Формирование и пути снижения затрат на эксплуатацию автомобильных дорог
Статья затрат |
Сумма затрат, тенге | Отклонение, тенге | |||
| 1999 г | 2000 г | Всего | в том числе за счет | ||
| Объема продукции | Структурных сдвигов | ||||
| Трудовые затраты | 3971240 | 4705695 | 734455 | 2688529 | -1954074 |
Из таблицы 2.22 видно, что общая сумма отклонения трудовых затрат в 2000 году по сравнению с 1999 годом составила 734455 тенге, в том числе за счет:
Изменения объема выполненных работ
Объем выполненных работ в 2000 году выше по сравненю1999 годом на 67,7%. При прочих равных условиях на увеличенный объем требовался дополнительный расход трудовых затрат по сравнению с 1999 годом на 2688529 тенге (3971240*67,6/100).
Изменение структуры выполненных работ
Величину этого фактора рассчитываем сальдовым методом, то есть как разница между суммой отклонения трудовых затрат (734455 тенге) и величиной первого фактора (2688529 тенге), что составит –1954074 тенге. Уменьшение общей суммы трудовых затрат на –1954074 тенге означает, что организация выполнила более матириалоемкие работы по сравнению с 1999 годом.
Амортизация – это стоимостное соотношение износа в виде систематического распределения аммонизируемой стоимости актива в течение срока службы. Амортизационные отчисления признаются за каждый отчетный период как расход.
Для начисления амортизации в «ДЭУ-30» используют метод равномерного (прямолинейного) списания стоимости основных фондов.
Таблица 2.23 -Анализ амортизационных начислений за 1998-2000 гг
Год |
Сумма, тенге | Удельный вес в себестоимости, % | Затраты на 1 тенге выполненных работ |
| 1998 | 1544500 | 11,85 | 1544500/13697623=0,113 |
| 1999 | 1693485 | 12,08 | 1693485/14835597=0,114 |
| 2000 | 1200975 | 5,19 | 1200975/24877697=0,048 |
Из таблицы 2.23 видно, что в 1999 году по сравнению с 1998 годом удельный вес амортизационных отчислений в себестоимости выполненных работ увеличился на 0,23 пункта (12,08-11,85). В 2000 году удельный вес амортизационных отчислений самый низкий – 5,19%. По сравнению с 1998 годом ниже на 6,66 пункта (11,85-5,19), а по сравнению с 1999 годом – 6,89 пункта (12,08-5,19).
Общая сумма амортизационных отчислений в 1999 году по сравнению с 1998 годом возросла на 148985 тенге (1693485-1544500). Это отклонение связано с переоценкой основных фондов в связи с инфляцией. В 2000 году амортизационные отчисления уменьшились: по сравнению с 1998 годом на 343525 тенге (1544500-1200975), а по сравнению с 1999 годом уменьшились на 492510 тенге (1693485-1200975). Снижение амортизационных отчислений связано с тем, что в 2000 году всю дорогостоящую технику для зимнего содержания было принято решение ставить на консервацию. Изменение общей суммы амортизационных отчислений отобразим на рисунке 2.25
Р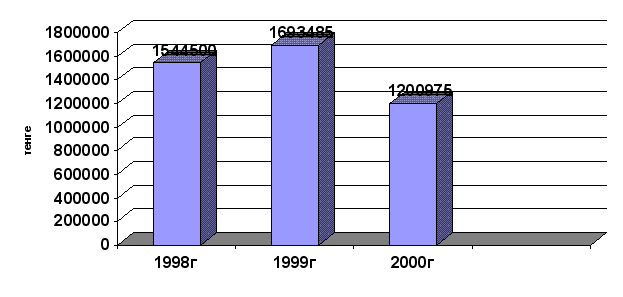
исунок
2.25 – Изменение
общей суммы
амортизационных
отчислений
за 1998-2000 гг
Рассмотрим структуру амортизационных отчислений за 1998-2000 года.
Таблица 2.24 – Структура амортизационных отчислений за 1998-2000 гг
Показатели |
1998 г | 1999 г | 2000 г | |||
| тенге | % | тенге | % | тенге | % | |
| Износ машин и оборудования | 695643 | 45,04 | 748452 | 44,2 | 804359 | 67 |
| Износ зданий и сооружений | 31662 | 2,05 | 54332 | 3,2 | 4413 | 0,4 |
| Износ транспортных средств | 816577 | 5,87 | 890299 | 52,6 | 392136 | 32,6 |
| Прочие | 618 | 0,04 | 402 | 0,02 | 67 | 0,005 |
| Итого | 1544500 | 100 | 1693485 | 100 | 1200975 | 100 |
По данным таблицы 2.24 видно, что структура амортизационных отчислений за 1998-1999 года почти не изменялась. Износ машин и оборудования составил соответственно – 45,04% ; 44,2%. Износ зданий и сооружений – 2,05%; 3,2%. Износ транспортных средств – 52,87%; 52,6%. Прочие – 0,04%; 0,02%. В 2000 году по сравнению с 1998-1999 гг удельный вес отчислений износа машин и оборудования увеличился на 23% в связи с приобретением новой технике.
Анализ статьи расходов «аренда техники, услуги»
Таблица 2.25 - Анализ расходов по аренде технике и услуг
Год |
Сумма, тенге | Удельный вес в себестоимости, % | Затраты на 1 тенге выполненных работ |
| 1998 | 2003448 | 15,37 | 2003448/13697623=0,146 |
| 1999 | 2176081 | 15,52 | 2176081/14835597=0,147 |
| 2000 | 2436817 | 10,53 | 2436817/24877697=0,048 |
По данным таблицы 2.25 видно, что в 1998-1999 гг. удельный вес по данной статье почти не изменялся. В 2000 году наблюдается снижение удельного веса по сравнению с 1998 годом на 4,87 пункта, а по сравнению с 1999 годом на 4,99 пунктов.
Общая сумма отклонения статьи расходов аренда техники, услуги составила по сравнению с 1999-1998 года 172633 тенге (2176081-2003448), а по сравнению 2000-1999 года – 260736 тенге (2436717-2176081). Изменение расходов по статье аренда техники, услуги наглядно показано на рисунке 2.26.
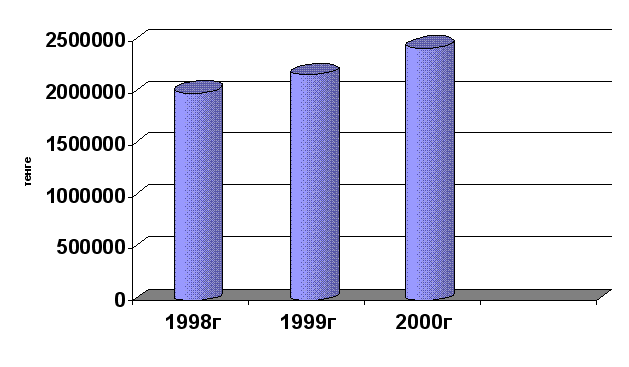
Рисунок 2.26 – Динамика статьи расходов «аренда техники, услуги»
Рассмотреть структуру данной статьи расходов невозможно за неимением данных.
Для анализа общих административно-хозяйственных расходов используем данные аналитического бухгалтерского учета.
Таблица 2.26 - Анализ общих административно-хозяйственных расходов за 1998-2000 гг
Год |
Сумма, тенге | Удельный вес в себестоимости, % | Затраты на 1 тенге выполненных работ |
| 1998 | 1035620 | 7,94 | 1035620/13697623=0,075 |
| 1999 | 1259562 | 8,98 | 1259562/14835597=0,085 |
| 2000 | 2062236 | 8,92 | 2062236/24877697=0,083 |
Из таблицы 2.26 видно, что за рассматриваемый период удельный вес общих административно-хозяйственных расходов почти не изменялся. В 1999 году по сравнению с 1998 годом общие административно-хозяйственные расходы увеличились на 1,04 пункта (8,98-7,94). В 2000 году по сравнению с 1999 годом снизились на 0,06 пункта (8,92-8,98).
О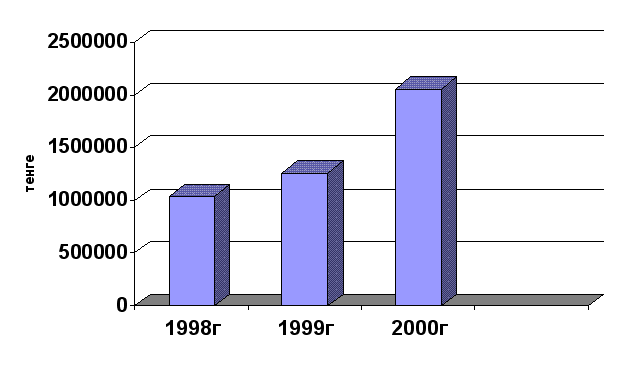
бщая
сумма отклонения
общих административно-хозяйственных
расходов составила:
по сравнению
1999-1998 гг – 223942 тенге
(1259562-1035620), а по сравнению
2000-1999 года – 802674 тенге
(2062236-1259562). На рисунке
2.27 наглядно видно
изменение
затрат за
рассматриваемый
период.
Рисунок 2.27 – Динамика общих административно-хозяйственных расходов за 1998-2000 года
Рассмотрим в таблице 2.27 общие административно-хозяйственные расходы по статьям.
Таблица 2.27 – Структура общих административно-хозяйственных расходов
Статьи расходов |
1998 г | 1999 г | 2000 г | |||
| тенге | % | тенге | % | тенге | % | |
| Заработная плата аппарата управления | 847935 | 58,48 | 900875 | 59,06 | 1047245 | 46,13 |
| Отчисления | 183747 | 12,67 | 199704 | 13,09 | 250654 | 12,15 |
|
Приобретение товаров и услуг: - канцелярские и хозяйственные товары - горюче-смазочные материалы - запасные части |
11504 - - |
0,79 - - |
12791 - - |
0,84 - - |
21597 - - |
0,95 - - |
| Командировочные расходы | 3005 | 0,12 | 2310 | 0,15 | 14160 | 0,62 |
| Арендная плата за помещение | - | - | - | - | 65 | 2,86 |
| Налоги (имущество, земля, транспорт) | 345844 | 23,85 | 349474 | 22,91 | 355039 | 15,64 |
| Прочие (амортизация, страховые платежи, услуги банка) | 57894 | 3,99 | 60126 | 3,94 | 107577 | 5,2 |
| Итого | 1035620 | 100 | 1259562 | 100 | 2062236 | 100 |
По данным таблицы 2.27 видно, что наибольший удельный вес в структуре общих административно-хозяйственных расходов занимает заработная плата аппарата управления. За рассматриваемый период 1998-2000 гг. заработная плата составила соответственно - 58,48%, 59,06%, 46,13%. Хозяйственные расходы составили – 0,79%, 0,88%, 0,95%. Налоги составили в 1998 году - 23,85%, в 1999 году - 22,91%, в 2000 году - 15,64%.
Финансово-хозяйственная деятельность «ДЭУ-30» за рассматриваемый период 1998-2000 гг. характеризуется увеличением стоимостного выражения основных показателей работы предприятия.
Рост себестоимости товарной продукции за рассматриваемый период сопровождался увеличением суммы расходов по всем статьям затрат.
Себестоимость затрат на 1 тенге работ снизились. Доли разных калькуляционных статей в себестоимости продукции за три рассматриваемых года изменились, произошло снижение доли затрат по заработной плате, амортизационным отчислениям и аренде технике, услугам.
Среднесрочный прогноз на последующие пять периодов (кварталов) показал, что себестоимость может иметь тенденцию к увеличению с 6,175 млн. тенге до 8,126 млн. тенге (приложение А).
Прогноз показал, что в нашем случае вид кривой – простая экспоненциальная. Уравнение регрессии Y=2,5306*EXP(0,069*Х)
На основе проведенного анализа выявлены положительные и отрицательные стороны деятельности предприятия, в которых заключаются резервы снижения себестоимости.
3 ПУТИ СНИЖЕНИЯ ЗАТРАТ ПО РЕМОНТУ И СОДЕРЖАНИЮ АВТОМОБИЛЬНЫХ ДОРОГ
3.1 Основные направления снижения затрат
В традиционном представлении важнейшими путями снижения затрат является экономия всех видов ресурсов потребляемых в производстве: трудовых и материальных.
Выше проведенный анализ показывает, что значительную долю в структуре себестоимости работ по содержанию и текущему ремонту дорог занимает оплата труда (20%-28%). Поэтому одной из важных является снижение трудоемкости выполненных работ, роста производительности труда.
Снижение трудоемкости выполняемых работ, роста производительности труда можно достичь различными способами. Наиболее эффективные из них – механизация работ по ремонту и содержанию автомобильных дорог, разработки и применение прогрессивных высокопроизводительных технологий, замена и модернизация устаревшего оборудования. Однако одни мероприятия по совершенствованию применяемой технике и технологии не дадут должной отдачи без улучшения организации производства и труда.
Материальные ресурсы занимают от29% до 50% в структуре затрат «ДЭУ-30» по содержанию и текущему ремонту автомобильных дорог. Отсюда понятно значение экономии материальных ресурсов, рационального их использования. На первый план здесь выступает применение ресурсосберегающих технологий. Немаловажен и выбор поставщиков материалов.
Сокращение расходов по амортизации основных производственных фондов можно достичь путем оптимального использования этих фондов, максимальной их загрузки.
Для снижения затрат на выполнение работ по ремонту и содержанию автомобильных дорог были разработаны ряд мероприятий, приведенных на рисунке 3.1.
Основные направления снижения затрат на содержание и текущий ремонт по «ДЭУ-30»

Не зависящие от деятельности предприятия
Зависящие от деятельности предприятия



Выделение лимитов на требуемый объем работ по текущему ремонту
Применение солей для ликвидации гололеда на автомобильных дорогах
Техническое оснащение предприятий дорожно-хозяйственной техникой
Выбор поставщиков обеспечивающих продажу материалов по низким ценам
Стабилизация цен на топливо, энергию, материалы
Сокращение затрат за счет повышения производительности труда
Рисунок 3.1 – Мероприятия по снижению затрат выполняемых работ на «ДЭУ-30»
3.2 Выбор и расчет экономической эффективности от внедрения химического метода борьбы с зимней скользкостью
Осенне-зимний период является наиболее ответственным в работе дорожно-эксплуатационных организаций. Сложные условия эксплуатации дорог (внезапные гололеды и снежные заносы, короткий световой день, тяжелые условия труда) затрудняют осуществление комплекса работ по содержанию автомобильных дорог в зимний период, и требует больших затрат на проведение работ по содержанию. Между тем, от эффективности работы дорожной службы зависит транспортно-эксплуатационное состояние дорог, а следовательно, своевременность доставки различных грузов и качество обслуживания пассажиров.
Основными природными факторами, определяющими особенности зимнего содержания автомобильных дорог, являются: низкие температуры, наличие снежных осадков и зимней скользкости. Зимняя скользкость включает в себя все виды снежно-ледовых образований на поверхности дороги, приводящие к снижению коэффициента сцепления колеса с покрытием, что приводит к большому увеличению длины тормозного пути. На обледенелом покрытии качение колес легко переходит в скольжение. Вероятность ДТП становится особенно большой на участках возможного действия поперечной силы (особенно на кривых) и в период торможения автомобиля.
Ликвидация гололеда на дороге становится задачей технико-экономической. Время ликвидации крайне ограничено и строго регламентируется. Например, считается, что целесообразный срок ликвидации гололеда и удаление снега при интенсивности движения автомобилей 5 тыс. авт/сутки не должен превышать один час.
В практике зимнего содержания для борьбы с зимней скользкостью применяют фрикционный, химический, физико-химический и другие комбинированные методы.
На рассматриваемом нами предприятии для борьбы с зимней скользкостью в настоящее время используют фрикционный метод. Суть его состоит в том, что по поверхности ледяного или снежно-ледяного слоя рассыпают песок, мелкий гравий, отходы дробления, золу или шлак.
Преимущество метода в простоте, однако, у него много недостатков. Рассыпанный абразивный материал повышает коэффициент сцепления до 0,3, но задерживается (не более 0,5 ч), сносится завихрениями после прохода автомобилей, разбрасывается колесами, сдувается ветром. Для восстановления сцепных свойств требуются частые посыпки и большое количество пескораспределителей.
Одни и те же работы и отдельные операции могут быть выполнены по различной технологии с применением разных средств. Оставляя неизменными общий объем и виды работ, затраты на эти работы можно свести к минимуму за счет рационального выбора технологии и комплексов машин.
Предлагаем внедрить химический способ борьбы с зимней скользкостью, который предусматривает использование в качестве противогололедного материала химические вещества, обладающие способностью плавить лед в значительном количестве при широком диапазоне отрицательных температур.
По физико-химическим свойствам и технико-экономическим показателям наиболее пригодными для борьбы с зимней скользкостью являются соли хлористого натрия, кальция и магния, относящиеся к классу хлоридов.
В таблице рассмотрим варианты обработки дороги противогололедными материалами.
Стоимость пескоразбрасывателей и стоимость их эксплуатации взяты на предприятии. Стоимость складов, если они приняты одинаковыми, в таблице можно не учитывать, так как она не будет влиять на сравнение вариантов..
Расчет стоимости противогололедных материалов производится по сметным калькуляциям стоимости материалов.
Сравнение вариантов производим по приведенным затратам, которые рассчитываются по формуле:
Зпр = С + J Eн (3.1)
где С – себестоимость работ по сравниваемым материалам;
J – капитальные вложения в основные фонды;
Ен – нормативный коэффициент экономической эффективности капитальных вложений, 0,12.
Таблица 3.1 – Выбор способа борьбы с обледенениями на дорогах
Показатели |
Варианты обработки дороги |
||
|
Поварен-ная соль NaCl |
Шлак |
Смесь NaCl +CaCl (88:12) |
|
| 1 | 2 | 3 | 4 |
Исходные данные |
|||
| 1 Стоимость 1 т материала (франко-трасса), тенге | 21000,23 | 2100,99 | 21500,33 |
|
2 Норма расхода материала, г/м2 |
40 | 400 | 50 |
| 3 Число случаев гололеда за зиму, шт | 2 | 2 | 2 |
| 4 Директивное время рассыпки по гололеду, час | 4 | 4 | 4 |
| 5 Количество обслуживающего персонала на складе: | |||
|
а) рабочие II разряда, чел |
2 | 2 | 2 |
|
б) рабочий I разряда, чел |
1 | 1 | 1 |
| 6 Количество противогололедного материала на один гололед, т | 34,65 | 346,5 | 36,63 |
| 7 Количество распределителей, шт | 4 | 20 | 4 |
| 8 Количество складов материалов, шт | 1 | 1 | 1 |
Продолжение таблицы 3.1
| 1 | 2 | 3 | 4 |
| Единовременные затраты (К) | |||
| 1 Стоимость распределителя, тыс. тг. | 300,13 | 300,13 | 300,13 |
| 2 Стоимость потребных распределителей, тыс. тг. | 1200,52 | 6002,6 | 1200,52 |
| 3 Стоимость складов, тыс. тг. | 1700,842 | 1700,842 | 1700,842 |
| Итого капзатрат (К), тыс. тг. | 2201,492 | 7703,684 | 2201,492 |
| Текущие затраты (С) (эксплуатационные) | |||
| 1 Стоимость машино-час распределителей, тенге | 200,8 | 200,8 | 200,8 |
| 2 Стоимость машин, потребных пескораспределителей, тыс. тг. | 4,5 | 22,4 | 4,5 |
| 3 Стоимость противогололедных материалов, потребных на один гололед, тыс. тг. | 700,284 | 700,619 | 700,887 |
| 4 Заработная плата рабочих на складах, тыс. тг. | 1,4 | 1,4 | 1,4 |
| Итого текущих затрат (С), тыс. тг. | 706,184 | 724,419 | 706,787 |
| Накладные расходы | 84,742 | 86,930 | 84,814 |
| Себестоимость | 790,926 | 811,349 | 791,61 |
| Приведенные затраты, тыс. тг. | 1055,105 | 1735,791 | 1055,780 |
По данным таблицы 3.1 видно, что наиболее эффективный способ борьбы со скользкостью – это химический способ. Экономия затрат при использовании солей составила 680,686 тысяч тенге.
3.3 Снижение затрат на текущий ремонт за счет своевременного предоставление лимитов на требуемый объем работ
Приведенные затраты в соответствие с выделяемыми ресурсами за счет сокращения объемов работ может так ухудшить состояние автомобильных дорог, что величина затрат на приведение ее в исходное состояние будет расти с каждым годом.
При анализе затрат по видам работ следует учитывать весь расчетный период работы дорог, так как затраты в группах взаимоувязаны. Например, применение при строительстве более прочных и дорогих материалов для покрытия удорожает строительство, но уменьшает затраты на ремонт на весь срок службы дороги; несвоевременное проведение «ямочного» ремонта покрытия увеличивает объем ремонтных работ и соответственно затраты на ремонт и сокращает межремонтный период.
Поэтому, принимая полученное состояние сети дорог за начальное для расчета на последующий год, аналогичный расчет проведем на определенный период. Рассмотрим изменение затрат на примере проведения «ямочного» ремонта. Несвоевременное проведение ямочного ремонта покрытия в 1998 году увеличило объем работ и соответственно затраты на ремонт в 2000 году. Расчеты затрат на ямочный ремонт асфальтобетонного покрытия приведены в локальных сметах №1 и №2.
Локальная смета №2
Ямочный ремонт а/б покрытия толщиной 70 мм
Сметная стоимость 0,614 тыс. тенге
Сметная заработная плата 142 тенге
Составлена в ценах 1991 г Нормативная трудоёмкость 160 чел – час.
№ п/п |
Обоснование | Наименование работ и затрат | Ед. изм | Кол-во | Стоимость единицы, тенге | Общая стоимость, тенге | Затраты труда раб. на обслуж. машин | ||||
| всего з/п раб. | Эксп. машин в т. ч. з/п | Всего | основ-ной з/п |
Эксп. машин в т. ч. з/п |
|||||||
| на един. | всего | ||||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 |
| 1 |
Каталог п107 а |
Ямочный ремонт а/б покрытия холодной а/б смесью с разломкой при толщине слоя 70 мм, площ. до 1м2 |
м2 |
100 |
1,15 1,15 |
115 | 115 | 1,57 | 157 | ||
|
Битум жидкий 0,000555*100; 0,99*1,02=100,99 |
т | 0,0555 | 100,99 | 6 | |||||||
| КСМ | Чернощебеночная смесь | т | 15,3 | 24,01 | 367 | ||||||
| 2 | ЕниР 17-7-21 примен |
Укладка а/б покрытия катком массой 6т число проходов по одному следу 5раз 3,95*0,2*1,12=0,88; 1,14*0,2*1,12=0,255 |
100 м2 |
1 | 0,88 |
0,88 0,255 |
1 |
1 0 |
0,224 | 0 | |
| Итого прямых затрат по смете: | 489 | 115 |
1 0 |
157 | |||||||
| Удорожание по заработной плате 15% | 17 | 17 |
0 0 |
||||||||
| Итого: | 506 | 132 |
1 0 |
157 | |||||||
| Накладные 12,3% | тг | 62 | |||||||||
| Нормативная трудоемкость 5% | тг | 3 | |||||||||
| Сметная з/плата 15% | тг | 9 | |||||||||
| Итого | 568 | ||||||||||
| Плановые накопления 8% | тг | 45 | |||||||||
| Всего по смете: | 614 | 142 |
1 0 |
160 | |||||||
Калькуляция
транспортных расходов за 1 тн
чернощебеночной смеси
-
Наименование начальных и конечных пунктов Расстояние, км Формула подсчета ВСЕГО АБЗ-трасса
73 4,92*1,2 5,904 Всего 5,904
КСМ Чернощебеночная смесь 17,64 5,904 24,01
Расчет
удорожания по материалам с транспортом
2000 год
| № | Наименование матер | Ед. изм | Кол-во | Транспорт по проекту 13.01.05 | Транспорт с к=1,2 | Стоим. матер-в | Всего с загот. склад | Транспорт в текущ. ценах | Материал в текущ. ценах | Всего с загот. склад |
| 1 | Битум жидкий |
Т | 0,0555 | 100,99 | 6 | 15259 | 864 | |||
| 2 | Чернощебеночная смесь |
Т | 15,30 | 4,92 | 5,90 | 17,64 | 367 | 454 | 3081 | 55173 |
| Всего | 373 | 56037 | ||||||||
| Удорожание | 55664 |