Технико-экономический анализ деятельности предприятия (фирмы)
увеличение эффективности использования активной части ОС – + 0,153 коп (18,213-18,06).
Влияние факторов на изменение объема выпущенной продукции.
Объем выпущенной продукции увеличился на +38 млн. руб. (1158 – 1120), в том числе:
влияния структуры на -83,49 (-2,783 · 30);
изменение удельного веса активной части ОС на +69,24 тыс. руб. (+2,308 · 30);
эффективности использования активной части ОС на +4,59 млн. руб. (+0,153 · 30);
изменения стоимости на 59,23 млн. руб. ((6528 – 6200) · 18,06).
Задача 6
На основании данных по вариантам к задаче 6 заполнить таблицу "Анализ реализации продукции" и найти влияние основных факторов на отклонение фактической реализации продукции от плановой. Определить потери реализационной продукции, используя дополнительную информацию к задаче. Плановую рентабельность нереализованной продукции на конец года рассчитать, используя данные по вариантам.
Анализ реализации продукции
| Показатели | План | Факт в ценах плана | Отклонение от плана, в ценах плана (+,-) |
Факторы, влияющие на отклонение от плана по реализо- ванной. продукции |
|
| По себе-стоимости | В ценах плана | ||||
| 1. Остатки нереализованной продукции на начало года, млн. руб. | 50 | 50 | 67 | +17 | +17 |
| 2. Выпуск товарной продукции, млн. руб. | 1000 | 1120 | 1300 | +180 | +180 |
| 3. Остатки нереализованной продукции на конец года, млн. руб. | 200 | 200 | 467 | +267 | -267 |
| 4. Реализованная продукция, млн. руб. (стр.1+стр.2-стр.3) | 850 | 970 | 900 | -70 | -70 |
Дополнительная информация.
В составе нереализованной продукции в оценке по себестоимости на конец года находятся:
Готовая продукция – 50 млн. руб., при нормативе – 30 млн. руб.
Товары, отгруженные по документам, срок оплаты которых не наступил – ? млн. руб.
Товары, отгруженные по неоплаченным в срок документам, – 10 млн. руб.
Товары на ответственном хранении у покупателя – 20 млн. руб.
В фактических остатках нереализованной продукции в оценке по себестоимости на начало года имеются неоплаченные в срок отгруженные товары – 40 млн. руб.
В отчетном периоде объем реализованной продукция по сравнению с планируемым объемом снизился на 70 млн. руб. Это произошло в результате увеличения сверхплановых остатков нереализованной продукции на конец года по сравнению с планом на 267 млн. руб. (467 – 200). Но благодаря увеличению выпуска товарной продукции на 180 млн. руб. (1300 – 1120) и остатков нереализованной продукции на начало года на 17 млн. руб. (67 – 50) произошло снижение остатков нереализованной продукции на конец года.
Для выяснения причин увеличения сверхплановых остатков нереализованной продукции на конец года используем дополнительную информацию, которую сведем в аналитическую таблицу.
Таблица – Остатки нереализованной продукции в оценке по себестоимости на конец года, млн. руб.
| Статьи товарных запасов | Факт | Норматив | Сверхнормативный запас | Резерв по реализации продукции |
| 1. Готовая продукция на складе | 50 | 30 | +20 | +20 |
| 2. Товары, отгруженные по документам, срок оплаты которых не наступил | 345 | – | – | – |
| 3. Товары, отгруженные по неоплаченным в срок документам | 10 | – | – | +10 |
| 4. Товары на ответственном хранении у покупателя | 20 | – | – | +20 |
| Итого: | 425 | +50 |
Определим резерв реализованной продукции в стоимостном выражении (в ценах плана):
прибыль в остатках нереализованной продукции на конец года составила 42 млн. руб. (467 – 425);
рентабельность реализованной продукции 9,88 % (42 / 425 · 100);
прибыль, находящаяся в резерве, 4,94 млн. руб. (50 · 0,0988).
Таким образом, остатки нереализованной продукции на конец периода в ценах плана, которые рассматриваются как резерв, составили 54,94 млн. руб. (50 + 4,94), в том числе:
по готовой продукции 21,976 млн. руб. (20 · 0,0988);
по товарам, которые отгружены по неоплаченным в срок документам, 10,988 млн. руб. (10 · 0,0988);
по товарам, которые на ответственном хранении у покупателя, 21,976 млн. руб. (20·0,0988).
Таким образом, потери прибыли предприятия составили 42 млн. руб. (467 – 425). Однако предприятие может увеличить свою прибыль за счет сокращения потерь на 4,94 млн. руб.
Задача 7
На основе следующих данных выявить неоправданные перерасход или экономию, а также непроизводительные расходы.
| Состав затрат |
План, млн. руб. |
Факт, млн. руб. |
Откло-нение | Отклонение | |
| Обосно-ванное | Необос-нованное | ||||
| ОБЩЕПРОИЗВОДСТВЕННЫЕ РАСХОДЫ | |||||
| 1. Содержание цехового персонала | 31 | 70 | +39 | 0,11 | 38,89 |
| 2.Испытания, опыты, рационализация | 4 | 13 | +9 | 9 | |
| 3. Охрана труда | 5 | 4 | -1 | ||
| 4. Потери от простоев | - | 3 | +3 | 3 | |
| 5. Итого общепроизводствен. расходов | 40 | 90 | +50 | 9,11 | 41,89 |
| ОБЩЕХОЗЯЙСТВЕННЫЕ РАСХОДЫ | |||||
| 6. Содержание аппарата управления | 15 | 26 | +11 | 11 | |
| 7. Амортизация основных средств | 6 | 4 | -2 | ||
| 8. Подготовка кадров | 4 | 5 | +1 | 1 | |
| 9. Текущий ремонт зданий | 10 | 12 | +2 | 2 | |
| 10. Непроизводственные расходы | 3 | +3 | 3 | ||
| 11. Итого общехозяйствен. расходов | 35 | 50 | +15 | 6 | 11 |
| 12. Всего условно-постоянных затрат | 75 | 140 | +65 | 15,11 | 52,89 |
| 13. Доля условно-постоянных расходов в товарной продукции, по плану, коэфф. (стр.5+стр.11): стр.1 гр.9, табл.1 | 6,69 | 12,4 | +5,71 | ||
Объем товарной продукции по сравнению с планом увеличился на 0,9 % (таблица 1 3-й год (1130 – 1120) / 1120). Поскольку каждый процент прироста товарной продукции позволяет повысить заработную плату руководителей на 0,4 %, то прирост заработной платы цехового персонала должен составить 0,36 % (0,9 · 0,4) или 0,11 млн. руб. (0,0036 · 31). Значит обоснованное увеличение содержания цехового персонала составляет 0,11 млн. руб., следовательно, необоснованное увеличение будет 38,89 млн. руб. (39 – 0,11).
Объем реализованной продукции по сравнению с планом сократился на 7,2 % (таблица 1 3-й год (900 – 970) / 970). Это означает, что на предприятии не было оснований к повышению заработной платы аппарата управления. Она должна была сохраниться на уровне плана, а фактически увеличилась на 11 млн. руб., что является необоснованно.
Увеличение затрат на испытания, опыты и рационализацию направляются на усовершенствование производственного процесса и повышение конкурентоспособности продукции, поэтому увеличение данной статьи затрат является обоснованным.
Текущий ремонт является обоснованным, так как создает хорошие условия для работы и в этом его необходимость.
Потери от простоев снижают выпуск продукции и вообще замедляют производственный процесс, поэтому их увеличение является необоснованным.
Увеличение затрат на непроизводственные расходы, например расходы на рекламу, координирование работы службы быта и т.д., позволяет увеличить скорость сбыта продукции. Увеличение данной статьи обосновано.
Увеличение затрат на подготовку кадров является обоснованным, так как квалифицированные работники всегда нужны на предприятии.
Задача 8
На основании данных задачи 6 определить фактическую себестоимость реализованной продукции. Заполнить таблицу "Анализ рентабельности продукции" и рассчитать:
- влияние основных факторов на отклонение фактической прибыли от реализации продукции от плановой;
- показатели рентабельности продукции к цене и к себестоимости;
- влияние основных факторов на отклонение фактической рентабельности продукции от плановой.
Таблица 1 – Анализ прибыли и рентабельности продукции
| Показатели |
План, млн. руб. |
План в пересчете на фактически реализованную продукцию, млн. руб. | Фактически в плановых ценах на продукцию, млн. руб. | Фактически в фактических ценах на продукцию, млн. руб. |
| 1. Полная себестоимость реализованной продукции | 850 | 710 | 880 | 880 |
| 2. Реализованная продукция | 970 | 900 | 900 | 1090 |
| 3. Прибыль от реализации продукции | 120 | 190 | 20 | 210 |
| 4. Рентабельность реализованной продукции к цене, % | 12,37 | 21,11 | 2,22 | 19,27 |
| 5. Рентабельность реализованной продукции к себестоимости, % | 14,12 | 26,76 | 2,27 | 23,86 |
Найдем изменение прибыли за счет следующих показателей:
за счет цены 210 – 20 = +190 млн. руб.;
за счет объема 190 – 120 = +70 млн. руб.;
за счет уровня затрат 20 – 190 = -170 млн. руб.
В отчетном периоде фактическая прибыль от реализации продукции по сравнению с планом возросла на 90 млн. руб. (210 – 120). Максимально возможный прирост прибыли должен был составить 260 (190 + 70) млн. руб., в том числе:
за счет роста объема реализации 70 млн. руб. (190 – 120);
за счет повышения цен на продукцию 190 млн. руб. (210 – 20).
Однако в отчетном периоде существенно возросли уровень затрат и цены на ресурсы, что привело к снижению максимально возможной прибыли на 170 млн. руб. (20 – 190). Таким образом, повышение цен на продукцию не компенсировало повышение цен на ресурсы.
Фактически рентабельность реализованной продукции по цене по сравнению с планом возросла на 6,9 % (19,27 – 12,37). При этом максимальная рентабельность могла бы быть равна 25,81% (8,74 + 17,07).
Рассмотрим причины изменения рентабельности:
за счет изменения объема реализации +8,74% (21,11 – 12,37);
за счет повышения себестоимости –18,89% (2,22 – 21,11);
за счет роста цен на продукцию +17,07% (19,27 – 2,22).
Фактически рентабельность реализованной продукции по себестоимости по сравнению с планом возросла на 9,74% (23,86 – 14,12). При этом максимальная рентабельность реализованной продукции по себестоимости могла быть 34,23% (12,64 + 21,59).
Рассмотрим причины изменения рентабельности по себестоимости:
за счет изменения объема реализации +12,64% (26,76 – 14,12);
за счет повышения себестоимости –24,49% (2,27 – 26,76);
за счет роста цен на продукцию +21,59% (23,86 – 2,27).
Таблица 2 - Обобщение результатов анализа
| Вид потерь | Причины потерь | Сумма, млн. руб. | № задачи | |
| 1.ПОТЕРИ ТОВАРНОЙ ПРОДУКЦИИ | ||||
| 1.1. Основные фонды | 1.1.1. Снижение интенсивности использования оборудования | 144 | 1 | |
| 1.2. Предметы труда | 1.2.1. Недопоставка материала | 42,5 | 2 | |
| 1.2.2. Увеличение норм расхода | 50 | 2 | ||
| 1.3. Трудовые ресурсы | 1.3.1. Нерациональное использо-вание рабочего времени | 4,2 | 3 | |
| 1.3.2. Целодневные простои (прогулы, болезни …) | 27 | 4 | ||
| 1.3.3. Внутрисменные потери | 6,66 | 4 | ||
| Итого по разделу 1. | 5050 | |||
| 2. ПОТЕРИ РЕАЛИЗОВАННОЙ ПРОДУКЦИИ | ||||
| 2.1. Готовая продукция на складе | 2.1.1. Сверхнормативный запас | 21,976 | 6 | |
| 2.2. Остатки товаров, отгруженных на конец года | 2.2.1. Неоплата в срок по документам и находящимся на ответственном хранении | 32,964 | 6 | |
| Итого по разделу 2. | 50 | |||
| 3. УДОРОЖАНИЕ СЕБЕСТОИМОСТИ ПРОДУКЦИИ | ||||
| 3.1. Нерациональное ис-пользование материала | 3.1.1. Увеличение норм расхода | 2 | 2 | |
| 3.2. Нерацинальное ис-пользование фонда заработной платы | 3.2.1. Увеличение должностных окладов | 1,2 | 3 | |
| 3.2.2. Доплаты, связанные с нерациональным использованием рабочего времени | 2,8 | 3 | ||
| 3.3. Увеличение общехо-зяйственных и общепро-изводственных расходов | 3.3.1. Наличие необоснованного роста затрат | 52,89 | 7 | |
| Итого по разделу 3. | 50 | |||
| 4.ПОТЕРИ ПРИБЫЛИ | ||||
| 4.1. Товарная продукция | 4.1.1. Уменьшение выпуска товар-ной продукции, необоснованное уве-личение условно-постоянных затрат, увеличение норм расхода материала | 106,66 | 8 | |
| 4.2. Остатки нереализо-ванной продукции | 4.2.1. Сверхнормативный запас неоплаченных в срок товаров и товары на ответственном хранении | 4,94 | 8 | |
| Итого по разделу 4. | 50 | |||
| 5. УВЕЛИЧЕНИЕ СРЕДНЕГОДОВЫХ ОСТАТКОВ ОБОРОТНЫХ СРЕДСТВ | На начало года | На конец года | Среднегодовые остатки, млн. руб. | |
| 5.1. Сверхнормативные остатки готовой продукции | 0 | 20 | 10 | 6 |
| 5.2. Товары отгружен-ные, но неоплаченные в срок по документам | 40 | 10 | 25 | 6 |
| 5.3. Товары на ответственном хранении | 0 | 20 | 10 | 6 |
| 5.4. Сверхнормативные непрокредитованные остатки | 20 | 30 | 25 | 9 |
| 5.5. Излишние ненуж-ные материалы | 0 | 30 | 15 | 9 |
| Итого по разделу 5. | 50 | 50 | 50 | |
Таблица 3 - Обобщение результатов анализа
| Показатели | Реализация продукции | Себестоимость реализованной продукции | Прибыль | |||||||||
| План | Факт | Резерв(+,-) | Факт с учетом резерва | План | Факт | Резерв(+,-) | Факт с учетом резерва | План | Факт | Резерв(+,-) | Факт с учетом резерва | |
| 1 | 2 | 3 | 4 |
5= 3+-4 |
6 | 7 | 8 |
9= 7+-8 |
10 | 11 | 12 | |
| 1. Остатки нереализованной продукции на начало года, млн. руб. | 50 | 67 | – | 67 | 50 | 40 | – | 40 | 0 | 27 | – | 27 |
| 2. Товарная продукция, млн. руб. | 1120 | 1158 | 274,36 | 1574,36 | 1000 | 1265 | 167,7 | 1432,7 | 120 | 35 | 106,66 | 141,66 |
| 3. Остатки нереализо-ванной продукции на конец года, млн. руб. | 200 | 467 | -54,94 | 412,06 | 200 | 425 | -50 | 375 | 0 | 42 | -4,94 | 37,06 |
| 4. Реализация продукции млн. руб. | 970 | 928 | 329,3 | 1229,3 | 850 | 880 | 217,7 | 1097,7 | 120 | 20 | 111,6 | 131,6 |
| 5. Реализация продук-ции в фактических ценах, млн. руб. | 970 | 1090 | 398,78 |
1448, 78 |
850 | 880 | 217,7 | 1097,7 | 120 | 210 | 181,08 | 391,08 |
| 6. Балансовая прибыль фактически, млн. руб. | 280 | 181,08 | 461,08 | |||||||||
Резерв товарной продукции по себестоимости определим следующим образом:
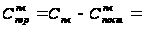 1000
– 75 = 925 млн. руб.
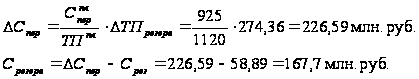
Рассчитываем
индекс роста
цен:
 .
Далее умножаем
существующий
резерв на этот
индекс, но индекс
роста цен по
себестоимости
равен 1.
Раздел 3. АНАЛИЗ ФИНАНСОВОГО СОСТОЯНИЯ ПРЕДПРИЯТИЯ
Задача 9
На основе данных баланса дать оценку финансовой устойчивости и финансового риска предприятия, а также ликвидности предприятия (с точки зрения банков, поставщиков, акционеров). Указать причины изменения показателей. На основе данных задачи 6 и баланса проанализировать эффективность использования оборотных средств, выявить резервы ускорения оборачиваемости оборотных средств.
Таблица 4 - БАЛАНС (млн. руб.)
| Актив | На начало года | На конец года | Пассив | На начало года | На конец года |
| I.ВНЕОБОРОТНЫЕ АКТИВЫ | I.ИСТОЧНИКИ СОБСТВЕННЫХ СРЕДСТВ | ||||
| 1.Основные средства | 5000 | 8000 | 1.Уставный фонд | 3200 | 6800 |
| 2.Расчеты с учредителями | 200 | 300 | 2.Резервный фонд | 30 | 50 |
| 3.Нематериальные активы | 100 | 200 | 3.Фонды специального назначения | 100 | 150 |
| Итого по разделу 1 | 5300 | 50 | 4.Нераспределенная прибыль отчетного года | 120 | 200 |
| II.ТЕКУЩИЕ АКТИВЫ | Итого по разделу1 | 3450 | 7200 | ||
| 1.Производственные запасы | 150 | 260 | II.ДОЛГОСРОЧНЫЕ ФИНАНСОВЫЕ ОБЯЗАТЕЛЬСТВА | ||
| 2.Готовая продукция | 40 | 50 | 1.Краткосрочные кредиты банка | 1300 | 1300 |
| 3.Товары отгруженные | 60 | 270 | 2.Долгосрочные займы | 500 | 200 |
| 4.Расчеты с дебиторами | 100 | 120 | |||
| 5.Расчетный счет | 30 | 40 | Итого по разделу II | 1800 | 1500 |
| 6.Ценные бумаги | 20 | 60 | II.РАСЧЕТЫ И ПРОЧИЕ ПАССИВЫ | ||
| Итого по разделу II. | 400 | 800 | 1.Кратокосрочные кредиты | 100 | 150 |
| 2.Расчеты с кредиторами | 350 | 450 | |||
| Итого по разделу III. | 450 | 600 | |||
| БАЛАНС | 5700 | 9300 | БАЛАНС | 5700 | 9300 |
Дополнительная информация.
1.В составе производственных запасов сверхнормативные непрокредитованные остатки составляют на начало года 20 млн. руб., на конец – 30 млн. руб., излишние, ненужные материалы составляют на конец года – 30 млн. руб.
2.Расшифровку статьи "Товары отгруженные" см. в задаче 6.
Таблица 5.1. – Показатели эффективности использования оборотных средств предприятия за 3-й год
| Показатели | Прошлый год | Отчетный год |
| 1. Реализованная продукция в ценах плана отчетного года, млн. руб. | 980 | 1090 |
| 2. Однодневный оборот по реализации, млн. руб. (строка 1:360) | 2,72 | 3,028 |
| 3. Средние остатки оборотных средств, млн. руб. | 450 | 565 |
| 4. Длительность одного оборота, дней | 165,31 | 186,61 |
| 5. Прибыль балансовая, млн. руб. | 310 | 280 |
| 6. Прибыль балансовая на 1 рубль оборотных средств, руб. | 0,689 | 0,495 |
Таблица 5.2. – Показатели эффективности использования оборотных средств предприятия за 3-й год с учетом выявленных потерь
| Показатели | Отчет за 3-й год | Отчет за 3-й год с учетом выявленных потерь |
| 1. Возможный объем реализации продукции с учетом выявленных потерь, млн. руб. | 1090 | 1316,37 |
| 2. Средние остатки оборотных средств с учетом выявленных потерь, млн. руб. | 565 | 480 |
| 3. Длительность одного оборота с учетом выявленных резервов, дней | 186,61 | 131,27 |
| 4. Балансовая прибыль с учетом выявленных потерь, млн. руб. | 280 | 461,08 |
| 5. Прибыль на 1 рубль оборотных средств с учетом выявленных потерь, руб. | 0,495 | 0,96 |
Из таблицы 5.1 видно, что по сравнению со 2-м годом в 3-м году прибыль балансовая на 1 рубль оборотных средств снизилась на 0,194 руб., это произошло из-за снижения балансовой прибыли на 30 млн. руб. (280 - 310), а также из-за увеличение остатков оборотных средств на 114 млн. руб. (565 - 450). Также длительность одного оборота увеличилась на 21,3 дня (186,61 – 165,31) из-за увеличения средних остатков оборотных средств на 25,56% ((565-450)/450) в то время как объем реализованной продукции увеличился на 11,22% ((1090-980)/980). Из таблицы 5.2 видно, что прибыль балансовая на 1 рубль оборотных средств в отчете за 3-й год с учетом выявленных потерь выше на 0,465 руб., это произошло из-за увеличения балансовой прибыли за счет резервов на 181,08 млн. руб. (461,08 - 280), а также увеличения возможного объема реализации продукции на 225,37 млн. руб. (1316,37 - 1090). Также снизилась длительность одного оборота на 55,34 дня (131,27 – 186,61).
Анализ эффективности использования оборотных средств и деловой активности.
От эффективности использования оборотных средств во многом зависит финансовое положение предприятия. Чем быстрее оборотные средства пройдут кругооборот, тем больше продукции получит и реализует предприятие при наличии одной и той же суммы оборотных средств. Таким образом, эффективность использования оборотных средств может характеризоваться, с одной стороны, оборачиваемостью, с другой – их отдачей (рентабельностью), взаимосвязь между которыми выражается следующим образом:
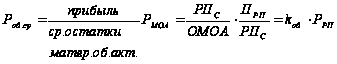
гдеРоб.ср. – рентабельность оборотных средств; РПс – объем реализации продукции в оценке по себестоимости; kоб – коэффициент оборачиваемости; ПРП – прибыль от реализации продукции; ОМОА – средние остатки материальных оборотных активов.
Эти показатели в зарубежных странах используются для оценки деловой активности предприятия. Рассчитаем величину дополнительной прибыли, получаемую фирмой в результате ускорения оборачиваемости материальных оборотных активов, или величиной теряемой прибыли из-за замедления оборачиваемости. Прибыль от реализации продукции может быть выражена формулой
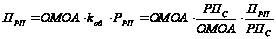 ,
а сам расчет факторов представлен в таблице 6.
Рассчитаем коэффициенты оборачиваемости за 2-ой и 3-ий года, а также рентабельность реализованной продукции:
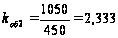
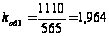 ,
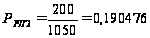
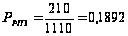
 450
· 2,333 · 0,190476 = 200
 565
· 1,964 · 0,1892 = 210
Таблица 6 – Факторный анализ прибыли
| Показатели | Расчет влияния факторов | Величина влиян., млн. руб. |
|
Изменение прибыли от реализации продукции, млн. руб., всего в том числе: |
П1 – П0 210 – 200 |
+10 |
| 1. Изменение средней стоимости материальных оборотных активов, млн. руб. |
ΔОМОА · kоб 0 · РРП 0 (565 - 450) · 2,333 · 0,190476 |
+51,1 |
| 2. Изменение оборачиваемости материальных оборотных активов, млн. руб. |
Δkоб · ОМОА1 · РПР0 (1,964 – 2,333) · 565 · 0,190476 |
-39,7 |
| 3. Изменение рентабельности реализованной продукции, млн. руб. |
ΔРПР · kоб 1 · ОМОА1 (0,1892 – 0,190476) · 1,964 · 565 |
-1,4 |
БУ = 51,1 – 39,7 – 1,4 = +10
Снижение запаса материальных оборотных средств с 565 млн. руб. до 450 млн. руб. положительно сказалось на величине прибыли и в целом повысило ее рост на 51,1 млн. руб. Однако за счет остальных показателей произошло снижение прибыли до 10 млн. руб.:
в связи с снижением коэффициента оборачиваемости материальных оборотных средств с 2,333 до 1,964 раза прибыль уменьшилась на 39,7 млн. руб.;
снижение рентабельности реализованной продукции на 0,001276 пункта (0,1892 – 0,190476) привело к снижению прибыли на 1,4 млн. руб.
Рассчитаем соотношение ROE для 2-го и 3-го годов по формуле
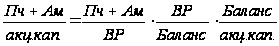 .
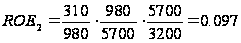
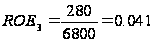
Анализ платежеспособности предприятия.
Платежеспособность предприятия означает возможность имеющимися различными платежными ресурсами своевременно погасить свои краткосрочные финансовые обязательства. Иными словами, это возможность возвращения долга.
Для проведения анализа построим аналитический баланс (таб. 7.1) для расчета коэффициентов платежеспособности (таб. 7.2).
Таблица 7.1. – Аналитический баланс для расчета коэффициентов платежеспособности
| АКТИВ | Начало года | Конец года | ПАССИВ | Начало года | Конец года |
|
Группа I Касса Расчетный счет Другие счета в банке Краткосрочные финансовые вложения |
30 20 |
40 60 |
Группа I Задолженность по оплате труда Задолженность бюджету Задолженность |
100 |
150 |
| Всего группа I | 50 | 100 | Всего группа I | 100 | 150 |
|
Группа II Готовая продукция Товары на складах Товары отгруженные Дебиторы Налоги по приобретенным ценностям |
40 60 100 |
50 270 120 |
Группа II Поставщики и подрядчики Прочие кредиторы |
350 |
450 |
| Всего группа II | 200 | 440 | Всего группа II | 350 | 450 |
|
Группа III Производственные запасы МБП НЗП РБП Другие активы |
150 |
260 |
Группа III Сроки, которые наступят не так скоро Краткосрочные кредиты банка Фонды потребления Резервы предстоящих расходов Другие пассивы |
1300 |
1300 |
| Всего группа III | 150 | 260 | Всего группа III | 1300 | 1300 |
| Всего ликвидных средств | 400 | 800 | Всего краткосрочных долгов | 1750 | 1900 |
|
Группа IV Неликвидные средства Долгосрочные активы Нематериальные активы |
5200 100 |
8300 200 |
Группа IV Собственные источники средств Долгосрочные кредиты |
3450 500 |
7200 200 |
| Всего группа IV | 5300 | 8500 | Всего группа IV | 3950 | 7400 |
| БАЛАНС | 5700 | 9300 | БАЛАНС | 5700 | 9300 |
Рассчитаем коэффициенты платежеспособности и ликвидности предприятия.
Таблица 7.2. – Оценка платежеспособности
| Показатели | На начало года | На конец года | Измен. | ||
| расчет | знач. | расчет | знач. | ||
| 1. Текущая платежеспособность | 50/100 | 0,5 | 100/150 | 0,67 | +0,17 |
|
2. Перспектив. платежеспособность Коэф. абсолютной ликвидности Промежут. коэф. ликвидности Обобщающий коэф. ликвидности |
50/1750 (50+100)/1750 (50+200+150)/1750 |
0,029 0,086 0,229 |
100/1900 (100+120)/1900 800/1900 |
0,053 0,116 0,421 |
+0,24 +0,03 +0,192 |
| 3. Критическая оценка | (400-150)/1750 | 0,143 | (800-260)/1900 | 0,284 | +0,141 |
Данные таблицы 7.2 показывают, что текущая платежеспособность на конец года выше чем на начало, и превышает нормативное значение на 77,3%. Коэффициент абсолютной ликвидности на отчетную дату составляет 0,053%, т. е. 5,3% краткосрочных заемных обязательств может быть погашено немедленно. Это низкий уровень, который значительно ниже теоретического значения 0,2. Промежуточный коэффициент ликвидности также намного ниже теоретического значения. На отчетную дату этот коэффициент возрос на 3% и составил 0,116. Общий коэффициент ликвидности (коэффициент покрытия баланса) как на начало, так и на конец периода ниже теоретической величины.
Анализ финансовой устойчивости предприятия.
Для предприятия очень важно быть финансово независимым от внешних заемных источников. Наличие собственных средств, их соотношение с заемными определяют финансовую устойчивость.
Для анализа финансовой устойчивости используется целый ряд коэффициентов, расчет которых представлен в таблице 8.
Таблица 8 – Показатели финансовой устойчивости
| Показатели | На начало года | На конец года | Изменение |
| 1. Коэффициент соотношения заемных обязательств и собственных средств | 0,652 | 0,292 | -0,36 |
| 2. Коэффициент долгосрочного привлечения заемных средств | 0,343 | 0,172 | -0,171 |
| 3. Коэффициент маневренности собственных оборотных средств | -0,536 | -0,181 | +0,355 |
| 4. Коэффициент обеспечения собственными оборотными средствами | -4,625 | -1,625 | +3 |
На каждую тысячу рублей собственных средств предприятие привлекло заемных 0,652 руб. в начале года, а на конец года 0,292. Уменьшение этого коэффициента составило 0,36 руб., что свидетельствует об уменьшении финансовой зависимости предприятия.
На начало года коэффициент долгосрочно привлеченных заемных средств равен 0,343 руб., а на конец года 0,172 руб. Уменьшение этого коэффициента составило 0,171, что свидетельствует об уменьшении доли привлечения долгосрочных кредитов на финансирование имущества предприятия.
Коэффициент маневренности собственными оборотными средствами имеет отрицательное значение, что говорит об отсутствии собственных оборотных средств в части финансирования оборотных активов. Однако имеется незначительный рост этого показателя (+0,355) , что может в дальнейшем привести к уменьшению финансовой независимости