Управление экономическим риском в предпринимательской деятельности
Вступление
На современном этапе становления рыночных отношений в Украине всё большее значение для экономики страны приобретает развитие предпринимательской деятельности.
Анализ принятого в мировой практике законодательства о предприятиях и предпринимательской деятельности показывает, что оно определяет предпринимательство как инициативную, самостоятельную деятельность граждан и их объединений, направленную на получение прибыли, осуществляемую на свой риск и под свою имущественную ответственность.
Новые условия хозяйствования, и, в частности конкурентная среда, делает любую предпринимательскую деятельность сложнопрогнозируемым процессом. Это означает, что предпринимателям, разрабатывающим стратегию и тактику организации и развития своего дела, крайне необходимы знания теории рисков, без которых эффективная предпринимательская деятельность не представляется возможной. В экономической теории и практике существует множество подходов к пониманию категории «риск». Одним из них является определение риска, как вероятность возникновения убытков или недополучения доходов по сравнению с прогнозируемым вариантом.
В условиях рыночной экономики, предпринимательская деятельность невозможна без риска, и поэтому, предпринимателю необходимо уметь оценивать степень риска и уметь управлять им, с целью его уменьшения. Одно из главных правил предпринимательской деятельности гласит: «Не избегать риска, а предвидеть его, стремясь снизить до возможно более низкого уровня». Особый интерес данная проблема вызывает в современной теории и практике Украины, что объясняется процессами трансформации в направлении построения рыночной экономики. Именно поэтому вопрос о разработке системы управления риском заслуживает особого внимания.
Целью данной дипломной работы является определение основных принципов выработки системы управления экономическим риском в условиях рыночной экономики.
А значит, задачи данной дипломной работы, можно сформулировать следующим образом:
расширение и углубление знаний о качественных и количественных свойствах экономических процессов с учётом риска как характерного фактора современной экономики;
представление методологии и методики построения, анализа экономического риска, а также экономико-математических моделей оценки возможных потерь.
оценка наиболее типовых примеров моделирования и измерения экономического риска в процессе принятия решений на основе использования соответствующего аппарата, с целью практического использования теоретических концепций при решении проблем, которые возникают в предпринимательской деятельности.
Данная дипломная работа состоит из вступления, трёх глав, выводов, списка использованных источников, приложений.
В первой главе представлено определение экономического риска в экономической теории и практике, причины его возникновения и классификация. Во второй – раскрываются принципы управления риском, приводятся методы оценки и пути снижения риска. В третьей главе проводится более детальное описание внутренних, на примере социально-политических и административно-законодательных рисков, и внешних, на примере производственных рисков, которые являются одними из наиболее актуальных в современной предпринимательской деятельности.
При написании данной дипломной работы использовались труды иностранных и отечественных экономистов-учёных, таких как: К. Татеиси, Дж.С. Милль, А.С. Пигу, А.Маршалл, О.Л.Устенко, В.М. Гранатуров и др.
Выводы
Исследования, проведенные в данной дипломной работе позволяют сделать следующие выводы:
Риск это всепроникающий феномен, то, что присуще всем рыночным субъектам. Его основные характеристики сводятся к тому, что:
риск присутствует всегда на всех этапах деятельности хозяйственных субъектов вне зависимости от сферы их функционирования, при этом отличие может состоять только лишь в его степени;
полное устранение риска невозможно в силу целого ряда причин как объективного, так и субъективного характера (например, отсутствие полной информации, постоянное развитие как непосредственно конкретного рынка, так и экономики страны в целом и т.п.)
Само по себе наличие риска, которое сопровождает деятельность предприятия, работающего в рыночных условиях, не является недостатком рыночной экономики. Более того, отсутствие риска, т.е. опасности возникновения непредсказуемых и нежелательных для предприятия последствий его собственных действий, как правило, вредит экономике, поскольку подрывает ее динамичность и эффективность.
Экономический риск, основным источником которого являются внутренняя и внешняя неопределенности, возможен по следующим основным причинам:
внезапно наступившие непредвиденные изменения во внешней среде, которые отражаются (либо могут отразиться) на деятельности предприятия (изменения цен, изменения в налоговом законодательстве, колебания валютного курса, изменения в социально-политической ситуации и т.п.);
изменения отношений предприятия с его контрагентами. Эти изменения могут быть вызваны как самим предприятием, так и контрагентами данного предприятия (возможность заключить более выгодный договор, удлинение или сокращение срока договора, более привлекательные условия деятельности, изменение ориентации партнеров, изменения в условиях перемещения товарных, финансовых и трудовых ресурсов между предприятиями и т.п.), что повлечет за собой изменения достигнутых ранее договоренностей либо отказа от них;
изменения, проходящие внутри самого предприятия, либо другие причины внутреннего происхождения (несоответствие уровня квалификации работников предприятия запланированным производственным заданиям, внезапный выход их строя основных производственных фондов и т.п.);
изменения, происходящие вследствие научно-технического прогресса, результатом чего является формирование новой системы ориентации (например, изменение отношения к ручному труду после возникновения машинного).
Основными функциями риска являются: инновационная, регулятивная, защитная и аналитическая.
Многообразие рисков в предпринимательской деятельности обусловило необходимость их классификации. В современной экономической теории их обычно классифицируют по следующим основным признакам: связь с предпринимательской деятельностью; принадлежность к стране функционирования хозяйственного субъекта; уровень возникновения; сфера происхождения; причины возникновения; степень обоснованности принятия риска; степень системности; соответствие допустимым пределам; реализация рисков; адекватность времени принятия решения реагирования на реализацию рисков; группа, анализирующая риск и принимающая решение о поведении в случае его реализации; масштаб влияния; возможность прогнозирования; степень влияния на деятельность.
Это позволяет разработать оптимальную систему управления риском, которая направлена на минимизацию возможных будущих потерь.
Управление рисками - это возможность экономической деятельности, использовать разнообразные подходы, процессы, мероприятия, которые позволяют в определенной степени прогнозировать наступление рискованного события, ситуации, и за счет управленческого взаимодействия добиваться снижения его степени влияния.
Главными задачами управления риском являются: обнаружение областей повышенного риска; оценка степени риска; анализ приемлемости данного уровня риска для предпринимателя; разработка в случае необходимости мер по предупреждению или снижению риска; в случае, когда рисковое событие произошло, принятие мер к максимально возможному возмещению причиненного ущерба.
Конкретные методы и приемы, которые используются при принятии и реализации решений в условиях риска, в значительной степени зависят от специфики предпринимательской деятельности, принятой стратегии достижения поставленных целей, конкретной ситуации и т.п.
Система управления риском прежде всего предполагает их оценку, результаты которой позволяют в дальнейшем выбрать наиболее оптимальный способ снижения рисков. Основными методами оценки риска являются метод экспертных оценок, метод дерева решений, метод сценариев, статистический, аналитический метод и т.д.
В предпринимательской деятельности наиболее часто используются следующие пути снижения рисков: создание совместных предприятий (СП); приобретение фирм, компаний с хорошо налаженной системой внедрения новых технологий; привлечение внешних конкурентов-экспертов с узкой специализацией; внедрение нововведений; максимальное использование прошлого опыта; диверсификация; лимитирование; страхование; страхование ответственности; сострахование и перестраховании; резервирование средств
При этом, для практики Украины наибольший интерес представляет создание СП; внедрение нововведений; диверсификация; страхование ответственности; перестрахование и т.д.
Важным при этом является методическая и финансовая помощь субъектам предпринимательской деятельности, чему должно содействовать государство через систему законодательства, нормативного и информационного обеспечения, создания благоприятного климата хозяйствования.
Приложение А
Таблица. Классификация рисков по определённым признакам
| № |
Классификационные признаки |
Виды рисков |
| 1. |
Связь с предпринимательской деятельностью |
Предпринимательские Не предпринимательские |
| 2. |
Принадлежность к стране функционирования хозяйственного субъекта |
Внутренние Внешние |
| 3. | Уровень возникновения |
Фирменный (микроурсвень) Отраслевой Межотраслевой Региональный Государственные Глобальный (мировой) |
| 4. |
Сфера происхождения |
Социально-политические Административно-законодательные Производственные Коммерческие Финансовые Природно-экологические Демографические Геополитические |
| 5. |
Причины возникновения |
Неопределенности будущего Недостатка информации Субъективного воздействия |
| 6. |
Степень обоснованности принятия риска |
Обоснованные Частично обоснованные Авантюрные |
| 7. | Степень системности |
Системные Несистемные (уникальные) |
| 8. |
Соответствие допустимым пределам |
Допустимые Критические Катастрофические |
| 9. | Реализация рисков |
Реализованные Нереализованные |
| 10. |
Адекватность времени принятия решения реагирования на реализацию рисков |
Предупредительные Текущие Запоздалые |
| 11. |
Группа, анализирующая риск и принимающая решение о поведении в случае его реализации |
Индивидуального решения Коллективного решения |
| 12 | Масштаб влияния |
Одноособные Многособные |
| 13. |
Возможность прогнозирования |
Прогнозируемые Частично непрогнозируемые |
| 14. |
Степень влияния на деятельность |
Отрицательные Нулевые Положительные |
Приложение Б
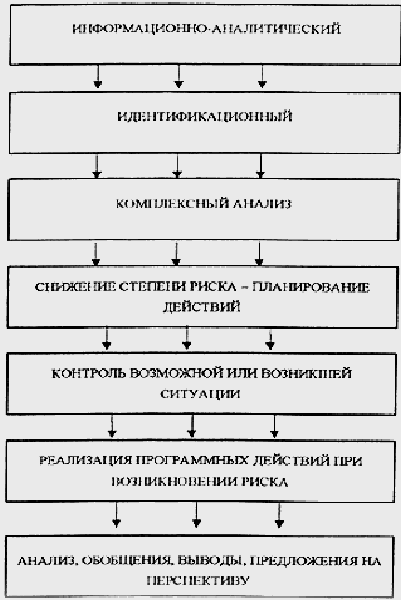
Рис. Последовательность этапов управления риском
Приложение В
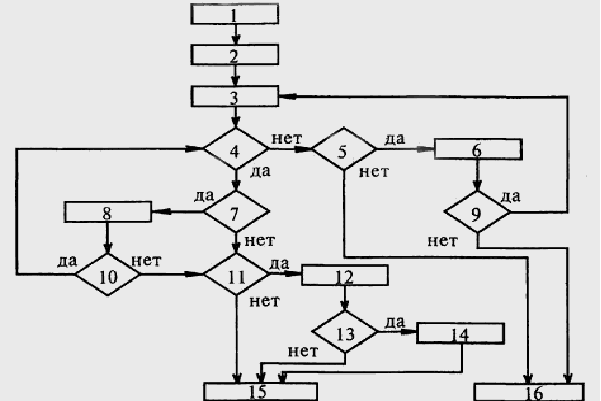
Рис. Упрощенная блок-схема процесса управления риском
|
1 сбор и обработка данных |
8 формирование и выбор вариантов увеличения риска |
|
2 качественный анализ риска |
7 оценка возможности увеличения риска |
|
3 количественная оценка риска |
9,13 оценка целесообразности снижения риска |
| 4 — оценка приемлемости риска |
10 оценка целесообразности увеличения риска |
|
5,11 — оценка возможности снижения риска |
14 — выбор варианта снижения риска |
|
6, 12 — выбор методов и формирование вариантов снижения риска |
15 — реализация проекта (принятие риска); |
|
16 — отказ от реализации проекта (избежание риска). |
Приложение Г
Таблица. Схема факторов риска
-
Факторы риска Оценка по годам 1 2 3 4 прогнозный год
ВНУТРЕННЯЯ ЭКОНОМИКА 1. Реальный прирост ВНП
* * * * * 2. Инвестиционное соотношение внутри страны
*
* * * * 3.Эффективность инвестиций
* * * * * 4. Средний уровень инфляции
* * * * * 5. Рост денежных поступлений
* * * * * 6. Уровень реального внутреннего кредита
* * * * * 7. Характеристика налогово-бюджетной политики
* * * *
* ЭКОНОМИКА СТРАНЫ-ПАРТНЕРА 8. Конкурентоспособность
* * * * * 9. Торговый баланс
* * * * *
10. Экспорт товаров и услуг
* * * * * 11. Импорт товаров и услуг
* * * * * 12. Внешнеторговое сальдо
* * * * * 13. Доля экспорта в ВНП * * * * * 14. Концентрация экспорта * * * * * 15. Импорт в страну партнера * * * * * ЗАДОЛЖЕННОСТЬ 1 б. Общая сумма задолженности страны, в т.ч.: Международному Валютному Фонду Международному Банку Реконструкции и Развития * * * * * 17. Международные резервы * * * * * 18. Стоимость услуг по внешней задолженности * * * * * 19. Доля внешней задолженности в объеме экспорта * * * * * 20. Доля внешней задолженности по услугам (выплате процентов) в общем объеме экспорта * * * * * 21. Уровень платежеспособности страны по долгам * * * * * 22. Доля международных резервов в объеме импорта * * * * * 23. Величина политического риска * * * * * 24. Уровень безработицы * * * * * 25. Рост ВНП на душу населения * * * * *
Приложение Д
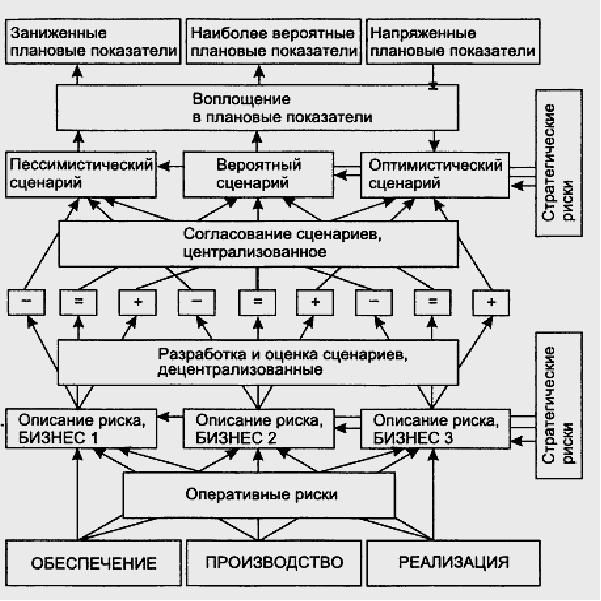
Рис. Схема воплощения рисков в плановые задания (метод сценариев)
Приложение Е
Таблица. Система оценки степени политического риска
|
Рейтинг |
Описание риска |
| PR-1 |
Риск маловероятен в кратко, средне- и долгосрочном периодах. Ситуация в стране очень стабильная и существует благоприятное отношение к выплате внешнего долга, которое вряд ли изменится. |
| PR-2 |
Не предвидится риска в кратко- и среднесрочном периодах. Долгосрочный риск трудно оценить, но перспективы не отрицательные. Существует достаточно времени для предсказания политического риска. Положительное отношение к выплате внешнего долга вряд ли изменится. |
| PR-3 |
Риск маловероятен в кратко- и среднесрочном планах. Долгосрочные перспективы не ясны, но не являются отрицательными. Есть достаточно времени для того, чтобы обнаружить политический риск. Отношение к выплате внешней задолженности положительное, но может измениться. |
| PR-4 |
Риск маловероятен в кратко- и среднесрочном периодах, но на долгосрочный период потенциально отрицательный. Достаточно времени для предсказания среднесрочного риска. Отношение к выплате внешнего долга может измениться, но вероятнее позитивное. |
| PR-5 |
Риск маловероятен в краткосрочном периоде и есть достаточно времени для защиты. Тенденция с риском в средне- и долгосрочном периодах неясна, но вероятнее всего, что она имеет отрицательный характер. Отношение к внешней задолженности неблагоприятно. |
| PR-6 |
Риск маловероятен в краткосрочном плане, но слишком мало времени для защиты. Средне- и долгосрочные перспективы — отрицательные. Отношение к выплате внешнего долга спорное. |
| PR-7 |
Риск вероятен в кратко- и среднесрочном планах. Исследования на долгосрочные перспективы показывает, что возможно улучшение из-за перемены правительства или изменения отношения к внешней задолженности. |
| PR-8 |
Риск возможен в любое время, политическая обстановка очень нестабильна и отношение к выплате внешнего долга крайне негативное. |
| PR-9 |
Риск вполне определен. Нет никакой возможности смены политического курса или отношения к внешней задолженности. |
Раздел I. Риск как экономическая категория
- Понятие риска в экономической теории
В современной экономической теории и практике риск является одной из основополагающих категорий. Это связано с тем, что именно неопределенность экономических явлений и процессов представляется распространенной характеристикой, реализация которой может привести к значительным потерям, чем к выигрышам. Актуальность данной проблемы и необходимость рационализации поведения экономических агентов обуславливают то, что вопрос неопределенности и риска является одним из основных направлений современного микроэкономического анализа.
В экономической науке основополагающими теориями экономических рисков являются: классическая и неоклассическая.
Создание классической теории экономических рисков связано с такими экономистами, как Дж. С. Милль, Н.У. Сениор, Ф.Х. Найт и др. Они выделяли в структуре предпринимательского дохода две составляющие1:
процент как долю на вложенный капитал (или заработную плату капиталиста);
плату за риск как возмещение возможного риска в предпринимательской деятельности.
Экономический риск классики рассматривают либо как возмещение возможного дохода вследствие принятого решения, либо как получение убытков (наступления неблагоприятных последствий) вследствие реализации неудачного решения. Они понимали экономический риск только как возможный ущерб вследствие экономического действия. Экономисты определяют риск, как математическое ожидание потерь. Именно ориентация экономистов данной школы на одностороннее понимание экономического риска вызывала критику ее положений и явилась причиной создания иной теории экономических рисков, получившей название неоклассической. Ее разработка связана с именами экономистов А. Маршалла, А.С. Пигу, а также экономистов скандинавской школы (Я. Магнуссен и др.)1.
Основные положения неоклассической теории экономических рисков сводятся к следующему. Экономические агенты, работающие в условиях неопределенности с прибылью как случайно-переменной величиной, должны руководствоваться двумя положениями:
размерами ожидаемой прибыли;
величиной ее возможных колебаний (отклонений от ожидаемой величины).
Поведение предпринимателя в таких условиях определяется предельной полезностью, т.е. он должен выбрать тот вариант инвестирования средств, в котором колебания прибыли будут меньшими. Из неоклассической теории риска следует, что верная прибыль всегда будет иметь большую полезность, чем прибыль ожидаемого размера, связанная с возможными колебаниями. На этом основании Маршалл сделал вывод о том, что экономический риск в целом неприемлем.
Общераспространенной теорией экономического риска является неоклассическая с теми дополнениями, которые внес известный экономист Дж. М. Кейнс. Он впервые дал подробную классификацию экономических рисков, дополнив неоклассическую теорию фактором удовольствия. Основным недостатком предыдущей неоклассической теории Дж. М. Кейнс считал недооценку склонности к азарту, часто встречающейся в практике предпринимателей. По его мнению, ради большей прибыли предприниматель, как правило, идет на больший риск.
Многоаспектность такого явления как риск обуславливает существование большого количества трактовок данного понятия. Кроме того, риск это сложное явление, имеющее множество несовпадающих, а иногда противоположных реальных основ. Это объясняет возможность существования нескольких определений понятий риска с разных точек зрения (например, с юридической, коммерческой, финансовой). Рассмотрим ряд определений риска, даваемых отечественными и зарубежными авторами:
Риск потенциальная, численно измеримая возможность потери. Понятием риска характеризуется неопределенность, связанная с возможностью возникновения в ходе реализации проекта неблагоприятных ситуаций и последствий2.
Риск – вероятность возникновения убытков или недополучения доходов по сравнению с прогнозируемым вариантом2.
Риск это неопределенность наших финансовых результатов в будущем. Дж. П. Морган определяет риск как степень неопределенности получения будущих чистых доходов3.
Риск это стоимостное выражение вероятностного события, ведущего к потерям4.
Риск шанс неблагоприятного исхода, опасность, угроза потерь и повреждений5.
Риск вероятность потери ценностей (финансовых, материальных товарных ресурсов) в результате деятельности, если обстановка и условия проведения деятельности будут меняться в направлении, отличном от предусмотренного планами и расчетами6.
Таким образом, четко заметна тесная связь таких понятий, как вероятность и неопределенность. Следовательно, чтобы наиболее точно раскрыть категорию «риск», необходимо определить «вероятность» и «неопределенность», поскольку именно эти два фактора лежат в основе рисков.
Именно вероятность представляется фундаментальным понятием для теории вероятностей и позволяет количественно сравнивать события по степени их возможности. Вероятностью события является определенное число, которое тем больше, чем более возможно событие.
Вероятность это возможность получения определенного результата, и очевидно, что более вероятным считается то событие, которое происходит чаще. Таким образом, в первую очередь понятие вероятности связано с опытным, практическим понятием частоты события7.
В качестве единицы измерения риска принимают вероятность достоверного события, т.е. такого события, которое в результате какого-либо опыта, процесса деятельности непременно должно произойти. Примером такого события может служить факт получения дохода при реализации продукции, поскольку невозможна такая ситуация, когда предприятие продавало бы продукцию, не имея на нее цены (в конце концов, цена может быть нулевой, в таком случае и доход будет нулевым).
Выделяют субъективную и объективную вероятность. Концепция объективных вероятностей строится на интерпретации понятия вероятности как предельного значения частоты при бесконечно большом числе экспериментов, и оценка вероятности производится посредством вычисления частоты, с которой происходит данное событие. Например, частота возникновения некоторого уровня потерь в процессе реализации проекта может быть рассчитана по формуле1:
f (A)=n(A)/n,
где f частота возникновения некоторого уровня потерь;
n(А) число случаев наступления этого уровня потерь;
n общее число случаев в статистической выборке, включающее как успешно осуществленные, так и неудавшиеся инвестиционные проекты.
Точность измерения объективных вероятностей зависит от объема статистических данных и возможности их использования для будущих событий, то есть от сохранения условий, в которых происходили прошлые события.
Вместе с тем, во многих случаях при принятии решений статистические данные о частотах появления ситуации весьма малы по объему либо вообще отсутствуют. Поэтому используется второй путь измерения вероятностей ситуации, основанный на субъективных измерениях лица принимающего решение. В связи с этим измеряемые таким путем вероятности называют субъективными. При определении субъективных вероятностей на первое место выступает мнение субъекта, отражающее состояние его информационного фонда. Иначе говоря, субъективная вероятность определяется на основе предположения, основывающегося на суждении или личном опыте оценивающего (эксперта), а не на частоте, с которой подобный результат был получен в аналогичных условиях. Отсюда широкое варьирование субъективных вероятностей, которое объясняется широким спектром различной информации или различных возможностей оперирования с одной и той же информацией. Субъективные вероятности при выполнении некоторых предположений обладают свойствами обычных объективных вероятностей. Поэтому с ними можно производить обычные операции, определяемые в теории вероятностей.
Зависимость от объемов исходной информации с одной стороны и зависимость от субъекта с другой – все это ведет к тому, что к вероятностной ситуации добавляется неопределенность.
Условия неопределенности, имеющие место в экономической деятельности, являются предметом исследования и объектом постоянного наблюдения экономистов самых различных профилей, а также специалистов других областей (юристов, социологов, политологов и т.п.). Такой комплексный подход к изучению данного явления связан с тем, что хозяйственные субъекты в процессе своего функционирования испытывают зависимость от целого ряда условий. Данные условия зависимости можно классифицировать по месту их возникновения на:
социально-политические;
административно-законодательные;
производственные;
коммерческие;
финансовые.
Ориентация Украины на построение экономики рыночного типа означает появление самых различных видов неопределенности для всех субъектов ее хозяйственной деятельности. Существует несколько возможных подходов классификации неопределённости, из которых наиболее широко применим подход её характеристики с точки зрения вероятности наступления события.
По уровню вероятности наступления событий необходимо выделить три основных вида неопределенности:
полная неопределенность;
частичная неопределенность;
полная определенность.
Полная неопределенность — это такой вид неопределенности, который характеризуется близкой к 0 прогнозируемостью наступления события. Математически это выглядит следующим образом1:
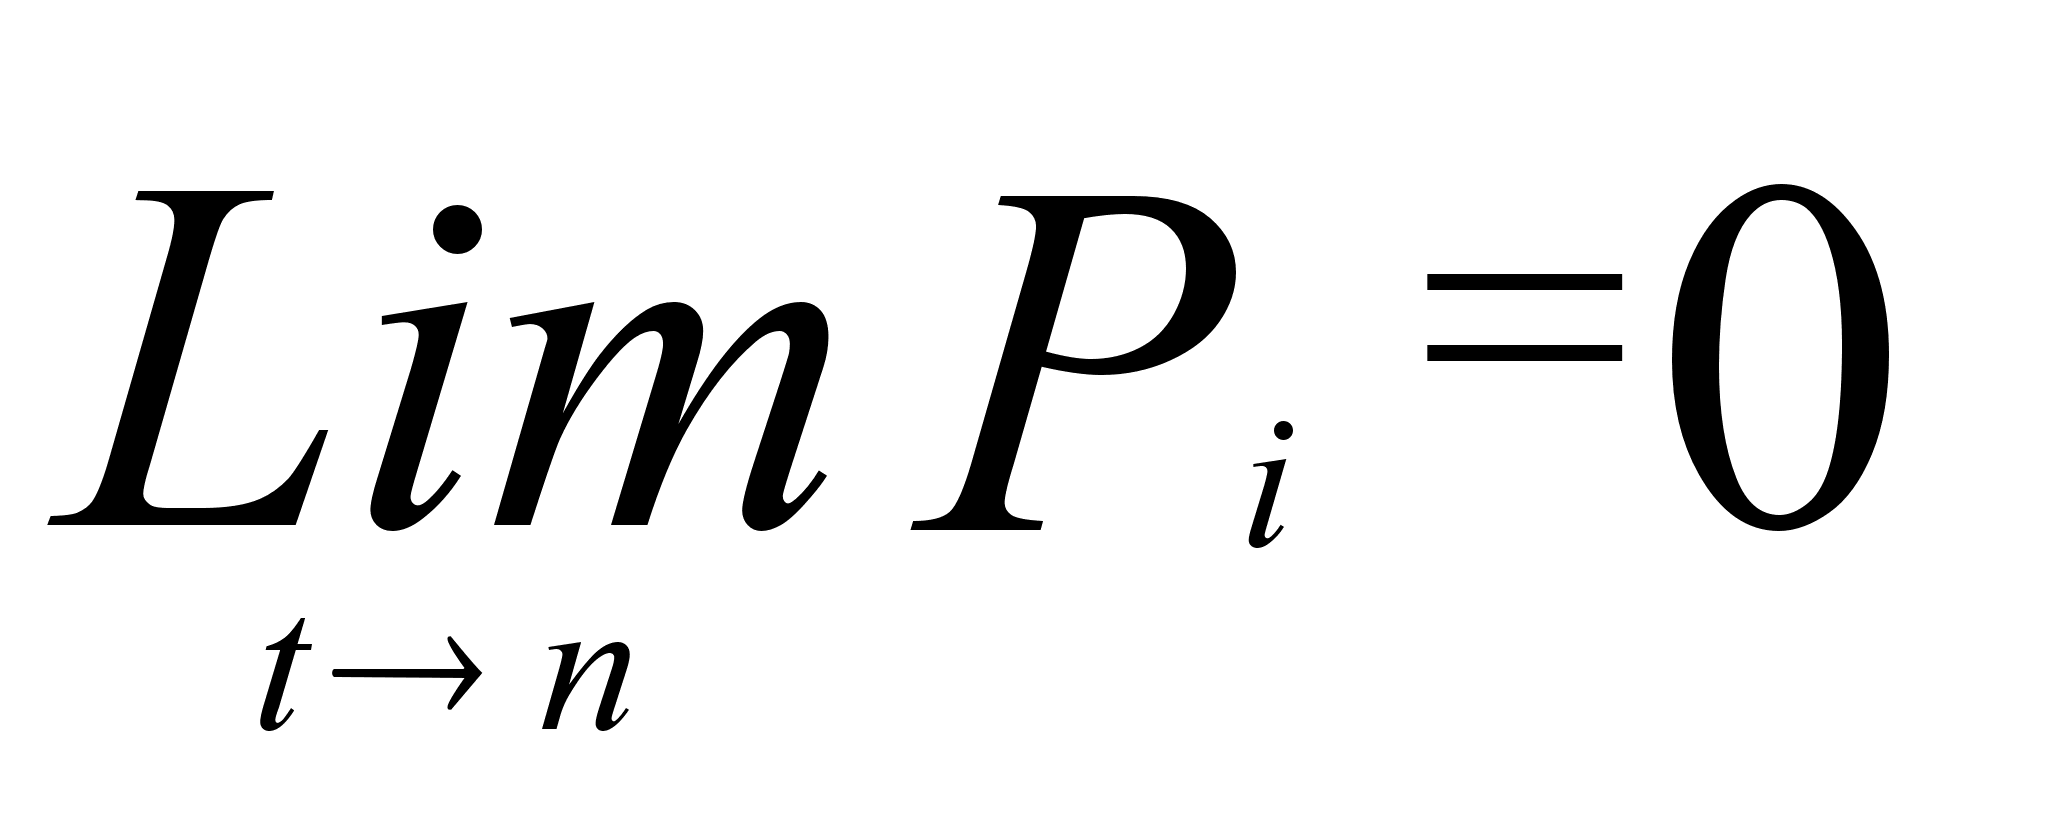

где: Рi прогнозируемость наступления события i;
t время;
n конечное время прогнозирования события.
Таким образом, в условиях полной неопределенности субъекты предпринимательской деятельности полностью лишены возможности каким бы то ни было способом прогнозировать как перспективы своего собственного развития, так и рынка в целом.
Частичная неопределенность это такой вид неопределенности, который характеризуется тем, что вероятность наступления события, и степень его прогнозируемости находится в пределах от 0 до 12:
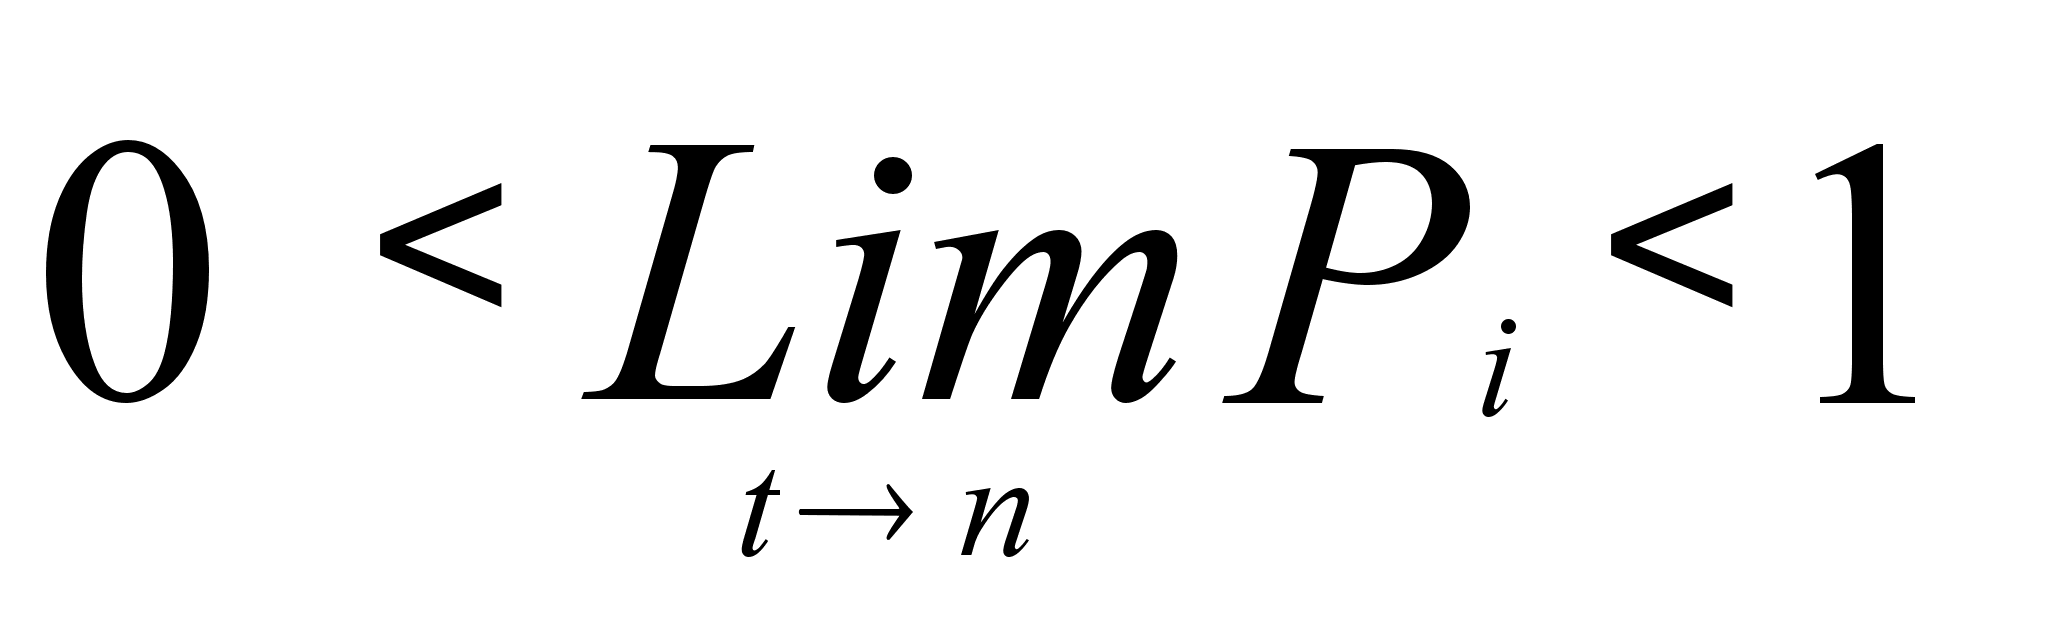

Полная определенность — характеризуется близкой к 1 прогнозированностью наступления событий3, т.е.:
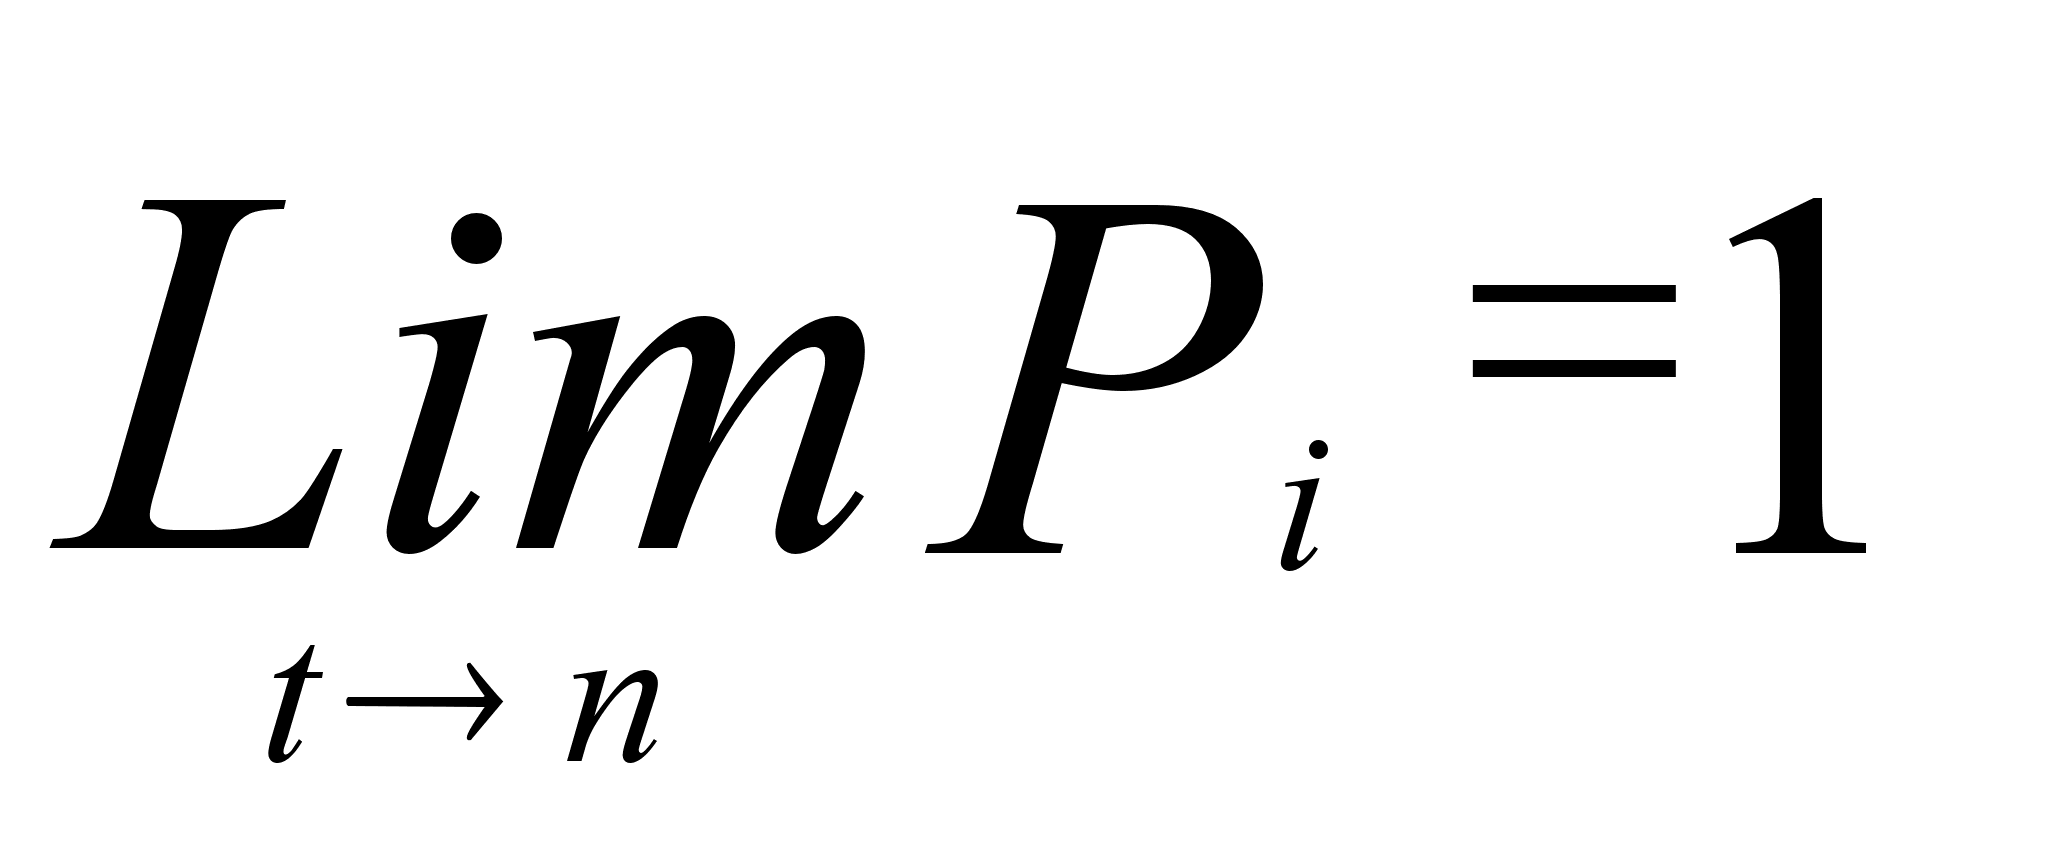

Полная определенность, являясь противоположностью полной неопределенности, дает возможность субъектам хозяйственной деятельности со 100% вероятностью прогнозировать не только свою стратегию на рынке, а и его собственное поведение, тенденции развития и т.п.
Так же неопределенность можно классифицировать в зависимости от информации и формы этой информации, которой располагает субъект при принятии решений – начиная с полного отсутствия информации и заканчивая проблемами логического позитивизма:
неизвестность (незнание);
физическая неопределенность;
недостоверность (неполнота, недостаточность, неадекватность, расплывчатость);
неоднозначность;
лингвистическая неопределенность.
Важным при оценке неопределенности является выявление причины ее возникновения, их можно объединить в несколько основных групп:
недетерминированность процессов, проходящих в обществе в целом, и в экономической жизни в частности. При этом недетерминированность является следствием отсутствия возможности полного их предсказания и прогнозирования.
отсутствие полной информации при планировании поведения рыночного субъекта, либо ее субъективный анализ.
влияние субъективных факторов на результаты проводимых анализов (уровень квалификации работников, проводящих анализ; величина временного пространства анализируемого периода и т.п.).
Таким образом, независимо от желания, начиная свою деятельность, а значит, вступая в рынок, любому экономическому агенту придется иметь дело с неопределенностью и, как следствие этого, испытывать на себе на протяжении всей деятельности влияние тех видов рисков, которые присущи данной экономике и данному направлению деятельности.
Итак, риск как экономическая категория описывает вероятность потерь в результате неопределенности, что может привести к наступлению непредвиденных или неблагоприятных для экономической деятельности обстоятельств. В общем виде можно определить, что риск, во-первых, это возможный ущерб (финансовых, материальных и иных потерь) от реализации принятого решения и во-вторых, риск получения дохода или прибыли от реализации решения.
Необходимо различать более широкое понятие общего риска и частное понятие экономического (предпринимательского) риска. Экономический риск проявляется при принятии хозяйственных решений в условиях неопределенности и представляет совокупность экономических, политических, экологических, моральных и других последствий, которые могут произойти в результате осуществления этого решения1.
Для раскрытия содержания экономического риска обычно используют термины «ситуация риска» и «осознание риска». Каждый индивидуум в процессе хозяйственной деятельности сталкивается с ситуациями, которые не имеют однозначного решения. Неопределенная ситуация требует выбора нескольких решений, имеющих различную вероятность осуществления. Таким образом, необходимость принятия одного из нескольких решений в неопределенной обстановке обозначается понятием «ситуация риска». Если индивидуум при этом понимает, что он столкнулся с ситуацией риска, то факт такого понимания обозначает понятие осознания риска. Осознание подобной ситуации позволяет разрешить неопределенность путем принятия одного из вариантов решений.
Понятие экономического риска включает не только наличие рисковой ситуации и ее осознание, но и принятие решения на основе количественного и качественного анализа риска. Таким образом, сущность экономического риска предполагает принятие решений, отвечающих критериям оценки риска.
Наиболее удачным определением экономического риска является его трактовка как деятельности субъектов хозяйственной жизни, связанной с преодолением неопределенности в ситуации неизбежного выбора, в процессе которой имеется возможность оценить вероятности достижения желаемого результата, неудачи и отклонения от цели, содержащиеся в выбираемых альтернативах1.
Риск это всепроникающий феномен, то, что присуще всем рыночным субъектам. Его основные характеристики сводятся к тому, что:
риск присутствует всегда на всех этапах деятельности хозяйственных субъектов вне зависимости от сферы их функционирования, при этом отличие может состоять только лишь в его степени;
полное устранение риска невозможно в силу целого ряда причин как объективного, так и субъективного характера (например, отсутствие полной информации, постоянное развитие как непосредственно конкретного рынка, так и экономики страны в целом и т.п.)
Само по себе наличие риска, которое сопровождает деятельность предприятия, работающего в рыночных условиях, не является недостатком рыночной экономики. Более того, отсутствие риска, т.е. опасности возникновения непредсказуемых и нежелательных для предприятия последствий его собственных действий, как правило, вредит экономике, поскольку подрывает ее динамичность и эффективность.
Таким образом, можно обобщить, что в экономической теории под "риском" принято понимать вероятность потери рыночным субъектом части доходов в результате осуществления определённой производственной или финансовой деятельности. Такое понимание сущности риска, не является достаточно полным и должно быть дополнено тем, что риск представляет собой ситуативную характеристику деятельности любого рыночного субъекта, что является следствием неопределенности в его внутренней и внешней среде, и при его реализации для данного субъекта наступают неблагоприятные последствия. Такое понимание сущности риска является пониманием в широком смысле слова, т.е. любой рыночный субъект, будь-то независимый индивидуум либо предприятие, вынуждены работать в условиях риска.
Кроме употребления данного понятия в широком смысле, целесообразным является и его более узкое использование. При этом под риском следует понимать вероятность несения предприятием потерь в результате проведения предпринимательской деятельности. Таким образом, риск в узком смысле представляет собой экономический риск1.
В наиболее общем виде экономический риск, основным источником которого являются внутренняя и внешняя неопределенности, возможен по следующим основным причинам2:
внезапно наступившие непредвиденные изменения во внешней среде, которые отражаются (либо могут отразиться) на деятельности предприятия (изменения цен, изменения в налоговом законодательстве, колебания валютного курса, изменения в социально-политической ситуации и т.п.);
изменения отношений предприятия с его контрагентами. Эти изменения могут быть вызваны как самим предприятием, так и контрагентами данного предприятия (возможность заключить более выгодный договор, удлинение или сокращение срока договора, более привлекательные условия деятельности, изменение ориентации партнеров, изменения в условиях перемещения товарных, финансовых и трудовых ресурсов между предприятиями и т.п.), что повлечет за собой изменения достигнутых ранее договоренностей либо отказа от них;
изменения, проходящие внутри самого предприятия, либо другие причины внутреннего происхождения (несоответствие уровня квалификации работников предприятия запланированным производственным заданиям, внезапный выход их строя основных производственных фондов и т.п.);
изменения, происходящие вследствие научно-технического прогресса, результатом чего является формирование новой системы ориентации (например, изменение отношения к ручному труду после возникновения машинного).
Постоянно осуществляемый обмен информацией между предприятием и внешней средой способен свести до минимума неопределенность в деятельности предприятия. В свою очередь, на основании данного аналитического материала может быть выявлено соответствие между политикой, проводимой предприятием, и потребностями рынка, а также изменениями, проходящими на нём. Другими словами, хозяйственный субъект может быть готов к рискам, которые он принимает, либо иметь возможность отвергнуть тот или иной риск.
Как и любая экономическая категория, экономические (предпринимательские) риски выражают свою сущность в функциях. Наиболее общепринятыми считаются четыре функции: инновационная, регулятивная, защитная и аналитическая1.
Инновационную функцию хозяйственный риск выполняет, стимулируя поиск нетрадиционных решений проблем, стоящих перед предпринимателем. Анализ зарубежной литературы показывает2, что в международной хозяйственной практике накопился положительный опыт инновационного рискового хозяйствования. Большинство фирм, компаний добиваются успеха, становятся конкурентоспособными на основе инновационной экономической деятельности, связанной с риском. Рисковые решения, рисковый тип хозяйствования приводят к более эффективному производству, от которого выигрывают и предприниматели, и потребители, и общество в целом.
Регулятивная функция имеет противоречивый характер и выступает в двух формах: конструктивной и деструктивной. Риск предпринимателя, как правило, ориентирован на получение значимых результатов нетрадиционными способами. Тем самым он позволяет преодолевать консерватизм, догматизм, косность, психологические барьеры, препятствующие перспективным нововведениям. В этом проявляется конструктивная форма регулятивной функции предпринимательского риска.
Конструктивная форма регулятивной функции риска заключается в том, что способность рисковать — один из путей успешной деятельности предпринимателя. Однако риск может стать проявлением авантюризма, субъективизма, если решение принимается в условиях неполной информации, без должного учета закономерностей развития явления. В этом случае риск выступает в качестве дестабилизирующего фактора. Следовательно, хотя риск и «благородное дело», но не любые решения целесообразно реализовывать на практике, они должны быть обоснованными, иметь взвешенный, разумный характер.
К. Татеиси в своей работе «Вечный дух предпринимательства», вводит такое понятие как «разумный риск». Он пишет: "Когда