Управление экономическим риском в предпринимательской деятельности
Защитная
функция риска
основывается
на утверждении,
что если
риск
– нормальное
явление для
предпринимательской
деятельности,
то должно быть
терпимое отношение
к неудачам.
Защитная
функция риска
также имеет
два аспекта:
историко-генетический
и социально-правовой.
Первый аспект объективно связан с тем, что для страхования рисков отдельные индивидуумы и хозяйственные организации вынуждены создавать средства защиты от негативных явлений, стихийных бедствий и т.д. в форме страховых (резервных) фондов, фондов риска, финансовых резервов предприятий.
Основное содержание социально-правового аспекта защитной функции риска состоит в необходимости обеспечения права на хозяйственный риск и закрепления его в законодательном порядке как категории правомерности экономического риска. Такая категория права предусмотрена в хозяйственном законодательстве большинства зарубежных стран и регламентирует экономические гарантии, исключающие в случае неуспеха наказание работника, пошедшего на обоснованный риск. Эти гарантии вообще рассматриваются как необходимое условие для предпринимателя на обоснованный риск. В нашем законодательстве понятие правомерности экономического риска и необходимые в этом случае гарантии пока отсутствуют, что сдерживает применение обоснованных рисковых решений в хозяйственной практике, а также размывает границы ответственности за последствия решений, принятых в результате бесхозяйственности и некомпетентности руководителей.
Следует выделить еще аналитическую функцию предпринимательского риска, которая связана с тем, что наличие риска предполагает необходимость выбора одного из возможных вариантов решений, в связи, с чем предприниматель в процессе принятия решения анализирует все возможные альтернативы, выбирая наиболее рентабельные и наименее рисковые. В зависимости от конкретного содержания ситуации риска альтернативность обладает различной степенью сложности и разрешается различными способами. В простых ситуациях, например, при заключении договора поставки сырья, предприниматель опирается, как правило, на интуицию и прошлый опыт. Но при оптимальном решении той или иной сложной производственной задачи, например, принятии решения о вложении инвестиций, необходимо использовать специальные методы анализа.
Рассматривая функции экономического (предпринимательского) риска, следует еще раз подчеркнуть, что, несмотря на значительный потенциал потерь, который несет в себе риск, он является и источником возможной прибыли. Поэтому основная задача предпринимателя не отказ от риска вообще, а выборы решений, связанных с риском на основе объективных критериев, а именно: до каких пределов может действовать предприниматель, идя на риск.
В определенной степени чувствительность к риску фирмы, имеющей большой капитал или выпускающей многономенклатурную продукцию, будет ниже, чем у небольшой фирмы. Но, с другой стороны, небольшая коммерческая организация является более гибкой и мобильной при изменении рыночной ситуации.
- Причины возникновения экономического риска
Существуют три основные точки зрения, признающие или субъективную, или объективную, или субъективно-объективную природу риска. При этом преобладает последняя — субъективно-объективная природа риска.
Риск связан с выбором определенных альтернатив, расчетом вероятностей их исхода — в этом его субъективная сторона. Помимо этого, она проявляется и в том, что люди неодинаково воспринимают одну и ту же величину экономического риска в силу различия психологических, нравственных, идеологических ориентаций, принципов, установок и т.д.
Однако риск имеет и объективную сторону. Объективное существование риска обусловливает вероятностная сущность многих природных, социальных и технологических процессов, многовариантность материальных и идеологических отношений, в которые вступают субъекты социально-экономической жизни. Объективность риска проявляется в том, что это понятие отражает реально существующие в жизни явления, процессы, стороны деятельности. Причем риск существует независимо от того, осознают ли его наличие или нет, учитывают или игнорируют его.
Субъективно-объективная природа риска определяется тем, что он порождается процессами, как субъективного характера, так и такими, существование которых, в конечном счете, не зависит от воли и сознания человека.
Таким образом, основными источниками риска являются:
Спонтанность природных процессов и явлений, стихийные бедствия. Проявления стихийных сил природы — землетрясения, наводнения, бури, ураганы, а также отдельные неприятные природные явления — мороз, гололед, град, гроза, засуха и др. могут оказать серьезное отрицательное влияние на результаты предпринимательской деятельности, стать источником непредвиденных затрат.
Случайность. Вероятностная сущность многих социально-экономических и технологических процессов, многовариантность материальных отношений, в которые вступают субъекты предпринимательской деятельности, приводят к тому, что в сходных условиях одно и то же событие происходит неодинаково, т.е. имеет место элемент случайности. Это предопределяет невозможность однозначного предвидения наступления предполагаемого результата.
Весьма заметное и не всегда предсказуемое влияние на результаты предпринимательской деятельности оказывают:
различного рода аварии — пожары, взрывы, отравления, выбросы атомных и тепловых электростанций и т.п.;
выход из строя оборудования;
несчастные случаи на транспорте, производстве и многое другое.
Как показывает практика, несмотря на принимаемые обществом меры, направленные на уменьшение вероятности их появления и снижение величины причиняемого ими ущерба, указанные выше случайные события остаются возможными, их не могут исключить самые дорогостоящие инженерно-технические меры.
Наличие противоборствующих тенденций, столкновение противоречивых интересов.
Проявление этого источника риска весьма многообразно от войн и межнациональных конфликтов, до конкуренции и простого несовпадения интересов. В борьбе за покупателя конкуренты могут увеличить номенклатуру выпускаемой продукции, улучшить ее качество, уменьшить цену и т.п. Существует недобросовестная конкуренция, при которой один из конкурентов усложняет другому осуществление предпринимательской деятельности незаконными, нечестными действиями, включая подкуп должностных лиц, опорочивание конкурента, нанесение ему прямого ущерба.
Наряду с элементами противодействия может иметь место простое несовпадение интересов, которое также способно оказывать негативное воздействие на результаты предпринимательской деятельности. Например, как показывают исследования1, разные группы, участвующие в инновационном процессе, могут занимать различные, подчас противоположные позиции по отношению к своей роли к ней — инициативы, содействия, бездействия или противодействия. Позицию инициативы — разработчики, содействия — проектировщики, бездействия — пользователи. И, наконец, изготовители часто оказывают противодействие, т.к. перестройка технологических и др. процессов, требуемая нововведением, не всегда достаточным образом обеспечивается организационно-экономическими и техническими мероприятиями, соответствующими стимулами. Наличие коррумпированных структур в управленческом аппарате создает реальные возможности для яростного сопротивления, для появления особенно жестких форм противодействия, вплоть до покушения на жизнь и здоровье тех, кто пытается бороться с такими антиобщественными явлениями.
Таким образом, наличие противодействующих и противоборствующих тенденций в общественно-экономическом развитии вносит в социально-экономическую жизнь элементы неопределенности, создает ситуации риска.
На процесс воспроизводства неопределенности и риска оказывает воздействие вероятностный характер НТП. Общее направление развития науки и техники, особенно на ближайший период, может быть предсказано с известной точностью. Однако заранее во всей полноте определить конкретные последствия тех или иных научных открытий, технических изобретений практически невозможно. Технический прогресс неосуществим без риска, что обусловлено его вероятностной природой, поскольку затраты и особенно результаты растянуты и отдалены во времени, они могут быть предвидены лишь в некоторых, обычно широких пределах.
Существование неопределенности связано также с неполнотой, недостаточностью информации об объекте, процессе, явлении, по отношению к которому принимается решение, с ограниченностью человека в сборе и переработке информации, с постоянной изменчивостью этой информации.
Процесс принятия решений предполагает наличие достаточно полной и правильной информации. Эта информация включает осведомленность: о наличии и величине спроса на товары и услуги, на капитал; о финансовой устойчивости и платежеспособности клиентов, партнеров, конкурентов; о ценах, курсах, тарифах, дивидендах; о возможностях оборудования и новой техники; о позиции, образе действий и возможных решениях конкурентов и др. Однако на практике такая информация часто бывает разнородной, разнокачественной, неполной или искаженной.
Так, например, источником информации о производительности оборудования могут служить проектные, нормативные или фактические данные. Большинство из них являются укрупненными, усредненными, и между ними имеются значительные расхождения. Кроме того, многие компании намеренно искажают информацию для того, чтобы ввести в заблуждение конкурентов.
Таким образом, чем ниже качество информации, используемой при принятии решений, тем выше риск наступления отрицательных последствий такого решения.
К источникам, способствующими возникновению неопределенности и риска, относятся также:
ограниченность, недостаточность материальных, финансовых, трудовых и др. ресурсов при принятии и реализации решений;
невозможность однозначного познания объекта при сложившихся в данных условиях уровне и методах научного познания;
относительная ограниченность сознательной деятельности человека, существующие различия в социально-психологических установках, идеалах, намерениях, оценках, стереотипах поведения.
Элементы риска и неопределенности в хозяйственную деятельность вносят также:
необходимость выбора новых инструментов воздействия на экономику в условиях перехода от экстенсивных к интенсивным методам развития;
несбалансированность основных компонентов хозяйственного механизма: планирования, ценообразования, материально-технического снабжения, финансово-кредитных отношений.
- Классификация рисков
Субъекты предпринимательской деятельности, которые в процессе своего функционирования испытывают влияние различных видов рисков, могут управлять им. Это означает, что есть возможность использовать разнообразные мероприятия, которые позволяют в определенной степени прогнозировать наступление рискового события и принимать меры к снижению его степени1.
Эффективность организации управления рисками во многом определяется идентификацией его местоположения в общей системе классификации. Наиболее часто встречаемая классификация рисков проводится по следующим признакам2: уровень возникновения, по сфере происхождения, по степени обоснованности их принятия, по соответствию допустимым пределам, а также по характеру происхождения рисков (степени их системности). Однако, на наш взгляд, данная классификация может быть не только дополнена целым радом признаков, а и расширена внутри некоторых из них, что позволит повысить эффективность управления фирмой вообще и в условиях кризисных ситуаций, в частности.
Итак, риски могут быту классифицированы по следующим признакам (См. Приложение А):
По степени их связи с предпринимательской деятельностью. Классификация рисков от их связи с предпринимательской деятельностью обусловлена теми отличиями, которые существуют между различными видами деятельности, которую могут проводить субъекты хозяйствования. Суть данного положения состоит в том, что не всякая деятельность рыночного субъекта является предпринимательской. Как известно, под предпринимательством понимается самостоятельная инициативная хозяйственно-финансовая деятельность граждан с целью получения прибыли (дохода) и осуществляемая от своего имени и под свою собственную имущественную ответственность либо же от имени и под ответственность юридического лица — предприятия (фирмы). В экономике существует достаточное количество фирм (организаций и частных лиц), которые работают не за прибыль (доход), а имеют совершенно другие цели. Такие организации в экономической литературе часто называются не прибыльные организации. Примером таких организаций могут служить добровольные общества содействия различным общественным движениям, многие научно-исследовательские центры, учебные заведения и т.п. Однако отказ от получения прибыли еще не означает, что данные организации не испытывают в процессе своей деятельности влияния рисков. В связи с этим целесообразным является выделение риска при проведении предпринимательской деятельности пли просто предпринимательского риска и непредпринимательского.
По принадлежности к стране функционирования хозяйственного субъекта риски могут быть разделены на:
внутренние риски, которые возникают в определенной стране и оказывают влияние на деятельность только ее хозяйственных субъектов;
внешние риски, источник происхождения которых для внутренних производителей находится за пределами их собственной страны.
По уровню возникновения риски могут быть классифицированы на:
риски, возникающие на микроуровне, т.е. непосредственно на предприятии либо у частных лиц;
риски отраслевого происхождения, которые возникают у целой группы предприятий, относящихся к определенной отрасли и, соответственно, оказывающих влияние на всю отрасль;
риски межотраслевого происхождения, наличие которых обусловлено влиянием и зависимостью отдельных отраслей и сфер экономической деятельности между собой;
региональные риски, которые могут возникать из-за наличия специфики развития и управления отдельными регионами внутри страны;
государственные риски, которые возникают на макроуровне и оказывают влияние на все хозяйственные субъекты данной страны;
глобальные (мировые) риски, которые возникают в экономике нескольких стран или всего мирового сообщества, оказывая воздействие при этом на деятельность хозяйственных субъектов этих стран. Наиболее часто данные риски могут быть представлены геополитическими рисками (например, изменение мирового равновесия, глобальные экологические и демографические проблемы и т.п.).
По сфере происхождения. Данный признак классификации позволяет объединить риски в укрупненные группы в зависимости от того, в какой сфере они возникают, что даст возможность более детально исследовать причины их возникновения и прогнозировать последствия их влияния на макро и микросреду.
По своей структуре риски, согласно данной классификации, состоят из:
социально-политических происхождение которых базируется на возможности возникновения непредвиденных ситуаций в случае изменения осуществляемого государством политического курса, а также возможного введения в действие незапланированных ранее социальных программ либо других действий, которые в основе своего происхождения имеют социальную сферу (например, забастовки, изменение психологического настроя в обществе и т.д.);
административно-законодательных — которые возникают в случае реализации незапланированных административных ограничений хозяйственной деятельности рыночных субъектов, а также изменений в законодательстве (увеличение налоговых ставок, запрет на занятие определенным видом деятельности и т.д.);
производственных — связанных с производством продукции (товаров, услуг), с осуществлением любых видов производственной деятельности (снижение предполагаемых объемов производства, рост затрат на производство продукции и т.д.);
коммерческих возникающих в процессе реализации товаров и услуг, произведенных или закупленных предприятием (снижение объемов реализации вследствие изменения конъюнктуры, повышение закупочной цены товаров, непредвиденное снижение объема закупок, потери товара в процессе обращения и т.д.). Следует отметить, что данная группа рисков может быть как самостоятельной (в том случае, если речь идет об организации, основным видом деятельности которой является коммерция), так и в составе производственных рисков (в том случае если коммерческие риски возникают у предприятий, занимающихся производственной деятельностью, в процессе ее обеспечения. Например, реализация произведенной продукции, снабжение предприятия сырьем и материалами и т.д.);
финансовых которые возникают в сфере отношений предприятия с банками и другими финансовыми институтами, а также связаны с невыполнением субъектом экономической деятельности своих финансовых обязательств (просрочка платежей, нарушение сроков возвращения кредитов и т.д.). Кроме того, данная группа рисков может являться следствием изменений, происходящих в целом в финансовой системе (например, инфляционные процессы и т.д.);
природно-экологических возникающих вследствие зависимости человека и в целом общественного производства от природно-климатических условий (например, большее по сравнению с обычным, количество осадков, и как следствие этого, снижение урожая сельскохозяйственных культур и т.д.), а также и обратной связи между общественным производством и окружающей средой (неблагоприятное воздействие вредных производств на здоровье людей и т.д.);
демографических которые возникают вследствие изменения демографической ситуации. Особенностью данных рисков является то, что они могут существовать как в форме самостоятельных рисков, так и являться причинами для возникновения других рисков (например, снижение продолжительности жизни населения может явиться следствием возникновения такого риска, который связан с реализацией продукции предприятий, ориентирующихся на достаточно старое население и т.п.);
геополитических глобального характера, таких как мировая миграция рабочей силы, появление болезней, грозящих жизни всего человечества и т.п.
По причинам возникновения могут быть выделены несколько групп риска:
риск, вызванный неопределенностью будущего, т.е. той обычной неопределенностью, которая характерна для функционирования всех субъектов рынка, и как следствие этого — сложностью в прогнозировании их поведения. Неопределенность будущего может быть вызвана как наличием неопределенности в функционировании экономической системы самого предприятия либо его ближайшего окружения (например, партнеров), так и неопределенностью окружающей среды (например, экономики страны в целом);
риск, вызванный недостатком информации для принятия решений, который связан с объективной невозможностью учёта и рассмотрения всех параметров, необходимых для принятия производственно-хозяйственных решений;
риск, вызванный личностными субъективными факторами, группы, анализирующей риск (их собственным пониманием анализируемых процессов, уровнем квалификации, соотношением количества времени, необходимого для качественного и всестороннего анализа, и предоставленный дня этого временем и т.п.).
По степени обоснованности принятия риска. Необходимость выделения данного классификационного признака обусловлена спецификой поведения предприятия при воздействии на него рисков с различными степенями обоснованности и как следствие этого — соотношение возможных результатов с затратами, необходимыми для их достижения. По данному признаку все риски могут быть сгруппированы в следующие группы:
обоснованные риски это такой вид рисков, который предприятие решает принять на себя, при этом их влияние на его деятельность будет минимальным. Таким образом, в ходе анализа абсолютно (т.е. относительно самого предприятия и внутри конкретного вида деятельности) и относительно (т.е. в сравнении с другими возможными видами деятельности и другими предприятиями) даётся аналитическая оценка прогнозируемых результатов и возможных затрат с учетом потерь;
частично обоснованные — это такой вид рисков, которые принимаются или предполагаются к приёму предприятием при равенстве результатов и затрат. Таким образом, вероятность наступления неблагоприятного события настолько велика, что в случае его наступления хозяйственный субъект может получить нулевой эффект;
авантюрные риски — содержащие значительную вероятность недостижения поставленной цели. Таким образом, хозяйственный субъект, принимающий авантюрный риск, действует без учёта реальных сил, условий и возможностей в расчёте на случайный успех.
По степени системности риски классифицируются на:
несистемные (уникальные риски) — это такие, степень которых, а следовательно, и их влияние на результаты деятельности предприятия могут быть снижены (например, при помощи производственной или финансовой диверсификации). Таким образом, это те риски, которые не присущи данной системе и их степень может быть сведена до возможного минимума (т.е. до нуля);
системные это такой вид рисков, степень которых не может быть снижена, и их наличие обусловлено самой системой. Эти риски обязательно существуют в экономике, их можно предусмотреть и оценить, но снизить их степень невозможно. Таким образом, они являются обязательным атрибутом деятельности любого хозяйственного субъекта. С точки зрения теории эффективного управления фирмой, данная группа рисков представляет собой тот максимальный набор рисков, превышение которого означает снижение эффективности деятельности организации. Однако достичь того, чтобы предприятие в своей деятельности соприкасалось только с этими рисками, не всегда возможно из-за целого ряда ограничений как объективного, так и субъективного характера (ресурсные ограничения, субъективность информации, используемой при составлении прогнозов и т.п.). Поэтому в большинстве случаев предприятия принимают на себя всю группу системных рисков плюс какую-то часть уникальных рисков.
По соответствию допустимым пределам риски подразделяются на:
допустимые риски — предполагают уровень риска в пределах его среднего уровня, т.е. среднего по отношению к другим видам деятельности и к другим хозяйственным субъектам.
Таким образом, в том случае, если1:
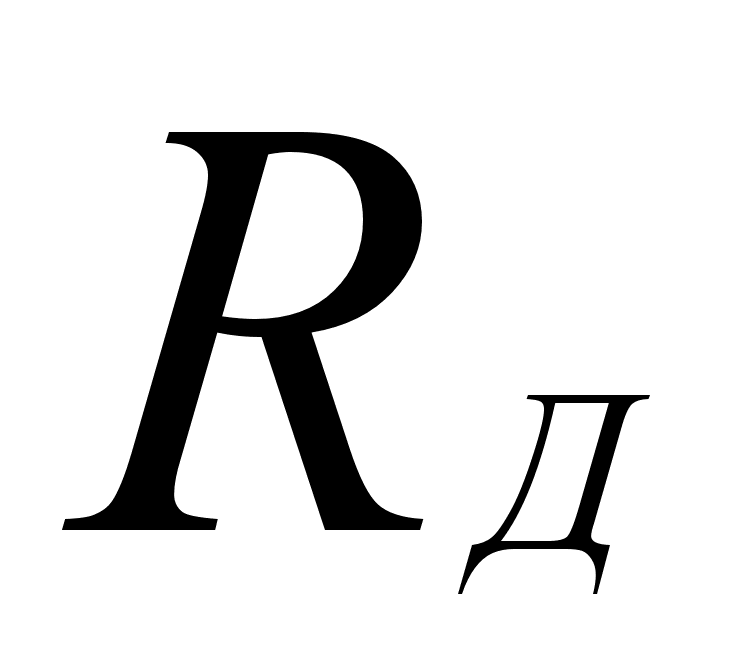

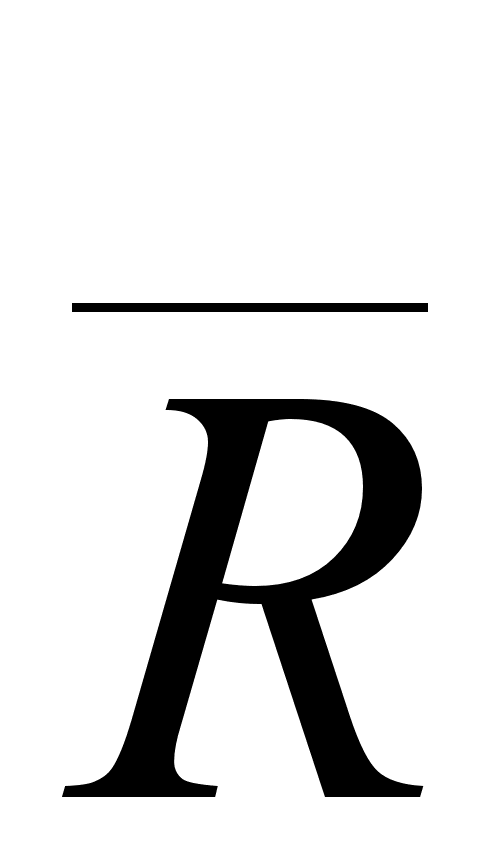
—
средний
уровень риска
в экономике;
— уровень
допустимого
риска, то должно
выполняться
следующее
условие:
критические риски — предполагают уровень выше среднего, но в пределах допустимых значений принятых в данной экономической системе для определенных видов деятельности. Таким образом, в том случае, если:
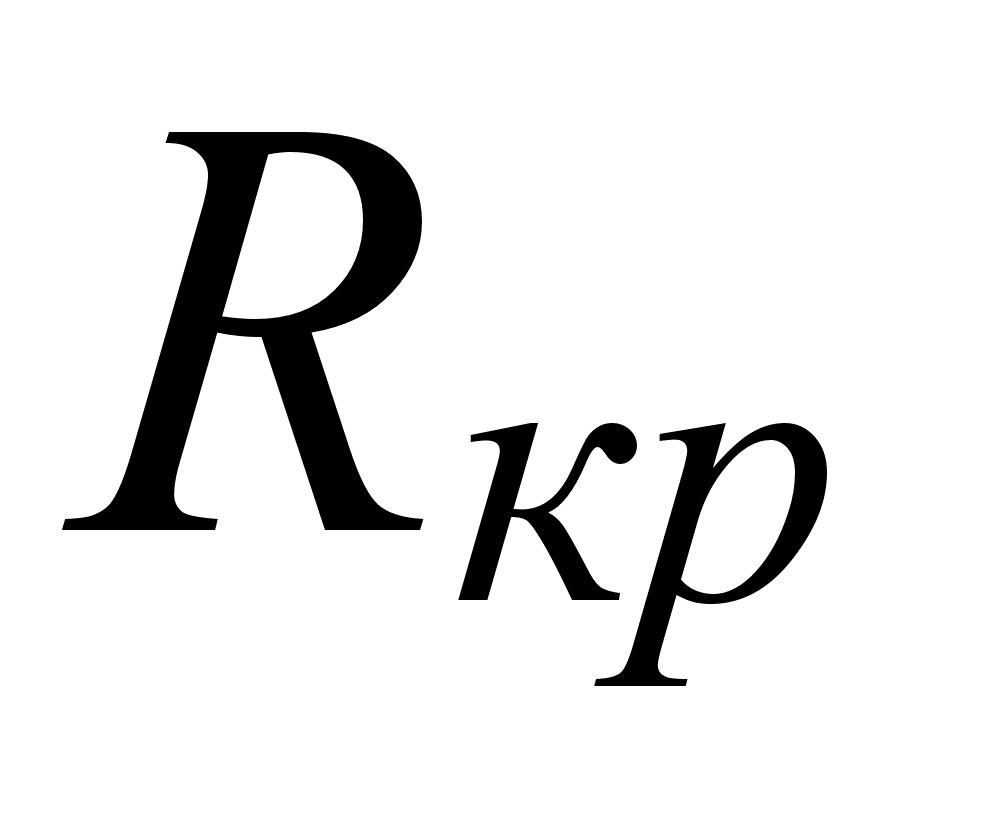 —
критический
уровень риска
определенного
направления
деятельности
в данной экономической
системе;
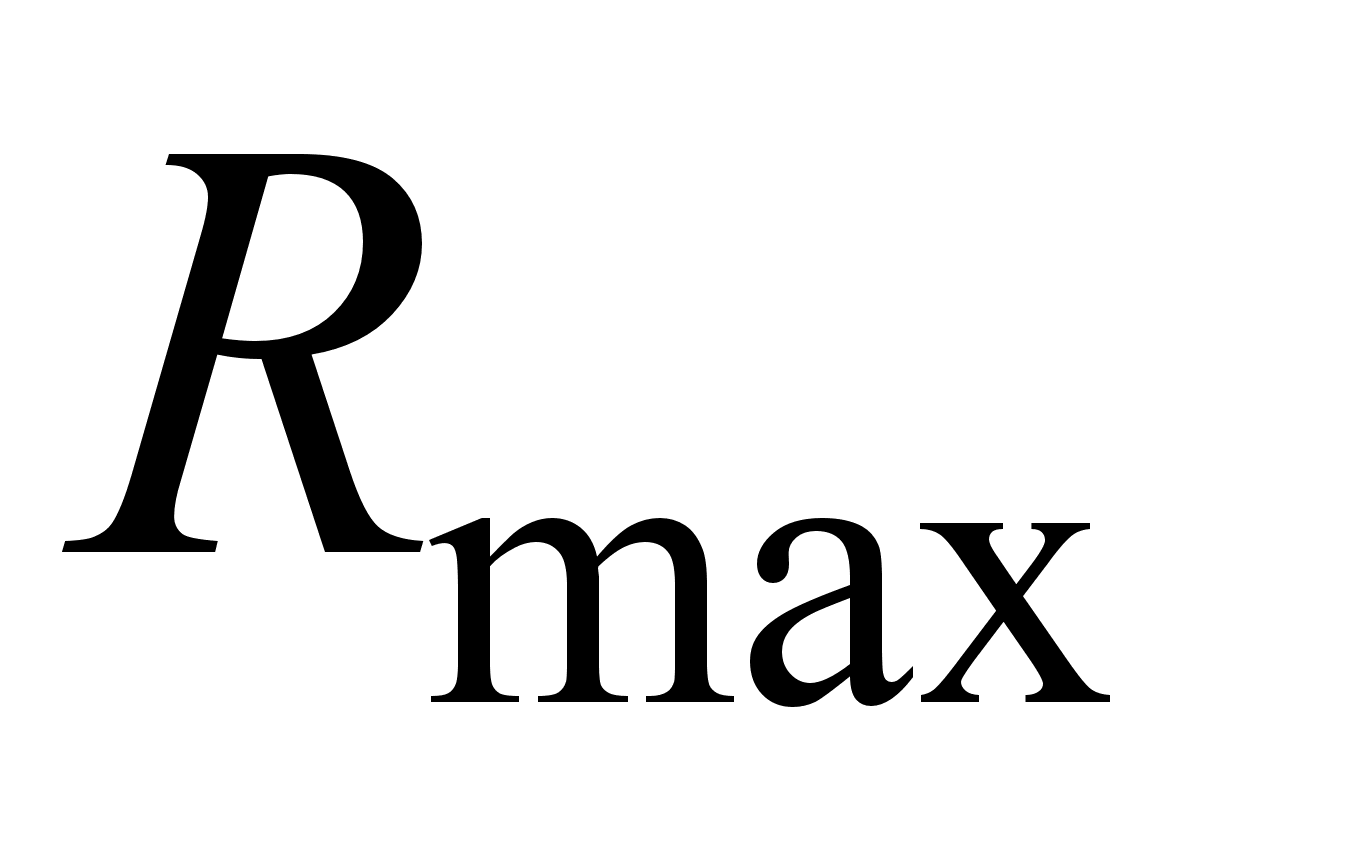 —
максимально
допустимый
уровень риска,
то должно выполняться
следующее
условие2:
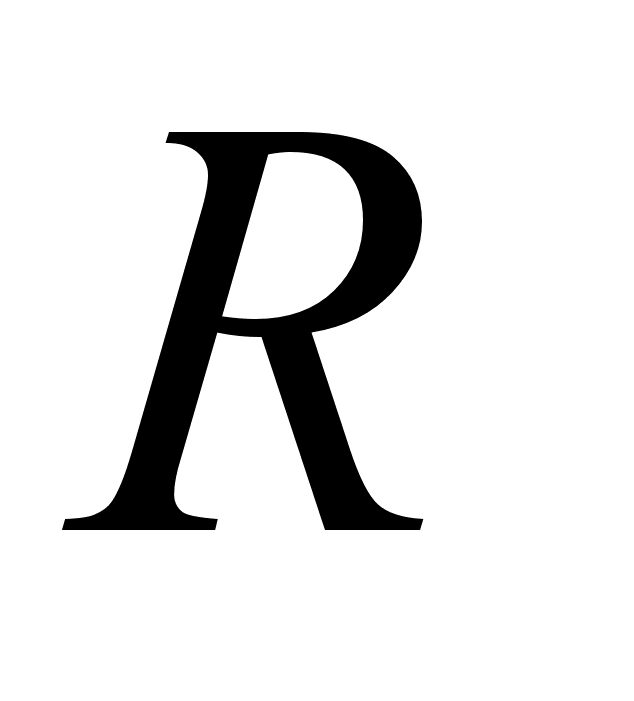

Следует отметить, что при этом максимально допустимый предел может превышать уровень системных рисков.
катастрофические риски — которые превышают верхнюю (максимальную) границу риска, сложившуюся в данной экономической системе. Таким образом, в том случае, если:
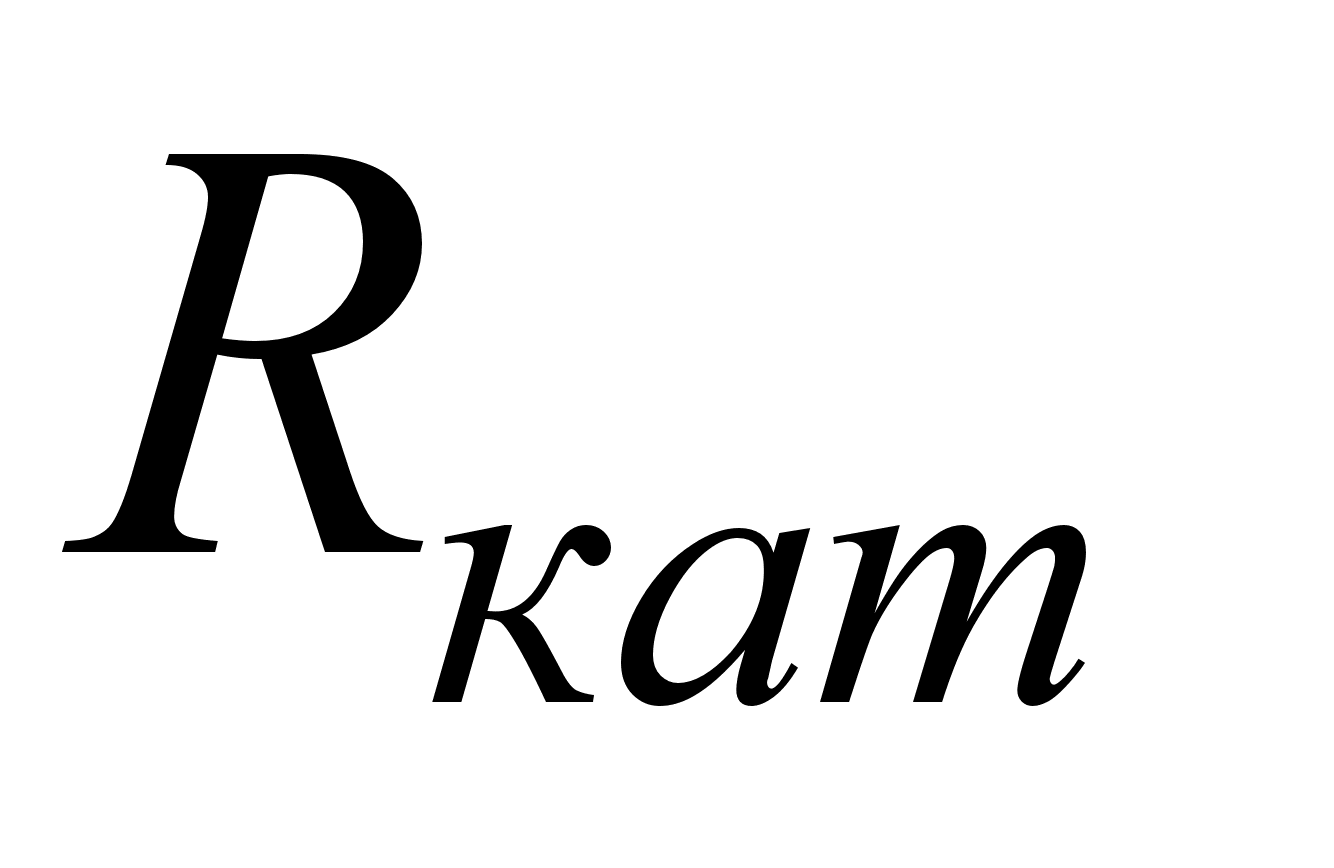 —
катастрофический
уровень риска
определенного
направления
деятельности
в данной экономической
системе, то
должно выполняться
следующее
условие3:
 >
По признаку реализации рисков можно выделить две группы:
реализованные риски — представляют собой свершившиеся неблагоприятные для предприятия события, вследствие которых может быть ухудшена его деятельность;
нереализованные риски, те, которые не свершились вопреки ожиданию.
Следует отметить, что реализованными могут быть и те риски, которые имели меньшую вероятность их возникновения по сравнению с нереализованными, что является следствием их вероятностного характера и необходимостью наличия целого ряда условий для их реализации, т.е. перехода из стадии прогнозируемых в стадию свершившихся.
По адекватности времени принятия решения о реагировании на реализованные риски можно выделить следующие группы:
риски предупредительной группы — такие, которые учтены при составлении планов развития предприятия, т.е. до момента их появления и выработана стратегия поведения предприятия в случае их возникновения;
текущие риски — такие, которые не были заранее предусмотрены, а также не была выработана стратегия поведения предприятия в случае их возникновения, и хозяйственный субъект реагирует на них в момент их возникновения (на первых стадиях);
запоздалые риски — такие, которые не были предусмотрены предприятием при составлении своих планов, и стратегия поведения предприятия при этом разрабатывается (определяется) уже после их возникновения.
По группе, анализирующей риск и принимающей решение о поведении предприятия в случае его возникновения, выделяют:
группу рисков индивидуального решения, когда анализ (решение) проводится (принимается) одним человеком (директором предприятия, его владельцем и т.д.);
группу рисков коллективного решения, когда анализ либо решение принимается группой лиц (совет директоров, группа экспертов и т.д.).
По масштабам влияния, либо по сфере охвата все риски могут быть классифицированы на:
одноособные риски, т.е. такие риски, которые оказывают влияние только лишь на данное предприятие и на его ближайшее окружение (например, банкротство предприятия, что повлекло за собой потерю заказов для его поставщиков);
многоособные, т.е. такие риски, возникновение которых отразится не только на одном предприятии и его ближайшем окружении, а и на целой группе других предприятий (например, забастовка работников угледобывающей отрасли может повлиять на деятельность обогатительной фабрики, коксохимического комбината, деятельность металлургического завода, производство электроэнергии в масштабах всей страны).
По возможности прогнозирования риски могут быть классифицированы на:
прогнозируемые те риски, возникновение которых поддается прогнозу. Этот прогноз может осуществляться с использованием самых различных методов, которые будут рассмотрены в теме, связанной с методами анализа рисков;
частично непрогнозируемые (форсмажорные риски) — те риски, которые возникают вследствие наступления форсмажорных событий, т.е. тех событий либо чрезвычайных обстоятельств, которые не могут быть полностью предусмотрены или предотвращены какими-либо мероприятиями, и которые представляют собой непреодолимое препятствие (например, стихийные бедствия, катастрофы и т.д.). Их частичная непрогнозируемость является следствием довольно низкой степени вероятности при определении возможности их свершения, что, в свою очередь, есть результатом ограниченности информации и человеческих знаний, необходимых для построения прогноза.
По степени влияния на деятельность хозяйственных субъектов, являясь вероятностной категорией, данный риск представляет собой такое событие, которое при наличии определенной совокупности условий может быть реализовано, а его воздействие на деятельность хозяйственных субъектов может быть:
отрицательным — означать проигрыш данного субъекта;
нулевым — не имеющим никакого воздействия на данный субъект;
положительным — выигрышным для данного хозяйствующего субъекта. Положительное воздействие может иметь место в том случае, если риск, реализованный для одного субъекта с отрицательным или нулевым результатом, является выгодным для другого субъекта (например, реализация риска у фирм конкурентов и т.п.).
Как было отмечено ранее, деятельность всех хозяйственных субъектов сопряжена с наличием риска. Это определяется самим существованием и развитием хозяйственного процесса. Присутствие риска как обязательного атрибута в предпринимательской деятельности является объективным экономическим законом. В условиях рыночной экономики невозможно управлять предприятием без учета влияния риска, а для эффективного управления важно не только определить его присутствие, но и правильно идентифицировать конкретный риск. С этой точки зрения, данная классификация представляет собой, практический интерес для организации и управления фирмой в условиях рыночной экономики.
1 Сумцова Н.В. Экономическая теория. М. – 2000. – С. 311
1 Там же. – С. 313
2 Поляк Г.Б. Финансовый менеджмент. Москва. 1997 г. с. 125
2 Зозулюк А.В. Хозяйственный риск в предпринимательской деятельности. М. – 1995. – С. 42
3 Лапуста М. Г., Шаршукова Л.Г. Риски в предпринимательской деятельности. М. - 1998. – С. 95
4 Райсберг Б.А. Предпринимательство и риск. М. - 1992. – С.51
5 Цветкова Е.В., Арлюкова И.О. Риски в экономической деятельности. СПб. 2002. С. 26
6 Устенко О.Л. Теория экономического риска. Киев. 1997г. с. 31
7 Гробовой П.Г., Петрова С.Н., Полтавцев С.И. Риски в современном бизнесе. Москва. 1994г. с. 29
11Вентцель Е.С. Теория вероятностей. Москва. 1999г. с. 237
1 Альгин А.П. Грани экономического риска. М. - 1997. - С. 172-174
2 Дубров А. М. - Моделирование рисковых ситуаций в экономике и бизнесе. М. – 2000 С. 212
32 Балабанов И.Т. Риск-менеджмент. М. - 1998. - С. 73
1 Райсберг Б.А. Предпринимательство и риск. М. - 1992. – С.56
1 Зозулюк А.В. Хозяйственный риск в предпринимательской деятельности. М. – 1995. – С. 111
1 Половинкин П. Д., Риск в предпринимательской деятельности. М.- 1999. - С. 128
2 Балабанов И.Т. Риск-менеджмент. М. - 1998. - С. 58
1 Кадинская О. А. Управление финансовыми рисками. М. - 2000. - 295 с.
2 Moore P.G. The business of risk. Cambridge. – 1995. – C. 261
1 Татеиси К. Вечный дух предпринимательства. Киев, 1992, с. 95
1 Грядов С.И. Риск и выбор стратегии в предринимательстве. – М. - 1994. - С. 141
1 Лапуста М. -Г., Шаршукова Л.Г. Риски в предпринимательской деятельности. М. - 1998. – С. 85
2 Устенко О.Л. Теория экономического риска. К. - 1997. – С. 127
1 Устенко О.Л. Теория экономического риска. Киев. 1997г. с. 38-40
2 Устенко О.Л. Теория экономического риска. Киев. 1997г. с. 38-40
3 Там же. с. 38-40
Раздел 2. Организационно-методологические основы управления экономическим риском
2.1 Основные принципы и этапы управления риском
Присутствие риска в процессе деятельности субъекта как обязательного атрибута является объективным экономическим законом. В условиях рыночной экономики невозможно управлять предприятием без учета влияния риска, а для эффективного управления важно не только знать о его присутствии, а и правильно идентифицировать конкретный риск.
В условиях объективного существования риска и связанных с ним финансовых, моральных и др. потерь возникает потребность в определенном механизме, который позволил бы наилучшим из возможных способов с точки зрения поставленных предпринимателем целей учитывать риск при принятии и реализации хозяйственных решений.
При достаточно большом количестве определений понятия "управление риском", все-таки большинство ученых определяют его как, такой процесс воздействия на управляемый объект, основной целью которого является поиск возможных путей снижения риска.
Управление риском можно охарактеризовать как совокупность методов, приемов и мероприятий, позволяющих в определенной степени прогнозировать наступление рисковых событий и принимать меры к исключению или снижению отрицательных последствий наступления таких событий.
Управление риском как система состоит из двух подсистем: управляемой подсистемы (объекта управления) и управляющей подсистемы (субъекта управления).
В системе управления риском объектом управления являются риск, рисковые вложения капитала и экономические отношения между субъектами предпринимательской деятельности в процессе реализации риска (отношения между: предпринимателями-партнерами, конкурентами; заемщиком и кредиторами; страхователем и страховщиком и т.п.).
Субъектом управления в системе управления риском является специальная группа людей (предприниматель, финансовый менеджер, менеджер по риску, специалисты по страхованию и др.), которая посредством различных приемов и способов управления осуществляет целенаправленное воздействие на объект управления.
Таким образом, управление рисками - это возможность экономической деятельности, использовать разнообразные подходы, процессы, мероприятия, которые позволяют в определенной степени прогнозировать наступление рискованного события, ситуации, и за счет управленческого взаимодействия добиваться снижения его степени влияния1.
Главными задачами управления риском являются: обнаружение областей повышенного риска; оценка степени риска; анализ приемлемости данного уровня риска для предпринимателя; разработка в случае необходимости мер по предупреждению или снижению риска; в случае, когда рисковое событие произошло, принятие мер к максимально возможному возмещению причиненного ущерба.
Конкретные методы и приемы, которые используются при принятии и реализации решений в условиях риска, в значительной степени зависят от специфики предпринимательской деятельности, принятой стратегии достижения поставленных целей, конкретной ситуации и т.п.
Вместе с тем, теория и практика управления риском выработала ряд основополагающих принципов, которыми следует руководствоваться субъекту управления. К ним относятся2:
Принцип максимизации, который предусматривает стремление к наиболее полному охвату возможных сфер возникновения рисков, то есть - этот принцип обуславливает сведение степени неопределенности до минимума.
Принцип минимизации означает то, что предприятия стремятся свеет к минимуму, во-первых, спектр возможных рисков, а во-вторых, степень их влияния на свою деятельность.
Принцип адекватности реакции сводится к тому, что фирма, компания должны адекватно и быстро реагировать на все изменения, которые вызываются реализацией риска и возможностью его возникновения, то есть в тех случаях, когда он становится реальностью.
Принцип принятия - только когда риск обоснован, предприятие может его принять. Для процесса управления риском необходимо, прежде всего, прогнозировать проявление тех или иных проблем и соответствующих ситуаций. Под прогнозом будем понимать научно обоснованное суждение о возможных состояниях объекта в будущем, об альтернативных путях и сроках его существования.
Исходя из значимости процесса управления рисками, определим последовательность этапов этого процесса (Приложение Б)1:
Информационно-аналитический этап дает возможность оценить возникновения всей совокупности рисков в независимости оттого, сможет ли аппарат управления или нет оказывать влияние на них в случае реализации;
Этап идентификации - устанавливаются все параметры возможных рисков с учетом специфики управленческой деятельности и направлений деятельности фирмы;
Этапы комплексного анализа - делается полный анализ риска с расчетом его уровня и степени влияния на деятельность фирмы. Решается вопрос о целесообразности занятия предполагаемым направлением деятельности при наличии информации об уже идентифицированных рисках. Можно отказаться от риска, если он не удовлетворяет стратегию фирмы;
Снижение степени риска - планирование действий. Идет поиск путей своевременной и качественной защиты от риска и разработка конкретного механизма их реализации. Планирование действий, как для профилактики, так и на случай реализации риска;
Контроль возможной или возникшей ситуации -
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.), обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.Нужна помощь в написании работы?Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus. Помогаем в публикации. Правки вносим бесплатно.