Управление экономическим риском в предпринимательской деятельности
Степень т политического риска, в %
Необходимо оценить, какой из предложенных проектов является для фирмы F & Academy наиболее выгодным.
Как видно из данного примера, объемы инвестиций, необходимых для начала производства, в каждой из трех стран отличаются по размеру, но при этом полностью одинаковы по срокам окупаемости (во всех странах этот показатель составляет один год). Прибыль, которая планируется к получению в каждой стране после открытия там своих филиалов и покрытия всех затрат, значительно отличается по каждой стране.
Эффективность каждого из предложенных проектов может быть оценена на основании анализа финансовых результатов от деятельности каждого филиала компании с учетом проинвестированных средств.
В наиболее общем виде эффективность может быть измерена как отношение результатов к затратам.
Таким образом, эффективность проекта без учета степени политического риска по:
стране А — составляет 1,2 млн. долл. / 5,8 млн. долл. = 0,207,
стране В — 1,4 млн. долл. / 6,3 млн. долл. = 0,222;
стране С — 1,0 млн. долл. / 5,5 млн. долл. = 0,182.
Полученные результаты свидетельствуют о том, что наиболее эффективным вариантом является инвестирование фирмы F & Academy в страну B.
Однако, полученный результат еще не является конечным и должен быть скорректирован на степень политического риска по каждой стране. При этом эффективность достижения запланированных финансовых показателей по стране B может быть рассчитана как произведение уже полученной эффективности и степени стабильности в достижении данного результата, т.е.:
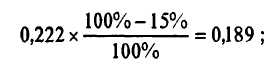
п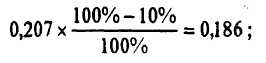 о
стране A:
по стране С:
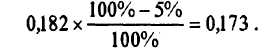
В этом примере, при прочих равных условиях, с учетом степени политического риска, более выгодным так же является инвестирование в страну В.
Политические риски тесно связаны с социальными и их особенностью является то, что они во многом обусловливают друг друга.
Социальный риск может выражаться в риске конфликтов с общественностью и риске, связанном с работниками (отдельными либо их группами) своего предприятия.
Риски конфликтов с общественностью имеют место тогда, когда стратегия предприятия, эффективная для него, идет вразрез с интересами каких-либо социальных групп, которые могут быть выражены в законах или просто в активной реакции протестующих представителей этих групп. Данный вид конфликтов, даже при условии отсутствия конфликта с законодательством (даже при исправной и предусмотренной планом выплате необходимых штрафных санкций, налогов или других форм платежей, дающих право на допустимое загрязнение окружающей среды), влечет за собой ущерб конкурентоспособности фирмы, что может выразиться в ущербе торговой марки, привлекательности фирмы и продуктов, производимых ею, затруднению отношений фирмы с органами государственной власти, что, в свою очередь, может выразиться в невозможности (или сложности) получения государственного заказа (государственного контракта), субсидий, налоговых льгот и т.п.
Возникновение такой ситуации может явиться причиной возникновения конфликтов с некоторыми или всеми работниками фирмы (например, забастовки, невыходы на работу, блокирование вывоза готовой продукции с территории предприятия и т.п.). Следствием этих конфликтов может стать и возникновение противоречий со специалистами, которых планировалось использовать как работников этой фирмы, в связи с их ориентацией на общественное мнение и т.д.
Продемонстрируем возможность расчета степени конкретного социального риска.
Компания Universal Artist Studios1, которая занимается производством фильмов, в своей повседневной деятельности довольно сильно подвержена влиянию самых различных рисков, связанных как с системой организации продаж произведенных фильмов, так и с непосредственным их производством. Кроме того, психологический климат в коллективе имеет также огромное значение для эффективной организации всего производственного процесса. Это связано с целым рядом причин, обусловленных спецификой данного вида бизнеса.
Специалисты компании поставили перед собой цель определить степень (уровень) социального риска. Другими словами, для руководства студии интересным является оценка возможности возникновения социальных рисков.
Начальная информация, которой располагают аналитики фирмы, по частоте возникновения различного рода социальных конфликтов, состоит в следующем:
Таблица 3.2
Начальная информация возникновения различного рода социальных конфликтов
|
Год |
Количество снимаемых картин |
Возникновение социальных конфликтов |
||
|
по поводу производства фильмов |
между менеджерами и работниками студии |
внутри коллектива (исключая менеджеров) |
||
|
1992 |
8 |
10 |
4 |
25 |
|
1993 |
5 |
6 |
2 |
18 |
|
1994 |
3 |
4 |
2 |
15 |
|
1995 |
6 |
7 |
3 |
17 |
|
1996 |
9 |
10 |
5 |
26 |
|
1997 |
2 |
3 |
2 |
12 |
|
1998 |
5 |
6 |
3 |
17 |
Необходимо оценить возможное количество данного рода конфликтов на планируемый год, при условии, что в 1999 году в производстве будут находиться 4 картины.
Для того, чтобы оценить количество возможных социальных конфликтов в 1999 году, необходимо рассчитать их зависимость с количеством снимаемых картин. При этом расчет должен производиться по отдельным группам.
Таким образом, в среднем на одну снимаемую киностудией картину, количество конфликтов по поводу ее производства между работниками студии может быть определено как среднее арифметическое по годам, т.е.
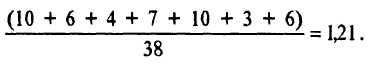
Таким образом, в среднем на одну снимаемую картину приходится 1,21 случая возникновения конфликтов между работниками киностудии по поводу производства фильмов. Значит, если в 1999 году планируется к производству 4 картины, то можно ожидать, что конфликтов на этой почве должно возникнуть:
4 х 1,21 = 4,84 случая
Аналогично проведенный расчет по двум другим категориям конфликтов покажет, что конфликты между менеджерами и работниками студии в среднем на одну картину возникают 0,55 раз, а между работниками, исключая менеджеров — 3,42 раза. Следовательно, в плановом 1999 году, при условии, что в производстве будет находиться четыре картины, данные конфликты могут возникнуть, соответственно, 2,2 раза и 13,68 раза.
Опыт свидетельствует, что социальные риски можно предвидеть и их уровень может быть значительно снижен при условии эффективной организации работы службы предприятия по связям с общественностью
Как частный случай социальных рисков можно рассматривать и риски демографические, которые также оказывают значительное влияние на деятельность рыночных субъектов. При этом их специфической особенностью является то, что они могут стать причиной возникновения других видов рисков (например, рисков, связанных с реализацией продукции, о чем уже говорилось при рассмотрении вопросов, связанных с общей классификацией рисков).
Вопросы, связанные с возникновением каких бы то ни было социальных рисков, тесно связаны с психологической подготовкой людей к ним. Основная закономерность состоит в следующем: чем меньше степень вовлеченности человека в событие, и чем меньше он знает о последствиях своего решения, тем больше он склонен принимать решения с риском отрицательных результатов.
Административно-законодательные риски представляют собой ту часть рисков, которые действуют на хозяйственные субъекты и возникают вследствие административных и законодательных изменений.
Источниками данной группы рисков могут быть:
введение отсрочки или моратория на разные виды платежей, включая и внешние платежи;
неблагоприятные изменения в налоговом законодательстве;
ограничения в конвертации национальной валюты (обмене ее на иностранную);
проблемы, связанные с ограничением прав собственности посоздаваемым фирмой продуктам;
вероятность возникновения конфликтов фирмы с законодательством.
Введение отсрочки или моратория на разные виды платежей, включая и внешние платежи, является причиной возникновения целой группы рисков практически для всех субъектов хозяйствования. Следует отметить, что это касается не только тех предприятий, которые занимаются внешнеэкономической деятельностью, а и всех тех, кто работает только на внутреннем рынке. Установление данного рода ограничений может происходить в различной форме (например, запрета бартерных операций, временного моратория на перевод денег в страну партнера и т.п.) и учет вероятности возникновения таких ситуаций необходим для организации эффективной деятельности фирмы.
Как свидетельствует практика, изменения в налоговом законодательстве особенно характерны для развивающихся и нестабильных экономик, что является следствием макроэкономической нестабильности, и, в частности, проблем дефицитности государственного бюджета.
В наиболее общем виде группа рисков, которая связана с данным источником, может быть реализована в двух основных формах:
увеличение уже существующих налоговых ставок на деятельность хозяйствующих субъектов и используемое ими при этом имущество;
расширение налогооблагаемой базы, что выражается в установлении налоговых отчислений на ранее не облагаемую базу.
Риски, которые имеют источником своего происхождения ограничения, вводимые государством на конвертацию национальной валюты в иностранную, могут быть реализованы по целому ряду причин, суть которых в наиболее общем виде может быть сведена к установлению ограничений с целью поддержания паритета внутренней денежной единицы. Данная группа рисков является особенно актуальной в том случае, если предприятие проводит внешнеэкономическую деятельность или значительная часть его партнеров находится за пределами государства, в котором оно работает.
Для повышения эффективности процесса управления рисками является целесообразным группу рисков, которая возникает вследствие нерешенности проблем с обеспечением прав собственности, структуризовать на следующие группы:
риски недостаточного объема патентования всех видов решений,
применяемых при создании инновационных продуктов;риски опротестования патентов, полученных фирмой;
риски необеспечения патентной чистоты;
риски, связанные с параллельным патентованием и нелегальной имитацией;
риск производственного шпионажа.
Риски, которые связаны с недостаточным объемом патентования всех видов решений, применяемых при создании инновационных продуктов, имеют целый ряд источников происхождения, из которых наиболее существенными являются:
совершенные ошибки при выборе места регистрации, в котором фирме будет обеспечена максимальная патентная защита;
вероятность недостаточно полной патентной защиты, что означает слишком узкий круг патентуемых решений (технических, дизайновых, маркетинговых), которые не охватывают все особенности конструкции, технологии, организации и сбыта продукции;
неполучение или запоздалое получение патента;
вероятность получения патента на недостаточно длительный срок, в течение которого фирма не сможет достичь запланированных ею результатов. Вероятность возникновения данной ситуации увеличивается при желании фирмы сэкономить на патентных пошлинах.
Риски опротестования патентов, полученных фирмой, состоят в опасности для фирмы понести потери вследствие объявления (например, в судебном порядке) недействительными те патентные права, на основе которых фирма осуществляет свой инновационный проект и при этом планирует получить прибыль в условиях патентной монополии. Причинами этого может быть некачественная экспертиза патентной заявки в том ведомстве, которое занимается оформлением патентов, возможные претензии от других фирм к патентовладельцам и т.д.
Риски необеспечения патентной чистоты также сводятся к опротестованию патентов или лицензий фирмы, и связанных с возможностью оказаться под санкциями по искам других патентовладельцев, которые обнаружат в продуктах и разработках фирмы нарушение имеющихся у них патентов.
Сущность рисков, которые связаны с параллельным патентованием и нелегальной имитацией, состоят, во-первых, в столкновении с обычной для конкурентов практикой повторной разработки ключевых, запатентованных фирмой решений. Сущность этого состоит в том, что конкуренты на основании той информации об инновации, которая имеется в виде описаний, в публикуемых патентных бюллетенях, журналах пытаются создать сходные технические и дизайновые решения, на которые можно было бы подать заявки с отличными от оригинальных патентов формулами предмета патентования. Это может подорвать патентную монополию фирмы, которая планировалась как основная база для получения прибыли по данному направлению своей деятельности. Во-вторых, риск, который возникает вследствие неконтролируемой нелегальной имитации инновационных решений, состоит в наличии вероятности коммерческого использования этих решений фирмами-конкурентами несмотря на имеющуюся патентную защиту. Это может явиться следствием недостатка финансовых средств у фирмы-владельца патента для организации контроля за нелегальным использованием своих патентов, а также обеспечить систематическое судебное преследование нарушителей. Данный риск особенно характерен при использовании новшеств в технологических процессах и при производстве продуктов массового потребления.
Риски, связанные с возникновением конфликтов фирмы с законодательством, обычно касаются ее инновационной деятельности и являются следствием того, что:
инновация, разработанная фирмой, предусматривает такую организацию производства, при которой загрязнение окружающей среды будет находиться на грани допустимых норм или превышать их (то же относится и к эргономическим свойствам продукта);
созданный продукт может быть в будущем запрещен к использованию в том случае, если он не пройдет государственную аттестацию;
новая технология или новый продукт могут быть квалифицированы как неявно противоречащие некоторым законам, либо неявно попадающие под действие имеющихся законодательных запретов.
Как видно из анализа рассмотренных причин возникновения рисков, связанных с введением административно-законодательных ограничений деятельности фирмы, специфика их проявления во многом зависит от специфики страны функционирования хозяйственного субъекта и месторасположения его контрагентов. При помощи специальных методов оценки1, применяемых при анализе степени рисков, можно определить меру влияния каждого из источников возникновения данной группы рисков на общую величину, а научно обоснованный подход к выбору конкретного направления деятельности из совокупности альтернативных вариантов с целью минимизации рисков может оказать существенное влияние на повышение эффективности принимаемых субъектами хозяйственной деятельности решений.
3.3 Производственные риски
При переходе от административно-командной системы к рыночной экономике большинство предприятий Украины столкнулось с проблемой производственных рисков, которые возникают в процессе научно-исследовательских и конструкторских разработок (НИОКР), производства, реализации и послереализационного обслуживания продукции (услуг).
Производственные риски относятся к внутренним рискам и могут быть подразделены на следующие категории2:
риски НИОКР. Часто эта группа производственных рисков называется техническими рисками;
непосредственно производственные риски;
транспортные риски;
реализационные риски (данная группа рисков часто называется маркетинговыми или коммерческими рисками).
Непосредственно производственные риски, которые представляют собой основную группу производственных рисков, состоят из:
Рисков в процессе разработки стратегии;
Снабженческих рисков;
Рисков нарушения плановых сроков;
Рисков конфликтов с интересами поддержания текущей деятельности фирмы и других ее направлений.
Группа рисков, возникающих в процессе разработки стратегии фирмы, состоит из таких:
риски необоснованного определения приоритетов общей экономической и рыночной стратегии фирмы;
риски неправильного прогноза конъюнктуры на всех или отдельных рынках капитальных закупок и снабжения;
риски неадекватной оценки потребности сферы потребления и собственного производства.
Снабженческие риски состоят из рисков:
ненахождения поставщиков уникальных ресурсов, требуемых для проведения данного направления предпринимательской деятельности;
ненахождения поставщиков при проектируемых ценах закупок;
отказа планировавшихся поставщиков от заключения контрактов на поставку;
необходимости заключения контрактов на условиях, которые отличаются от наиболее приемлемых либо обычных для фирмы и отрасли;
затягивания кампании по организации закупок;
заключения контрактов на объемы текущего снабжения производства, не обеспеченные сбытом готовой продукции.
Группа рисков нарушения плановых сроков состоит из рисков:
несоблюдения запланированного графика расходов;
невыдерживания намечавшегося графика доходов.
Риски, связанные с конфликтами интересов поддержания текущей деятельности фирмы и ее других направлений, состоят из несистемных рисков и будут рассмотрены позже.
Существует довольно большое количество признаков, по которым можно классифицировать транспортные риски. Однако общепринятым в мире является их деление по степени ответственности за них1. Необходимость их вычленения в самостоятельную группу обусловлена наличием транспортных операций на каждом из этапов производственного процесса.
Реализационные риски являются комплексными рисками, которые, с точки зрения предлагаемой нами классификации, можно рассматривать как часть производственных рисков, так и как совершенно самостоятельную группу рисков. Выделение их в обособленную группу целесообразно с той точки зрения, что в условиях перехода Украины к рыночной экономике появляется институт посредников, работающих с довольно высоким уровнем независимости от непосредственного производителя продукции. Таким образом, для таких специализированных посреднических фирм производственные риски существуют отдельно от реализационных и являются лишь одним из источников их возникновения.
Риски НИОКР (технические риски) базируются на том, что в ходе проведения данных работ всегда существует вероятность недостижения желаемых (запланированных ранее) результатов (потерь).
Данная группа рисков может быть вызвана двумя основными группами факторов: объективными и субъективными.
К объективным факторам, влияющим на возможные потери при проведении НИОКР, относятся те факторы, решение которых находится в компетенции фирмы (например, проблемы с финансированием лабораторных исследований, превышение сметы затрат в ходе исследования), недостаточно новое опытное оборудование и т.д.).
Субъективные факторы присутствия технического риска обусловлены причинами, не зависящими от предприятия. В наиболее общем виде причины их возникновения могут быть следующими:
получение отрицательных результатов после проведения научно-исследовательских работ, запланированных и профинансированных заинтересованной фирмой. Возникновение данной ситуации может повлечь за собой отказ фирмы заниматься запланированным ранее направлением предпринимательской деятельности. В таком случае должны быть сделаны значительные коррективы в стратегических планах данного предприятия, а в некоторых случаях и пересмотрены приоритеты;
недостижение запланированных предварительно технических параметров в ходе конструкторских и технологических разработок инноваций. Это представляет значительный риск для фирмы, но следует отметить, что уровень ее потерь при таком исходе будет ниже, чем, если бы был получен отрицательный результат. В этом случае можно говорить об относительных потерях, которые будут равны разнице потерь между отрицательным и полученным результатом;
полученные результаты опережают технические и технологические возможности производства (включая уровень подготовки и переподготовки кадров) необходимые для их освоения, т.е. уровень результатов выше уровня современного состояния производства. При таком исходе потери могут быть аналогичны потерям при отрицательном результате в том случае, если реализация результатов невозможна в максимально допустимые сроки, или, по аналогии со второй причиной, будут составлять разницу между нулевым и полученным результатом;
полученные результаты опережают технические и технологические возможности прогнозируемых потребителей новых продуктов;
возникновение при использовании новых технологий и продуктов побочных или отсроченных по времени проявлений проблем, которые не могут быть решены на современном уровне развития науки и техники (например, проблем взаимодействия с окружающей средой и человеком).
Четвертая и пятая причины возникновения потерь аналогичны по способу разрешения третьей, и уровень потерь в этих случаях будет полностью определяться наличием у фирмы запаса времени для внедрения инновации, либо возможностью ее продажи другим заинтересованным лицам (фирмам).
Следует отметить, что в большинстве случаев объективные факторы присутствия технического риска являются причиной возникновения несистемных рисков, а субъективные — системных.
Степень технических рисков может быть оценена, в основном экспертным методом. Данное заключение основывается на том, что специфика их прогнозирования состоит в недостаточном количестве информации и, как правило, отсутствии аналогичных разработок1.
Фирма «РТС», занимающаяся проведением научно-исследовательских и опытно-конструкторских разработок, решает вопрос о целесообразности инвестирования своих средств в новый проект. Предлагаемый к реализации менеджерами фирмы инвестиционный проект стоит 250 тысяч долларов. Прибыль, которая может быть получена в случае успешного завершения проекта, по предварительным оценкам, составит 130 тысяч долларов. Требуется оценить степень риска и ожидаемые результаты данного проекта на основании следующей информации1.
Таблица 3.3
Данные о степени риска прошлых проектов
|
Предыдущие проекты |
Степень риска (коэффициент b, %) |
| А | 25 |
| В | 30 |
| С | 20 |
| D | 40 |
Таким образом, в задаче, поставленной перед специалистами фирмы, требуется определить степень риска нового научно-исследовательского инвестиционного проекта при условии, что существует довольно значительное ограничение в исходной информации.
Данная задача может быть решена при помощи использования метода аналогов. Это означает, что практически любой инвестиционный проект в сфере науки трудно поддается составлению точных прогнозов по причине их инновационного характера. Другими словами, довольно трудно составить прогноз при значительном дефиците исходных данных, что обусловлено целым рядом причин объективного характера (данные разработки не проводились ранее ни этой фирмой, ни другими фирмами, работающими на данном рынке, не достаточно точно определены сроки получения искомых результатов и т.п.).
В этом случае степень риска данного инвестиционного проекта может быть определена следующим образом. Если предположить, что направленность деятельности данной фирмы практически во все периоды времени одинакова, то, следовательно, можно сделать и предположение о том, что проекты А, В, С и D, имея некоторые отличия, все же были приблизительно одинаковы с точки зрения воздействия на них различных видов рисков. Это обусловлено как сектором, в котором работает данная фирма, так и персоналом, работающим на данной фирме. То есть, в наиболее общем виде степень риска нового инвестиционного проекта может быть рассчитана как среднеарифметическое степеней риска предыдущих проектов. Таким образом, получив степень риска данного проекта 28,75%, можно оценить его предполагаемые финансовые результаты.
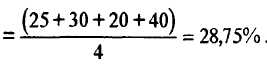
Степень риска нового проекта
Стоимость инвестиционного проекта должна быть скорректирована на степень риска в сторону увеличения, что будет составлять:
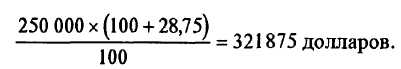
Прибыль от реализации проекта должна быть также скорректирована на степень риска в сторону ее уменьшения:
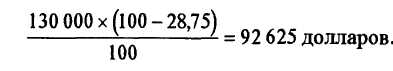
Следует обратить внимание на то, что полученный таким образом результат не является совершенно точным. Однако, если перед любой фирмой будет альтернатива выбора знать что-то или не знать вообще ничего, выбран будет первый вариант.
Уровень технических рисков может быть уменьшен, главным образом, за счет привлечения к инновационным проектам максимального внешнего информационного потенциала, контрагентов из числа лучших научно-технических центров, наиболее передовых производственных, инженеринговых, сервисных и консалтинговых фирм, за счет интернационализации технически рискованных проектов, а также подключения к ним правительственных и межправительственных организаций, контролирующих сферы науки, техники, образования, экологии и др.
Снабженческие риски тесно связаны с непосредственно производственными рисками, и их реализация влечет за собой потери. Далее рассмотрим их сущность и причины возникновения.
Риск ненахождения поставщиков требуемых (или уникальных) ресурсов, в большинстве случаев обусловливается технико-технологическими особенностями производства продуктов. Степень вероятности возникновения этого риска значительно возрастает при условии, если оборудование, необходимое для организации производственного процесса или нестандартные (уникальные) комплектующие изделия, материалы, услуги сами по себе еще требуют разработки и освоения.
Риск ненахождения поставщиков по запланированным ранее ценам может быть вызван несколькими основными причинами. Во-первых, в том случае, если фирма работает в условиях повышенной (более высокой по сравнению с мировым уровнем) инфляции. Во-вторых, в том случае, если происходит непредусмотренный ранее рост цены на используемые материалы (например, удорожание пшеницы вследствие ее неурожая и т.п.). Невозможность применения планируемых ранее цен может выразиться при общем непрогнозировавшемся изменении конъюнктуры на рынке данного вида ресурсов. В-третьих, если в плане деятельности фирмы вообще не проработан (или проработан недостаточно тщательно) вопрос о конкретных фирмах, к которым можно обратиться с предложениями по производству необходимого сырья или материалов.
Риск отказа запланированных ранее поставщиков от заключения контрактов на поставку может возникнуть даже в том случае, если с ними велись предварительные переговоры и была достигнута договоренность (например, подписано намерение о сотрудничестве). Данный вид риска особенно характерен при растягивании сроков переговоров с планируемыми контрагентами.
Риск заключения контрактов на определенные объемы текущего снабжения производства, а в особенности на значительные сроки вперед, при этом не обеспеченные сбытом готовой продукции, является одним из наиболее распространенных видов риска на территории Украины. Его суть состоит в том, что фирма может заказать сырья, материалов, полуфабрикатов и т.п. в количествах больших, чем потребуется для изготовления запланированного ранее объема продукции, которая может быть реализована на рынке. Следствием этого будет то, что фирма либо затоварится, понеся при этом все расходы, которые связаны с производством (подготовка сырья и материалов, затраты на электроэнергию, расходы на содержание и эксплуатацию машин и оборудования, на оплату труда своего персонала и т.д.) либо сократит запланированный ранее объем производства, не использовав всех ресурсов. В любом случае фирма-производитель понесет убытки, связанные с замораживанием ранее затраченных средств. Это особенно актуально в, распространенных у нас, материалоемких производствах с использованием дорогостоящего сырья, где такая ситуация может привести к финансовому краху.
Группа рисков нарушения плановых сроков в наиболее общем виде состоит из риска несоблюдения планового графика расходов и доходов1.
Источники риска несоблюдения планов по проведению расходов фирмы могут быть довольно разнообразными, и целесообразной представляется их классификация по времени проведения на преждевременные и задерживаемые.
Основными из источников риска невыдерживания сроков преждевременной группы являются следующие:
определенные виды расходов, предусмотренные планом развития фирмы в конкретные периоды времени, необходимо сделать ранее намеченного срока по причине возможного изменения в будущем в сторону ухудшения конъюнктуры на рынке;
в силу целого ряда объективных и субъективных причин некоторые из сотрудничающих с фирмой предприятий могут потребовать изменений в системе финансовых расчетов с ними. Требование таких изменений может касаться системы авансовых платежей, этапов оплаты и т.д. При отсутствии альтернативы фирме придется удовлетворить эти требования, что обусловит образование временного дефицита в бюджете предприятия;
Отказ от проведения фирмой данных расходов в неустановленные сроки может явиться причиной разрыва отношений с фирмами-поставщиками, контрагентами, что может довольно пагубно отразиться на деятельности фирмы. Другими словами, потери могут значительно превышать преимущества. Разумеется, что в случае возникновения такой ситуации необходим детальный анализ компенсации отклонений от графика расходов. И идти на них следует только при условии получения положительного результата.
Источники риска невыдерживания сроков расходов, которые относя к задержке реальных расходов, следует рассматривать относительно запланированного графика доходов. Наиболее вероятное время возникновения этой причины риска — это тот этап, когда в бюджет фирмы уже поступили средства, но в силу ряда причин выполнить запланированные ранее расходы не представляется возможным.
Риск невыдерживания запланированного графика доходов обусловлен, с одной стороны, риском невыдерживания графика расходов, а с другой стороны, его причинами могут быть:
ошибки при определении времени поступления доходов;
несоблюдение производственных оперативно-календарных планов;
Реализация данного вида риска способна существенно повлиять на состояние фирмы, что выразится в снижении эффективности ее работы.
1 Гробовой П.Г., Петрова С.Н., Полтавцев С.И. Риски в современном бизнесе. М. - 1994. - С. 87
1 Романов В. Понятие рисков и их классификация как основной элемент теории рисков // Деньги и кредит. 2001. - № 3. - С. 23.
1 Грядов С.И. Риск и выбор стратегии в предпринимательстве. – М. - 1994. - С. 47
2 Кабышев О. Правомерность предпринимательского риска // Хозяйство и право. 1994. № 3. - С. 47
1 Клейнер Г. Б., Тамбовцев В. Л., Качалов Р. М. Предприятие в нестабильной экономической среде: риски, стратегии, безопасность. М. - 1997. – C. 136
1 Осипенко Т. В. О системе рисков банковской деятельности // Деньги и кредит. 2000. № 4. - С. 30.
1 Боков В.В Предпринимательские риски и хеджирование в отечественной и зарубежной экономике. СПб. - 1999. - С. 286
2 Moore P.G. The business of risk. Cambridge. – 1995. – C. 261
3 Черкасов В.В. Деловой риск в предпринимательской деятельности. Киев. 1996г. с. 115
1 Цветкова Е.В., Арлюкова И.О. Риски в экономической деятельности. СПб. 2002. С. 49
1 Устенко О.Л. Теория Экономического риска. Киев. 1997г. с. 72
1 Moore P.G. The business of risk. Cambridge. – 1995. – C. 231
1 Дубров А. М. - Моделирование рисковых ситуаций в экономике и бизнесе. М. – 2000 С. 312
2 Зозулюк А.В. Хозяйственный риск в предпринимательской деятельности. М. – 1995. – С. 89
1 Лапуста М.Г., Шаршукова Л.Г. Риски в предпринимательской деятельности. Москва 1998г. с.81
1 Зозулюк А.В. Хозяйственный риск в предпринимательской деятельности. М. – 1995. – С. 113
1 Устенко О.Л. Теория экономического риска. Киев. 1997г. с. 86-87
1 Половинкин П. Д. Риск в предпринимательской деятельности. М.- 1999. С. 221
Содержание
Вступление 3-5
Раздел 1. Риск как экономическая категория 5-29
1.1 Понятие риска в экономической теории 5-16
1.2 Причины возникновения экономического риска 17-20
1.3 Классификация рисков 20-29
Раздел 2. Организационно-методологические основы в
управлении экономическим риском 30-60
2.1 Основные принципы и этапы управления рисками 30-33
2.2 Системы оценки риска и методы их определения 33-52
2.3 Пути снижения риска в предпринимательской деятельности 53-60
Раздел 3. Оптимизация экономических рисков в экономической деятельности субъектов хозяйствования 61-86
3.1 Оценка рисков в различных сферах хозяйственной деятельности 61-69
3.2 Социально-политические и административно-законодательные риски 69-78
3.3 Производственные риски 78-86
Выводы 87-90
Список использованных источников 91-92
Приложение А
Приложение Б
Приложение В
Приложение Г
Приложение Д
Приложение Е
Список использованных источников
Альгин А.П. Грани экономического риска. М. - 1997. - С. 362
Баканов М. -И., Чернов В.А. Анализ коммерческого риска // Бух. Учет 1995 №10.
Балабанов И.Т. Риск-менеджмент. М. - 1998. - С. 152
Бачкаи Т., Месена Д. Хозяйственный риск и методы его измерения. М. - 1979. – С. 364
Беляков А. В. Процентный риск: анализ, оценка, управление // Финансы и кредит. 2001. № 2.
Боков В.В Предпринимательские риски и хеджирование в отечественной и зарубежной экономике. СПб. - 1999. - С. 286
Вентцель Е.С. Теория вероятностей. М. - 1999. – С. 312
Глазунов В.Н. Финансовый анализ и оценка риска реальных инвестиций. М. -1997. – С. 330
Глущенко В. В. Управление рисками. Страхование. М. - 1999. – С. 336
Гранберг А.Г. Статистическое моделирование и прогнозирование. М. – 1995 - С. 220
Гробовой П.Г., Петрова С.Н., Полтавцев С.И. Риски в современном бизнесе. М. - 1994. - С. 292
Грядов С.И. Риск и выбор стратегии в предринимательстве. – М. - 1994. - С. 152
Дубров А. М. - Моделирование рисковых ситуаций в экономике и бизнесе. М. – 2000 – С. 310
Зозулюк А.В. Хозяйственный риск в предпринимательской деятельности. М. – 1995. – С. 184
Кабышев О. Правомерность предпринимательского риска // Хозяйство и право. 1994. № 3.
Кадинская О. А. Управление финансовыми рисками. М. - 2000. – С. 295
Клейнер Г. Б., Тамбовцев В. Л., Качалов Р. М. Предприятие в нестабильной экономической среде: риски, стратегии, безопасность. М. - 1997. – C. 136
Лапуста М. -Г., Шаршукова Л.Г. Риски в предпринимательской деятельности. М. - 1998. – С. 251
Ойгензихт В. Проблема риска в гражданском праве. М. - 1993. – С. 108
Осипенко Т. В. О системе рисков банковской деятельности // Деньги и кредит. 2000. № 4.
Пастюшков А.В. Об оценке финансового риска.// Бух. учет. 1999г. №1.
Первозванский А.А. и Первозванская Т.Н. Финансовый рынок: расчет и риск. К. - 1997. – С. 206
Половинкин П. Д. Риск в предпринимательской деятельности. М.- 1999. – С. 320
Поляк Г.Б. Финансовый менеджмент. М. - 1997. - С. 234
Райзберг. Б.А. Предпринимательство, бизнес, риск. М. - 1993г. - С. 206
Райсберг Б.А. Предпринимательство и
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.), обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.Нужна помощь в написании работы?Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus. Помогаем в публикации. Правки вносим бесплатно.