Управление оборотным капиталом
При формировании плана поступления платежных средств, так же необходимо указать, какие суммы поступают в погашение задолженности, при этом желательна разбивка на денежные средства и товарно-материальные ресурсы (бартер). Соответствующие суммы отражаются в плане по движению дебиторской задолженности в графе "погашение".
При формировании плана продаж может определяться допустимая (нормируемая) величина дебиторской задолженности и допустимый срок ее погашения по каждому крупному контрагенту. Это делается для того, чтобы не допустить неконтролируемого роста задолженности, обеспечить заданное среднее значение оборачиваемости.
После составления исходного варианта финансового плана, следует проверить, хватает ли имеющихся оборотных средств для функционирования предприятия в каждый планируемый период. Если средств недостаточно, проводится корректировка плана.
Анализируя финансовый план, следует оценить сроки оборачиваемости дебиторской задолженности как в целом, так и по крупным (первые 10-30) контрагентам. Варьируя сроки погашения (и соответственно период оборота) можно оценить, насколько увеличится эффективность деятельности предприятия. Запланированное движение задолженности (как дебиторской, так и кредиторской) следует контролировать. Для этого необходима оперативная бухгалтерская информация.
Контроль выполнения плана необходимо сочетать с контролем работы менеджеров, за каждым из которых целесообразно закрепить соответствующего контрагента. Повышение договорной дисциплины, жесткий оперативный контроль договоров на этапе их составления, подписания и реализации является необходимой мерой, обеспечивающей выполнение плана по движению дебиторской задолженности.
Анализируя финансовый план, сроки и объемы дебиторской задолженности, можно определить различные варианты скидок от цены на отгружаемую продукцию в зависимости от сроков погашения задолженности. Может оказаться выгоднее ввести предоплату, существенно снизив при этом цену. Следующим этапом анализа дебиторской задолженности является определение структуры и динамики изменения каждой статьи дебиторской задолженности предприятия.
Имеется много способов максимизировать доходность дебиторской задолженности и свести к минимуму возможные потери:
-Выставление счетов. При циклическом составлении счетов они выставляются покупателям в различные периоды времени. Для ускорения взимания платежей можно направлять счета-фактуры покупателям, когда их заказ еще обрабатывается на складе. Можно также выставлять счет за услуги с интервалами, если работа выполняется в течение определенного периода, или начислять гонорар авансом, что предпочтительнее осуществления платежей по окончании работы.
-Защита страхованием. Можно прибегнуть к страхованию кредитов, эта мера против непредвиденных потерь безнадежного долга. При решении, приобретать ли такую защиту, необходимо оценить ожидаемые средние потери безнадежного долга, финансовую способность компании противостоять этим потерям и стоимость страхования.
-Факторинг. Возможно перепродать права на взыскание дебиторской задолженности, если это приведет к чистой экономии. Однако при сделке факторинга может быть раскрыта конфиденциальная информация.
Указанные способы оценки и методы управления задолженностью должны способствовать снижению степени риска неполучения денег от должников.
1.3.3 Управление денежными активами предприятия
Определение минимально необходимой потребности в денежных активах для осуществления текущей деятельности направлено на установление нижнего предела остатка необходимых денежных активов в национальной и иностранной валютах ( в процессе расчетов иностранная валюта пересчитывается по определенному курсу в национальную).
Расчет минимально необходимой суммы денежных активов (без учета их резерва в форме краткосрочных финансовых вложений) основывается на планируемом денежном потоке по текущим хозяйственным операциям, в частности, на объеме расходования денежных активов по этим операциям в предстоящем периоде. Минимально необходимая потребность в денежных активах для осуществления текущей хозяйственной деятельности может быть определена по следующей формуле:
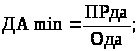 (7)
где ДАmin - минимально необходимая потребность в денежных активах для осуществления текущей хозяйственной деятельности в предстоящем периоде;
ПРда – предполагаемый объем платежного оборота по по текущим хозяйственным операциям (в соответствии с планом поступления и расходования денежных средств предприятия);
Ода – оборачиваемость денежных активов (в разах) в аналогичном по сроку периоде (она может быть скорректирована с учетом планируемых мероприятий по ускорению оборота денежных активов).
Расчет минимально необходимой потребности в денежных активах для осуществления текущей хозяйственной деятельности может быть осуществлен и иным методом по следующей формуле:
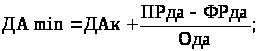 (8)
где ДАк – остаток денежных активов на конец отчетного периода;
ПРда – планируемый объем платежного оборота по текущим хозяйственным операциям в предстоящем периоде;
ФРда – фактический объем платежного оборота по текущим хозяйственным операциям в отчетном периоде;
Ода - оборачиваемость денежных активов (в разах) в отчетном периоде;
Дифференциация минимально необходимой потребности в денежных активах по основным видам текущих хозяйственных операций осуществляется только на тех предприятиях, которые ведут внешнеэкономическую деятельность.
Выявление диапазона колебаний остатка денежных активов по отдельным этапам предстоящего периода основывается на итоговых показателях плана поступления и расходования денежных средств в разрезе отдельных месяцев (по годовому плану) или декад (по квартальному плану). Диапазон колебаний остатка денежных активов выражается при этом по отношению к минимальному и среднему их показателю в предстоящем периоде.
В процессе выявления диапазона колебаний остатка денежных активов определяются следующие их значения в плановом периоде:
-минимальный остаток
-максимальный остаток
-средний остаток
В практике зарубежного финансового менеджмента применяются и более сложные модели определения минимального, максимального и среднего остатков денежных активов.
Так, в соответствии с моделью Баумола предполагается, что предприятие начинает работать, имея максимальный и целесообразный для него уровень денежных средств, и затем постоянно расходует их в течение некоторого периода времени. Все поступающие средства от реализации товаров и услуг предприятие вкладывает в краткосрочные ценные бумаги. Как только запас денежных средств истощается, т.е. становится равным нулю или достигает некоторого заданного уровня безопасности, предприятие продает часть ценных бумаг и тем самым пополняет запас денежных средств до первоначальной величины. Таким образом, динамика остатка средств на расчетном счете представляет собой "пилообразный" график.
Сумма пополнения (Q) вычисляется по формуле:
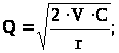 (9)
где V – прогнозируемая потребность в денежных средствах в периоде (год,
квартал, месяц);
с – расходы по конвертации денежных средств в ценные бумаги;
r – приемлемый и возможный для предприятия процентный доход по краткосрочным финансовым вложениям, например, в государственные ценные бумаги.
Таким образом, средний запас денежных средств составляет Q деленное на 2, а общее количество сделок по конвертации ценных бумаг в денежные средства (k) равно:
 (10)
Общие расходы (ОР) по реализации такой политики управления денежными средствами составят:
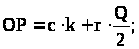 (11)
Первое слагаемое в этой формуле представляет собой прямые расходы, второе – упущенная выгода от хранения средств на расчетном счете вместо того, чтобы инвестировать их в ценные бумаги.
Модель Баумола проста и приемлема для предприятий, денежные расходы которых стабильны и прогнозируемы.
Модель, разработанная Миллером и Орром. Миллер и Орр используют при построении модели процесс Бернулли – стохастический процесс, в котором поступление и расходование денег от периода к периоду являются независимыми случайными событиями.
Остаток средств на счете хаотически меняется до тех пор, пока не достигает верхнего предела. Как только это происходит, предприятие начинает покупать достаточное количество ценных бумаг с целью вернуть запас денежных средств к некоторому нормальному уровню (точке возврата). Если запас денежных средств достигает нижнего предела, то в этом случае предприятие продает свои ценные бумаги и таким образом пополняет запас денежных средств до нормального предела.
При решении вопроса о размахе вариации (разность между верхним и нижним пределами) рекомендуется придерживаться следующей политики: если ежедневная изменчивость денежных но токов велика или постоянные затраты, связанные с покупкой и продажей ценных бумаг, высоки, то предприятию следует увеличить размах вариации и наоборот. Также рекомендуется уменьшить размах вариации, если есть возможность получения дохода благодаря высокой процентной ставке по ценным бумагам.
Реализация модели осуществляется в несколько этапов.
1. Устанавливается минимальная величина денежных средств (Он), которую целесообразно постоянно иметь на расчетном счете (она определяется экспертным путем исходя из средней потребности предприятия в оплате счетов, возможных требований банка и др.).
2. По статистическим данным определяется вариация ежедневного поступления средств на расчетный счет (v).
3. Определяются расходы (Pх) по хранению средств на расчетном счете.
4. Рассчитывают размах вариации остатка денежных средств на расчетном счете (S) по формуле:
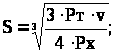 (12)
5. Рассчитывают верхнюю границу денежных средств на расчетном счете (Ов), при превышении которой необходимо часть денежных средств конвертировать в краткосрочные ценные бумаги:
Ов = Он + S; (13)
6. Определяют точку возврата (ТВ) – величину остатка денежных средств на расчетном счете, к которой необходимо вернуться в случае, если фактический остаток средств на расчетном счете выходит за границы интервала (Он, Ов):
Тв = Он + (S / 3); (14)
Методы управления денежными средствами предусматривают:
- синхронизацию денежных потоков;
- использование денежных средств в пути;
- ускорение денежных поступлений;
- контроль выплат.
Синхронизация денежных потоков. Стараясь увеличить достоверность прогнозов, и добившись того, чтобы денежные поступления сочетались с денежными выплатами наилучшим образом, фирма может сократить текущий остаток на счете банка до минимума.
Использование денежных средств в пути. Денежные средства в пути есть разница между остатком денежных средств, отраженным в текущем счете фирмы и проходящим по банковским документам. Таким образом, на банковском счете в течение какого-то времени будет находиться дополнительная сумма денег, которая может быть использована.
Контроль выплат. Ничто так не способствует контролю за денежными выплатами, как централизация расчетов с кредиторами. Это позволяет финансовому менеджеру правильно оценить поступающие потоки денежных средств по фирме в целом и составить график необходимых выплат.
1.4 Показатели использования оборотного капитала
В основе управления оборотным капиталом лежит определение оптимального объема и структуры текущих активов, источников их покрытия и соотношения между ними, обеспечивающих стабильную и эффективную деятельность предприятия. Это требует поддержания величины оборотных средств в размерах, оптимизирующих производственно-хозяйственную деятельность предприятия. Данная задача может быть решена путем проведения регулярного анализа структуры текущих активов. Исходными данными является форма №1 бухгалтерской отчетности (Приложение 1).
Большое влияние на состояние оборотных активов оказывает их оборачиваемость. От этого зависит не только размер минимально необходимых для хозяйственной деятельности оборотных средств, но и размер затрат, связанных с владением и хранением запасов. В свою очередь, это отражается на себестоимости продукции и, в конечном итоге, на финансовых результатах предприятия. Все это обусловливает необходимость постоянного контроля за оборотными активами и анализа их оборачиваемости для определения производственно-коммерческого цикла (Приложение 2).
В целях характеристики источников средств для формирования запасов и затрат используются показатели, отражающие различную степень охвата видов источников. В их числе:
Наличие собственных оборотных средств Ес. Этот показатель рассчитывается по следующей формуле:
Ес=К + Пд – Ав; (15)
где К – капитал и резервы;
Пд – долгосрочные кредиты и займы;
Ав – внеоборотные активы.
Общая величина основных источников формирования запасов и затрат Ео:
Ео = Ес + М; (16)
где М – краткосрочные кредиты и займы.
На основании вышеперечисленных показателей рассчитываются показатели обеспеченности запасов и затрат источниками их формирования.
Излишек (+) или недостаток (-) собственных оборотных средств ±Ес определится следующим образом:
±Ес = Ес – З; (17)
где З – запасы.
Излишек (+) или недостаток (-) общей величины основных источников для формирования запасов и затрат ±Ео будет равен:
±Ео = Ео – З; (18)
Оборачиваемость оборотных средств исчисляется как в целом, так и по отдельным элементам (материальные запасы, незавершенное производство, готовая продукция). Это позволяет выявить на какой стадии кругооборота оборотных средств происходит ускорение или замедление общей оборачиваемости средств.
Кроме указанных показателей также может быть использован показатель отдачи оборотных средств, который определяется отношением прибыли от реализации продукции предприятия к остаткам оборотных средств.
Анализ ликвидности баланса.
В ходе анализа ликвидности решаются следующие задачи:
- оценка достаточности средств для покрытия обязательств, сроки которых истекают в соответствующие периоды;
- определение суммы ликвидных средств и проверка их достаточности для выполнения срочных обязательств;
- оценка ликвидности и платежеспособности предприятия на основе ряда показателей.
Ликвидность баланса – возможность субъекта хозяйствования обратить активы в наличность и погасить свои платежные обязательства, а точнее – это степень покрытия долговых обязательств предприятия его активами, срок превращения которых в денежную наличность соответствует сроку погашения платежных обязательств.
Анализ ликвидности баланса заключается в сравнении средств по активу, сгруппированных по степени убывающей ликвидности, с краткосрочными обязательствами по пассиву, которые группируются по степени срочности их погашения.
Активы предприятия в зависимости от скорости превращения их в деньги делятся на 4 группы:
А1 – наиболее ликвидные активы – денежные средства предприятия и краткосрочные финансовые вложения. Используя коды строк полной формы баланса (ф.№1 по ОКУД), можно записать алгоритм расчета этой группы:
А1 = стр.250 + стр.260; (19)
А2 – быстро реализуемые активы – дебиторская задолженность и прочие активы:
А2 = стр.230 + стр.240 + стр.270; (20)
А3 – медленно реализуемые активы – запасы (без строки 216 – расходы будущих периодов), а также статьи из раздела I актива баланса "Долгосрочные финансовые вложения" (уменьшенные на величину вложения в уставные фонды других предприятий):
А3 = стр.210 + стр.220 + стр.140 – стр.216; (21)
А4 – труднореализуемые активы – итог раздела I актива баланса, за исключением статей этого раздела, включенных в предыдущую группу:
А4 = стр.190 – стр.140; (22)
Пассивы баланса группируются по степени срочности их оплаты:
П1 – наиболее срочные обязательства – кредиторская задолженность, прочие пассивы, а также ссуды, не погашенные в срок:
П1 = стр.620 (23)
П2 – краткосрочные пассивы – краткосрочные кредиты и заемные средства:
П2 = стр.610 + стр.660; (24)
П3 – долгосрочные пассивы – долгосрочные кредиты и заемные средства:
П3 = стр.590 (25)
П4 – постоянные пассивы – собственный (акционерный) капитал, находящийся постоянно в распоряжении предприятия:
П4 = стр.490 + стр.630 + стр.640 + стр.650 – стр.216; (26)
Если у предприятия имеются убытки, то для сохранения баланса на величину убытков уменьшаются собственные источники, соответственно корректируется валюта баланса. Для определения ликвидности баланса следует сопоставить итоги приведенных групп по активу и пассиву. Традиционно баланс считается абсолютно ликвидным, если имеет место система соотношений:
А1>=П1, А2>=П2, А3>=П3, А4<=П4; (27)
Коэффициент обеспеченности собственными средствами.
Характеризует ту часть собственного капитала предприятия, которая является источником покрытия текущих активов предприятия (т.е. активов, имеющих оборачиваемость менее одного года). Это расчетный показатель, зависящий как от структуры активов, так и от структуры источников средств.
Коб.соб.ср = (П4 – А4) / (А1 + А2 + А3); (28)
Обобщающий анализ выполняется путем сведения основных вышеприведенных показателей в единую таблицу. Далее каждому показателю присваивается свой рейтинг и подсчитывается общее количество баллов, набранных предприятием. По результатам подсчетов делаются выводы об отклонении баллов предприятия от максимально возможных. Система показателей и присваиваемые баллы могут оцениваться предприятием индивидуально.
1.5 Политика управления оборотным капиталом
В теории финансового менеджмента разработаны различные критерии эффективного финансового управления. Основными из них являются следующие:
1. Минимизация текущей кредиторской задолженности. Этот подход сокращает возможность потери ликвидности. Однако такая стратегия требует использования долгосрочных источников и собственного капитала для финансирования большей части оборотного капитала.
2. Минимизация совокупных издержек финансирования. В этом случае ставка делается на преимущественное использование краткосрочной кредиторской задолженности как источника покрытия активов. Этот источник самый дешевый, вместе с тем для него характерен высокий уровень риска невыполнения обязательств в отличие от ситуации, когда финансирование оборотного капитала осуществляется преимущественно за счет долгосрочных источников.
3. Максимизация полной стоимости фирмы. Эта стратегия включает процесс управления оборотным капиталом в общую финансовую стратегию фирмы. Суть ее состоит в том, что любые решения в области управления оборотным капиталом, способствующие повышению экономической стоимости предприятия, следует признать целесообразными.
Разработанные в теории финансового управления модели финансирования оборотного капитала, с одной стороны, исходят из того, что политика управления им должна обеспечить поиск компромисса между риском потери ликвидности и эффективностью работы, с другой стороны.
Ю. Бригхем описал следующие три варианта политики вложений в оборотный капитал:
"Спокойная", при которой имеет место относительно большой уровень запасов, дебиторской задолженности и денежных средств. Она связана с минимальным уровнем риска и прибыли.
"Сдерживающая", при которой уровень оборотного капитала сведен к минимуму. Она способна принести наибольшую прибыль, но и наиболее рискованна.
"Умеренная" - средний вариант.
Уровень оборотного капитала при реализации этих стратегий иллюстрирует, что (линейная связь между оборотным капиталом и выручкой от реализации условна):
В зависимости от величины удельного веса оборотных активов в составе всех активов выделяются следующие варианты политики управления оборотными активами, по сути, аналогичные описанным выше:
Агрессивная политика управления текущими активами характеризуется высокой долей текущих активов в совокупных (общих) активах фирмы (предприятия) и невысокой скоростью их оборота. При этом предприятие наращивает запасы сырья, материалов, нереализованной продукции, размеры дебиторской задолженности. Экономическая рентабельность активов снижается, но при этом снижается и риск технической неплатежеспособности, когда предприятие сегодня не в состоянии произвести оплату первоочередных платежей (хотя завтра это уже не будет представляться проблемой). Данная политика применяется в условиях высокой неопределенности и инфляционности экономики.
Консервативная политика управления текущими активами характеризуется снижением доли текущих активов в общих активах предприятия и высокой скоростью их оборота. При этом предприятие сводит размер запасов к рациональной величине, снижает размер дебиторской задолженности. Растет экономическая рентабельность активов, но при этом резко повышается риск технической неплатежеспособности. Данная политика применяется в случае, когда точно известны все сроки поставок, имеет место высокая дисциплина платежей, или в случае, когда предприятие должно экономить абсолютно на всем.
Умеренная политика управления текущими активами характеризуется средними значениями (параметрами) доли текущих активов в общих активах предприятия и средней скоростью их оборота. Экономическая рентабельность активов, риск технической неплатежеспособности находятся на неком среднем уровне.
Каждому типу такой политики должна соответствовать политика финансирования. В зависимости от величины удельного веса краткосрочных пассивов, в составе всех пассивов выделяются следующие варианты политики управления краткосрочными пассивами.
Агрессивная политика управления текущими пассивами характеризуется преобладанием краткосрочных кредитов в общих пассивах. Увеличивается сила эффекта финансового рычага. Растут постоянные затраты за счет увеличения процентов по кредитам, что неизбежно приводит к росту силы операционного рычага. Используется в условиях неопределенности и высокой инфляции. Правда, при этом возрастает совокупный риск, связанный с предприятием.
Консервативная политика управления текущими пассивами характеризуется низкой долей краткосрочных кредитов в пассиве предприятия. Источником финансирования активов в основном служат долгосрочные кредиты и займы, а также собственные средства. В краткосрочном периоде снижается сила воздействия финансового рычага. Однако сила воздействия производственного рычага возрастает (прежде всего, за счет выплат процентов по долгосрочным кредитам). В этой ситуации имеет место довольно высокая предсказуемость риска, связанного с предприятием. Чаще всего пользуются такой политикой в условиях достаточной стабильности общехозяйственной конъюнктуры.
Умеренная политика управления текущими пассивами характеризуется средним (по сравнению с агрессивной и консервативной политиками) уровнем доли краткосрочного кредита в общих пассивах предприятия. Сила воздействия финансового и операционного рычагов находится в пределах средних значений (то же самое относится и к уровню риска, связанного с предприятием).
В зависимости от выбора источников покрытия постоянной и переменной частей оборотного капитала такие экономисты как Ю. Бригхем, Ван Хорн Дж. К., Терехин В.И., Поляк Г.Б., Хорин А.Н. и другие выделяют следующие модели финансирования оборотного капитала:
- агрессивную;
- консервативную;
- умеренную (компромиссную, оптимальную, согласованную).
В дополнение к ним Ковалев В.В. описывает идеальную модель.
Выбор той или иной модели стратегии финансирования сводится к установлению величины долгосрочных пассивов и расчету на ее основе величины чистого оборотного капитала как разницы между долгосрочными пассивами и внеоборотным капиталом. Следовательно, каждой стратегии поведения соответствует свое базовое балансовое уравнение.
Построение идеальной модели основывается на самой сути категорий "оборотный капитал" и "текущие обязательства"" и их взаимном соответствии. Термин "идеальная" в данном случае означает не идеал, к которому нужно стремиться, а лишь сочетание активов и источников их покрытия исходя из их экономического содержания. Модель означает, что оборотный капитал по величине совпадает с краткосрочными обязательствами, т.е. чистый оборотный капитал равен нулю. В реальной жизни такая модель практически не встречается. Кроме того, с позиции ликвидности она наиболее рискованна, поскольку при неблагоприятных условиях (например, необходимо рассчитаться со всеми кредиторами единовременно) предприятие может оказаться перед необходимостью продажи части основных средств для покрытия текущей кредиторской задолженности. Суть этой стратегии состоит в том, что долгосрочные пассивы устанавливаются на уровне внеоборотного капитала.
Агрессивная модель означает, что долгосрочные пассивы служат источниками покрытия внеоборотного капитала и системной части оборотного капитала, т.е. того его минимума, который необходим для осуществления хозяйственной деятельности. В этом случае чистый оборотный капитал в точности равен этому минимуму (ЧОК = ПОК). Варьирующая часть оборотного капитала в полном объеме покрывается краткосрочной кредиторской задолженностью. С позиции ликвидности эта стратегия также весьма рискованна, поскольку в реальной жизни ограничиться лишь минимумом оборотного капитала невозможно. Базовое балансовое уравнение (модель) будет иметь вид:
ДП = ВК + ПОК; (29)
Консервативная модель предполагает, что варьирующая часть оборотного капитала также покрывается долгосрочными пассивами. В этом случае краткосрочной кредиторской задолженности нет, отсутствует и риск потери ликвидности. Чистый оборотный капитал равен по величине оборотному капиталу (ЧОК =ОК).
Компромиссная модель наиболее реальна. В этом случае внеоборотный капитал, системная часть оборотного капитала и приблизительно половина варьирующей части оборотного капитала покрываются долгосрочными пассивами. Чистый оборотный капитал равен по величине сумме системной части оборотного капитала и половины его варьирующей части (ЧОК = ПОК + 0,5 ВОК). В отдельные моменты предприятие может иметь излишний оборотный капитал, что отрицательно влияет на прибыль, однако это рассматривается как плата за поддержание риска потери ликвидности на должном уровне.
Из всего выше сказанного, можно сделать вывод, что на каждом конкретном предприятии величина оборотного капитала, их состав и структура зависят от множества факторов, производственного, организационного и экономического характера. Наличие у предприятия собственного оборотного капитала, его состав и структура, скорость оборота и эффективность использования оборотного капитала во многом предопределяет состояние предприятия и устойчивость его положения на финансовом рынке.
Эффективное использование оборотного капитала играет большую роль в обеспечении нормализации работы предприятия.
Оборотный капитал, находясь в процессе производства в непрерывном движении, вступают в циклы оборота и заканчивают их частями; отдельные циклы следуют один за другим, начинаясь и завершаясь в разные дни, т.е. совершаются не только последовательно, но и параллельно.
Потребность предприятия в оборотных средствах для обеспечения производства поддается оценке. При установленных планах производства и продаж возможно определение величины оборотных средств, которая обеспечит, с одной стороны, минимальный уровень затрат на производство, а с другой - прочное финансовое положение предприятия, т.е. позволит осуществлять производственную деятельность эффективно, в соответствии с выбранной стратегией. Нормирование оборотных средств заключается в разработке норм по видам товарно-материальных ценностей, а также мероприятий, способствующих повышению эффективности использования оборотных средств. Необходимо строгое соблюдение ритмичности процесса производства на всех его стадиях, поскольку нарушение хотя бы на какой-то одной (задержка с поступлением необходимого сырья, длительность незавершенного производства и др.) отрицательно скажется на оборачиваемости оборотных средств и выполнении функций.
Наряду с этим выполнение платежно-расчетной функции зависит от наличия оборотного капитала, необходимого для осуществления процесса реализации готовой продукции и завершения расчетов.
2. АНАЛИЗ УПРАВЛЕНИЯ ОБОРОТНЫМ КАПИТАЛОМ (НА ПРИМЕРЕ ОАО "ВИЗ")
2.1 Характеристика предприятия
Верх-Исетский металлургический завод - одно из старейших предприятий черной металлургии в нашей стране, насчитывающее более 270 лет своего существования.
Организационно-правовая форма – Открытое Акционерное Общество.
Основной вид деятельности – производство товаров народного потребления.
Уставный капитал ОАО "ВИЗ" составляет 441287 руб.
Учетная политика предприятия ведется в соответствии с действующими нормативными документами Правительства РФ, Минфина РФ, министерств и ведомств, иными нормативными документами определяющие отраслевые особенности планирования, учета, калькулирования себестоимости продукции с учетом характера и структуры производства.
История Верх-Исетского завода берет свое начало с первой трети XVIII века и связана с военными реформами Петра I. Потребность в оснащении армии и флота огнестрельным и артиллерийским оружием заставила Петра I обратить внимание на Урал – край богатый рудой, лесами и реками.
В 1723 году был построен Екатеринбургский железоделательный завод, основателями которого были Василий Никитич Татищев и Георг Вильгельм де Генин. Завод дал начало городу, который носил имя жены Петра I – Екатерины I.
19 ноября 1726г. завод выдал первое кричное железо. Через 10 лет, в 1736г. на Верх-Исетском заводе была построена домна с двумя горнами и завод смог самостоятельно выполнять государственные заказы: отливать пушки и ядра, переделывать чугун для изготовления оружия Олонецкими и Сестрорецкими оружейными заводами.
Вся заводская продукция имела клеймо, утвержденное В. де Гениным – "крест широконечный".
В начале XIX века новая продукция завода – листовое кровельное железо принесла заводу мировую славу. Железо покупали Англия, Франция, Америка и другие. В торговом мире железо было известно как "яковлевское", имело клеймо "А.Я. Сибирь" с изображением соболя и высоко ценилось за отменное качество.
В 1929г. был получен первый металл из электропечи, в 1931г. –трансформаторную сталь дала мартеновская печь, а с 1934г. Верх-Исетский металлургический завод обеспечивал новым металлом все предприятия электропромышленности СССР.
С начала 90-х г. ВИЗ осваивает эмальпроизводство и выпускает ванны и мойки, а также посуду с антипригарным покрытием, по новейшей итальянской технологии и на итальянском оборудовании. Партнером выступила итальянская компания "Moneta".
Но Верх-Исетский металлургический завод один из передовых не только в вопросах производства. В 1992г., создав одним из первых на Урале акционерное общество открытого типа (кстати, в третий раз за свою историю), ВИЗ стал лидером и во многих других последующих преобразованиях.
ВИЗ стал первым и единственным предприятием столицы Урала, выкупившим у государства свою землю, что явилось несомненной привлекательностью для вложения инвестиционного капитала. Была проведена реструктуризация завода: выделен в отдельное предприятие комплекс по производству холоднокатаной электротехнической стали – ОАО "ВИЗ-СТАЛЬ".
Таким образом, сейчас на ОАО "ВИЗ" существует два основных производства: цех ванн и моек и цех по производству стальной эмалированной посуды с антипригарным покрытием.
Среднесписочная численность работающих на предприятии ОАО "ВИЗ" 502 человека, общий фонд заработной платы составляет 36599 тыс.руб. Рентабельная работа предприятия и наличие прибыли позволили в 2003г. увеличить среднюю заработную плату работников до 7046 руб.
За 2003г. объем выпуска продукции (работ, услуг) составил 244, 6 млн.руб., или 157% к уровню 2002г. При этом себестоимость продукции (работ, услуг) – 237,2 млн.руб. или 174,7% к уровню 2002г. Прибыль от выпуска продукции – 7,4 млн.руб., соответственно рентабельность от выпуска продукции 3,1% (рис.3).
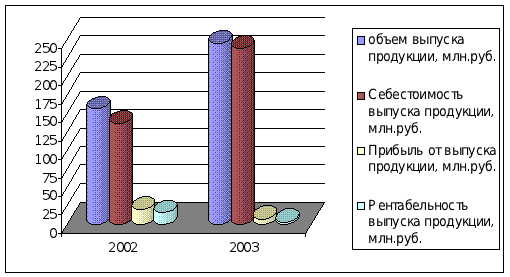
Рис. 3 Показатели финансово-хозяйственной деятельности за 2002-2003гг.
При этом в структуре объема выпуска продукции (работ, услуг) произошли следующие изменения (таблица 1):
Таблица 1 Структура объема выпуска продукции (работ, услуг)
| Наименование | 2002г, в % к итогу | 2003г., в % к итогу |
| Производство ванн и моек | 51,9 | 75,9 |
| Производство эмалированной посуды | 12 | 5 |
| Аренда | 29,9 | 18,4 |
| Прочие виды деятельности | 6,2 | 0,7 |
| Итого | 100 | 100 |
В 2003 г.структура объема выпуска продукции (работ, услуг) претерпела значительные изменения. Так объем производства ванн и моек увеличился с 51,9% до 75,9% (в стоимостных показателях объем производства ванн и моек за 2003г. составил 219% к уровню 2002г.). Объемы эмалированной посуды были приведены в соответствии с объемами продаж (в стоимостных показателях объем производства эмалированной посуды за 2003г. составил 67% к уровню 2002г.). Кроме того, в связи с продажей части имущества, снизился объем поступлений по арендной плате (87% к уровню 2002г.). Что касается прочих видов деятельности, то за 2003г. произошло их резкое сокращение в основном за счет услуг служб и отделов заводоуправления, оказываемых сторонним организациям, что в первую очередь связано с процессами оптимизации структуры и повышения эффективности аппарата управления предприятием ОАО "ВИЗ". Себестоимость продукции составила 237,2 млн.руб., в числе по статьям:
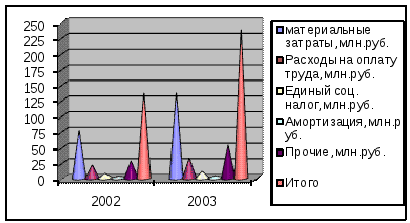
Рис. 4 Статьи расходов себестоимости за 2002-2003гг.
При этом в структуре себестоимости произошли следующие изменения (таблица 2):
Таблица 2 Структура себестоимости за 2002-2003гг.
| Наименование | 2002г, в % к итогу | 2003г., в % к итогу |
| Материальные затраты, млн.руб. | 55,8 | 57,5 |
| Расходы на оплату труда, млн.руб. | 15,8 | 13,7 |
| Единый соц. налог, млн.руб. | 5,8 | 4,8 |
| Амортизация, млн.руб. | 2,2 | 1,6 |
| Прочие, млн.руб. | 20,4 | 22,4 |
| Итого | 100 | 100 |
Начиная с 01.01.2000г. до настоящего времени сохраняется положительная тенденция к снижению общей суммы дебиторской задолженности ( в абсолютной величине изменения составили 290,4 млн.руб.) (рис.5):
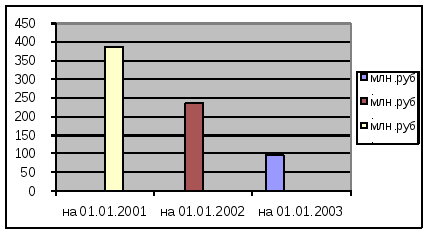
Рис.5