Управление оборотным капиталом
Таблица 3 Основные экономические показатели деятельности ОАО "ВИЗ" за 2002-2003гг.
| Показатель | 2002г. | 2003г. | Изменение, % |
| Коэффициент критической ликвидности (промежуточного покрытия) | 1,01 | 0,97 | 96,1 |
| Коэффициент абсолютной ликвидности | 0,046 | 0,011 | 23,7 |
| Коэффициент текущей ликвидности | 1,16 | 1,32 | 113 |
| Коэффициент обеспеченности оборотных активов СОС | 0,15 | 0,26 | 176,5 |
| Коэффициент оборачиваемости собственного капитала | 0,378 | 0,752 | 199 |
| Коэффициент оборачиваемости материально- производственных запасов | 3,622 | 5,551 | 153,2 |
| Рентабельность продаж | 18,48 | 4,55 | 24,6 |
| Рентабельность доходов по чистой прибыли | - | 1,65 | - |
| Величина расходов на 1 руб. доходов организации | 1,21 | 0,98 | 81,1 |
| Величина доходов на 1 руб. расходов организации | 0,82 | 1,02 | 123,3 |
| Расходы по обычным видам деятельности на 1 руб. выручки от продажи продукции | 0,82 | 0,95 | 117,1 |
| Доля доходов от основной деятельности в общей сумме доходов организации | 29 | 78,48 | 270,6 |
| Величина чистых доходов (прибыли) | -120560 | 5279 | - |
В таблице 3 видно, что в 2003г. ОАО "ВИЗ" выполнило обязанности по погашению реструктуризированной задолженности в бюджет (которая появилась из-за дефолта 1998г.), а также по текущим налоговым платежам. В целом в 2003г. перечислено в бюджеты разных уровней 84,3 млн.руб. Сумма списанных пеней и штрафов в федеральный бюджет составила 22,9 млн.руб. В 2004г. планируется погасить половину реструктурированной задолженности в областной и местные бюджеты.
В 2004 г. планируется увеличение объема выпуска продукции в натуральном выражении в среднем на 25%, в том числе за счет расширения ассортимента и поиска новых сегментов рынка. Кроме того, в ближайшем будущем будет решен вопрос о приобретении дополнительного оборудования и внедрения новой технологии, что позволит увеличить объем производства ванн и моек в два раза. Также рассматривается вопрос о производстве душевого поддона и поставке итальянской линии по производству радиаторов отопления.
2.2 Эффективность использования оборотного капитала предприятия
Эффективность использования оборотных средств измеряется показателями их оборачиваемости. Под оборачиваемостью оборотных средств понимается длительность одного полного кругооборота средств с момента превращения оборотных средств в денежной форме в производственные запасы и до выхода готовой продукции и ее реализации. Кругооборот средств завершается зачислением выручки на счет предприятия.
Выделяют следующие показатели оборачиваемости оборотных средств: коэффициент оборачиваемости, продолжительность одного оборота, коэффициент загрузки оборотных средств (таблица 4).
Таблица 4 Показатели оборачиваемости оборотного капитала
| Показатель | 2002г. | 2003г. | Изменение | Темп роста, % |
| Выручка от реализации продукции без НДС и акцизов, тыс.руб. | 164612 | 251689 | 87077 | 152,9 |
| Средние остатки оборотных средств, тыс.руб. | 257389 | 179847 | -77542 | 69,87 |
| Однодневный оборот (однодневная выручка) по реализации продукции, тыс.руб. | 457,25 | 699,1 | 241,85 | 152,9 |
| число дней в анализируемом периоде, дни | 360 | 360 | - | 100 |
| Длительность одного оборота, в днях | 562,9 | 257,2 | -305,7 | 45,7 |
| Коэффициент загрузки оборотных средств | 1,56 | 0,71 | -,085 | 45,5 |
| Экономический эффект от изменения оборачиваемости | -139781 | -213715 | -73934 | 152,9 |
| Коэффициент оборачиваемости средств | 0,64 | 1,4 | 0,76 | 218,75 |
1. Коэффициент оборачиваемости средств (Коб) который показывает количество оборотов, совершаемое оборотными средствами за определенный период, определяется по формуле:
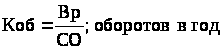 (30)
где Вр - выручка от реализации продукции без НДС и акцизов (оборот по реализации);
СО – средние остатки оборотных средств.
Чем выше коэффициент оборачиваемости, тем лучше для предприятия.
На предприятии ОАО "ВИЗ" коэффициент оборачиваемости в 2003г. по сравнению с 2002г. увеличился более чем в раза или на 118,75%, это произошло вследствие того, что выручка (нетто) от продажи товаров, продукции, услуг (за минусом НДС, акцизов и аналогичных обязательных платежей) увеличилась на 87077 тыс.руб. или 52,9%, и уменьшения остатков оборотных средств на 77542 тыс.руб. или 43,1%, что и позволило предприятию увеличить количество оборотов с 0,64 до 1,4 в год.
2. Однодневный оборот:
 ;
тыс.руб. (31)
где Вд – однодневный оборот (однодневная выручка) по реализации продукции.
Д – число дней в анализируемом периоде (30, 90, 360).
Однодневный оборот в 2003г. вырос по сравнению с 2002г. на 241,85 тыс.руб. или 52,9%, что связано с увеличением выручки (нетто) от продажи товаров(работ, услуг) на 52,9%.
3. Длительность одного оборота в днях, или оборачиваемостью в днях, (Тоб).
Характеризует среднее время пребывания оборотных активов в процессе кругооборота. Показатель рассчитывается по формуле:
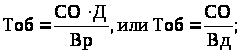 (32)
Уменьшение длительности одного оборота свидетельствует об улучшении использования оборотных средств.
Также в 2003г. произошло уменьшение длительности одного оборота с 562,9 до 257,2 дня ( на 305,7 дня) или 54,3%, это стало возможным вследствие уменьшения средних остатков оборотных средств на 193758 тыс.руб. или 46,86% и увеличением выручки (нетто).
4. Коэффициент загрузки оборотных средств. Он рассчитывается как величина обратная коэффициенту оборачиваемости и показывает, сколько оборотных средств приходится на один рубль реализации:
 (33)
Чем меньше величина коэффициента загрузки оборотных средств, тем эффективнее используются оборотные средства.
Коэффициент загрузки оборотных средств уменьшился более чем в 2 раза, благодаря уменьшению средних остатков оборотных средств на 193758 тыс.руб. или 46,86% и увеличением выручки (нетто) на 52,9%, вследствие чего произошло увеличение эффективности использования оборотных средств.
Экономический эффект от изменения оборачиваемости оборотных средств характеризуется высвобождением или закреплением (привлечением) оборотных средств.
Сумма вовлеченных в хозяйственный оборот мобильных активов в
результате ускорения оборачиваемости или отвлечения из хозяйственного оборота за счет замедления оборачиваемости определяется путем умножения количества дней ускорения или замедления оборачиваемости на фактический однодневный оборот от реализации:
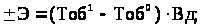 (34)
где Э – экономический эффект от изменения оборачиваемости;
 ,
 -
длительность
одного оборота
за отчетный
и предыдущий
периоды соответственно.
Экономический эффект от изменения оборачиваемости составил 73933,9 тыс.руб.(52,9%), из-за уменьшение длительности одного оборота на 305,7 дня и увеличения однодневного оборота на 241,85 тыс.руб.
Высвобождение или закрепление (привлечение) оборотных средств из всех показателей эффективности их использования в наибольшей степени характеризует ускорение оборачиваемости.
Главнейшим синтетическим показателем использования оборотного капитала являются коэффициент рентабельности активов (имущества) и рентабельность текущих активов (таблица 5):
Таблица 5 Показатели использования оборотного капитала
| Показатель | 2002г. | 2003г. | Изменение | Темп роста, % |
| 1. Чистая прибыль, тыс.руб. | -120560 | 5279 | 125839 | - |
| 2. Актив баланса, тыс.руб. | 607265 | 413507 | -193758 | 68,09 |
| 3. Текущие активы, тыс.руб. | 257389 | 179847 | -77542 | 69,87 |
| 4. Рентабельность активов (имущества) | -19,85 | 1,28 | 21,13 | - |
| 5. Рентабельность текущих активов | -46,84 | 2,94 | 49,78 | - |
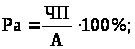 (35)
где Ра – рентабельность активов (имущества);
А – актив баланса (итог раздела I+II);
В 2002г. рентабельность активов ОАО "ВИЗ" составляла -19,85%, в основном благодаря внереализационным расходам, которые составили 134354 тыс.руб. (внереализационные доходы всего 2682 тыс.руб.), соответственно чистая прибыль составила -120560 тыс.руб., но уже в 2003г. чистая прибыль оказалась положительной и составила 5279 тыс.руб., актив баланса уменьшился на 193758 тыс.руб. (31,9%), все это и позволило в 2003г. вывести рентабельность активов в положительное значение, которое составило 1,28%.
Этот коэффициент показывает, какую прибыль получает предприятие с каждого рубля, вложенного в активы.
В аналитических целях просчитывают как рентабельность всей совокупности активов, так и рентабельность текущих активов.
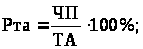 (36)
где Рта – рентабельность текущих активов;
ТА – текущие активы (итог II раздела баланса);
Текущие активы в 2003г. 2,94%, что больше 2002г. на 49,78 процентных пункта 2002г., так как текущие активы (итог II раздела баланса) в 2003г. уменьшились на 77542 тыс.руб. (30,1%) по сравнению с 2002г.
Анализ изменения текущих активов представлен в таблице 6.
Таблица 6 Анализ структуры и динамики изменения текущих активов
| Наименование | 2002г. | 2003г. | Отклонение, тыс. руб. Гр.4 – гр.2 | Темп прироста, % Гр.6 /гр.2*100 | ||
| тыс. руб. | в % | тыс. руб. | в % | |||
| Оборотные средства, всего: | 257389 | 100 | 179847 | 100 | -77542 | -30,13 |
|
в том числе: производственные запасы |
19767 | 7,68 | 29232 | 16,25 | 9465 | 47,9 |
| незавершенное производство | 4455 | 1,73 | 7157 | 3,98 | 2702 | 60,65 |
| НДС по приобретенным ценностям | 2535 | 0,98 | 4632 | 2,57 | 2097 | 82,7 |
| готовая продукция | 2393 | 0,93 | 10087 | 5,61 | 7694 | 321,5 |
| товары | 11793 | 4,58 | - | 0 | -11793 | -100 |
| дебиторская задолженность | 205878 | 79,98 | 127129 | 70,69 | -78749 | -38,25 |
| денежные средства | 10092 | 3,92 | 1447 | 0,8 | -8645 | -85,67 |
| прочие оборотные активы | 526 | 0,2 | 163 | 0,1 | -363 | -69 |
Ускорение оборачиваемости оборотных средств зависит от времени нахождения их на различных стадиях кругооборота, сокращение его длительности. Оно достигается ростом выпуска и реализации продукции, более полным и рациональным использованием материальных ресурсов, сокращением времени технологического цикла. На оборачиваемость влияет использование новейших достижений научно – технического прогресса.
Показатели оборачиваемости имеют большое значение для оценки финансового состояния предприятия, поскольку скорость превращения оборотных средств в денежную форму оказывает непосредственное влияние на платежеспособность предприятия. Кроме того, увеличение скорости оборота средств при прочих равных условиях отражает повышение инвестиционной привлекательности предприятия.
В связи с этим на предприятиях часто практикуют расчеты оборачиваемости средств, вложенных в запасы товарно-материальных ценностей и используемых покупателями продукции в порядке их коммерческого кредитования.
В соответствии со стадиями кругооборота оборотных средств можно выделить три направления ускорения их оборачиваемости:
1. На стадии производственных запасов: установление прогрессивных норм расхода сырья, материалов, топлива, энергии; систематическая проверка состояния складских запасов; замена дорогостоящих видов материалов и топлива более дешевыми без снижения качества продукции.
2.На производственной стадии: сокращение длительности производственного цикла и повышение его непрерывности; соблюдение ритмичности работы предприятия; комплексное использование сырья; применении отходов.
3. В сфере обращения: ускорение реализации продукции, организация маркетинговых исследований; сокращение кредиторской и дебиторской задолженности.
Наиболее полно обобщающим показателем финансовой устойчивости является излишек или недостаток источников средств для формирования запасов, получаемый в виде разницы величины источников средств и величины запасов.
Можно классифицировать финансовые ситуации по степени их устойчивости:
1.Абсолютная устойчивость финансового состояния
1.1 Излишек (+) СОС или равенство величин СОС и запасов;
2.Нормальная устойчивость
2.1 Недостаток (-) СОС;
2.2 Излишек (+) долгосрочных источников формирования запасов или равенство величин долгосрочных источников и запасов;
3. Неустойчивое финансовое состояние
3.1 Недостаток (-) СОС;
3.2 Недостаток (-)долгосрочных источников формирования запасов;
3.3 Излишек (+) общей величины основных источников формирования запасов или равенство величин основных источников и запасов;
4.Кризисное финансовое состояние
4.1 Недостаток (-) СОС;
4.2 Недостаток (-)долгосрочных источников формирования запасов;
4.3 Недостаток (-) общей величины основных источников формирования запасов.
Рассмотрим финансовую устойчивость на предприятии ОАО "ВИЗ" в таблице 7.
Таблица 7 Анализ изменения величины источников оборотного капитала и типа финансовой устойчивости
| Показатель | 2002г. | 2003г. | Абсол. изменение | Темп роста,% |
| 1. Источники собственных средств | 388470 | 281256 | -107214 | 72,4 |
| 2.Внеоборотные активы | 349876 | 233660 | -116216 | 66,78 |
| 3.Наличие СОС (стр.1-стр.2) | 38594 | 47596 | 9002 | 123,3 |
| 4.Долгосрочные обязательства | - | - | - | - |
| 5.Наличие собственных и долгосрочных заемных источников формирования запасов и затрат (стр.3+стр.4) | 38594 | 47596 | 9002 | 123,3 |
| 6. Краткосрочные кредиты и займы | 218795 | 132251 | -86544 | 60,44 |
| 7.Общая величина основных источников средств для формирования запасов (стр.5+стр.6) | 257389 | 179847 | -77542 | 69,87 |
| 8.Общая величина запасов и затрат (стр.210+стр.220 баланса) | 40893 | 51108 | 10215 | 124,98 |
| 9.Излишек(+), недостаток(-) собственных оборотных средств (стр.3-стр.8) | -2299 | -3512 | 1213 | 152,76 |
| 10. Излишек (+), недостаток (-) СОС и долгосрочных заемных средств для формирования запасов (стр.5-стр.8) | -2299 | -3512 | 1213 | 152,76 |
| 11. Излишек (+), недостаток (-) общей величины основных источников средств (стр.7-стр.8) | 216496 | 128739 | -87757 | 59,46 |
В нашем случае можно говорить о неустойчивом финансовом состоянии, так как на нашем предприятии имеется недостаток(-) СОС (-3512 тыс.р. в 2003 году), недостаток(-) долгосрочных источников формирования запасов (-3512тыс.р. в 2003 году), излишек (+) общей величины основных источников формирования запасов ( +128739 тыс.р. в 2003г.).
Это состояние сопряжено с нарушением платежеспособности, при котором все таки сохраняется возможность восстановления равновесия за счет пополнения реального собственного капитала и увеличения СОС, а также за счет дополнительного привлечения долгосрочных кредитов и заемных средств.
2.3 Система управления запасами
Предприятие ОАО "ВИЗ" в 2003г. закупало сырье и материалы от разных поставщиков, таких как Лысьвенский металлургический завод (фритта и грунт), Магнитогорский металлургический комбинат (металл), ОАО "АЛМА" г.Санкт-Петербург (комплектующие). Транспортный запас в днях определяется как средневзвешенная величина следующим образом (Таблица 8).
Таблица 8 Транспортный запас ОАО "ВИЗ"
| Поставщики |
Количество сырья, т |
Число дней пребывания сырья в пути после его оплаты |
| Лысьвенский металлургический завод | 72,6 | 1 |
| Магнитогорский металлургический комбинат | 860 | 1 |
| ОАО "АЛМА" | 32,88 | 3 |
| ИТОГО | 965,48 |
Средневзвешенная величина транспортного запаса:
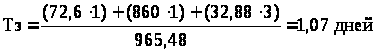 (37)
Когда поступление сырья и основных материалов совпадает со сроком оплаты или когда сырье и основные материалы прибывают раньше наступления срока оплаты счетов—платежных требований, транспортный запас не устанавливается.
Подготовительный запас- время, необходимое для приемки, разгрузки, сортировки, складирования и лабораторного анализа сырья и основных материалов, определяется путем хронометража этих работ на предприятиях. Чтобы сократить время разгрузки и складирования материалов, необходимо производить эти работы непрерывно, наиболее полно используя разгрузочные механизмы и внутризаводской транспорт.
На предприятии ОАО "ВИЗ" поставка сырья и материалов производится автомобильным транспортом и вагонами, и на разгрузку и складирование требуется 0,5 дня, на проведение анализа - 0,5 дня. Следовательно, норма запаса на эти операции составляет 1 день.
Текущий складской запас определяется в зависимости от частоты поставок: чем чаще прибывают сырье и основные материалы на склад предприятия, тем меньше должен быть текущий складской запас. Интервалы между поставками устанавливаются на основе договора или исходя из фактических данных за истекшие один-два года. При этом разовые нетипичные поставки сырья и материалов при расчете длительности интервалов не учитываются. Следует иметь в виду, что у предприятия запасы одних видов сырья и материалов могут быть максимальными в день получения очередной партии, а запасы других видов сырья и материалов снизятся до минимальных размеров. В связи с этим текущий складской запас сырья и основных материалов в днях рекомендуется принимать в размере 50%-ной продолжительности интервала между двумя смежными поставками. На предприятиях, где потребляется ограниченное число видов сырья и основных материалов и поступают они от одного или двух поставщиков, текущий складской запас может устанавливаться в размере 100%-ной продолжительности интервала между смежными поставками.
В случаях, когда один и тот же материал поставляется разными поставщиками, средний интервал поставки определяется как средневзвешенная величина.
На предприятии ОАО "ВИЗ" интервал поставки сырья и основных материалов равен 25 дням. Текущий складской запас сырья и основных материалов принят в размере 13 дней.
Гарантийный (страховой) запас необходим для того, чтобы удовлетворить потребность предприятия в сырье и материалах в период возможных перебоев в снабжении, в работе транспорта и при нарушении сроков поставки. Размер страхового запаса в днях на ОАО "ВИЗ" составляет 6 дней, и он находится в пределах рекомендуемого значения 50% от текущего запаса.
Технологический запас необходим тогда, когда материалы, полученные от поставщиков, не могут быть сразу пущены в производство, а требуют предварительной подготовки. Технологический запас на ОАО "ВИЗ" не установлен.
При подсчете норм оборотных средств для отдельных видов сырья и материалов в днях составляется таблица (таблица 9).
Таблица 9 Нормы оборотных средств для отдельных видов сырья и материалов
|
Наименование сырья и материалов |
Транспортный запас | Подготовительный запас |
Технологический запас |
Текущий складской запас |
Страховой запас | Итого |
| Металл | 1 | 1 | - | 13 | 6 | 21 |
| Фритта | 1 | 1 | - | 13 | 6 | 21 |
| Грунт | 1 | 1 | - | 13 | 6 | 21 |
| Комплектующие | 3 | 1 | - | 13 | 6 | 23 |
Средневзвешенная норма оборотных средств по сырью и материалам исчисляется следующим образом (таблица 10).
Таблица 10 Средневзвешенная норма оборотных средств по сырью и материалам
| Сырье и материалы | Расход по смете производства на IV квартал 2003г. ,тыс. руб. | Норма в днях |
| Металл | 18515,23 | 21 |
| Фритта | 9742,56 | 21 |
| Грунт | 11529.8 | 21 |
| Комплектующие | 5217,66 | 23 |
| Итого | 45005,25 | - |
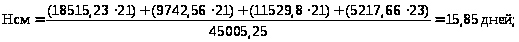
Для исчисления норматива собственных оборотных средств по статье "Сырье, основные материалы и покупные полуфабрикаты" стоимость однодневного расхода сырья, основных материалов и покупных полуфабрикатов по смете затрат на производство, включая заготовительные расходы и стоимость отходов по плановым нормам, нужно умножить на средневзвешенную норму оборотных средств по сырью, основным материалам и покупным полуфабрикатам. Смета затрат на производство не предусматривает расход сырья и материалов, потребляемых в подсобных и вспомогательных производствах, в непромышленных хозяйствах (автотранспорт, жилищно-коммунальное хозяйство, капитальный ремонт зданий и сооружений, осуществляемый хозяйственным способом). Поэтому к сумме затрат на основное производство прибавляется стоимость планового расхода сырья и основных материалов на указанные цели или норматив собственных оборотных средств по этим хозяйствам определяется отдельно.
На ОАО "ВИЗ" в 2003г. однодневный расход сырья и основных материалов составляет 461,37 тыс.руб. средневзвешенная норма оборотных средств – 15,85 дней. Следовательно, норматив оборотных средств по сырью, основным материалам и покупным полуфабрикатам равен:
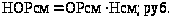 (38)
где НОРсм – норматив сырья и основных материалов;
ОРсм - однодневный расход сырья и основных материалов;
Нсм - средневзвешенная норма сырья и основных материалов;
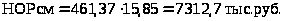
Норма оборотных средств по вспомогательным материалам определяется теми же методами, что по сырью и основным материалам или исходя из средних фактических остатков за предыдущий год. Однодневный расход вспомогательных материалов на ОАО "ВИЗ" составляет 195,5 тыс.руб., норма вспомогательных материалов 15,85 дней, следовательно норматив вспомогательных материалов равен:
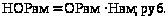 (39)
где НОРвм- норматив вспомогательных материалов;
Орвм - однодневный расход вспомогательных материалов;
Нвм- норма оборотных средств по вспомогательным материалам.
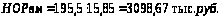
Незавершенное производство. Норма оборотных средств зависит от длительности производственного цикла и коэффициента нарастания затрат (Кнз) в производстве. Длительность производственного цикла равна времени с момента первой технологической операции до приемки готового изделия на складе готовой продукции. Коэффициент нарастания затрат представляет собой отношение средней стоимости незавершенного производства к общей сумме затрат на производство готовой продукции. Норма оборотных средств определяется как произведение длительности производственного цикла в днях и коэффициента нарастания затрат. При равномерном нарастании затрат на производство коэффициент (Кнз) можно определить по формулам:
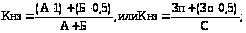 (40)
где А(Зп) - единовременные расходы в начале процесса производства; Б(Зо) - все последующие затраты на производство; С - производственная себестоимость(готовой продукции). Длительность производственного цикла на предприятии ОАО "ВИЗ" в 2003г. составляет 252,5 дня, расчет представлен в таблице 11.
Таблица 11 Определение однодневного оборота и продолжительности производственного цикла
| Показатель | 2002г. | 2003г. | Изменение | Темп роста,% |
| 1.Выручка от реализации продукции (работ,услуг) – нетто,тыс.р. | 164612 | 251689 | 87077 | 152,9 |
| 2.Средняя стоимость запасов и готовой продукции (стр.210-стр.216),тыс.р. | 38297 | 46409 | 8112 | 121,2 |
| 3.Средняя величина дебит. задол., тыс.р. ДЗс=(ДЗ0+ДЗ1):2 | 205878 | 127129 | -78749 | 61,75 |
| 4.Средняя величина оборотных активов, тыс.р. Тас=(ТА0+ТА1):2 | 257389 | 179847 | -77542 | 69,9 |
| 5.Затраты (расходы) на производство реализованной продукции, тыс.р. | 131880 | 236474 | 104594 | 179,3 |
|
6.Однодневный оборот, тыс.р.: А)реализованной продукции (стр.1:360 дней) Б)расходов (стр.5:360 дней) |
457,25 366,3 |
699,1 656,87 |
241,85 290,57 |
152,9 179,3 |
| 7.Срок погашения дебиторской задолженности (стр.3:стр.6а), дней | 450,25 | 181,85 | -268,4 | 40,39 |
| 8.Период оборота производственных запасов (стр.2:стр.6б.),дней | 104,55 | 70,65 | -33,9 | 67,57 |
| 9.Оборачиваемость всех оборотных активов (стр.4:стр.6а), дней | 562,9 | 257,25 | -305,65 | 45,7 |
| 10.Продолжительность производственного цикла | 554,8 | 252,5 | -302,3 | 45,51 |
Первоначальные затраты 83767 тыс. руб., все последующие затраты 152707 тыс. руб., тогда Кнз:
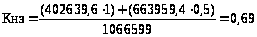
При средней длительности производственного цикла 252,5 дней, норма оборотных средств по незавершенному производству равна:
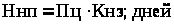 (41)
где Ннп- норма оборотных средств незавершенного производства;
Пц - длительность производственного цикла;
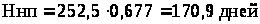
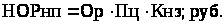 (42)
где НОРнп – норматив оборотных средств в незавершенном производстве;
Ор – однодневные затраты;
Пц – длительность производственного цикла.
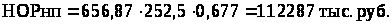
Нормирование готовой продукции. Норматив оборотных средств на готовую продукцию определяется как произведение нормы оборотных средств и однодневного выпуска товарной продукции в предстоящем году по производственной себестоимости:
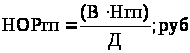 (42)
где НОРгп – норматив оборотных средств на готовую продукцию; В – выпуск товарной продукции в IV квартале 2003г.(при равномерном характере производства) по производственной себестоимости;
Д – число в периоде;
Нгп – норма оборотных средств на готовую продукцию, дни.
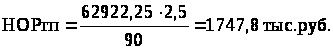
Норма запаса (Нгп) устанавливается в зависимости от времени необходимого:
- на подбор отдельных видов изделий и их комплектования в партии (1 день);
- на упаковку и транспортировку продукции со склада поставщиков до станции отправителя( 1 день);
- на погрузку (0,5 дня).
Следовательно, норма оборотных средств на готовую продукцию составит 2,5 дня.
Таким образом, нормируемые остатки могут быть определены либо в натуральных единицах на начало каждого месяца либо в днях запаса, которые при расчете производственной программы могут быть преобразованы в натуральные единицы.
По расходам будущих периодов норматив оборотных средств определяется по формуле:
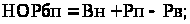 (43)
где Нб - норматив оборотных средств по расходам будущих периодов;
Вн - сумма средств (по ожидаемому исполнению или бухгалтерскому балансу), вложенная в эти расходы на начало планируемого периода, за вычетом кредитов банка в тех отраслях промышленности, где эти расходы являются объектом банковского кредитования;
Рп - расходы, производимые в планируемом году;
Рв - расходы, включаемые в себестоимость продукции планируемого года, предусмотренные по смете производства.
На "ВИЗе" остаток расходов будущих периодов на начало планируемого года – 67 тыс.руб. В планируемом году будут произведены новые расходы, относимые на счет расходов будущих периодов, в сумме 80 тыс. руб. Со счета расходов будущих периодов будет списано на себестоимость продукции в планируемом году 50 тыс. руб.
НОРбп=67+80-50=97 тыс.р.
Если общая сумма нормативов оборотных средств (совокупный норматив) на планируемый год выше суммы нормативов, действовавших в прошлом году, в балансе доходов и расходов предприятия предусматривается прирост норматива оборотных средств в сумме этого превышения.
Совокупный норматив в 2003г. составляет:
НОРсов=НОРСм+НОРвм+НОРнп+НОРгп+НОРбп; (44)
НОРсов=7312,7+3098,67+112287+1747,8+97=124543,17 тыс.руб.
2.4 Состояние и методы управления дебиторской задолженностью
Дебиторская задолженность - права (требования), принадлежащие продавцу (поставщику) как кредитору по неисполненным денежным обязательствам покупателем (получателем) по оплате фактически поставленных по договору товаров, выполненных работ или оказанных услуг.
Дебиторская задолженность всегда отвлекает средства из оборота, означает их неэффективное использование и ведет к напряженному финансовому состоянию.
Анализ дебиторской задолженности и оценка ее реальной стоимости заключается в анализе задолженности по срокам ее возникновения, в выявлении безнадежной задолженности и формировании на эту сумму резерва но сомнительным долгам (таблица 12).
Таблица 12 Список дебиторской задолженности за 2002-2003г.
| Предприятие | 2002г. | 2003г. | Изменение |
| 1. ООО "ВИЗ-СТАЛЬ" | 115598 | 61363 | -54235 |
| 2. ОАО МК "Уралметпром" | 15277 | 8759 | -6518 |
| 3. ООО "ВИЗ-ЭМАЛЬ" | 15774 | 0 | -15774 |
| 4. ООО ПФК"Ажур" г.Москва | 2400 | 2030 | -370 |
| 5. ООО "Релтал-Строй" г.Москва | 1061 | 1020 | -41 |
| 6. ООО "Астмашхолдинг" г.Москва | 227 | 1402 | 1175 |
| 7. ООО "Уральский регионал.центр" | 354 | 527 | 173 |
| 8. ООО "Квартирное бюро" | - | 242 | 242 |
| 9. Прочие дебиторы | 55187 | 51786 | -3401 |
| Итого | 205878 | 127129 | -78749 |
На предприятии ОАО "ВИЗ" дебиторская задолженность в 2002г. составляла 125% выручки от продажи товаров, работ, услуг и 50% в 2003г.
В 2003г. произошло снижение дебиторской задолженности на 78749 тыс.руб. или 61,9%, это в первую очередь связано с тремя самыми большими дебиторами. ООО "ВИЗ-СТАЛЬ" в 2003г. погасило свою задолженность в размере 54235 тыс.руб. или 88,4%, ОАО МК "Уралметпром" погасило часть дебиторской задолженности в сумме 6518 тыс.руб., ООО "ВИЗ-ЭМАЛЬ" полностью рассчиталось по своим долгам в сумме 15774 тыс.руб., также предприятие ООО ПФК"Ажур" г.Москва заплатило 370 тыс.руб. и по статье прочие дебиторы произошло небольшое снижение на 3401 тыс.руб.
Остальные контрагенты- дебиторы только увеличивали свою дебиторскую задолженность, у предприятия ООО "Астмашхолдинг" г.Москва с 227 тыс.руб. до 1402 тыс.руб., увеличение составило 1175 тыс.руб. или 517%, что должно стать объектом пристального внимания для предприятия, у ООО "Уральский регионал. центр" задолженность увеличилась на 173 тыс.руб. или 49%, предприятие ООО "Квартирное бюро" только в 2003г. стало контрагентом "ВИЗа" и его дебиторская задолженность составила 242 тыс.руб.
Контроль за дебиторской задолженностью включает в себя ранжирование дебиторской задолженности по срокам ее возникновения.
Классификация предусматривает следующую группировку (дней): 0-30; 31-60; 61-90; свыше 90. Кроме того, необходим контроль безнадежных долгов с целью образования необходимого резерва.
В целом на предприятии ОАО "ВИЗ" управление дебиторской задолженностью включает:
1. анализ дебиторов;
2. анализ реальной стоимости существующей дебиторской задолженности (таблица 13);
Таблица 13 Анализ реальной стоимости дебиторской задолженности
| Классификация кредиторов по срокам задолженности | 0-30 дней | 31-60 дней | 61-90 дней | Свыше 90 дней | ||||
| 2002г. | 2003г. | 2002г. | 2003г. | 2002г | 2003г | 2002г | 2003г | |
| Сумма дебит. задолженности, тыс. руб. | 72405 | 35670 | 88435 | 69438 | 19368 | 8830 | 25670 | 13191 |
| Удельный вес в общей сумме задолжен., % | 35,2 | 28 | 42,9 | 54,6 | 9,4 | 6,9 | 12,5 | 10,5 |
| Вероятность безнадежных долгов, отн. Ед. | 0,025 | 0,025 | 0,05 | 0,05 | 0,075 | 0,075 | 0,1 | 0,1 |
|
Сумма безнадежных долгов, тыс. руб. (2) * (4) |
1810 | 892 | 4422 | 3472 | 1453 | 662 | 2567 | 1319 |
| Реальная величина задолженности тыс. руб. (2)-(5) | 70595 | 34778 | 84013 | 65966 | 17915 | 8168 | 23103 | 11872 |
Из таблицы видно, что дебиторская задолженность в 2002г. Составляла 127129 тыс.руб. Наибольшая сумма задолженности относилась к сроку 31-60 дней и равнялась 88435 тыс.руб. или 42,9% от всей задолженности, вторым в процентном соотношении 35,2% был срок от 0-30 дней, также стоит отметить задолженность свыше 90 дней, она в 2002г. составила 25670 тыс.руб. или 12,5%. Сумма безнадежных долгов в 2002г. составила 10252 тыс.руб., здесь наибольшая сумма также была в сроке 31-60 день 4422 тыс.руб. Величина реальной дебиторской задолженности в 2002г. оказалась равной 195626 тыс.руб., что меньше всей дебиторской задолженности на 4,98%.
В 2003г. произошло снижение дебиторской задолженности, а именно в троке 0-30 дней на 36735 тыс.руб. или 50,7%, это связано с уменьшением продаж в кредит, в сроке 31-60 дней снижение на 18997 тыс.руб. или 21,5%, дебиторская задолженность от 61-90 дней уменьшилась на 10538 тыс.руб. или 54,4%, задолженность свыше 90 дней также сократилась почти вдвое и составила 13191 тыс.руб. Сумма безнадежных долгов в 2003г. составила 6345 тыс.руб., что меньше показателя 2002г. на 3907 тыс.руб. или 38,1%. Величина реальной дебиторской задолженности в 2003г. оказалась равной 120784 тыс.руб., что меньше всей дебиторской задолженности на 5%.
В ходе работы предприятия возникает не только дебиторская, но и кредиторская задолженность. Дебиторская задолженность показывает направление этих расходов, кредиторская задолженность – источники их покрытия. Поэтому идеальным считается их равенство. Как правило они не равны и наблюдается либо кредитовое, либо дебитовое сальдо. При изучении состояния расчетов составляется и анализируется баланс дебиторской и кредиторской задолженности (таблица 14)
Таблица 14 Баланс дебиторской и кредиторской задолженностей
| Дебит. задолж. | 2002г. | 2003г. | Отклонение | Кредит. задолж. | 2002г. | 2003г. | Отклонение |
|
Товары, работы, услуги |
90351 | 85945 | -4406 |
Товары, работы, услуги |
204460 | 115730 | -88730 |
|
Авансы выданные |
60340 | 15236 | -45104 |
Задолж.перед персон-ом |
2086 | 2978 | 892 |
|
Прочие дебиторы |
55187 | 25948 | -29239 |
Перед внебюд. фондами |
392 | 959 | 567 |
| - | - | - | - | Перед бюджетом | 33117 | 25093 | -8024 |
| - | - | - | - |
Авансы полученные |
11488 | 991 | -10497 |
| - | - | - | - |
Прочие кредиторы |
136206 | 64698 | -71508 |
|
Итого дебиторов |
205878 | 127129 | -78749 |
Итого кредит. задолженности |
204460 | 115730 | -88730 |
|
Превышение кредиторской задолженности (пассивное сальдо) |
- | - | - |
Превышение дебиторской задолженности (активное сальдо) |
1418 | 11399 | 9981 |
| Баланс | 204460 | 115730 | -88730 | Баланс | 204460 | 115730 | -88730 |
Дебиторская задолженность больше кредиторской задолженности на 1418 тыс.руб. в 2002г. и 11399 тыс.руб. в 2003г., значит у предприятия активное сальдо. Как активное, так и пассивное сальдо одинаково неблагоприятно отражаются на финансовом состоянии.
Следует отметить, что предприятие активно расплачивалось со своими контрагентами, за товары, работы, услуги произошло снижение кредиторской задолженности на 88730 тыс.руб., это связано с уменьшением стоимости товаров, работ, услуг при своевременной оплате и погашении кредиторской задолженности.
Также предприятие ОАО "ВИЗ" сумело также заинтересовать своих дебиторов расплачиваться вовремя, введя систему скидок для своих покупателей, которые не имеют кредиторской задолженности, таким образом за 2002 -2003гг. удалось снизить дебиторскую задолженность на 88730 тыс.руб. или 43,4%.
В процессе анализа следует изучить картотеку неплательщиков и установить, какие меры могут быть применены к ним с целью погашения задолженности.
Целесообразно определить средний срок дебиторской задолженности по формуле:
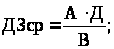 (45)
Где ДЗср- средний срок дебиторской задолженности;
А- средняя сумма задолженности за анализируемый период;
Д- число дней в