Управление оборотным капиталом
В- сумма взысканной задолженности за анализируемый период.
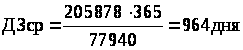 - в 2002г.
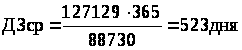 - в 2003г.
Средний срок дебиторской задолженности в 2003г. снизился на 441 день и составил 523 дня.
Расчет срока погашения дебиторской задолженности по реализованной продукции показан в таблице 15.
Таблица 15 Расчет срока погашения дебиторской задолженности по реализованной продукции
| Показатель | 2002г. | 2003г. | Изменение | Темп роста,% |
| 1.Средняя величина дебиторской задолженности, тыс.р. ДЗс=(ДЗ0+ДЗ1):2 | 205878 | 127129 | -78749 | 61,75 |
| 2.Однодневный оборот реализованной родукции,тыс.р. | 457,25 | 699,1 | 241,85 | 152,9 |
| 3.Срок погашения дебиторской задолженности (стр.1:стр.2), дней | 450,25 | 181,85 | -268,4 | 40,39 |
Из таблицы видно, что срок погашения дебиторской задолженности по реализованной продукции снизился на 268,4 дня и составил 181,85 дней, что намного меньше среднего срока по всей дебиторской задолженности на 341,15 дней, это говорит о "правильной" работе по реализации продукции.
Определение возможной суммы финансовых средств, инвестируемых в дебиторскую задолженность, осуществляется по следующей формуле:
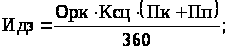 (46)
где Идз – необходимая сумма финансовых средств, инвестируемых в дебиторскую задолженность;
Орк – планируемый объем реализации продукции в кредит;
Ксц – коэффициент соотношения себестоимости и цены продукции, выраженных десятичной дробью;
Пк – средний период предоставления кредита покупателям, в днях;
Пп – средний период просрочки платежей по предоставленному кредиту, в днях.
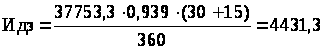 тыс.руб.
Предприятию ОАО "ВИЗ" необходимо инвестировать в дебиторскую задолженность 4431,3 тыс.руб, при продаже продукции, где планируемый объем реализации продукции в кредит составляет не более 15% - 37753,3 тыс.руб., со средним сроком предоставления кредита 30 дней.
2.5 Управление денежными активами и краткосрочными финансовыми вложениями
При управлении денежными активами необходимо определить минимальную потребность.
Определение минимально необходимой потребности в денежных активах, для осуществления текущей деятельности направлено на установление нижнего предела остатка необходимых денежных активов в национальной и иностранной валютах ( в процессе расчетов иностранная валюта пересчитывается по определенному курсу в национальную).(40.С.58)
Расчет минимально необходимой суммы денежных активов (без учета их резерва в форме краткосрочных финансовых вложений) основывается на планируемом денежном потоке по текущим хозяйственным операциям, в частности, на объеме расходования денежных активов по этим операциям в предстоящем периоде.
Минимально необходимая потребность в денежных активах для осуществления текущей хозяйственной деятельности может быть определена по следующей формуле:
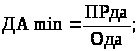 (47)
где ДАmin - минимально необходимая потребность в денежных активах для осуществления текущей хозяйственной деятельности в 2003г.;
ПРда – предполагаемый объем платежного оборота по текущим хозяйственным операциям (в соответствии с планом поступления и расходования денежных средств предприятия); Ода – оборачиваемость денежных активов (в разах) в аналогичном по сроку периоде (она может быть скорректирована с учетом планируемых мероприятий по ускорению оборота денежных активов).
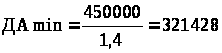 тыс.руб.
Минимально необходимая потребность в денежных активах для осуществления текущей хозяйственной деятельности на предприятии ОАО "ВИЗ" составляет 321428 тыс.руб.
Определение суммы возможного срочного изъятия денежных активов обслуживающих процесс производства для вложения в другие финансовые инструменты.
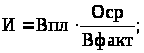 (48)
где И- сумма изъятия денежных средств из хозяйственного оборота;
Впл- ожидаемая выручка от реализации продукции (услуг) в 2003 году;
Вфакт- фактическая выручка от реализации продукции за 2003 год;
Оср- средний остаток средств на счете предприятия за 2003 год.
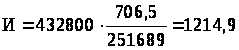 тыс.руб.
Сумма возможного срочного изъятия денежных активов обслуживающих процесс производства для вложения в другие финансовые инструменты в 2003 г. составляла 1214,9 тыс.руб.
Анализ движения денежных средств проводится прямым методом. Прямой метод заключается в группировке и анализе данных бухгалтерского учета, отражающих движение денежных средств в разрезе указанных видов деятельности (таблица 19).
Таблица 16 Анализ движения денежных средств в 2003г. прямым методом
| Показатели | Источник |
| 1. Приток денежных средств: | 277371 |
| выручка от реализации продукции | 84364 |
| Выручка от продажи основных средств и иного имущества | 89384 |
| авансы полученные от покупателей | 5011 |
| прочие поступления (возврат сумм от поставщиков, средства по целевому финансированию и т.д.) | 98612 |
| 2. Отток денежных средств: | 276011 |
| платежи по счетам поставщиков и подрядчиков | 143433 |
| выплата зарплаты со всеми отчислениями | 7293 |
| расчеты с бюджетом | 80023 |
| Отчисления в государственные внебюджетные фонды | 11192 |
| На оплату машин, оборудования и транспортных средств | 223 |
| По ценным бумагам | 51 |
| прочие платежи | 33796 |
| Итого денежных средств от текущей деятельности (1-2) | 1360 |
| 3. Приток денежных средств: | - |
| выручка от реализации основных средств, нематериальных активов, ДФВ | - |
| 4. Отток денежных средств: | - |
| приобретение средств долгосрочного использования | |
| Итого денежных средств от инвестиционной деятельности | |
| 5. Приток денежных средств: | - |
| получение ссуд, займов | |
| 6. Отток денежных средств: | - |
| возврат полученных ранее кредитов | - |
| краткосрочные финансовые вложения | - |
| Итого денежных средств от финансовой деятельности | - |
| Общее изменение денежных средств за период | 1360 |
Основными источниками притока денежных средств являются выручка от продажи основных средств и иного имущества 89384 тыс.руб., что составляет 32,22%, выручка от реализации продукции 84364 тыс.руб. или 30,4%, прочие поступления (возврат сумм от поставщиков, средства по целевому финансированию и т.д.) 98612 тыс.руб. или 35,55% и совсем не значительную долю составляют авансы полученные от покупателей 5011 тыс.руб. или 1,8%.
Основные оттоки денежных средств связаны с платежами по счетам поставщиков и подрядчиков (оплата сырья и материалов) 143433 тыс.руб. или 51,97%, расчеты с бюджетом 80023 тыс.руб. или 28,99%, прочие платежи 33796 тыс.руб. или 12,24%, выплата зарплаты со всеми отчислениями занимает не значительную часть и составляет 7293 тыс.руб. или 2,64%, отчисления в государственные внебюджетные фонды 11192 тыс.руб. или 4%.
Притоков и оттоков по инвестиционной и финансовой деятельности не было.
Анализ денежных средств прямым методом позволяет судить о ликвидности предприятия, т.к. он детально раскрывает движение денежных средств на его счетах, что дает возможность делать оперативные выводы относительно достаточности средств для уплаты по счетам текущих обязательств и осуществлять инвестиционную деятельность.
Краткосрочных финансовых вложений на предприятии ОАО "ВИЗ" за 2002-2003г. не было.
3. ПУТИ УЛУЧШЕНИЯ ИСПОЛЬЗОВАНИЯ ОБОРОТНОГО КАПИТАЛА РОССИЙСКИХ ПРЕДПРИЯТИЙ
На предприятии ОАО "ВИЗ" имеется недостаток собственного оборотного капитала, вследствие чего предприятие находится по показателям финансовой устойчивости в неустойчивом финансовом состоянии, это видно из классификации финансовых ситуаций.
Рассмотрим финансовую устойчивость на предприятии ОАО"ВИЗ".
Не устойчивое финансовое состояние сопряжено с нарушением платежеспособности, при котором все таки сохраняется возможность восстановления равновесия за счет пополнения реального собственного капитала и увеличения СОС, а также за счет дополнительного привлечения долгосрочных кредитов и заемных средств. Предприятию "ВИЗ" можно порекомендовать взять долгосрочный кредит 3512 тыс.руб. на 2 года под 18% годовых в Уралтрансбанке или Сбербанке РФ, с погашением суммы кредита через 2 года. Для начала необходимо рассчитать, выгодно предприятию привлечение кредита или нет, это можно определить при помощи модели финансового рычага. Эффект финансового рычага - это возможное приращение рентабельности собственного капитала благодаря использованию кредита, несмотря на его платность.
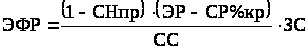 ;
(49)
где ЭР- экономическая рентабельность вложенных активов;
СНпр- ставка налога на прибыль;
СР%кр- средний процент за кредит;
СС- собственные средства;
ЗС – заемные средства.
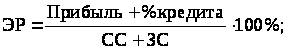 (50)
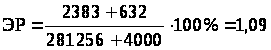 %
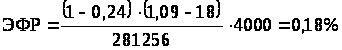
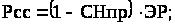 (51)
где Рсс- рентабельность собственного капитала.
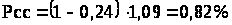
Этот кредит позволит предприятию покрыть недостаток СОС, а также снизить излишек общей величины основных источников средств.
Изменения, которые произойдут на предприятии можно посмотреть в таблице 20.
Таблица 17 Анализ изменения величины источников оборотных средств и типа финансовой устойчивости
| Показатель | 2003г. | 2004г. | Абсолют. изменение | Темп роста,% |
| 1. Источники собственных средств | 281256 | 284768 | 3512 | 101,25 |
| 2.Внеоборотные активы | 233660 | 233660 | - | 100 |
| 3.Наличие СОС (стр.1-стр.2) | 47596 | 51108 | 4000 | 108,4 |
| 4.Долгосрочные обязательства | - | 3512 | 3512 | - |
| 5.Наличие собственных и долгосрочных заемных источников формирования запасов и затрат (стр.3+стр.4) | 47596 | 54620 | 8000 | 116,8 |
| 6. Краткосрочные кредиты и займы | 132251 | - | - | - |
| 7.Общая величина основных источников средств для формирования запасов (стр.5+стр.6) | 179847 | 54620 | -125227 | 30,37 |
| 8.Общая величина запасов и затрат (стр.210+стр.220 баланса) | 51108 | 51108 | - | 100 |
| 9.Излишек(+), недостаток(-) собственных оборотных средств (стр.3-стр.8) | -3512 | 0 | 3512 | - |
| 10. Излишек (+), недостаток (-) СОС и долгосрочных заемных средств для формирования запасов (стр.5-стр.8) | -3512 | 3512 | 7024 | 200 |
| 11. Излишек (+), недостаток (-) общей величины основных источников средств (стр.7-стр.8) | 128739 | 3512 | -125227 | 2,73 |
Благодаря кредиту удастся снизить излишек общей величины основных источников средств на -125227 тыс.руб., недостаток собственных оборотных средств составлял (-3512) тыс.руб., теперь по этому значению равенство, вместо недостатка СОС и долгосрочных заемных средств для формирования запасов, излишек 3512 тыс.руб.
Предприятие по всем показателям абсолютно устойчивое, вместо неустойчивого финансового состояния.
Также предприятию ОАО "ВИЗ" необходимо рассчитывать оптимальный размер партии поставки сырья и материалов.
На данный момент основными поставщиками на предприятии являются: -ОАО "Лысьвенский металлургический завод", который поставляет фритту и грунт, "ВИЗ" закупает фритту и грунт в количестве 72,6 тонн в сумме 6090,8 тыс.руб. с интервалом поставки 25 дней, транспортные расходы составляют 16,33 тыс.руб.
-ОАО "Магнитогорский металлургический комбинат", у которого "ВИЗ" покупает 860 тонн металла на сумму 7170,74 тыс.руб. с интервалом поставки 25 дней, транспортные расходы составляют 21,8 тыс.руб.
-ОАО "АЛМА" поставляет 32,88 тонн комплектующих в сумме 1739,22 тыс.руб. с интервалом поставки 25 дней, транспортные расходы составляют 7,87 тыс. руб.
Все расчеты будем считать в месяцах.
Оптимальный размер партии поставки сырья для предприятия ОАО"ВИЗ" определим на основе модели Уилсона.
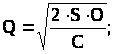 (52)
гдеQ- оптимальный размер партии поставки сырья;
S- величина расхода конкретного вида сырья необходимая для производства в год, месяц, квартал;
О- стоимость выполнения одного заказа;
С- размер текущих затрат по содержанию единицы товара (хранение, страховка и требуемый уровень прибыли на инвестируемый капитал).
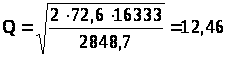 т – для поставки
фритты и грунта;
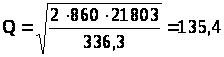 т
– для поставки
металла;
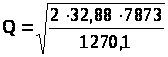 =21,22
т – для поставки
комплектующих.
Из этих расчетов видно, что оптимальная партия поставки для фритты и грунта составляет 12,46 тонн, для поставки металла 135,4 тонны, для поставки комплектующих 21,22 тонны.
Количество заказов в месяц будет составлять:
 (53)
где Кз- количество заказов в месяц.
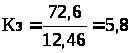 раз
в месяц – для
фритты и грунта;
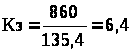 раз
в месяц – для
металла;
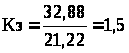 раз
в месяц – для
комплектующих.
Поставлять фритту и грунт с ОАО "Лысьвенский металлургический завод" следует 5,8 раз в месяц, металл с ОАО "Магнитогорский металлургический комбинат" 6,4 раза в месяц, комплектующие с ОАО "АЛМА" 1,5 раз в месяц.
Интервал между заказами будет составлять:
 (54)
где Из- интервал между заказами;
Д – число дней в месяце (всегда 30 дней).
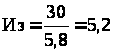 дней
- для фритты и
грунта;
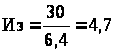 дней
- для металла;
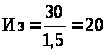 дней
- для комплектующих.
Заказ на фритту и грунт следует делать каждые 5,2 дня, на металл 4,7 дней, на комплектующие 20 дней.
При этом сократиться стоимость хранения сырья и материалов на складе. Так размер текущих затрат по содержанию единицы товара (тонны) (хранение, страховка и требуемый уровень прибыли на инвестируемый капитал) для фритты и грунта составляют 2848,7 руб., для металла 336,3 руб., для комплектующих 1270,1 руб.
Расчет затрат на содержание товара (хранение, страховка и требуемый уровень прибыли на инвестируемый капитал) производится по формуле:
 (55)
где Зхр- затраты на содержание товара (хранение, страховка и требуемый уровень прибыли на инвестируемый капитал);
С- размер текущих затрат по содержанию единицы товара (хранение, страховка и требуемый уровень прибыли на инвестируемый капитал);
К- количество товара на складе.
Расчет затрат на приобретение сырья и материалов представлен в таблице 21.
Таблица 18 Расчет затрат на приобретение сырья и материалов
| Наименование | Фритта и грунт | металл | комплектующие | |||
| 2003г. | 2004г. | 2003г. | 2004г. | 2003г. | 2004г. | |
| 1.текущие затраты на содержание единицы товара, руб. | 2848,7 | 2848,7 | 336,3 | 336,3 | 1270,1 | 1270,1 |
| 2.количество закупленного товара, тонн | 72,6 | 12,46 | 860 | 135,4 | 32,88 | 21,22 |
| 3.затраты на содержание товара, руб. 1*2 | 206816 | 35495 | 289218 | 45535 | 41761 | 26951 |
| 4. Транспортные расходы, руб. | 16333 | 2803 | 21803 | 3433 | 7873 | 5081 |
| 5. Всего расходов, руб. | 223149 | 38298 | 311021 | 48968 | 49634 | 32032 |
Если предприятие ОАО "ВИЗ" будет осуществлять закупку сырья и материалов по оптимальной партии поставки, то предприятию удастся высвободить денежные средства, засчет уменьшения затрат на содержание товара (хранение, страховка и требуемый уровень прибыли на инвестируемый капитал) в размере 429814 руб., а именно на покупке фритты и грунта 171321 руб., металла на 243683 руб., комплектующих на сумму 14810 руб.
Транспортные расходы уменьшатся на 34692 руб., на покупке фритты и грунта 13530 руб., металла на 18370 руб., комплектующих на 2792 руб.
Общая сумма высвобождения денежных средств составит 464506 руб.
Также предприятию ОАО "ВИЗ" в 2004г. необходимо предусмотреть систему скидок для своих покупателей:
Предприятию ОАО "ВИЗ" 80% продукции в 2004г. реализует за наличный расчет, а 20% в кредит. Предприятие ОАО "ВИЗ" предоставляет своим контрагентам 30-дневный кредит на льготных условиях. Применим статистические данные по предприятию, которая показывает, что 70% платежей оплачиваются контрагентами вовремя, то есть в течение предоставленного для оплаты месяца, остальные 30% оплачиваются в течение следующего квартала.
Составление бюджета денежных средств будем производить на 2004 год. Расчет оформлен в виде следующей последовательности аналитических таблиц (таблица 16, 17,18).
Далее необходимо рассмотреть динамику денежных поступлений и дебиторской задолженности в 2004г.(таблица 16)
Таблица 19 Динамика денежных поступлений и дебиторской задолженности в 2004г.
| Показатель | II квартал | III квартал | IV квартал |
| Дебиторская задолженность (на начало периода) | 45000 | 63900 | 83100 |
| Выручка от реализации – всего | 94500 | 96000 | 106320 |
| В том числе реализация в кредит | 18900 | 19200 | 21264 |
| Поступление денежных средств – всего | 75600 | 76800 | 85056 |
| В том числе | |||
| 80-% реализации текущего квартала за наличный расчет | 52920 | 53760 | 59539 |
| 70% реализации в кредит прошлого квартала | 13180 | 13230 | 13440 |
| 30% реализации в кредит позапрошлого квартала | 5580 | 5620 | 5670 |
| Дебиторская задолженность ( на конец периода) | 63900 | 83100 | 104364 |
Денежные поступления во II квартале составят 75600 тыс.руб., III квартале больше на 1200 тыс.руб. или 1,59%, в IV квартале поступление денежных средств 106320 тыс.руб., что больше чем в III квартале на 10320 тыс.руб. или 10,75%. Динамика денежных поступлений за три квартала показывает увеличение денежных средств на 11820 тыс.руб. или 12,5%, вместе с тем увеличится и дебиторская задолженность на 40464 тыс.руб. или 63,3%.
Прогнозируемый поток денежных средств в 2004г. представлен в таблице 17.
Таблица 20 Прогнозируемый поток денежных средств в 2004г. (тыс. руб.)
| Показатель | II квартал | III квартал | IV квартал |
|
Поступление денежных средств: Реализация продукции Прочие поступления |
89000 5500 |
90500 5500 |
100820 5500 |
| Всего поступлений | 94500 | 96000 | 106320 |
|
Отток денежных средств: Погашение кредиторской задолженности Прочие платежи (налоги, заработная плата и т. д) |
70000 22170 |
70150 22170 |
70500 22170 |
| Всего выплат | 92170 | 92320 | 92670 |
| Излишек (недостаток) денежных средств | 2330 | 3680 | 13650 |
Объем реализации на 2004 год составит (тыс.руб.): II квартал – 94500 тыс.руб.; III квартал – 96000 тыс.руб.; IV квартал – 106320 тыс.руб.. Объем реализованной продукции во II квартале равен 89000 тыс.руб., в III квартале - 90500 тыс. руб., в IV квартале 100820 тыс.руб.
Затем рассчитываем объем требуемого краткосрочного финансирования в 2004г. (таблица 18)
Таблица 21 Расчет объема требуемого краткосрочного финансирования в 2004г.
| Показатель | II квартал | III квартал | IV квартал |
| Остаток денежных средств (на начало периода) | 1500 | 3830 | 7510 |
| Изменение денежных средств | 2330 | 3680 | 13650 |
| Остаток денежных средств (на начало периода) | 3830 | 7510 | 21160 |
| Требуемый минимум денежных средств на расчетном счете | 3,0 | 3,0 | 3,0 |
| Требуемая дополнительная краткосрочная ссуда | - | - | - |
Из таблицы 18 видно, что предприятие ОАО "ВИЗ" не нуждается в дополнительном краткосрочном финансировании в 2004г.
Из всего выше сказанного, можно сделать выводы, что предприятию ОАО "ВИЗ" необходимо взять долгосрочный кредит 3512 тыс.руб. на 2 года под 18% годовых в Уралтрансбанке или Сбербанке РФ, с погашением суммы кредита через 2 года, это необходимо предприятию, так как не устойчивое финансовое состояние сопряжено с нарушением платежеспособности и может привести к банкротству предприятия. С помощью кредита предприятие сможет перейти в абсолютно устойчивое финансовое состояние.
Благодаря кредиту удастся снизить излишек общей величины основных источников средств на -125227 тыс.руб., недостаток собственных оборотных средств составлял (-3512) тыс.руб., теперь по этому значению равенство, вместо недостатка СОС и долгосрочных заемных средств для формирования запасов, излишек 3512 тыс.руб.
Также предприятию ОАО "ВИЗ" необходимо оптимизировать размер и партию поставки сырья и материалов.
Предприятию ОАО "ВИЗ" необходимо предусмотреть систему скидок для своих покупателей, что позволит предприятию увеличить объемы продаж и прибыли.
ЗАКЛЮЧЕНИЕ
Оборотный капитал, находясь в процессе производства в непрерывном движении, вступает в циклы оборота и заканчивает их частями; отдельные циклы следуют один за другим, начинаясь и завершаясь в разные дни, т.е. совершаются не только последовательно, но и параллельно.
На каждом конкретном предприятии величина оборотного капитала, их состав и структура зависят от множества факторов, производственного, организационного и экономического характера. Наличие у предприятия собственного оборотного капитала, его состав и структура, скорость оборота и эффективность использования оборотного капитала во многом предопределяет состояние предприятия и устойчивость его положения на финансовом рынке.
Потребность предприятия в оборотных средствах для обеспечения производства поддается оценке. При установленных планах производства и продаж возможно определение величины оборотного капитала, которая обеспечит, с одной стороны, минимальный уровень затрат на производство, а с другой - прочное финансовое положение предприятия, т.е. позволит осуществлять производственную деятельность эффективно, в соответствии с выбранной стратегией.
Нормирование оборотного капитала заключается в разработке норм по видам товарно-материальных ценностей, а также мероприятий, способствующих повышению эффективности использования оборотных средств.
Необходимо строгое соблюдение ритмичности процесса производства на всех его стадиях, поскольку нарушение хотя бы на какой-то одной (задержка с поступлением необходимого сырья, длительность незавершенного производства и др.) отрицательно скажется на оборачиваемости оборотного капитала и выполнении им своих функций.
Наряду с этим выполнение платежно-расчетной функции зависит от наличия оборотного капитала, необходимого для осуществления процесса реализации готовой продукции и завершения расчетов.
Эффективное использование оборотного капитала играет большую роль в обеспечении нормализации работы предприятия.
В зависимости от того, ликвидно предприятие или неликвидно предприятие, то есть в состоянии оно оплатить в срок счета кредиторов и возникающие непредвиденные расходы, предприятие оценивается как состоятельное или несостоятельное в финансовом отношении.
Предприятии ОАО "ВИЗ" находится в неустойчивом финансовом состоянии, , так как на предприятии имеется недостаток(-) СОС (-3512 тыс.р. в 2003 году), недостаток(-) долгосрочных источников формирования запасов (-3512тыс.р. в 2003 году), излишек (+) общей величины основных источников формирования запасов ( +128739 тыс.р. в 2003г.).
Это состояние сопряжено с нарушением платежеспособности, при котором все таки сохраняется возможность восстановления равновесия за счет пополнения реального собственного капитала и увеличения СОС, а также за счет дополнительного привлечения долгосрочных кредитов и заемных средств.
В целом предприятие динамически развивается, что просматривается в увеличении выручки – нетто на 52,9% и самое главное увеличение чистой прибыли на 125839 тыс.руб. с (-120560) тыс.руб. до 5279 тыс.руб.
Предприятие можно считать неплатежеспособным, так как коэффициент текущей ликвидности меньше 2 (1,36), но предприятие не утратило возможность восстановления платежеспособности, так как коэффициент восстановления платежеспособности также больше 1. В нашем случае предприятие имеет коэффициент обеспеченности оборотных активов собственными оборотными средствами 0,15 в 2002г. и 0,26 в 2003г., что является вполне нормальным при необходимой норме 0,1.
Критический объем реализации увеличился на 114110 тыс.р.(184%), в чем повинен рост постоянных расходов на 15689 тыс.р. (79%). Предприятию следует задуматься о снижении постоянных расходов.
Также предприятию для выхода из состояния финансовой неустойчивости необходимо ликвидировать недостаток собственных оборотных средств в размере 1213 тыс.р., в этом может помочь привлечение долгосрочных заемных средств для формирования запасов. Предприятие смогло снизить излишек общей величины основных источников средств, которая в 2003г. году был снижен на 87757 тыс.р. и составил 128739 тыс.р.
На предприятии ОАО "ВИЗ" за счет наличных денежных средств и краткосрочных финансовых вложений покрывается 4,61% краткосрочных обязательств в 2002г. и только 1,09% в 2003 году, что явно недостаточно при норме 20-25% - это связано с малым количеством денежных средств на счету( к концу года они увеличились с 26 тыс.руб. до 1387 тыс.руб., то есть на 1361 тыс.р. или 5234%) и практически отсутствием краткосрочных финансовых вложений в 2003г. (60 тыс.руб.) и наличием 10065 тыс.р. краткосрочных финансовых вложений в 2002 году, а также снижением текущих пассивов на 86544 тыс.р. или 39,56%.
Коэффициент мобильности (гибкости) собственных источников средств ниже нормативного значения на 13,08 процентных пункта. Этому показателю не удалось подняться благодаря изменению собственного капитала (уменьшению) на 107214 тыс.р. или 27,6 % в 2003 году и СОС (увеличение) на 9002 тыс.р. или 23,3%. При сравнении темпов роста собственного капитала (Тск) и собственных оборотных средств (Тсос) желательно соотношение Тск>Тсос, а в нашем случае Тск<Тсос, что говорит о слишком большом росте СОС и низком росте СК.
Для нормального функционирования предприятия коэффициент гибкости (маневренности) собственного капитала должен быть близок к 30%, однако на нашем предприятии этот показатель составил 9,93% в 2002 году и 16,92% в 2003 году, что почти в двое меньше требуемого значения, однако заметен и рост на 7 процентных пункта.
Наблюдается рост коэффициента финансовой независимости: в 2003г. году он увеличился на 4,05 процентных пункта по сравнению с 2002 годом, при нормативном значении в 50% он составляет 68,02%, что в принципе не вызывает опасения за финансовую независимость предприятия.
В 2002 году на каждый рубль собственных средств приходилось 56,3 коп. заемных, в 2003 году этот показатель уменьшился на 9,3 коп. или 16,52% и составил 47 коп. заемных средств на каждый рубль собственных.
Коэффициент Кфу для финансово устойчивого предприятия должен быть меньше 1, или в крайнем случае равно 1, то есть на каждый рубль собственных средств (СК) не больше одного рубля заемных.
В нашем случае Кфу<1, значит по этому показателю предприятие можно считать финансово устойчивым, при даже имеется тенденция к его понижению.
Положительным фактором финансовой устойчивости является наличие источников формирования запасов, а отрицательным фактором – величина запасов, то основным способом выхода из неустойчивого финансового состояния будет пополнение источников формирования запасов и оптимизация их структуры, а также обоснованное снижение уровня запасов.
Наиболее без рисковым способом пополнения источников формирования запасов является увеличение реального собственного капитала за счет распределения прибыли после налогообложения в фонды накопления при условии роста части этих фондов, не вложенной во внеоборотные активы. Снижение уровня запасов может произойти в результате планирования остатков запасов, а также реализации неиспользованных товарно-материальных ценностей.
В условиях особого хозяйственного поведения предприятия, обусловленного совокупностью неблагоприятных факторов, необходимо особо выделить такой ориентир в управлении финансовыми ресурсами как "способность к финансированию", то есть возможность и готовность предприятия нести издержки по финансированию оборотного капитала. При неспособности к финансированию предприятие продуцирует экстенсивный рост оборотного капитала за счет долгового удержания своей неконкурентоспособности.
Наличие у предприятия собственного оборотного капитала, его состав и структура, скорость оборота и эффективность использования оборотного капитала во многом предопределяет состояние предприятия и устойчивость его положения на финансовом рынке. Эффективное использование оборотного капитала играет большую роль в обеспечении нормализации работы предприятия. Негативное влияние на изменение эффективности использования оборотных средств и замедление их оборачиваемости оказывают следующие факторы:
-высокие темпы инфляции;
-разрыв хозяйственных связей;
-высокий уровень налогового бремени;
-снижение доступа к кредитам вследствие высоких банковских процентов.
Различные финансовые показатели характеризуют эффективность использования оборотного капитала: рентабельность, длительность и скорость оборота, коэффициенты оборачиваемости и другие. Прежде всего, необходимо правильно определить потребность предприятия в оборотном капитале, так как завышение или занижение оборотного капитала приводит к неустойчивому финансовому состоянию и потере выгоды. Если величина оборотного капитала занижена, то такое предприятие будет постоянно испытывать недостаток денежных средств и иметь низкий уровень ликвидности. Но увеличение оборотного капитала по сравнению с оптимальной потребностью приводит к замедлению их оборачиваемости.
СПИСОК ИСПОЛЬЗОВАННЫХ ИСТОЧНИКОВ
1. Алексеев А., Герцог И. Национальные особенности формирования оборотного капитала // ЭКО. - 1997. - N 10. С.53-63.
2 Бороненкова С.А., Маслова Л.И., Крылов С.И. Финансовый анализ предприятия: Учеб.пособие. – Екатеринбург: Изд-во экон. ун-та, 1997.-200с.
3 Бороненкова С.А. Управленческий анализ: Учеб. Пособие. – М.: Финансы и статистика, 2001.- 243с.
4. Бородина Е.И. Голикова Ю.С. и др. Финансы предприятий. Учеб.пособие под ред.Е.И.Бородиной. - М.: Банки и биржи, ЮНИТИ, 1995.-189с.
5. Балабанов И.Т. Основы финансового менеджмента, как управлять капиталом? – М.: Финансы и статистика, 1996. – 383 с.
6. Бородин И.А. Финансы предприятий отраслей народного хозяйства: Учеб. пособие / РГЭА, Ростов-н/Дону, 1995. – 118 с.
7.Бородина Е.И., Голикова Ю.С., Колчина Н.В., Смирнова З.М. Финансы предприятий. – М.: Банки и биржи, 1995. – 208 с.
8. Брейли Р, Майерс С. Принципы корпоративных финансов: Пер. с англ. – М.: ЗАО "Олимп-Бизнес", 1997. – 1120 с.
9. Бредихин В.П. Оборотный капитал предприятия и методы определения потребности в нем // Реформы в России и проблемы управления - 99: Матер. 14 Всерос. науч. конф. молодых ученых и студентов. Вып.2. - М.: