Ефективність використання ресурсів підприємства
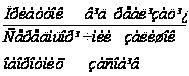

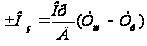
Тпл і Тф – тривалість одного обороту по плану і фактично
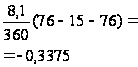
Для характеристики оборотності оборотних засобів на підприємстві використовують такі показники:
- коефіцієнт оборотності характеризує кількість обертів, які здійснюють оборотні засоби за певний період, тобто кількість обертів становить 8,1.
Чим вищий коефіцієнт оборотності, тим ефективніше використовуються оборотні засоби, тим ефективніше виробництво:
- тривалість одного обороту оборотних засобів характеризує час одного обороту, який необхідний для повернення оборотних засобів в результаті реалізації продукції. Тому щоб повернути оборотні засоби необхідно 44 дні.
Чим менше витрачається часу на один оборот, тим ефективніше використовуються оборотні засоби.
При визначенні ефективності використання оборотних засобів необхідно враховувати можливе вивільнення або додаткове залучення оборотних засобів у господарську діяльність підприємства:
- коефіцієнт завантаження оборотних засобів характеризує потребу в оборотних засобах на 1 грн. виконуваних робіт.
Отже, підприємству необхідно 0,12 грн. оборотних засобів на 1 грн. виконуваних робіт.
Коефіцієнт використання оборотних засобів характеризує окупність матеріальних витрат, тобто на кожну гривню матеріальних витрат припадає 1,8 грн. реалізованої продукції.
Коефіцієнт ефективності використання оборотних засобів показує величину економічного ефекту (прибутку), що припадає на одну гривню оборотних засобів. Таким чином 1,7 грн. прибутку припадає на 1 гривню оборотних засобів.
2.5. Показники використання трудових ресурсів
Питома вага робітників у загальній чисельності працівників показує співвідношення чисельності робітників до чисельності працівників. У загальній чисельності робітники складають 82,5%. (Таб. 5)
Середньорічна продуктивність праці одного робітника розраховують як відношення обсягу випуску продукції до чисельності робітників. Вона становить 30 000.
Середньорічна продуктивність праці одного працівника обчислюється як відношення обсягу випуску продукції до чисельності працівників і становить 36 360.
Середнє число днів, відроблених одним робітником визначається як корисний фонд робочого часу фактично і відповідно становить 169,6.
Загальне
число відроблених
людино-днів
розраховується
як добуток
середнього
числа днів,
відроблених
одним робітником
на чисельність
робітників
і складає
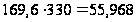 .
Тривалість робочої зміни на підприємстві складає 8 годин.
Загальне
число відроблених
робітником
людино-годин
визначається
як добуток
загального
числа відроблених
людино-днів
на тривалість
зміни, що становить
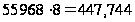 .
Середнього
динна продуктивність
праці одного
робітника
розраховується
як відношення
обсягу випуску
продукції до
загального
числа відроблених
робітником
людино-годин
та відповідно
складає
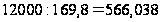 .
Таблиця 5
| № | Показник | Одиниця виміру | Значення показника |
| 1 | Обсяг випуску продукції | млн. грн. | 12,00 |
| 2 | Чисельність працівників | чол. | 400 |
| 3 | Чисельність робітників | чол. | 330 |
| 4 | Питома вага робітників у загальній чисельності працівників | % |
|
| 5 | Середньорічна продуктивність праці одного робітника | тис. грн. |
|
| 6 | Середньорічна продуктивність праці одного працівника | тис. грн. |
|
| 7 | Загальне число відпрацьованих людино-днів | тис. люд.-днів |
|
| 8 | Середнє число днів, відпрацьованих робітником | днів | 169,6 |
| 9 | Середня тривалість робочого дня | год. | 8 |
| 10 | Загальне число відроблених робітниками людино-годин | тис. люд.-год. |
|
| 11 | Середнього динна продуктивність праці одного робітника | грн. |
|
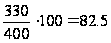


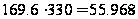
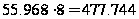
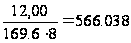
РОЗДІЛ ІІІ
3. Заходи по підвищенню ефективності використання трудових та вироблених ресурсів і їх вплив на результат господарської діяльності
В цьому розділі курсової роботи передбачаються заходи по поліпшенню ефективного і інтенсивного використання основних виробничих фондів, прискоренню оборотності оборотних засобів та підвищення продуктивності праці, розрахунок яких буде забезпечено збільшенням обсягу виробництва продукції, яка реалізовується на ринку та оцінюється її вплив на рентабельність виробництва.
3.1. Методичні рекомендації по економічному обґрунтуванню використання ОВФ
Підвищення ефективності використання основних фондів і виробничих потужностей означає збільшення обсягів виробництва продукції, підвищення віддачі виробничого потенціалу, зниження собівартості продукції, ріст рентабельності виробництва.
Ефективне функціонування основних фондів і виробничих потужностей залежить від того, наскільки повно реалізують екстенсивні і інтенсивні фактори поліпшення їх використання.
Ефективне використання (за часом) передбачає збільшення часу роботи діючого обладнання за календарний період. Найбільш важливими напрямками збільшення часу роботи обладнання є: скорочення і ліквідація пристроїв обладнання шляхом підвищення якості ремонтного обслуговування, своєчасного забезпечення основного виробництва робочою силою, сировиною, матеріалами, паливом, напівфабрикатами, скорочення цілоденних простоїв обладнання, підвищення коефіцієнта змінності його роботи.
Інтенсивне (за потужністю) поліпшення використання основних фондів передбачає підвищення ступеня завантаженості обладнання за одиницю робочого часу. Підвищення інтенсивного обладнання завантаження може бути досягнуто при модернізації діючих машин і механізмів, встановлення оптимального режиму їх роботи. Робота при оптимальному режимі технологічного процесу забезпечує збільшення випуску продукції без зміни складу основних фондів без збільшення чисельності робітників і при зниженні витрат матеріальних ресурсів на одиницю продукції.
Визначимо
збитки внаслідок
повного використання
фонду часу
робочого обладнання.
Якщо довести
коефіцієнт
використання
з 0,72 до 1,0, то за
рахунок цього
виробництва
можна було б
додатково
збільшити на
38,9%
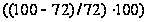 .
Витратами
продукції в
грошовому
виразі розраховуються
як добуток
планового
виробітку за
одну станко-годину
на величину
простоїв у
годинах. Якщо
плановий виробіток
за денну станко-годину
в середньому
складає 15 грн.,
то втрати продукції
визначаються
за допомогою
такого розрахунку:
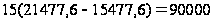 .
Визначаємо додатковий випуск продукції за рахунок підвищення коефіцієнта змінності роботи устаткування.
У розрахунку виробничої потужності змінності обладнання розраховують виходячи з машино ємності даних продукції, середньої кількості встановленого обладнання і річного фонду часу роботи обладнання в одну зміну.
Загальна трудомісткість виготовлення продукції – 50 000 станко-годин. Річний фонд часу роботи обладнання (плановий) – 21477,6 год. Середня кількість встановленого обладнання – 6 одиниць. Кількість станко-годин, які можна відпрацювати за місяць, при умові використання всього встановленого обладнання в одну зміну при п’ятиденному робочому тижні дорівнює 22 зміни, а для 6 станків – 132 станко-годин (22х6).
Тоді коефіцієнт змінності дорівнює:
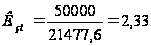 .
Коефіцієнт інтенсивного використання обладнання визначається як відношення фактичного виробітку продукції в станко-годинах до встановлення в нормі продуктивності.
Коефіцієнт екстенсивності використання 1,3. він показує, що потужність обладнання перевантажена.
Коефіцієнт
екстенсивного
використання
обладнання
(фактичний
коефіцієнт
внутрішньо
змінного використання
обладнання)
дорівнює 0,72,
коефіцієнт
інтенсивного
використання
1,3 і за цих умов
інтегральних
коефіцієнт
дорівнює
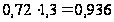 .
Це означає, що
на підприємстві
виробниче
обладнання
досить сильно
завантажене
і в основному
за рахунок
інтенсивного
використання.
Порядок розрахунків
1. Визначаємо загальний приріст обсягу виробництва продукції за рахунок поліпшення використання основних фондів:
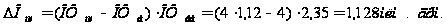
Отже, за рахунок поліпшення використання основних фондів обсяг виробництва продукції зросте на 1,4382 тис. грн. і на плановий період складе:
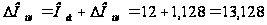
2. Визначаємо фондовіддачу на плановий період:
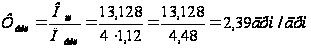
3. Економію по собівартості продукції за рахунок амортизації в результаті поліпшення використання основних виробничих фондів можна визначити за залежністю:
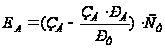
ЕА – сума економії від зниження собівартості на плановий період за рахунок підвищення фондовіддачі;
ЗА – амортизаційні відрахування у собівартості одиниці продукції або в затратах на 1 грн. товарної продукції в базисному році;
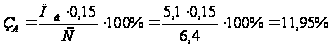
РА – відношення загальної суми амортизаційних витрат відрахувань в плановому році до залежної суми нарахованої амортизації в базисному році;
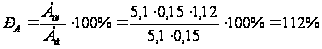
Рф – фондовіддача планового року в % фондовіддачі на базисний рік:
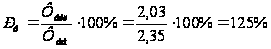
Ст – собівартість товарної продукції в базисному році.
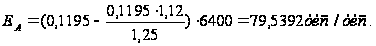
Розрахунковий показник становить – 6,088 на плановий період за рахунок збільшення амортизації, оскільки вартість фондів зросла на більшу величину ніж їх фондовіддача на плановий період у порівнянні з базовим.
4. Економія номінальних вкладень, виходячи із обсягу додаткової продукції у плановому році і фондовіддачі у базисному році складає:
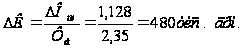
За рахунок збільшення собівартості продукції балансовий прибуток на плановий рік зменшиться на 91,776 тис. грн. тобто становитиме 1608,224, (8100-6400-91,776).
Прибуток на базовий рік розраховуємо як різницю між обсягом реалізованої продукції та собівартістю. Він становить 1,7, (8,1-6,4) млн. грн.
5. Обчислимо рівень рентабельності у базовому році як відношення прибутку від реалізації до середньорічної вартості ОФ:
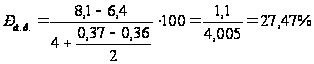
Обчислюємо рівень рентабельності у плановому році:
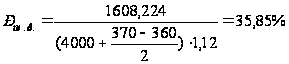 .
Тобто за рахунок зменшення балансового прибутку та збільшення середньорічної вартості ОВФ рентабельність підприємства зменшиться на 8,38.
3.2. Методичні рекомендації по економічному обґрунтуванні заходів по прискоренню оборотності оборотних коштів
В цьому розділі потрібно визначити загальну величину необхідного поточного запасу матеріалу, запропонувати заходи щодо прискорення оборотності оборотних коштів, визначити величину їх вивільнення за рахунок скорочення тривалості одного обороту і обчислити обсяг додаткової продукції, що підлягає реалізації.
Порядок роботи:
1. Загальна величина необхідного поточного запасу матеріалу, запропонувати заходи щодо прискорення оборотності оборотних коштів, визначити величину їх вивільнення за рахунок скорочення тривалості одного обороту і обчислити обсяг додаткової продукції, що підлягає реалізації.
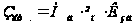
Мд – середня потреба в матеріалі, визначається як добуток норми витрат матеріалу на середнього динний обсяг виробленої продукції
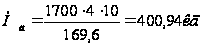
Кзд – коефіцієнт затрат матеріалів у запасі, приймається у розрахунок = 0,5.
Це означає, що для забезпечення безперервності виробничого процесу дня між двома черговими поставками матеріалів підприємству необхідно мати поточний запас у розмірі 400,94 кг.
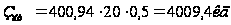
2. Визначимо величину вивільнення оборотних коштів за рахунок скорочення тривалості одного обороту за залежністю:
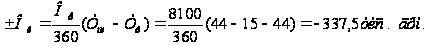
Отже, за рахунок скорочення тривалості одного обороту можна вивільнити оборотних коштів на суму 337,5 тис. грн.
3. Визначаємо обсяг продукції, яку можна реалізувати за рахунок збільшення коефіцієнта оборотності на плановий рік:
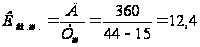
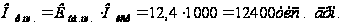
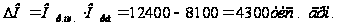
Величина вивільнення оборотних коштів іде на збільшення обсягу додаткової продукції, яку можна реалізувати за рахунок збільшення коефіцієнта оборотності на плановий рік.
4. Розрахуємо економічний ефект за рахунок зниження матеріаломісткості продукції.
Зниження матеріаломісткості продукції за рахунок економії сировини, матеріалів, палива і енергії дозволяє, з одного боку, отримати додатковий прибуток, а з другого – при тих же матеріальних ресурсах збільшити випуск продукції.
Економія собівартості продукції і додатковий прибуток за рахунок зменшення матеріальних витрат (матеріалів, палива і сировини) на одиницю продукції можуть бути розраховані за формулою:
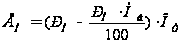
Ем – економія собівартості за рахунок скорочення норм витрат сировини, матеріалів, палива, енергії.
Рм – затрати сировини, палива, матеріалів, енергії (матеріальні витрати) в базисному періоді на одиницю продукції, виходячи з річних витрат;
Нв – норма матеріальних витрат, що встановлюється на плановий рік в % до норми базисного року;
От – обсяг випуску товарної продукції на плановий період в натуральному виразі.
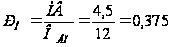 (0,38)
В базисному періоді матеріальні витрати дорівнюють 38 коп. на 1 грн. випущеної продукції. На плановий рік підприємство планує знизити матеріальні витрати на 3,3%. При обсязі виробництва на плановий рік в оптових цінах підприємства 192000 тис. грн., економія по собівартості складає:
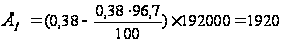 тис. грн.
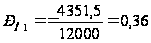
5. Розглянемо, як впливають матеріаломісткість на рентабельність продукції.
При
випуску продукції
в базисному
періоді 12000 тис.
грн. витрати
на виробництво
і реалізацію
складають 6400
тис. грн. в тому
числі витрати
сировини – 4500
тис. грн. таким
чином рентабельність
продукції
дорівнює
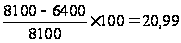 .
На плановий період матеріаломісткість (витрати сировини) за рахунок зменшення на 3,3% норми витрат знизились 3 38% до 36%. Якщо припустити, що рента виробничих витрат на 1 грн. випущеної продукції залишилась на рівні базисного періоду, тоді при обсязі виробництва в 12000 грн. загальна сума витрат на виробництво і реалізацію продукції становить 6251,5 в тому числі витрати сировини 4500х0,967=4551,5. при цьому рентабельність продукції становить:
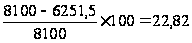 .
Таким чином на плановий рік за рахунок зменшення матеріаломісткості з 38% до 36% рентабельність продукції зросла у порівнянні з базисним періодом на 2%.
3.3. Методичні рекомендації по економічному обґрунтуванню заходів по підвищенню продуктивності праці
Продуктивність праці може виступати економічною категорією, яка характеризує результативність праці. Рівень продуктивності праці визначається відношенням обсягу виробленої продукції чи робіт до затрат живої праці на її виробництво.
Рівень продуктивності праці в значній мір залежить, від того на скільки повно реалізовуються основні фактори її росту.
Фактор росту продуктивності праці – це зміна матеріально технічних, організаційних та соціально-економічних умов, як безпосередньо у процесі виробництва, так і поза тим, під впливом яких скорочується затрати праці на одиницю продукції, тобто підвищується рівень продуктивності праці. Розрізняють фактори росту продуктивності праці народногосподарські, галузеві і внутрішньогалузеві.
Порядок розрахунку
1. Підвищення продуктивності праці за рахунок удосконалення технології виконання робіт.
Удосконалення технології виконання робіт дозволяє скоротити “приховані” витрати робочого часу, які виникають внаслідок недотримання термінів допуску у виробництво заготовок, напівфабрикатів, окремих компонентів продукції, несвоєчасність подачі на робочі місця комплектуючих виробів та матеріалів, зменшення планових розмірів партії виробів, неправильної послідовності виконання робіт, зайвих транспортних робіт та інше. Розмір “прихованих” втрат робочого часу визначають на основі аналізу фотокартки робочого дня.
Ріст продуктивності праці відбувається за рахунок економії трудових затрат в результаті скорочення “прихованих” витрат робочого дня.
Економія трудових затрат (затрат праці) визначається за формулою:
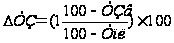
 - економія трудових
затрат (затрати
праці, %)
Тзв і Тпл – “приховані” витрати робочого часу у звітному і плановому році, %.
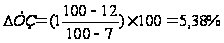
Тобто за рахунок зниження “прихованих” витрат робочого часу у плановому році в порівнянні з базовим можна одержати економію затрат праці у розмірі 5,38%.
2. Підвищення продуктивності праці за рахунок досягнення нормального рівня внутрішньо змінних простоїв обладнання у зв’язку з його технічним та організаційним обслуговуванням, а також у зв’язку з відпочинком та самообслуговуванням робітників визначається таким чином:
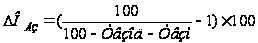
 - приріст обсягу
продукції у
зв’язку із
зменшенням
внутрішньо
змінних пристроїв
обладнання
до нормального
рівня %;
Твз.од і Твзн – відповідно нормативні та фактичні внутрішньо змінні простої обладнання, %
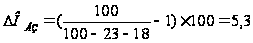
Можлива відносна економія чисельності робітників за рахунок досягнення нормативного рівня вітчизняних простоїв обладнання:
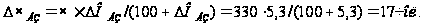
Тобто за рахунок зниження нормативного рівня внутрішньо змінних простоїв обладнання на підприємстві на запланований рік можлива відносна економія чисельності робітників у кількості 17 чол.
3. Підвищення продуктивності праці за рахунок впровадження прогресивних систем оплати праці.
Впровадження прогресивної відрядно-преміальної системи оплати праці робітників підвищує продуктивність праці на 6-8%.
Ріст продуктивності праці за рахунок збільшення заохочення робітників відрядно-преміальною системою оплати праці визначається за формулою:
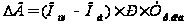
Опл та Об – охоплення робітників-відрядників відрядно-преміальною системою оплати праці у плановому і базовому роках, %
Р – показник росту продуктивності праці при впровадженні відрядно-преміальної системи оплати праці, % (15-20%).
Ур.від – питома вага робітників-відрядників у загальній чисельності робітників, %
Тобто, за рахунок збільшення охоплення робітників відрядно-преміальною системою оплати праці відбудеться зростання продуктивності праці на 52,5%.
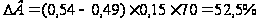 .
Тобто, за рахунок збільшення охоплення робітників відрядно-преміальною системою оплати праці відбудеться зростання продуктивності праці на 52,5%.
4. Вплив підвищення продуктивності праці (в темпах, що випереджають зростання заробітної плати) на зниження собівартості продукції можна визначити за формулою:
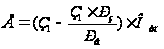
Е – економія зниження собівартості продукції за рахунок росту продуктивності праці;
З1 – затрати по статті “Заробітна плата з відшкодуванням на соціальні заходи на одиницю продукції (товарної) в базисному періоді”;
Рз – середньорічна (середньомісячна) заробітна плата в % до середньорічної (середньомісячної) заробітної плати в базисному періоді;
Рв – ріст продуктивності праці в даному періоді у порівнянні з базисним періодом.
Отп – випуск товарної продукції в даному періоді.
Середня зарплата у порівнянні з базисним періодом зростає на 5%. Питома вага затрат на зарплату у складі вартості товарної продукції становить 5%.
В базисному році підприємства характеризувалася такими показниками, тис. грн. (табл. 1)
Таблиця 1
| Випуск товарної продукції | 12000 |
| Собівартість продукції | 6400 |
| В т. ч. затрати по заробітній платі з відрахуванням на соціальне страхування | 1600 |
| Прибуток балансовий | 1600 |
| Основні виробничі фонди і нормовані оборотні засоби | 4950 |
| В т. ч. основні виробничі фонди | 4005 |
| Рентабельність продукції, % | 20,99 |
| Рентабельність виробництва, % | 22,82 |
В даному періоді за рахунок зменшення “прихованих” втрат робочого часу і скорочення внутрішньо змінних пристроїв обладнання продуктивності праці у порівнянні з базисним періодом зросла на 5,38%, а середньорічна зарплата на 5%.
Економія від собівартості за рахунок росту продуктивності праці дорівнює:
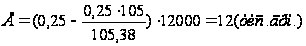
В результаті зниження собівартості прибуток зростає з 1600 до 1612 тис. грн., а рентабельність продукції зросте з 20,99 до 22,82. зміна обсягів робіт за рахунок збільшення основних виробничих фондів визначається за залежністю:
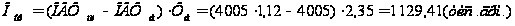
Тобто на запланований рік (період) за рахунок збільшення основних виробничих фондів обсяг виконуваних робіт можна збільшити на 1129,41 тис. грн.
Зміна обсягів робіт за рахунок поліпшення їх використання визначається за залежністю:
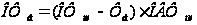
ОВФпл. та ОВФб – вартість основних виробничих фондів відповідно на запланований рік у базисному році.
Фпл і Фб – фондовіддача відповідно на запланований рік у базисному році.
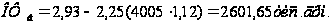
Тобто на запланований період за рахунок поліпшення використання основних виробничих фондів обсяг виконуваних робіт збільшити не можливо.
Зміна обсягів робіт за рахунок динаміки продуктивності праці визначається за залежністю:
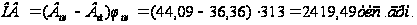
Впл і Вб – продуктивність праці (виробіток) одного робітника відповідно на запланований рік у базисному році.
 - чисельність
працівників
на запланований
рік.
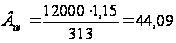
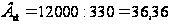
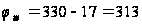
Отже, на запланований рік (період) за рахунок зростання продуктивності праці обсяг виконуваних робіт можна збільшити на 2601,65 тис. грн.
Зміна обсягів робіт за рахунок зміни загальної чисельності робітників визначаємо за залежністю:
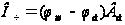
 - чисельність
робітників
у базисному
році.
Отже, на запланований рік (період) за рахунок зменшення чисельності робітників обсяг виконуваних робіт зменшився на 0,61812 млн. грн.
3.4. Вплив підвищення ефективності використання виробничих і трудових ресурсів на господарську діяльність підприємства
Вплив факторів на зміну рівня рентабельності виробництва
Таблиця 1
| № | Показники | Базисний рік | Запланований рік |
| 1 | Балансовий прибуток, тис. грн. | 1600 | 6197,912 |
| 2 | Реалізація товарної продукції, тис. грн. | 8100 | 12400 |
| 3 | Середньомісячна вартість основних виробничих фондів, тис. грн. | 4005 | 4485,6 |
| 4 | Середньорічні залишки нормативних оборотних коштів, тис. грн. | 900 | 900 |
| 5 | Середньорічна вартість виробничих фондів, тис. грн. | 4905 | 5385,6 |
| 6 | Коефіцієнт фондомісткості продукції, коп. | 49 | 36 |
| 7 | Коефіцієнт закріплених оборотних коштів, коп. | 11 | 7 |
| 8 | Прибуток на 1 грн. реалізованої продукції, коп.. | 21 | 49 |
| 9 | Рентабельність виробництва, % | 33 | 115,1 |
Як показують розрахунки рентабельність виробництва на запланований період складає 33% проти 115,1 у базисному році, тобто рівень рентабельність зріс на 82 пунктів.
Вплив факторів, які здійснили вплив на зміну рівня рентабельності визначена виходячи з наступних розрахунків (за методів підстановок):
1. Збільшення долі прибутку на 1 грн. реалізованої продукції призвело до збільшення рівня рентабельності виробництва на 48,6 пунктів.
2. Зменшення фондомісткості продукції, тобто збільшення фондовіддачі виробничих фондів призвело до підвищення рентабельності виробництва на 32,3 пунктів.
3. Зниження коефіцієнту закріплення нормованих оборотних засобів, тобто прискорення їх оборотності призвело до зменшення рентабельності виробництва на 1,2 пункти.
Таким чином, збільшення по фактором складає (%): 79,7; що не відповідає загальній зміні рентабельності виробництва у порівнянні з даними за базисний рік 82,1.
Таблиця 2
| № | Показники | Базовий рік | Плановий рік | Плановий рік | Приріст | |
| абсол. | % | |||||
| 1 | Проектна потужність підприємства (обсяг виробленої продукції в оптових цінах підприємства) | 12,00 | 16,8 | 16,8 | 1,8 | 15 |
| 2 | Обсяг реалізації продукції | 8,10 | 12,400 | 12,400 | 4,3 | 53 |
| 3 | Балансова вартість основних виробничих фондів | 4,005 | 4,49 | 4,49 | 0,49 | 12 |
| 4 | Фондовіддача | 2,35 | 2,93 | 2,93 | 0,58 | 24 |
| 5 | Чисельність працівників | 400 | 383 | 386 | -17 | -4,3 |
| 6 | Продуктивність праці 1 робітника | 36,36 | 44,09 | 44,09 | 7,73 | 21 |
| 7 | Собівартість продукції | 6,4 | 6,2 | 6,2 | -0,2 | -3,1 |
| 8 | Витрати на 1 грн. реалізованої продукції | 0,8 | 0,5 | 0,5 | -0,3 | -37,5 |
| 9 | Прибуток балансовий | 1,70 | 6,2 | 6,2 | 4,5 | 265 |
| 10 | Рівень рентабельності | 26,56 | 100 | 100 | 73,44 | 277 |
Висновки
В результаті проведення заходів по підвищенню ефективності використання виробничих ресурсів даного підприємства можна покращити його діяльність.
Основними заходами по покращенню ефективності діяльності підприємства є поліпшення використання основних фондів, вивільнення оборотних коштів за рахунок скорочення приватного обороту зниження матеріаломісткості продукції за рахунок економії сировини, матеріалів, палива, підвищення продуктивності праці за рахунок удосконалення технології виконання робіт, що, в свою чергу, дозволяє скоротити “приховані” втрати робочого часу, які виникають внаслідок недотримання термінів запуску у виробництво напівфабрикатів, окремих компонентів продукції, зменшення планових розмірів виробів, неправильної послідовності робіт та ціна. Ріст продуктивності праці відбувається за рахунок економії трудових затрат в результаті скорочення “прихованих” витрат робочого часу. Можлива відносна економія чисельності робітників за рахунок досягнення нормативного рівня внутрішньо змінних пристроїв обладнання, а також продуктивність праці можна підвищувати за рахунок впровадження прогресивних систем оплати праці робітників.
Фондовіддача планового року менша за фондовіддачу базовою, а це означає, що основні фонди не ефективно використовуються.
Як бачимо, підвищення ефективності використання основних виробничих фондів по підприємству має як економічне, так і соціальне значення.
Таким чином дана курсова робота допомогла нам зрозуміти, як впливає ефективне використання ОВФ на покращення результатів роботи даного підприємства.
Додаток № 1
Додаткова інформація щодо використання основних фондів на механічному заводі.
1. Календарний фонд робочого часу на одиницю встановленого метало-різаного обладнання становить (24х365) – 8760 станко-годин.
2. Режим роботи на підприємстві – двохзмінний, тривалість робочої зміни – 8 годин.
3. Паспортна продуктивність одиниці обладнання – 15 грн./станко-годин.
4. Понаднормові пристрої за рік – 15 тис. станко-годин, а понаднормово відпрацьовано – 4 тис. станко-годин.
5. Річний знос – 15%.
6. Загальна трудомісткість виготовленої продукції – 75 тис. станко-годин.
На плановий рік передбачено збільшити обсяг ОВФ на 12%.
Додаток № 2
Додаткова інформація щодо використання оборотних засобів.
1. Норма витрат матеріалів на один виріб – 10 кг.
2. Матеріали надходять на підприємство через кожні 20 днів. Перебої у поставках у середньому складають 5 днів.
3. На плановий період передбачено зменшити матеріаломісткість продукції по всім видам матеріалів на 3,3% за рахунок дотримання нормативів питомих витрат.
4. Впровадження маркетингової концепції збуту дозволить скоротити тривалість одного обороту оборотних засобів на 15 днів.
Додаток № 3
Додаткова інформація щодо використання трудових ресурсів
1. З урахуванням заходів по покращенню організаційної праці планується скоротити “приховані” втрати робочого часу з 12 до