Підвищення ефективності використання основних виробничих фондів
Зміст
Вступ……………………………………………………………………………..4
Підвищення ефективності використання основних виробничих фондів – важливий резерв підвищення ефективності виробництва на підприємстві………………………………………………………………………8
Визначення ефективності використання основних виробничих фондів підприємства………………………………………………………………….…16
Заходи щодо підвищення ефективності використання основних виробничих фондів підприємства………………………………......................25
Висновки…………………………………………………………………………44
Список використаних джерел…………………………………………………..48
Варіант – 45 Вихідні дані до виконання курсової роботи
| № п/п | Показники | Одиниці виміру | Варіант |
| 1 | Проектна потужність підприємства | млн. грн. | 12,00 |
| 2 | Обсяг реалізації продукції | млн. грн. | 8,10 |
| 3 | Первісна вартість ОВФ | млн. грн. | 6,20 |
|
За 4 |
3 них активна частина | млн. грн. | 5,10 |
| Залишкова вартість ОВФ | млн. грн. | 5,60 | |
| 5 | Викорстання ОВФ | ||
| 5а | В першу зміну | млн. грн. | 5,80 |
| 56 | В другу змну | млн. грн. | 2,40 |
| 5в | В третю зміну | млн. грн. | 1,80 |
| 6 | Чисельність працівників | чол. | 400 |
| 6а | 3 них робітників | чол. | 310 |
| 7 | Працювало працівників | ||
| 7а 76 | В першу зміну | чол. | 200 |
| В другу зміну | чол. | 120 | |
| 7в | В третю зміну | чол. | 180 |
| 8 | Корисний фонд робочого часу використання ОВФ | ||
| 8а | За планом | дні | 217 |
| 86 | Фактично | дні | 156 |
| 9 | Тривалість зміни | год. | 8 |
| 10 | Внутрішньозмінні втрати робочого часу | год. | 1,8 |
| 11 | Річний знос ОВФ |
% |
8,4 |
| 12 13 | Вибуло ОВФ | млн. грн. | 0,50 |
| Поступило ОВФ | млн. грн. | 0,50 | |
| 13а | Із них нових | млн. грн. | 0,45 |
| 14 | Собівартість продукції | млн. грн. | 6,70 |
| 14а | В т. ч. матеріальні витрати | млн. грн. | 4,90 |
| 15 | Витрати на утримання і експлуатація ОВФ | % від собівартості | 17,6 |
| 16 | Збільшення обсягу виробництва продукції у плановому році |
% |
15,0 |
Вступ
Перехід до ринкових відносин на даному етапі в Україні потребує глибоких зрушень в усіх сферах економіки - одній з найважливіших сфер людської діяльності. Ринкова економіка по своїй суті є засобом, що стимулює ріст продуктивності праці і збільшення ефективності виробництва.
Щоб забезпечити свої потреби в їжі, одязі, житлі, люди повинні постійно виробляти різноманітні матеріальні блага. Успішно вирішити ці проблеми можна лише на основі раціонального використання природних та виробничих ресурсів, підвищення ефективності виробництва - це означає ефективніше використання наявних трудових ресурсів для збільшення випуску якісної і потрібної країні продукції, а також постійно спів ставляти затрати з отриманими результатами і вносити певні корективи для того, щоб вкладені кошти принесли максимальну віддачу. В умовах ринкової економіки підвищення ефективності виробництва на підприємстві невіддільно пов'язане із проблемою економіки всіх видів ресурсів, в тому числі і основних виробничих фондів, економічне значення основних фондів підприємства заключається в тому, що вони є матеріально-технічною базою підприємства, від обсягу якої залежить обсяг виробленої продукції, соціальне значення заключається в тому, що вони створюють відповідні умови праці є важливим фактором відтворення робочої сили, величина і підвищення ефективності використання основних виробничих фондів в певній мірі визначають виробничі можливості підприємства загалові економісти відводять велику роль проблемі підвищення ефективності використання ОВФ, адже вони є важливим суб’єктом економіки країни , саме матеріально-технічна база в значній мірі визначає обсяг виробництва продукції. Проте, ефективність виробництва на підприємстві залежить не тільки від забезпеченості підприємства основними фондами, але й ступеня їх використання у часі. Облік і планування основних фондів здійснюються не тільки в грошовому вираженні, але й у натуральних показниках у виді конкретних засобів праці.
Це необхідно для того, щоб визначити технічний склад, виробничу потужність підприємств і галузей промисловості, установити завдання і шляхи ефективного використання виробничої потужності скласти баланс устаткування і т.д. Такі дані можна одержати за результатами інвентаризації основних фондів, що періодично проводяться в промисловості.
Не всі елементи основних фондів відіграють однакову роль у процесі виробництва. Робочі машини й устаткування, інструменти, вимірювальні і регулюючі прилади і пристрої, технічні спорудження (гірські вироблення шахт і розрізів, нафтові і газові шпари) беруть безпосередню участь у виробничому процесі, сприяють збільшенню випуску продукції і тому відносяться до активно діючої частини основних фондів. Інші елементи основних фондів (виробничі будинки, інвентар) роблять лише непрямий вплив на виробництво продукції і тому їх називають пасивною частиною основних фондів,
Тільки в умовах ефективного поєднання всіх чинників наше народне господарство може підвищити рівень життя людей.
Підприємство - це основна народногосподарська ланка країни, від результатів функціонування якої залежить економічний розвиток держави. В умовах ринкових відносин підприємство функціонує самостійно на засадах самоокупності і самофінансування і тому воно саме, в першу чергу, зацікавлене в підвищенні ефективності виробництва та збільшення прибутковості.
Поліпшення використання ОВФ підприємства є важливим резервом підвищення ефективності виробництва. Це обумовлено тим, що значна частка витрат виробництва, які утворюють собівартість продукції, пов'язана із використанням ОВФ на підприємстві. Таким чином, підвищення ефективності використання ОВФ підприємства знаходять свій вираз у збільшенні обсягу виробництва продукції, підвищення продуктивності праці та фондовіддачі.
Поліпшення використання ОВФ зменшує витрати на їх утримання і експлуатацію у собівартості одиниці продукції. Зменшення цих витрат відбувається за рахунок зменшення умовно-постійної частини у витратах по утриманню і експлуатації ОВФ - амортизаційних відрахувань, величина яких є умовно-постійною по відношенню до річного обсягу продукції. Внаслідок цього, чим більше буде вироблятися продукції, тим меншою буде питома вага амортизаційних відрахувань у собівартості одиниці продукції, а це веде і до збільшення прибутку підприємства, а також задоволення потреб населення на ринку у тій чи іншій продукції, адже воно залежить від обсягу виробництва продукції на підприємстві, тобто від пропозиції. Проте, обсяг виробництва продукції на підприємстві залежить від того наскільки ОВФ повно використовуються. Крім того підвищення ефективності використання ОВФ також зменшує потреби підприємств у капітальних вкладеннях для розвитку матеріально-технічної бази підприємства з метою зменшення обсягу виробництва продукції, тобто відбувається економія коштів на такі цілі. Як свідчить багаторічна практика господарювання, ефект від поліпшення використання ОВФ реалізується значно швидше, ніж від повних капітальних вкладень. Крім того, підвищення ефективності використання ОВФ зменшує витрати від їх морального зносу.
Вирішальну частину приросту продукції в цілому по промисловості одержують з діючих основних фондів і виробничих потужностей, що в кілька раз перевищує нові фонди, що вводяться щорічно, і потужності.
Таким чином, підвищення ефективності використання основних фондів у даний час, коли в країні спостерігається повсюдний і глобальний спад виробництва, має величезне значення. Підприємства, що розташовують основними фондами, що дісталися в спадщину від соціалістичної економіки, повинні не тільки прагнути їх модернізувати, але і максимально ефективно використовувати те що є, особливо в існуючих умовах дефіциту фінансів і виробничих інвестицій, коли відтворення ОВФ підприємства здійснюється за рахунок власних або позичених коштів, поліпшення використання цих фондів є важливим фактором росту ефективності виробництва на підприємстві і на цій основі забезпечення стабілізації виробництва.
Мета даної курсової роботи - ознайомитися з методикою провадження заходів по підвищенню ефективності використання ОВФ на підприємстві. За допомогою розрахунків обґрунтувати доцільність впровадження цих заходів, а також набути досвіду у розрахунках величини ефекту від здійснення необхідних господарських операцій. Робота складається з вступу, трьох розділів та висновків.
В першому розділі йдеться - економічну ефективність, основні фонди, дається їх економічна характеристика, пояснюється роль ОВФ у діяльності підприємства, а також про основні показники ефективності використання ОВФ на підприємстві.
У другому розділі обраховуються показники, пов'язані з використанням ОВФ на підприємстві.
У третьому розділі проводимо розрахунок заходів по підвищенню ефективності використання ОВФ на підприємстві, а також проводиться загальна порівняльна характеристика стану підприємства до і після впровадження запропонованих заходів.
1. Ефективність відтворення та використання основних фондів
Забезпечення певних темпів розвитку і підвищення ефективності виробництва можливе за умови інтенсифікації відтворення та ліпшого використання діючих основних фондів підприємств. Ці процеси, з одного боку, сприяють постійному підтримуванню належного технічного рівня кожного підприємства, а з іншого, — дають змогу збільшувати обсяг виробництва продукції без додаткових інвестиційних ресурсів, знижувати собівартість виробів за рахунок скорочення питомої амортизації й витрат на обслуговування виробництва і його управління, підвищувати фондовіддачу та прибутковість.
Система показників, яка може вичерпно характеризувати ефективність основних фондів, охоплює два блоки: перший — показники ефективності відтворення окремих видів і всієї сукупності засобів праці; другий — показники рівня використання основних фондів в цілому і окремих їхніх видів (рис. 1.4). Необхідність виокремлення в самостійну групу показників відтворення засобів праці, які характеризують процес їхнього руху, технічний стан та структуру, зумовлена тим, що відтворювальні процеси істотно й безпосередньо впливають на ступінь ефективності використання застосовуваних у виробництві машин, устаткування та інших знарядь праці.
Чинна система показників ефективності відтворення основних фондів в Україні потребує вдосконалення щодо методики обчислення деяких з них та повноти охоплення окремих сторін відтворення засобів праці. Так, наприклад, коефіцієнт оновлення визначається відношенням абсолютної суми введення основних фондів до їхньої наявності на кінець року, а коефіцієнт вибуття — відношенням обсягу вибуття основних фондів до їхньої наявності на початок року, що унеможливлює порівнювання цих відносних показників. Тому визначення коефіцієнтів відтворення основних фондів за середньорічною їхньою вартістю треба вважати методологічно більш правильним.
Необхідно також розрізняти дві форми оновлення основних фондів — екстенсивну та інтенсивну. Екстенсивне оновлення характеризує темпи збільшення обсягу експлуатованих основних фондів. Інтенсивне оновлення передбачає заміну діючих основних фондів новими, більш ефективними. Проте процес виведення з експлуатації застарілих та спрацьованих основних фондів не можна ототожнювати з інтенсивним оновленням діючих засобів праці. Реальний господарський оборот охоплює не лише введення в дію нових і виведення з експлуатації спрацьованих фондів, а й передачу певної їхньої частини з балансу одного підприємства на баланс іншого. Поряд з цим у систему показників ефективності відтворення основних фондів доцільно включити два нових: коефіцієнт інтенсивного оновлення (співвідношення обсягів вибуття і введення в дію за певний період); коефіцієнт оптимальності вибуття основних фондів (відношення фактичного коефіцієнта вибуття до нормативного).
Показники, що характеризують рівень ефективності використання основних фондів, об’єднуються в окремі групи за ознаками узагальнення й охоплення елементів засобів праці. Економічна суть більшості з них є зрозумілою вже із самої назви. Пояснень потребують лише деякі, а саме:
● коефіцієнт змінності роботи устаткування — відношення загальної кількості відпрацьованих машино-змін за добу до кількості одиниць встановленого устаткування;
● напруженість використання устаткування (виробничих площ) — випуск продукції в розрахунку на одиницю устаткування (загальної або виробничої площі);
● коефіцієнт інтенсивного навантаження устаткування — відношення кількості виготовлених виробів за одиницю часу до технічної (паспортної) продуктивності відповідного устаткування.
З-поміж показників використання устаткування та виробничих площ найбільш відомим і широко застосовуваним на практиці є коефіцієнт змінності роботи устаткування. Проте використовуваний на підприємствах спосіб його розрахунку не можна визнати досконалим, оскільки він не враховує внутрізмінних втрат робочого часу. У зв’язку з цим коефіцієнт змінності методологічно правильніше буде обчислювати, виходячи з коефіцієнта використання календарного фонду часу і максимальної змінності роботи устаткування, яка дорівнює трьом за восьмигодинної тривалості зміни. Отже, за коефіцієнта використання календарного фонду часу, наприклад, 0,6 коефіцієнт змінності роботи устаткування дорівнюватиме 1,8 (3,0 Ч 0,6).
Протягом останніх років на більшості підприємств різних галузей народного господарства України спостерігається низький рівень ефективності відтворювальних процесів. Коефіцієнти оновлення й вибуття машин і устаткування, тобто найбільш активної частини основних фондів на промислових підприємствах, коливаються в межах відповідно 5—6 та 2—3% загального їхнього обсягу, а коефіцієнт економічного спрацювання досягає 50—55% загальної вартості. Парк діючого виробничого устаткування містить майже третину фізично спрацьованих і технічно застарілих його одиниць. Саме цим передовсім пояснюється невідкладне завдання прискорення й підвищення ефективності відтворення основних фондів, зростання технічного рівня застосовуваних засобів праці. За сучасних умов слід запровадити і реалізувати такі головні напрямки інтенсифікації відтворення основних фондів:
● усебічне прискорення розвитку машинобудівного комплексу України, радикальна перебудова його структури з метою максимально можливого задоволення народногосподарського попиту на достатньо широку номенклатуру різних видів машин та устаткування, забезпечення виготовлення нових поколінь техніки і закінчених (технологічно зв’язаних) систем машин, розробка та організація виробництва тих знарядь праці, які раніше взагалі не виготовлялись або імпортувались з інших країн;
● зосередження зусиль різних галузей науки на пріоритетних напрямках науково-технічного прогресу, форсованому розвитку передовсім наукомістких виробництв, істотному підвищенні техніко-організаційного рівня та соціально-економічної ефективності виробництва на підприємствах різних галузей народного господарства;
● докорінне поліпшення всієї організації робіт та економічного її обґрунтування на всіх стадіях відтворювального процесу (проектування — виробництво — розподіл — запровадження — експлуатація нової техніки);
● дотримання кожним підприємством власної стратегії технічного, організаційного та економічного розвитку; переорієнтація інвестиційної політики на максимальне технічне переозброєння й реконструкцію діючих виробничих об’єктів; різке збільшення масштабів вилучення з виробництва технічно застарілих і економічно малоефективних машин та устаткування, перехід від практики одиничної заміни спрацьованих знарядь праці до систематичного комплексного оновлення техніко-технологічної бази взаємозв’язаних виробничих ланок підприємств;
● створення ринкового економічного механізму країни, спроможного забезпечити постійну зацікавленість усіх ланок управління виробництвом у здійсненні найбільш ефективних відтворювальних процесів і сприйнятті науково-технічних та організаційних новацій (нововведень).
Практична реалізація перелічених головних напрямків інтенсифікації відтворювальних процесів потребує не лише активної інженерно-виробничої діяльності самих підприємств, а й мобілізації великих власних фінансових коштів. У повному обсязі вона можлива за умови передовсім постійної державної підтримки, безпосередньої участі багатьох інститутів ринкової інфраструктури та іноземного капіталу.
Головною ознакою підвищення рівня ефективного використання основних фондів і виробничих потужностей того чи того підприємства є зростання обсягу виробництва продукції. Кількість же виробленої продукції за наявного розміру виробничого апарату залежить, з одного боку, від фонду часу продуктивної роботи машин та устаткування протягом доби, місяця або року, тобто від їхнього екстенсивного завантаження, а з іншого, — від ступеня використання знарядь праці за одиницю часу (інтенсивного навантаження). Отже, усю сукупність технічних, організаційних та економічних заходів щодо ліпшого використання основних фондів підприємства можна умовно поділити на дві групи:
1) збільшення екстенсивного завантаження;
2) підвищення інтенсивного навантаження.
Однак треба на двох важливих обставинах. По-перше, якщо екстенсивне завантаження машин та устаткування обмежується тільки календарним фондом часу, то можливості підвищення інтенсивного навантаження устаткування, його продуктивності не є такими широкими і залежать передовсім від інженерних рішень, покладених в основу конструкцій цього устаткування. По-друге, здійснення заходів екстенсивного напрямку, як правило, не потребує капітальних витрат, а підвищення рівня інтенсивного використання виробничого апарату зв’язане зі значними інвестиціями; проте останні порівняно швидко окупаються за рахунок одержаного внаслідок інтенсифікації додаткового економічного ефекту.
Великим резервом збільшення продуктивної роботи виробничого устаткування є максимально можливе скорочення його простоїв. На підприємствах з дискретним виробництвом кількість не використовуваного протягом доби устаткування нерідко досягає 15—20% загального його парку, а внутрізмінні простої становлять 10—15% робочого часу. Це спричиняється: неузгодженістю пропускної спроможності окремих цехів і дільниць; незадовільною організацією технічно-профілактичного обслуговування та ремонту устаткування; браком робітників тих чи тих професій; перебоями в забезпеченні робочих місць матеріалами, електроенергією, комплектуючими виробами, оснащенням, пристроями, підйомно-транспортними засобами тощо.
Для підприємств ряду галузей індустрії і передовсім машинобудування надзвичайної гостроти набула проблема підвищення коефіцієнта змінності роботи виробничого устаткування. В Україні цей показник нині є невиправдано низьким і свідчить про наявність достатньо великих резервів ліпшого використання знарядь праці. Якщо довести реальну змінність роботи металообробного устаткування до раціонального рівня (1,7—1,8), то можна буде збільшити випуск машинобудівної продукції більше ніж на 30%.
Значному поліпшенню екстенсивного завантаження засобів праці сприяє зниження частки недіючого устаткування, яка на промислових підприємствах України є дуже значною (кілька десятків тисяч одиниць), а також виведення з експлуатації зайвого й неефективного використовуваного устаткування та організація завдяки цьому повноцінної двозмінної роботи. За існуючими розрахунками, здійснення таких заходів дало б можливість підвищити фондовіддачу на підприємствах різних галузей промисловості та народного господарства на 10—15 і більше відсотків.
Вирішальне значення для підвищення рівня інтенсивного використання основних фондів має своєчасна заміна та модернізація фізично спрацьованого й технічно застарілого устаткування. Для підтримування порівняно високого технічного рівня виробництва на підприємствах треба щорічно замінювати 4—6% і модернізувати 6—8% діючого парку машин, устаткування та інших видів знарядь праці.
До важливих факторів, що зумовлюють зростання продуктивності устаткування за одиницю часу, належать також запровадження нових технологій, інтенсифікація виробничих процесів. Підприємствам різних галузей властиві специфічні способи інтенсифікації технологій виготовлення продукції, виконання робіт або надання виробничих послуг (застосування, наприклад, киснево-конвертерного методу виплавляння сталі в чорній металургії; використання різних каталізаторів, високих температур і тиску — у хімічній промисловості; обробка металу тиском, точні методи литва — у машинобудуванні тощо). Широке використання природного газу та кисню разом зі збільшенням температури дуття й тиску під колошником домни забезпечує зростання виробництва чавуну майже на третину.
Значного підвищення інтенсивного навантаження устаткування на підприємствах можна досягти завдяки застосуванню прогресивних форм і методів організації виробництва (концентрації, спеціалізації, кооперування та комбінування; гнучких, потокових і роторно-конвеєрних ліній), що уможливлюють використання високопродуктивного автоматизованого устаткування. За свідченням спеціальних досліджень, на підприємствах машинобудування виготовлення конструктивно й технологічно однорідних деталей на потокових лініях забезпечує підвищення навантаження устаткування на 20—30%.
Досить істотні резерви ліпшого екстенсивного та інтенсивного використання основних фондів і виробничих потужностей можна реалізувати з допомогою освоєння у стислі строки проектних потужностей, уведення в дію нових технологічних агрегатів, ліній, устаткування. За даними вибіркового обстеження кількасот підприємств різних галузей промисловості та будівництва, середній фактичний період освоєння виробничих потужностей становить 5—6 років. Проте технічно та економічно обґрунтовані розрахунки свідчать про реальну можливість досягнення проектних показників нових потужностей і виробничих об’єктів на підприємствах добувної промисловості за півтора-два роки, а обробної — за один рік і навіть швидше.
За умов ринкової економіки система господарювання в цілому повинна передбачати достатні економічні стимули для забезпечення ефективного використання основних фондів, усього майна підприємств. Дійова система таких колективних та індивідуальних економічних стимулів на підприємствах різних галузей народного господарства України поки що перебувають тільки на стадії становлення й розвитку. Швидкому її запровадженню сприятимуть: реалізація програми роздержавлення та приватизації власності; широке акціонування підприємств, система їхнього оподаткування; побудова механізму оплати праці залежно від кінцевих результатів виробництва; більш гнучка амортизаційна та інвестиційна політика; державна підтримка великих інвестиційних проектів, підприємницької та зовнішньоекономічної діяльності тощо.
Розділ 2. Визначення ефективності використання основних виробничих фондів підприємства
2.1. Показники наявності та стану основних виробничих фондів підприємства
Показник наявності основних виробничих фондів: на балансі підприємства, знаходиться основних виробничих фондів на суму 6,20 млн.грн. Вартість ОВФ на кінець року визначається за формулою 2.1.1:
Бвк = Бвп + Бпв - Бвв (2.1.1)
де Бвк - балансова вартість ОВФ на кінець періоду,
Бвп - балансова вартість ОВФ на початок періоду,
Бпв - балансова вартість ОВФ, що поступили на підприємство,
Бвв - балансова вартість ОВФ, що вибули з підприємства.
Тоді, Бвк = 6,2 + 0,5 - 0,5 = 6,2 млн. грн.
Бвр = (Бвп + Бвк)/2, (2.1.2)
Бвр= (6,20+ 6,20)/2 = 6,20 млн. грн.
Показник технологічної структури основних виробничих фондів:
Активна частина: 82,26 %. Пасивна частина: 6,2-5,1=1,1 млн. грн. або пасивна частина – 17,74 %.
Так як активна частина основних виробничих фондів підприємства (82,26 %) значно перевищує пасивну (17,74 %) можна стверджувати, що дане підприємство промислового призначення. Технологічна структура основних виробничих фондів досить досконала, що забезпечує їх ефективне використання.
Коефіцієнт
зносу: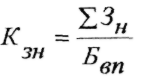 (2.1.3)
Кзн = (6,20 – 5,40) /6,20 = 0,13
Даний коефіцієнт свідчить про те, що основні засоби вже зносилися на 13%, тобто перенесли частку вартості на новостворену продукцію. Але, основні виробничі фонди повинні знаходитись ще в стані використання своєї повної потужності.
Коефіцієнт придатності:
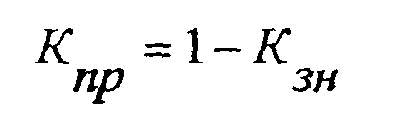 (2.1.4)
Кпр = 1 – 0,13 = 0,87
Даний коефіцієнт свідчить про те, що залишкова балансова вартість основних виробничих фондів складає 87 % від первісної. На новостворену продукцію ще треба перенести вартість основних засобів на 87 %
2.2. Показники,що характеризують рух основних виробничих фондів підприємства:
Коефіцієнт вибуття: (2.2.1)
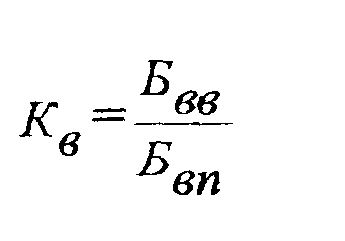
Кв = 0,50 : 6,10 = 0,081
Отже 8,1% основних виробничих фондів, що були на балансі підприємства, вибули внаслідок їх фізичного чи морального зносу, в результаті реалізації зайвих основних фондів або в результаті стихійного лиха.
Коефіцієнт надходження: (2.2.2)
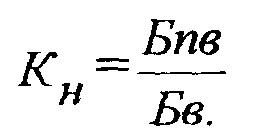
Кн = 0,50 : 6,2 = 0,08
Проаналізувавши даний показник можна сказати, що в результаті господарської діяльності для заміни вибувших основних фондів та збільшення оснащеності підприємства основними фондами на баланс підприємства поступило 8 % (від загальної кількості) основних виробничих фондів.
Коефіцієнт оновлення: (2.2.3)
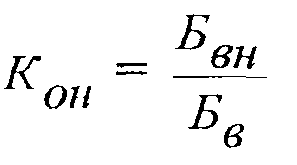
Кон = 0,45 : 6,2 = 0,073
Цей коефіцієнт показує, що частина модифікованого нового обладнання введеного в експлуатацію у звітному періоді від загальної вартості основних фондів, становить 7,3 %.
Період оновлення: (2.2.4)
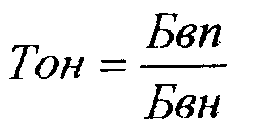
Тон = 6,2 : 0,45 = 14 років
Період оновлення
ОВФ складає
14 років.
Коефіцієнт
інтенсивності
оновлення:
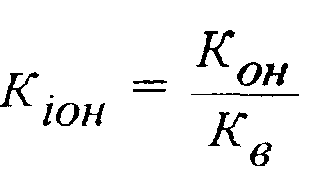
Кіон = 0,073 : 0,081 = 0,9
За даними розрахунку видно, що інтенсивність оновлення основних фондів становить 0,90.
Тривалість обороту (2.2.6)
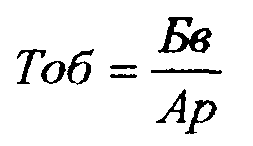
Тоб = 6,20 : ( 6,2 * 0,084) = 11,9
Отже, тривалість оброту ОВФ становить 11,9 роки.
Коефіцієнт оборотності (2.2.7)
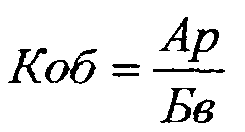
Коб = 6,20 * 0,084 : 6,20 = 0,084
Отже, у процесі виробництва буде відшкодовуватись 8,4% вартості ОВФ.
2.3. Показники, що характеризують забезпеченість підприємства основними виробничими фондами
Фондозабезпеність виробництва: (2.3.1)
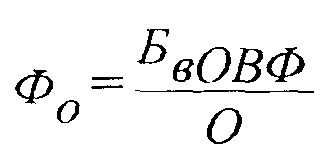
Фо = 6,20 : 8,10 = 0,77
За результатами розрахунку можна стверджувати, що підприємство має в наявності 0,77 грн. основних виробничих фондів для виробництва одної гривні продукції. Необхідно збільшувати обсяг основних фондів підприємства.
Механозабезпеченість: (2.3.2)
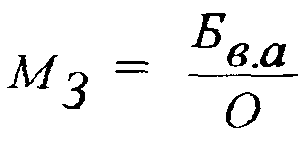
Мз = 5,10 : 8,10 = 0,63
Таким чином на одиницю виробленої продукції припадає 0,63 активної частини основних фондів (станків, обладнання тощо).
2.4. Показники, що характеризують озброєність працівників основними виробничими фондами.
Фондоозброєність праці: (2.4.1)
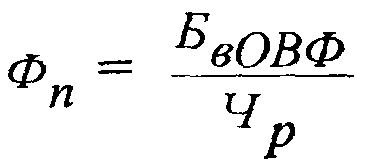
Для того, щоб визначити фондоозброєність праці необхідно спочатку визначити середньоспискову чисельність робітників, що працюють в найбільш чисельну зміну. Визначимо скільки в загальному припадає робітників на одного працівника 310/400=0,775. Тоді робітників в першу зміну буде; 200*0,775=155.
Фп = 6200 : 155 = 40 тис. грн./чол.
Даний показник показує оснащеність працівників основними фондами.
Вданому випадку на одного працівника припадає 40 тис. грн. Зростання показника призведе до зростання кількості виготовленої продукції робітником, а тим самим буде підвищуватись продуктивність праці. Але ефективним виробництво буде вважатися за умов, що продуктивність праці буде рости швидше за фондоозброєність праці.
Механоозброєність праці (2.4.2)
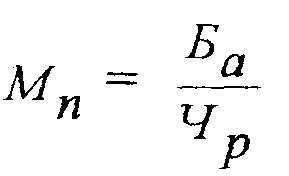
Мн = 5100: 155 = 32,90
Даний показник показує скільки припадає активної частини основних виробничих фондів на одного робітника (в даному випадку - 32,90 тис. грн.).
Ефективність виробництва буде відбуватися за умов, що ріст механозабезпеченості буде забезпечувати зростання продуктивності праці, але темпами які випереджають зростання рівня механозабезпеченості.
2.5. Показники, що характеризують використання основних виробничих фондів підприємства в часі.
Коефіцієнт використання календарного часу:
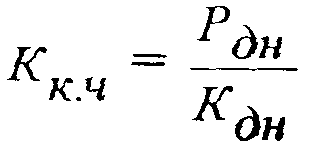 (2.5.1)
Кк.ч = 156 : 365 = 0,43
За отриманими результатами можна стверджувати, що основні виробничі фонди використовуються на 43% календарного часу протягом року, що на 25-30% менше стандарту, тому необхідно запровадити заходи підвищення даного показника. При цьому треба враховувати неробочі дні (вихідні та святкові дні), а також простої основних фондів пов'язані з їх ремонтом, у зв'язку з природними явищами, у зв'язку із сезонністю робіт та з інших об'єктивних причин.
Коефіцієнт використання робочого часу: (2.5.2)
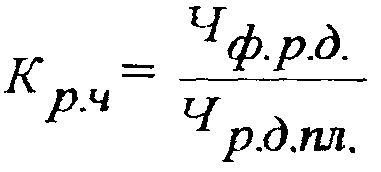
Кр. ч. = 156 : 217 = 0,72
Даний показник показує ступінь використання робочого часу на протязі року, на даному підприємстві він складає 0,72 ефективне використання основних виробничих фондів забезпечується при коефіцієнті використання робочого часу 0,75 - 0,80. Отже, дії підприємства не знаходяться в межах цього показника.
Коефіцієнт змінності: (2.5.3)
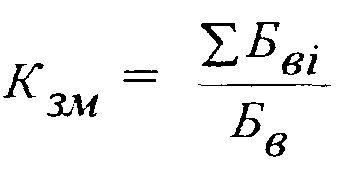
Кзм = (5,80 + 2,40 + 1,80) / 6,20 = 1,61
Цей показник характеризує кількість змін роботи основних виробничих фондів в добу. На даному підприємстві він складає 1,61 зміни протягом доби. При підвищенні цього показника підвищується використання основних фондів протягом доби.
Коефіцієнт використання внутрізмінного часу: ( 2.5.4)
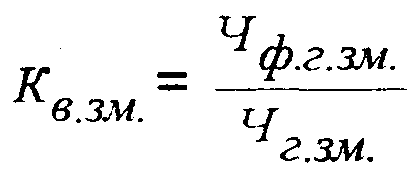
Кв.зм. = (8 – 1,7) / 8 = 0,79
де 0,79 год. - внутрізмінні витрати робочого часу.
Цей показник характеризує ступінь використання робочого часу на протязі зміни, який на даному підприємстві становить 0,79. Можна стверджувати, що ефективність використання основних фондів в даних умовах забезпечується.
Інтегральний коефіцієнт використання часу:
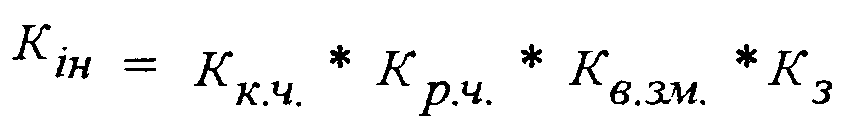 (2.5.5)
Кін = 0,43 *0,72 *0,79 *1,61 = 0,39
Даний показник (0,39) показує що ступінь використання основних виробничих фондів в часі невисокий. Забезпечується певна ефективність використання основних виробничих фондів в часі.
2.6. Узагальнюючі показники
Фондовіддача - усього обсягу основних виробничих фондів підприємства: (2.6.1)
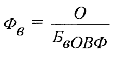
Фв = 8,10 : 5,10 = 1,59
Фондовіддача 1,59 означає, що 1,59 грн. виготовленої продукції припадає на одну