Организация складского хозяйства и направления его совершенствования (на примере БГСП "Доминик")
Ведению внутренней отчетности уделяется так же немаловажное внимание. Отпуск продукции осуществляется путем выписки товарно-транспортных накладных. Товарно-транспортные накладные выписываются в четырех экземплярах, они являются бланками строгой отчетности. В них указывается наименование продукции, количество и цена. Готовая продукция отпускается потребителям так же со склада путем выписки товарно-транспортной накладной, но в данном случае добавляются в ранг обязательных, указание таких данных, как грузоотправитель, грузополучатель и номера счетов. Помимо товарно-транспортных накладных так же оформляется договор, четко регламентирующий сроки и условия поставки, ассортимент, стоимость, условия скидок и количество отгружаемой продукции.
На БГСП«Доминик»ООО складом заведует кладовщик склада. Основной задачей кладовщика склада является осуществление работ по приему, хранению, отборке, комплектованию, отпуску товарно-материальных ценностей и ведению учета их движения. Он назначается и освобождается от должности приказом директора предприятия. Заведующий складом является материально-ответственным лицом. Его основные обязанности:
организация работы по размещению, хранению, отборке, комплектованию и отпуску продукции с наиболее рациональным использованием складских помещений и оборудования;
обеспечивает своевременное и правильное оформление документов первичного учета и передачу их в соответствующие структурные подразделения предприятия по снабжению и сбыту продукции;
распределяет обязанности между сотрудниками склада и контролирует их выполнение;
организует учет материальных ценностей, следит за их движением;
обеспечивает сохранность товарных ценностей по количеству и качеству;
контролирует исправность помещений, складской тары, дает заявки на своевременный ремонт;
проверяет правильность оформления документов на отпуск товаров со складов, обеспечивает отборку, комплектование и отпуск;
обеспечивает соблюдение трудовой дисциплины сотрудниками склада.
На таких складах, а вернее даже сказать рассматриваемых нами складских помещениях, используется простой способ управления складским хозяйством при помощи карточек. Сущность этого способа состоит в том, что продукция укладывается по ассортиментным группам, расположенным на постоянном выделенном месте склада. Рядом с определенным видом продукции навешивается карточка с указанием номенклатурного номера продукции и ее разновидности. При отпуске всей продукции с места хранения карточка снимается с модели. Так же важно отметить еще одну особенность данного складского помещения. В данном рассматриваемом случае наблюдается совмещение участков поступления и отпуска продукции, что позволяет:
- сократить размер площади, необходимой для выполнения операции;
- облегчить контроль операции разгрузки и погрузки;
- повысить степень использования оборудования;
- более гибко использовать персонал склада.
Однако основным недостатком совмещения участков приемки и отпуска грузов является появление встречных грузовых потоков с возможной путаницей между отправляемыми и получаемыми товарами. Организация в одном месте приемки и отправки будет также затруднена, если тип и размеры прибывающего и отправляемого со склада транспорта различны.
Но, осваивая данную методику использования совмещенного участка, предприятие выработало свою специфику борьбы с возникающими сложностями. Облегчить организацию совмещенного участка помогло разнесение по времени операций поступления и отправки.
В отношении организации хранения можно выделить следующие характеристики данного складского помещения:
- товары не размещают в проходах, не загораживают огнетушители и розетки;
- не складывают поддоны или товары в слишком высокие штабели;
- обеспечивают постоянное место для хранения подъемно-транспортного оборудования;
- поддерживают оптимальные режимы хранения товаров - температуру и влажность воздуха;
- предохраняют товары от моли и грызунов;
- отсыревшие товары просушивают и проветривают;
- для поддержания необходимого санитарно-гигиенического режима регулярно производят тщательную уборку помещения, а также его дератизацию, дезинсекцию, дезинфекцию и дезодорацию.
Таким образом, все требования по поводу условий хранения произведенной продукции и исходного сырья выполняются.
Если анализировать вид хранения, то можно сказать, что в данном случае используется напольный и стелажный вид хранения, который является простейшей системой размещения грузов. Основным способом укладки при этом является штабель - укладка грузовых пакетов или товарных упаковок друг на друга, или на паллетах.
Отборка товаров с мест хранения механизированным осуществляется механизированным способом. Таким образом, организация экономит на дорогостоящем ручном труде, снижая затраты на содержание складского хозяйства. Кроме того, механизированный способ позволяет сохранить в целостности продукцию, исключая возможность ее повреждения, и сделать процесс отгрузки более быстрым и менее трудоемким.
2.2.1 Финансово-экономическое состояние БГСП «Доминик» ООО
Доходы СП “Доминик” формируются на 64,5% за счет поступлений за услуги реализованные таможенным отделом предприятия, на 13,4% - за услуги оказанные транспортно-экспедиционным отделом, на 4,9% - торговым отделом, а также 17,2 – за счет прочих поступлений. Наглядно представлено на рисунке 2.4.
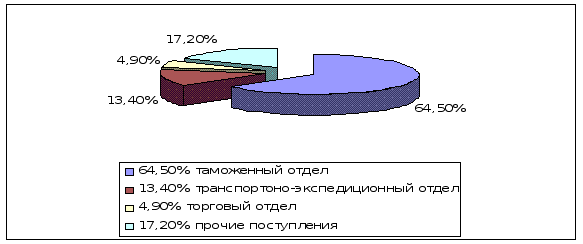
Рисунок 2.4 – Состав доходов БГСП «Доминик» ООО
Расходы СП “Доминик” представлены в основном за счет налогов и отчислений в бюджет республики – 22,4%, заработной платы – 14,6%, топлива – 7,9%, а также внутренних инвестиций в строительство, ремонт -8,4% и приобретение основных фондов – 1,31%.
Структура имущества и капитала СП “Доминик” за период 2006-2008 год представлена в таблице 2.12 – агрегированный баланс. C целью визуализации качественных изменений в структуре фондов предприятия данные обобщены в, приведенную ниже таблицу.
Таблица 2.12 – Агрегированный баланс
Разделы и статьи баланса |
2006 | 2007 | 2008 | Изменение за период | ||||||
|
абсолютное значение (тыс.руб) |
удельный вес |
абсолютное значение (тыс.руб) |
удельный вес |
абсолютное значение (тыс.руб) |
удельный вес | абсолютное | в процентах | по удельному весу | ||
| 1 | Внеоборотные активы | 1035180 | 0,84 | 1086936 | 0,84 | 1460792 | 0,77 | 425612 | 141 | -0,0659 |
| 2 | Оборотные активы | 199 606 | 0,16 | 209586 | 0,16 | 430 506 | 0,23 | 230900 | 216 | 0,0659 |
| 2.1 | запасы | 155 699 | 0,13 | 163483 | 0,13 | 276 589 | 0,15 | 120890 | 178 | 0,0201 |
| 2.2 | налоги по приобрет. ценн-м | 8 404 | 0,01 | 8 824 | 0,01 | 30 036 | 0,02 | 21 632 | 357 | 0,0091 |
| 2.3 | дебиторская задолженность | 26 459 | 0,02 | 27 782 | 0,02 | 118 761 | 0,06 | 92 302 | 449 | 0,0414 |
| 2.4 | платежные средства | 9 044 | 0,01 | 9 496 | 0,01 | 5 120 | 0,00 | -3 924 | 57 | -0,0046 |
| в т.ч. -краткосрочн.фин. вложен. | ||||||||||
| - денежные средства | 9 044 | 0,01 | 9 496 | 0,01 | 5 120 | 0,00 | -3 924 | 57 | -0,0046 | |
| 2.5 | прочие оборотные активы | |||||||||
| 3 | имущество в целом | 1 234786 | 1,00 | 1 296525 | 1,00 | 1 891298 | 1,00 | 656512 | 153 | 0,0000 |
| 4 | Собственный капитал | 1 058903 | 0,86 | 1 111 848 | 0,86 | 1 359281 | 0,72 | 300378 | 128 | -0,1389 |
| 5 | Заемный капитал | 175 883 | 0,14 | 184 677 | 0,14 | 532 017 | 0,28 | 356134 | 302 | 0,1389 |
| 5.1 | долгосрочный | |||||||||
| 5.2 | краткосрочный | 175 883 | 0,14 | 184 677 | 0,14 | 532 017 | 0,28 | 356134 | 302 | 0,1389 |
| в т.ч. -заемные средства | 0 | 0,00 | 0 | 0,00 | 163 055 | 0,09 | 163055 | 0,0862 | ||
| -кредиторская задолж-ть | 169 963 | 0,14 | 178 461 | 0,14 | 368 962 | 0,20 | 198999 | 217 | 0,0574 | |
| -иные краткосрочные об-ва | 5 920 | 0,00 | 6 216 | 0,00 | 0,00 | -5 920 | 0 | -0,0048 | ||
| 6 | капитал в целом | 1 234786 | 1,00 | 1 296 525 | 1,00 | 1 891298 | 1,00 | 656512 | 153 | 0,0000 |
Из таблицы видно, что собственный капитал с 2006 до 2008 года вырос незначительно. Это свидетельствует о том, что предприятие не реализовало инвестиционных проектов, и не закупало дополнительного оборудования. Увеличение капитала на 656 512 тыс. рублей произошло за счёт привлечения краткосрочных займов на обеспечение операционных расходов, или на обеспечение интенсификации работы компании.
Капитал СП “Доминик” в основном представлен собственными средствами – 86% в2006, 2007 годах и 72% - в 2008. Данное уменьшение удельного веса собственного капитала вызвано двукратным увеличением заемного капитала, который преимущественно состоит из краткосрочной кредиторской задолженности фирмы и обязательств по привлеченным кредитам – с 14% на начало до 28% на конец отчетного периода.
Данные Таблицы 2.12 дают возможность проанализировать структуру, надёжность и мобильность капитала компании.
Таблица 2.13 – Показатели динамик финансовой устойчивости БГСП «Доминик» ООО с 2006 по 2008 года
| Показатель | Метод | 2006 | 2007 | 2008 | Изменение |
| Степень финансовой независимости или автономии |
|
0,85 | 0,86 | 0,72 | -0,14 |
|
Коэффициент структуры капитала |
|
0,15 | 0,17 | 0,39 | 0,22 |
| Доля краткосрочного заемного капитала |
|
0,12 | 0,14 | 0,28 | 0,14 |


Коэффициент структуры капитала при полученных значениях за 2006, 2007 и 2008 годы 0,15, 0,17 и 0,39 демонстрирует преобладание собственного капитала в системе финансирования предприятия. В настоящем случае долги не преобладают над собственным капиталом обеспечивая стабильную финансовую ситуацию без больших рисков. Однако увеличение заемного капитала, возможно, увеличит оборачиваемость текущих активов фирмы.
Доля краткосрочного заемного капитала. Значения 0,14 и 0,28 в 2007 и 2008 году не превышают допустимый предел 30-35%, что свидетельствует об отсутствии серьезных рисков наступления напряженности и финансового неравновесия.
Особый интерес представляет анализ динамики структуры имущества предприятия. Оценка динамики структуры имущества проведена на основе нижеприведенных относительных коэффициентов в Таблице 2.14.
Таблица 2.14 – Структура имущества предприятия
| Показатель | Метод | 2006 | 2007 | 2008 | Изменение |
| Оснащенность внеоборотными активами |
|
0,82 | 0,84 | 0,77 | -0,07 |
| Доля оборотных средств |
|
0,13 | 0,16 | 0,23 | 0,7 |
| Доля запасов и затрат |
|
0,12 | 0,13 | 0,15 | 0,2 |
| Доля дебиторской задолжности |
|
0,02 | 0,02 | 0,06 | 0,04 |
| Доля платежных средств |
|
0,005 | 0,007 | 0,003 | -0,004 |


Динамика структуры имущества предприятия оснащенность внеоборотными активами СП “Доминик” составляет 0,84 в 2007 и 0,77 в 2008 году в имуществе предприятия. Данное уменьшение показателя вероятнее всего вызвано использованием некорректной методики переоценки фондов. Наблюдаемое увеличение стоимости незавершенных капитальных вложений в 20 раз, как фондов не участвующих в производственном обороте, влечет за собой уменьшение фондоотдачи внеоборотных активов. Но это влияние методики расчётов, а не снижение реальной фондоотдачи.
Доля оборотных средств анализируемого предприятия в 2006 13%, 2007 году составляла 16%, а в 2008 до 23%, что свидетельствует в первую очередь об увеличении объемов реализуемых услуг. Кроме того на увеличение оборотных средств повлияли инфляционные обстоятельства, а также замедление оборота фондов, что объективно вызвало потребность в увеличении их массы.
Доля запасов и затрат в имуществе компании в отчетном периоде увеличилась на 2% и составила на конец года 15%. В отношении СП “Доминик” – это достаточно высокие показатели, которые сложились в результате нерациональности хозяйственной деятельности, вследствие которой часть текущих активов из производственного оборота иммобилизована в запасах, ликвидность которых, как правило, невысока.
Доля дебиторской задолженности за анализируемый период приняла трехкратное значение соответствующего показателя на начало периода и составила 6%. Данный рост свидетельствует о том, что предприятие активно использует стратегию товарных ссуд для потребителей своих услуг. Кредитуя их, компания фактически делится с ними частью своего дохода. В тоже время в случае несвоевременного погашения дебиторской задолженности возникает рост кредиторской задолженности, т.к. предприятию необходимо восполнять дефицит оборотных фондов.
Основной удельный вес в составе оборотных активов предприятия в 2008 году занимают:
- денежные средства (9,7%);
- запасы и затраты (14,7%);
- дебиторская задолженность (15,3%).
Важно отметить, что удельный вес дебиторской задолженности снизился на 4,5% по сравнению с аналогичным показателем 2007 года.
Доля источников собственных средств увеличилась на 2,8%, что главным образом обусловлено ростом прибыли предприятия.
В качестве критериев для оценки удовлетворительности структуры бухгалтерского баланса компании используются следующие коэффициенты.
Таблица 2.15 – Динамика показателей обеспеченности БГСП «Доминик» ООО финансовыми ресурсами
| № пп | Наименование показателя | 2006 | 2007 | 2008 | Норматив коэффициента |
| 1 | Коэффициент текущей ликвидности | 2,050 | 2,055 | 2,877 | К1 >= 1,5 |
| К1 = стр.290 / (стр.590-стр.510) | |||||
| 2 | Коэффициент обеспеченности собственными оборотными средствами | 0,500 | 0,514 | 0,652 | К2 >= 0,2 |
| К2 = (490-стр.190) / стр.290 | |||||
| 3 | Коэффициент обеспеченности финансовых обязательств активами | 0,17 | 0,168 | 0,14 | К3 <= 0,85 |
| К3 = стр.590 / стр.300 |
Значения всех рассчитанных выше коэффициентов находятся в пределах нормативов, что свидетельствует об удовлетворительности бухгалтерского баланса.
Предприятие в достаточной степени обеспечено оборотными средствами для ведения хозяйственной деятельности и своевременного погашения краткосрочной задолженности, способно рассчитываться по своим финансовым обязательствам после реализации активов.
В качестве показателей финансовой устойчивости, характеризующих независимость предприятия от внешних источников финансирования используется коэффициент финансовой независимости = (собственный капитал / итог баланса).
Коэффициент финансовой независимости с 2007 года до 2008 года увеличился на 3,6 процентных пункта, что свидетельствует о снижении степени финансовых рисков предприятия.
На конец анализируемого периода активы предприятия на 86% сформированы с использованием устойчивых источников:
- добавочный фонд (58,8%);
- нераспределенная прибыль (15,3%);
- прибыль отчетного периода (11,7%).
На основании вышеизложенного, можно с уверенностью утверждать, что БГСП «Доминик» ООО демонстрирует стабильное увеличение темпов роста, является устойчивым и платежеспособным предприятием.
В целом по итогам анализа развития и работы БГСП «Доминик» ООО можно сделать следующие выводы.
Предприятие регистрация которого в 1991 году состоялась как оператора транспортной логистики в процессе своей организационной эволюции к настоящему времени превратилась в девелопментскую компанию представляющую своим клиентам широкий спектр услуг складской логистики. Это оформление перевозочных, складских таможенных сопроводительных документов, при необходимости перевозок как международных так и внутренних, услуги складирования на складских площадях около 4000 метров квадратных в том числе и хранение в таможенном режиме временного ввоза. Доходы компании формируются от услуг таможенного терминала на 110 машиномест на 55%, таможенного склада на 24%, таможенного перевозчика на 7%, от торговой деятельности на 14%.
Расчёты показали, что доход определяется количеством обслуживаемых на таможенном терминале количеством машин, а в 2008 году средний доход на одну машину составил 145 дол. США ± 5 дол.
К настоящему времени БГСП «Доминик» ООО достигло предела использования своих основных фондов. При этом финансовые результаты предприятия очень высоки, предприятие пользуется только краткосрочными кредитами и в состоянии обеспечить собственными средствами все требования в пределах ниже допустимых нормативных значений.
Всё это ставит вопрос определения стратегии развития «Доминик» на перспективу, вопрос направлений совершенствования организации работы складской логистики.
Кроме приведённых выше показателей финансовой устойчивости БГСП «Доминик» ООО о тенденции исчерпания возможностей увеличения услуг предоставляемых предприятием, востребованных и продолжаемых быть востребованными свидетельствует динамика основных сводных технико-экономических показателей деятельности предприятия. Они представлены в таблице 2.17.
Таблица 2.17 – Основные сводные технико-экономические показатели деятельности БГСП «Доминик» ООО за 2006-2008 года
| Показатель | 2006 | 2007 | 2008 |
| Выручка от реализации продукции, услуг, млн. руб. | 5094 | 8108 | 11806 |
| Налоги из выручки, млн. руб. | 896 | 1394 | 1943 |
| Полная себестоимость реализованной продукции, услуг, млн. руб. | 2534 | 4186 | 5151 |
| Стоимость основных средств, млн.руб. | 3688 | 5797 | 8501 |
| Среднегодовая стоимость оборотных средств, млн. руб. | 1706 | 2349 | 4116 |
| Среднесписочная численность ППП, чел. | 95 | 101 | 105 |
| Среднемесячная заработная плата, тыс. руб. | 800 | 1100 | 1600 |
| Прибыль от реализации продукции, услуг, млн. руб. | 1664 | 2528 | 4712 |
| Рентабельность продукции, услуг, % | 32,6 | 31,2 | 39,9 |
Как видим из таблицы «Доминик» не только не потерял темпов роста экономической эффективности, но и нарастил их. Рентабельность работы в 2008 году выросла до 39,97 % тогда как в 2007 году она составляла 31,2 %. Заработная плата с 2006 года до 2008 года выросла в 2 раза с 500 тыс. рублей до 1 млн. рублей. Это подтверждает нам оптимистический тезис о росте спроса на логистическо-складские услуги в нашей транзитной республике в условиях наступившего финансового кризиса. Как видно из таблицы предприятие значительно снизило затраты на приобретение основного капитала. Если в 2007 году они выросли по отношению к 2006 году на 57,2%, то в 2008 году по отношению к 2007 году только чуть более чем на 40%. То есть предприятие практически достигло уровня технической оснащённости, который позволяет реализовывать цели и задачи которые оно выполняет сегодня. То же касается и персонала. Его численность практически не менялась в течении указанного периода, она стабилизировалась на уровне 100-110 человек.
Несколько иная картина представлена финансовыми результатами. Из таблицы видно, что выручка от реализации продукции, то есть услуг компании растёт завидными темпами в 2007 году на 59,2%, в 2008 году 45,6%. При этом себестоимость реализации услуг весьма отстаёт в темпах своего роста так на пример в 2008 году она выросла только на 23%. В результате интегральный показатель экономической эффективности, который рассчитывается по формуле:
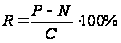 (2.1)
где R – рентабельность реализации продукции, услуг;
Р – прибыль от реализации продукции, услуг;
N – налоги из выручки;
С – полные издержки производства продукции, услуг,
выросла в 2008 году до 39,9%.
Как общеизвестно компании которые останавливаются в своём развитии, пользуясь сложившейся благоприятной коньюктурой рано или поздно теряют свои конкурентные позиции и могут нетолко войти в ситуацию несения потерь, но и дойти до банкротства. Поэтому перед БГСП «Доминик» ООО, на мой взгляд, сегодня стоит вопрос определения стратегии своего развития и организации складского хозяйства на перспективу.
3. Совершенствование складского хозяйства и управления его работой в БГСП «Доминик» ООО
3.1 Расширение площадей хранения и совершенствование обработки складируемых товарно-материальных ценностей в БГСП «Доминик» ООО, предпосылки и потенциальная эффективность
Как следует из анализа представленного в предыдущем разделе к настоящему времени БГСП «Доминик» ООО достигло предела в коммерческом использовании своих складских помещений. В ЗТК постоянно обслуживаются 110 автомобилей и обслуживание в этой зоне обеспечивает 55% общего дохода предприятия. Таможенный склад обеспечивает бесперебойную обработку, то есть приём, хранение, отгрузку, оформление сопроводительной документации и обеспечивает 24% доходов «Доминик». В этом плане автомобильный парк БГСП «Доминик» ООО выполняет вспомогательные функции, дополняя работу складского хозяйства, обеспечивает страховку ритмичности загрузки и разгрузки складских помещений. Не случайно доля таможенных перевозок в доходе «Доминик» едва достигает 7%.
О полной загруженности работой, достижении оптимума в обслуживании клиентов свидетельствует также характеристика использования складской техники. В настоящее время в БГСП «Доминик» ООО для обслуживания складов применяются 3 погрузчика, грузоподъёмностью 1,5 тонны, стоимостью 8000 долларов США, 2 погрузчика грузоподъёмностью 3 тонны, стоимостью 15000 долларов США, 10 ручных тележек грузоподъёмностью до 1,5 тонны, стоимостью 3000 долларов США, 2 электроштабелёра стоимостью 8000 долларов США.
Финансовые возможности «Доминик» вполне позволяют приобрести дополнительно практически любое количество подъёмно транспортной техники для обслуживания складов. Однако нет такой потребности, имеющаяся техника полно обеспечивает все потребности предприятия, включая резервно страховочную потребность. Коофициент использования, рассчитанный по времени занятости составляет около 0,8.
Высокая положительная динамика финансово-экономических показателей БГСП «Доминик» ООО обусловлена в первую очередь высокой динамикой показателей внешней торговли Республики Беларусь. Показатели этой торговли, с времени становления «Доминик» оператором таможенного складского обслуживания, представлены на рисунке 3.1.
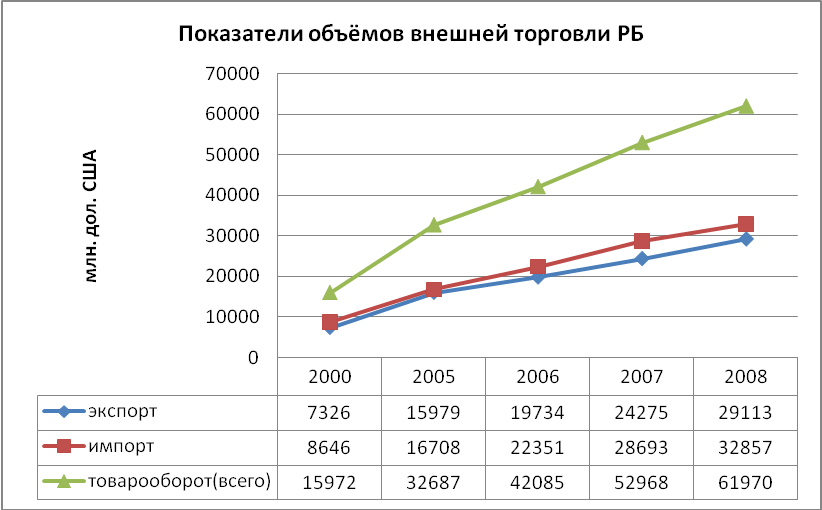
Рисунок 3.1 – Показатели объёмов внешней торговли РБ
Как видно из рисунка только с 2000 года внешнеторговый оборот вырос с 15972 млн. дол. США до 61970 млн. дол. США, то есть более, чем в четыре раза.
К сожалению начало мирового финансового кризиса в 2009 году сказалось и на внешнеэкономической деятельности Беларуси. Экспортная выручка ведущих Белорусских экспортёров, за первый квартал 2009 года, сократилась практически вдвое по сравнению с аналогичным периодом прошлого года.
В связи с этим следует оценить возможное влияние такого сокращения внешнеэкономической активности на перспективы развития СП «Доминик» ООО в части складского обслуживания. Прежде всего, в этом плане следует вспомнить, что в республике не решена проблема дефицита складов. Прежде всего складов типа А и типа Б. В новой ситуации многие потребители вынужденные в прежних условиях довольствоваться услугами складов более низкой категории смогут обслуживаться на складе «Доминик» относящемся к категории Б.
Второе обстоятельство основной склад «Доминик» отвечает требованиям специализированного фармакологического склада. Потребности республики и особенно столицы – г. Минска в фармакологических препаратах неэластичны, они слабо реагируют на изменение ценового и доходного факторов.
В третьих – склады СП «Доминик» поскольку они строились, а не приспосабливались из каких-либо имеющихся сооружений, по месторасположению удобны для потребителей. Находятся в районе кольцевой дороги столицы. Удобны и доступны с автомагистралей, с железнодорожных веток, с аэропорта, при этом легко и экономически эффективно доступны столичным потребителям складируемой продукции.
В четвёртых, достигнутый уровень рентабельности «Доминик» в 21% делает возможным применение достаточно широкого диапазона ценовых скидок потребителям складских услуг при необходимости.
Конечно, объективно оценить колебания коньюктуры спроса в любом секторе экономики в условиях мирового финансового кризиса затруднительно. Но во всяком случае в отношении «Доминик» первый квартал 2009 года не принес тревожных тенденций. Загруженность обработкой складируемых товарно-материальных ценностей сохранилась полностью.
Более того, можно высказать предположение, что возникшие проблемы с реализацией могут спровоцировать увеличение потребности в складских услугах, в качественном хранении товарно-материальных ценностей на более длительные периоды. То есть мировой финансовый кризис может сказаться на секторе складских услуг в экономически выгодном плане в отличии от всех других секторов экономики. Единственным негативным фактором для этого сектора может быть только некоторое вынужденное снижение цен на услуги.
В связи с этим следует заметить основные сектора экономики в республике и хозяйствующие субъекты ощутили последствия мирового финансового кризиса уже к концу 2008 года. Прежде всего это выразилось в падении темпов роста показателей финансово хозяйственной деятельности относительно 2007 года. Анализ финансовых и технико-экономических показателей деятельности «Доминик» показал, что это не относится к предприятию. Спрос на услуги СП «Доминик» не только не упал, но даже вырос. Возможным потенциальным следствием влияния мирового кризиса может стать ценовой фактор. Но многое свидетельствует, что и этого может не произойти. С другой стороны, если это произойдёт, то во многом компенсируется встречным снижением цен на услуги и товары потребляемые БГСП «Доминик» ООО.
Кризис, как известно явление циклическое. Представляется, что даже в его условиях БГСП «Доминик» ООО может извлечь определённые выгоды реализуя назревшую потребность расширения объёма предложения своих услуг. Снижение цен на строительные работы, строительные материалы, на оборудование и технику в условиях необходимости затрат времени на новое строительство могут послужить СП «Доминик» снижению издержек строительства нового склада и подготовке к очередной фазе экономического подъёма. Предприятие на выходе из кризиса, реализовав с минимальными издержками инвестиционный проект, сможет предложить продукт-комплекс услуг складского хозяйства нового уровня. Ведь любой кризис, при всей его социальной болезненности, как известно служит оздоровлению производства, повышению его уровня, а следовательно, и повышению уровня требований и к сопряжённым производствам. То есть и к складскому хранению и последующей обработке складируемой продукции. Совершенно очевидно, что в условиях кризиса любой производитель будет стремиться совершенствовать технологию производства и врядли будет искать средства для модернизации производственных складов. Поэтому следует ожидать повышения роли, значения и экономического результата имение коммерческих складов в послекризисный период.
Исходя из территории владеемой на сегодняшний день БГСП «Доминик» ООО оптимальным представляется расширение площадей хранения и обработки товарно-материальных ценностей по следующим параметрам:
- расширить ЗТК с 110 до 146 машиномест;
- построить дополнительный склад таможенного хранения вместимостью более 7000 пеллетомест с усовершенствованной системой управления складом;
- построить офисное помещение площадью 1400 метров квадратных для увеличения количества рабочих мест инспекторов таможни и таможенных оформителей-работников предприятия.
Полный срок реализации всего пакета предложений из сложившихся в республике сроков строительства подобных объектов составит порядка 3 – 5 лет в зависимости от обеспечения финансирования инвестиционного проекта, то есть горизонт планирования реализации проекта – это 2009—2013 год ориентированно.
Следующий вопрос, который встаёт за принятием расширения зоны складирования и обслуживания складского хозяйства – это выбор типа складского помещения. Конечно, заманчиво спроектировать и реализовать строительство склада типа А, то есть высшего качественного уровня. Однако, это представляется, в той перспективе на которую осуществляется планирование и в той экономической ситуации в которой сегодня находиться республика, нецелесообразным и неэффективным экономически. Строительство склада такого типа выше по стоимости, как минимум в 1,5 раза чем строительства склада типа Б. Выше только за счёт оборудования обеспечивающего автоматизацию всего цикла работ приёмки, складирования и отпуска товарно-материальных ценностей. В условиях дефицита складов типа Б излишние затраты, к тому же повышающие и стоимость обслуживания работы склада, экономически нецелесообразны. При проектировании нового склада необходимо и достаточно предусмотреть характеристики представляющие возможности реконструкции, при необходимости склада Б в склад типа А.
То есть проектируемый склад должен быть представлен следующими характеристиками:
- капитальное одноэтажное здание;
- высота потолка от 8 до 10 метров;
- пол бетон;
- температурный режим – полностью регулируемый;
- системы пожарной, охранной сигнализации;
- многоканальное телефонно-инфармационное обеспечение;
- раздельные пандусы для разгрузки и загрузки транспорта.
При этом, как уже отмечалось во втором разделе работы, учитывая потребность в специализированных складах, а в перспективе и увеличение этой потребности проектируемый склад должен отвечать дополнительно требованиям хранения и обработки фармакологической продукции. То есть изначально проект необходимо согласовать с министерством здравоохранения на предмет его использования под фармакологическую продукцию. Однако, не следует его строить как чисто специализированный, всё таки, в ближней и средней перспективе универсальные склады экономически более выгодны.
Для оценки стоимости проекта расширения зоны таможенного контроля воспользуемся расчётами стоимости подобного строительства проектно-изыскательской компании ЧУП «Компания Х» имеющей лицензию комитета архитектуры и градостроительства Мингорисполкома и выполнявшей для «Доминик» работы по проектированию введённых в строй складов компании.
Согласно проектно-сметной документации, предоставленной строительной организацией ЧУП «Компания Х», сумма строительно-монтажных работ по расширению производственной базы с учетом НДС составляет 500 000 долларов США.
Таблица 3.1 – Смета строительно-монтажных работ по инвестиционному проекту
| № п/п | Статьи расходов |
Сумма, дол. США |
| 1 | 2 | 3 |
| 1. | Основная заработная плата | 2 204 |
| 2. | Всего эксплуатация машин и механизмов: | 29 935 |
| 2.1 | Эксплуатация машин и механизмов | 12 965 |
| 2.2 | Транспорт грунта | 16 970 |
| 3. | Всего материалы | 95 427 |
| 3.1 | Заготовительно-складские расходы | 3 459 |
| 3.2 | Материалы заказчика, принятые на хранение | 6 564 |
| 3.3 | Материалы подрядчика | 85 404 |
| 4. | Транспорт | 69 009 |
| 5. | Накладные расходы | 14 026 |
| 6. | Плановые накопления | 11 447 |
| 7. | Итого строительно-монтажных работ | 222 049 |
| 8. | Непредвиденные затраты | 3 331 |
| 9. | Всего строительно-монтажных работ | 225 380 |
| 10. | Прочие затраты | 3 643 |
| 11. | Вся стоимость строительно-монтажных работ в текущих ценах | 229 023 |
| 12. | Налоги: | 34 171 |
| 13. | Итого объем работ | 263 194 |
| 14. | Материалы заказчика | -6 564 |
| 15. | Объем работ для налогообложения | 256 630 |
| 16. | Налоги и отчисления от выручки | 7 937 |
| 17. | Всего налогов без НДС | 42 108 |
| 18. | Итого объем работ без НДС | 264 567 |
| 19. | НДС | 47 622 |
| 20. | Итого объем работ с НДС | 312 190 |
| Расходы на канализацию | ||
| 21. | Материалы и трудозатраты | 130 518 |
| 22. | НДС | 23 493 |
| 23. | Итого с НДС | 154 011 |
| 24. | Итого полная смета с НДС | 500 000 |
Финансирование инвестиционного проекта планируется провести посредством использования собственных средств в размере 100 тыс. долларов США и привлечения банковского кредита в размере 400 тыс. долларов США. Процентная ставка по кредиту составляет 12 % годовых.
В финансовом плане прогнозируются доходы и расходы предприятия, рассчитывается чистый денежный поток от деятельности БГСП «Доминик» ООО без учета инвестиционного проекта и с учетом его реализации.
При расчётах и оценке эффективности проекта горизонт планирования принят равным пяти годам: с 2009 по 2013 год.
Для прогнозирования доходов и расходов на период кредитования в основу положен пессимистический сценарий. Мы не учитываем стабильный рост доходов компании, прослеживающийся в течение 10 лет. Будем исходить из сохранения доходности работы «Доминик» на уровне 2008 года.
В первом полугодии 2008 года доход «Доминик» составил 1 703 750 долларов США.
Для прогноза выручки на последующие 5 лет используется среднемесячное значение, рассчитанное по итогам деятельности предприятия в первом полугодии 2008 года. При прочих равных условиях среднегодовая выручка будет равна 3 407 500 долларов США.
Основными показателями, определяющими доходы по инвестиционному проекту, являются:
- количество въехавших в ЗТК транспортных средств;
- доход на