Организация складского хозяйства и направления его совершенствования (на примере БГСП "Доминик")
В первом полугодии 2008 года при наличии 110 машиномест в ЗТК въехало 6 527 транспортных средств. В результате среднемесячный доход на одну въехавшую машину составил 145 долларов США (Таблица 3.2).
Таблица 3.2 – Доход на одну въехавшую машину за 1е полугодие 2008 года
| Месяц | Кол-во въехавших машин | Доход таможенного терминала, США | Доход на одну машину, США |
| январь | 919 | 139 606 | 152 |
| февраль | 1 110 | 152 872 | 138 |
| март | 1 176 | 181 275 | 154 |
| апрель | 1 029 | 155 192 | 151 |
| май | 1 139 | 173 729 | 153 |
| июнь | 1 154 | 144 151 | 125 |
| Итого | 6 527 | 946 824 | 145 |
В первом полугодии 2008 года в среднем в месяц въехало 1 088 машин. С учётом расширения ЗТК на 36 машиномест и актуальности таможенных услуг на рынке Республики Беларусь, планируется, что с апреля 2009 года ежемесячное количество въезжающих транспортных средств увеличится на 356.
Таким образом, выручка от реализации инвестиционного проекта и выручка предприятия с учетом проекта составит:
Таблица 3.3 – Выручка предприятия с учетом реализации инвестиционного проекта
| Период | Кол-во въезжающих машин |
Выручка от реализации проекта, дол. США |
Выручка предприятия с учетом проекта, дол. США |
| 2009 | 3 204 | 464 804 | 3 872 305 |
| 2010 | 4 272 | 619 739 | 4 027 239 |
| 2011 | 4 272 | 619 739 | 4 027 239 |
| 2012 | 4 272 | 619 739 | 4 027 239 |
| 2013 | 4 272 | 619 739 | 4 027 239 |
За первое полугодие 2008 года затраты предприятия составили 911 828 долларов США.
Для дальнейших расчётов предполагается, что в течение последующих 5 лет издержки предприятия от текущей деятельности останутся на уровне среднегодового значения 2008 года (за основу взято среднемесячное значение первого полугодия):
Таблица 3.4 – Полные расходы предприятия без учета проекта
| Наименование статей расхода | Сумма за 1полугодие 2008, дол. США | Среднемесячное значение, дол. США | Годовое значение, дол. США |
| 1 | 2 | 3 | 4 |
| Заработная плата | 295 190 | 49 198 | 590 380 |
| Фонд социальной защиты | 103 354 | 17 226 | 206 708 |
| Амортизация | 62 889 | 10 481 | 125 777 |
| Общепроизводственные расходы | 132 048 | 22 008 | 264 095 |
| Общехозяйственные расходы | 160 174 | 26 696 | 320 348 |
| Расходы торгового отдела на реализацию | 29 231 | 4 872 | 58 462 |
| Расходы торгового отдела на закупку товара | 128 943 | 21 491 | 257 886 |
| Итого полные затраты | 911 828 | 151 971 | 1 823 657 |
Текущие затраты инвестиционного проекта состоят из следующих статей: амортизация; арендная плата; техническое обслуживание территории (общепроизводственные расходы).
В соответствии с временным республиканским классификатором основных средств и нормативных сроков их службы, срок полезного использования новой зоны таможенного контроля составит 31,3 года.
На предприятии используется линейный метод начисления амортизации. Текущие затраты инвестиционного проекта составят:
Таблица 3.5 – Текущие затраты инвестиционного проекта
| Наименование статей расхода | 2009 | 2010 | 2011 | 2012 | 2013 |
| Амортизация, тыс. руб | 12 268 | 17 116 | 17 927 | 18 329 | 18 334 |
| Арендная плата, тыс. руб | 6 885 | 9 180 | 9 180 | 9 180 | 9 180 |
| Общепроизводственные расходы, тыс. руб | 39 614 | 52 819 | 52 819 | 52 819 | 52 819 |
| Итого полные затраты | 58 768 | 79 115 | 79 926 | 80 328 | 80 333 |
Соответственно, издержки предприятия в целом с учетом реализации инвестиционного проекта:
Таблица 3.6 – Издержки предприятия с учетом инвестиционного проекта
| Наименование статей расхода | 2009 | 2010 | 2011 | 2012 | 2013 |
| 1 | 2 | 3 | 4 | 5 | 6 |
| Заработная плата | 590 380 | 590 380 | 590 380 | 590 380 | 590 380 |
| Фонд социальной защиты | 206 708 | 206 708 | 206 708 | 206 708 | 206 708 |
| Амортизация | 138 046 | 142 893 | 143 704 | 144 106 | 144 111 |
| Общепроизводственные расходы | 303 710 | 316 915 | 316 915 | 316 915 | 316 915 |
| Общехозяйственные расходы | 327 233 | 329 528 | 329 528 | 329 528 | 329 528 |
| Расходы торгового отдела на реализацию | 58 462 | 58 462 | 58 462 | 58 462 | 58 462 |
| Расходы торгового отдела на закупку товара | 257 886 | 257 886 | 257 886 | 257 886 | 257 886 |
| Итого полные затраты | 1882425 | 1902772 | 1903583 | 1903985 | 1903990 |
Расчет потока чистых средств, образованных в результате инвестиционной, операционной и финансовой деятельности, осуществляемой БГСП «Доминик» ООО произведен по годам расчетного периода, начиная с 2009 года.
Учитывая спрогнозированные на срок предоставления кредита выручку и издержки предприятия без учёта проекта, рассчитывается прибыль от реализации предоставляемых услуг:
Таблица 3.7 – Прибыль от реализации услуг (без учета инвестиционного проекта)
| Статьи | 2009 | 2010 | 2011 | 2012 | 2013 |
| Выручка | 3407500 | 3407500 | 3407500 | 3407500 | 3407500 |
| Налоги из выручки | 606 420 | 606 420 | 606 420 | 606 420 | 606 420 |
| Полные издержки | 1823657 | 1823657 | 1823657 | 1823657 | 1823657 |
| Прибыль от реализации | 977 424 | 977 424 | 977 424 | 977 424 | 977 424 |
Для расчета сальдо по операционным и внереализационным доходам и расходам используется среднее значение их процентного отношения к общей выручке предприятия (за период с 2006 года по июнь 2008 года включительно).
Чистая прибыль и чистый доход предприятия от осуществления текущей деятельности составит:
Таблица 3.8 – Чистая прибыль и чистый доход предприятия от текущей деятельности
| Наименование статей | 2009 | 2010 | 2011 | 2012 | 2013 |
| 1 | 2 | 3 | 4 | 5 | 6 |
| Прибыль от реализации | 977 424 | 977 424 | 977424 | 977 424 | 977 424 |
| Сальдо операционных доходов и расходов | -16 850 | -16 850 | -16 850 | -16 850 | -16 850 |
| Сальдо внереализационных доходов и расходов | -32 622 | -32 622 | -32 622 | -32 622 | -32 622 |
| Прибыль за период | 927 951 | 927 951 | 927 951 | 927 951 | 927 951 |
| Налоги, уплачиваемые из прибыли | 263 511 | 263 826 | 264 119 | 264 392 | 264 647 |
| налог на недвижимость | 26 649 | 27 076 | 27 474 | 27 844 | 28 189 |
| налог на прибыль | 216 313 | 216 210 | 216 115 | 216 026 | 215 943 |
| Налог на поддержание инфраструктуры | 6 850 | 6 847 | 6 844 | 6 841 | 6 838 |
| Транспортный сбор | 13 700 | 13 693 | 13 687 | 13 682 | 13 676 |
| Чистая прибыль | 664 440 | 664 125 | 663 832 | 663 559 | 663 305 |
| Амортизация | 122 584 | 124 550 | 126 380 | 128 084 | 129 670 |
| Чистый доход | 787 025 | 788 675 | 790 212 | 791 643 | 792 975 |
Планируется, что компания ежегодно будет инвестировать в текущую деятельность 300 000 долларов США.
Таким образом, чистый денежный поток БГСП «Доминик» ООО на горизонт планирования выглядит следующим образом:
Таблица 3.9 – Чистый денежный поток от текущей деятельности организации
| Наименование статей | 2009 | 2010 | 2011 | 2012 | 2013 |
| Чистый доход от текущей деятельности | 787 025 | 788 675 | 790 212 | 791 643 | 792 975 |
| Текущие инвестиции | -300 000 | -300 000 | -300 000 | -300 000 | -300 000 |
| Итого чистый денежный поток | 487 025 | 488 675 | 490 212 | 491 643 | 492 975 |
Для расчёта чистой прибыли и чистого дохода предприятия с учетом инвестиционного проекта воспользуемся значениями следующих показателей:
а) выручка предприятия с учётом инвестиционного проекта;
б) среднегодовые издержки предприятия с учетом инвестиционного проекта;
в) среднее значение процентного отношения операционных и внереализационных доходов и расходов к общей выручке предприятия.
Таблица 3.10 – Чистая прибыль и чистый доход предприятия с учетом инвестиционного проекта
| Наименование статей | 2009 | 2010 | 2011 | 2012 | 2013 |
| 1 | 2 | 3 | 4 | 5 | 6 |
| Выручка | 3872305 | 4027239 | 4027239 | 4027239 | 4027239 |
| Налоги из выручки | 689 139 | 716 712 | 716 712 | 716 712 | 716 712 |
| Полные издержки | 1882425 | 1902772 | 1903583 | 1903985 | 1903990 |
| Прибыль от реализации | 1300741 | 1407755 | 1406944 | 1406543 | 1406537 |
| Сальдо операционных доходов и расходов | -19 149 | -19 915 | -19 915 | -19 915 | -19 915 |
| Сальдо внереализационных доходов и расходов | -37 072 | -38 555 | -38 555 | -38 555 | -38 555 |
| Прибыль за период | 1244520 | 1349285 | 1348474 | 1348072 | 1348067 |
| Налоги, уплачиваемые из прибыли | 352 367 | 380 477 | 380 838 | 381 144 | 381 399 |
| налог на недвижимость | 34 329 | 35 112 | 35 891 | 36 450 | 36 797 |
| налог на прибыль | 290 446 | 315 401 | 315 020 | 314 789 | 314 705 |
| Налог на поддержание инфраструктуры | 9 197 | 9 988 | 9 976 | 9 968 | 9 966 |
| Транспортный сбор | 18 395 | 19 975 | 19 951 | 19 937 | 19 931 |
| Чистая прибыль | 892 153 | 968 808 | 967 636 | 966 928 | 966 668 |
| Амортизация | 134 853 | 141 666 | 144 307 | 146 412 | 148 004 |
| Чистый доход | 1027006 | 1110474 | 1111944 | 1113341 | 1114672 |
Планируется, что новый объект начнет приносить доход сразу после ввода в эксплуатацию. С момента получения кредита компания начнёт погашение процентов по нему, а с начала 2010 года выплаты основного долга, используя как денежные средства от текущей деятельности предприятия, так и денежные поступления от проекта.
Все показатели, связанные с выплатой кредита и процентов по нему, пересчитываются в валюте кредитования.
Сумма кредиторской задолженности предприятия на 1 января 2010 года составит 400 000 долларов США:
Выплаты основного долга по кредиту планируется производить равными частями в течение 4 лет. График погашения основного долга и процентов по кредиту планируется следующим образом:
Таблица 3.11 – График освоения и погашения банковского кредита и процентов по нему
| 2009 | 2010 | 2011 | 2012 | 2013 | Итого | |
| Выплата процентов по кредиту | ||||||
| BYB | 102960 000 | 91161827 | 65420 360 | 39678 892 | 13937 424 | 313158504 |
| США | 48 000 | 42 500 | 30 499 | 18 498 | 6 498 | 145 995 |
| Выплата основного долга | ||||||
| BYB | 214 512 230 | 214512230 | 214512230 | 214463310 | 858000000 | |
| США | 100 006 | 100 006 | 100 006 | 99 983 | 400 000 | |
График погашения банковского кредита и процентов по нему демонстрирует способность предприятия полностью погасить свою кредиторскую задолженность перед банком в декабре 2013 года.
Рассчитаем потенциальную эффективность спроектированного инвестиционного проекта.
Для оценки эффективности инвестиционного проекта используются следующие методы:
а) расчет чистого приведенного эффекта (ЧДД);
б) расчет внутренней нормы доходности;
в) расчет срока окупаемости проекта;
г) расчет индекса рентабельности инвестиций.
Чистый доход по проекту рассчитывается как разность между чистым доходом предприятия с учетом реализации проекта и чистым доходом предприятия без учета реализации проекта.
Таблица 3.12 – Чистый денежный поток инвестиционного проекта
| Наименование статей | 2009 | 2010 | 2011 | 2012 | 2013 |
| Чистый доход с учетом проекта, США | 1 027 006 | 1 110 474 | 1 111 944 | 1 113 341 | 1 114 672 |
| Чистый доход без учета проекта, США | 787 025 | 788 675 | 790 212 | 791 643 | 792 975 |
| Чистый доход проекта, США | 239 981 | 321 799 | 321 731 | 321 698 | 321 698 |
| Чистый доход проекта, BYR | 514759755 | 690258954 | 690114022 | 690042241 | 690041272 |
| Инвестиционные затраты по проекту | |||||
| Выплата % по кредиту | 48 000 | 42 500 | 30 499 | 18 498 | 6 498 |
| Общие инвестиционные затраты, США | 48 000 | 42 500 | 30 499 | 18 498 | 6 498 |
| Общие инвестиционные затраты, BYR | 102 960 000 | 91 161 827 | 65 420 360 | 39 678 892 | 13 937 424 |
| Чистый денежный поток, США | 191 981 | 279 299 | 291 232 | 303 200 | 315 200 |
| Чистый денежный поток, BYR | 411 799755 | 599 097127 | 624 693663 | 650 363349 | 676103848 |
Для расчета коэффициента дисконтирования используется следующая формула:
 ,
(3.1)
где Д - ставка дисконтирования (норма дисконта);
t - период (год) реализации проекта.
Ставка дисконтирования принимается равной процентной ставке по кредиту в размере 12%.
Таблица 3.13 – Коэффициент дисконтирования
| 2008 | 2009 | 2010 | 2011 | 2012 | 2013 | |
| Коэффициент дисконтирования | 1 | 0,89 | 0,80 | 0,71 | 0,64 | 0,57 |
Следовательно, чистые дисконтированные денежные потоки данного инвестиционного проекта выглядят следующим образом:
Таблица 3.14 – Чистый дисконтированный денежный поток проекта, дол. США
| Наименование статей | 2009 | 2010 | 2011 | 2012 | 2013 |
| Чистый доход | 288 134 | 386 369 | 386 287 | 386 247 | 386 247 |
| Чистый дисконтированный доход | 257 262 | 308 011 | 274 952 | 245 467 | 219 167 |
| Инвестиционные затраты | 57 631 | 51 027 | 36 619 | 22 210 | 7 801 |
| Дисконтированные инвестиционные затраты | 51 456 | 40 679 | 26 064 | 14 115 | 4 427 |
| Чистый дисконтированный денежный поток | 205 806 | 267 332 | 248 887 | 231 352 | 214 740 |
| Чистый дисконтированный денежный поток нарастающим итогом (ЧДД) | -394 520 | -127 188 | 121 699 | 353 051 | 567 791 |
Согласно таблице 3.14, полные инвестиционные затраты проекта с учетом выплаты процентов по кредиту составят 775 615 дол.США. Следовательно:
775 615 – 674 502
 Простой
срок окупаемости
= 2 года + = 2 года 4
месяца
386 287 /12
Динамический срок окупаемости проекта. Согласно таблице 3.14, дисконтированные инвестиционные затраты составляют 737 067 дол.США.
Как видно из таблицы 3.14, приведенная стоимость чистых дисконтированных денежных потоков по истечении 5 лет с момента ввода объекта в эксплуатацию принимает положительное значение, равное 567 791 дол.США, что свидетельствует об экономической целесообразности инвестиционного проекта.
Внутренняя норма доходности равна 42,51 %, что существенно превышает плату за банковский кредит.
Индекс рентабельности рассчитывается по формуле:
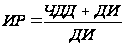 ,
(3.2)
где ЧДД - чистый дисконтированный доход;
ДИ - дисконтированная стоимость инвестиционных затрат и платы за кредит.
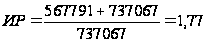 .
Индекс рентабельности инвестиционного проекта составляет 1,77, что подтверждает его эффективность.
Реализация назревшего инвестиционного проекта может оказаться ещё выше если в процессе его осуществления предусмотреть некоторые направления совершенствования управления работой складского хозяйства. Это не свидетельство упущений в настоящее время в компании «Доминник». Просто новые возможности предприятия требуют упреждающей работы с потенциальной клиентурой, то есть совершенствования управления внешней средой компании.
3.2 Автоматизация складских операций и перспективные направления развития складских и логистических процессов
Разработка системы складирования основывается на выборе рациональной системы из всех технически возможных систем для решения поставленной задачи методом количественной и качественной оценки. Этот процесс выбора и оптимизации предполагает выявление связанных между собой факторов, систематизированных в несколько основных подсистем.
При создании складской системы нужно руководствоваться следующим основным принципом: лишь индивидуальное решение с учетом всех влияющих факторов может сделать ее рентабельной. Предпосылкой этого является четкое определение функциональных задач и основательный анализ переработки груза как внутри, так и вне склада. Любые затраты должны быть экономически оправданными, т.е. внедрение любого технологического и технического решения, связанное с капиталовложениями, должно исходить из рациональной целесообразности.
Сооружение и содержание транспортных средств и складов, оснащенных холодильными установками, требует значительных затрат. Сооружение такого склада, как правило, обходится в три раза дороже по сравнению со строительством обычного склада, на котором продукция хранится при температуре окружающей среды. Кроме того, затраты на хранение скоропортящегося товара влияют на текущие расходы по содержанию системы распределения. Эти расходы должны быть сбалансированы относительно необходимости сохранения качества продукции.
Выбор рациональной системы складирования должен осуществляться в следующем порядке:
- определяются место склада в логистической цепи и его функции;
- устанавливается общая направленность технической оснащенности складской системы (механизированная, автоматизированная, автоматическая);
- определяется задача, которой подчинена разработка системы складирования;
- выбираются элементы каждой складской подсистемы;
- создаются комбинации выбранных элементов всех подсистем;
- осуществляется предварительный выбор конкурентных вариантов из всех технически возможных;
- проводится технико-экономическая оценка каждого конкурентного варианта;
- осуществляется альтернативный выбор рационального варианта.
При альтернативном выборе системы складирования на основе применяемого при этом оборудовании оптимальным является вариант с максимальным значением показателя эффективности использования складского объема при минимальных затратах. Осуществляя выбор систем складирования на практике, необходимо помнить, что в одном складском помещении возможно сочетание различных вариантов в зависимости от перерабатываемого груза.
Экономический эффект от использования более усовершенствованных видов оборудования на складе отображен в таблице 3.15. Здесь приведены несколько простейших примеров, демонстрирующих разницу в затратах времени на выполнение операций. Эти данные можно использовать для планирования наряду с опытными данными, полученными при помощи методов анализа временных затрат.
Таблица 3.15 – Простейшие примеры разницы в затратах времени
| Операция | Вид деятельности | Затраченное время, с | Затраченное время, мин |
| Отборка и перемещение вручную (отборка вручную) /перемещение вручную | Выборка и перемещение небольшого предмета | 10 | 0,16666 |
| Выборка и перемещение предмета весом до 18 кг | 20 | 0,33333 | |
| Пешее перемещение, отборка вручную | Перемещение пешком, с пустыми руками | - | 61 м/мин |
| Пешее перемещение, используется ручная тележка для перевозки поддонов | - | 30,5 м/мин | |
| Вилочный погрузчик | Выборка и перемещение паллеты | 65 | 1,0883 |
| Механический подъем /механическое перемещение | 20с на 1 метр высоты | - | |
| Перемещение | - | 120 м/мин |
Наиболее очевидна разница между использованием вилочного погрузчика или механизированной тележки для перевозки поддонов и ручной тележки при проведении пешей отборки. Скорость механизированной отборки выше в 4 раза.
Очевидно, что затраты и показатели продуктивности являются взаимозависимыми показателями, поэтому и учитывать их нужно оба. Подсчет затрат на единицу, основанный на догадках, – вещь опасная и субъективная. Кроме того, совершенно несложно рассчитать себестоимость точно и объективно.
Рациональное осуществление логистического процесса на складе – залог его рентабельности. Поэтому при организации логистического процесса необходимо добиваться:
- рациональной планировки склада при выделении рабочих зон, способствующей снижению затрат и усовершенствованию процесса переработки груза;
- эффективного использования пространства при расстановке оборудования, что позволяет увеличить мощность склада;
- использования универсального оборудования, выполняющего различные складские операции, что дает существенное сокращение парка подъемно-транспортных машин;
- максимального использования возможностей информационной системы, что значительно сокращает время и затраты, связанные с документооборотом и обменом информацией, и т.д.
Иногда резервы рациональной организации логистического процесса, пусть и не столь значительные, заключаются в весьма простых вещах: расчистке загроможденных проходов, улучшении освещения, организации рабочего места. В поиске резервов эффективности функционирования склада нет мелочей, все должно анализироваться, а результаты анализа – использоваться для улучшения организации логистического процесса.
Электронные средства связи делают возможным автоматическое принятие решений, моделирование предложенных изменений, автоматическое управление отслеживания и автоматическое формирование мониторинга производительности и управления. Это означает возможность более быстрого и усовершенствованного принятия решений, как это показано в следующих примерах.
Повторный заказ запасов в зависимости от заранее установленных уровней и количества. В данном случае проводится мониторинг уровня запасов в зависимости от доставок покупателям, и, как только уровень запасов снижается до заданного уровня, поставщик получает очередной заказ, пополняя его до желаемого уровня.
Предложенные изменения в операциях и сетях можно смоделировать таким образом, чтобы можно было оценить результаты и принять решения. Здесь компания может выразить желание изменить способ планирования своих складских операций. Может также смоделировать множество различных вариантов, которые затем будут оцениваться, и на основании этого будут приняты решения по каждому из необходимых изменений в текущих операциях и планировке.
Автоматизированное управление и контроль оборудования, продукции и имущества (например, упаковочных лотков, контейнерных тележек, бочонков для пива). Это обеспечивает прозрачность операций, что, в свою очередь, повышает безопасность и позволяет реагировать на операции в режиме реального времени.
Автоматическое формирование мониторинга производительности и управления. Здесь, например, можно провести мониторинг всех физических операций и затем выделить любые отклонения от ожидаемого и планового показателя. Например, товар планируется поставить покупателям в течение трех дней с момента получения заказа. При фиксировании в системе ИКТ времени и даты поступления заказа все последующие шаги маркетинга (заказы покупателя/обслуживание), учета (наличие запасов), складирования (отборка) и транспортировки (доставка), фактическое и расчетное время и даты всех этих операций становятся доступными и очевидными. Это позволяет сравнить действительный показатель с плановым ожидаемым показателем.
Как видим, информация необходима на каждом уровне и этапе цепочки поставок. И прогресс в развитии как операционных систем ИКТ, так и вычислительной мощности облегчает и удешевляет получение информации. Как правило, использование ИКТ снижает издержки, а это означает, что при надлежащем их использовании можно значительно увеличить прибыли.
ИКТ продолжают вносить усовершенствования везде, где они необходимы:
- для немедленного доступа к информации;
- снижения себестоимости;
- чтобы иметь преимущество перед конкурентами;
- точности проведения работ;
- для интеграции и координации;
- для снижения времени цикла;
- для усовершенствования контроля;
- улучшения обслуживания.
ИКТ становятся инструментом интеграции и координации логистики, цепочек поставок и всех предприятий и компаний, участвующих в этих процессах.
Работа склада становится все более гибкой, на смену статическим операциям хранения приходят сложные операции сортировки. Поскольку запасы должны оцениваться без задержки, на смену методам ручного труда с использованием бумажных документов приходит система слежения, основанная на штрих-кодировании. Мобильные компьютеры и лазерные сканеры считывают данные и передают их по беспроводной связи в режиме реального времени, предоставляя информацию для оперативного принятия решений.
Тогда как для одних компаний некоторые области применения ИКТ могут оставаться чем-то непостижимым, для других они являются повседневной реальностью. Благодаря автоматизации, движение сырья на складе больше не является в основном ручной операцией, а включает автоматизированное хранение и поиск товара, а контроль над всеми операциями производится при помощи системы управления складом (СУС).
ИКТ значительно увеличили эффективность и результативность управления цепочками поставок. Многие не согласны с тем, что усовершенствование работы складов и управления цепочкой поставок в основном связаны с развитием ИКТ. Давайте рассмотрим некоторые рабочие моменты с использованием ИКТ. Практически все они сегодня считаются естественным и нормальным явлением, однако так было не всегда.
Закупка: заказ, отслеживание процесса его выполнения и проведение платежа при помощи электронного обмена данными.
Производство: использование систем планирования потребностей в материальных ресурсах (MRP) позволяет с высокой скоростью осуществлять повторные заказы, пополнять запасы, управлять ими и планировать производство известных товарных групп.
Запасы: управление запасами и система обработки повторных заказов.
Складирование: системы управления складом (СУС), автоматические системы хранения и поиска, внутренние контакты при помощи радиочастотного оборудования, считывание штрих-кодов (подробнее рассматривается ниже).
Транспортировка: управление парком, разработка маршрута и система календарного планирования.
Маркетинг: системы обработки заказов.
Система управления складом (СУС) может охватить все текущие складские операции, например: пополнение запасов по соответствующим документам, формирование этикеток и отборочных листов, определение размеров запасов открытого хранения, пополнения запасов открытого хранения и др. Таким образом, внедрение СУС дает массу преимуществ: усовершенствование контроля уровня запасов, их прозрачность, повышение уровня производительности и улучшение управленческой отчетности. Кроме того, СУС может быть объединенаы с системами заказов, например, web-системами, имеющими отношение к покупкам через каталог, для организации прямой связи между получением заказа и операциями по отборке и распределению наряду с финансовым и кредитным контролем.
В таблице 3.16 представлены некоторые виды деятельности, которые могут быть выполнены системой управления складом.
Каждый вид деятельности подвергается «встроенному» контролю посредством автоматизированного сбора данных, что, возможно, и является наиболее важной чертой СУС.
Таблица 3.16 – Виды деятельности, которые может выполнять СУС
| Вид деятельности | Некоторые возможные характеристики СУС |
| Приемка | Автоматическая проверка при считывании штрих-кода |
| Отсутствие бумаг | |
| Зона промежуточного хранения | |
| Автоматическое определение местоположения, дающее экономию пространства | |
| Отборка | Определение приоритетов при выпуске продукции |
| Определение приоритетов при выпуске продукции | |
| Подтверждение отборки в режиме реального времени | |
| Автоматическая активация пополнения запасов | |
| Отправка | Планировка и упорядочение загрузки |
| Автоматическая проверка при считывании штрих-кода | |
| Отсутствие бумаг |
При помощи автоматизированного сбора данных осуществляются «встроенные» перекрестные и контрольные проверки, которые автоматически предотвращают ошибки, пропущенные при самопроверке вручную. Так, например, установлено, что точность отборки мало зависит от того, была ли отборка дополнительно пересчитана перед отправкой или нет, а также от выбранного метода отборки, однако основным дифференцирующим элементом точности выполнения заказа является полнота и правильность использования СУС.
Внедрение СУС предполагает конкретные затраты, а ожидаемую экономию в каждой из оговоренных проблемных зон необходимо подсчитать. Как только сделан обзор возможных источников экономии, можно рассмотреть следующие моменты: стоимость СУС; ее свойства и способность адаптироваться к будущим потребностям; как поставщик будет производить управление и ремонт; наличие у поставщика знаний и опыта в данном секторе; имеющиеся варианты поддержки и возможности модернизации.
СУС может расширить свои функции в управлении поставками и способствовать увеличению прозрачности и скорости передвижения товаров по расширенной цепочке поставок путем обмена данными с другими подобными системами, включая системы планирования ресурсов предприятия (ERP). Система ERP взаимодействует со складом через данные о заказах, которые необходимо сформировать, а также через данные о продажах, уровне спроса и состоянии отобранных заказов, отгрузке на транспортное средство и вплоть до выставления соответствующих счетов бухгалтерией.
СУС может также использоваться с автоматизированным сбором данных, чтобы предоставить складским операторам более точные сведения, сократив расходы на рабочую силу и уменьшив время цикла.
Как правило, для считывания штрих-кодов пользуются либо стационарными протяжными устройствами (подобными тем, что устанавливают на ленте, по которой перемещаются продукты), либо ручными считывателями-пистолетами. В последнее время на смену ручным устройствам направленного действия приходят небольшие и компактные устройства (так назывеаемые finger scanners), которые крепятся на палец. Они выполняют те же действия, но более эффективны, т. к. освобождают руки. Сканер работает в направлении пальца, на котором закреплен, а экран считывателя крепится на предплечье. Съемные, не требующие участия рук, устройства получают информацию по радиоканалу и передают данные в систему управления складом, которая, в свою очередь, в случае необходимости может передавать информацию обратно на следующем рабочем цикле. Съемные сканеры часто распределяются между отдельными служащими, которые принимают их в собственность и отвечают за подзарядку батарей и техническое обслуживание своих единиц оборудования. Как правило, пользователи свободно владеют подобным оборудованием, поскольку это дает им возможность свободно распоряжаться своей работой, и они могут визуально наблюдать и сравнивать, что они сделали за смену. Кроме того, это позволяет в режиме реального времени контролировать точность действий. Возможность распределения задач в зависимости от их приоритета позволяет избежать возникновения у персонала чувства предубеждения в распределении работы.
Подобным образом также можно обмениваться информацией с транспортно-загрузочным оборудованием. Например, вилочные погрузчики с ручным управлением могут быть немедленно направлены к месту выполнения очередной задачи; после ее выполнения нет необходимости возвращаться порожняком для того, чтобы узнать следующее задание. Таким образом, можно избежать неэффективного использования оборудования.
Вариантом описанного выше считывания штрих-кода является обмен информацией при помощи голосового сигнала. В данном случае используются головной телефон и микрофон, для этого на пояс крепится небольшой блок управления, который передает информацию при помощи радиочастоты. Текстовые инструкции, поступающие от ПК, или запрограммированные команды центра управления, которые хранятся в СУС, преобразуются в голосовые команды, поступающие пользователю. После выполнения команды пользователь сообщает об этом при помощи микрофона, вмонтированного в его головной телефон. Например, в случае проведения отборки, после преобразования данных компьютера в голосовой сигнал отборщик получает устную инструкцию о том, куда ему следует направиться, чтобы выполнить первую выборку. Затем отборщик подтверждает местоположение, называя контрольные цифры, обозначенные в зоне отборки, и, если данные совпадают, система сообщает количество единиц, которое необходимо отобрать; далее отборщик подтверждает выполнение задачи, называя количество отобранных единиц.
Радиочастотная идентификация (РЧИ) является не составным элементом, как, например, крепление маркировочных транспондеров, передающих данные, а целой системой. Система распознает физические объекты при помощи радиоволнового сканирования. Размер РЧИ-устройств сильно варьируется, равно как и размер меток. Например, использование РЧИ для пластиковых контейнеров/коробов позволяет отслеживать и находить их в режиме реального времени. В отличие от штрих-кодов, радиометки не нуждаются в зрительном контакте для проведения считывания. По сравнению со штрих-кодами СРЧИ может хранить больше данных, и они могут выступать в качестве пассивных отслеживающих устройств, излучая сигналы по мере приближения к специальному сканеру.
Системы радиочастотной идентификации состоят из трех основных компонентов:
Транспондер, состоящий из микросхемы памяти и антенны, питается от батарей или радиоволн и передает данные с чипа.
Сканер, или считыватель, принимает и возвращает данные.
Программное обеспечение, преобразующее данные в информацию. Такое программное обеспечение стоит значительно дороже транспондеров, кроме того, его системная интеграция требует большой тщательности и внимания к деталям.
Еще один вариант передачи информации – система отборки при помощи экрана подбора. Эта система передачи информации разработана для отборки из открытых ящиков, размещенных на проходных стеллажах для ящиков или транспортерах.
Отборщик отбирает заказ, ориентируясь на световой индикатор, указывающий местоположение и количество товара. Как только есть нужное количество товара, он нажимает кнопку, подтверждающую завершение отборки, и следует к следующему месту отборки, над которым загорается индикатор. Отборка при помощи экрана подборки является менее гибкой системой по сравнению с системой локального роуминга в рамках склада, использующей сканирующее оборудование или распознавание голосовых сообщений, поскольку оно нуждается в таком стационарном оборудовании, как проходные стеллажи или транспортеры, вдоль которых расположена аппаратура для освещения каждого участка. По существу, отборка при помощи экранов подбора наилучшим образом подходит для операций, для которых характерен высокий уровень отборки на товарную группу/ЕСХ.
Применение радиочастотных систем передачи информации имеет наибольшее значение в следующих ситуациях.
При определении местонахождения запасов в режиме реального времени.
Для немедленного доступа к данным для принятия решений на основании полученной информации.
Для предупреждения о необходимости физического поиска запасов.
При предоставлении контрольной информации об эксплуатации оборудования при соединении с СУС.
Для повышения точности.
Склады БГСП «Доминик» ООО в настоящее время объединены в единую информационную систему с передачей информации вручную с периферийных устройств ЭВМ. Для связи работников используются радиотелефоны. Естественно, в проектировании нового склада учитывается включение его в единую информационную систему и затраты на необходимое оборудование являются одной из статей сметы строительства этого склада.
Проблема совершенствования организации складского хозяйства «Доминик» при введении в действие нового склада заключается в другом. Экономически целесообразно автоматизированный склад иметь как производственный склад с фиксированной или хотя бы с медленно меняющейся номенклатурой складируемых ценностей. Так как изменение номенклатуры принимаемых в складскую логистику ценностей требует упреждающего изменения в программном обеспечении. Такое обеспечение в Беларуси является дорогостоящей операцией. Кроме того ориентация нового склада на хотя бы частичную специализацию обработки фармакологической продукции требует при любых условиях визуального контроля и ручной обработки в силу специфики продукции и высоких рисков потери качества в процессе обработки и хранения.
Строительство, или модернизация готового склада под автоматизированный склад возможна и целесообразно в случае получения компанией «Доминик» крупного долгосрочного контракта обеспечивающего полную загрузку хотя бы одного из складов постоянной номенклатурой складируемой продукции. То есть в случае наличия по сути дилерского контракта. Например, запчастей холдинга автомобилестроителей. Естественно, реализация предложений по созданию рекламного сайта компании направлено, в том числе, и на поиск таких клиентов.
3.3 Разработка мероприятий по продвижению бренда БГСП «Доминик» ООО на внешние рынки
Как уже отмечалось в разделе 2 в БГСП «Доминик» ООО сформировался квалифицированный, мотивированный к качественной работе коллектив. Более того, на предприятии исходя из наработанного опыта изданы детальные инструкции для всех категорий работников. Представляется, что в силу этого расширение поля складского хозяйства на 30 % не породит проблем по внутренней организации работ. Поставленная в «Доминик» система обучения квалификации обеспечит необходимую подготовку при расширении штата.
Расширение поля деятельности «Доминик» ставит задачу совершенствования организации работы с внешними потенциальными клиентами. На сегодня компания «Доминик» имеет договора с 200 партнерами на условиях аутсёрсинга и обслуживает более 2000 клиентов регулярно обращающихся к услугам компании. Как уже отмечалось выше «Доминик» обеспечено полное использование площадей обслуживания машин. Естественно расширение площадей обслуживания требует упреждающего рекламного предложения разработки стратегии продвижения продукта компании. Можно отметить, что сегодня БГСП «Доминик» ООО является одним из лидеров комплексного предложения услуг таможенного оформления, складской логистики и фармацевтической логистики. Можно спрогнозировать увеличение конкуренции в этой сфере в условиях финансового кризиса и падения доходности в других секторах экономики.
Полагаю, что «Доминик» наряду с расширением площадей обработки грузов, настало время работы по брендингу своих услуг, используя сложившиеся лидирующие позиции и комплексность предлагаемых услуг.
Работа по брендингу компании «Доминик» может быть начата с разработки собственного Web-сайта. Процесс создания и управления брендом очень хорошо ложится на каналы интернет-маркетинга, в первую очередь через имиджевую рекламу и общественные связи. Информация об услугах компании БГСП «Доминик» ООО может быть представлена лозунгом «Доминик» – ваш надёжный логистический партнёр в Беларуси.
С существующими рекламными каналами Интернет роднит следующее:
- значительный охват аудитории. Сегодня аудитория белорусского Интернета составляет около полумиллиона постоянных посетителей в месяц;
- в Интернете действует классический комплекс маркетинговых коммуникаций, который включает в себя все пять основных приемов продвижения товара или услуги: реклама, стимулирование сбыта, общественные связи, личная продажа и прямой маркетинг.
В то же время у Интернет-рекламы имеются и существенные особенности:
- оперативность размещения и отклика;
возможность проводить специализированные акции с учетом диалоговых возможностей компьютера (анкетирование, регистрация заявок);
полнота предоставляемой информации. Объем рекламной информации по существу неограничен, причем пользователь может самостоятельно регулировать объем потребляемой информации;
дешевизна по сравнению с традиционной рекламой, низкий порог входа в виду отсутствия расходов на тиражирование рекламных носителей из-за их цифрового формата;
таргетинг, т.е. возможность индивидуализации рекламы в зависимости от предпочтений пользователя.
Интернет неизбежно накладывает отпечаток на форму выражения коммуникации, не влияя при этом на ее сущность. Основными инструментами брендинга в интернете являются:
собственный веб-сайт компании. Корпоративный сайт