0cm 5.4pt;height:3.5pt;">-
- |
| Выдача техусловий и разрешений |
122,0 |
127,9 |
Изучив табл. 2 можно сказать, что изменение тарифов
происходит в сторону их увеличения по всем видам услуг достаточно умеренными
темпами.
Достаточно большими темпами (на 20 % в год) увеличиваются
тарифы на услуги предоставления в пользование каналов, как аналоговых, так и
цифровых.
Доходы предоставляют собой денежные средства, получаемые
организациями связи за предоставляемые потребителям услуги по установленным тарифам.
Основные услуги, оказываемые филиалом “Междугородная связь”
можно разделить на 2 вида: услуги при участии в едином технологическом процессе
от РУП “Белтелеком” и других организаций. Данные о доходах разместим в табл.3.
Таблица 3 Структура выручки от реализации продукции филиала “Междугородная связь” за
2005-2008 гг.
| Показатели |
2005 г. |
2006 г. |
2007 г. |
2008 г. |
| млн. р. |
млн. р. |
% к 2005 |
млн. р. |
% к 2006 |
млн. р. |
% к 2007 |
| Выручка от реализации продукции, млн.р. |
20 253 |
31 074 |
153,43 |
41 319 |
132,97 |
52 366 |
126,74 |
| в том числе: |
|
|
|
|
|
|
|
| а) за участие в едином технологическом процессе от РУП
«Белтелеком» |
18 501 |
26 622 |
143,89 |
33 749 |
126,77 |
32 293 |
95,69 |
| б) от других |
1 752 |
4 452 |
254,11 |
7 570 |
170,04 |
20 073 |
265,17 |
|
|
|
|
|
|
|
|
|
|
Отобразим структуру доходов филиала “Междугородная связь” РУП
“Белтелеком” на рис. 1 в период с 2005 г. до 2008 г.
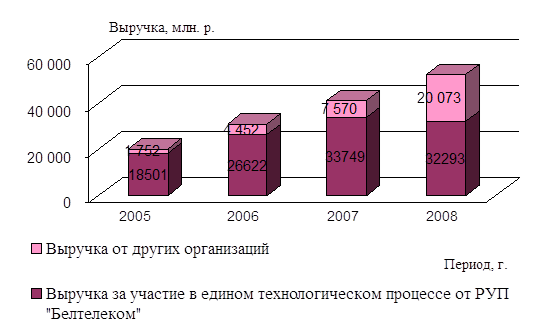
Рис. 1 Структура выручки от реализации продукции
Как видно из рис. 1 за весь установленный период наблюдается
постоянное увеличение выручки, причём с каждым годом всё большими темпами.
Такое увеличение связано, прежде всего, с ростом тарифов на оказываемые услуги,
а так же с увеличением предоставляемых в пользование новых цифровых потоков,
каналов связи для распространения программ телевидения и радиовещания,
технического перевооружения первичной сети, что увеличивает ее пропускную
способность. За последние годы достаточно большую долю доходов стали занимать
предоставления в аренду антенно-мачтовых сооружений и помещений для операторов
мобильной связи и других потребителей. Увеличение выручки связано так же
непосредственно с увеличением объёма предоставляемых услуг связи.
Необходимо отметить, что меняется и структура выручки. Если в
2005 г. доля выручки от других организаций составляла всего 9% , то с каждым
последующим годом она растёт, и уже в 2008 г. она составила 38%. Связано это с предоставлением в аренду антенно-мачтовых сооружений и помещений для операторов
мобильной связи (МТС, Velcom,
Белсел)
Отобразим изменение выручки филиала “Междугородная связь” в
фактических ценах на рис. 2.
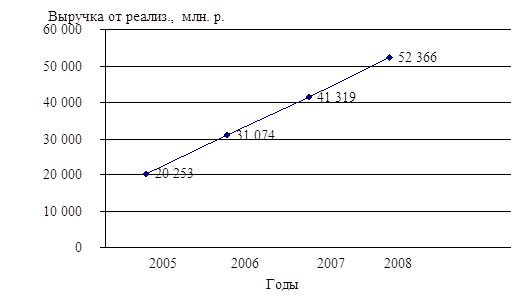
Рис. 2 Динамика выручки от реализации продукции
Для более точного анализа доходов переведём цены в
сопоставимые, умножив их на соответствующие коэффициенты. Представим динамику
доходов за 2005-2008 гг. в сопоставимых ценах в табл. 4.
Таблица 4 Динамика доходов в сопоставимых ценах за 2005 – 2008 гг.
| Показатели |
2005 г. |
2006 г. |
2007 г. |
2008 г. |
| млн.р. |
млн. р. |
% к 2005 |
млн. р. |
% к 2006 |
млн. р. |
% к 2007 |
| Выручка от реализации продукции, млн.р. – всего |
20 253 |
38 259 |
188,90 |
50 753 |
132,66 |
52 366 |
103,18 |
| в том числе: |
|
|
|
|
|
|
|
| а) за участие в едином технологическом процессе от РУП
«Белтелеком» |
18 501 |
29 540 |
159,67 |
37 404 |
126,62 |
32 293 |
86,34 |
| б) от других |
1 752 |
4 940 |
281,96 |
8 390 |
169,84 |
20 073 |
239,25 |
Отобразим изменение выручки филиала “Междугородная связь” в
сопоставимых ценах на рис. 3.
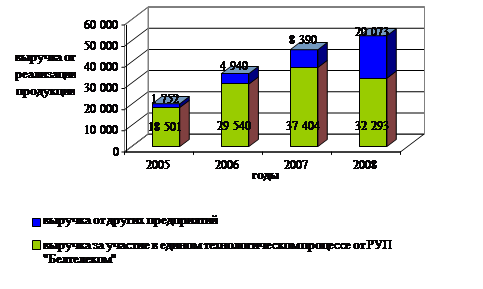
Рис. 3 Изменение выручки филиала “Междугородная связь” в
сопоставимых ценах
Судя по представленным выше рисункам видно, что за весь
установленный период наблюдается постоянное увеличение выручки, причём с каждым
годом всё большими темпами. Такое увеличение связано, прежде всего, с ростом
тарифов на оказываемые услуги, а так же с увеличением предоставляемых в
пользование новых цифровых потоков, каналов связи для распространения программ
телевидения и радиовещания, технического перевооружения первичной сети, что
увеличивает ее пропускную способность. За последние годы достаточно большую
долю доходов стали занимать предоставления в аренду антенно-мачтовых сооружений
и помещений для операторов мобильной связи и других потребителей. Увеличение
выручки связано так же непосредственно с увеличением объёма предоставляемых
услуг связи.
Необходимо отметить, что меняется и структура выручки. Если в
2005 г. доля выручки от других организаций составляла всего 9%, то с каждым
последующим годом она растёт, и уже в 2008 г. она составила 38%. Связано это с увеличением предоставляемых в аренду антенно-мачтовых сооружений и помещений
для всех операторов мобильной связи.
В табл. 5 проведем анализ прибыли.
Исходя из структуры балансовой прибыли видно, что в 2005 г. её доля, как от реализации услуг, так и от прочих услуг была практически одинаковой. С 2006 г. эта структура начинает меняется в сторону увеличения доли прибыли от реализации услуг. И уже
к 2008 г. становится отчётливо видно, что основную часть балансовой прибыли
составляет реализация услуг.
Таблица 5 Анализ и изменение прибыли за 2005-2008 гг.
| Показатели |
2005 г. |
2006 г. |
2007 г. |
2008 г. |
| млн. р. |
млн. р. |
% к 2005 |
млн. р. |
% к 2006 |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Поможем написать работу на аналогичную тему
Получить выполненную работу или консультацию специалиста по вашему учебному
проекту
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты:
-
Системный подход к анализу рынка сотовой связи в Иркутской области
Изучение структуры (отсутствие барьера входа на рынок за счет дифференциации продукта, неудовлетворенный потребительский спрос), поведения фирм (ценовая конкуренция, ввод 3G сети) и результативности (технический прогресс) рынка сотовой связи в Иркутске.
-
Анализ рентабельности предприятия НПРУП "Экран"
Содержание рентабельности предприятия. Рентабельность производства продукции, анализ изменения показателя рентабельности и резервы повышения его уровня. Рентабельность продаж, влияние на нее изменения выручки от реализации, себестоимости продукции.
-
Анализ объема выпуска продукции и выручки предприятия ОАО "Рогачевский МКК"
Общее экономическое состояние предприятия, динамичный рост показателей объема выпуска продукции. Анализ хозяйственной деятельности в промышленности. Модернизация и обновление производства. Изыскание резервов дальнейшего снижения себестоимости продукции.
-
Доходы и расходы жилищно-коммунального хозяйства
Состав и порядок формирования доходов и расходов, связанных с обычными видами деятельности жилищно-коммунального хозяйства. Анализ и оценка ресурсов и результатов финансовой и хозяйственной деятельности СМУП " Жилищно-эксплутационного участка №15".
-
Основные мероприятия по повышению эффективности производственно-хозяйственной деятельности филиала "Междугородная связь" РУП "БЕЛТЕЛЕКОМ"
Увеличение пропускной способности каналов передачи данных как одна из главных мер по повышению эффективности деятельности предприятия. Преимущества волоконно-оптических линий связи. Технологии DWDM: создание более мощной информационно-транспортной среды.
-
Анализ прибыли и рентабельности работы предприятия на примере филиала ОАО "МПОВТ" "Завод печатных плат"
Балансовая прибыль как результат производственно-финансовой деятельности предприятия. Анализ производительности труда и заработной платы, маркетинговой деятельности предприятия, состояния рынка продукции. Соответствие требованиям стандартов ISO9001-2001.
-
Анализ производственно-хозяйственной деятельности ООО "ЛИКТОР"
Характеристика предприятия, его организационно-управленческая структура и сведения об учредителях. Ассортимент выпускаемой продукции, её рынки сбыта. Анализ производственно-хозяйственной деятельности, производительности труда, рентабельности предприятия.
-
Анализ производственно-хозяйственной деятельности ООО "Видеомакс"
Анализ выпущенной и реализованной продукции, выпущенной и реализованной продукции, прибыли компании, изменения балансовой прибыли, уровня и динамики изменения стоимости продукции. Оптовые цены продукта в ассортименте. Распределение объемов продаж.
-
Анализ себестоимости продукции ПРУП "МЗКТ"
Анализ выпускаемой продукции ПРУП "МЗКТ", виды выпускаемой и реализуемой продукции. Показатели производственно-финансовой деятельности предприятия. Анализ себестоимости продукции предприятия. Структура себестоимости товарной продукции ПРУП "МЗКТ".
-
Анализ основных технико-экономических показателей работы предприятия (на примере РУП "Информационный центр земельно-кадастровых данных и мониторинга земель")
Основные технико-экономические показатели деятельности предприятия. Анализ производственной деятельности, объема реализованной продукции, себестоимости реализованной продукции и ценообразования, прибыли. Рентабельность производства и реализации.
-
Анализ прибыли и рентабельности продукции ПРУП "МЗКТ"
Динамика показателей прибыли ПРУП «МЗКТ» за 2006-2008 гг. Показатели рентабельности предприятия. Рентабельность оборотных и внеоборотных активов ПРУП "МЗКТ". Расчет отклонения рентабельности продукции из-за изменения ассортимента выпускаемой продукции.
-
Анализ коммерческой деятельности ЗАО СП "НОВО-ВР"
Описание создания и функционирования Белорусско-польского ЗАО СП "Ново-ВР". Анализ эффективности хозяйственной деятельности предприятия и отдельных ее составляющих. Определение и анализ показателей рентабельности предоставления всех видов услуг.
-
Анализ деятельности транспортного цеха РУП "Завод полупроводниковых приборов (ЗППП)" НПО "Интеграл"
Производственно-хозяйственная деятельность транспортного цеха. Объем реализации транспортных услуг, структура и динамика себестоимости. Основные производственные фонды и нормируемые оборотные средства транспортного цеха. Анализ прибыли и рентабельности.
-
Статистические показатели развития туристской отрасли в экономике Великобритании и Беларуси
Основные социально-экономические показатели международного туризма. Предпосылки для развития туристской сферы в Великобритании и Беларуси. Статистические показатели развития туристской отрасли в экономике данных стран. Количество туристической прибыли.
-
Анализ объёма выпуска и реализации продукции предприятия филиала ОАО "МПОВТ" "Завод печатных плат"
Динамика и анализ объёма производства и реализации товарной продукции на примере филиала ОАО "МПОВТ" "Завод печатных плат". Структура произведенной продукции. Анализ себестоимости продукции. Факторы, способствующие увеличению себестоимости продукции.
-
Установление оптимального уровня цены на минуту разговора сотового оператора
Анализ разброса цен на услуги сотовой связи и качества работы операторов. Зависимость между ценой минуты разговора и прибылью сотового оператора, соотношение предельного дохода и предельных издержек. Экономический эффект возможности увеличения прибыли.
-
Анализ производственно-хозяйственной деятельности ОАО "Минский завод отопительного оборудования"
Изучение структуры затрат на производство ОАО "Минский завод отопительного оборудования". Анализ статей расходов выпущенной продукции как важный этап анализа себестоимости. Пути снижения затрат и увеличения прибыли. Значение материалоемкости продукции.
-
Анализ производственно-хозяйственной деятельности КУП "СМЭП Мингорисполкома"
Анализ производственно-хозяйственного состояния КУП "СМЭП Мингорисполкома" за период с 2006 по 2008 гг., реализация и выпуск продукции предприятием и оценка его рентабельности. Определение резервов прибыльности и предложения по их использованию.
-
Анализ финансово-хозяйственного положения предприятия НПРУП "Экран"
Характеристика финансово-хозяйственной деятельности предприятия. Производство и реализация продукции НПРУП "Экран", показатели платежеспособности. Анализ основных фондов, возможностей, загрузки производственных мощностей. Оценка работы НПРУП "Экран".
-
Особенности учетной политики для организаций, перешедших на кассовый метод определения прибыли
Что же должно быть учтено налогоплательщиком, при написании учетной политики для целей налогообложения прибыли, при выборе, в целях налогообложения прибыли, метода определения доходов и расходов по кассовому методу.
|