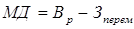Анализ производственно-хозяйственной деятельности филиала "Междугородная связь" РУП "БЕЛТЕЛЕКОМ"
Отобразим затраты на производство продукции в сопоставимых ценах на рис. 8.
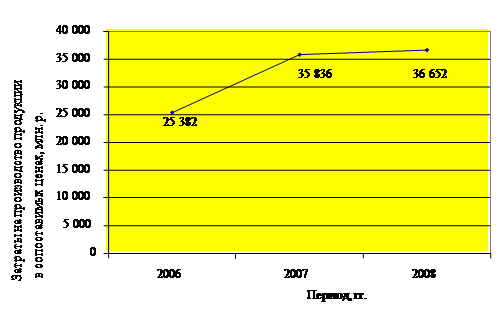
Рис. 8 Динамика затрат на производство продукции в сопоставимых ценах
Анализируя данные табл. 6 и вышеприведённые рисунки можно сделать вывод, что структура затрат за данные 3 года практически не меняется. Самый большой удельный вес занимают амортизационные отчисления (в среднем 36,5%), это значит, что филиал является фондоёмким. Второе место по величине затрат занимают прочие затраты (20%) в основном за счет отчислений в инновационный фонд. Расходы на оплату труда занимают в среднем 20,75% . Незначительный удельный вес занимают отчисления на социальные нужды и составляют в среднем за 3 года – 9%, а также материальные затраты (в среднем 13%).
Необходимо отметить, что все статьи затрат значительно выросли за 2006 г. Так, в 2007 г. наибольшее увеличение произошло статьи материальных затрат на 60,7%, увеличились затраты и на остальные статьи затрат: расходы на оплату труда - на 28,7%, отчисления на социальные нужды – на 37,9%, амортизация – на 48%, прочие затраты – на 40,7%.
Однако за 2007 год происходит снижение материальных затрат и амортизационных отчислений, уменьшается также и статья прочих затрат.
Анализ себестоимости ста рублей выручки
Для определения себестоимости ста руб. выручки построим табл. 8
Таблица 8 Анализ и динамика 100 руб. выручки
| Наименование показателя | 2005 г. | 2006 г. | 2007 г. | 2008 г. | |||
| факт | % к 2005 | факт | % к 2006 | факт | % к 2007 | ||
| Выручка от реализации продукции, млн. р. | 20 253 | 31 074 | 153,43 | 41 319 | 132,97 | 52 366 | 126,74 |
| Налоги и отчисления из выручки, млн. р. | 4 105 | 6 316 | 153,86 | 7 742 | 122,58 | 9 707 | 125,38 |
| Затраты, млн. р. | 15 902 | 22 703 | 142,77 | 27 629 | 121,70 | 36 909 | 133,59 |
| Себестоимость 100 р. выручки, р. | 98,48 | 91,70 | 93,12 | 82,29 | 89,73 | 86,52 | 105,15 |
По данным табл. 8 видно, что себестоимость 100 р. выручки снижалась с 2005 г. по 2007 г. и в 2007 г. она составила 82,29 р., но в 2008 г. себестоимость увеличивается на 5% и составляет 86, 52%.
Анализ финансового состояния предприятия
Показателем, характеризующим эффективность использования капитала, обслуживающего процесс снабжения, производства и реализации продукции, работ, услуг, является рентабельность производственного капитала, определяется по формуле (1):
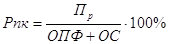 , (1)
где Пр – прибыль от реализации продукции;
ОПФ – среднегодовая стоимость основных производственных фондов;
ОС – среднегодовая стоимость оборотных фондов.
Рентабельность собственного капитала определяется по формуле
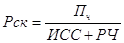 , (2)
где Пч – прибыль чистая;
ИСС – источник собственных средств;
РЧ – расчеты.
Рентабельность продаж (оборота) определяется по формуле
 , (3)
где Пр - прибыль от реализации продукции;
Вр - выручка от реализации продукции.
Рентабельность активов (общего капитала) определяется по формуле
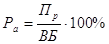 , (4)
где Пч – прибыль чистая;
ВБ – валюта баланса.
Рентабельность реального капитала определяется по формуле
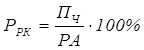 ,
(5)
где Пч – прибыль чистая;
РА – реальный капитал.
Данные показатели рентабельности в динамике за 2006-2008 гг. показаны в табл. 9.
Таблица 9 Показатели рентабельности в динамике за 2006-2008 гг.
| Показатели рентабельности | 2006 г. | 2007 г. | 2008 г. |
| Рентабельность производственного капитала | 1,93 | 4,61 | 4,12 |
| Рентабельность собственного капитала | 1,79 | 2,38 | 1,55 |
| Рентабельность продаж | 6,61 | 14,39 | 10,99 |
| Рентабельность активов | 1,79 | 2,35 | 1,54 |
| Рентабельность реального капитала | 1,80 | 2,63 | 1,75 |
На финансовую безубыточность предприятия влияет объем продаж или порог рентабельности – сумма выручки от реализации, необходимая для возмещения постоянных затрат. При этом предприятие не будет иметь ни прибыли, ни убытка.
Для определения порога рентабельности необходимо определить маржинальный доход, который представляет собой разницу выручки от реализации и переменных затрат.