Анализ производственно-хозяйственной деятельности филиала "Междугородная связь" РУП "БЕЛТЕЛЕКОМ"
где  –
переменные затраты.
Порог рентабельности определяется отношением суммы постоянных затрат к доле маржинального дохода в выручке, по формуле
 ,
(7)
где  –
доля маржинального дохода, в коэффициентах.
Порог рентабельности определяется отношением постоянных затрат к доле маржинального дохода в выручке и измеряется в рублях, по формуле
 .
(8)
На основе порога рентабельности определяется запас финансовой устойчивости, по формуле
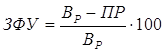 .
(9)
Изменение порога рентабельности и запаса финансовой устойчивости за 2006-2008 годы приведено в табл. 10.
Таблица 10 Динамика порога рентабельности и запаса финансовой устойчивости за 2006-2008 гг.
| Показатели | 2006 г. | 2007 г. | 2008 г. |
| Маржинальный доход , тыс.р. | 28 188 | 36 681 | 47 950 |
| Доля маржинального дохода в выручке, % | 0,91 | 0,89 | 0,92 |
| Порог рентабельности, тыс. р. | 21 846 | 31 340 | 35 205 |
| Запас финансовой устойчивости, % | 0,30 | 0,24 | 0,33 |
В филиале “Междугородная связь” рассчитываются только 2 показателя рентабельности: общая рентабельность и рентабельность от реализации продукции.
Таблица 11 Показатели рентабельности, рассчитываемые в Филиале
| Показатели | 2005 г. | 2006 г. | 2007 г. | 2008 г. |
|
Рентабельность: - общая |
3,15 | 12,89 | 21,87 | 16,41 |
| - от реализации продукции | 1,55 | 9,05 | 20,13 | 16,36 |
Анализируя данные показатели рентабельности можно сделать вывод о её увеличении. Если в 2005 г. рентабельность составляла всего 3,15 %, то уже к 2007 г. она увеличилась до 21,89%. При этом надо сказать о её снижении в 2008 г. до 16,41 %. Как видно из таблицы увеличивается и доля от реализации продукции (в данном случае от оказания услуг). Если в 2005 г. она занимала меньше половины в структуре общей рентабельности, то уже в 2008 г. можно говорить о том, что реализация продукции составляет практически всю долю общей рентабельности.
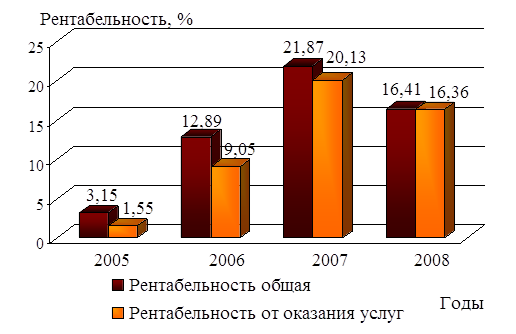
Рис. 9 Анализ рентабельности филиала «Междугородная связь» за 2005-2008 гг.
Для обобщающей оценки хозяйственной деятельности предприятия используются экономические и финансовые показатели, которые сводятся в единый интегральный показатель или на основе обобщающего показателя, в который включаются частные показатели интенсификации.
Обобщающим показателем всесторонней интенсификации для предприятия является уровень рентабельности производства, характеризующий эффективность использования производственного (экономического) потенциала предприятия, и определяемая по формуле
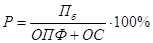 , (10)
где Пб – балансовая прибыль,
ОПФ – среднегодовая стоимость основных производственных фондов;
ОС – среднегодовая стоимость оборотных фондов.
Таблица 12 Изменение уровня рентабельности производства за 2006-2008 гг.
| Уровень рентабельности производства | 2006 г. | 2007 г. | 2008 г. |
| Значение | 2,78 | 0,05 | 0,04 |
Экономическая эффективность предприятия определяется соизмерением достигнутых результатов и имеющихся ресурсов или произведенных текущих затрат. Предприятие должно обеспечивать достижение максимальных хозяйственных результатов при оптимальном экономическом потенциале, относительном сокращении затрат на производство и реализацию продукции, услуг, высоком качестве работы.
Для комплексной оценки эффективности основной деятельности предприятия применяется формула:
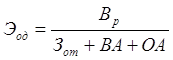 , (11)
где  –
выручка от реализации продукции,
 – расходы
на оплату труда,
 –
среднегодовая стоимость внеоборотных (долгосрочных) активов,
 –
среднегодовая стоимость оборотных активов.
Таблица 13 Анализ комплексной оценки эффективности основной деятельности предприятия за 2006-2008 гг.
| Уровень эффективности основной деятельности предприятия | 2006 г. | 2007 г. | 2008 г. |
| Значение | 0,27 | 0,28 | 0,31 |
Показатель экономической эффективности дает оценку эффективности использования производственного (экономического) потенциала предприятия при осуществлении основной деятельности по оказанию услуг и показывает, сколько выручки от реализации получено с 1 рубля производственного потенциала. Т.к. этот показатель имеет тенденцию к росту, то это свидетельствует об эффективном использовании ресурсов предприятия.
Для комплексной оценки финансово-хозяйственной деятельности используется аналогичный показатель, где в числителе используется балансовая прибыль:
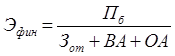 , (12)
где  –
балансовая прибыль,
– расходы
на оплату труда,
–
среднегодовая стоимость внеоборотных (долгосрочных) активов,
–
среднегодовая стоимость оборотных активов.
Этот показатель показывает, при каком объеме ресурсов достигнут конечный финансовый результат (прибыль).
Таблица 2.14 Анализ уровня финансово-хозяйственной деятельности предприятия за 2006-2008 гг.
| Уровень финансово-хозяйственной деятельности предприятия | 2006 г. | 2007 г. | 2008 г. |
| Значение | 0,026 | 0,043 | 0,036 |
Рассчитаем основные финансовые показатели и полученные результаты сведём в таблицы.
Ликвидность означает способность предприятия своевременно расплачиваться со своими долговыми обязательствами. Показатели ликвидности определяются на основе бухгалтерского баланса.
Коэффициент текущей ликвидности определяется отношением оборотных активов к расчетам (раздел V бухгалтерского баланса) за вычетом долгосрочных кредитов и займов, рассчитывается по формуле
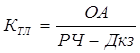 , (13)
где – оборотные
активы;
 – расчеты;
 –
долгосрочные кредиты и займы.
Коэффициент текущей ликвидности за все года наблюдения больше 1,1, что соответствует нормативам.
Коэффициент промежуточной ликвидности (критической ликвидности) определяется по формуле
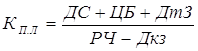 , (14)
где  – денежные средства;
 – легко реализуемые ценные бумаги;
 – дебиторская задолженность.
Коэффициент абсолютной ликвидности определяется по формуле
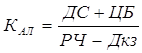 . (15)
Коэффициент абсолютной ликвидности должен быть больше 0,2, что соответствует нормативу только в 2008 г.
Показатели ликвидности являются основой платежеспособности предприятия, которые сведены в табл. 15.
Таблица 15 Показатели ликвидности за 3 года
| Расчетные показатели | 2006 г. | 2007 г. | 2008 г. |
| Коэффициент текущей ликвидности | 13,55 | 1,18 | 1,41 |
| Коэффициент промежуточной ликвидности | 1,12 | 0,26 | 0,35 |
| Коэффициент абсолютной ликвидности | 0,65 | 0,09 | 0,21 |
Рассчитаем показатели оборачиваемости средств предприятия и результаты сведём в табл. 16.
С позиции финансов деловая активность предприятия проявляется, прежде всего, в скорости оборота его средств.
Коэффициент общей оборачиваемости капитала определяется отношением выручки от реализации к валюте баланса по пассиву (средняя величина по балансу), по формуле
 , (16)
где – выручка от реализации;
 – валюта по балансу.
Коэффициент оборачиваемости собственного капитала определяется отношением выручки от реализации к собственному капиталу (средняя величина), по формуле
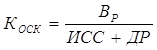 , (17)
где  – источники собственных средств (итог III раздела
баланса);
 – доходы и расходы (итог IV
раздела баланса).
Коэффициент оборачиваемости всех оборотных активов
 , (18)
где – средняя стоимость оборотных активов по балансу.
Коэффициент оборачиваемости оборотных производственных запасов определяется по формуле
 , (19)
где  – средняя стоимость запасов.
Коэффициент общей платежеспособности определяется отношением реальных активов к общей сумме обязательств (долгосрочных и краткосрочных), рассчитывается по формуле
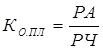 , (20)
где  - стоимость реальных активов – это сумма остаточной
стоимости основных средств и материальных запасов (определяется по балансу).
Таблица 16 Показатели оборачиваемости средств предприятия
| Рассчитанные показатели | 2006 г. | 2007 г. | 2008 г. |
| Коэффициент общей оборачиваемости капитала | 0,29 | 0,29 | 0,33 |
| Коэффициент оборачиваемости собственного капитала | 0,31 | 0,31 | 0,36 |
| Коэффициент оборачиваемости
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |