Анализ основных средств предприятия ООО "Империя Мебели"
5. в целях формирования финансовой базы для оперативного следования достижениям НТП хозяйствующие субъекты ряда отраслей экономики имеют право осуществлять ускоренную амортизацию, т.е. более быстрого по сравнению с нормативными сроками службы переноса стоимости основных фондов на издержки производства и обращения. Такую возможность имеют предприятия, занимающиеся выпуском средств вычислительной техники, новых прогрессивных видов материалов, приборов, оборудования и в ситуации, когда реализуется политика расширения экспорта продукции с целью быстрой замены устаревшей техники.
Линейный метод списания стоимости применяется в отечественной практике и является наиболее известным и распространенным.
Стоимость объектов основных средств погашается посредством начисления амортизации, если иное не установлено настоящим Положением.
По объектам жилищного фонда (жилые дома, общежития, квартиры и др.), объектам внешнего благоустройства и другим аналогичным объектам (лесного хозяйства, специализированным сооружениям судоходной обстановки и т.п.), а также продуктивному скоту, буйволам, волам и оленям, многолетним насаждениям, не достигшим эксплуатационного возраста, стоимость не погашается, т.е. амортизация не начисляется. По указанным объектам основных средств и объектам основных средств некоммерческой организаций производится начисление износа в конце отчетного года по установленным нормам амортизационных отчислений.
Не подлежат амортизации объекты основных средств, потребительские свойства которых с течением времени не изменяются (земельные участки и объекты природопользования).
Капитал, вступив в производственный процесс, остается в нем навсегда. А вещная, материальная, оболочка капитала в форме объекта основных средств изнашивается и приходит в негодность через время, называемое сроком службы. Путем амортизации в специальной фонде, называемом амортизационным, накапливается капитал. Через срок службы в амортизационном фонде образуется величина, равная первоначальной стоимости объекта основных средств, после чего можно заменить изношенный объект. Таким образом, амортизация обеспечивает «бессмертие» капитала, материальная оболочка которого периодически, через срок службы, обновляется, может принимать иную материальную форму, но величина действующего капитала остается неизменной.
Амортизационные отчисления служат, как правило, частью постоянных издержек производства. Годовая величина амортизации равна:
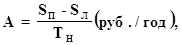 (34)
где, SП и SЛ – первоначальная (балансовая) и ликвидационная стоимости объекта основных средств;
ТН – нормативный срок службы.
Годовая величина амортизации ежегодно включается в издержки производства (переносится на себестоимость продукции), а после реализации продукции извлекается из выручки и заносится в амортизационный фонд, обеспечивающий простое воспроизводство изнашивающихся основных средств предприятия.
Помимо амортизационных отчислений, зависящей от размера стоимости объекта основных средств, применяется безразмерная характеристика амортизации, показывающая, какая часть стоимости ежегодно переносится на производимую продукцию. Она называется нормой амортизации:
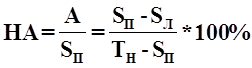 (35)
Норма амортизации устанавливается государством по всем видам основных средств. Причина централизованного назначения в том, что амортизация служит налоговым щитом для прибыли: выше амортизация, большие издержки производства, меньше прибыль, соответственно снижается налогооблагаемая база для налога на прибыль. В таблице 7, дан фрагмент единых норм амортизации для действующих объектов основных средств.
Из таблицы 7, видно, что нормативный срок службы зданий 100 лет, станков – 20 лет, а роботизированных технологических комплексов – 12 лет (100: 8,3 = 12).
Таблица 7. Единые нормы амортизационных отчислений для некоторых видов основных средств
| Группа и вид основных средств | Шифр | Норма амортизационных отчислений |
| Здания многоэтажные (более 2-х этажей) | 10001 | 1,0 |
| Воздушные линии электропередач на металлических железобетонных опорах | 30009 | 2,0 |
|
Электродвигатели с высотой оси вращения 63 – 450 мм. |
40002 | 6,6 |
| Металлорежущие станки с ручным управлением массой до 10 т. | 41000 | 5,0 |
| Роботизированные технологические комплексы | 41002 | 8,3 |
Амортизация, исчисляется по формуле (33), называется равномерной (пропорциональной), поскольку ее величина не меняется год от года.
Помимо метода равномерной амортизации существует метод ускоренной амортизации, страхующий от морального износа и позволяющий быстрее формировать амортизационный фонд и заменять действующие оборудование на новое. На предприятиях с 1994 г., для активной части основных средств разрешено увеличивать норму амортизации на коэффициент ускорения, но не более чем в 2 раза.
Помимо ускоренной амортизации существует замедленная, когда в первые годы норма амортизации меньше, чем в последующие. Она имеет смысл тогда, когда прогрессивное, но очень дорогое оборудование может сделать продукцию дорогой по себестоимости и неконкурентоспособной. Смягчить ситуацию может метод замедленной амортизации.
В 1996 г. была проведена переоценка основных средств в соответствии с Постановлением Правительства РФ «О переоценке основных средств» от 25 ноября 1995 г. №1148. эта переоценка производилась индексации. Были разработаны индексы изменения стоимости основных средств, оборудования, предназначенного к установке, и объектов, не завершенных строительством.
В 1997 г., переоценка осуществлялось в соответствии с Постановлением Правительства РФ «О переоценке основных фондов в 1997 г.» от 07 декабря 1996 г. №1442. Предприятиям и организациям предоставлено право осуществлять переоценку основных средств:
· путем индексации балансовой стоимости отдельных объектов с применением индексов изменения стоимости основных фондов, дифференцированных по типам зданий и сооружений, видам машин и оборудования, транспортных средств и других основных средств, по регионам, периодам изготовления (приобретения).
· Прямым пересчетам стоимости отдельных объектов основных фондов по документально подтвержденным рыночным ценам на них, сложившимся на 01 января 1997 г.
В целях дальнейшего совершенствования изложенных принципов амортизационной политики и определения реальной стоимости основных средств предприятий Правительство РФ приняло Постановление «Об уточнении порядка расчета амортизационных отчислений и переоценке основных фондов» от 24 июня 1998 г. №627.
Данным Постановлением предприятиям предоставлено право независимо от организационно-правовой формы в случае, когда банковская стоимость объектов основных средств превышает текущие рыночные цены.
3. Анализ и пути повышения эффективности использования основных средств предприятия ООО «Империя Мебели»
3.1 Анализ обеспеченности предприятия основными средствами производства
Одним из важнейших факторов увеличения объема производства продукции на промышленных предприятиях является обеспеченность их основными фондами в необходимом количестве и ассортименте и более полное и эффективное их использование.
Задачи анализа:
· определить обеспеченность предприятия ООО «Империя Мебели», и его структурных подразделений основными фондами и уровень их использования по обобщающим и частным показателям;
· установить причины изменения их уровня;
· рассчитать влияние использования основных фондов на объем производства продукции и другие показатели;
· изучить использование производственных мощностей предприятия и оборудования;
· выявить резервы повышения эффективности использования основных средств.
Обычно анализ начинается с изучения объема основных средств, их динамики и структуры, таблица 8.
Таблица 8. Анализ структуры основных средств предприятия ООО «Империя Мебели» по состоянию на 2006–2008 гг. тыс. руб.
| Вид основных средств | 2006 | 2007 | 2008 | ||||
| Показатель | Изменение, 2006 г. | Удельный вес, % | Показатель | Изменение, 2007 г. | Удельный вес, % | ||
| Здания и сооружения | 5100 | 5050 | -50 | 27,4 | 5170 | +120 | 28,4 |
| Силовые машины (генераторы, двигатели внутреннего сгорания) | 230 | 315 | +85 | 1,7 | 300 | -15 | 1,6 |
| Рабочие машины (станки, прессы, молоты) | 11353 | 11300 | -53 | 61,4 | 11315 | +15 | 62,1 |
| Измерительные приборы | 340 | 300 | -40 | 1,7 | 200 | -100 | 0,5 |
| Вычислительная техника | 580 | 550 | -30 | 3,0 | 565 | +15 | 3,1 |
| Транспортные средства (легковые и грузовые автомобили) | 510 | 490 | -20 | 2,7 | 350 | -140 | 2,0 |
| Инструменты | 350 | 410 | +60 | 2,2 | 302 | -108 | 1,6 |
| Итого: | 18 463 | 18 415 | -48 | 100 | 18 802 |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | |