Анализ основных средств предприятия ООО "Империя Мебели"
Как видно из таблицы 10 произошло увеличение фондоотдачи, и соответственно повысилась эффективность использования основных фондов. За отчетный период фондоотдача выросла на 2,2 п., по сравнению с 2006 г., из этого следует, что предприятие осуществляет комплекс мероприятий по обеспечению более высокой эффективности использования основных фондов.
Фондорентабельность основных производственных фондов в 2008 г., увеличился на +6,8% или на 119,1 п., по сравнению с 2007 годом. В 2007 г., ОПФ увеличились незначительно, всего на +2,6 п., или на 8,0%. Данный показатель зависит от фондоотдачи и от рентабельности продукции.
Рентабельность продукции, с каждым отчетным годом снижается. Такая разница в отклонениях рентабельности происходит из-за сдвигов в ассортименте продукции. Уменьшение в результате сдвигов в ассортименте продукции в 2008 г., стало -0,6 п., а в 2007 г., на -3,5 п. Темпы роста составили соответственно 98,7% и 93,1% в 2007. Небольшое снижение в 2008 г., говорит о том, что предприятие налаживает ассортимент продукции, и на данную продукцию появляется спрос.
Наряду с показателями фондоотдачи для характеристики эффективности использования основных фондов применяют показатель фондоемкости, представляющий собой величину, обратную показателю фондоотдачи.
При анализе фондоотдачи и фондоемкости необходимо учитывать принадлежность средств механизации. Для их расчета на предприятии используют привлеченные основные производственные фонды, к стоимости арендованных средств труда.
3.3 Анализ использования производственной мощности предприятия
После анализа обобщающих показателей эффективности использования основных фондов более подробно изучается степень использования производственной мощности предприятия.
Под производственной мощностью предприятия подразумевается максимально возможный выпуск продукции при достигнутом или намеченном уровне техники, технологии и организации производства.
Основными элементами, определяющими производственную мощность предприятия, являются:
· Состав оборудования и его количество по видам;
· Технико-экономические показатели использования машин и оборудования;
· Фонд времени работы оборудования;
· Производственная площадь предприятия (основных цехов);
· Намечаемые номенклатура и ассортимент продукции, непосредственно влияющие на трудоемкость продукции при данном составе оборудования.
Производственная мощность может быть:
· Входной (входящей) – мощность на начало года, показывающая, какими производственными возможностями располагает предприятие в начале планового периода;
· Выходной (выходящей) – мощность на конец года, определяемая суммированием входящей и вводимой мощностей за вычетом выбывающей;
· Проектной – мощность, предусмотренная проектом строительства, реконструкции и расширения производства предприятия.
Степень использования производственной мощности (Кп.мощ.), определяется следующим образом:
Ки.мощ.=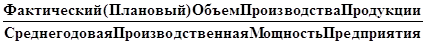 (37)
Факторы изменения ее величины можно установить на основании отчетного баланса производительной мощности, которой составляется в натуральном и стоимостном выражении в сопоставимых ценах по видам выпускаемой продукции и в целом по предприятию:
МК =
МН + МС + МР + МОТМ +  МАС - МВ (38)
где, МН – соответственно производственная мощность на конец и начало периода;
МС – увеличение мощности за счет строительства новых и расширения действующих предприятий;
МР – увеличение мощности за счет реконструкции действующих предприятий;
МОТМ – увеличение мощности за счет внедрения оргтемероприятий;
МАС – изменение мощности в связи с
изменением ассортимента продукции с различным уровнем трудоемкости;
МВ – уменьшение мощности в связи с выбытием машин, оборудования и других ресурсов.
В таблице 11, проведем анализ использования производственной мощности предприятия ООО «Империя Мебели», за 2007–2008 гг.
Таблица 11. Анализ использования производственной мощности предприятия ООО «Империя Мебели», за 2007–2008 гг.
| Показатель | 2007 г. | 2008 г. | Изменение |
| Выпуск продукции в сопоставимых ценах, тыс. руб. | 73 940 | 78 354 | +4414 |
| Производственная мощность в сопоставимых ценах, тыс. руб. | 85 000 | 92 000 | +7000 |
| Прирост производственной мощности за счет: | +4200 | ||
| ввода в действие нового и модернизированного оборудования | |||
| реконструкции цехов | +2800 | ||
| Степень использования мощности, % | 87,0 | 85,2 | -1,8 |
|
Производственная площадь, м2 |
500 | 540 | +40 |
|
Выпуск продукции на 1 м2 производственной площади, тыс. руб. |
147,88 | 145,1 | -2,7 |
Для характеристики степени использования пассивной части фондов рассчитывают показатель выхода продукции на 1 м2 производственной площади, он в некоторой степени дополняет анализ использования производственных мощностей предприятия. Повышение уровня данного показателя способствует увеличению производства продукции и снижению ее себестоимости.
Из таблицы 11 следует, что на анализируемом предприятии ООО «Империя Мебели» в 2008 г., объем производства увеличился, в том числе за счет:
· Производственной площади предприятия:
ВП = (+40)*147,8 = +5915 тыс. руб.;
· Выпуска продукции на 1 м2 площади:
ВП = 540 *(-2,7) = -1480 тыс. руб.
Таким образом, можно сделать вывод, что предприятие ООО «Империя Мебели», недостаточно полно использует не только активную часть (это рабочие машины и оборудование), но и пассивную часть (здания, сооружения) основных производственных фондов. Неполное использование производственной мощности приводит к снижению объема выпуска продукции, росту ее себестоимости, так как на единицу продукции приходится больше постоянных расходов.
3.4 Пути повышения эффективности и улучшения использования основных средств
Для наиболее эффективного использования основных средств необходимо регулярно проводить их переоценку и инвентаризацию, и знать их реальную стоимость. Учитывать их амортизацию, физический износ, необходимо вести учет движения основных средств. Единицей учета основных средств является инвентарный объект. Инвентарным объектом основных средств является объект со всеми приспособлениями и принадлежностями или отдельной конструктивно – обособленный предмет, предназначенный для выявления определенных самостоятельных функций, или же обособленный комплекс конструктивно – сочлененных предметов, представляющих собой единое целое, предназначенный для выполнения определенной работы.
В случае наличия у одного объекта нескольких частей, имеющих равный срок полезного использования, каждая такая часть, учитывается как самостоятельный объект.
Объекты основных средств выбывают из организации в результате:
· списания в случае нормального и (или физического износа),
· передача объектов основных средств в виде вклада в уставный капитал других организаций;
· ликвидации при авариях, стихийных бедствиях и иных чрезвычайных ситуациях;
· передачи по договорам мены, дарения объектов основных средств;
· списания объектов основных средств, ранее сданных в аренду с правом выкупа, в момент перехода права собственности на указанные основные средства к арендатору;
· по другим причинам.
Далее рассмотрим резерв увеличения выпуска продукции за счет ввода в действие нового оборудования. Данный показатель определяется умножением его дополнительного количества на фактическую величину среднегодовой выработки.
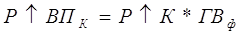 (39)
где,  , – дополнительное количество вводимого
оборудования;
 – фактическая, среднегодовая выработка
продукции, (тыс. руб.).
В настоящее время предприятие имеет рабочего оборудования, 15 единиц станков; фактическая, среднегодовая выработка продукции составляет 501,6 тыс. руб. из этого получаем: 15*501,6=7 524 тыс. руб.
При дополнительном введении оборудования, получим следующие результаты. Предприятие планирует ввести в действие дополнительно 4 станка, по обработке древесины. По формуле 39, находим резерв увеличения выпуска прибыли. (15+4)*501,6=9 538,4 тыс. руб.
При бесперебойной работе оборудования, предприятие получит за 1 год, прибыль 2 006,4 тыс. руб.
За счет сокращения внутрисменных простоев увеличивается средняя продолжительность смены, а, следовательно, и выпуск продукции. Для определения величины этого резерва следует возможный прирост средней продолжительности смены умножить на фактический уровень среднечасовой выработки оборудования и на возможное количество отработанных смен всем его парком СМВ.
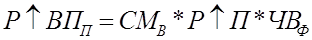 (40)
где, СМВ – количество отработанных смен всем оборудованием;
 – прирост продолжительности смены;
ЧВФ – фактическая среднечасовая выработка продукции, тыс. руб.
По формуле 40, находим данные:
 = 6120 * 8,5 * 608 = 31 628 160
руб.
Это на 4 093 056 руб., больше, чем предприятие получает при продолжительности рабочей смены в 7, 4 часа. (31 628 160 – 27 535 104 = 4 093 056) рублей.
Также можно предложить увеличение выпуска продукции за счет создания дополнительных рабочих мест. Данный показатель определяется умножением их прироста на фактическую среднегодовую выработку рабочего.
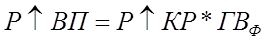 (41)
где,  – резерв увеличения выпуска продукции;
 – резерв увеличения количества рабочих мест;
ГВФ – фактическая среднегодовая выработка рабочего, тыс. руб.
На данном предприятии работает 95 человек. По формуле 41, получаем, что, 95 * 608 =57 760 тыс. руб.
При увеличении дополнительных рабочих мест, на 14 человек, предприятие получит прибыль в размере 66 272 тыс. руб.
= (95+14) * 608 = 66 272 тыс. руб.
Это на 8 512 тыс. руб. больше, чем предприятие получает в настоящее время.
Так как предприятие ООО «Империя Мебели», не достаточно использует в процессе производственную площадь и мощность предприятия, то можно предложить предприятию следующую программу загрузки основных производственных фондов с 2008 г., по 2010 г.
Данные представим в виде таблицы 12.
Таблица 12. Анализ изменения производственной мощности предприятия до 2010 г.
| Показатель | 2008 г. | 2009 г. | 2010 г. | Изменение от 2008 г. | Изменение от 2009 г. | Темп роста, % 2008 г. | Темп роста, % 2009 г. |
| Степень использования мощности, % | 85,2 | 90 | 100 | +4,8 | +10 | 5,6 | 11,1 |
|
Производственные площади, 1 м2 |
540 | 560 | 600 | +20 | +40 | 3,7 | 7,1 |
|
Выпуск продукции на 1 м2 производственной площади, тыс. руб. |
145,1 | 180,4 | 200 | +35,3 | +19,6 |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |