Портфель ценных бумаг
Сделки проводились на площадке МТБ. Всего была проведена 71 операция. Изменение рыночной цены портфеля, состоящего из валютных фьючерсов, представлено на рис. 19.
Средняя величина одного лота по каждому из 9 месяцев (котируемых) поставки составила 100—200 тыс. долл. Средний объем открываемых позиций в течение торгового дня был равен 500—800 тыс. долл., а средний срок удержания открытых позиций — 7—14 дней. Средняя величина залога под обеспечение открытых позиций составила 180—220 млн. руб. Для поддержания открытых позиций требуется не менее трехкратной суммы величины залога под открытые позиции. Прибыль за истекший период — 725,5 млн. руб.
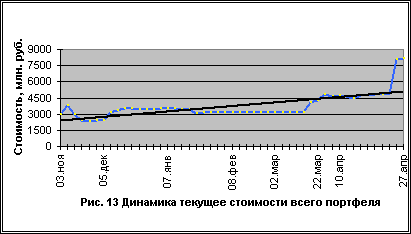
Суммируя результаты работ по каждому активу, входящему в портфель, можно получить оценку рыночной стоимости всего портфеля на текущую дату и за отчетный период (рис 19).
Итоги формирования портфеля представлены в табл. 21.
По итогам управления портфелем получена прибыль в размере
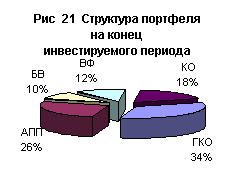
7941770,4 млн. руб., что
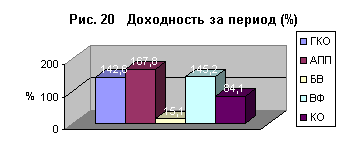 соответствует 325,35% годовых. Следует отметить, что
полученная доходность выгодно отличается от определенных при формировании
портфеля ожидаемой, средней и даже возможной доходностей. В принципе чем ниже
устанавливается значение ожидаемой доходности, тем больше возможностей для
маневра имеют брокеры и тем больше (как правило) шансов на успех.
Результаты управления портфелем Таблица 20
| Финансовый | Инвестиции | Извлечение | Прибыль | Доходность | ||
| актив | дата | сумма | дата | сумма | за период, % | % годовых |
| ГКО | 01.11.94 | 2500000 | 29.04.95 | 6065370,4 | 142,6 | 292,4 |
| АПП | 01.11.94 | 1000000 | 28.04.95 | 26780000 | 167,8 | 344,1 |
| БВ | 01.11.94 | 868600 | 02.01.95 | 1000000 | 15,1 | 89,1 |
| ВФ | 01.11.94 | 500000 | 03.05.95 | 1226000 | 145,2 | 289,6 |
| КО | 02.11.95 | 1000000 | 29.04.95 | 1841000 | 84,1 | 262,43 |
| Портфель | 01.11.94 | 4868600 | 03.05.95 | 12810370,4 | 163,1 | 325,35 |
Формирование и управление портфелем ценных бумаг
В настоящее время рынок ценных бумаг качественно и количественно совершенно другой. Иногда на фондовом рынке один день может значить очень много, не говоря уже о месяце или годе. Наша страна по-прежнему остаётся не предсказуемой в политическом смысле, и планировать основные тенденции на фондовом рынке довольно сложно (хотя в некоторой степени возможно).
В текущем году наглядное подтверждение получил процесс интеграции России в международное финансовое сообщество. Ближайшие перспективы российского фондового рынка, по-видимому, также тесно связаны с развитием ситуации на международных финансовых рынках. В то же время существуют основания ожидать рост индексов российского рынка акций в будущем году опережающими темпами по сравнению с прочими развивающимися рынками, что, по-видимому, будет сочетаться с общей тенденцией к снижению доходностей во всех секторах финансового рынка в соответствии с общей тенденцией к снижению капитальных рисков инвестиций в России.
Вопрос, который представляет наибольший интерес - это вопрос о приходе иностранных инвестиций. Двойственность ситуации заключается в том, что появление западных денег во многом определяется состоянием российского рынка и тенденцией его движения, а поведение рынка, в свою очередь, однозначно связано с появлением новых иностранных инвесторов. Выход из этого замкнутого круга, вероятно, лежит в области ожиданий.
 Я считаю, что фондовый рынок
находится в глубоком кризисе, в связи с этим портфельное инвестирование
усложняется, выход из этого кризиса не тривиален, а требует комплексного
подхода и выбора не стандартных решений.
Я предлагаю свой вариант нестандартного решения, который заключается в инвестировании в производные ценные бумаги. Пусть для формирования портфеля выделены средства в размере 3,500,000,00 млн. руб. Работы по портфелю начаты 03.03.98. и закончены 03.06.98., то есть срок жизни портфеля составил 92 дня.
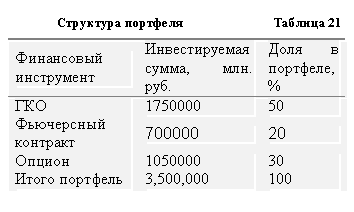
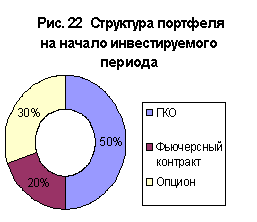
Я предлагаю сформировать следующий портфель: ГКО-50%, 20% - фьючерсный контракт на будущую поставку ГКО и на оставшиеся 30% - опционный контракт на приобретение корпоративных акций. Настоящий портфель можно отнести к портфелю с достаточно низкой степенью риска. Единственная составляющая, подразумевающая под собой риск это опционный контракт на поставку акций «Лукойл», так как при сегодняшней нестабильности рынка планировать цену акции практически невозможно. Рискованность операции как всегда означает повышенную доходность. Также не сложно посчитать , что при максимально не благоприятной тенденции цены по выше упомянутым акциям, возможный убыток будет погашен прибылью по двум другим финансовым инструментам портфеля.
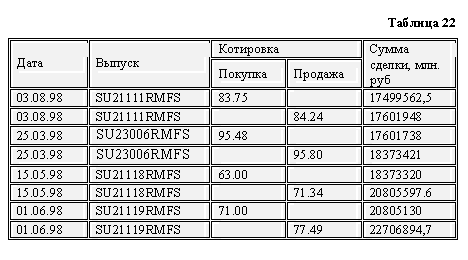
За отчётный период на рынке ГКО было проведено 8 операций и получен доход в размере 5206894,7 млн. руб. или 129%. Для ознакомления с общей тенденцией на рынке ГКО см. рис23.
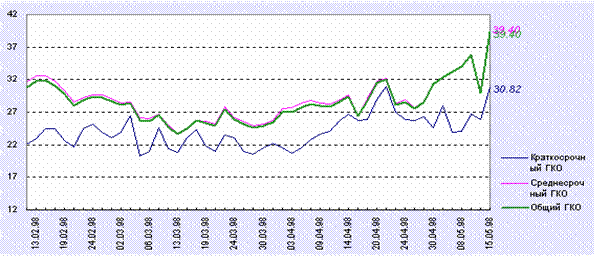
Рисунок 23
По фьючерсному контракту было зафиксировано 23 операции. В целом в операции по фьючерсному контракту было инвестировано 700000 млн. руб. Средний срок удержания открытых позиций составил около 7 дней. Прибыль по операциям с фьючерсным контрактом составила 972 млн. руб. или 129%.
Приобретён опцион типа “call” при текущей цене акции 0.3740, с ценой 0.3900 руб. на сумму 1050000 млн. руб. При реализации опциона был получен доход в размере 16800 млн. руб.
Результаты управления портфелем представлены в таблице Таблица 24
| Финансовый | Инвестиции | Извлечение | Прибыль | Доходность | ||
| актив | дата | сумма | дата | Сумма, млн. руб. | за период, % | % годовых |
| ГКО | 03.03.98 | 1750000 | 03.06.98 | 22706894,7 | 30 | 118 |
| Фьючерсный контракт | 03.03.98 | 70000 | 03.06.98 | 924000 | 32 | 126,9 |
| Опцион | 03.03.98 | 1050000 | 03.06.98 | 168000 | 60 | 238 |
| Портфель | 03.03.98 | 3,500,000 | 03.06.98 | 4874689 | 224,3 | 161,1 |
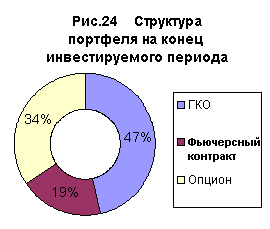
Чтобы изучить влияние отдельных факторов на портфель в целом, применим интегральный метод факторного анализа, и результаты сведём в таблицу.
Факторный анализ:
Общий индекс J=å(i1*d1)/å(i0*d0)=(2270689*1,180405+924000*1,2695+1680000*2,3804)/(175000*1+70000*1+105000*1)=2,243
Общий (абсолютный) прирост: Dобщ.=7852422,6-3500000=4352422,6
За счёт изменения структуры Ji=å(i1*d0)/å(i0*d0)=(270689*1+924000*1+1680000*1)/(175000*1+70000*1+105000*1)=1,39276
Di=4874689-3500000=1374689
За счёт изменения доходности Jd=å(i1*d1)/å(i1*d0)=(2270689*1,180405+924000*1,2695+1680000*2,3804)/( 2270689*1+924000*1+1680000*1)=1,610856
Dd=7852422,6-4874689=2977733,6
Dобщ=Di+Dd=4352422,6
Таблица 25
| Общий индекс | Абсолютное значение | Индекс измен. структуры | Абс. значение | Индекс измен. Доходности | Абс. значение |
| 2,243 | 4352422,6 | 1,39276 | 1374689 | 1,610856 | 2977733,6 |
Итак, из таблицы можно сделать следующие выводы:
Прирост среднего уровня доходности портфеля, в отчётном периоде по сравнению с базовым, обусловлен изменением уровня ставки средней доходности в 1,61 раза. Или можно ещё сказать, что прирост составил 61%.
Изменение в структуре портфеля составило +39 пунктов
Заключение
Портфели ценных бумаг коммерческих банков являются частью взаимосвязанной системы портфелей более высокого уровня. Эта система включает, например портфель собственного капитала (уставный фонд, резервные фонды, фонды стимулирования, нераспределённую прибыль и пр.), портфель привлечения ресурсов (активы). Функционирование всей системы портфелей подчинено интересам обеспечения устойчивости и рентабельности института, обеспечения устойчивости всей финансовой системы, подверженной «эффекту домино» и панике.
Естественно, что каждый из участников фондового рынка, в зависимости от поставленной цели определяет эффективный вид деятельности осуществлять ли эмиссионную, инвестиционную, брокерскую деятельность, покупать, продавать и хранить ценные бумаги, или проводить иные операции с ними. В конечном итоге операции на фондовом рынке оказывают влияние не только на профессионалов, но и на пользователей.
Доходы, получаемые банками от портфельного инвестирования, составляют небольшой удельный вес в общей доли совокупных доходов банков. Размер выделяемых средств на создание портфельных инвестиций определяется каждым банком самостоятельно. Учитывая то, что отечественный рынок ценных бумаг достаточно не стабилен и слаборазвит, на сегодняшний день большинство банков отдают предпочтение кредитованию, или стратегическому инвестированию.
В работе рассматривается портфель, структура которого можно отнести к портфелю среднего роста. В данный тип портфеля включаются наряду с надежными ценными бумагам, рискованные фондовые инструменты состав которых периодически обновляется. При этом обеспечивается средний прирост капитала и умеренная степень риска вложения. Срок жизни портфеля составляет 183 календарных дня.
Принятие решений по управлению представлена с точки зрения двухуровневой иерархической структуры. Первый уровень управления распределения инвестиций между финансовыми инструментами, а второй- управление активами внутри финансового инструмента. Так, например, инвестиции в акции приватизированных предприятий рассматриваются как сумма для формирования и управления портфелем из акций различных эмитентов, используя вышеизложенный метод.
Первоначально портфель Мосбизнессбанка состоял на 54% из ГКО, 22% из акций приватизированных предприятий и на 19% из банковского векселя.
Доходность портфеля ГКО на конец инвестируемого периода составил 202% годовых. Суммируя результаты работ по каждому активу, входящему в портфель можно получить оценку рыночной стоимости всего портфеля на текущую дату и за отчетный период.
Доходность акций от приватизированных предприятий составила 550% годовых. Изменение рыночной стоимости портфеля представлена на рисунке 17.
Срок жизни векселя составил 62 календарных дня. На дату погашения доходность по векселю составила 89% годовых. При погашении векселя было решено перенести все денежные средства из этого финансового инструмента на операции с казначейскими обязательствами. Срок