Портфель ценных бумаг
Необходимо обратить внимание на то, что все приводимые примеры и выводы предполагают существование так называемого "эффектного рынка", который характеризуется следующими чертами: информацией, доступной для инвесторов разумными затратами по сделкам, условиями, равными для всех,
Эффективно функционирующий рынок может выступить в трех формах:
слабая форма: цены на акции полностью отражают всю информацию, заложенную в модели изменения цены за предшествующие периоды;
полусильная форма: цены на акции отражают не только ту информацию, которая относится к прошлому периоду, но и другую соответствующую публикуемую информацию;
сильная форма: доступна любая, поступающая на рынок информация, включая даже внутреннюю информацию компании.
Еще раз уточним, что под риском понимается вероятность недополучения дохода по инвестициям. Показатель "ожидаемая норма дохода" определяется по формуле средней арифметической взвешенной:
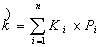
,где (32)
 — ожидаемая
норма дохода;
ki- норма дохода при i-том состоянии экономики;
Pi- вероятность наступления i-го состояния экономики;
n- номер вероятного результата.
При этом под доходом понимается что общий доход, полученный инвестором за весь период владения ценной бумагой (дивиденды, проценты плюс продажная цена), деленный на покупную цену ценной бумаги. Таким образом, для акции он равен:
( D1 + P1 )/Ро , (33)
а для облигации
(I1+P1)/Po ,где (34)
D1- ожидаемые дивиденды в конце периода,
I1 -ожидаемые процентные платежи в конце периода,
Ð1 - ожидаемая цена в конце периода (продажная цена),
Ро - текущая рыночная цена или покупная цена.
Например, если ожидается, что стоимость акции, продающейся в настоящий момент 50$ , к концу года повысится до 60$ , а ежегодные дивиденды в расчете на 1 акцию составят 2., 5% , то
(D1+P1)/Po=(2,5+60)/50*100=125%
Для примера рассчитаем ожидаемую норму дохода по акциям 2-х компаний А и В
Таблица 4. Расчет ожидаемой нормы дохода
| Состояние экономики | Вероятность | Норма дохода по инвестициям по акциям | |
| A | B | ||
| Глубокий спад | 0,05 | -3,0 | -2,0 |
| Небольшой спад | 0,2 | 7,0 | 8,0 |
| Средний рост | 0,5 | 11,0 | 14,0 |
| Небольшой подъем | 0,20 | 14,0 | 16,0 |
| Мощный подъем | 0,05 | 21,0 | 26,0 |
| Ожидаемая норма дохода | 10,6 | 13,0 |
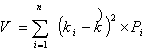
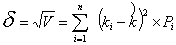
 (36)
 и 18,2%
 .
 и 23,4%
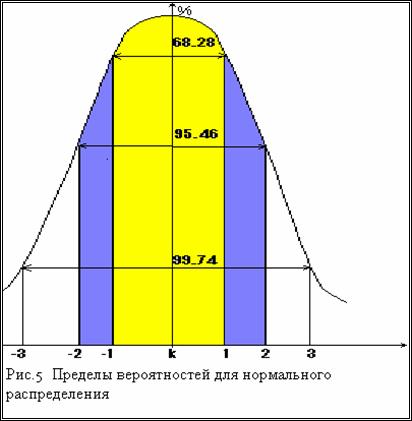
 . В общем
виде, пределы вероятностей для нормального распределения показаны на графике
| Инвестиции | Ожидаемая норма дохода % | Стандартная девиация % |
| A | 5 | 2 |
| B | 7 | 8 |
| C | 7 | 11 |
| D | 4 | 2 |
| E | 10 | 11 |
Согласно 1-ому правилу акция В является предпочтительной по сравнению с акцией С; согласно 2-ому правилу - акция Е является доминантой по отношению к акции С, а акция А - по отношению к акции D.
Однако, пользуясь показателем стандартной девиации нельзя однозначно определить, какая из акций В или Е более предпочтительна, т.к. этот показатель характеризует абсолютную величину риска и неприменим для сравнения инвестиций с различным уровнем ожидаемого дохода.
Для сравнения инвестиций с разной доходностью необходимо определить относительную величину риска по каждой из них. В этих целях рассчитывают показатель "коэффициент вариации". Коэффициент вариации представляет собой риск на единицу ожидаемого дохода и рассчитывается как отношение стандартной девиации к ожидаемой номе дохода:

(37)
Рассчитав все показатели (ожидаемая норма .похода, вариация., коэффициент вариации) для двух видов акции, сведем в таблицу -
Данные таблицы 7 показывают, что определение рискованности финансового инструмента связано с тем, каким образом производится учет фактора риска. При оценке абсолютного риска, который характеризуется показателем стандартной девиации, акции В кажутся более рискованными чем акции А. Однако если учитывать относительный риск, т.е. риск на единицу ожидаемого дохода (через коэффициент вариации), то более рискованными окажутся все-таки акции А.
Таблица 6. Оценка ожидаемого дохода и риска
| Показатели | Акции А | Акции В |
| Ожидаемая норма дохода | 10,60 | 13,00 |
| Вариация | 19,64 | 27,00 |
| Стандартная девиация | 4,43 | 5,2 |
| Коэффициент вариации | 0,42 | 0,40 |
Выше нами рассматривалось измерение дохода и риска по отдельно взятой инвестиции. Ожидаемая норма дохода по портфелю инвестиций представляет собой средневзвешенную величину ожидаемых доходов по каждой отдельно и группе инвестиций, входящих в этот портфель:

,где (38)
 - ожидаемая
норма дохода по портфелю инвестиций;
ki- ожидаемая норма дохода по i-той инвестиции;
хi- доля i -той инвестиции в портфеле;
n- номер инвестиции в портфеле.
Показатели вариации и стандартной девиации по портфелю рассчитываются так:
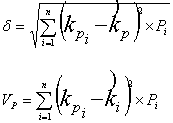
(38, 39)
где- kpi доход по портфелю инвестиций при i-том состоянии экономики.
Для анализа портфеля инвестиций используется также такой показатель , как коэффициент корреляции. В предыдущей главе мы уже вкратце рассматривали этот показатель, теперь же необходимо более подробно раскрыть его связь с диверсификацией в процессе оптимизации портфеля ценных бумаг. Напомним, что корреляцией называется тенденция двух переменных менять свои значения взаимосвязанным образом. Эта тенденция измеряется коэффициентом корреляции r , который может варьироваться от +1,0 ( когда значения двух переменных изменяются абсолютно синхронно, (до -1.0) когда значения переменных движутся в точно противоположных направлениях). Нулевой коэффициент корреляции предполагает -. что переменные никак не соотносятся друг с другом.
Цены двух абсолютно скоррелированных групп акций будут одновременно двигаться вверх и вниз. Это означает, что диверсификация не сократит риск, если портфель состоит из абсолютно положительно скоррелированных групп акций. В то же время риск может быть устранен полностью путем диверсификации при наличии абсолютной отрицательной корреляции.
Однако анализ реальной ситуации на биржах ведущих стран показывает, что -. как правило, большинство различных групп акций имеет положительный коэффициент корреляции, хотя, конечно, не на уровне r = +1. Отсюда следует важный вывод о характере риска для портфеля, состоящего из различных групп акций: диверсификация сокращает риск , существующий по отдельным группам акций , но не может устранить его полностью. Для того, чтобы максимально использовать возможность диверсификации для сокращения риска по портфелю инвестиций, необходимо включать в него и другие Финансовые инструменты, например, облигации, золото.
Таким образом, важнейший принцип диверсификации - распределение капитала между финансовыми инструментами, цены на которые по-разному реагируют на одни и те же экономическое события .
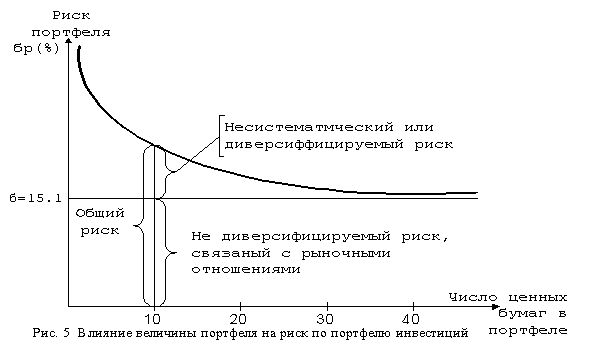
Согласно одним исследованиям хорошо диверсифицированный портфель , устраняющий большую часть несистематического риска, должен содержать 10 различных видов ценных бумаг, согласно другим 30-40. Дальнейшее увеличение размеров портфеля нецелесообразно, т.к. расходы по управлению столь диверсифицированным портфелем будут очень велики и сведут на нет выгоды, полученные от его диверсификации.:
Более наглядно представить влияние величины портфеля на риск по портфелю инвестиций можно, обратившись к рисунку 6.
График показывает, что риск по портфелю , состоящему из акций , представленных на Нью-йоркской фондовой бирже , имеет тенденцию к снижению с увеличением числа акций, входящих в портфель. Полученные данные свидетельствуют, что стандартная девиация по портфелю , состоящему из одной акции на этой бирже , составляет приблизительно 28%. Портфель, содержащий все зарегистрированные на бирже акции (в момент исследования их было 1500), называемый рыночным портфелем, имеет стандартную девиацию около 15,1%. Таким образом, включение в портфель большего количества акций позволяет сократить риск по портфелю практически в два раза.
Бета -коэффициенты
Как отмечалось , риск ценных бумаг можно разбить на два компонента: систематический риск, который нельзя исключить диверсификацией, и несистематический риск, который можно исключить:
Риск ценной бумаги = Систематический риск +Несистематический риск. Любой инвестор, не питающий любви к риску будет исключать несистематический риск через диверсифицирование, поэтому относящийся к делу риск будет равен: Риск ценных бумаг == только систематический риск.
Систематический риск можно измерить статистическим коэффициентом, называемым бета -коэффициентом. Бета-коэффициент измеряет относительную изменчивость ценной бумаги, рассчитываемую с помощью рыночного индекса ценных бумаг.
По определению бета для так называемой средней акции (акции, движение цены которой совпадает с общим для рынка, измеренной по какому-либо биржевому индексу), равна 1,0. Это значит, что, если, например, на рынке произойдет падение курсов акций в среднем на 10 процентных пунктов, таким же образом изменится и курс средней акции. Если, например, бета равна 0,5, то неустойчивость данной акции составляет лишь половину рыночной, т.е. ее курс будет расти и снижаться наполовину по сравнению с рыночным. Портфель из таких акций будет, следовательно, в 2 раза менее рискованным, чем портфель из акций с бета, равной 1,0. Интерпретация выборочных значений бета показана в таблице 7.
Таблица 7
| Бета | Направление движения дохода | Интерпретация |
| 2,0 | Такое же, как на рынке | В 2 раза рискованнее по сравнению с рынком |
| 1,0 | То же | Риск равен рыночному |
| 0,5 |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |