Сталий розвиток ВАТ "Павлоградвугілля"
2.2 Аналіз природоохоронної діяльності ВАТ «Павлоградвугілля»
Жоден вид промислової діяльності людини не має такого широкого і глибокого впливу на навколишнє середовище, як гірниче виробництво. Впливу зазнають усі елементи навколишнього середовища. Із загальної кількості шкідливих речовин, що відходять від джерел, на пилогазоочисні споруди надходить тільки 37,2%. Уловлюється головним чином тверда фаза, ефективність пило-газоуловлювачів із твердої фази становить 93,7%. Газоподібних речовин уловлено 9,3% від тих, що надійшли на очищення. Дефіцит води в Україні досягає 4 млрд. м3/рік. Більшість річок належить до категорії забруднених і дуже забруднених. Рівень забруднення річок перевищує гранично-допустимі норми (ГДН) у 17-26 разів. Шахтні води, що забираються після їх освітлення і знезаражування на очисних спорудах, скидаються до басейнів Азовського і Чорного морів. При цьому основними приймачами шахтних вод є річки Азовського моря, на частку яких припадає близько 80% загального обсягу шахтних вод, що скидаються. Загалом в Україні обсяг забруднених і недостатньо очищених шахтних вод становив у 2008 р. 83,7%. Негативний вплив на навколишнє середовище в Донбасі мають накопичувачі рідких промвідходів, промстоків, у тому числі шахтних вод, і хвостосховищ збагачувальних фабрик. Кількість таких об'єктів у Донбасі досягає 1600, їх загальний обсяг - 1744 млн. т, а зайнята ними площа - 10043 га. Гідроізоляцію днищ сховищ в основному не було зроблено, внаслідок цього такі об'єкти є джерелами і місцями забруднення водних ресурсів, ґрунтів. На значній частині об'єктів пропускна спроможність водоочисних споруд не відповідає обсягу промстоків, що скидаються в них. Виробнича діяльність підприємств вугільної промисловості призводить до значних порушень ландшафту на відведених землях, загальна площа яких досягає 23,4 тис. га. У галузі відвалами зайнято близько 6,7 тис. га, під більше як 130 горизонтальними відстійниками з примикаючими до них муловими майданчиками - близько 300 га, під 222 ставками-відстійниками і 51 шламонакопичувачем - 2008 га. У загальній площі відведених земель до пошкоджених віднесено 11,3 тис. га. Складне становище в галузі створюється з відновленням відпрацьованих земель. У 2008 р. рекультивовано лише 5,9% загальної порушеної площі.
При підземній розробці корисних копалин розрізнюють такі види порушень земної поверхні: просідання (15%), засмічення шахтною породою і затоплення стічними водами (22,1%), забудова поверхні технологічними комплексами (39,2%). Площа дефляційно небезпечних земель зросла до 51,5%. Усі ґрунти, які в 30-ті роки належали до високогумусних, перейшли в середньогумусні, а решта - в малогумусні. Гумусність грунтів знизилася з 4-9 до 2,5-4%. У Донбасі найбільша питома вага (68%) еродованої землі. Внаслідок промислової діяльності підприємств порушено 30 тис. сільськогосподарських угідь. Рекультивації потребує 5 тис. га.
Дослідження вітчизняних і зарубіжних вчених дають підстави оцінити вплив чинників навколишнього середовища на здоров'я населення орієнтовно в межах 17-20%. Незадовільний стан екології у вугільних регіонах надто негативно відбився на життєдіяльності населення. Так, коефіцієнт смертності в Україні збільшився з 12,1 до 15,2 на 1000 чоловік. Захворювання дітей у вуглепромислових районах на 20% вище середніх показників по Україні.
Таким чином, стан навколишнього середовища тісно корелює з впливом на нього вугільного виробництва. Зниження напруженості цієї проблеми бачиться в зменшенні техногенного навантаження шляхом використання латентного потенціалу вугілля як при видачі його на поверхню, так і при залишенні його в шахті. Між тим рівень утилізації відходів у вугільній промисловості становить 7%, а використання твердих відходів не перевищує 100-150 тис. т/рік. Статистика свідчить про стабільну тенденцію в Україні скорочення обсягів утилізації і переробки відходів.
Вугільна галузь є лідером по ресурсоємності. Вона споживає за рік понад 250 млн. м3 питної води. З видобутком вугілля витягується близько 753 млн. м3 на рік шахтних вод. Цей об’єм містить понад 180 тис. т зависей і 1500 тис. т різних солей. За рік з вугільних пластів і суміжних вміщуючих порід виділяється 1,87 млрд. м3 метану, з яких 90% виділяється в атмосферу вентиляційними системами. Об'єм використання шахтного метану становить лише 5-8%.
Природоохоронна діяльність на ВАТ «Павлоградвугілля» здійснюється у повної відповідності з політикою ТОВ «ДТЕК» у цьому напрямку.
Діяльність вугледобувних підприємств пов’язана з виробничими циклами, які мають істотний вплив на довкілля. Екологічний баланс є необхідною умовою не тільки конструктивних взаємин з органами державної влади і місцевими співтовариствами,але й перспектив розвитку бізнесу ТОВ ДПЕК в цілому.
Плани України щодо інтеграції в європейський енергетичний простір, а також синхронізації енергосистеми України та UCTE спричиняють необхідність виконання найпрогресивніших екологічних норм. Підвищуються вимоги до моніторингу навколишнього середовища, до національного законодавства вносяться значні зміни, як і приводять його у відповідність з європейськими нормами, ростуть екологічні податки та збори.
Саме тому компанія приділяє особливу увагу питанням охорони навколишнього середовища. Екологічні ризики в рамках єдиної системи управління ризиками ДТЕК виділені як пріоритетні. У ДТЕК функціонує департамент з техніки безпеки й охорони довкілля. На всіх підприємствах, у тому числі і на ВАТ «Павлоградвугілля» діють екологічні служби, які розробляють програми природоохоронних заходів, погоджують їх із місцевими органами виконавчої влади й регіональними екологічними інспекціями.
Стратегічна мета ДТЕК у сфері природоохоронної діяльності – підвищення рівня екологічної безпеки, зростання капіталізації активів компанії за рахунок забезпечення надійного й нешкідливого виробництва. Компанія визначила такі напрями досягнення поставленої мети:
упровадження єдиної системи екологічного менеджменту;
реалізація програми для виконання вимог Директиви ЄС 2001/80/ЄС;
здійснення екологічної програми на вугільних і генеруючих активах;
реалізація проектів зі зниження викидів парникових газів у атмосферу в рамках Кіотського протоколу.
У 2008 році на підприємствах ДТЕК розпочаті роботи з упровадження системи екологічного менеджменту відповідно до міжнародних стандартів ІSO 14001:2004. Система повинна стати складовою частиною системи корпоративного управління й найважливішим інструментом управління нефінансовими ризиками, що діють у Компанії.
Очікуваний ефект від упровадження системи екологічного менеджменту:
зниження негативного впливу на навколишнє середовище;
підвищення рівня екологічної безпеки підприємств;
вигідніші умови залучення інвестицій за рахунок зниження екологічних ризиків;
економія енергії та ресурсів
залучення висококваліфікованого персоналу.
Усі роботи зі створення в ДТЕК системи екологічного менеджменту світового рівня заплановано завершити протягом 3 років.
Сьогодні екологічна програма ДТЕК направлена на вирішення таких проблем, успадкованих у результаті приватизації державних підприємств:
незадовільний стан пилогазоочисного обладнання;
застаріле обладнання та пристрої для очищення передачі й скидання стічних вод;
значні обсяги попутно добуваних шахтних вод;
підтоплювані території та порушені землі;
розміщення відходів.
Наразі ці проблеми перебувають у стадії вирішення: інвестиції спрямовуються на оновлення природоохоронного й виробничого обладнання та модернізацію технологічних процесів на підприємствах. У 2009 році сумарний обсяг екологічних витрат компанії збільшився в 1,95 разу порівняно з 2008 роком і склав близько 178 млн. грн.
У сегменті генерації електроенергії розроблена й запущена довгострокова програма з охорони навколишнього середовища, розрахована до 2021 року. Сума передбачуваних інвестицій на її реалізацію складає 6 881,7 млн.грн, зокрема 813,3 млн. грн. у рамках реконструкції енергоблоків і 356,8 млн. грн. у рамках реконструкції електрофільтрів енергоблоків.
Рис. 2.1. Сумарний обсяг викидів шкідливих речовин, т/рік
У компанії розробляються проекти, направлені на зниження викидів парникових газів. У 2009 році завдяки зменшенню витрати умовного палива досягнуто скорочення викидів парникових газів (у перерахунку на вуглекислий газ) порівняно з 2008 роком на 3,6%, або на 802 475,37 тонн у перерахунку на вуглекислий газ.

Рис. 2.2. Викиди парникових газів у перерахунку на вуглекислий газ, млн. тонн
Одним із найважливіших завдань для маловодних регіонів, до яких належить регіон діяльності Компанії, є збереження водних ресурсів і вирішення проблеми забезпечення населення питною водою.
У 2009 році за рахунок проведення ремонтних й організаційних заходів на підприємствах ДТЕК споживання води на господарсько-питні потреби знижено на 1627 тис. м3 (на 17,8% порівняно з 2008 роком). Споживання води на виробничі потреби за підсумками року вдалося скоротити на 3391,17 тис. м3 (на 4,75% порівняно з 2008 роком).
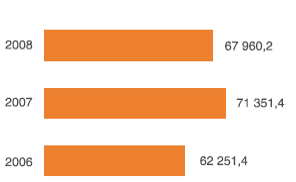
Рис. 2.3. Споживання води на господарсько-питні потреби, млн. м3
У ВАТ «Павлоградвугілля» шахти використовують на технологічні потреби попутно добувну воду, що дозволяє економити близько 3 млн. м3 води питної якості та зменшити техногенне навантаження на викиди у р. Самара. З метою впровадження сучасних методів знезаражування води розроблена проектна документація й почата заміна старих хлораторних установок,небезпечних для довкілля, на нове знезаражувальне обладнання «Полум’я».
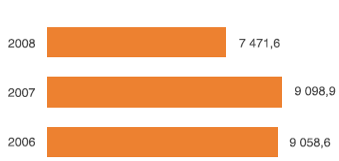
Рис. 2.4. Споживання води на виробничі потреби, млн. м3
Більшість відходів, які утворюються на підприємствах ДТЕК, не є небезпечними. Проте через дефіцит земель залишається актуальною проблема розміщення великотоннажних відходів вугільної породи.
Компанія веде роботи з нарощування дамб ставків-накопичувачів збагачувальних фабрик і з їх очищення. Це дозволяє обійтися без додаткового відведення земель для розміщення рідких відходів вуглезбагачення. На ЦЗФ «Павлоградська» реалізується проект модернізації водно-шламової схеми, що призведе до скорочення розміщення відходів збагачення у хвостосховищі на 724,2 тис. тонн у 2009-2017 роках (у середньому на 80,5 тонн на рік).
У Західному Донбасі поклади вугілля знаходяться під заплавою річки Самара, тому виїмка пов’язана з осіданням земної поверхні, затопленням і заболочуванням земель. Для відновлення порушених земель у складі ВАТ «Павлоградвугілля» працює спеціалізоване підприємство з гасіння териконів і рекультивації земель.
Рекультивація просілих і підтоплюваних земельних ділянок ведеться одночасно з виробничою діяльністю. У 2009 році для цієї мети було використано 90 млн. тонн гірничої породи. Сьогодні завдяки рекультивації, що проводиться,половина шахт підприємства працює без порідних відвалів, а отже, додаткового відведення земель.
Крім того, ВАТ «Павлоградвугілля» здійснює компенсаційну висадку лісового масиву. Для зниження рівня ґрунтових вод у районі села Вербки Дніпропетровської області працює дренажна система, яка захищає 1295 га лісового масиву від підтоплення.
Площа рекультивованих у 2009 році земель склала 15,9 га.
2.3 Діагностика рівня забезпечення сталого розвитку ВАТ «Павлоградвугілля»
Для того, щоб запропонувати шляхи вдосконалення механізму управління гірничодобувним підприємством в напрямку забезпечення його сталого розвитку, необхідно оцінити поточний стан об’єктів управління, тобто встановити, чи відповідає рівень стійкості окремих підсистем перспективам сталого розвитку підприємства. Конкретні умови функціонування механізму забезпечення сталого розвитку багато в чому залежать від того, наскільки великою є розбіжність між фактичними і бажаними показниками економічного та екологічного стану конкретного підприємства. Ефективний механізм повинен ліквідовувати цю розбіжність, приводячи систему в стійкий стан.
Проблема оцінки та діагностики рівня забезпечення сталого розвитку гірничодобувного підприємства останнім часом набула особливої актуальності. Це обумовлено цілою низкою причин, з яких основними є: незворотний негативний вплив гірничих розробок на навколишнє природне середовище, важке економічне становище гірничодобувних підприємств (особливо вугільних), соціальна нестабільність у гірничих регіонах та інші. Ефективність майбутнього функціонування і саме існування цих підприємств, соціально-економічний розвиток гірничодобувних регіонів прямо залежить від ступеня сталості їх розвитку, чим значною мірою визначається сталий розвиток держави в цілому.
Серед проблем забезпечення сталого розвитку гірничодобувного підприємства (у даному випадку – ВАТ «Павлоградвугілля»), що підлягають рішенню, у першу чергу, варто згадати наступні:
неповну визначеність з набором складових сталого розвитку підприємства;
наявність значних утруднень формалізованого опису динамічних властивостей підприємства з точки зору забезпечення його сталого розвитку, у взаємозв’язку з діями дестабілізуючих факторів;
існуючі утруднення з визначенням складу оціночних критеріїв складових сталого розвитку гірничодобувного підприємства, а також їхньою градацією для різних рівнів розвитку;
відсутні загальновизнані вітчизняні методики оцінки рівня сталого розвитку підприємства, оскільки підходи, що одержали визнання в закордонній практиці, не завжди можна застосувати в умовах економіки України;
відсутність методик комплексної оцінки рівня забезпечення сталого розвитку підприємства, з урахуванням усіх його складових. Ця проблема досить істотна, оскільки рівні різних складових визначаються за різними шкалами, що утрудняє їх зведення в єдиний комплексний показник.
Перелік проблем можна було б продовжувати. Всі вони вимагають наукового осмислення з метою визначення або удосконалення (якщо вони існують) підходів до їх ефективного рішення.
Розробимо власну методику оцінки рівня забезпечення сталого розвитку гірничодобувного підприємства на прикладі ВАТ «Павлоградвугілля».
Розробку варто почати з уточнення самого поняття індикаторів (чи критеріїв) сталого розвитку.
Індикатори (критерії) – це показники, що характеризують зміни стану виробництва, економіки і навколишнього природного середовища у часі. Вони надають кількісну та якісну характеристику проблеми і дозволяють оцінити ситуацію, відзначити її зміни.
Для ВАТ «Павлоградвугілля» розробка індикаторів сталого розвитку є логічним продовженням екологічної програми, яка проголошувана і провадиться на підприємстві.
Актуальність розробки методики оцінки рівня забезпечення сталого розвитку підприємства і доповнення ними існуючої екологічної програми обумовлено наступними чинниками:
застарілі основні виробничі фонди, які не можуть забезпечити комплексне і раціональне використання природних ресурсів і, відповідно, максимізувати природокористування;
високим антропогенним навантаженням на екосистеми регіону, що є головною причиною втрати біологічного різноманіття і представляє загрозу для виконання екологічних (очистка повітря і води, детоксикація і утилізація відходів та ін.), рекреаційних функцій;
багаторазове перевищування темпів росту забруднених і порушених земель над темпами їх рекультивації, низьким рівнем переробки та утилізації вторинних й попутних ресурсів, відходів виробництва і споживання, незначною часткою впроваджених ресурсозберігаючих і маловідходних технологій;
наявністю у регіоні значної частки території, за всіма ознаками відповідної зоні екологічного лиха, що визначає розвиток екологічно обумовленої патології, лімітує соціально-економічний розвиток регіону;
недосконалістю екологічного законодавства.
Забезпечення сталого розвитку передбачає виділення, аналіз і оцінку існуючих показників (індикаторів, критеріїв) по кожній з складових розвитку і розробку на цій основу системного механізму забезпечення сталого розвитку підприємства.
У ході аналізу економічних показників стану механізму забезпечення сталого розвитку досліджено динаміку видобутку вугілля, стан основних виробничих потужностей, розраховано коефіцієнти оновлення та вибуття основних засобів. Встановлено, що протягом досліджуваного періоду (2007-2009 рр.) ВАТ «Павлоградвугілля» нарощували обсяги виробництва. Спостерігалося поступове, повільне оновлення виробничих потужностей підприємств, що характеризується дуже високим рівнем зносу.
Зазначимо, що поняття сталого розвитку гірничодобувного підприємства у даному випадку включає виробничу, техніко-технологічну, фінансову, екологічну складові (підсистеми). Розглянемо їх більш детально.
Виробнича підсистема характеризує виробничу діяльність підприємства; результатом виробничої діяльності шахт є вилучення на поверхню трьох продуктивних компонентів: вугілля, породи і рудникового газу. Рівень виробничої підсистеми сталого розвитку підприємства може бути визначений показником фактичного видобутку вугілля за рік. Критерієм стійкості буде перевищення рівня видобутку наступного року над попереднім:
Івt = Qt; Івt - Івt-1 > 0
Техніко-технологічна підсистема характеризує технологічний потенціал і ступінь його прогресивності. До основних негативних факторів належать: фізичне та моральне старіння обладнання, моральне старіння використовуваних технологій. Показником техніко-технологічної підсистеми може бути розрахований загальний коефіцієнт зношування основних виробничих фондів:
Кзнош.заг = 1 – (1 – Кф.знош.) * (1 – Кмор.знош1)= Ітt
Критерій стійкості розвитку техніко-технологічної системи буде:
Ітt - Ітt-1 <0
Фінансова підсистема характеризує фінансову стійкість підприємства. Про ослаблення фінансової стійкості свідчать: зниження ліквідності; підвищення кредиторської і дебіторської заборгованості; зниження фінансової стійкості і т.п.
Для загальної оцінки фінансового стану ВАТ «Павлоградвугілля» доцільно визначати інтегральний індикатор фінансової стійкості на основі методики скорингового аналізу. Застосування простої скорингової моделі, що враховує показники фінансової незалежності, ліквідності та рентабельності, дало змогу встановити, що стан ВАТ «Павлоградвугілля» оцінюється як кризовий. Інтегральний індикатор стійкості фінансової підсистеми:
Іфt - Іфt-1 >0
Екологічна підсистема характеризує дію гірничодобувного підприємства на навколишнє природне середовище. При розрахунку показників даної підсистеми необхідно враховувати недосконалість існуючої інформаційної системи забезпечення сталого розвитку гірничодобувних підприємств. Тому моніторинг екологічних показників стану механізму забезпечення сталого розвитку гірничодобувних підприємств обмежено показниками, що відображаються в офіційній звітності та впливають на функціонування їх економічних підсистем. До таких показників належать: викиди забруднюючих речовин в атмосферу стаціонарними та пересувними джерелами забруднення, скиди забруднюючих речовин у водні об’єкти, розміщення відходів, екологічні збори за забруднення, екологічні штрафи, поточні та капітальні витрати на охорону навколишнього природного середовища та ін. Індикатором стійкості розвитку екологічної підсистеми приймемо зниження екологічних платежів:
Іеt - Іеt-1 <0
Індикатори оцінки механізму забезпечення сталого розвитку ВАТ «Павлоградвугілля» після їх розрахунку зведемо у табл. 2.1.
Таблиця 2.1 Визначення стійкості поточного стану механізму забезпечення сталого розвитку ВАТ «Павлоградвугілля»
| Об’єкт управління | Інди-катор | Критерії стійкості | Розрахунок | |||||
| значення індикатора | зміна інди-катора | значення індикатора | зміна інди-катора | |||||
| 2007 | 2008 | 2008 | 2009 | |||||
| Виробнича підсистема | Ів | Івt - Івt-1 > 0 | 4,01 | 3,82 |
-0,19 нестійкий |
3,82 | 4,16 |
0,34 стійкий |
| Техніко-технологічна підсистема | Іт | Ітt - Ітt-1 <0 | 0,81 | 0,80 |
-0,01 стійкий |
0,80 | 0,73 |
-0,07 стійкий |
| Фінансова підсистема | Іф | Іфt - Іфt-1 >0 | 1,85 | 1,79 |
-0,06 нестійкий |
1,79 | 1,69 | -0,1 нестійкий |
| Екологічна підсистема | Іе | Іеt - Іеt-1 >0 | 3767 | 4461 |
694 нестійкий |
4461 | 4673 | 212 нестійкий |
За допомогою розрахунку еколого-економічних показників розвитку підприємства ВАТ «Павлоградвугілля» встановлено, що покращення економічних показників його функціонування пов’язано зі збільшенням випуску промислової продукції, що призводить до зростання негативного впливу на довкілля. Зниження обсягів випуску продукції спричиняють і зниження забруднення, однак темпи падіння виробництва випереджають темпи зниження навантаження на навколишнє природне середовище. Водночас, погіршення екологічних показників негативно позначається і на економічних показниках розвитку підприємств, збільшуючи загальну суму витрат, а отже, зменшуючи прибуток. Це дозволяє констатувати, що фактично взаємодія підсистем ВАТ «Павлоградвугілля» не забезпечує передумов для його сталого розвитку.
Висновки за розділом 2
1. На базі аналізу розвитку і сучасного стану вугільної промисловості України встановлено, що видобуток вугілля завжди супроводжується значним негативним впливом на навколишнє середовище і призводить до порушення природної екологічної рівноваги. Незважаючи на істотне зниження обсягів видобутку вугілля в Україні, екологічні проблеми загострюються. Діяльність вугледобувних підприємств пов’язана з виробничими циклами, які мають істотний вплив на довкілля. Екологічний баланс є необхідною умовою не тільки конструктивних взаємин з органами державної влади і місцевими співтовариствами, але й перспектив розвитку бізнесу ТОВ ДПЕК, як управляючий компанії для ВАТ «Павлоградвугілля».
2. Проаналізовані природоохоронна та екологічна діяльність компанії ДТЕК, у складі якого знаходиться ВАТ «Павлоградвугілля». Стратегічна мета ДТЕК у сфері природоохоронної діяльності – підвищення рівня екологічної безпеки, зростання капіталізації активів компанії за рахунок забезпечення надійного й нешкідливого виробництва.
3. Для того, щоб запропонувати шляхи вдосконалення механізму управління гірничодобувним підприємством в напрямку забезпечення його сталого розвитку, необхідно оцінити поточний стан об’єктів управління, тобто встановити, чи відповідає рівень стійкості окремих підсистем перспективам сталого розвитку підприємства. Індикатори (критерії) – це показники, що характеризують зміни стану виробництва, економіки і навколишнього природного середовища у часі. Вони надають кількісну та якісну характеристику проблеми і дозволяють оцінити ситуацію, відзначити її зміни.
4. Аналіз розрахованих індикаторів дозволяє констатувати, що фактично взаємодія підсистем ВАТ «Павлоградвугілля» не забезпечує передумов для його сталого розвитку.
Розділ 3. Удосконалення механізму забезпечення сталого розвитку гірничодобувного підприємства
3.1 Напрямки удосконалення механізму забезпечення сталого розвитку гірничодобувного підприємства
На теперішній час проблема забезпечення сталого розвитку на рівні підприємства є недостатньо розробленою. Однак багатьма науковцями одним з основних напрямків вдосконалення механізму забезпечення сталого розвитку підприємства вважається розробка і впровадження стратегічного еколого-економічного управління розвитком підприємства (еколого-економічної стратегії сталого розвитку) та вдосконалення існуючих підходів до інформаційного забезпечення сталого розвитку. На базі цього визначаються можливі альтернативні стратегії сталого розвитку підприємства. Для цього повинна бути запропоновано послідовність реалізації заходів, спрямованих на формування і впровадження (реалізацію) цього механізму забезпечення сталого розвитку підприємства.
У процесі діагностики факторів забезпечення сталого розвитку ВАТ «Павлоградвугілля» встановлено, що функціонування виробничої, техніко-технологічної, фінансової та екологічної підсистем даного підприємств когерентне, взаємопов'язане і взаємозумовлене. У зв'язку з цим зазначені підсистеми можуть утворювати пари, у яких перший елемент виступає метою (підсистема-мета), а другий – засобом її досягнення (підсистема-засіб).
Гірничодобувне підприємство, приймаючи в якості головної мети управління забезпечення сталого розвитку, може досягти цієї мети, реалізуючи різні за своєю спрямованістю альтернативні стратегії. Для полегшення процесу формування набору альтернативних стратегій доцільно використовувати матрицю, засновану на координації факторів забезпечення сталого розвитку в парах (підсистема-засіб, підсистема-мета) (рис. 3.1).
Для визначення альтернатив необхідно дотримуватись такої процедури:
на підставі системної оцінки індикаторів сталого розвитку визначити, у якому стані (стійкому чи нестійкому) перебувають виробнича, техніко-технологічна, фінансова та екологічна підсистеми гірничодобувного підприємства;
визначити пари (підсистема-мета; підсистема-засіб);
за допомогою запропонованої матриці сформувати набір альтернативних стратегій управління підприємством;
вибрати з набору альтернатив конкретні стратегії та адаптувати їх відповідно до особливостей функціонування підприємства.
При цьому слід керуватися прийнятою концепцією виконання місії, яка в контексті цього дослідження зводиться до забезпечення сталого розвитку гірничодобувного підприємства.
|
ПІДСИСТЕМА -
|
ВИРОБНИЧА |
ТЕХНІКО-ТЕХНОЛОГІЧНА |
ФІНАНСОВА |
ЕКОЛОГІЧНА |
||
|
ПІДСИСТЕМА -
|
Стан підсистеми | Стійкий | Стійкий | Абсолютна фінансова стійкість | Нормальна фінансова стійкість | Стійкий |
|
ВИРОБНИЧА |
Нестійкий | Х | Стратегія адаптації до вимог ринку | Стратегія оновлення номенклатури | Стратегія розширення ринків збуту | Стратегія конкурентної переваги |
|
ТЕХНІКО-ТЕХНОЛОГІЧНА |
Нестійкий | Стратегія науково-технічного розвитку | х | Стратегія модернізації | Стратегія поступового технологічного оновлення | Стратегія еко-ефективності |
 ЗАСІБ
 МЕТА
Рис. 3.1. Матриця «підсистема-засіб» / «підсистема-мета»
Запропонована матриця є універсальним інструментом визначення найбільш перспективних напрямів розвитку гірничодобувного підприємства.
Виходячи з результатів оцінки стану об’єктів управління в механізмі забезпечення сталого розвитку ВАТ «Павлоградвугілля», доцільно запропонувати, що до альтернативних стратегій сталого розвитку даного підприємства належать стратегія ресурсозбереження та стратегія поступового технологічного оновлення на основі екологічних інновацій та екологізації управління. Взагалі ці альтернативні стратегії входять до складу загальної еколого-економічної стратегії розвитку гірничодобувного підприємства.
Цілком зрозуміло, що окрім перелічених альтернативних стратегії до загальної еколого-економічної стратегії розвитку гірничодобувного підприємства можуть входити безліч інших альтернативних стратегій.
При цьому необхідно передбачити, що реалізація запропонованих як загальної еколого-економічної стратегії розвитку підприємства, так і її складових - альтернативних стратегій сталого розвитку гірничодобувного підприємства має супроводжуватися трансформацією існуючої системи інформаційного забезпечення в напрямі її екологізації. Це обумовлено тим, що сучасні, існуючі на вітчизняних гірничодобувних підприємствах системи інформаційного забезпечення їх діяльності не відповідають завданням забезпечення сталого розвитку на рівні підприємства. Основним недоліком їх в цьому аспекті є неврахування і відсутність цілісного підходу в обліку і аналізі функціонування виробничої, техніко-технологічної, фінансової та екологічної підсистем
Виходячи з цього, доцільно запропонувати створення інформаційної системи екологічного обліку на ВАТ «Павлоградвугілля». Внаслідок впровадження запропонованих заходів зміниться напрям потоків облікової екологічної інформації, що дозволить отримувати релевантну інформацію про стан екологічної підсистеми підприємства.
Впровадження системи екологічного обліку приведе до більш раціонального використання коштів гірничодобувного підприємств, дасть можливість планувати, нормувати, контролювати й аналізувати еколого-економічні процеси; створить умови для "створення рівності в правах" основної господарської і природоохоронної діяльності при їх оцінці; полегшить визначення економічної ефективності еколого-економічних процесів. Дієвим кроком у цьому напрямі може стати складання Комплексного звіту про еколого-економічну збалансованість розвитку підприємства, форму якого доцільно розробити для кожного підрозділу ВАТ «Павлоградвугілля» окремо, з урахуванням особливостей їх функціонування.
При цьому запропонований управлінський звіт повинен включати п’ять розділів, перші чотири з яких відображають основні показники функціонування виробничої, техніко-технологічної, фінансової та екологічної підсистем металургійного підприємства. П’ятий розділ містить розрахункові показники еколого-економічної збалансованості розвитку, які дають уявлення про вплив екологічної складової на економіку гірничодобувного підприємства. Такий звіт забезпечує інтегрований підхід до оцінки основних факторів сталого розвитку, адже поєднує фінансові і нефінансові показники діяльності та концентрує увагу керівництва на відповідності функціонування виробничої, техніко-технологічної, фінансової та екологічної підсистем гірничодобувного підприємства ключовим критеріям сталого розвитку. Аналіз відхилень дає змогу визначити спрямованість розвитку.
Основними завданнями інформаційного забезпечення екологічного обліку є:
організація єдиної системи контролю за складовими природного середовища;
налагодження автоматизованої системи збору, обробки, узагальнення і зберігання інформації про кількісний і якісний стан природних ресурсів (база даних);
дотримання встановлених нормативів впливу на компоненти навколишнього природного середовища;
інвентаризація джерел забруднення і вивчення рівня антропогенного впливу на компоненти природного середовища;
дотримання лімітів користування природними ресурсами та лімітів розміщення відходів;
дотримання нормативів якості навколишнього природного середовища в зоні впливу підприємства;
моделювання і прогнози змін екологічної ситуації та довкілля;
виконання планів природоохоронних заходів щодо зниження техногенного навантаження на навколишнє середовище та визначення оптимальної послідовності їх реалізації;
розробка управлінських рішень, спрямованих на забезпечення раціонального природокористування і сталого розвитку.
Інформаційна система екологічного обліку повинна базуватись на наступних принципах:
об’єктивність і достовірність – критичне та безпристрасне дослідження впливу підприємства на оточуюче природне середовище, формулювання обґрунтованих висновків;
систематичність спостережень за станом навколишнього середовища та об’єктами впливу на нього - збір, обробку та аналіз інформації щодо оцінки і прогнозування змін стану навколишнього середовища необхідно здійснювати постійно через заздалегідь визначені проміжки часу, а не хаотично;
багаторівневості;
узгодженості нормативного та методичного забезпечення;
узгодженості технічного і програмного забезпечення;
комплексної оцінки екологічної інформації;
оперативного збору та обробки інформації щодо оцінки і прогнозування змін стану навколишнього середовища під впливом антропогенних факторів.
Однак, з метою забезпечення комплексного спостереження, оцінки і прогнозування ймовірного впливу на навколишнє природне середовище необхідно, щоб дана інформаційна система екологічного обліку базувалась також на принципах конкретності, дійсності та науковості. Конкретність – аналіз має ґрунтуватися на реальних даних, його результати отримують конкретні кількісні вирази; дійсність – можливість використання результатів досліджень, спостережень та аналізу в практичних цілях для забезпечення вимог екологічного законодавства та реалізації заходів з охорони і оздоровлення навколишнього середовища; науковість – в основі дослідження та аналізу мають бути науково обґрунтовані методики та процедури.
Основною метою формування принципів інформаційного забезпечення сталого розвитку є забезпечення:
об'єктивної і комплексної оцінки внеску конкретного підприємства у реалізацію концепції сталого розвитку;
порівнянності інформаційних даних попередніх і наступних періодів, а також порівнянності інформації між окремими суб'єктами інформаційного процесу;
достовірності відображення питань, що є значущими для всіх зацікавлених сторін.
Нами здійснено групування даних принципів:
системоутворюючі принципи: контексту міжнародної рівності і взаємозалежності, безперервності інформаційного процесу, відкритості підготовки інформації, участі в інформаційному процесі усіх зацікавлених сторін, верифікованості інформації;
принципи, що визначають зміст інформаційного забезпечення: контексту сталого розвитку, комплексності, значущості, репрезентативності;
принципи, що стосуються якості і достовірності інформації: точності, об'єктивності, порівнянності;
принципи, що стосуються доступності інформації: однозначності, актуальності.
Методичний інструментарій екологічного обліку в межах розробляємої інформаційної системи екологічного обліку можна надати у наступному вигляді (табл. 3.1).
На базі вищеозначеного можливо розробити цілу систему індикаторів екологічної збалансованості локальних систем (табл. 3.2) для оцінки підсистем сталого розвитку. При цьому під локальними системами розуміються основні підрозділи ВАТ «Павлоградвугілля» - шахти.
Таблиця 3.1 Методичний інструментарій екологічного обліку
| Звітність екологічного характеру | Облік екологічних ефектів | ||||
| Традиційна форма звітності | Пропонована форма звітності | Традиційна форма звітності | Пропонована форма звітності | ||
| Витрати, пов'язані із заходами щодо охорони навколишнього середовища | Збільшення обігу за допомогою заходів щодо охорони навколишнього середовища | Витрати, виражені в грошових одиницях | Корисність, виражена в кваліметричних характеристиках і грошових одиницях | ||
| додаткова виручка від використання відходів | Виробничі витрати | зменшення чинників, що вводяться у виробництво | Імідж | Ефекти впливу на стан атмосфери, лісу, ґрунтів, води | Ефекти впливу на стан ландшафту, кліматичних умов, здоров'я, способу життя |
| Зростання цін | гудвіл (невідчутні активи) | зниження небажаних побічних продуктів | Зростання бажаних побічних продуктів | Збільшення ризику, зниження достовірності інформації | нові продукти, ноу-хау |
| Диференціація інформації | Розширення інформації | ||||
сталий гірничодобувний природоохоронний
Таблиця 3.1 Індикатори екологічної збалансованості локальних систем
|
Найменування індикатора |
Формула для розрахунку індикатора | Вимоги до індикатора |
| 1 | 2 | 3 |
| 1. Індикатори збалансованого використання природно-ресурсного потенціалу | ||
| 1.1 Індикатор відновлення природного ресурсу (для відтворюваних природних ресурсів) |
|
Ј1 |
| 1.2 Індикатор зміни запасів природного ресурсу (для відтворюваних) |
|
і1 |
| 1.3 Індикатор природної відтворюваності ресурсів (для відтворюваних) |
|
>1 |
| 1.4 Індикатор забезпеченості потреб за рахунок власних природних ресурсів території |
|
<1 |
| 1.5. Індикатор ефективності використання природного ресурсу |
|
>1 |
| 1.6. Індикатор заміщення природного ресурсу |
|
>1 |
| 2. Індикатори збалансованого використання асиміляційного потенціалу | ||
| 2.1 Індикатор асиміляції відходів |
|
=1 |
| 2.2 Індикатор швидкості асиміляції відходів |
|
>1 |
| 2.3 Індикатор екологічної безпеки |
|
1 |
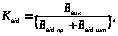 де
Ввик
– обсяг споживання
даного виду
природного
ресурсу території;
Ввід.пр
та Ввід.ш.
– відповідно
обсяг відновлення
ресурсу природним
та штучним
шляхами
 де
 ,
 – враховані
запаси природного
ресурсу на
кінець та на
початок періоду

 де
 та
 – відповідно
обсяг споживання
власного
природного
ресурсу та
загальний
обсяг його
споживання
на даній території
 де
 ,
 – відповідно
темпи зростання
знов доданої
вартості у
галузях, де
використовуються
власні природні
ресурси та
темпи їх використання
 де
 – темпи використання
не відтворюваних
природних
ресурсів та
темпи заміни
їх на відтворювані
 де
 – маса відходів,
що надійшли
у навколишнє
середовище;
 – маса відходів,
що асимільовано
у довкіллі
 де
 – темпи зміни
кількості
відходів, що
надійшли у
навколишнє
середовище;
 – темпи зміни
концентрації
шкідливих
речовин у
навколишньому
середовищі
 де
Сі
–
концентрація
і-ї
речовини у
навколишньому
середовищі;
ГДКі
– гранично
допустима
концентрація
і-ї
речовини
Звичайно, що без достовірної та релевантної інформації щодо стану та змін у виробничої, техніко-технологічної, фінансової та екологічній підсистемах підприємства неможливо здійснювати стратегічне управління сталим розвитком. У той самий час інформаційне забезпечення сталого розвитку пов'язане зі збором, обробкою, поширенням та використанням значних масивів інформації та витратами. Ці процеси потребують значних коштів. Тому доцільним є