Сталий розвиток ВАТ "Павлоградвугілля"
В даному випадку під економічним ефектом використання екологічної інформації при розробленні та впровадженні заходів щодо забезпечення екологічно сталого розвитку розуміють сумарну економію або відвернуті втрати матеріальних, трудових та фінансових ресурсів у суб’єктах господарської діяльності. Економічний ефект від використання екологічної інформації проявляється у прирості або запобіганні втратам чистої продукції, додатковому прибутку від зниження собівартості продукції у виробничій сфері; економії витрат на здійснення послуг у невиробничій сфері; збільшенні доходів та зменшенні витрат у домогосподарствах.
Сама по собі екологічна інформація не забезпечує економічний ефект, але підвищує обґрунтованість та ефективність заходів, спрямованих на підвищення рівня сталості розвитку. Тому економічний ефект від використання екологічної інформації є складовою частиною загального економічного ефекту від реалізації заходів щодо забезпечення екологічно сталого розвитку. Його величина визначається як різниця між економічним результатом використання екологічної інформації за розрахунковий період і сумою витрат на її збір, обробку та використання.
Економічний ефект від використання екологічної інформації визначається за кожним управлінським рішенням або їх комплексам, взятим на основі даного виду інформації за формулою
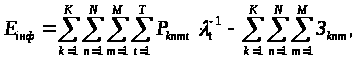 (3.1)
де
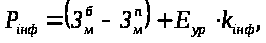 – економічний
результат від
використання
екологічної
інформації
m-го виду для
k-го управлінського
рішення n-го
користувача
у році t;
 – коефіцієнт
дисконтування
економічних
результатів
від використання
екологічної
інформації,
одержаних
протягом періоду
Т;
 – сукупні
витрати на
одержання m-го
виду екологічної
інформації
для k-го управлінського
рішення n-го
користувача;
K, N, M, T – відповідно кількість управлінських рішень, де використовується М видів екологічної інформації N користувачами протягом розрахункового періоду Т.
Економічний результат від використання екологічної інформації визначається як сума економії коштів на здійснення управлінських рішень щодо забезпечення сталого розвитку та частки від економічного ефекту реалізації самого управлінського рішення за формулою
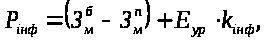 (3.2)
де
 ,
 – приведені
витрати на
здійснення
управлінського
рішення щодо
забезпечення
сталого розвитку
за базовою
стратегією
(без використання
екологічної
інформації)
та за прийнятою
стратегією
(з використанням
екологічної
інформації);
 – економічний
ефект від здійснення
управлінського
рішення, сформованого
на основі
використання
екологічної
інформації
(визначається
як зменшення
поточних або
запобігання
майбутнім
втратам господарських
суб'єктів;
 – коефіцієнт
участі екологічної
інформації
у економічному
ефекті здійснення
управлінського
рішення.
Економічна ефективність екологічної інформації визначається відношенням економічного результату від її використання до сукупних витрат, пов'язаних з одержанням та використанням екологічної інформації.
За допомогою планування і завдання цільових показників можна створити інструмент екологічного регулювання шляхом достатньо точної диференціації екологічних даних. Доповненням до цього є система показників, наприклад: частина витрат на охорону навколишнього середовища в загальних витратах на виробництво продукції; співвідношення природоохоронних інвестицій і загального обсягу інвестиційних витрат; співвідношення витрат на різні природоохоронні заходи (наприклад, на заходи щодо скорочення відходів, стічних вод, запобігання викидів речовин в атмосферне повітря). Реорганізація екологічного обліку необхідна для отримання інформації про характерні для конкретного підприємства зв'язки між витратами, виручкою, споживанням сировини і енергії, а також проведенням природоохоронних заходів.
Велике значення у формуванні інформаційного системи екологічного обліку має пошук однорідних показників, які відображають багатоманітні сторони взаємостосунків підприємства з навколишнім природним середовищем і одночасно забезпечують більш повний облік пов'язаних з виробничою діяльністю зовнішніх екологічних ефектів.
3.2 Моделювання моніторингу на базі інформаційного забезпечення екологічного обліку для підтримки та прийняття управлінських рішень
Загальна логіка дослідження проблем інформаційного забезпечення екологічного обліку для підтримки та прийняття управлінських рішень, у тому числі при реалізації загальної еколого-економічної стратегії сталого розвитку гірничодобувного підприємства, полягає в розгляді функції прийняття рішень, інформаційного забезпечення та моніторингу як єдиної системи, що має глобальну мету: серед множини управлінських рішень вибрати оптимальне.
В загальному випадку показники мети управління виступають як залежності виду:
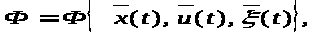 (3.3)
де
 – дійсний вектор
стану керуючої
підсистеми;
 – вектор
керівних впливів;
 – вектор
незадоволених
впливів;
Ф – критерій управління, який формалізує мету управління;
 ,
– дійсні вектори
досить великих
розмірів, які
належать дійсним
просторам (R):
О
Rn;
О Rm,
де n, m - розмірність відповідних просторів.
В процесі функціонування цієї системи управляючий орган (УО) отримує інформаційні повідомлення Іпов про поточний стан об’єкту управління (ОУ) і вхідну інформацію Івх про те, в якому стані повинен знаходитись об’єкт управління. Відхилення об’єкту управління від заданого стану відбуваються під впливом зовнішніх незадоволень (N). Результатом порівняння інформації Івх і Іпов в управляючому органі є виникнення управляючої інформації Іу, яка впливає на виконавчий орган (ВО). На основі інформації Іу виконавчий орган виробляє управляючий вплив (U), який ліквідовує відхилення в об’єкті управління.
Алгоритми
функціонування
керуючої підсистеми
виробляють
управлінські
впливи
,
які екстремують
вибрані показники
мети управління
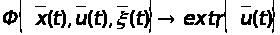 (3.4)
де
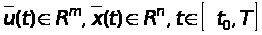 (3.3)
При цьому дотримуються обмежень вздовж траєкторії керуючої системи
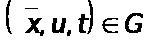 (3.5)
і обмеження умови
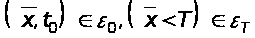 (3.5)
Тут
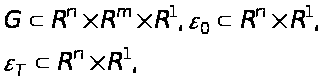 (3.6)
де t0, T – відповідно початковий і кінцевий моменти часу;
R1 – одновимірний дійсний простір.
Запропонований алгоритм функціонування керуючої підсистеми екстремує показники мети управління за обмежень на поточний стан об’єкту управління, відхилення об’єкту управління від заданого стану під впливом зовнішніх незадоволень відповідно у поточний та кінцевий момент часу управління (рис.1).
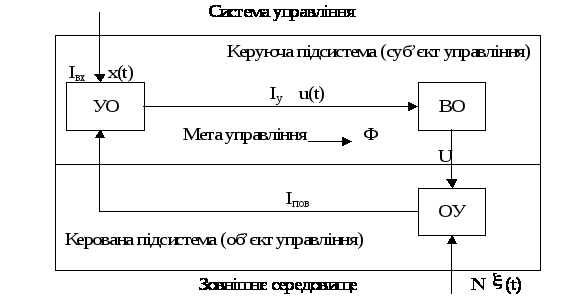
Рис. 3.2. Укрупнена структурна схема системи еколого-економічного управління сталим розвитком гірничодобувного підприємства
Інформаційне забезпечення екологічним обліком в цілях еколого-економічного управління сталим розвитком гірничодобувного підприємства доцільно здійснювати на основі створення інтелектуального інтерфейсу, який дозволяє скасувати паперові носії інформації, перейти до використання природної мови в діалозі з персональним комп’ютером і задовольнити користувача головною вимогою - швидкістю оперування інформаційною базою.
Доцільно запропонувати застосування моделі оптимізації цінності інформації з використанням правила максмінімуму й припущення Лапласа, що передбачає однакову ймовірність наступного стану об’єкту, та модель оптимального використання ресурсів підприємства, в якій поряд з матеріальними, трудовими і фінансовими ресурсами пропонується враховувати інформаційний ресурс.
В процесі реалізації вищеозначеного необхідно обов’язково впровадити моніторинг підтримки управлінських рішень на базі інформаційного забезпечення екологічного обліку.
При цьому реалізація виділених принципів моніторингу здійснювати методом постадійної побудови моніторингу. А саме:
декомпозиція багаторівневої системи управління гірничодобувним підприємством на частини, що в умовах ВАТ «Павлоградвугілля» досить легко реалізуємо;
визначення вхідної та вихідної інформації, виявлення в ній постійної і змінної, отримання даних про напрями та структуру її потоків;
проведення розрахунків економічних показників, рішення задач оптимізації з різними критеріями оптимальності та вибору альтернативних рішень.
При цьому доцільно використання коефіцієнтів доцільності введення і-ої задачі на j-ому рівні управління (Kij), які визначають доцільність включення конкретної функції управління в той чи інший рівень управління.
Крім того, необхідно застосування показників часового лагу прийняття рішень (tл) та періоду стійкості системи (Рс).
Часовий лаг прийняття рішення повинен бути менший періоду стійкості:
 (3.7)
Інакше прийняття рішення не закінчиться до початку нових змін функціонування і втратить зміст.
Графічний метод визначення часового лагу прийняття рішень створено на основі інтервального задання періоду стійкості функціонування системи та значень коефіцієнту пропорційності (a) між часовим лагом прийняття рішення і періодом стійкості (рис. ).
Перетворивши нерівність (3.7) у тотожність отримаємо:
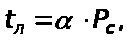 (3.8)
де a - коефіцієнт, який показує перевищення періоду стійкості функціонування над часовим лагом прийняття рішення (a Ј 1).
Чим менше значення коефіцієнту, тим менше часу є в особи, що приймає рішення, на прийняття рішення, і навпаки.
Як видно з рис. , при фіксованому періоді стійкості функціонування дві години, часовий лаг прийняття рішення також дорівнює дві години (графік І). При тому ж періоді стійкості функціонування дві години, часовий лаг пристосування дорівнює одну годину (графік ІІ), і 0,6 годин (графік ІІІ).
При інтервальному заданні періоду стійкості функціонування від однієї години до 2,5 години та інтервальному заданні значення коефіцієнту 0,3 Ј a Ј 1, часовий лаг прийняття рішення знаходитиметься в заштрихованій області (рис. ).
Чим менше значення коефіцієнту, тим менше часу має особа, що приймає рішення (ОПР), на прийняття рішення. І навпаки, чим більше значення коефіцієнту, тим більше часу в розпорядженні особи, що приймає рішення, для цієї мети.
На наш погляд, при визначенні доцільності включення задач управління для різних ланок ВАТ «Павлоградвугілля» необхідно обов’язково передбачити інтервальні оцінки часу прийняття рішень, оскільки час прийняття рішень буде неоднаковий для різних ланок управління.
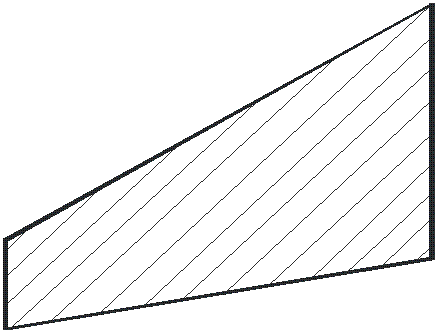
Рис. 3.3. Графічна інтерпретація залежності часового лагу прийняття рішення і періоду стійкості.
Позначення рис. 2:
І – графік прямої tл = Рс, коефіцієнт a = 1;
ІІ – графік прямої tл = 0,5 Рс, коефіцієнт a = 0,5;
ІІІ – графік прямої tл = 0,3 Рс, коефіцієнт a = 0,3.
Під час розгляду інтелектуального забезпечення підтримки управлінських рішень у виробничо-економічних системах, діалектична взаємодія диференційованого та інтегрованого способу організації компонентів управління дає змогу організувати частини інформаційного забезпечення екологічного обліку високої складності у деревоподібні ієрархічні структури, які доповнюють кожен рівень новим інформаційним змістом.
Розрахунок показників моніторингу пропонується проводити на основі ймовірнісно-автоматної моделі.
Стан системи обладнання (автоматів), які описують функціонування матеріального потоку, в кожен момент часу характеризується за допомогою маркового вектора:
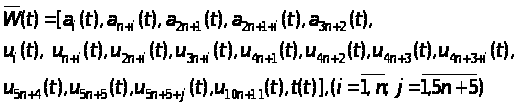 (3.9)
Далі необхідно для підвищення якості прийняття управлінських рішень вирішити питання побудови структури банків даних, банків знань, моніторингу забезпечення підтримки та прийняття управлінських рішень при реалізації продукції на підприємстві, оцінюється ефективність функціонування побудованого моніторингу.
Надана система моніторингу на базі інформаційного забезпечення екологічного обліку полягає в тому, що моніторинг підтримки та прийняття управлінських рішень, організований згідно із обґрунтованою в роботі методологією, підвищує якість прийняття управлінських рішень; збільшує надійність функціонування обчислювальних ресурсів; скорочує терміни створення й освоєння сучасних інформаційних технологій; збільшує об’єми інформаційних потоків, які обробляються; підвищує продуктивність праці розробників та користувачів при застосуванні нових сучасних інформаційних технологій. Всі ці фактори є невід’ємною елементами підсистеми прийняття рішень при реалізації стратегії сталого розвитку на гірничодобувном підприємстві.
Висновки за розділом 3
1. Визначено, що одним з основних напрямків вдосконалення механізму забезпечення сталого розвитку підприємства вважається розробка і впровадження стратегічного еколого-економічного управління розвитком підприємства (еколого-економічної стратегії сталого розвитку) та вдосконалення існуючих підходів до інформаційного забезпечення сталого розвитку. На базі цього визначаються можливі альтернативні стратегії сталого розвитку підприємства.
2. Запропоновано матриця «підсистема-засіб» / «підсистема-мета» для полегшення процесу формування набору альтернативних стратегій. Також ця запропонована матриця є універсальним інструментом визначення найбільш перспективних напрямів розвитку гірничодобувного підприємства.
3. Виходячи з результатів оцінки стану об’єктів управління в механізмі забезпечення сталого розвитку ВАТ «Павлоградвугілля», доцільно запропонувати, що до альтернативних стратегій сталого розвитку даного підприємства належать стратегія ресурсозбереження та стратегія поступового технологічного оновлення на основі екологічних інновацій та екологізації управління. Взагалі ці альтернативні стратегії входять до складу загальної еколого-економічної стратегії розвитку гірничодобувного підприємства.
4. Реалізація запропонованих як загальної еколого-економічної стратегії розвитку підприємства, так і її складових - альтернативних стратегій сталого розвитку гірничодобувного підприємства має супроводжуватися трансформацією існуючої системи інформаційного забезпечення в напрямі її екологізації. Виходячи з цього, доцільно запропонувати створення інформаційної системи екологічного обліку на ВАТ «Павлоградвугілля». Внаслідок впровадження запропонованих заходів зміниться напрям потоків облікової екологічної інформації, що дозволить отримувати релевантну інформацію про стан екологічної підсистеми підприємства.
Загальні висновки
Досліджено теоретичні засади концепції сталого розвитку, в основі якої лежать ідеї динамічно-збалансованого розвитку тріади – економіка, природа, суспільство. На даний час основні принципи концепції сталого розвитку зводяться до збалансування масштабів господарської діяльності з можливостями природного середовища до самовідновлення, мінімізації вилучення з надр вичерпних ресурсів і їх втрат у процесі виробництва з метою забезпечення права майбутніх поколінь задовольнити свої потреби в таких же ресурсах, поліпшення рівня життя населення різних країн. Усе це повинно відбуватися на фоні зниження загального техногенного пресу на навколишнє середовище. Ці ж ідеї мають бути покладені і в основу концепції стійкого розвитку гірничодобувних підприємств.
2. Виділені наступні взаємодоповнювані аспекти переходу діяльності гірничодобувних підприємств на принципи сталого розвитку:
- економічні;
- екологічні;
- соціальні;
- технологічні.
3. Дослідження питань прояву сутності сталого розвитку складних систем, у тому числі стійкого розвитку підприємств, показала відсутність на сьогоднішній день єдиної загальноприйнятої думки за визначенням даної категорії.
4. Встановлено, що на мікрорівні (рівні підприємств) сталий розвиток частіше ототожнюється зі стабільним економічним розвитком та стійким фінансовим станом. Тобто ігноруються екологічні та соціальні наслідки виробничої діяльності, що порушує змістовну сутність сталого розвитку.
5. На базі аналізу розвитку і сучасного стану вугільної промисловості України встановлено, що видобуток вугілля завжди супроводжується значним негативним впливом на навколишнє середовище і призводить до порушення природної екологічної рівноваги. Незважаючи на істотне зниження обсягів видобутку вугілля в Україні, екологічні проблеми загострюються. Діяльність вугледобувних підприємств пов’язана з виробничими циклами, які мають істотний вплив на довкілля. Екологічний баланс є необхідною умовою не тільки конструктивних взаємин з органами державної влади і місцевими співтовариствами, але й перспектив розвитку бізнесу ТОВ ДПЕК, як управляючий компанії для ВАТ «Павлоградвугілля».
6. Проаналізовані природоохоронна та екологічна діяльність компанії ДТЕК, у складі якого знаходиться ВАТ «Павлоградвугілля». Стратегічна мета ДТЕК у сфері природоохоронної діяльності – підвищення рівня екологічної безпеки, зростання капіталізації активів компанії за рахунок забезпечення надійного й нешкідливого виробництва.
7. Для того, щоб запропонувати шляхи вдосконалення механізму управління гірничодобувним підприємством в напрямку забезпечення його сталого розвитку, необхідно оцінити поточний стан об’єктів управління, тобто встановити, чи відповідає рівень стійкості окремих підсистем перспективам сталого розвитку підприємства. Індикатори (критерії) – це показники, що характеризують зміни стану виробництва, економіки і навколишнього природного середовища у часі. Вони надають кількісну та якісну характеристику проблеми і дозволяють оцінити ситуацію, відзначити її зміни.
8. Аналіз розрахованих індикаторів дозволяє констатувати, що фактично взаємодія підсистем ВАТ «Павлоградвугілля» не забезпечує передумов для його сталого розвитку.
9. Визначено, що одним з основних напрямків вдосконалення механізму забезпечення сталого розвитку підприємства вважається розробка і впровадження стратегічного еколого-економічного управління розвитком підприємства (еколого-економічної стратегії сталого розвитку) та вдосконалення існуючих підходів до інформаційного забезпечення сталого розвитку. На базі цього визначаються можливі альтернативні стратегії сталого розвитку підприємства.
10. Запропоновано матриця «підсистема-засіб» / «підсистема-мета» для полегшення процесу формування набору альтернативних стратегій. Також ця запропонована матриця є універсальним інструментом визначення найбільш перспективних напрямів розвитку гірничодобувного підприємства.
11. Виходячи з результатів оцінки стану об’єктів управління в механізмі забезпечення сталого розвитку ВАТ «Павлоградвугілля», доцільно запропонувати, що до альтернативних стратегій сталого розвитку даного підприємства належать стратегія ресурсозбереження та стратегія поступового технологічного оновлення на основі екологічних інновацій та екологізації управління. Взагалі ці альтернативні стратегії входять до складу загальної еколого-економічної стратегії розвитку гірничодобувного підприємства.
12. Реалізація запропонованих як загальної еколого-економічної стратегії розвитку підприємства, так і її складових - альтернативних стратегій сталого розвитку гірничодобувного підприємства має супроводжуватися трансформацією існуючої системи інформаційного забезпечення в напрямі її екологізації. Виходячи з цього, доцільно запропонувати створення інформаційної системи екологічного обліку на ВАТ «Павлоградвугілля». Внаслідок впровадження запропонованих заходів зміниться напрям потоків облікової екологічної інформації, що дозволить отримувати релевантну інформацію про стан екологічної підсистеми підприємства.
Список використаних джерел
Медведев В.А. Устойчивое развитие общества: модели, стратегия. — М.: Академия, 2001. — 267 с.
Програма дій "Порядок денний на ХХІ століття". – К.: Ін-т сталого розвитку: Інтелсфера, 2001. – 21 с.
Гаврилишин Б. Стратегія сталого розвитку та європейська модель "Екосоціальної ринкової економіки" як основа конкурентоздатності України в сучасну епоху / Б. Гаврилишин, В. Вовк // Аналітична записка та рекомендації новій владі / [Електронний ресурс] / Режим доступу: greenkit/Members/intereco/strategy
Декларация Рио по окружающей среде и развитию // Ойкумена (Український екологічний вісник). –1992. – № 3. – С. 23–25.
Згуровський М.З. Глобальне моделювання процесів сталого розвитку в контексті якості та безпеки життя людей / М.З. Згуровський, Т.А. Маторина, Д.О. Прилуцький, Д.А. Аброськін // Системні дослідження та інформаційні технології. – 2008. – № 1. – С. 7–32.
Продиус И.П., Захарченко В.И. Устойчивое развитие и экономическая стратегия // Экон. инновации. Вып. 5. ѕ Одесса: ИПР и ЭЭИ, 1999. - С. 30 - 37.
Белов, Г.В. Экологический менеджмент предприятия / Г. В. Белов. – М. : Логос, 2006. – 402 с.
Трегобчук В. Концепція сталого розвитку для України / В. Трегобчук // Вісник НАН України. – 2002. –№ 2. [Електронний ресурс] / Режим доступу: nbuv.gov/Portal/all/herald/2002-02/7.htm
Стратегія сталого розвитку України / Офіційний сайт ВГО "Жива планета" // [Електронний ресурс] /Режим доступу: ecolabel/index.php?id=253
Рябоконь О.П. Модель забезпечення сталого розвитку системи "суспільство – природа" у контексті категорії "якість" / О.П. Рябоконь, В.В. Лавров // Науковий вісник національного лісотехнічного університету України. - Вип. 15.6. – 2005. – С. 174–182.
Герасимчук З.В. Регіональна політика сталого розвитку: методологія формування, механізми реалізації / З.В. Герасимчук. – Луцьк: Надстир’я, 2001. – 528 с.
Голубець М.А. Фундаментальні питання регіональної політики сталого розвитку / М.А. Голубець //Соціально-економічні дослідження в перехідний період. Регіональна політика сталого розвитку: принципи формування, механізми реалізації (Зб. наук. пр.). Вип. 5 (XХХVI) / НАН України. Ін-т регіональних досліджень. Ред.-кол.: відп. ред. М.І. Долішній. – Львів, 2002. – 592 с. – С. 12–18.
Карімов Г.І. Управління та діагностика сталого просторового розвитку регіону / Г.І. Карімов //Економічний простір. – № 21. – 2009. – С. 104–114.
Дергачова В.В. Концептуальні засади сталого розвитку як основа соціально-економічного розвитку регіонів України / В.В. Дергачова // Вісник Хмельницького інституту регіонального управління та права. –2004. – С. 230–235.
Миколайчук М. Регіональні аспекти державного управління сталим розвитком в умовах глобалізації /М. Миколайчук // Економіка та держава. – 2008. – № 7. – С. 71–74.
Акуленко В.Л. Организационно-экономические основы сбалансированного эколого-экономического развития территории / В.Л. Акуленко. – Дис… канд. экон. наук. – Сумы, 2003. – 247 с.
Сталий розвиток: еколого-економічна оптимізація територіально-виробничих систем: навч. посібник / зазаг. ред. І.В. Недіна. – Суми: Університетська книга, 2008. – 384 с.
Соколова Н.А. Задачи управления устойчивым развитием объектов хозяйственной деятельности /Н.А. Соколова // Вісник Сумського держ. ун-ту. Сер. "Технічні науки". – № 12(71). – 2004. – С. 11-20.
Забродский В.А, Кизим Н.А. Развитие крупномасштабных экономико-производственных систем. – Харьков: БизнесИнформ, 2000. – 72 с.
Пономаренко В.С., Тридід О.М., Кизим М.О. Стратегія розвитку підприємства в умовах кризи: Монографія. – Харків: ІНЖЕК, 2003. – 328 с.
Потрашкова Л.В. Моделирование управления развитием предприятия: Автореф. дис... канд. екон. наук:08.03.02. – Харьков: Харьковский государственный экономический университет, 2002. – 20 с.
Черных А.В. Механізм устойчивого развития предприятия в период активной инвестиционной деятельности: Автореф. дис... канд. екон. наук: 08.00.05. – Белгород: Белгородский государственный технический университет, 2006. – 20 с.
Базарова Л.А. Менеджмент устойчивого развития. – М.: Изд-во АСВ, 2007– С. 118.
Коробкова З.В. Экономический механізм устойчивого развития предприятия в условиях растущей хозяйственной глобализации //Функционирование предприятий в российской экономике: проблемы и решения :сб. науч. тр. /Под ред. В.В. Титова, В.Д. Марковой. - Новосибирск : ИЭОПП СОРАН, 2006. - С. 57-68..
Хміль Ф.І. Основи менеджменту: Підручник. – К.: Академвидав, 2003. – 608 с.
Пономаренко В.С., Пушкар О.І., Тридід О.М. Стратегічне управління розвитком підприємства: Навчальний посібник. – Харків: ХДЕУ, 2002. – 640 с.
Коршунова Е.Д. Моделирование процесса адаптивного управленияорганизационнымразвитиемпредприятияинвестиционно-промышленнойсферы // Менеджмент в России и за рубежом. – 2004. – №2. –С. 34-39.
Громяк С.И. Моделирование стратегий развития малих предприятий в условиях переходной экономики:Автореф. дис... канд. екон. наук: 08.03.02. – Львов: Львов. нац. ун-т им. И.Франко, 2001. – 20 с.
Гриньов А.В. Інноваційний розвиток промислових підприємств: концепція, методологія, стратегічне управління. – Харків: ІНЖЕК, 2003. – 308 с.
Петренко В.П. До розробки інформаціогенної моделі сталого розвитку регіональних суспільних систем / В.П. Петренко та ін. // Моделювання регіональної економіки. – 2009. – № 1(13). – С. 80–90.
Смирнов Э.А. Стратегический менеджмент, ориентированный на бренд / Э.А. Смирнов. – М.: Нац. ин-т бизнеса; Ростов н/Д: Феникс, 2004. – 320 с.
Соколова Н.А. Методи та моделі системи управління сталим розвитком об'єктів господарчої діяльності : Дис… д-ра наук: / Н.А. Соколова // [Електронний ресурс] / Режим доступу:disser/content/349165.html
Лаврушин, Д. Б. Управление устойчивым развитием предприятия / Д. Б. Лаврушин. – Саратов,2005.
Каптейн, Ю. Н. Инструменты и показатели устойчивого развития предприятия в аспекте управления основным и оборотным капиталом / Ю. Н. Каптейн. – Сыктывкар, 2004.
Пушкарь А. Управление развитием промышленных предприятий // Бизнесинформ. – 1999. – № 13. – С. 51-53.
Ситник Л. С. Організаційно-економічний механізм антикризового управління підприємством. – Донецьк: ІЕП НАН України, 200. – 505 с.
Стасюк В. П. Модели адаптивного управления предприятием: Монография. – Донецк: Юго-Восток, 2003. – 224 с.
Зеткина О.В. Об управлении устойчивостью предприятия. — М.: Аудит, ЮНИТИ,2003. — 134 с.
Міністерство освіти і науки, молоді та спорту України
Національний гірничий університет
Інститут заочно-дистанційної освіти
Кафедра прикладної економіки
Демонстраційний матеріал
до дипломної роботи магістра
Сталий розвиток ВАТ «Павлоград вугілля»
Дніпропетровськ,
2011
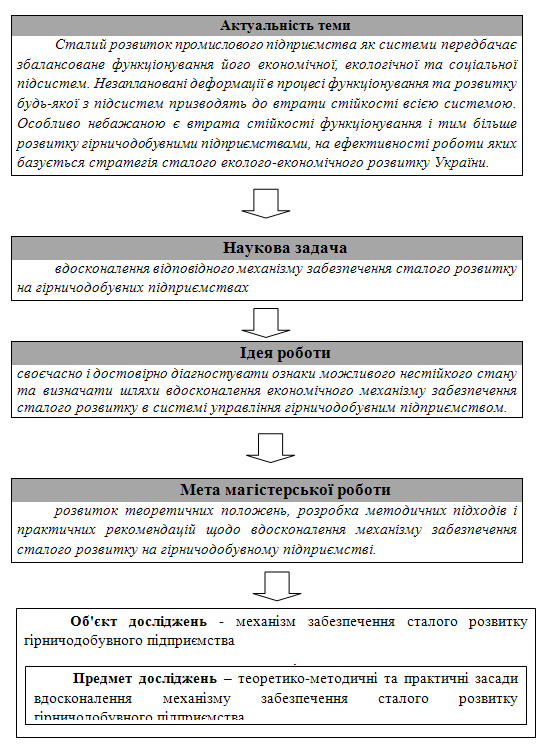
Наукові задачі:
надати дефініцію поняття "сталий розвиток" та розкрити особливості реалізації сталого розвитку на рівні підприємств;
розглянути підходи до формування механізму забезпечення сталого розвитку гірничодобувного підприємства;
дослідити тенденції та особливості розвитку вугільної промисловості України;
здійснити системну еколого-економічну оцінку індикаторів сталого розвитку гірничодобувного підприємства;
удосконалити систему інформаційного забезпечення сталого розвитку гірничодобувного підприємства.
Положення, що виносяться на захист:
удосконалити матрицю, що дозволяє обґрунтувати перелік альтернативних стратегій управління гірничодобувного підприємства на підставі системної еколого-економічної оцінки індикаторів сталого розвитку;
удосконалити діагностики сучасного стану гірничодобувного підприємства шляхом системної оцінки індикаторів стійкості його виробничої, техніко-технологічної, фінансової та екологічної підсистем, що на відміну від відомих діагностичних інструментів, є основою для прийняття збалансованих еколого-економічних рішень, спрямованих на забезпечення сталого розвитку гірничодобувного підприємства;
удосконалити інформаційне забезпечення сталого розвитку шляхом розробки інформаційної системи екологічного обліку, що змінює напрямок потоків облікової інформації та, на відміну від існуючої системи, дозволяє отримувати релевантні дані про стан екологічної підсистеми підприємства;
розвити та узагальнити поняття "сталий розвиток" як такий розвиток промислового підприємства, при якому поліпшення його економічних показників не погіршує екологічних показників і навпаки, що забезпечує збалансованість досягнення еколого-економічних цілей та гарантує соціальну гармонію.
Наукове значення отриманих результатів полягає у поглибленні теоретичних уявлень про механізми забезпечення сталого розвитку гірничодобувних підприємств.
Практичне значення результатів роботи.. Результати дослідження полягають в розробці рекомендацій з вдосконалення механізму забезпечення сталого розвитку ВАТ «Павлоградвугілля».
Сфера використання. Результати магістерського дослідження можуть бути використані гірничодобувними підприємствами при оцінці й обґрунтуванні шляхів вдосконалення механізму забезпечення сталого розвитку підприємства.
Сумарний обсяг викидів шкідливих речовин ДТЕК, т/рік
Визначення стійкості поточного стану механізму забезпечення сталого розвитку ВАТ «Павлоградвугілля»
| Об’єкт управління | Індикатор | Критерії стійкості | Розрахунок | |||||
| значення індикатора | зміна індикатора | значення індикатора | зміна індикатора | |||||
| 2007 | 2008 | 2008 | 2009 | |||||
| Виробнича підсистема | Ів | Івt - Івt-1 > 0 | 4,01 | 3,82 |
-0,19 нестійкий |
3,82 | 4,16 |
0,34 стійкий |
| Техніко-технологічна підсистема | Іт | Ітt - Ітt-1 <0 | 0,81 | 0,80 |
-0,01 стійкий |
0,80 | 0,73 |
-0,07 стійкий |
| Фінансова підсистема | Іф | Іфt - Іфt-1 >0 | 1,85 | 1,79 |
-0,06 нестійкий |
1,79 | 1,69 | -0,1 нестійкий |
| Екологічна підсистема | Іе | Іеt - Іеt-1 >0 | 3767 | 4461 |
694 нестійкий |
4461 | 4673 | 212 нестійкий |
Матриця «підсистема-засіб» / «підсистема-мета»
|
ПІДСИСТЕМА -
|
ВИРОБНИЧА | ТЕХНІКО-ТЕХНОЛОГІЧНА | ФІНАНСОВА | ЕКОЛОГІЧНА | ||
|
ПІДСИСТЕМА -
|
Стан підсистеми | Стійкий | Стійкий | Абсолютна фінансова стійкість | Нормальна фінансова стійкість | Стійкий |
| ВИРОБНИЧА | Нестійкий | х | Стратегія адаптації до вимог ринку | Стратегія оновлення номенклатури | Стратегія розширення ринків збуту | Стратегія конкурентної переваги |
| ТЕХНІКО-ТЕХНОЛОГІЧНА | Нестійкий | Стратегія науково-технічного розвитку | х | Стратегія модернізації | Стратегія поступового технологічного оновлення | Стратегія еко-ефективності |
 ЗАСІБ
 МЕТА
Методичний інструментарій екологічного обліку
| Звітність екологічного характеру | Облік екологічних ефектів | ||||
| Традиційна форма звітності | Пропонована форма звітності | Традиційна форма звітності | Пропонована форма звітності | ||
| Витрати, пов'язані із заходами щодо охорони навколишнього середовища | Збільшення обігу за допомогою заходів щодо охорони навколишнього середовища | Витрати, виражені в грошових одиницях | Корисність, виражена в кваліметричних характеристиках і грошових одиницях | ||
| додаткова виручка від використання відходів | Виробничі витрати | зменшення чинників, що вводяться у виробництво | Імідж | Ефекти впливу на стан атмосфери, лісу, ґрунтів, води | Ефекти впливу на стан ландшафту, кліматичних умов, здоров'я, способу життя |
| Зростання цін | гудвіл (невідчутні активи) | зниження небажаних побічних продуктів | Зростання бажаних побічних продуктів | Збільшення ризику, зниження достовірності інформації | нові продукти, ноу-хау |
| Диференціація інформації | Розширення інформації | ||||
Індикатори екологічної збалансованості локальних систем
| Найменування індикатора | Формула для розрахунку індикатора | Вимоги до індикатора |
| 1. Індикатори збалансованого використання природно-ресурсного потенціалу | ||
| 1.1 Індикатор відновлення природного ресурсу (для відтворюваних природних ресурсів) |
|
Ј1 |
| 1.2 Індикатор зміни запасів природного ресурсу (для відтворюваних) |
|
і1 |
| 1.3 Індикатор природної відтворюваності ресурсів (для відтворюваних) |
|
>1 |
| 1.4 Індикатор забезпеченості потреб за рахунок власних природних ресурсів території |
|
<1 |
| 1.5. Індикатор ефективності використання природного ресурсу |
|
>1 |
| 1.6. Індикатор заміщення природного ресурсу |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | |
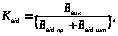 де
Ввик
– обсяг споживання
даного виду
природного
ресурсу території;
Ввід.пр
та Ввід.ш.
– відповідно
обсяг відновлення
ресурсу природним
та штучним
шляхами
 де
 ,
 – враховані
запаси природного
ресурсу на
кінець та на
початок періоду

 де
 та
 – відповідно
обсяг споживання
власного
природного
ресурсу та
загальний
обсяг його
споживання
на даній території
 де
 ,
 – відповідно
темпи зростання
знов доданої
вартості у
галузях, де
використовуються
власні природні
ресурси та
темпи їх використання
 де
 – темпи використання
не відтворюваних
природних
ресурсів та
темпи заміни
їх