Экономический анализ предприятия
Введение
В контрольной работе проведен комплексный экономический анализ, характеризующий финансовое состояние Открытого акционерного общества «Башкирская химия».
Актуальность данной темы выражается в том, что при проведении комплексного экономического анализа, характеризующего финансовое состояние можно выявить проблемы в области финансов, причины их возникновения и на основании проведенного анализа можно разработать пути улучшения финансового состояния для того чтобы предприятие нормально функционировало.
Объект исследования – ОАО «Башкирская химия».
Предмет исследования – финансовое состояние ОАО «Башкирская химия».
Цель исследования – на основании финансовой отчетности провести анализ финансового состояния ОАО «Башкирская химия» и разработать ряд практических мероприятий по улучшению финансового состояния.
Для достижения поставленной цели необходимо решить следующие задачи:
– выявить особенности финансового состояния, сложившегося на момент проведения анализа;
– оценить динамику основных показателей, характеризующих финансовое состояние;
– выявить причины и факторы, определившие изменение финансового состояния;
– разработать комплекс мер по укреплению финансового состояния.
В контрольной работе рассчитаны показатели, характеризующие финансовое состояние ОАО «Башкирская химия» и сделаны основные выводы, полученные в ходе анализа, то есть, дана общая характеристика хозяйствующего субъекта, проведен анализ финансовой отчетности компании, дана оценка ликвидности, платежеспособности.
Информационной базой для исследования послужили, методологии по анализу финансовой отчетности и публикации периодической печати, официальный сайт ОАО «Башкирская химия», финансовая отчетность ОАО «Башкирская химия».
Работа выполнена на 36 страницах основного текста, содержит 11 таблиц, 3 приложения, библиографический список из 10 источников.
1. Организационно-экономическая характеристика ОАО «Башкирская химия»
Полное фирменное наименование – Открытое акционерное общество «Башкирская химия». Сокращенное фирменное наименование Общества на русском языке: ОАО «Башхимия».
Место нахождения и почтовый адрес – 453110, Республика Башкортостан, г. Стерлитамак, ул. Техническая, 32
Дата государственной регистрации общества и регистрационный номер: январь 2005 года. Наименование органа, осуществившего государственную регистрацию – Администрация г. Стерлитамак. Дата внесения записи в Единый государственный реестр – 26.01.2005 г. Основной государственный регистрационный номер: 1057746091831 (Межрайонная инспекция ФНС №46 по г. Москве – серия 77 №006093276).
Группа компаний «Башкирская химия» сегодня это: современная, динамично развивающаяся, перспективная компания; более 15 тыс. профессиональных сотрудников; свыше 22 млрд. руб. выручка в 2008 году (исходя из доли участия компании в акционерном капитале предприятий); 60% объема российского производства кальцинированной соды, порядка 19% производства каустической соды, в том числе 33% выпуска твердой каустической соды, 30% производства суспензионного поливинилхлорида, порядка 30% объема выпуска кабельных пластикатов.
Миссия Группы компаний «Башкирская химия» состоит в обеспечении широкого спектра потребностей промышленности и населения в высококачественной продукции химии, нефтехимии и смежных с ними отраслей. «Башкирская химия» стремится к достижению лидирующих позиций на входящих в сферу ее интересов рынках России и других стран СНГ при одновременном обеспечении баланса интересов государств и регионов, потребителей и поставщиков, работников предприятий, акционеров и других заинтересованных сторон. В своей деятельности «Башкирская химия» придерживается принципов социальной ответственности и безопасности. Составляющие успех Группы компаний «Башкирская химия» – непрерывные инновации, высокие стандарты качества, квалифицированный и творческий персонал.
Цели Группы компаний «Башкирская химия»:
- консолидация и развитие предприятий химической и нефтехимической промышленности;
– достижение лидерства на рынках России и других государств СНГ по приоритетным для Группы направлениям;
– устойчивый долгосрочный рост стоимости активов;
– достижение мирового уровня в области технологий, производительности, экологической и промышленной безопасности;
– эффективное управление, квалифицированный персонал и высокая репутация.
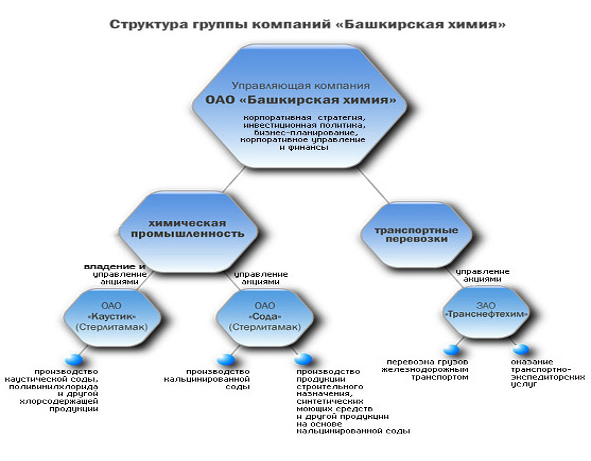
В настоящее время «Башкирская химия» управляет пакетами акций двух химических предприятий – ОАО «Каустик» (г. Стерлитамак, Республика Башкортостан) и ОАО «Сода» (г. Стерлитамак, Республика Башкортостан), а также транспортной компании ЗАО «Транснефтехим» (г. Москва).
2. Аналитический баланс
По данным ОАО «Башкирская химия», используя данные бухгалтерских балансов за 2007–2008 годы (Прил.1, 2), построим аналитический баланс – нетто на 31.12.2006, 31.12.2007, 31.12.2008 в табл. 1. Оценим состав (табл. 1) и структуру (табл. 2) показателей баланса в динамике.
По данным табл. 1 и 2 видно, что удельный вес внеоборотных активов в структуре актива баланса на ОАО «Башкирская химия» в 2006–2007 годах более 90%, соответственно доля оборотных активов менее 10%. В 2008 году удельный вес оборотных и внеоборотных активов примерно выравнивается. В абсолютной сумме величина как и оборотных, так и внеоборотных активов растет. Оборотные активы увеличиваются с 230674 тыс. руб. в 2006 году до тыс. руб. 2827677 в 2008 году, а внеоборотные – с 2506048 тыс. руб. в 2006 году до 2532340 тыс. руб. в 2008 году. Разница между удельным весом оборотных и внеоборотных активов объясняется отраслевой спецификой предприятия. Химическая промышленность является материалоемким видом деятельности, но работа с хлорсодержащей продукции требует дорогостоящего оборудования, то есть больших вложений во внеоборотные активы.
Из бухгалтерского баланса ОАО «Башкирская химия» (Прил. 1, 2) видно, что в структуре внеоборотных активов преобладают основные средства. В составе оборотных активов наибольший удельный вес занимают дебиторская задолженность и краткосрочные финансовые вложения. Величина краткосрочных финансовых вложений увеличивается с 206002 тыс. руб. в 2006 году до 1133200 тыс. руб. к 2008 году, но удельный вес в структуре актива баланса уменьшается с 0,03% 2007 года до 21,14% 2008 года, величина дебиторской задолженности также увеличивается с 19683 тыс. руб. в 2006 году до 1687960 тыс. руб. в 2008 году.
Таблица 1. Аналитический баланс ОАО «Башкирская химия» за 2006–2008 гг., тыс. руб.
|
АКТИВ |
||||||
| Показатели | Формулы | 31.12.2006 | 31.12.2007 | 31.12.2008 | Отклонения | |
| 1. Внеоборотные активы | ф1.190 + ф1.230 | 2506048 | 2565493 | 2532340 | 59445 | -33153 |
| 2. Оборотные активы: | ОА = а + б +в + г + д | 230674 | 252997 | 2827677 | 22323 | 2574680 |
| а) запасы | ф1.210 + ф1.220 | 249 | 1495 | 5707 | 1246 | 4212 |
| б) дебиторская задолженность | ДЗ = ф1.240 | 19683 | 249445 | 1687960 | 229762 | 1438515 |
| в) краткосрочные финансовые вложения | КФВ = ф1.250 | 206002 | 714 | 1133200 | -205288 | 1132486 |
| г) денежные средства | ДС = ф1.260 | 4740 | 1343 | 810 | -3397 | -533 |
| 3. Баланс | А = ф1.300 = (п. 1 + п. 2) | 2736722 | 2818490 | 5360017 | 81768 | 2541527 |
|
ПАССИВ |
||||||
| Показатели | Формулы | 31.12.2006 | 31.12.2007 | 31.12.2008 | Отклонения | |
| 1 | 2 | 3 | 4 | 5 | 6 = 4 – 3 | 7 = 5 – 4 |
| 1. Собственный капитал | СК = ф1.490 + ф1.640 | 834179 | 898771 | 2791077 | 64592 | 1892306 |
| 2. Долгосрочные обязательства | ф1.590 | 1824816 | 1214756 | 1186061 | -610060 | -28695 |
| Справочно: Перманентный капитал | п. 1 + п. 2 | 2658995 | 2113527 | 3977138 | -545468 | 1863611 |
| 3. Краткосрочные обязательства | КрО = а + б +в + г | 77727 | 704963 | 1382879 | 627236 | 677916 |
| а) по кредитам и займам | ф1.610 | 77294 | 142574 | 923980 | 65280 | 781406 |
| б) текущая кредиторская задолженность | ф1.620 | 433 | 562389 | 458899 | 561956 | -103490 |
| в) расчеты с учредителями | ф1.630 | 0 | 0 | 0 | 0 | 0 |
| г) прочие краткосрочные обязательства | ф1.650 + ф1.660 | 0 | 0 | 0 | 0 | 0 |
| 4. Баланс |
|
2736722 | 2818490 | 5360017 | 81768 | 2541527 |
Таблица 2. Структура аналитического баланса ОАО «Башкирская химия» за 2006–2008 гг., %
|
АКТИВ |
|||||
| Показатели | 31.12.2006 | 31.12.2007 | 31.12.2008 | Отклонения | |
| 1. Внеоборотные активы | 91,57 | 91,02 | 47,24 | -0,55 | -43,78 |
| 2. Оборотные активы: | 8,43 | 8,98 | 52,76 | 0,55 | 43,78 |
| а) запасы | 0,01 | 0,05 | 0,11 | 0,04 | 0,06 |
| б) дебиторская задолженность | 0,72 | 8,85 | 31,49 | 8,13 | 22,64 |
| в) краткосрочные финансовые вложения | 7,53 | 0,03 | 21,14 | -7,5 | 21,11 |
| г) денежные средства | 0,17 | 0,05 | 0,02 | -0,12 | -0,03 |
| 3. Баланс | 100 | 100 | 100 | 0,00 | 0,00 |
|
ПАССИВ |
|||||
| Показатели | 31.12.2006 | 31.12.2007 | 31.12.2008 | Отклонения | |
| 1 | 2 | 3 | 4 | 5 = 3 – 2 | 6 = 4 – 3 |
| 1. Собственный капитал | 30,48 | 31,89 | 52,07 | 1,41 | 20,18 |
| 2. Долгосрочные обязательства | 66,69 | 43,10 | 22,13 | -23,59 | -20,97 |
| Справочно: Перманентный капитал | 97,17 | 74,99 | 74,20 | -22,18 | -0,79 |
| 3. Краткосрочные обязательства | 2,83 | 25,01 | 25,80 | 22,18 | 0,79 |
| а) по кредитам и займам | 2,82 | 5,06 | 17,24 | 2,24 | 12,18 |
| б) текущая кредиторская задолженность | 0,01 | 19,95 | 8,56 | 19,94 | -11,39 |
| в) расчеты с учредителями | 0 | 0 | 0 | 0 | 0 |
| г) прочие краткосрочные обязательства | 0 | 0 | 0 | 0 | 0 |
| 4. Баланс | 100 | 100 | 100 | 0 | 0 |

На конец 2006 года запасы в ОАО «Башкирская химия» составили 249 тыс. руб. В 2007 году организация приобрела запасы на сумму 1495 тыс. рублей, что составляет 0,05% от валюты баланса, к концу 2008 года запасы составили 5707 тыс. руб., что составляет 0,11% от валюты баланса. Сумма денежных средств предприятия к концу 2007 года уменьшается на 3397 тыс. руб. и составляет 1343 тыс. руб., также и к концу 2008 года денежные средства уменьшаются на 533 тыс. руб. и составляют 810 тыс. руб.
Анализ состава и структуры пассива аналитического баланса (табл. 1 и 2) показывает, что предприятие имеет различные источники финансирования: собственный капитал, долгосрочные и краткосрочные обязательства.
Величина собственного капитала в динамике растет, также и его доля в структуре пассива увеличивается на 1,41% и 20,18% в 2007 и 2008 годах соответственно. Предприятие активно привлекает как долгосрочные, так и краткосрочные кредиты. Перманентный капитал на конец 2008 года составил 3977138 тыс. руб., или 74,20% от валюты баланса, что говорит о разнице в долях перманентного капитала (собственных и долгосрочных источников финансирования) и краткосрочных обязательств в структуре пассива. В составе собственного капитала удельный вес добавочного капитала намного меньше удельного веса собственного. В составе краткосрочных обязательств преобладает займы и кредиты и кредиторская задолженность перед поставщиками и подрядчиками; доли задолженности перед персоналом, перед государственными внебюджетными фондами, по налогам и сборам невелики.
3. Анализ показателей ликвидности и платежеспособности
По данным финансовой отчетности ОАО «Башкирская химия» (Прил. 1, 2) и на основе составленного аналитического баланса рассчитаем и проанализируем показатели ликвидности и платежеспособности предприятия, сравним их с нормативными значениями (табл. 3).
Таблица 3. Анализ показателей ликвидности и платежеспособности ОАО «Башкирская химия» за 2006–2008 гг.
|
№ п/п |
Показатели | Формулы | 31.12.06 | 31.12.07 | 31.12.08 | Отклонение | |
| 1. | Собственный оборотный капитал, тыс. руб. |
|
152947 | -451966 | 1444798 | -604913 | 1896764 |
| 2. | Коэффициент текущей ликвидности |
|
2,968 | 0,359 | 2,045 | -2,609 | 1,686 |
| 3. | Коэффициент критической ликвидности |
|
2,965 | 0,357 | 2,041 | -2,608 | 1,684 |
| 4. | Коэффициент срочной ликвидности |
|
2,711 | 0,003 | 0,820 | -2,708 | 0,817 |
| 5. | Коэффициент абсолютной ликвидности |
|
0,061 | 0,002 | 0,001 | -0,059 | -0,001 |
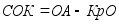


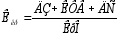
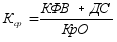


Из табл. 3 видно, что ОАО «Башкирская химия» имеет положительную величину собственного оборотного капитала на 31.12.2008. Это вызвано тем, перманентного капитала достаточно для покрытия внеоборотных активов. Так, по состоянию на 31.12.08 величина перманентного капитала составила 3977138 тыс. руб., или 74,20% от валюты баланса, а величина внеоборотных активов составила 2532340 тыс. руб., или 47,24% от валюты баланса. Вследствие этого величина краткосрочных обязательств предприятия не превышает величину оборотных активов, и предприятие ликвидное.
Коэффициент текущий ликвидности показывает сколько рублей текущих активов предприятия приходится на один рубль текущих обязательств. На 31.12.2006 на ОАО «Башкирская химия» на 1 рубль краткосрочных обязательств приходилось 2 руб. 97 коп. оборотных активов, но на 31.12.2008 данный коэффициент снизился до 2 руб. 05 коп. По нормативным значениям коэффициент текущий ликвидности должен быть не менее 2. На 31.12.2008 года коэффициент текущий ликвидности больше нормативного значения, следовательно ОАО «Башкирская химия» находится в устойчивом финансовом положении, и не может своими текущими активами покрыть свои текущие обязательства.
На 31.12.2006 года коэффициент критической ликвидности составил 2,965 (при нормативе более 1), то есть предприятие способно одновременно на 296,5% покрывать свои краткосрочные обязательства, а за счёт имеющихся сырья и материалов обеспечивать достигнутый уровень производства. Но к 31.12.2008 года данный коэффициент снизился до 2,041. У ОАО «Башкирская химия» низкий уровень платёжеспособности, поскольку в 2008 г. данное предприятие способно только на 204,10% выполнить свои долговые обязательства без ущерба для текущей производительной деятельности.
Ориентировочное нижнее значение коэффициента срочной (быстрой) ликвидности – 1. В нашем случае значение на 31.12.2007 намного ниже этого показателя, что говорит о критическом финансовом положении предприятия. В критическом случае, когда не будет возможности продать запасы, предприятие, используя для этих целей денежную наличность, высоколиквидные ценные бумаги других эмитентов сможет погасить по состоянию на 31.12.2007 лишь 0,3% своих краткосрочных обязательств, а в 2006 году и 2008 году ситуация наоборот. Значение на 31.12.2008 г. примерно соответствует 1, что составляет 82%.
Рекомендательная нижняя граница коэффициента абсолютной ликвидности, приводимая в западной литературе, – 0,2. В нашем случае значение и на 31.12.2006, и на 31.12.2007, и на 31.12.2008 намного ниже этого показателя. Коэффициент абсолютной ликвидности показывает, что по состоянию на 31.12.2008 года ОАО «Башкирская химия» за счет денежной наличности может немедленно погасить лишь 0,2% краткосрочных обязательств.
4. Анализ финансовой устойчивости
Используя данные бухгалтерской отчетности за 2007–2008 годы ОАО «Башкирская химия», и на основе составленного аналитического баланса оценим финансовую устойчивость предприятия с помощью двух групп показателей: коэффициентов структуры и размещения капитала (табл. 4) и определим тип финансовой устойчивости (табл. 5).
Таблица 4. Показатели финансовой устойчивости ОАО «Башкирская химия» за 2006–2008 гг.
|
№ п/п |
Показатели | Формулы | 31.12.06 | 31.12.07 | 31.12.08 | Отклонение | |
| Коэффициенты структуры капитала | |||||||
| 1. |
Коэффициент финансовой устойчивости |
|
0,305 | 0,319 | 0,521 | 0,014 | 0,202 |
| 2. |
Коэффициент автономии |
|
0,972 | 0,750 | 0,742 | -0,222 | -0,008 |
| 3. |
Коэффициент финансовой активности |
|
2,281 | 2,136 | 0,920 | -0,145 | -1,216 |
| Коэффициенты размещения капитала | |||||||
| 4. |
Индекс постоянного актива |
|
0,942 | 1,214 | 0,637 | 0,272 | -0,577 |
| 5. |
Коэффициент маневренности собственного капитала |
|
0,058 | -0,214 | 0,363 | -0,272 | 0,577 |
| 6. |
Коэффициент покрытия оборотных активов |
|
0,663 | -1,786 | 0,511 | -2,449 | 2,297 |
| 7. |
Коэффициент покрытия запасов |
|
614,244 | -302,318 | 253,162 | -916,562 | 555,480 |

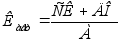
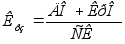

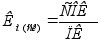
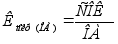
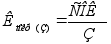
ДО – долгосрочные обязательства
ВнА – внеоборотные активы
ПК – перманентный капитал
З – запасы
Таблица 5. Определение типа финансовой устойчивости предприятия ОАО «Башкирская химия» за 2006–2008 гг.
| Показатели | 31.12.06 | 31.12.07 | 31.12.08 |
| Запасы, тыс. руб. | 249 | 1495 | 5707 |
| Источники покрытия запасов, тыс. руб.: | |||
| СК-ВНА | -1671869 | -1666722 | 258737 |
| СК+ДО-ВНА | 152947 | -451966 | 1444798 |
| СК+ДО+КрК-ВнА | 230241 | -309392 | 2368778 |
|
Тип финансовой устойчивости |
СК+ДО+КрК- – ВнА>З, СК+ДО-ВНА>З СК-ВНА< З следовательно у предприятия неустойчивое финансовое состояние |
СК+ДО+КрК- – ВнА<З следовательно у предприятия кризисное финансовое состояние |
СК+ДО+КрК- – ВнА>З и СК+ДО-ВНА>З, СК-ВНА>З следовательно у предприятия устойчивое финансовое состояние |
Из данных табл. 2 видно, что на начало анализируемого периода доля собственного капитала в валюте баланса составила 30,9%, на конец периода – 52,1%. За 2008 год снизилась также доля перманентного капитала на 0,8% (это видно из расчета коэффициентов финансовой устойчивости и автономии).
Перманентного капитала на данном предприятии достаточно для финансирования внеоборотных активов, по состоянию на 31.12.2006 и на 31.12.2008 перманентного капитала больше чем внеоборотных активов, но к 31.12.2008 на 1 рубль перманентного капитала приходится 1 рубль внеоборотных активов.
В 2006 и 2007 годах оборотные активы предприятия сформированы не только за счет собственного капитала, но и за счет заемных средств. Но на 31.12.2008 коэффициенты покрытия оборотных активов и запасов, коэффициент маневренности собственного капитала имеют положительное значение, что свидетельствует о том, что собственные средства предприятия в обороте используются.
В табл. 5 на основе сопоставления величины запасов с различными источниками финансирования определен тип финансовой устойчивости. Из таблицы 5 видно, что в 2006 году у предприятия было неустойчивое финансовое состояние, но по состоянию на конец 2008 года финансовое состояние можно расценить как устойчивое.
5. Анализ показателей оборачиваемости основных средств
По данным аналитического баланса и формы №2 проанализируем динамику показателей оборачиваемости активов и капитала. Оценим экономический результат от изменения оборачиваемости, выявим причины, повлиявшие на ее изменение и определим величину финансово-эксплуатационных потребностей организации в днях (табл. 6).
Таблица 6. Анализ показателей оборачиваемости ОАО «Башкирская химия» за 2007–2008 гг.
| Показатели | Формулы | 2007 г. | 2008 г. | Откло-нение |
|
1. Средние остатки, тыс. руб.: |
||||
| 1.1. всех активов |
|
2777606 | 4089254 | 1311648 |
|
1.2. оборотных активов |
|
241836 | 1540337 | 1298501 |
| 1.3. запасов |
|
872 | 3601 | 2729 |
|
1.4. всей дебиторской задолженности |
|
134564 | 968703 | 834139 |
|
1.5. краткосрочной дебиторской задолженности |
|
134564 | 968703 | 834139 |
|
1.6. денежных средств и финансовых вложений |
|
106400 | 568034 | 461634 |
|
1.7. собственного капитала |
|
866475 | 1844924 | 978449 |
|
1.8. кредиторской задолженности |
|
281411 | 510644 | 229233 |
|
2. Коэффициент оборачиваемости, оборотов: |
||||
| 2.1. всех активов |
|
0,577 | 2,911 | 2,334 |
|
2.2. оборотных активов |
|
6,627 | 7,728 | 1,101 |
| 2.3. запасов |
|
1837,940 | 3305,648 | 1467,708 |
|
2.4. всей дебиторской задолженности |
|
11,910 | 12,288 | 0,378 |
|
2.5. краткосрочной дебиторской задолженности |
|
11.910 | 12,288 | 0,378 |
|
2.6. денежных средств и финансовых вложений |
|
15,063 | 20,956 | 5,893 |
|
2.7. собственного капитала |
|
1,850 | 6,452 | 4,602 |
|
2.8. кредиторской задолженности |
|
5,695 | 23,311 | 17,616 |
| 3. Выручка, тыс. руб. |
|
1602684 | 11903637 | 10300953 |
|
4. Оборачиваемость в днях: |
||||
| 4.1. всех активов |
|
632,6 | 125,4 | -507,2 |
|
4.2. оборотных активов |
|
55,1 | 47,2 | -7,9 |
| 4.3. запасов |
|
0,2 | 0,1 | -0,1 |
|
4.4. всей дебиторской задолженности |
|
30,6 | 29,7 | -0,9 |
|
4.5. краткосрочной Дебиторской задолженности |
|
30,6 | 29,7 | -0,9 |
|
4.6. денежных средств и финансовых вложений |
|
24,2 | 17,4 | -6,8 |
|
4.7. собственного капитала |
|
197,3 | 56,6 | -140,7 |
|
4.8. кредиторской задолженности |
|
64,1 | 15,7 | -48,4 |
|
5. Экономический результат от изменения оборачиваемости оборотных активов, тыс. руб. |
|
- | -257640 | - |
|
6. Финансово- эксплуатационные потребности, дни |
|
-33,3 | 14,1 | 47,4 |
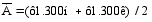
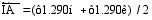
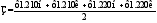
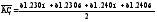
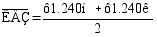
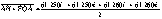
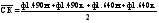
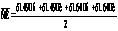
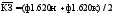
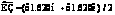


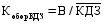
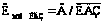
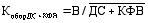
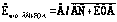


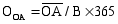
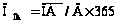


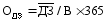
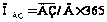
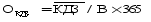
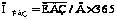
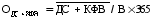
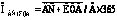
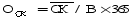
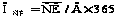


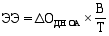
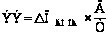
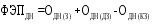
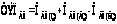
По данным табл. 6 видно, что к 2008 году наблюдается замедление оборачиваемости всех активов организации на 507 дней, оборотных активов – на 8 дней. По прочим позициям так же наблюдается увеличение оборачиваемости. Период оборота всех активов достаточно короткий и составляет менее одного года (в 2008 году – 125 дня). В составе оборотных активов период оборота запасов меньше периода оборота дебиторской задолженности. В 2007 году средний период погашения дебиторской задолженности составил 30,6 дней, в 2008 году – 29,7 дня.
Продолжительность операционного цикла предприятия в 2007 году составляет:
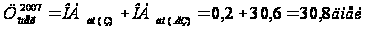
В 2008 году операционный цикл увеличился и составил:
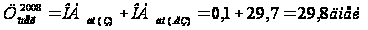
Финансово-эксплуатационные потребности предприятия в 2007 году составили -33,3 дней. Это означает, что в течение этого промежутка времени предприятие испытывало недостаток свободных денежных средств. В 2008 году финансово-эксплуатационные потребности предприятия составили 14,1 дней.
6. Анализ показателей рентабельности основных средств
Проанализируем рентабельность организации и рентабельность собственного капитала (табл. 7). Выполним факторный анализ рентабельности организации и рентабельности собственного капитала. Оценим целесообразность привлечения дополнительных заемных средств.
Таблица 7. Анализ показателей рентабельности ОАО «Башкирская химия» за 2007–2008 гг.
| Показатели | Формулы | 2007 г. | 2008 г. | Отклонение |
|
1. Чистая прибыль, тыс. руб. |
Пч = ф2.190 | 64592 | 1851236 | 1786644 |
|
2. Прибыль от продаж, тыс. руб. |
Ппр = ф2.050 | 17223 | 1125308 | 1108085 |
|
3. Средние остатки всех активов, тыс. руб. |
|
2777606 | 4089254 | 1311648 |
|
4. Средние остатки собственного капитала, тыс. руб. |
|
866475 | 1844924 | 978449 |
|
5. Выручка от продаж, тыс. руб. |
В = ф2.010 | 1602684 | 11903637 | 10300953 |
|
6. Рентабельность активов по прибыли от продаж, % |
|
0,620 | 27,519 | 26,899 |
|
7. Коэффициент оборачиваемости всех активов в оборотах |
|
0,577 | 2,911 | 2,334 |
|
8. Рентабельность продаж, %: |
||||
|
а) по прибыли от продаж |
|
1,075 | 9,453 | 8,378 |
|
б) по чистой прибыли |
|
4,030 | 15,552 | 11,522 |
|
9. Рентабельность собственного капитала по чистой прибыли, % |
|
7,455 | 100,342 | 92,887 |
|
10. Коэффициент финансовой маневренности |
|
3,206 | 2,216 | -0,99 |
|
11. Изменение рентабельности активов за счет: |
||||
|
а) коэффициента оборачиваемости всех активов |
|
- | 2,509 | - |
|
б) рентабельности продаж по при- были от продаж |
|
- | 24,388 | - |
|
12. Изменение рентабельности собственного капитала за счет: |
- | |||
|
а) коэффициента оборачиваемости всех активов |
|
- | 30,156 | - |
|
б) рентабельности продаж по чистой прибыли |
|
- | 107,531 | - |
|
в) коэффициента финансовой маневренности |
|
- | -44,819 | - |
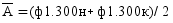
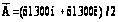
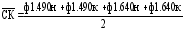
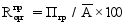
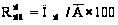
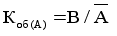
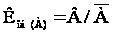
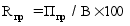
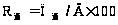
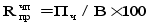
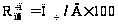
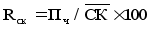
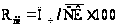
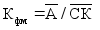

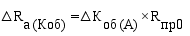
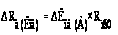
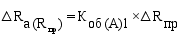
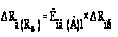
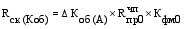
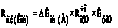
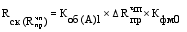
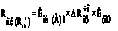
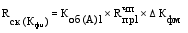
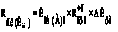
Из табл. 7 видно, что в 2007 году на 1 рубль выручки приходилось 1 копеек прибыли от продаж и 4 копейки чистой прибыли. В 2008 году на 1 рубль выручки приходилось 9 копейки прибыли от продаж и 15 копеек чистой прибыли.
Рентабельность активов организации в 2007 году составила 0,620%. В 2008 году рентабельность активов увеличилась на 26,899%. Наибольшее влияние на увеличение рентабельности активов оказало увеличение оборачиваемости активов; за счет этого фактора