Экономический анализ предприятия
В 2007 году на 1 рубль собственного капитала приходилось 75 копейки чистой прибыли; к 2008 году рентабельность собственного капитала по чистой прибыли увеличилась на 92,887%.Увеличение коэффициента оборачиваемости всех активов увеличил рентабельность собственного капитала по чистой прибыли на 30,156%, увеличение рентабельности продаж по чистой прибыли увеличил рентабельность на 107,531%, а уменьшение коэффициента финансовой маневренности уменьшило рентабельность на 44,819%.
Предприятию необязательно искать резервы увеличения рентабельности собственного капитала основной и в финансовой деятельности, так как уровень соответствует финансовой устойчивости.
7. Анализ доходов и расходов
По данным формы №2 рассчитаем состав, структуру и динамику доходов (табл. 8) и расходов (табл. 9) организации, а также показатели, характеризующие эффективность их использования (табл. 10). Проанализируем полученные в результате расчетов данные.
Таблица 8. Состав, структура и динамика доходов ОАО «Башкирская химия» за 2007–2008 гг.
|
№ п/п |
Показа- тель |
Фор- мулы |
2007 г. | 2008 г. | Изменение | |||
| Сумма, тыс. руб. | % | Сумма, тыс. руб. | % | тыс. руб. | % | |||
| (гр. 6 – гр. 4) |
(гр. 7- – гр. 5) |
|||||||
| 1. |
Выручка (нетто) от продажи товаров, продук- ции, работ и услуг |
В= =ф2.010 |
1602684 | 78,63 | 11903637 | 89,45 | 10300953 | 10,82 |
| 2. |
Проценты к полу- чению |
ПРпол= =ф2.060 |
2300 | 0,12 | 24402 | 0,18 | 22102 | 0,06 |
| 3. |
Доходы от участия в других организа- циях |
Дуч= =ф2.080 |
326794 | 16,03 | 1292324 | 9,71 | 965530 | -6,32 |
| 4. |
Прочие опера-ционные доходы |
Дпр.опер= =ф2.090 |
106385 | 5,22 | 86623 | 0,66 | -19762 | -4,56 |
| 5. |
Внереали- зацион- ные доходы |
Двнереал= =ф2.120 |
- | - | - | - | - | - |
| 6. |
Чрезвы-чайные доходы |
Дчр= =ф2.170 |
- | - | - | - | - | - |
| 7. |
Всего доходов органи- зации |
п. 1 + п. 2+ +п. 3+ +п. 4+ +п. 5 + п. 6 |
2038163 | 100 | 13306986 | 100 | 11268823 | 0 |
Таблица 9. Состав, структура и динамика расходов ОАО «Башкирская химия» за 2007–2008 гг.
| № п/п |
Показа- тель |
Фор- мулы |
2007 г. | 2008 г. | Изменение | |||
| Сумма, тыс. руб. | % | Сумма, тыс. руб. | % | тыс. руб. | % | |||
|
(гр. 6- – гр. 4) |
(гр. 7- – гр. 5) |
|||||||
| 1. |
Себестои мость про- данных товаров, про- дукции, ра- бот и услуг |
С= =ф2.020 |
1318094 | 66,78 | 10515821 | 91,80 | 9197727 | 25,02 |
| 2. |
Коммерчес- кие расходы |
Ркомм= =ф2.030 |
26983 | 1,37 | 31206 | 0,27 | 4223 | -1,1 |
| 3. |
Управлен-ческие расходы |
Рупр= =ф2.040 |
240384 | 12,18 | 231302 | 2,02 | -9082 | -10,16 |
| 4. |
Проценты к уплате |
ПРупл= =ф2.070 |
157939 | 8,00 | 161317 | 1,41 | 3378 | -6,59 |
| 5. |
Прочие опе- рационные расходы |
Рпр.опер= =ф2.100 |
214023 | 10,84 | 53295 | 0,47 | -160728 | -10,37 |
| 6. |
Налог на Прибыль и иные ана- логичные платежи |
Рнал= =ф2.150 |
16148 | 0,83 | 462809 | 4,03 | 446661 | 3,2 |
| 7. |
Чрезвычай- ные расходы |
Рчр= =ф2.180 |
- | - | - | - | - | - |
| 8. |
Всего расходов орга- низации |
п. 1 + п. 2+ +п. 3+ +п. 4+ +п. 5+ +п. 6 + п. 7 |
1973571 | 100 | 11455750 | 100 | 9482179 | 0 |
Таблица 10. Анализ показателей использования доходов и расходов ОАО «Башкирская химия» за 2007–2008 гг.
| № п/п |
Показа- тели |
Формулы | 2007 г. | 2008 г. |
Изменение (+,–) |
Темп роста, % |
| 1. |
Общая сумма доходов, тыс. руб. |
|
2038163 | 13306986 | 11268823 | 652,89 |
| 2. |
Общая сумма расходов, тыс. руб. |
|
1973571 | 11455750 | 9482179 | 580,46 |
| 3. |
Доходы от обычных видов деятельности, тыс. руб. |
|
1602684 | 11903637 | 10300953 | 742,73 |
| 4. |
Расходы по обычным видам деятельности, тыс. руб. |
|
1585461 | 10778329 | 9192868 | 679,82 |
| 5. |
Чистая при- быль, тыс. руб. |
ПЧ = ф2.190 | 64592 | 1851236 | 1786644 | 2766,05 |
| 6. |
Средние остат- ки активов, тыс. руб. |
|
2777606 | 4089254 | 1311648 | 147,22 |
| 7. |
Коэффициент соотношения доходов и расходов |
|
1,033 | 1,162 | 0,129 | 112,49 |
| 8. |
Коэффициент соотношения расходов и доходов |
|
0,968 | 0,861 | -0,107 | 88,95 |
| 9. |
Доля доходов от обычных видов деятельности в общей сумме доходов, % |
|
78,63 | 89,45 | 10,82 | 113,76 |
| 10. |
Доля расходов от обычных видов деятель- ности в общей сумме расходов, % |
|
80,33 | 94,09 | 13,76 | 117,13 |
| 11. |
Рентабельность доходов по чистой прибыли, % |
|
3,17 | 13,91 | 10,74 | 438,80 |
| 12. | Рентабельность расходов по чистой прибыли, % |
|
3,27 | 16,16 | 12,89 | 494,19 |
| 13. | Доходность активов |
|
0,734 | 3,254 | 2,52 | 443,32 |
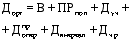

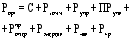


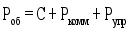

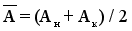

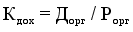

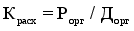

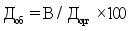

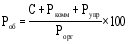

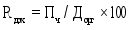

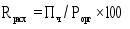

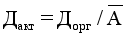

В структуре доходов предприятия (табл. 8) наибольший удельный вес занимает выручка от продаж (78,63% в 2007 году и 89,45% в 2008 году). Увеличение доходов наблюдается по статье «Выручка (нетто) от продажи товаров, продукции, работ и услуг» (на 10300953 тыс. руб.). Значительно увеличились доходы от участия в других организациях (на 965530 тыс. руб.). Так же наблюдается незначительное увеличение доходов по остальным статьям. В 2007 году доходы организации превышают расходы, что обеспечивает формирование чистой прибыли в сумме 64592 тыс. руб., в 2008 году 1851236 тыс. руб.
Из табл. 9 видно, что наибольший удельный вес в структуре расходов предприятия занимает себестоимость продукции (66,78% в 2007 году и 91,80% в 2008 году). За анализируемый период чрезвычайных расходов на предприятии нет. В динамике наблюдается рост налога на прибыль и иные аналогичные платежи на 3,2%. Так же в динамике наблюдается уменьшение прочих операционных расходов и управленческих расходов на 10,37% и 10,16% соответственно; уменьшается доля процентов к уплате (на 6,59%), что объясняется уменьшением заемных средств.
Из табл. 10 видно, что в 2007 году на 1 рубль расходов организации приходилось 1,033 рубль ее доходов, в 2008 году – 1,162 рубль доходов. На 1 рубль доходов в 2007 году приходилось 3 копейки чистой прибыли, в 2008 году – 14 копейки. На 1 рубль активов организации в 2007 году приходилось 0,734 рубля доходов, а в 2008 году – 3,254 рубля доходов. Таким образом, отдача активов в 2008 году увеличилась.
8. Анализ безубыточности
По данным формы №2 рассчитаем: уровень безубыточности хозяйственной деятельности предприятия в стоимостном выражении, в процентах к выручке и в днях. За сумму маржинального дохода примем валовую прибыль, к условно-постоянным затратам отнесем коммерческие и управленческие расходы (табл. 11); запас финансовой прочности предприятия в стоимостном выражении, в процентах к выручке и в днях (табл. 11); эффект операционного рычага (табл. 11). Проанализируем полученные в результате расчетов данные.
Таблица 11. Анализ безубыточности ОАО «Башкирская химия» за 2007–2008 гг.
| № п/п | Показатели | Формулы | 31.12.07 | 31.12.08 | Отклонение |
| 1. |
Выручка от продажи, тыс. руб. |
В=ф2.010 | 1602684 | 11903637 | 10300953 |
| 2. |
Себестоимость выпуска продукции (работ, услуг), тыс. руб. |
С=ф2.020 | 1318094 | 10515821 | 9197727 |
| 3. |
Условно-переменные затраты, тыс. руб. |
Зпер=ф2.020 | 1318094 | 10515821 | 9197727 |
| 4. |
Условно – постоянные затраты, тыс. руб. |
Зпост= =ф2.030+ф2.040 |
267367 | 262508 | -4859 |
| 5. |
Прибыль от продаж, тыс. руб. |
Ппр=ф2.050 | 17223 | 1125308 | 1108085 |
| 6. |
Маржинальный доход, тыс. руб. |
МД=п. 1 – п. 3 | 284590 | 1387816 | 1103226 |
| 7. |
Доля маржинального дохода в выручке, % |
|
17,76 | 11,66 | -6,1 |
| 8. | |||||
| – в стоимостном выражении |
|
1519131 | 2243658 | 724527 | |
| – в% к выручке |
|
94,79 | 18,85 | -75,94 | |
| – в днях |
|
345,96 | 68,80 | -277,16 | |
| 9. | |||||
| – в стоимостном выражении |
|
83553 | 9659979 | 9576426 | |
| – в% к выручке |
|
5,21 | 81,15 | 75,94 | |
| – в днях |
|
19,03 | 296,20 | 277,17 | |
| 10. | Операционный рычаг |
|
16,52 |
1,23 | -15,29 |
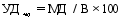
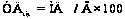
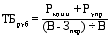
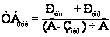
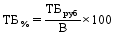
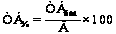


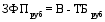
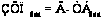
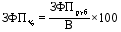
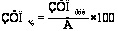


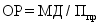

Из табл. 11 видно, что в 2007 году безубыточная величина выручки от продаж составила 1519131 тыс. руб., а в 2008 году она увеличилась до 2243658 тыс. руб. Для достижения безубыточного объема продаж в 2007 году потребовалось 345,9 дней (в 2008 году – 68,80 дней). Около 18% выручки за анализируемый период времени потребовалось направить на возмещение постоянных затрат.
Запас финансовой прочности меньше величины безубыточной выручки от продаж. Величина запаса финансовой прочности показывает, что в 2007 году предприятие могло снизить выручку более чем на 83553 тыс. руб., не выходя при этом из зоны прибылей. В течение 19 дней в 2007 году предприятие работало на формирование прибыли от продаж (в 2008 году эта цифра увеличилась до 296 дней). В целом можно сказать, что уровень предпринимательского риска (риска получения убытков) у предприятия высок, так как чувствительность финансовых результатов к колебаниям объема продаж высокий – об этом свидетельствует показатель операционного рычага. Как видно из табл. 11, изменение объема продаж на 1% вызывает изменение прибыли от продаж на 16,52% в 2007 году и на 1,23% в 2008 году.
Заключение
В результате проведенного анализа финансовой отчетности ОАО «Башкирская химия» можно сделать следующие выводы.
В 2008 году удельный вес оборотных и внеоборотных активов выравнивается. В абсолютной сумме величина как и оборотных, так и внеоборотных активов растет. Небольшая разница между удельным весом оборотных и внеоборотных активов (в структуре внеоборотных активов преобладают основные средства) объясняется отраслевой спецификой предприятия. Химическая промышленность является материалоемким видом деятельности, но работа с химическими продуктами требует дорогостоящего оборудования, то есть больших вложений во внеоборотные активы.
Анализ состава и структуры пассива аналитического баланса показывает, что предприятие имеет различные источники финансирования: собственный капитал, долгосрочные и краткосрочные обязательства.
Финансовые показатели: финансовой устойчивости, ликвидности, деловой активности и рентабельности, к концу 2008 года не достигли нормативного значения, но имеют тенденцию к повышению.
В 2006 и 2007 годах оборотные активы предприятия сформированы только за счет собственного капитала. На 31.12.2008 коэффициенты покрытия оборотных активов и запасов, коэффициент маневренности собственного капитала имеют положительное значение, что свидетельствует о том, что собственные средства предприятия в обороте используются.
В 2006 году у предприятия было не устойчивое финансовое состояние, но по состоянию на конец 2008 года финансовое состояние можно расценить как устойчивое.
Финансово-эксплуатационные потребности предприятия в 2007 году составили 30,8 дней. Это означает, что в течение этого промежутка времени предприятие испытывало достаток свободных денежных средств. В 2008 году финансово-эксплуатационные потребности предприятия уменьшились на 1 день и составили 29,8 дней.
Рентабельность активов организации в 2007 году составила 0,620%. В 2008 году рентабельность активов увеличилась на 26,899%. Наибольшее влияние на увеличение рентабельности активов оказало увеличение оборачиваемости активов и увеличение рентабельности продаж.
В 2007 году на 1 рубль собственного капитала приходилось 7,455 копейки чистой прибыли; к 2008 году рентабельность собственного капитала по чистой прибыли увеличилась на 92,887%.Увеличение коэффициента оборачиваемости всех активов увеличил рентабельность собственного капитала по чистой прибыли на 30,156%, увеличение рентабельности продаж по чистой прибыли увеличил рентабельность на 107,531%, а уменьшение коэффициента финансовой маневренности уменьшило рентабельность на 44,819%.
Предприятию необязательно искать резервы увеличения рентабельности собственного капитала основной и в финансовой деятельности, так как уровень соответствует финансовой устойчивости.
В структуре доходов предприятия наибольший удельный вес занимает выручка от продаж (78,63% в 2007 году и 89,45% в 2008 году). Увеличение доходов наблюдается по статье «Выручка (нетто) от продажи товаров, продукции, работ и услуг» (на 10300953 тыс. руб.). Значительно увеличились доходы от участия в других организациях (на 965530 тыс. руб.). Так же наблюдается незначительное увеличение доходов по остальным статьям. В 2007 году доходы организации превышают расходы, что обеспечивает формирование чистой прибыли в сумме 64592 тыс. руб., в 2008 году 1851236 тыс. руб.
Наибольший удельный вес в структуре расходов предприятия занимает себестоимость продукции (66,78% в 2007 году и 91,80% в 2008 году). За анализируемый период чрезвычайных расходов на предприятии нет. В динамике наблюдается рост налога на прибыль и иные аналогичные платежи на 3,2%. Так же в динамике наблюдается уменьшение прочих операционных расходов и управленческих расходов на 10,37% и 10,16% соответственно; уменьшается доля процентов к уплате (на 6,59%), что объясняется уменьшением заемных средств. В 2007 году на 1 рубль расходов организации приходилось 1,033 рубль ее доходов, в 2008 году – 1,162 рубль доходов. На 1 рубль доходов в 2007 году приходилось 3 копейки чистой прибыли, в 2008 году – 14 копейки. На 1 рубль активов организации в 2007 году приходилось 0,734 рубля доходов, а в 2008 году – 3,254 рубля доходов. Таким образом, отдача активов в 2008 году увеличилась.
В 2007 году безубыточная величина выручки от продаж составила 1519131 тыс. руб., а в 2008 году она увеличилась до 2243658 тыс. руб. Для достижения безубыточного объема продаж в 2007 году потребовалось 345,9 дней (в 2008 году – 68,80 дней). Около 18% выручки за анализируемый период времени потребовалось направить на возмещение постоянных затрат.
Запас финансовой прочности меньше величины безубыточной выручки от продаж. Величина запаса финансовой прочности показывает, что в 2007 году предприятие могло снизить выручку более чем на 83553 тыс. руб., не выходя при этом из зоны прибылей. В течение 19 дней в 2007 году предприятие работало на формирование прибыли от продаж (в 2008 году эта цифра увеличилась до 296 дней). В целом можно сказать, что уровень предпринимательского риска (риска получения убытков) у предприятия высок, так как чувствительность финансовых результатов к колебаниям объема продаж высокий – об этом свидетельствует показатель операционного рычага. Как видно из табл. 11, изменение объема продаж на 1% вызывает изменение прибыли от продаж на 16,52% в 2007 году и на 1,23% в 2008 году.
Список использованной литературы
1. Анализ финансовой отчетности: Учеб. пособие для вузов / В.И. Бариленко, С.И. Кузнецов, Л.К. Плотникова и др.; Под общ. ред. В.И. Бариленко. – М.: КноРус, 2005. – 416 с.;
2. Басовский Л.Е. Экономический анализ: Комплексный экономический анализ хозяйственной деятельности: учеб. пособие / Л.Е. Басовский, А.М. Лунева, А.Л. Басовский. – М.: Инфра-М. 2005. – 222 с.;
3. Донцова Л.В. Анализ финансовой отчетности: Учеб. для вузов / Л.В. Донцова, Н.А. Никифорова. – 3-е изд., перераб. и доп. – М.: Дело и Сервис, 2005. – 368 с.;
4. Киреева Н.В. Комплексный экономический анализ хозяйственной деятельности: Учеб. пособие в трех частях / Н.В. Киреева; Урал. соц.-экон. ин-т Акад. труда и соц. отношений; каф. экон. анализа и аудита. – Челябинск: УрСЭИ, 2006;
5. Овчинникова О.В. Финансовая политика предприятия: Учебно-практическое пособие / О.В. Овчинникова, Е.В. Башлыков, Т.А, Петренко, В.А. Коровина. Челябинск: УрСЭИ, 2005. – 168 с.;
6. Черевко А.С. Финансы организаций (предприятий): Учебно-наглядное пособие / А.С. Черевко, С.Е. Евдошенко, Е.В. Стокоз. Челябинск: УрСЭИ, 2006. – 148 с.;
7. Шеремет А.Д. Теория экономического анализа. – М.: Инфра-М, 2002. – 333 с.;
8. Справочно-правовая система «Гарант»;
9. Библиотека материалов по финансовому менеджменту: finanalis/;
10. Официальный сайт ОАО «Башкирская химия»: www.bkh