Економічне обґрунтування проекту машинобудівного підприємства
| Сума | 15 | 628,5 | 670,4 |
Виробниче устаткування цеху дорівнює 15 одиниць, виробнича площа = 628.5 м2
Допоміжна – площа, займана складами, залізничними коліями, головними проїздами і допоміжними ділянками (бюро цехового контролю, інструментально-роздавальна комора, ремонтний і заточувальної ділянки).
Площі допоміжних відділень обчислюють у такий спосіб: площа цехового складу разом із заготівельним відділенням розраховується у відсотках верстатної площі. Для визначення площі заточувальної ділянки механічного відділення на початку потрібно обчислити кількість заточувальних верстатів, потім (у відсотках від їхньої кількості) можна визначити кількість доводочних верстатів і після цього по питомій площі на один верстат може бути знайдена площа заточувального відділення.
Загальна кількість заточувальних верстатів складає 5 % верстатів обслуговування заточенням:
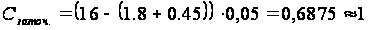 (од.)
Кількість доводочних верстатів складають 50% кількості заточувальних:
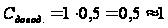 (од.)
Загальна питома вага на 1 верстат відділення дорівнює 10 м2, тоді площа заточувальної ділянки дорівнює:
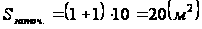
Площа заготівельного відділення і складу цеху складає 18% верстатної площі:
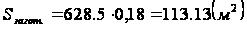
Площа ремонтного відділення так само, як і заточувального, знаходитися на підставі загальної кількості одиниць устаткування ремонтного відділення і площі, що приходиться на один верстат.
Кількість верстатів ремонтного відділення приймається в межах до 2% виробничих верстат цеху:
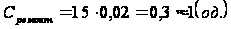
Питома вага на 1 верстат ремонтного відділення складає 10 м2. Таким чином площа ремонтного відділення дорівнює:
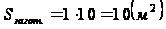
Площа інструментально-роздавальної комори визначається з розрахунку на один метало ріжучий верстат цеху, що обслуговується при роботі в дві зміни . Площа контрольного відділення визначається в процентному відношенні від верстатної площі.
Кількість метало ріжучих верстатів в цеху складає:
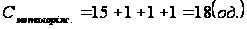
Питома площа для збереження інструмента – 0,4. Площа для збереження інструмента дорівнює:
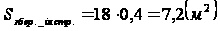
Питома площа для збереження абразивів з обліком тільки шліфувальних, заточувальних і доводочних верстатів – 0,4. Площа для збереження абразивів дорівнює:
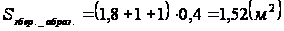
Питома площа для збереження пристосувань – 0,2. Таким чином площа для збереження пристосувань дорівнює:
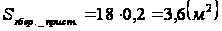
Площа контрольної ділянки складає 5 % площі верстатного відділення:
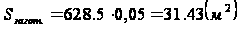
Майстерня з ремонту пристосувань:
а) число верстатів складає 3 % верстатного парку:
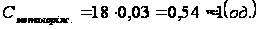
б) питома
площа на 1 верстат
у майстерні
складає 12 м .
Значить площа
майстерні з
ремонту пристосувань
дорівнює:
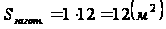
Загальна площа допоміжного відділення визначається як сума площ вище знайдених:
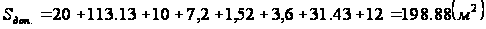
Визначення загальної площі механічного відділення механоскладального цеху:
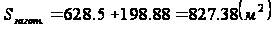
Визначення обсягу механічного відділення механоскладального цеху, при умові, що висота цеху приймається 5м.
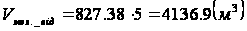
Визначення площі складального відділення механоскладального цеху:
Площа складального відділення визначається у відсотковому відношенню до площі механічного відділення і дорівнює:
в серійному виробництві – 40% площі механічного відділення:
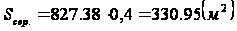
Визначення загальної площі механоскладального цеху:
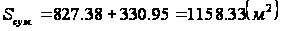
Визначення чисельності робітників механічного відділення механоскладального цеху розраховується за формулою 4.3.
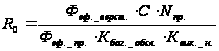 (4.3)
де
 - ефективний
річний фонд
часу верстату
при роботі в
одну зміну,год
С - кількість змін роботи
Nпр – прийнята кількість верстатів
 -
ефективний
річний фонд
часу одного
працюючого,
год
 -
коефіцієнт
багатоверстатного
обслуговування
 - коефіцієнт
виконання норм
виробітки
Визначення ефективного річного фонду часу верстату при роботі в одну змін, за формулою 5.3.
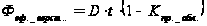 (4.4)
де D - кількість робочих днів
t – кількість робочих годин в день
 - коефіцієнт
простою обладнання
при роботі в
одну зміну
(5,5%)
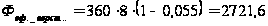 (год.)
Визначення ефективного річного фонду часу одного працюючого, за формулою 5.4.
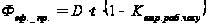 (4.5)
де D - кількість робочих днів
t – кількість робочих годин в день
 – коефіцієнт
втрати робочого
часу (11%)
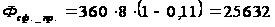 (год.)
19) Визначення чисельності робітників механічного відділення механоскладального цеху визначається за формулою 5.2.
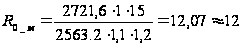 (чол.)
20) Визначення чисельності допоміжних робітників, котрі складають 35% кількості основних робітників:
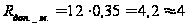 (чол.)
21) Визначення загальної чисельності робітників механічного відділення механоскладального цеху:
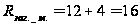 (чол.)
22) Визначення чисельності керівників, спеціалістів та службовців, котрі складають 15% загальної кількості робітників:
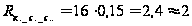 (чол.)
23) Визначення чисельності робітників складального відділення механоскладального, кількість слюсарів складає 115% верстатників:
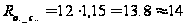 (чол.)
24) Визначення чисельності допоміжних робітників, котрі складають 30% кількості основних робітників:
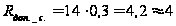 (чол.)
25) Визначення загальної чисельності робітників складського відділення механоскладального цеху:
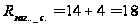 (чол.)
26) Визначення чисельності керівників, спеціалістів та службовців, котрі складають 15% загальної кількості робітників:
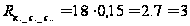 (чол.)
5.Термічний цех
Термічні цехи за своїм призначенням можуть бути поділені на дві групи: до першої відносяться цехи по обробці відливок, а до другої – цехи по обробці деталей після механічної обробки. Розрахунки проводимо лише для другої групи, так як в даній роботі відсутні дані по цеху по обробці відливок.
Обсяг роботи для цехів другої групи або їх відділень дорівнює 45% маси деталей, що обробляються в механоскладальному цеху:
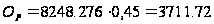 (т)
Чисельність
працюючих в
термічному
цеху визначається
через показник
виробітку на
одного працюючого
в тоннах, для
другої групи
- 96 т(формула 5.1):
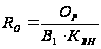 (5.1)
де
 - обсяг роботи;
 - виробіток
на одного працюючого
в тоннах;
 -
коефіцієнт
виконання норм
виробітки.
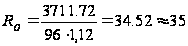 (чол.)
Визначення чисельності допоміжних робітників, котрі складають 18% кількості основних робітників:
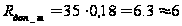 (чол.)
Визначення загальної чисельності робітників термічного цеху:
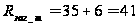 (чол.)
Визначення чисельності керівників, спеціалістів та службовців, котрі складають 15% загальної кількості робітників:
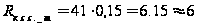 (чол.)
Визначення площі термічного цеху:
 (5.2)
де ВП – загальний випуск продукції, т;
 - випуск
продукції з
1м2 площі (8 т)
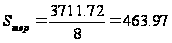 (
 )
Визначення допоміжної площі термічного цеху, яка складає 11% виробничої площі:
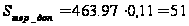 ()
Визначення загальної площі термічного цеху:
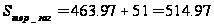 ()
6.Інструментальний цех
Кількість верстатів інструментального цеху, складає 24% кількості верстатів в основних цехах:
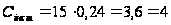 (од.)
Визначення чисельності робітників за формулою 6.1
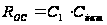 (6.1)
де
 - кількість
робітників
на 1 верстат
при роботі в
одну зміну
(1,7);
 - кількість
верстатів.
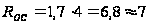 (чол.)
Кількість слюсарів складає 34% кількості верстатників :
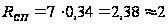 (чол.)
Кількість термістів, зварників, ковалів і робітників по металопокриттям складає 8% кількості верстатників:
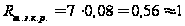 (чол.)
Кількість допоміжних робітників складає 15% виробничих робітників:
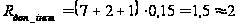 (чол.)
Кількість ІТР складає 10% загальної кількості робочих:
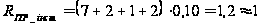 (чол.)
Кількість СКП складає 1,5% загальної кількості робочих:
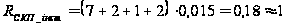 (чол.)
Кількість МОП складає 1,2% загальної кількості робочих:
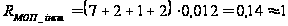 (чол.)
Загальна кількість робітників інструментального цеху:
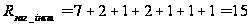 (чол.)
Визначення площі цеху:
А) Площа цеху для верстатів. Питома площа на 1 верстат складає 25 м2:
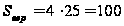 ()
Б) Площа цеху для місць слюсарів – інструментальників. Питома площа на 1 місце слюсарів – інструментальників дорівнює 5 м2; кількість слюсарів - 2(чол.):
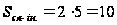 ()
В) Для допоміжних приміщень. Питома площа на 1 верстат =4 м2:
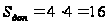 ()
Загальна площа:
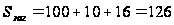 ()
7.Ремонтно-механічний цех
Кількість верстатів ремонтно-механічного цеху складає 8% кількості верстатів в основних цехах:
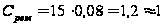 (од.)
Площа ремонтно-механічного цеху. Питома вага на 1 верстат =28 м2:
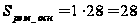 ()
Площа відділів допоміжних приміщень складає 15% від площі ремонтно-механічного цеху:
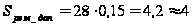 ()
В таблиці 7.1 занесені розрахунки площі окремих відділень допоміжних приміщень цеху.
Таблиця 7.1 Визначення площі окремих відділень допоміжних приміщень цеху.
| Відділення | Норматив площі, % | Площа, м2 |
| Демонтажне | 15 | 4,20 |
| Слюсарно-складальне | 57 | 15,96 |
| Склад заготівок і металу з заготівельним відділення | 6 | 1,68 |
| Проміжні склади | 8 | 2,24 |
| Склад запасних запчастин і допоміжних матеріалів | 6 | 1,68 |
| Інструментально-роздатковий склад і заточне відділення | 6 | 1,68 |
| Місця майстрів | 2 | 0,56 |
|
Всього
( |
100 | 28,00 |
 )
Загальна площа ремонтно-механічного цеху складає:
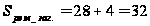 ()
Чисельність основних робочих розраховується по формулі (7.1):
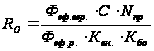 (7.1)
де
 - ефективний
річний фонд
часу верстату
при роботі в
одну зміну, за
рік;
 - кількість
змін роботи;
 – прийнята
кількість
верстатів;
 -
ефективний
річний фонд
часу одного
працюючого,
за рік;
 - коефіцієнт
виконання норм
виробітки
(1,12)
 -
коефіцієнт
багатоверстатного
обслуговування
(1,1)
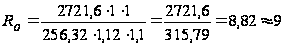 (чол.)
Кількість слюсарів складає 110% верстатників:
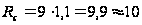 (чол.)
Допоміжні робочі складають 18% виробничих робочих:
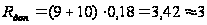 (чол.)
Загальна кількість робочих
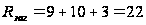 (чол.)
Керівники,спеціалісти і службовці складають 14% загальної кількості робочих:
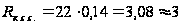 (чол.)
Всього робітників:
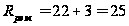 (чол.)
8. Розрахунок собівартості продукції
У процесі калькуляції собівартості всієї товарної продукції витрати групуються в розрізі калькуляційних статей. При цьому прямі витрати показують як елементи,а непрямі поєднують у калькуляційні групи.
Калькуляція собівартості продукції складається по випускаючому цеху – механоскладальному. Витрати інших цехів ураховуються через відповідні статті калькуляції цього цеху, ремонтно-механічного й інструментального цехів – через статтю «Видатки по втриманню й експлуатації встаткування», термічного цеху – через основну заробітну плату виробничих робітників,а також через видатки по втриманню й експлуатації встаткування, загальновиробничі видатки. Розрахунки проводимо наступним чином:
Сировина й матеріали
Витрати на основні й покупні матеріали з обліком транспортно-заготівельних видатків розраховані в пункті 3 (усі матеріали везуться в м. Хмельницькому). Розрахунок витрат проводиться за оптовими цінами підприємства – постачальника й чинних тарифів на транспортні перевезення . Проте в собівартість продукції витрати на основні покупні матеріали повинні бути закладені без урахування ПДВ.
Загальна кількість сировини і матеріалів без ПДВ складає:
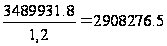 (грн.)
Чавунне лиття:
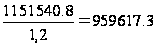 (грн.)
Аналогічно проводимо розрахунки для інших видів матеріалів, дані занесені в таблицю 9.1.1.
Таблиця 8.1.1 Розрахунки витрат на сировину й матеріали.
| Вартість матеріалів з ПДВ | ПДВ | Вартість матеріалів без ПДВ | |
| чавунне лиття | 1151540.8 | 191923,5 | 959617.3 |
| стальне лиття | 663308.4 | 110551,4 | 552757 |
| кольорове лиття | 663308.4 | 110551,4 | 552757 |
| поковки | 699528 | 116588 | 582940 |
| інші матеріали | 312192.2 | 52032 | 260160,2 |
| Всього | 3489931.8 | 581655,3 | 2908276.5 |
Поворотні відходи
Вартість поворотних відходів віднімається із загальної суми матеріальних витрат, віднесених на собівартість продукції (формула 8.2.1)
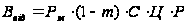 (8.2.1)
де
 – потреба в
матеріалах
по видам, т;
m – коефіцієнт використання матеріалів(74%);
С – відсоток реалізованих відходів(73%);
Ц - ціна матеріалу
Р – відсоток початкової ринкової ціни реалізованих відходів(32%)
Розрахуємо вартість поворотних відходів чавунного лиття:
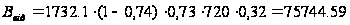
За таким же прикладом проводиться розрахунок по іншим видам матеріалів (таблиця 8.2.1)
Таблица 1
| Найменування матеріалу | Вага матеріалів, т |
Вага відходів, т |
Вага реалізованих відходів, т |
Ринкова ціна, грн./т |
Ціна реалізації відходів, грн./т |
Вартість реалізованих відходів, грн. |
| Чавунне лиття | 1732.1 | 450,35 | 328,75 | 720 | 236701,86 | 75744,59 |
| Сталеве лиття | 1154.8 | 300,25 | 219,18 | 870 | 191235,05 | 61195,22 |
| Кольорове лиття | 2639.4 | 686,24 | 500,96 | 5760 | 2885518,77 | 923366 |
| Поковки | 1897.1 | 493,25 | 360,07 | 600 | 216041,75 | 69133,36 |
| Інші матеріали | 824.83 | 214,46 | 156,55 | 528 | 82659,84 | 26451,15 |
| Всього | 8248.3 | 2144,55 | 1565,53 | 4247213,05 |
Вартість реалізованих відходів без НДС:
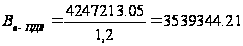 (грн.)
Основна заробітна плата
До цієї статті відносяться витрати на виплату основної заробітної плати, обчисленої згідно прийнятим підприємством системам оплати праці, у виді тарифних ставок і відрядних розцінок для працівників, зайнятих виробництвом продукції. Розрахунок повинен проводитись по кожному цеху окремо, а по механоскладальному рекомендується виділити при розрахунку механічне і складальне відділення. При цьому необхідно враховувати,що середній тарифний розряд робітників у цих підрозділах буде відрізнятися.
В таблиці 8.3.1. зазначена чисельність робітників по цехам
Таблиця 8.3.1. Чисельність робітників по цехам
| Цехи | Чисельність робочих | ||
| Основні | Допоміжні | Керівники,спеціалісти | |
| Механоскладальний: | |||
| механічне відділення | 12 | 4 | 2 |
| складальне відділення | 14 | 4 | 3 |
| Термічний | 35 | 6 | 6 |
| Інструментальний | 7 | 2 | 3 |
| Ремонтно-механічний | 19 | 3 | 3 |
В таблиці 8.3.2 представлена погодинна тарифна ставка, для робітників з нормальними умовами праці, в таблиці 8.3.3 представлена погодинна тарифна ставка, для робітників з тяжкими умовами праці
Таблиця 8.3.2. Погодинна тарифна ставка, для робітників з нормальними умовами праці
| Умови оплати | Розряди | |||||
| 1 | 2 | 3 | 4 | 5 | 6 | |
| Для відрядників | 44,7 | 48,7 | 53,9 | 59,6 | 67 | 76,7 |
| Для погодинників | 41,8 | 45,5 | 50,3 | 55,7 | 62,7 | 71,7 |
Таблиця 8.3.3. Погодинна тарифна ставка, для робітників з тяжкими умовами праці
| Умови оплати | Розряди | |||||
| 1 | 2 | 3 | 4 | 5 | 6 | |
| Для відрядників | 45,2 | 50,9 | 51,7 | 55,4 | 60,1 | 61,7 |
| Для погодинників | 43,3 | 47,5 | 51,1 | 53,8 | 61,8 | 70,2 |
Тарифна ставка розраховується за формулою 8.3.1:
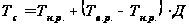 (8.3.1)
де
 – погодинна
тарифна ставка
нижчого розряду;
 – погодинна
тарифна ставка
вищого розряду;
Д – дрібна частина розряду
Тарифна заробітна плата розраховується за формулою 8.3.2:
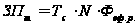 (8.3.2)
де N