Економічне обґрунтування проекту машинобудівного підприємства
де Рвп – витрати води на господарчі потреби, м3;
Рвд – витрати води на душеві, м3
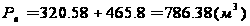
Вартість води визначається:
 (8.6.8)
де Рв – загальні витрати води;
Цв – ціна 1м3 води (1,36 грн.)
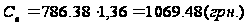
Витрати на матеріали та інші потреби складає 3% від вартості будівель.
Вартість будівництва 1 м3 промислових будівель складає 35 грн, адміністративних і побутових приміщень – 38 грн:
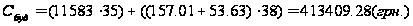
Вартість
матеріалів:
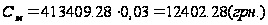
Всього за статтею 1:4516.99+36682.93+1069.48+12402.28=54671.68(грн.)
Стаття 2 «Ремонтний фонд»
До цієї статті відносяться витрати, пов’язані з поточним ремонтом будівель, споруд та інвентарю. Витрати визначаються у відсотках до вартості основних фондів.
Вартість загальновиробничого інвентарю складає 1,5% вартості обладнання цеху:
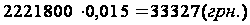
Витрати на поточний ремонт будівель, споруд та інвентарю складають 3%:
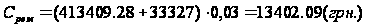
Всього за статтею 2: 13402.09(грн.)
Стаття 3. «Фонд оплати праці»
У цю статтю включаються: основна та додаткова заробітна плата керівників, спеціалістів та службовців та відрахування на соціальне страхування від зарплати цих категорій робітників.
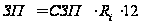 (8.6.9)
де СЗП – середній оклад (2000 грн.);
R – чисельність інженерно-технічних робочих, чол.
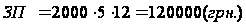
Відрахування
від зарплати:
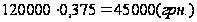
Всього за статтею 3: 45000+120000=165000(грн.)
Стаття 4. «Амортизація»
До цієї статті відноситься амортизація будівель, споруд та цінного інвентарю. Амортизаційні відрахування можуть бути розраховані у відсотках від початкової вартості будівель, споруд та інвентарю.
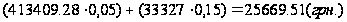
Всього за статтею 4.: 25669.51(грн.)
Стаття 5. «Інші витрати»
До цієї статті відносяться: витрати на раціоналізацію, удосконалення та винахідництво, витрати на охорону праці, розраховані за встановленими сумами на одного учасника виробництва. Інші витрати можна визначити у відсотковому відношенні до річного фонду прямої заробітної плати виробничих робочих.
а) Витрати на раціоналізацію, удосконалення та винахідництво складають 24 грн. на одного учасника:
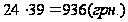
б) Витрати на охорону праці складають 16 грн.:
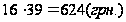
в) Інші витрати складають 5% річного фонду прямої зарплати:
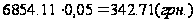
Всього за статтею 5.: 936+624+342.71=1902.71(грн.)
Цехові витрати механоскладального цеху:
54671.68+13402.09+165000+1902.71=260645.99 (грн.)
Термічний цех:
Цехові витрати по термічному цехові складають 130% заробітної плати основних робочих даного цеху:
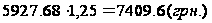
 (
 )
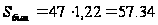 ()
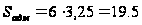 ()
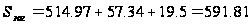 ()
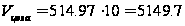 (
 )
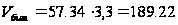 ()
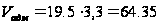 ()
()
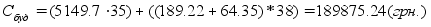 Вартість
будівництва
1 м3 промислових
будівель складає
35 грн, адміністративних
і побутових
приміщень –
38 грн:
Вартість обладнання термічного цеху:
Таблиця 8.6.2. Вартість обладнання термічного цеху
| Показники | Формула | Розрахунок |
| Площа на 1-цю обладнання (укрупнена), м2 |
|
|
| Кількість обладнання в термічному цеху, шт |
|
|
| Вартість обладнання, грн.. |
|

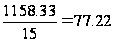


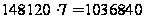
Інструментальний цех:
 ()
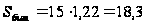 ()
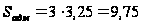 ()
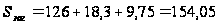 ()
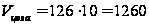 ()
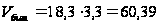 ()
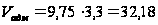 ()
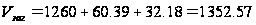 ()
Стаття 1:
Річні витрати електроенергії для освітлення:
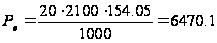 (кВт)
Витрати на електроенергію на протязі року:
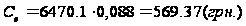
Потреба у парові для опалення на протязі року, Гкал:
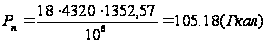
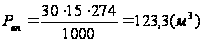
Витрати води для душевих, м3:
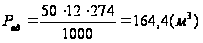
Загальні витрати води:
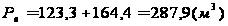
Вартість води визначається:
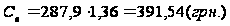
Витрати на матеріали та інші потреби складає 3% від вартості будівель.
Вартість будівництва 1 м3 промислових будівель складає 35 грн, адміністративних і побутових приміщень – 38 грн:
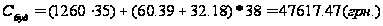
Витрати на матеріали:
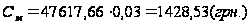
Витрати по статті 1: 569,37+4207.02+391,27+1428,52=6596.18(грн.)
Стаття 2:
Вартість загальновиробничого інвентарю складає 1,2 % вартості обладнання цеха

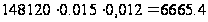 (грн.)
Витрати на поточний ремонт будівель, споруд і інвентарю складають 4%:
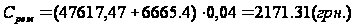
Всього по статті 2: 2171,31грн.
Стаття 3: «Фонд оплати праці»
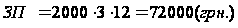
Відрахування
на соціальне
страхування:
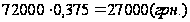
Всього по статті 3: 72000+27000=99000(грн.)
Стаття 4: Амортизація будівель і споруд – 5%:
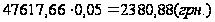
Інвентарю - 15%:
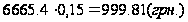
Витрати по статті 4: 2380,88+999.81=3380.68 (грн.)
Стаття 5:
Витрати по раціоналізації, удосконаленню і винахідництву складають 24 грн:
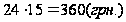
Витрати по охороні праці 18 грн на одного учасника виробництва:
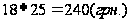
Інші витрати складають 5 % річного фонду прямої заробітної плати виробничих робочих:
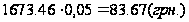
Витрати по статті 5: 360+240+83.67=683.67(грн.)
Витрати по інструментальному цехові: 5895,44+2187,1+99000+3380.68+683.67=111310,17(грн.)
Ремонтно-механічний цех:
 ()
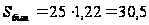 ()
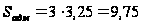 ()
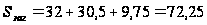 ()
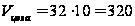 ()
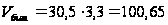 ()
()
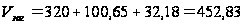 ()
Стаття 1:
Річні витрати електроенергії для освітлення:
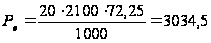 (кВт)
Витрати на електроенергію на протязі року:
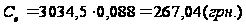
Потреба у парові для опалення на протязі року, Гкал:
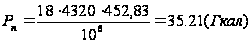
Вартість пару:
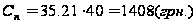
Витрати води для господарчих потреб, м3:
Витрати води для господарчих потреб, м3:
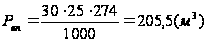
Витрати води для душових, м3:
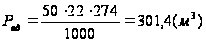
Загальні витрати води:
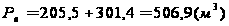
Вартість води визначається:
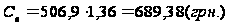
Витрати на матеріали та інші потреби складає 3% від вартості будівель.
Вартість будівництва 1 м3 промислових будівель складає 35 грн, адміністративних і побутових приміщень – 38 грн:
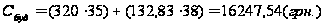
Витрати на матеріали:
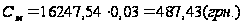
Витрати по статті 1: 267,04+1408+689,38+487,43=2852.31(грн.)
Стаття 2:
Вартість загальновиробничого інвентарю складає 1.5 % вартості обладнання цеха
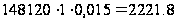 (грн.)
Витрати на поточний ремонт будівель, споруд і інвентарю складають 4%:
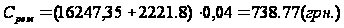
Всього по статті 2: 738.77грн.
Стаття 3: «Фонд оплати праці»
Відрахування
на соціальне
страхування:
Всього по статті 3: 72000+27000=99000(грн.)
Стаття 4:
Амортизація будівель і споруд – 5%:
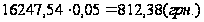
Інвентарю - 15%:
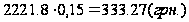
Витрати по статті 4: 812.38+333.27=1145.64(грн.)
Стаття 5:
Витрати по раціоналізації, удосконаленню і винахідництву складають 20 грн:
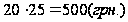
Витрати по охороні праці 18 грн на одного учасника виробництва:
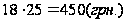
Інші витрати складають 5 % річного фонду прямої заробітної плати виробничих робочих:
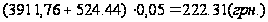
Витрати по статті 5: 500+450+222.31=1172.31(грн.)
Витрати по ремонтно-механічному цехові: 2852.31+738.77+99000+1145.64+1172.31=104909.02(грн.)
Сума загальновиробничих витрат по всім цехам:
260645.99+7468.88+111831.85+104909.02=484855.74(грн.)
Адміністративні витрати
У цю статтю калькуляції входять витрати з управління та обслуговування підприємства, витрати на пожежну та сторожову охорону, поточні витрати, пов’язані з утриманням та експлуатацією фондів природоохоронного призначення, платежі на обов’язкове страхування майна, податки, збори та інші обов’язкові платежі у бюджет, що враховуються в собівартість продукції та ін.
Відрахування у фонди здійснюється, виходячи з розмірів фонду оплати праці підприємства. Податкові ставки, що використовуються для розрахунку податку на соціальне страхування, на випадок безробіття, пенсійний фонд встановлюються законодавством щорічно.
Розрахунок відрахувань на фонд оплати праці робітників заводоуправління. Чисельність ІТР заводоуправління складає 12% від загальної чисельності робітників в цехах. Середній оклад 2500 грн в місяць.
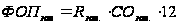 (8.7.1)
де Rзав – чисельність ІТР заводоуправління, чол.;
СОзав - середній оклад заводоуправління,грн.
Чисельність ІТР заводоуправління:
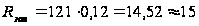 (чол.)
Фонд оплати праці ІТР заводоуправління:
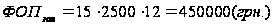
Відрахування до фонду соціального страхування від ФОП складають:
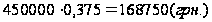
Всього ФОП робітників заводоуправління разом з відрахуваннями:
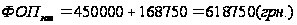
а) Відрахування в державний інноваційний фонд складає 5% від ФОП:
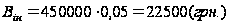
б) Розрахунок комунального податку:
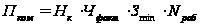 (8.7.2)
де Нк – ставка комунального податку(0,05);
Чфакт - фактична чисельність працюючих, людей;
Зmin – неоподаткований мінімум(17 грн);
Траб – число місяців в розглянутому періоді.
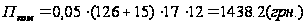
в) Розрахунок податку на землю:
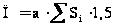 (8.7.3)
де а – ставка плати за 1м3 (2,28 грн. за 1 м2);
∑Si – сума площі будівель всіх цехів та будівель заводоуправління.
Таблиця 5.12 Розрахунок сумарної площі споруд всіх цехів та будівель заводоуправління
| Показники | Сума |
| Сумарна площа механоскладального цеху | 1158.3 |
| Сумарна площа термічного цеху | 514.97 |
| Сумарна площа інструментального цеху | 126 |
| Сумарна площа ремонтно-механічного цеху | 32 |
| Сумарна площа побутових приміщень |
|
| Сумарна площа адміністративних приміщень |
|
| Площа споруд заводоуправління (площа на одного працівника = 12 м2) |
|
| Всього площа споруд всіх цехів та будівель заводоуправління | 2220.24 |
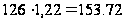
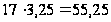

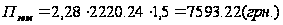
Інші складові витрати можна розрахувати укрупнено, прийнявши за основу відношення цехових витрат (частину загальновиробничих) на рівні 0,6.
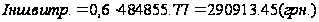
Адміністративні витрати:
618750+22500+1438,2+7593.22+290913.14=941194.87(грн.)
Невиробничі комерційні витрати
До цієї статті калькуляції відносяться витрати на реалізацію продукції, у тому числі на рекламу та передпродажну підготовку товарів, витрати на тару та упаковку, на оплату послуг транспортно-експедиційних, страхових та посередницьких організацій, вартість яких враховується до ціни продукції згідно умовам поставки. Ці витрати рекомендується включати в собівартість продукції пропорційно виробничої собівартості цієї продукції у розмірі 20%.
Таблиця 8.8.1 Калькуляція повної собівартості продукції.
| № | Стаття | Визначення в грн. |
| 1. | Сировина і матеріали | 2908231.5 |
| 2. | Поворотні відходи | 4247213.05 |
| 3. | Основна зарплата виробничих робочих | 18473.93 |
| 4. | Додаткова зарплата виробничих робочих | 1422.95 |
| 5. | Відрахування на соціальні заходи | 7461.33 |
| 6. | Витрати по утриманню та експлуатацію обладнення | 1014219,89 |
| 7. | Загальновиробничі витрати | 484855.74 |
| Виробнича собівартість | 8681878.393 | |
| 8. | Адміністративні витрати | 1941194.87 |
| 9. | Невиробничі комерційні витрати (20% від виробничої собівартості) | 1736375.68 |
| Повна собівартість | 11359448.94 | |
9. Розрахунок капітальних витрат
Визначення капітальних вкладів в основні фонди
Розрахунок ведеться по окремим складовим на підставі класифікації основних виробничих фондів.
Вартість будівель визначається на підставі об’єму та вартості 1м3 та розраховується по всім цехам.
По кожному цеху визначаємо вартість промислової будівлі цеху, побутових приміщень та адміністративних. Окремо розраховуємо вартість будівлі заводоуправління.
Таблиця 9.1.1 Вартість обладнання по усьому підприємству в цілому.
| Показники | Цех | |||
| Механо-складальний | Інстру-ментальний | Рем-механічний | Термічний | |
| Загальна вартість технологічного обладнання, грн. | 2221800 |
|
|
1036840 |
| Витрати на монтаж і транспортування обладнання приймаються в розмірі 8% вартості обладнання, грн.. | 177744 | 35548.8 | 11849.6 | 82947.2 |
| Вартість
пристосування
складає 7,5%
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | ||||

