Управление затратами на предприятии ОАО "ТНК-Нягань"
Действия организации по инвестированию, в следствии большого риска,
должны опираться на результаты анализа, которые учитывают фактор времени и альтернативность выбора решений. Варианты управленческих решений рассчитывают с учетом влияния времени на величину и планируемый доход. Сравнение эффективности вариантов осуществляется по методике, аналогичной при предоставлении банком ссуды.
Информационное обеспечение анализа для принятия управленческих решений создает система дифференцированного управленческого учета издержек и поступлений. Дифференцированными называют издержки, величина которых при отдельных условиях могут быть отличной от величины возможных издержек при других условиях. При решении проблем альтернативного выбора в расчет принимается прибыль, полученная на вложенный капитал. Следовательно, чем больше прибыли будет получено на вложения, тем выше перспектива у соответствующего варианта решения. Отсюда целью предприятия является максимизация прибыли на вложенный капитал, если она совместима, с другими целями. Анализ проблем инвестирования проводят в пять этапов.
определение проблемы;
выбор альтернативных решений;
измерение и оценка последствий выбранного решения;
отбор тех последствий, которые не могу быть измерены количественно, их оценка по отношению друг к другу и иным последствиям;
принятие решения.
Управленческий учет в основном готовит информацию, которая может быть измерена количественно.
Дифференцированные издержки не отражаются в системе учета издержек на регулярной основе. Их состав подбирается для проведения анализа по каждой конкретной проблеме. В дифференцированные издержки включают только те статьи себестоимости, которые являются различными при разных условиях. Из их состава особого рассмотрения заслуживают вмененные издержки по капитальным вложениям. Дифференцированные издержки всегда относят к будущему и показывают, какими они будут при определенной модели поведения. В большей мере это вероятностные издержки.
Определенной формы для сопоставления дифференцированных издержек и доходов различных вариантов не существует. Однако общий подход к двум типам величин позволяет сравнивать издержки с доходами.
Во-первых, должны быть средства, предназначенные для инвестирования того или иного варианта, которые представляются в начале осуществления проекта. Денежные средства вкладываются в разные сроки, но в аналитических целях эти сроки приводятся к нулевым моментам времени.
Во-вторых, ожидается поток денежных поступлений при разных вариантах на протяжении нескольких лет в будущем как результат этих инвестиций.
Эти две величины денежных средств - инвестиции и доходы в целях корректного сравнения сводят к эквивалентным величинам, рассчитанным на один и тот же момент времени. Обычно сводят поток будущих доходов к нулевому моменту времени капитальных вложений.
Источниками информации служат прежде всего сметы инвестиций. Они представляют собой перечень проектов инвестирования, по которым было принято решение. Информацию дают многочисленные расчёты планового и аналитического характера, касающиеся размера и направления инвестирования, нормы прибыли, чистой текущей стоимости, чистого приведённого эффекта, рентабельности, срока окупаемости, эффективности инвестиций, стоимости капитала, учётных ставок, дисконтируемой стоимости и т.д. [8.522]
Основные концепции снижения себестоимости продуктов.
В принятии управленческих решений значительный упор делается на снижение себестоимости продуктов, выпускаемых предприятием. Выработка путей сокращения издержек и повышения эффективности происходит на всех стадиях производственного процесса - от закупки материалов, их переработки, до контроля на стадии выпуска готового продукта и доставки его потребителю. Изменения могут относиться к производству, обработке, сборке, упаковке.
Основные концепции снижения себестоимости продуктов базируется на разных подходах.
Первая концепция - основные (прямые) издержки.
Условия: подсчитанные цены и издержки, базирующиеся на точной информации об объеме производства, виде сырья и материалов, эффективности методов закупок; нормативы по рабочей силе, рассчитанные исходя из применяемой технологии, методов обработки, имеющегося оборудования, системы стимулирования; накладные производственные расходы, основывающиеся на заранее определенных или плановых стандартах.
Процедуры разработки мероприятий по снижению основных (прямых) издержек включают:
- прямые отклонения затрат по материалам и живому труду. Систематизация информации и анализ отклонений при закупке материалов относительно объемов и рыночной ситуации, методов и стоимости собственного производства; решение вопроса закупать или производить; регулирование стоимости рабочей силы; решение вопроса эффективности труда. Издержки могут быть сокращены благодаря улучшению хранения, переработки сырья, минимизация потерь при транспортировке, складировании и отходов при производстве;
- анализ нормативов затрат живого труда. Систематизация нормативно-справочной информации проводится с позиций полноты охвата производственных затрат труда; установленных и оптимальных методов производства и обработку; условий производства как имеющихся, так и стандартных; частичного или полного использования принципа " движение- время- измерение";
- анализ стоимости продукта. Каждый вырабатываемый или планируемый к выпуску продукт рассматривается с точки зрения его общей стоимости и конкурентоспособности. Стоимость служит оценочным показателем конструкции отдельного продукта в сопоставлении с его внешним видом и спросом на него. Оценка стоимости может быть использована при выборе альтернативных вариантов по производству новых продуктов, реконструированию старых. Стоимостной анализ позволяет проанализировать выводы, прежде чем они сделаны, сравнить результаты альтернативных вариантов, ориентируясь на максимальную прибыль.
Большинство предложений по новым продуктам включает определенную долю стандартных организационных частей, поэтому в стоимостной анализ входит рассмотрение стоимости новых составляющих. Целью такого анализа выступает выявление факторов, влияющих на политику предприятия относительно отдельных продуктов: выбор альтернативных моделей, маркетинговые исследования, реклама, специальная упаковка и др.
Стоимостная оценка может поощрять производство или сигнализировать о его сокращении и полном прекращении. [29.472]
Вторая концепция - косвенные издержки.
Условия: труд вспомогательных рабочих, работа по обслуживанию и ремонту оборудования, вторичное сырье, поставки должны быть оценены как живой труд; использование методов гибкого планирования, когда изменяются цели или пересматривается основа расчета накладных расходов; применение стимулирующих контрольных планов сокращения накладных расходов, разработанных для всех производственных и непроизводственных отделов; регулирование материально-технического обслуживания на основе пересмотра нормативов времени вследствии повышения квалификации, приобретения трудовых навыков и т. п.; расчет регулирующих коэффициентов, позволяющих наладить процедуры контроля за издержками.
Процедуры разработки мероприятий по снижению косвенных (накладных) расходов включают:
- косвенные или вторичные отклонения затрат. Систематизация информации о производственном плане, об использовании производственных мощностей, о стандартах живого труда и анализ отклонений при благоприятных и неблагоприятных ситуациях по использованию производственных мощностей; утилизации оборудования; введении новой базы расчета нормативов накладных расходов;
- гибкое планирование и анализ нормативов для отделов и служб обслуживания.
Анализируют жесткие и измененные цели, поставленные перед каждым производственным или непроизводственным отделом предприятия; определяют уровень регулируемых и нерегулируемых расходов; степень, полноту и соответствие распределяемых накладных расходов объема работ, выполняемых отделами и службами предприятия;
- анализ нормативов материально- технического обслуживания при принятии решения проводят в нескольких аспектах исходя из основной задачи- увеличить объем производства, обеспечить максимальную производственность и качество.
Прежде всего расходы на материально- техническое обслуживание отделяют от других косвенных расходов, для того чтобы анализировать их в сопоставлении с затратами живого труда, оплачиваемого на почасовой основе. Проблема приобретения и использования нового оборудования рассматривается по срокам его амортизации, стоимости часа рабочего времени и общих затрат в час. Если приобретается высокопроизводительное оборудование, то при увеличении расходов на материально- техническое обслуживание сократится количество рабочего времени, необходимого для выпуска того же объема продукции. Общие расходы на единицу продукции уменьшаются в связи с ростом объема производства и сокращением рабочего времени.
Если предположить, что методы материально-технического обслуживания, оборудование и заработная плата в структурном подразделении останутся без изменения в будущем, то общие расходы так же могут оставаться неизменными. Однако прошлые затраты могут служить основанием для пересмотра норматива и его обоснования. С этих позиций изучаются объемы работ, сложность выполняемых операций, квалификация рабочих, процедуры подачи заявок на ремонт, обеспечение материальными ресурсами и т. п.
Данные анализа позволят установить нормативы не только на час работы, но и по подразделениям;
- стимулирование сокращения накладных расходов может базироваться на снижении общих и почасовых расходов на материально-техническое обслуживание ;
- анализ эффективности существующих норм основывается на расчете регулирующих коэффициентов.
Важнейшим является соотношение:
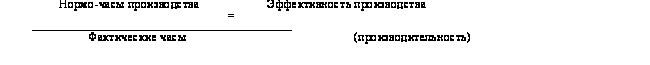
Другие коэффициенты: переменные издержки к общей реализации; прибыль по продукту к его стоимости; постоянные издержки к переменным; запланированная реализация продукции к фактической; запланированная (нормативная ) себестоимость продукта к фактической и т. д. Однако эти коэффициенты показывают, какими являются косвенные расходы, но не какими они должны быть;
- анализ рентабельности продукта с точки зрения исследования величины нормативных допусков и величины накладных расходов по продуктам. Общий ассортимент продукции рассматривается в направлении выделения маржинальных продуктов, выявления избыточных прямых накладных расходов.
Последовательное рассмотрение себестоимости различных продуктов позволяет разработать программу снижения общих издержек и выбрать политику предприятия относительно объема производства и повышения эффективности на всех стадиях производственного процесса.
1.3 Архитектура системы бюджетирования
Цели и задачи бюджетирования
Главный смысл бюджетирования сводится к повышению финансово-экономической эффективности и финансовой устойчивости предприятия путем координации усилий всех подразделений на достижение конечного, количественно определенного результата.
Внедрение системы бюджетирования позволяет предприятию:
- составлять реальные прогнозы финансово-хозяйственной деятельности
- вовремя обнаруживать наиболее узкие места в управлении предприятием, используя инструменты многовариантного анализа
- быстро подсчитать экономические последствия при возможных отклонениях от намеченного плана при помощи финансовых моделей и принять эффективное управленческое решение
- скоординировать работу структурных подразделений и служб на достижение поставленной цели
- повысить управляемость компании за счет оперативного отслеживания отклонений факта от плана и своевременного принятия решений.
Ожидаемые результаты после внедрения бюджетирования:
- внедрение процедур регулярного финансового планирования и контроля над исполнением бюджета;
- обучение специалистов финансовых служб методикам финансового планирования и анализа;
- составление годового бюджета предприятия;
- улучшение управляемости компании за счет наделения полномочиями, установления ответственности менеджеров компании и совершенствования оргструктуры;
- улучшения финансовых показателей работы компании за счет совершенствования системы финансового планирования и контроля. Основные функции системы бюджетирования:
- постановка плановых финансово-экономических целей;
- контроль достижения плановых целей посредством своевременного сопоставления фактических и запланированных результатов;
- анализ причин вызвавших отклонения;
- корректировка планов. [8.471]
Заметим, что в широком смысле бюджетирование понимается как система тотального планирования и контроля целей, потенциала, мероприятий и ресурсов, необходимых для их достижения. Как средство бюджетирование является инструментом достижения более высоких результатов деятельности организации посредством повышения эффективности процессов управления. С помощью этого инструмента, можно описывать будущие и фактически произошедшие события во взаимосвязи с процессами происходящими на предприятии и подразделениях, что дает возможность определить, каким образом получился именно такой результат, а не другой, а также помогает определить, что и как нужно сделать для того, чтобы получить желаемый результат. Очевидно, что для этого требуется качественное понимание и количественное описание целей, потенциала, воздействий и реакций на эти воздействия.
- При постановке бюджетирования сначала определяются форматы и регламенты. Затем решается вопрос о том, как в рамках запрограммированных форматов осуществлять собственно финансовое планирование и вести учет
- Известна и другая точка зрения на выбор обоснованной последовательности решения этой задачи - сначала надо понять как можно планировать (т.е. понять, что есть методика финансового планирования), после чего определять возможные форматы и регламенты по организации процесса финансового планирования и бюджетирования в целом.
Финансовая модель бюджетирования определяет порядок и схему расчетов всех показателей бюджетных форм, принятых в компании.
При разработке финансовой модели бюджетирования необходимо учитывать основные ограничивающие факторы, влияющие на бизнес предприятия. Расчет бюджета предприятия должен начинаться с учета ограничивающих факторов. Если в первую очередь развитие бизнеса предприятия ограничивает емкость рынка, то расчет бюджета должен начинаться с бюджета продаж. Если ограничивающим фактором являются производственные мощности, т.е. сложилась ситуация когда все что не производит предприятие оно реализует и мощности загружены на 100 %, то расчет бюджета следует начинать с бюджета производства. Если развитие бизнеса в первую очередь ограничивает недостаток в сырье и материалах, т.е. сложилась ситуация когда все что не производит предприятие оно реализует, но мощности недогружены ввиду нехватки сырья, то расчет бюджета нужно начинать с бюджета снабжения. У разных бизнес-направлений предприятия могут различаться наборы ограничивающих факторов. [11.460]
Отсюда следует, что, во-первых, финансовая модель бюджетирования может строиться отдельно по каждому бизнес-направлению, во-вторых, финансовая модель бюджетирования должна изменяться при изменении ситуации с ограничивающими факторами.
Таким образом, можно сделать вывод, что финансовая модель бюджетирования формируется под влиянием следующих факторов:
- цели разработки финансовой модели (в т.ч. информация, необходимая руководителям компании для принятия решений);
- существующие ограничения;
- стратегия развития компании;
архитектура бюджетной системы компании.
В соответствии с выбранной финансовой моделью бюджетирования необходимо определить архитектуру бюджетной системы компании.
Архитектура бюджетной системы
Для того, чтобы поддерживать финансовую модель бюджетирования необходимо определить бюджетной регламент, который будет определять организационную схему процесса финансового планирования и контроля на предприятии. Поэтому необходимо определить форматы описания бюджетной системы и бюджетного регламента.
Бюджетная система компании - совокупность процессов/функций, компонент бюджетирования и бюджетных регламентов, определяющих последовательность, правила, сроки и ответственных за расчеты бюджетов, формирование отчетов, анализ исполнения бюджетов и принятие решений.
Процессы/функции бюджетирования - обособленные устойчивые вид деятельности, связанные с планированием, учетом, анализом и контролем финансово-экономических показателей деятельности компании.
Компоненты бюджетирования - состоит из двух разделов: объекты компании, по которым ведется бюджетирование и совокупность планов и отчетов системы бюджетирования.
Объекты бюджетирования - объекты компании, по которым ведется планирование, учет, анализ и контроль исполнения бюджетов.
Набор объектов бюджетирования, который будет принят в компании, зависит от нескольких факторов, в том числе и от информации, используемой руководителями компании для принятия решений. Например, если при принятии решения о распределении финансовых ресурсов между направлениями деятельности компании необходимо знать оценку финансово-экономической эффективности каждого направления деятельности, то в число объектов бюджетирования должны входить бизнес-направления. Если в компании разработана и внедрена финансовая структура, то для эффективного управления компании необходимо вести планирование и контроль в разрезе центров финансового учета. Таким образом, в соответствии с разработанной финансовой моделью подбирается необходимый набор объектов бюджетирования. [12.164]
Объекты бюджетирования:
- бизнес-направления;
- структурные звенья компании
- центры ответственности учета
- основные бизнес-процессы компании
- проекты компании
Конкретный набор объектов бюджетирования определяется исходя из конкретной компании в соответствии с принципом целесообразности усложнения системы бюджетирования.
Планы и отчеты бюджетной системы:
- Бюджеты;
- Отчеты;
- Отчеты по результатам бюджетного анализа.
Бюджет - финансовый документ, представляющий в систематизированной форме на заданном интервале времени плановые значения статей бюджета.
Бюджеты подразделений составляются по каждому структурному звену компании в соответствии с действующей организационной структурой.
Бюджеты бюджетных единиц учета (БЕУ) составляются по каждому БЕУ в соответствии с действующей организационной структурой.
Финансовые бюджеты - это консолидированные бюджеты компании. Финансовые бюджеты строятся по компании в целом или по центрам прибыли.
Что касается форматов операционных бюджетов, то для них не существует стандартных форматов. Каждая компания выбирает удобный для себя формат операционных бюджетов.
Отчет - финансовый документ, представляющий в систематизированной форме на заданном интервале времени фактические значения статей бюджета.
Форматы отчетов должны совпадать с форматами планов, иначе невозможно будет провести план/фактный анализ. На многих российских предприятиях процесс финансового планирования и контроля организован таким образом, что планированием занимается одна служба (например, плнаново-экономический отдел), а отчетную информацию подготавливает другой отдел (например, бухгалтерия). Причем плановая и отчетная информация готовится совершенно в разных форматах.
Отчет по результатам бюджетного анализа - финансовый документ, представляющий в систематизированной форме на заданном интервале времени основные выводы об эффективности исполнения бюджета и предложения по корректировке исходных гипотез и предположений на будущие периоды.
Регламент системы бюджетирования - документы, представляющие в систематизированной форме описание процедур финансово-экономического планирования, учета, анализа и контроля, действующие в компании.
Постановка бюджетирования затрагивает все отделы и службы компании, а не только финансовую службу как принято считать, т.е. все будут задействованы в процессе бюджетирования, поэтому для эффективного функционирования системы бюджетирования необходимо наладить организационные процедуры внутри компании, поддерживаемые соответствующей организационной документацией.
Регламенты бюджетирования разделяют на временные и организационные.
Временной регламент бюджетирования включает в себя следующее:
- Временной регламент планирования;
- Временной регламент учета;
- Временной регламент анализа.
Организационный регламент бюджетирования включает в себя следующее:
- Организационный регламент планирования;
- Организационный регламент учета;
- Организационный регламент анализа.
Нет общей конфигурации бюджетной системы, которая подходила для всех предприятий и компаний.
Факторы, влияющие на архитектуру бюджетной системы компании:
- Организационная структура компании;
- Схема организации бизнесов компании;
- Финансовая модель бюджетирования.
Например, для компаний с проектной организационной структурой, в которых используются позаказная схема организации бизнес-процессов, т.е. нет массового поточного производства, планирование бюджетов идет от расчета показателей по отдельным проектам и их последующей консолидации и формирования сводной финансовой отчетности. Есть компании, которые при получении заказа вынуждены фактически разрабатывать новую продукцию (или модернизировать старую), например, компаниям, выполняющим заказы по пошиву одежды почти в каждом конкретном случае необходимо разработать дизайн по заказу, настроить производственные мощности, произвести в срок и с должным качеством.
Отличие бизнес-процессного описания от проектного заключается в том, что набор бизнес-процессов относительно постоянен, а что касается состава этапов проекта, то он может меняться от проекта к проекту (так в большинстве случаев и происходит).
Проектная архитектура бюджетирования чаще всего используется в компаниях, занимающихся оказанием услуг в различных областях деятельности, например, юридические, туристические, консультационные услуги, также она используется в строительных компаниях. По каждому строительному объекту обычно составляется свой план, бюджет и т.д.
Следует отметить, что для целей бюджетирования не нужно детальное описание бизнес-процессов, а достаточно иметь грубую модель, которая позволяет, тем не менее, видеть картинку бизнеса по функциональным направлениям. Очевидно, что от точности моделирования бизнес-процессов зависит точность расчета бюджета по выбранной финансовой модели. Точность финансовой модели бюджетирования не будет превышать точность расчета бизнес-процесса, смоделированного с самой плохой точностью. Поэтому при выборе финансовой модели бизнес-процессов нужно придерживаться следующего правила: не следует строить финансовые модели бизнес-процессов, точность которых превышает точность финансовой модели бизнес-процесса, с которого начинается расчет финансовой модели бюджетирования. Например, если расчет бюджета предприятия (бизнес-направления) начинается с бюджета продаж (первый ограничивающий фактор - рынок), то нет смысла детально моделировать производственные процессы предприятия, поскольку точность расчета бюджета по данной финансовой модели не будет превышать точность расчета бюджета продаж. Таким образом, в данном случае детализация финансовой модели по любому из бизнес-процессов, кроме сбыта, приведет только к усложнению расчетов, форматов бюджетов, регламента бюджетирования и в конечном итоге предприятие затратит много времени и сил, а полученный результат не будет соответствовать затраченным усилиям не его получение.
Пример этапов постановки бюджетирования.
Существует множество различных схем постановки технологии бюджетирования на предприятии. Тем не менее, в каждой из этих схем должен быть обязательный элемент, связанный с описанием и анализом действующей на данный момент системы бюджетирования, т.к. на всех предприятиях обязательно присутствуют элементы финансового планирования и контроля, но на одних предприятиях данная технология поставлена более четко, чем на других.
Для внедрения в компании системы бюджетного управления необходимо осуществить следующие мероприятия:
Экспресс-диагностика деятельности компании
1.1. Организационная диагностика:
- структурная схема компании
- штатное расписание
- должностные инструкции
- другие организационные документы, регламентирующие деятельность компании;
1.2. Финансово-экономический анализ деятельности компании за предшествующие периоды;
1.3. Описание и анализ существующей системы финансового планирования и контроля;
1.4. Функциональная диагностика по направлениям;
1.5. Информационная диагностика - анализ информационных потоков в функциональных разрезах.
2. Построение финансово-экономической модели бюджетирования
2.1. Определение основных целей и задач системы бюджетирования;
2.2.Анализ источников информации;
2.3. Построение информационной модели формирования плановой информации по компании и подразделениям;
2.4. Построение информационной модели формирования фактической информации по компании и подразделениям;
2.5. Построение информационной модели анализа исполнения бюджета компании и подразделений;
2.6. Определение перечня и состава аналитических и управленческих отчетов, необходимых для функционирования модели бюджетирования по направлениям.
3. Формирование организационных процедур функционирования системы бюджетирования 3.1. Определение порядка формирования плановых показателей бюджета компании и подразделений;
3.2. Определение порядка формирования фактических показателей бюджета компании и подразделений;
3.3. Определение порядка контроля исполнения бюджета компании и подразделений; 3.4. Организационный порядок проведения анализа исполнения бюджета компании и подразделений;
3.5. Организационный порядок проведения корректировки планов целей, мероприятий и бюджетов подразделений и компании в целом. 4. Проведение организационных изменений в компании.
ГЛАВА II. ПРАКТИЧЕСКИЙ АСПЕКТ
2.1 Ведрение управленческого учета в ОАО "ТНК-Нягань"
21 октября 1999 года состоялась сделка по покупке ОАО "Кондпетролеум" Тюменской нефтяной компанией. ТНК приобрело ОАО "Кондпетролеум" с объемом добывающей нефти 2,5 миллиона тонн всего за 52 миллиона долларов на аукционе, что совсем не дорого даже по тем временам, и преобразовало его в дочернее предприятие ОАО " ТНК-Нягань".
Основной вид деятельности добыча нефти и попутного газа. Компания не производит другой продукции, попутный газ тоже не перерабатывается. Как правило, попутный газ сжигается на факелах или используется на собственные нужды для функционирования газовых котельных.
Балансовая стоимость основных фондов на начало 2003 года составляет 8 132 миллиарда рублей. Из них 5 137 миллиарда рублей находится в эксплуатации основного производства, цехов добычи и газа. В структуре ТНК-Нягань (Приложение №1), пять цехов добычи и два цеха газа. 1 363 миллиарда рублей находится в эксплуатации вспомогательного производства на предприятии четыре участка цеха поддержания пластового давления. Их основное предназначение на предприятии осуществлять и поддерживать пластовое давления необходимое для извлечения нефти из пласта. Три участка подготовки перекачки сырой нефти. Они необходимы для сепарации добытой нефти. По технологическому процессу добытую жидкость необходимо отелить воду, газ, и нефть. Две трубные площадки, они предназначены для обеспечения подземным оборудование при капитальных и текущих ремонтах скважин. Два ремонтных участка трубопроводов. Название само за себя говорит, данная служба устраняет порывы на нефтепроводе.
21 миллион рублей числится на администрациях вспомогательного производства. В этих структурных подразделениях находится аппарат управления вспомогательного производства (начальники цехов, служб, участков). 1 610 миллиарда рублей основных средств закреплено за административным корпусом предприятия.
Амортизационные отчисления составляют 72 миллиона в месяц.
В 2003 году произошло важное событие предприятие получило сертификат "Менеджмент качества" ИСО:9001, и спустя шесть месяцев ТНК-Нягань подтвердило его при аудиторской проверке.
В данный момент предприятие готовится к защите для получения сертификата по экологии и технике безопасности.
С предприятием ОАО "ТНК-Нягань" поддерживают отношения ряд подрядных организаций, на основании проведенных тендеров с предприятиями заключаются договора, продолжительность которых 1 год. Например, такие как ЗАО "Няганьнефтемаш" это бывшее структурное подразделение ОАО "ТНК-Нягань" "ЦБПОиЭПУ". Данное предприятие осуществляет ремонт нефтепромыслового оборудования. ЗАО "Рембытсервис", данное предприятие осуществляет текущий и капитальный ремонт зданий ТНК-Нягань, а также их уборку. ЗАО "Энергонефть", тоже бывшее структурное подразделение ТНК-Нягань. Это предприятие занимается обеспечением предприятия энерго и тепло ресурсами. ЗАО "УПНП и КРС", это предприятие также являлось структурным подразделением ТНК-Нягань и обеспечивает оно капитальный и текущий ремонт скважин. ЗАО "Специализированное транспортная компания", данное предприятие как не странно тоже было структурным подразделением ТНК-Нягань и обеспечивает оно предприятие транспортом как легковым, пассажирским, так и спецтехникой. Это основные подрядчики предприятия, которые обеспечивают стабильную работу компании. Имеются и другие, которые обеспечивают поставку оборудования, закуп оборудования, и много других, которые осуществляют разовые работы.
В период 2001-2002 год на предприятии был внедрен управленческий учет на основе бухгалтерского. В 2003 году удалось реализовать, постановку системы бюджетирования, я был непосредственным участником в реализации этих дорогостоящих проектов.
Так как я являюсь сотрудником планово-экономического отдела и участником этих двух проектов в своей практической части работы считаю необходимым рассказать о их реализации. В мои должностные функции теперь уже входит поддержание этих систем на предприятии.
С приходом ТНК в ОАО " ТНК-Нягань" не чего не поменялось в отношении управления издержками до 2001 года, на предприятии велся "котловой" учет. Так компании ТНК во главе стоят опытные западные топ-менеджеры, плюс ко всему политика и стратегия компании направлена на снижение себестоимости, появилась необходимость в прозрачности издержек. В связи с этими событиями в ОАО "ТНК-Нягань" начали происходить изменения в части систем управления предприятием. Может, зададите вопрос, почему в ОАО " ТНК-Нягань"? Не знаю. Но выскажу свои предположения. Может потому что маленькое предприятие и на нем легче проводить пилотные проекты, может потому, что здесь внушающие перспективы, может потому что большой нефтяной фонд (6.5 тысяч скважин), может потому, что здесь все на столько плохо, что дальше некуда!
Но сейчас это уже не важно. Как говорилось выше, что в 2001 году стали происходить изменения, а вот что именно мы будем рассматривать поэтапно:
анализ предприятия внешними консультантами;
постановка управленческого учета;
отчетность по управленческому учету;
разработка методологии бюджетирования;
внедрение бюджетирования;
исполнение бюджетов.
Первые пять этапов до 2004 года курировались головной компанией ТНК, тщательно отслеживало работу внешних консультантов по постановке управленческого учета, и бюджетирования.
Итак, в конце 2000 года ТНК-Москва принимает решение по внедрению в ОАО "ТНК-Нягань" пилотного проекта по постановке на предприятие управленческого учета. Оферту по данному проекту выигрывает консалтинговая компания Artur Andersen в последствии слившиеся с Ernst & Young.
В виду того, что у ОАО "ТНК-Нягань" имеются, свои дочерние предприятия и каждое предприятие занималось ведением своей бухгалтерией в своих информационных продуктах, началось параллельное подписание контракта на покупку ИС "ПАРУС". Контракт состоял из двух модулей "Закупка склад реализация" и "Бухгалтерия", что позволило объединить все дочерние предприятия в единое целое.
Слияние дочерних предприятий ТНК-Нягань в единое предприятие можно охарактеризовать как первые шаги в управлении предприятием. Мы это понимаем, потому что после оценки всех основных фондов всех дочек и оценки стоимости их услуг на базе ИС "ПАРУС" и поставленного управленческого учета в конце 2002 начале 2003 начнется выделение внутреннего сервиса из основного производства в самостоятельные юридические лица (предприятия), что позволит более эффективно управлять основным производством. Да и у сервисных предприятий появиться возможность зарабатывать деньги на стороне.
Из выше сказанного следует, что для реализации проекта были выделены не малые денежные ресурсы. Была создана рабочая группа, которая состояла из консультантов Ernst & Young, ЗАО "ПАРУС" и сотрудников ТНК-Нягань. Полно масштабная работа началась в апреле месяце 2001 года. Совместными усилиями были перекачены остатки в единую информационную систему. Управленческий учет подразумевает, несколько уровней аналитики и в связи с этим консультантами была проанализирована организационная структура компании и сформирован справочник ЦО (центров ответственности) как первый уровень аналитики приложение №2.
В теории под центром ответственности в управленческом учете понимается область, сфера, вид деятельности, во главе которых находится ответственное лицо (менеджер), имеющий права и возможности принимать решения. В ТНК-Нягань под ЦО понимается структурное подразделение (цеха, службы, участки, отделы, блоки), это видно из приложения №2 (2004 год).
Естественно, что ответственными лицами являются руководители сфер деятельности, то есть руководители ЦО.
Для того что бы отслеживать затраты по объектам возникла необходимость в разработке второго уровня аналитики справочника МВЗ (мест возникновения затрат) приложение №2 (2004 год) сокращенный вариант. Одним из принципов планирования, учета и анализа издержек, образующих себестоимость продукции, является необходимость их группировки по месту возникновению затрат (производствам, цехам, участкам). В ТНК-Нягань справочник МВЗ состоит из производственных объектов (ДНС, КНС, кустовых площадок, производственных участков) и объектов социальной сферы (квартиры, дома, столовые, общежития, административно бытовых комплексов).
Когда выявлялась детализация по уровням аналитики, свое достойное место на третьем уровне заняли инвестиционные и капитальные проекты. Этот уровень аналитики необходим для мониторинга (отслеживания) выше указанных проектов. Он позволяет по проектно выбирать издержки сравнивать их с прогнозами и выявлять наиболее узкие места, что способствует правильному принятию управленческого решения.
Последний, четвертый уровень аналитики не только нужен, но я бы сказал, обязателен и необходим. Справочник называется "Скважины". Он содержит весь фонд скважин, какой только имеется на предприятии (нефтяной добывающий, нагнетательный фонд, артезианские скважины, законсервированные скважины). Приводить перечень скважин, считаю не целесообразным, так как он составляет 6.5 тысяч штук, и содержит номер скважины ее наименование, и большого интереса в моей работе не представляет.
Одновременно с разработкой справочников, консультантами Ernst & Young разрабатывалась методология кодирования первичных затратных документов, концепция распределения затрат и закрытие себестоимости продукции. Весь этот процесс необходимо было регламентировать, поэтому был выработан следующий перечень внутренних документов:
- приказ генерального директора ОАО "ТНК-Нягань" "о обязательном кодировании первичных затратных документов в разрезе четырех уровневой аналитики";
- регламент кодирования фактических затрат;
- регламент о предоставлении внутрихозяйственных отчетов;
- положение к учетной политике по закрытию себестоимости на предприятии ОАО "ТНК-Нягань".
Прежде чем начать рассказывать о том, как система управленческого учета начала работать на предприятии, считаю необходимым упомянуть "План счетов".
До начала проекта когда велся "котловой" учет был план счетов как на всех предприятиях затраты отражались на 20, 23, 25, 26, 29 счетах. С появлением аналитики на счетах необходимость в этих счетах отпала и поясню почему. Для более простого и эффективного управления затратами на предприятиях ТНК, ТНК–Москва разработала единый корпоративный план счетов который внедрен или внедряется на всех предприятия ТНК теперь уже ТНК ВР. Все что касается затрат в нем определен счет 32 "Затраты" который имеет субсчета. Приводить весь перечень 32 счетов не буду, так как он имеет более 800 позиций. Попробую дать характеристику затратным счетам.
В ТНК-Нягань уже сложилось свое понятие и понимание затратных 32 счетов. Они делятся на первичные, вторичные и статистические (забалансовые) счета. Под первичными счетами понимаются операционные прямые и косвенные расходы (заработная плата, премии, налоги, материалы, командировочные расходы, оборудование, электроэнергия, теплоснабжение, утилизация стоков, услуги по капитальному ремонту, услуги по текущему ремонту, услуги по содержанию, услуги по предоставлению автотранспорта, прочие услуги, услуги на собственные нужды, лизинг, коммерческие расходы, капитализируемые затраты, амортизация).
Вторичные счета приложение №3, это счета которые используются при распределении или при перераспределении затрат одних структурных подразделений на другие (одних ЦО на другие ЦО) и являются операционными затратами распределяемых ЦО. Иначе говоря, под этими счетами закрываются услуги сервиса (ЦППД, ЦПНСН, УКК, Солерастворный узел и т.д.) внутри предприятия.
Статистические (забалансовые) счета приложение №3. Распределение затрат обычно осуществляется пропорционально объему деятельности того или иного подразделения. Объем этой деятельности должен быть достаточно точно измерен и оформлен документально. Об этом далее, когда разговор пойдет о "регламенте о предоставлении внутрихозяйственных отчетов". Иными словами на этих счетах формируются базы распределения, данные в натуральном выражении пропорционально которым происходит распределение.
Все что касается счетов 20, 23, 25, 26, 29 почему же в них нет нужды. Если мы посмотрим на справочник ЦО приложение №2 то видно, что все ЦО административного типа, такие как 101Б, 110Б, 120Б, 140Б, 150Б, 201Б, 601Б, 801Б, 901Б, 921Б являются 26 счетом "Общехозяйственные расходы". Центры ответственности 211Б, 221Б, 222Б, 231Б, 241Б, 291Б, 292Б являются счетом 20 "Основное производство". Все остальные центры ответственности являются счетом 23 "Вспомогательное производство". Как мы видим, наименование центра ответственности нам уже дает определение затрат. В части 25 счета "Общепроизводственные расходы" и 29 счета "Обслуживающие производства и хозяйства" видно из справочника второго уровня МВЗ какие расходы к чему относятся. По объектный учет