Управление затратами на предприятии ОАО "ТНК-Нягань"
Конфигурировать отчетность можно в различной форме и объеме, как по горизонтали, так и по вертикали. В таблице №4 мы видим сформированный отчет по определенной статье в разрезе структурных подразделений. Он дает прекрасную возможность энергетикам спланировать электроэнергию на бедующий отчетный период, или провести мероприятия по снижению этих затрат.
таблице №2.3.4 Электроэнергия в разрезе ЦО
| Счет наименование | ||
| ЦО Наименование | Плата за расход электроэнергии | Плата за мощность |
| 211Б Ем-Еговский УНП: ЦДНГ-3 | 15 128 036.86 | 29 451 536.00 |
| 218Б Красноленинский участок: ЦППД | 4 316 176.56 | 8 690 912.00 |
| 221Б ЦДНГ № 1 | 14 564 736.53 | 28 953 112.00 |
| 222Б ЦДНГ № 2 | 39 769 514.19 | 79 331 072.00 |
| 227Б участок ППД №1 | 12 797 986.02 | 25 929 776.00 |
| 228Б участок ППД №2 | 8 085 833.19 | 15 791 312.00 |
| 231Б Ем-Еговский УНП: ЦДНГ-4 | 17 030 817.21 | 33 861 888.00 |
| 238Б Ем-Еговский участок: ЦППД | 8 598 312.97 | 17 168 480.00 |
| 291Б ЦСТГ: Участок №1 | 20 502.00 | 42 080.00 |
| 292Б ЦСТГ: Участок №2 | 22 350.00 | 95 888.00 |
| 320Б ППН 1: Талинский | 8 212 971.00 | 16 444 784.00 |
| 330Б ППН 2: Ем-Еговский | 3 281 093.88 | 6 465 184.00 |
| 411Б ЦКТРТ: Участок №1 | 60 936.00 | 122 528.00 |
| 412Б ЦКТРТ: Участок №2 | 14 130.00 | 29 600.00 |
| Общий итог | 131 903 396.41 | 262 378 152.00 |
Под давлением топ-менеджеров разрабатываются программы по снижению себестоимости, например: Главный энергетик, предлагает оптимизировать производство, заменить мощные электродвигатели на менее слабые при возможности, отключить от электроэнергии и тепла здания и помещения которые на производстве не востребованы. Отдел корпоративного управления собственности предлагает реализацию основных средств, в которых предприятие не нуждается или сдача их в аренду. Производственный отдел предлагает оптимизацию скважин, заменить штанговый глубинные насосы, которые служат 290 суток по техническому паспорту и ремонту не подлежат на электроцентробежные насосы с подбором мощности. Срок эксплуатации в два раза больше и ремонт в пять раз дешевле. Возрастут затраты на электричество, не спорю, зато с экономим на текущих, капитальных ремонтах и закупе оборудования.
Анализ системы бюджетирования и отчетность.
Мы с вами рассмотрели и проанализировали систему управленческого учета и отчетность. Смогли детально рассмотреть возможности системы. Оценить доступность пользователей к этой информации и использование ее. Но так как я являюсь сторонником тех людей которые считают, что разделять управленческий учет и бухгалтерский нельзя, и тем более настроив систему управленческого учета, это не значит управлять затратами, а лишь их определение. Я придерживаюсь мнения, что система бухгалтерского, управленческого учета и бюджетный процесс, и являются той самой единой интегрированной системой управления предприятием в едином информационном пространстве. Считаю необходимым проанализировать систему бюджетирования.
Как мы знаем что, Microsoft Office совместим практически со всеми информационными продуктами, хотя бы в части Excel. Это важно, так как импорт, экспорт из ИП "Парус" и в ИП "Парус", где происходит совместимость данных. С появлением компьютеров и автоматизации производства, весь персонал на предприятии владеет данным приложением. Только одни в большей мере другие в меньшей мере, но как правило научиться использовать приложение не сложно, по сути это программный калькулятор с большими возможностями. Вот именно поэтому было принято решение составление бюджетов в данном продукте.
Разработанные унифицированные формы для всех структурных подразделений позволяют более эффективно обслуживать их. Можно добавить, что администраторами по поддержанию более 150 первичных бюджетных форм на предприятии занимается всего два человека, постоянно заменяющие друг друга по направлениям. Нет практически такой формы, с которой они были бы не знакомы и не имели представления как с ней работать.
Для того, что бы бюджетные формы заполнялись структурными подразделениями и кураторами договоров, на предприятии разработаны и утверждены следующие документы, способствующие этому.
"Единый регламент планирования бюджетов",
"Временный регламент по кодированию первичных данных",
"Положение распределения себестоимости по плановым показателям". Определены зоны ответственности каждого ответственного исполнителя, в регламенте жестко прописаны действия каждого ответственного по статье ответственности. Создан БИК – Бюджетный исполнительный комитет, который следит за исполнением бюджетов. В него входят Генеральный директор и его заместители по направлениям.
Бюджетный исполнительный комитет собирается один раз в месяц после закрытия отчетного периода. Планово экономический отдел формирует отчетность по бюджетам, где показываются отклонения план факт. БИК совместно с владельцами бюджетов и кураторами договоров анализируют суммы отклонений, определяют причину отклонений и виновных. Рассматривают предложения решению задач, после чего принимается большинством управленческое решение.
Созданные плановые бюджеты в разрезе структурных подразделений могут выступать как оперативный учет, так как плановые показатели отличаются от фактических в сумме по предприятию на пять процентов. Появляется возможность управления затратами на стадии когда они еще не произошли, но будут понесены завтра или послезавтра. Это очень важно, потому, что вчерашние цифры ни кому не интересны.
Принцип детализации расходов
С целью экономии ресурсов и контроля за использованием средств все значительные расходы детализируются, такие как электроэнергия, транспортные расходы, текущие и капитальные ремонты. Смысл детализации в том, чтобы более точно определить расхождения план факта.
"Прозрачность" информации
Чтобы исключить возможность искажения информации и усилить контроль за исполнением бюджета, специалисту, анализирующему данные итоговых бюджетных форм, разрешен доступ к бюджетам каждого центра учета, а также к операционным бюджетам в рамках самих центров учета, вплоть до самого нижнего уровня. Кроме того, он располагает информацией о том, в какой стадии находится формирование бюджетов на всех нижестоящих уровнях. И если какое-то подразделение представило бюджет позже, чем нужно, то экономит, ответственный за бюджетирование, своевременно получает информацию о причинах, по которым это произошло. Поэтому осуществляется постоянный мониторинг процесса бюджетирования по всем уровням. Исходя из практической литературы, в автоматизированных программах бюджетирования такой мониторинг осуществлять легко, гораздо сложнее это сделать, если бюджеты формируются в обычных электронных таблицах. Мое мнение, дело привычки. Специалисту по бюджетированию необходимо открыть сводный бюджет предприятия, увидеть отклонения в какой ни будь статье и по ссылке определить первичную форму, в которой есть не доработки. Из личного опыта знаю, что автоматизированные информационные продукты для составления бюджетов не такие гибкие, как Excel, и в них не предоставляется возможным запрограммировать все "хотелки" структурных подразделений. Из этого следует, что в ближайшие 2 года на предприятии ОАО "ТНК-Нягань" планирование будет осуществляться на базе Excel.
Теперь о самом главном из всего выше сказанного следует , что на предприятии существует один и самый главный управленческий отчет, который определяет все и всех на предприятии и этого отчета боятся все перед совещанием. Данный отчет не отличается от других которые были в работе, только он содержит помимо плановых учетных данных но еще и фактические, плюс ко всему отклонения суммы отклонений (приложение №9).
На совещании проводят "разбор полетов по затратам". Бюджетному исполнительному комитету предоставляется отчетность по исполнению бюджета каждого структурного подразделения, где определяется виновник перебюджета, степень вины ответственного лица, метод наказания. Также обсуждаются пути снижения себестоимости работ, услуг, продукции. Выслушиваются все предложения, и принимается управленческого решение. Вытекает все это, как правило, в форме приказа к выполнению.
ГЛАВА III. ПРЕДЛОЖЕНИЯ
3.1 Пути снижения себестоимости
Анализируя системы управления затратами внедренные на предприятии, появляется желание дать оценку оценить эффект от этих систем. Полученная прозрачность в разрезе любого расходования денежных средств, наталкивает на мысль о снижении издержек. Можно провести экономический анализ на примере хотя бы одного структурного подразделения и найти там узкие места. После определения действий принять управленческое решение для решения проблемы по не эффективному расходованию денег.
Рассмотрим пример на одном структурном подразделении. Для анализа возьмем Участок завоза-вывоза подземного оборудования 1 и 2 ЦО, 421Б и 422Б. Для анализа будут использоваться учетные данные декабря 2003 года. В приведенной таблице № 3.1.1 приведены затраты выше указанных структурных подразделений, мы не будем рассматривать весь куб данных по элементам (статьям). Рассмотрим лишь те элементы которые приведут к принятию управленческого решения.
Таблице № 3.1.1
| П/№ | Счет наименование | 421Б Участок завоза-вывоза: Трубная площадка № 1 | 422Б Участок завоза-вывоза: Трубная площадка № 2 | Общий итог | % |
| 3201011010 Заработная плата штатных работников –3201011010 | 3139433 | 3045285.65 | 6184718.65 | ||
| 3201021000 Премии и поощрения производственного характера –3201021000 | 750558.66 | 709520.51 | 1460079.17 | ||
| 3201022000 Премии и подарки социального характера –3201022000 | 12000 | 51500 | 63500 | ||
| 3201034002 Проживание работников в общежитиях –3201034002 | 15343.02 | 15343.02 | |||
| 3201041000 Единый соцналог –3201041000 | 689111.69 | 653514.26 | 1342625.95 | ||
| 3201042000 Обязательное страхование от несчастных случаев –3201042000 | 19539.64 | 19020.43 | 38560.07 | ||
| 3201043000 Обязательное пенсионное страхование –3201043000 | 447467.58 | 424410.31 | 871877.89 | ||
| 3201051100 ДМС, принимаемое для целей НУ –3201051100 | 54445.89 | 52207.49 | 106653.38 | ||
| 3201054000 Негосударственное пенсионное страхование –3201054000 | 23036.63 | 23036.63 | 46073.26 | ||
| 3201061000 Льготный проезд работника и иждивенцев – членов семьи –3201061000 | 19912.3 | 13758.56 | 33670.86 | ||
| 3201062000 Льготный проезд, не принимаемый для целей НУ –3201062000 | 11846.48 | 746.76 | 12593.24 | ||
| 3201081100 Материальная помощь по семейным обстоятельствам –3201081100 | 1500 | 1500 | |||
| 3201081200 Материальная помощь в связи с выходом на пенсию –3201081200 | 100000 | 50000 | 150000 | ||
| 3201081400 Мат. помощь в связи со смертью работника, на похороны его близких родственников | 7224 | 7224 | 14448 | ||
| 3201083010 Расходы по возмещению стоимости путевок –3201083010 | 13689 | 13689 | |||
| 3202021700 Трубы и металлы –3202021700 | 19278.01 | 19278.01 | |||
| 3202021900 Строительные материалы –3202021900 | 25584.16 | 12832.02 | 38416.18 | ||
| 3202022200 Запасные части и комплектующие к машинам и оборудованию –3202022200 | 2092759.09 | 949191.13 | 3041950.22 | ||
| 3202022900 Прочие запасные части и комплектующие детали –3202022900 | 312524.57 | 92564.95 | 405089.52 | ||
| 3202023001 Спецодежда и средства индивидуальной защиты по норме –3202023001 | 53366.71 | 46426.68 | 99793.39 | ||
| 3202023002 Спецодежда и средства индивидуальной защиты сверх норм –3202023002 | 11763.43 | 4136.9 | 15900.33 | ||
| 3202023900 Прочие материалы на охрану труда и ТБ –3202023900 | 6935.72 | 5137.64 | 12073.36 | ||
| 3202024000 Тара и тарные материалы –3202024000 | 27630.11 | 27630.11 | |||
| 3202024100 Инвентарь и хозяйственные принадлежности –3202024100 | 222358.36 | 84618.67 | 306977.03 | ||
| 3202024900 Прочие покупные материалы –3202024900 | 102277.47 | 79246.6 | 181524.07 | ||
| 3202056000 Газ на собственные нужды-топливо для котельных-3202056000 | 161.16 | 161.16 | |||
| 3203071000 Плата за расход электроэнергии –3203071000 | 8478 | 89416.39 | 97894.39 | ||
| 3203072000 Плата за мощность (нагрузка) –3203072000 | 16704 | 16704 | 33408 | ||
| 3203081000 Горячая вода –3203081000 | 40582.08 | 40582.08 | |||
| 3203091000 Водоснабжение –3203091000 | 5801.5 | 3964.26 | 9765.76 | ||
| 3204061200 УпоДТОСОиТР-Административные здания –3204061200 | 25617.56 | 25617.56 | |||
| 3204062600 УпоДТОСОиТР-Дороги –3204062600 | 34224 | 34224 | |||
| 3204063100 УпоДТОСОиТР-Устройства электропередачи и связи –3204063100 | 167544.31 | 26185.69 | 193730 | ||
| 3204064201 УпоДТОСОиТР-Текущий ремонт НКТ и штанги –3204064201 | 28481258.71 | 21961879.1 | 50443137.81 | ||
| 3204064299 УпоДТОСОиТР-Прочие операции с НКТ и штангами –3204064299 | 4160834.37 | 259382.36 | 4420216.73 | ||
| 3204064304 УпоДТОСОиТР-Текущий ремонт скважинного оборудования –3204064304 | 2227723.94 | 555909.44 | 2783633.38 | ||
| 3204064900 УпоДТОСОиТР-Прочие машины и оборудование –3204064900 | 22440.49 | 18347.04 | 40787.53 | ||
| 3204066300 УпоДТОСОиТР-Компьютеры, оргтехника и ЛВС –3204066300 | 29504 | 25254 | 54758 | ||
| 3204071200 Кап.ремонт-Административные здания –3204071200 | 512224.19 | 512224.19 | |||
| 3204074200 Кап.ремонт-Нефтепромысловое оборудование –3204074200 | 70115.57 | 38169.29 | 108284.86 | ||
| 1.Первичные | |||||
| 1 | 3204151100 Услуги легкового транспорта –3204151100 | 381997.68 | 453171.11 | 835168.79 | 1% |
| 2 | 3204151200 Услуги прочего пассажирского транспорта | 724055.17 | 724055.17 | 1% | |
| 3 | 3204152100 Услуги грузового транспорта –3204152100 | 16610.22 | 1339.12 | 17949.34 | 0% |
| 4 | 3204152200 Услуги спецтехники –3204152200 | 12754319.42 | 8221765.94 | 20976085.36 | 16% |
| 3204171000 Услуги по спецпитанию –3204171000 | 14339.12 | 9611.31 | 23950.43 | 0% | |
| 3204182000 Услуги сторожевой охраны объектов –3204182000 | 1095584.16 | 998477.28 | 2094061.44 | 2% | |
| 3204201000 Услуги телефонной связи –3204201000 | 41370.89 | 7726 | 49096.89 | 0% | |
| 3204202000 Услуги радиосвязи –3204202000 | 37132.8 | 64972.8 | 102105.6 | 0% | |
| 3204206000 Услуги выделенных цифровых каналов связи –3204206000 | 46848 | 46848 | 0% | ||
| 3204209000 Услуги по прочим видам связи –3204209000 | 6218.4 | 6218.4 | 0% | ||
| 3204272000 Типографские услуги –3204272000 | 4080 | 4080 | 0% | ||
| 3208011000 В использовании –3208011000 | 16412621.07 | 6071109.54 | 22483730.61 | 17% | |
| 5 | ИТОГО ПЕРВИЧНЫХ | 74976720.12 | 45689020.07 | 120665740.19 | 93% |
| 2.Вторичные | |||||
| 6 | 3280000804 УПТО: услуги-3280000804 | 208359.33 | 84307.32 | 292666.65 | 0% |
| 3280000847 УНП: участок завоза-вывоза подземного оборудования: услуги-3280000847 | 3106587.29 | 3106587.29 | 2% | ||
| 3280000878 УНП: участок завоза-вывоза подземного оборудования: прочие услуги-3280000878 | 531363.42 | 492189.07 | 1023552.49 | 1% | |
| 739722.75 | 3683083.68 | 4422806.43 | 3% | ||
| 3280000847 УНП: участок завоза-вывоза подземного оборудования: услуги-3280000847 | -75716442.87 | -49372103.75 | -125088546.6 | -97% | |
| -75716442.87 | -49372103.75 | -125088546.6 | -97% | ||
| -1.49012E-08 | 7.45058E-09 | 1.49012E-08 | 0% | ||
| 7 | 3280000847 Участок завоза-вывоза: услуги | 531363.42 | 3598776.36 | 8130139.78 | 6% |
| 8 | ИТОГО ВСЕГО | 75716442.87 | 49372103.75 | 129088546.62 | 100% |
В таблице приведены первичные затраты на услуги автотранспортных средств по видам техники (легковой, грузовой, пассажирский и спецтехника) в сумме 22 553 257 рублей. Весь куб первичных затрат составляет 120 665 740 рублей, он состоит из заработной платы, затрат на оборудование и материалы, амортизации, электотеплоэнергии и водоснабжения, налогов и прочее. Далее в таблице приведены вторичные затраты, это первичные (операционные) перераспределенные затраты внутренних структурных подразделений. В эти затраты входят затраты на услуги УПТО (Центральный склад) в сумме 292 666рублей и затраты на услуги участка завоза-вывоза подземного оборудования. Получается, что данное структурное подразделение оказывает сам себе, какие то услуги. Из последнего столбца таблицы видно, эти услуги в процентном соотношении составляют 6%. На мой взгляд в данном подразделении таких затрат вообще не должно быть.
Эти структурные подразделения согласно "Приложения к учетной политике закрытия себестоимости", распределяется на основное производство пропорционально машино-часам, так как основная услуга участков является доставка подземного нефтяного оборудования, используя автотранспорт такую как: автокраны и турбовозы.
К чему я подвожу? Рассмотрим теперь таблицу № 3.1.2, в ней приведено процентное соотношение прямых затрат на автотранспорт к вторичным услугам, которые были перераспределены пропорционально машино-часам на основании отчета "О внутрихозяйственных услугах", предоставленный руководителями данных участков завоза-вывоза подземного оборудования.
Таблица № 3.1.2 Процентное соотношение затрат на транспорт
| П/№ | Счет наименование | Общий итог | % |
| 3201011010 Заработная плата штатных работников -3201011010 | 6184718.65 | ||
| 3201021000 Премии и поощрения производственного характера -3201021000 | 1460079.17 | ||
| 3201022000 Премии и подарки социального характера -3201022000 | 63500 | ||
| 3201034002 Проживание работников в общежитиях -3201034002 | 15343.02 | ||
| 3201041000 Единый соцналог -3201041000 | 1342625.95 | ||
| 3201042000 Обязательное страхование от несчастных случаев -3201042000 | 38560.07 | ||
| 3201043000 Обязательное пенсионное страхование -3201043000 | 871877.89 | ||
| 3201051100 ДМС, принимаемое для целей НУ -3201051100 | 106653.38 | ||
| 3201054000 Негосударственное пенсионное страхование -3201054000 | 46073.26 | ||
| 3201061000 Льготный проезд работника и иждивенцев - членов семьи -3201061000 | 33670.86 | ||
| 3201062000 Льготный проезд, не принимаемый для целей НУ -3201062000 | 12593.24 | ||
| 3201081100 Материальная помощь по семейным обстоятельствам -3201081100 | 1500 | ||
| 3201081200 Материальная помощь в связи с выходом на пенсию -3201081200 | 150000 | ||
| 3201081400 Мат. помощь в связи со смертью работника, на похороны его близких родственников | 14448 | ||
| 3201083010 Расходы по возмещению стоимости путевок -3201083010 | 13689 | ||
| 3202021700 Трубы и металлы -3202021700 | 19278.01 | ||
| 3202021900 Строительные материалы -3202021900 | 38416.18 | ||
| 3202022200 Запасные части и комплектующие к машинам и оборудованию -3202022200 | 3041950.22 | ||
| 3202022900 Прочие запасные части и комплектующие детали -3202022900 | 405089.52 | ||
| 3202023001 Спецодежда и средства индивидуальной защиты по норме -3202023001 | 99793.39 | ||
| 3202023002 Спецодежда и средства индивидуальной защиты сверх норм -3202023002 | 15900.33 | ||
| 3202023900 Прочие материалы на охрану труда и ТБ -3202023900 | 12073.36 | ||
| 3202024000 Тара и тарные материалы -3202024000 | 27630.11 | ||
| 3202024100 Инвентарь и хозяйственные принадлежности -3202024100 | 306977.03 | ||
| 3202024900 Прочие покупные материалы -3202024900 | 181524.07 | ||
| 3202056000 Газ на собственные нужды-топливо для котельных-3202056000 | 161.16 | ||
| 3203071000 Плата за расход электроэнергии -3203071000 | 97894.39 | ||
| 3203072000 Плата за мощность (нагрузка) -3203072000 | 33408 | ||
| 3203081000 Горячая вода -3203081000 | 40582.08 | ||
| 3203091000 Водоснабжение -3203091000 | 9765.76 | ||
| 3204061200 УпоДТОСОиТР-Административные здания -3204061200 | 25617.56 | ||
| 3204062600 УпоДТОСОиТР-Дороги -3204062600 | 34224 | ||
| 3204063100 УпоДТОСОиТР-Устройства электропередачи и связи -3204063100 | 193730 | ||
| 3204064201 УпоДТОСОиТР-Текущий ремонт НКТ и штанги -3204064201 | 50443137.81 | ||
| 3204064299 УпоДТОСОиТР-Прочие операции с НКТ и штангами -3204064299 | 4420216.73 | ||
| 3204064304 УпоДТОСОиТР-Текущий ремонт скважинного оборудования -3204064304 | 2783633.38 | ||
| 3204064900 УпоДТОСОиТР-Прочие машины и оборудование -3204064900 | 40787.53 | ||
| 3204066300 УпоДТОСОиТР-Компьютеры, оргтехника и ЛВС -3204066300 | 54758 | ||
| 3204071200 Кап.ремонт-Административные здания -3204071200 | 512224.19 | ||
| 3204074200 Кап.ремонт-Нефтепромысловое оборудование -3204074200 | 108284.86 | ||
| 1.Первичные | |||
| 1 | 3204151100 Услуги легкового транспорта -3204151100 | 835168.79 | 1% |
| 2 | 3204151200 Услуги прочего пассажирского транспорта | 724055.17 | 1% |
| 3 | 3204152100 Услуги грузового транспорта -3204152100 | 17949.34 | 0% |
| 4 | 3204152200 Услуги спецтехники -3204152200 | 20976085.36 | 16% |
| 3204171000 Услуги по спецпитанию -3204171000 | 23950.43 | 0% | |
| 3204182000 Услуги сторожевой охраны объектов -3204182000 | 2094061.44 | 2% | |
| 3204201000 Услуги телефонной связи -3204201000 | 49096.89 | 0% | |
| 3204202000 Услуги радиосвязи -3204202000 | 102105.6 | 0% | |
| 3204206000 Услуги выделенных цифровых каналов связи -3204206000 | 46848 | 0% | |
| 3204209000 Услуги по прочим видам связи -3204209000 | 6218.4 | 0% | |
| 3204272000 Типографские услуги -3204272000 | 4080 | 0% | |
| 3208011000 В использовании -3208011000 | 22483730.61 | 17% | |
| 5 | ИТОГО ПЕРВИЧНЫХ | 120665740.19 | 93% |
| 2.Вторичные | |||
| 6 | 3280000804 УПТО: услуги-3280000804 | 292666.65 | 0% |
| 3280000847 УНП: участок завоза-вывоза подземного оборудования: услуги-3280000847 | 3106587.29 | 2% | |
| 3280000878 УНП: участок завоза-вывоза подземного оборудования: прочие услуги-3280000878 | 1023552.49 | 1% | |
| 4422806.43 | 3% | ||
| 3280000847 УНП: участок завоза-вывоза подземного оборудования: услуги-3280000847 | -125088546.6 | -97% | |
| -125088546.6 | -97% | ||
| 1.49012E-08 | 0% | ||
| 7 | 3280000847 Участок завоза-вывоза: услуги | 8130139.78 | 6% |
| 8 | ИТОГО ВСЕГО | 129088546.62 | 100% |
| 1 | 3204151100 Услуги легкового транспорта -3204151100 | 835168.79 | 3% |
| 2 | 3204151200 Услуги прочего пассажирского транспорта | 724055.17 | 2% |
| 3 | 3204152100 Услуги грузового транспорта -3204152100 | 17949.34 | 0% |
| 4 | 3204152200 Услуги спецтехники -3204152200 | 20976085.36 | 68% |
| 5 | 3280000847 Участок завоза-вывоза: услуги | 8130139.78 | 26% |
| ИТОГО ВСЕГО | 30683398.44 | 100% |
Мы видим, что из ста процентов на первичные счета приходится 74% и 26% на перераспределенные вторичные затраты, закрытые сами на себя. На мой взгляд, это очень много, чего в идеале вообще не должно быть. Для того, что бы разобраться в этой ситуации необходимо привести базу распределения на основании которой формируются вторичные счета, то есть для полного экономического анализа берем отчет "О внутрихозяйственных услугах" таблица №3.1.3 предоставленный руководителями данных участков завоза-вывоза подземного оборудования.
Таблица №3.1.3. Отчет об услугах Участка завоза-вывоза.
| Основное производство | МВЗ | Участки | кол.час |
| 221Б | 2049 | 422Б | 144.00 |
| 221Б | 2099 | 422Б | 59.00 |
| 221Б | 2199 | 422Б | 151.00 |
| 221Б | 2209 | 422Б | 124 |
| 222Б | 2349 | 422Б | 858 |
| 222Б | 2399 | 422Б | 123 |
| 222Б | 2439 | 422Б | 48 |
| 222Б | 2499 | 422Б | 170 |
| 222Б | 2549 | 422Б | 306 |
| 222Б | 2589 | 422Б | 105 |
| 241Б | 4699 | 422Б | 137 |
| 421Б | 6131 | 422Б | 48 |
| 422Б | 6132 | 422Б | 183 |
| 231Б | 3099 | 421Б | 1356 |
| 231Б | 3199 | 421Б | 731 |
| 231Б | 3299 | 421Б | 292 |
| 211Б | 1099 | 421Б | 1023 |
| 211Б | 1199 | 421Б | 151 |
| 211Б | 1399 | 421Б | 183 |
| 211Б | 1499 | 421Б | 135 |
| 211Б | 1299 | 421Б | 135 |
| Итого в производство | 3498 | ||
| 421Б | 6131 | 421Б | 556 |
| 422Б | 6132 | 422Б | 1986 |
| Итого на себя | 2542 |
Из этой таблицы даже визуально видно на ЦО 421Б и 422Б Участки завоз-вывоза приходится большее количество машино-часов чем на ЦО основного производства. Задается вопрос, почему автотехника находится на трубных площадках и простаивает, когда участки полностью оснащены козловыми электро-кранами с оборудованными площадками для складирования. Почему происходит не эффективная эксплуатация автотехники и как с этим бороться, чтобы она не простаивала.
Чтобы разобраться в этой ситуации необходимо задать вопрос руководителям данных участков.
В приватных беседах руководители пояснили, что техника заказывается на месяц перед после утверждения геолого-технических мероприятий (ГТМ) (проведение капитального и текущего ремонта скважин (КТРС). Поданная заявка на автотранспорт согласно ГТМ приводит к тому, что срыв графика ГТМ влечет за собой простой техники. Если посчитать усредненную (грубую) сумму затрат на простой в год, то получается затраты перераспределенные сами на себя и являются простоем, тогда сумма 8 130 139 рублей * на 12 месяцев = 97 561 668 рублей. Теперь возьмем посчитаем какая будет себестоимость за баррель по ТНК-Нягань, если решить проблему простоя техники на трубной площадке. В таблице № 3.1.4 приведен расчет, в 1 колонке реальная себестоимость за 2003 год, во 2 колонке расчет если решить проблему.
Таблица №3.1.3 Расчет себестоимости.
| реальные данные | данные если решить проблему | |
| Затраты ТНК_Нягань на 2003г. | 7 407 274 289 | 7 407 274 289 |
| минус | минус | |
| Распределенные затраты на себя | 97 561 668 | |
| разделить | разделить | |
| Добыча нефти за 2003 год | 3 637 000 | 3 637 000 |
| разделить | разделить | |
| Курс $ | 29 | 29 |
| разделить | разделить | |
| Плотность тонны к баррелю | 7.1 | 7.1 |
| разделить | разделить | |
| Полная производственная себестоимость в $ | 9.89 | 9.76 |
| разниница | 0.13 |
В таблице видно, что если решить проблему простоя автотранспорта то себестоимость можно снизить 0,13 центов по году, и это только в одно цехе.
Какие пути решения при сложившейся проблеме. Необходимо принять управленческое решение. Отменить заказ автотехники за один месяц вперед. Ввести суточный заказ, то есть, осуществлять заказ автотранспорта за 1 сутки исходя из текущего проведения ГТМ.
Рассмотренная ситуация показывает как при помощи управленческого учета можно эффективно управлять производством находить узкие места принимать управленческое решение и снижать себестоимость продукции.
Подобная ситуация происходит и Цехе капитального и текущего ремонта трубопровода (ЦКТРТ). Производить расчеты считаю не целесообразно они идентичны выше изложенным. Хотелось бы только вкратце рассказать о проблеме возникшей в ЦКТРТ. Там такая же ситуация как и в Участках завоза-вывоза, большая сумма структурного подразделения закрывается сама на себя.
ЦРТРТ перераспределяется по бригадо-часам. Из отчета "О внутрихозяйственных услугах", что большое количество часов приходится на ЦКТРТ. Это происходит по услуге "Резка металлома". Вопрос, зачем они себе нарезают металлом так много. Может они, для кого-то его режут, тогда нужно перераспределять затраты на кого-то. Беседуя с руководителем ЦКТРТ, выяснялось, что существует бригада сварщиков, которые задействованы только на резке лома, который потом идет на реализацию. Соответственно это наши доходы, от реализации лома. Почему мы должны распределять затраты этой бригады на себестоимость нефти и завышать ее. Мое предложение целесообразней выделить бригаду сварщиков в отдельное МВЗ и все собранные затраты отводить на 90 счета на себестоимость реализованной продукции на внутреннем рынке. Это приведет к снижению производственной себестоимости нефти и неважно на сколь, хоть на 1 цент.
Понимание управленческого учета, путем простых логических и математических расчетов, можно предоставлять информацию для руководителей предприятия для анализа и принятия управленческого решения. Полученная прозрачная информация в разрезе центров ответственности, мест возникновения затрат и другой аналитики, дает не только снижать издержки но управлять производством. Бухгалтерский учет способствовать эффективному управлению предприятием не может, тем более "котловой".
3.2 Предложение по расчету стоимости скважин
Второе из предложений которое рекомендовал бы для ТНК-Нягань, деление всех затрат основного производства на скважины, то есть после первичного распределения осуществить вторичное. На предприятие ни кто не может сказать, сколько стоит та или иная скважина, и какая себестоимость этой скважины. Эта методика давно уже используется на Западе.
Из таблице № 2.3.2. Анализ скважин видно, что на скважинах формируются только прямые затраты ГТМ, такие как КТРС. Эти затраты не дают полной картины по стоимости скважин, что не позволяет оценить реальную стоимость скважин, то есть содержание и эксплуатацию.
Для примера возьмем учетные данные за январь месяц 2004 года по ЦО 241Б Цех добычи нефти и газа-1 ((ЦДНГ) бригада № 9). Это ЦО является отдельным небольшим месторождением и называется Каменным проектом. В таблице №3.2.1 показаны исходные данные для вторичного распределения. Эти данные состоят из первичных (операционных) затрат и вторичных распределенные после первичного распределения внутренних структурных подразделений.
Таблице №3.2.1 Все затраты ЦО 241Б за январь месяц 2003 года
| Счет наименование | Сумма |
| 3201011010 Заработная плата штатных работников | 267 184 |
| 3201041000 Единый соцналог -3201041000 | 48 699 |
| 3201042000 Обязательное страхование от несчастных случаев | 2 002 |
| 3201043000 Обязательное пенсионное страхование | 31 735 |
| 3201051100 ДМС, принимаемое для целей НУ -3201051100 | 4 323 |
| ЗАТРАТЫ НА ПЕРСОНАЛ | 353 943 |
| 3203071000 Плата за расход электроэнергии -3203071000 | 126 572 |
| 3203081000 Горячая вода -3203081000 | 34 060 |
| 3203091000 Водоснабжение -3203091000 | 5 964 |
| ТЕПЛОВОДОСНАБЖЕНИЕ,ЭЛЕКТРОЭНЕРГИЕ | 166 597 |
| 3204020401 ТР4-1 ШГН: Ревизия и смена насоса -3204020401 | 2 496 474 |
| 3204020501 ТР5-1 УЭЦН: Ревизия и смена насоса -3204020501 | 2 148 742 |
| 3204021400 Дополнительные операции при ТРС -3204021400 | 200 000 |
| ЗАТРАТЫ НА КТРС | 4 845 216 |
| 3204061200 УпоДТОСОиТР-Административные здания | 11 988 |
| 3204061300 УпоДТОСОиТР-Здания социальной сферы | 18 360 |
| 3204062600 УпоДТОСОиТР-Дороги -3204062600 | 181 944 |
| ЗАТРАТЫ НА СОДЕРЖАНИЕ ЗДАНИЙ И ДОРОГ | 212 292 |
| 3204151100 Услуги легкового транспорта -3204151100 | 46 061 |
| 3204151200 Услуги прочего пассажирского транспорта | 103 769 |
| 3204152200 Услуги спецтехники -3204152200 | 681 521 |
| ЗАТРАТЫ НА ТРАНСПОРТ | 831 351 |
| 3205040000 Земельный налог -3205040000 | 34 404 |
| 3205050000 Аренда районной земли -3205050000 | 33 797 |
| 3205070000 Налог на добычу полезных ископаемых | 5 243 327 |
| НАЛОГИ | 5 311 528 |
| 3208011000 Амортизация | 2 420 213 |
| ИТОГО первичных затрат | 14 141 139 |
| 3280000847 Участок завоза-вывоза: услуги | 493 217 |
| 3280000848 Участок ППД: услуги-3280000848 | 2 535 893 |
| 3280000850 ЦППН: Подготовка и перекачка нефти | 125 891 |
| 3280000886 Участок по приготовлению технологических жидкостей | 18 500 |
| ИТОГО вторичных затрат | 3 173 500 |
| ИТОГО ЗАТРАТ ВСЕГО | 17 314 639 |
В таблице находятся все учетные данные по ЦО 241Б с разбивкой на подгруппы статей затрат. Для того, чтобы перераспределять подгруппы необходимо разработать базы распределений, пропорционально которым будут производиться расчеты.
Для начала определим базы перераспределения для первичных затратных подгрупп.
Первая база для перераспределения затрат на персонал будет являться нефтяной фонд скважин. Персонал оказывает равное внимание всему фонду, независимо от добычи нефти.
Вторая база для тепловодоснабжения и электроэнергии будет являться добыча жидкости. Считаю, что это правильно, так как в скважинах стоят разных мощностей нефтяные насосы.
Базы для КТРС не будет потому, что затраты по этим мероприятия уже отнесены на прямую на скважины, но мы проведем их еще раз оборотами, чтобы не разошелся дебет с кредитом.
Третья база для перераспределения затрат на содержание здания и дорог, будет являться нефтяной фонд.
Четвертая база для транспорта будет разрозненной, для затрат легкового и пассажирского транспорта будет являться нефтяной фонд, потому, что руководители и рабочие ездят по всему нефтяному фонду, а база перераспределения для спецтехники будут являться суммы затраченные на КТРС, так как эта автотехника используется только при этих мероприятиях.
Пятая база для налогов будет являться добыча нефти. Сколько из скважин добыли соответственно столько туда и перераспределили.
Для того, чтобы определить базу перераспределения для амортизации необходимо для начала выполнить определенное условие, которое я хотел бы предложить. Основные средства на предприятии все кодируются на ЦО и МВЗ для того, чтобы все ОС, которые находятся на скважинах необходимо еще использовать четвертый уровень аналитики № скважины. Это позволит часть амортизации относить на прямую, на скважину, а не на суммарные МВЗ зоны охвата Цехов добычи и ДНС. После чего остатки перераспределить пропорционально нефтяному фонду.
Теперь определим базы перераспределения для вторичных счетов уже распределенных от внутренних служб на ЦО основного производства.
Первая база для вторичного счета Участка завоза-вывоза: услуги будет являться сумма КТРС, так как данная услуга оказывается только при проведении ГТМ.
Вторая база для вторичного счета Услуги ЦППД: закачка, будет являться добыча воды, так как исходя из технологического процесса, сколько добыли воды столько ее и закачали обратно в пласт.
Третьей базой будет являться добыча жидкости, так как эта услуга и при первичном распределении делится пропорционально этой базе и это правильно.
Четвертая база для Участка по приготовлению технологической жидкости: услуги, будет являться суммы проведенных КТРС, данная услуга оказывается только для проведения ГТМ.
Для осуществления идеи вторичного перераспределения на скважину необходимо завести ряд вторичных счетов для разделения затрат по элементам.
В таблице №3.2.2 приведен перечень вторичных счетов, под которыми будет осуществляться перераспределение.
Таблица №3.2.2 Вторичные счета для вторичного перераспределения.
| 3281000001 Затраты на персонал |
| 3281000002 Затраты на эелектричество, водотеплоснабжение |
| 3281000003 Услуги по КТРС |
| 3281000004 Затраты на содержание зданий и дорог |
| 3281000005 Услуги легкового и пассажирского транспорта |
| 3281000006 Услуги спецтехники |
| 3281000007 Налоги |
| 3281000008 Амортизация |
| 3281000009 Услуги участка завоза- вывоза |
| 3281000010 Услуги по закачке жидкости |
| 3281000011 Услуги по подготовке и перекачке нефти |
| 3281000012 Услуги участка по приготовлению тех.жидкости |
Разработав все правила и методологию перераспределения можно произвести непосредственно само перераспределения. Для того чтобы описать сам расчет, который был бы читабельный и понятен, предлагаю произвести его в Excel, Что и предлагается в приведенной ниже таблице № 3.2.3.
Таблице № 3.2.3. Вторичное перераспределение основного производства
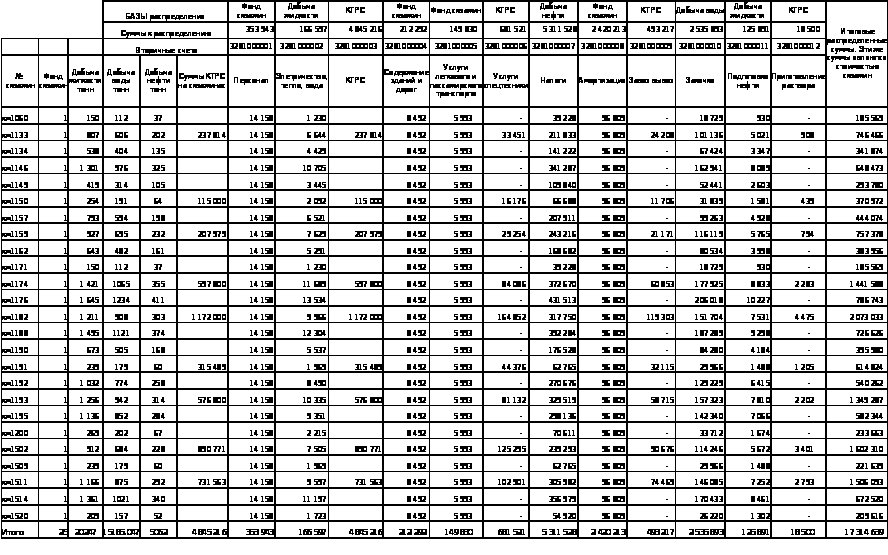
Теперь пояснения о внешнем виде таблицы. В первой строке указаны базы перераспределения пропорционально, которым осуществляется это действие. Вторая строка суммы к перераспределению, которые берутся из таблицы № 3.2.1. из подгрупп элементов. Третья строка номера вторичных дополнительных счетов, под которыми будет производится закрытие, а под ними в четвертой строке наименование этих счетов.
В первом столбце номера скважин ЦО 241Б, на которые осуществляется перераспределение. Со второго по шестой столбец расположены непосредственно сами базы перераспределения в натуральных объемах и стоимостном выражении.
Все остальные данные в таблице являются расчетными. Алгоритм довольно-таки простой. Берется сумма к перераспределению из второй строки и производится расчет пропорционально той или