Управление затратами на предприятии ОАО "ТНК-Нягань"
Хотелось бы вернуться к функционированию системы. Для того чтобы она заработала необходимо провести обучение персонала, разъяснение с подрядчиками по кодированию затратных документов, как было сказано выше выпуск соответствующей документации, изготовить кодировочные штампы.
Изготовление кодировочных штампов не заняло много времени. Был выявлен круг лиц ответственных за кодирование первичных затратных документов, как правило, в их роли выступили менеджеры цехов, участков, отделов, блоков, кураторы договоров.
Штамп выглядит следующим образом.
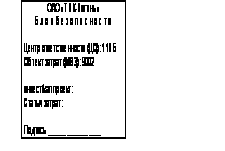
Были перезаключены договора с подрядными организациями. Теперь они уже предоставляли СЧЕТА-ФАКТУРЫ, акты выполненных работ с приложенными реестрами в разрезе статьи затрат (32 субсчет), центров ответственности, мест возникновения затрат, при необходимости капинвест проект и № скважины.
Большая проблема появилась, когда были розданы на предприятии кодировочные штампы производственникам. Не все, да практически ни кто не понимали для чего им это нужно. Руководители и мастера думали, что это у них право подписи, то есть было недопонимание. Когда в бухгалтерию приходил первичный документ, на нем порой стояло по четыре пять штампов. Путем разъяснительных совещаний и индивидуальным вызовом производственников, была проведена работа по разъяснению кодирования, что это не право подписи, а штамп который регулирует денежные потоки в части расходования денежных средств, и то, что если стоит его штамп на первичном документе, то эти затраты будут отнесены на его структурное подразделение, и что потом нужно будет давать объяснения по расходам. В последствии "кривизна" в кодирование пропала, но это заняло около шести месяцев.
Более подробная информация о кодирование прописана в регламенте кодирования.
Для того, что бы более точно распределить затраты вспомогательных служб на основное производство и в последствии более точно посчитать себестоимость услуг того или иного структурного подразделения был выпущен "Регламент о предоставлении внутрихозяйственных отчетов". В нем говорится, что весь внутренний сервис предоставляет в планово-экономический отдел отчеты о внутрихозяйственной деятельности (бригада часы, машино-часы, штук-анализа, тонн жидкости, койко-места и т.д.) в натуральном выражении, в разрезе ЦО и МВЗ. Другими словами каждое ЦО внутреннего сервиса отчитывается, сколько он услуг оказал другим ЦО. Примеры таких отчетов прилагается приложение №4. Эти отчеты и являются базами распределения, которые формируются на статистических (забалансовых) счетах.
Из выше сказанного следует, что вся первичная документация заносится в ИС "ПАРУС" закодированная, базы распределения сформированы, остается осуществить распределение, то есть закрытие себестоимости.
Методология закрытия себестоимости прописана в положении к учетной политике "Закрытие себестоимости в ОАО "ТНК-Нягань" на 2004 год".
В положении говорится:
Первичный учет расходов на производство и реализацию продукции, а также расходов капитального характера осуществляется на счете 32, который состоит из субсчетов .
Формирование (закрытие) себестоимости нефти и газа.
1. Закрытие налогов на добычу полезных ископаемых
Налог на добычу полезных ископаемых относится сразу же на цеха добычи пропорционально добыче нефти в разрезе цехов. Эта проводка вводится бухгалтерией либо вручную, либо с использованием штатного функционала ИС "Парус" "Распределение средств по счетам".
2. Закрытие себестоимости услуг оказанных на сторону
Для закрытия себестоимости услуг на сторону используются вторичные счета как указано в приложении №3.
Себестоимость услуг, оказанных на сторону, формируется с использованием плановых калькуляций себестоимости, если иное не указано в настоящем Положении. В зависимости от натурального объема услуг исчисляется сумма себестоимости и отражается проводкой Дт 90* "Себестоимость реализации ТМЦ и услуг" по аналитическим счетам: ЦО (оказавшее услуги), МВЗ, вид деятельности/группа продукции, группа контрагентов, Кт Вторичный счет, соответствующий виду реализованных услуг, по аналитическому счету ЦО, оказавшего услуги (проводка формируется бухгалтерами отдела учета себестоимости). Таким образом, себестоимость прочих услуг не участвует в дальнейшем формировании себестоимости нефти и газа.
3. Выделение затрат по производственным и вспомогательным цехам (закрытие по связкам)
С целью выделения затрат по производственным и вспомогательным цехам в справочник МВЗ введены коды вышеуказанных цехов. Места возникновения затрат привязаны к центрам ответственности.
При кодировке первичных документов всегда должен ставиться штамп того центра ответственности, к которому эти затраты относятся, при этом руководитель центра ответственности (или лицо, им уполномоченное) должен лично удостовериться в правильности кодировки и поставить свою подпись рядом с кодировкой.
Однако в исключительных случаях при кодировке первичных затрат код центра ответственности может быть проставлен куратором контракта, который обычно относится к центрам ответственности общехозяйственной, общепроизводственной и административной направленности. Однако фактически этим затраты были понесены в производственных и вспомогательных цехах. В этом случае код этих производственных или вспомогательных цехов является местом возникновения затрат.
С целью соотнесения затрат, понесенных в производственных и вспомогательных цехах, с центрами ответственности этих цехов при выполнении процедуры закрытия первым шагом производится следующая процедура: в случае, если по всем без исключения первичным статьям затрат центр ответственности которых входит в число центров ответственности общехозяйственной, общепроизводственной или административной направленности, а место возникновения соответствует производственным или вспомогательных цехам, то эти затраты закрываются под этими же счетами на центры ответственности производственных или вспомогательных цехов по таблице соответствия. При этом код места возникновения затрат сохраняется. Данная проводка формируется автоматически в рамках процедуры закрытия себестоимости.
После формирования проводок, указанных выше, все суммы по МВЗ 8007 "Нягань: УКК", 8131 "Талинка: УКК", 8189 "УКК: Весь УКК" будут отнесены на ЦО 804Б. Для учета полной суммы затрат УКК формируется проводка под теми же первичными счетами с МВЗ 8007 и 8131 на 8189, т.е.
Дт Первичный счет.804Б.8189 Кт Первичный счет (тот же).804Б.8007 (или 8131) – проводка формируется автоматически в рамках процедуры закрытия.
Распределение себестоимости подразделений на цеха добычи
1. Общие положения
Распределение осуществляется с помощью использования вторичных счетов. Проводки по распределению затрат формируются пропорционально базам распределения, которые отражаются на статистических счетах.
Проводки формируются следующим образом: Дт Вторичный счет.ЦО1.МВЗ Кт Вторичный счет.ЦО2, где:
ЦО1 – ЦО – приемник затрат
ЦО2 - ЦО – источник затрат
МВЗ - место возникновения затрат
Затраты распределяемого ЦО не могут закрываться на закрытые ЦО.
Все проводки формируются автоматически в рамках процедуры закрытия себестоимости, если иное не указано в настоящем Положении.
Затраты, которые учитываются в процедуре закрытия, это все затраты, отражаемые на счетах 32, кроме 3211ХХХХХ, 3209ХХХХХ, 3210ХХХХХ, 3212ХХХХХ, 3213ХХХХХ, так как эти затраты не относятся к себестоимости продукции, работ, услуг, а являются капитализируемыми или коммерческими.
2. Процедура перераспределения затрат
2.1. 150Б Блок общих вопросов
Затраты по ЦО 150Б и МВЗ 8599 "Все общежития" и 8999 "Все столовые" закрываются под вторичными счетами 3280000884 "Блок общих вопросов: затраты по общежитиям" и 3280000885 "Блок общих вопросов: затраты по столовым" на ЦО цехов добычи нефти и участки ЦСТГ пропорционально заработной плате в этих ЦО. Статистическая информация для распределения формируется на счете СФ32/101 "Зарплата".
2.2. 804Б УКК
Затраты по ЦО 804Б и МВЗ 8189 "УКК: Весь УКК" закрываются 1) на те ЦО под вторичным счетом 3280000883 "УКК: услуги", сотрудники которых проходили обучение в УКК и 2) на счет 9062010003 "Себестоимость реализованных услуг на внутреннем рынке (произв)" с аналитикой на 3-м уровне 33402002 "Обучение в образовательном центре" (проводка Дт 9062010003 Кт 3280001839 "Блок по работе с персоналом: услуги УКК на сторону") пропорционально учебным часам. Статистическая информация для распределения формируется на счете СФ32/888 "УКК: Учебные часы".
2.3. 803Б Санаторий-профилакторий
Затраты по ЦО 803Б закрываются 1) на те ЦО под вторичным счетом 3280000882 "Санаторий-профилакторий: услуги", сотрудники которых пользовались услугами Санатория-профилактория и на 2) на счет 9062010003 "Себестоимость реализованных услуг на внутреннем рынке (произв)" с аналитикой на 3-м уровне 33402005 "Путевки Санатория-Профилактория" (проводка Дт 9062010003 Кт 3280001852 "Санаторий-профилакторий: услуги на сторону") пропорционально количеству койко-мест по этим сотрудникам. Статистическая информация для распределения формируется на счетах СФ32/886 "Санаторий-профилакторий: койко-места". Платные услуги отводятся бухгалтерами вручную до включения автоматической процедуры распределения себестоимости, следовательно данные затраты в распределении не участвуют.
2.4. 601Б Блок капитального строительства и ремонта (БКСиР)
Все затраты относящиеся к ЦО 601Б относятся на счет 0800000099 проводкой Дт 0800000099 Кт 3280000837 "Блок КСиР: Услуги" по аналитическому счету 601Б. Таким образом, все суммы затрат блока КСиР подлежат включению в стоимость объектов капитального строительства и в дальнейшем формировании себестоимости нефти и газа не участвуют.
После этого сумма на счете 0800000099 распределяется на все объекты капитального строительства.
2.5. 519Б ЦНИПР: Администрация
ЦО 519Б закрывается под вторичным счетом 3280000876 "ЦНИПР: прочие услуги ЦНИПР" на ЦО 514Б, 515Б, 516Б, пропорционально заработным платам в этих лабораториях. Статистическая информация для распределения формируется на счете СФ32/101 "Зарплата".
2.6. 514Б ЦНИПР: Лаб. техники и технологии добычи нефти, 515Б ЦНИПР: Лаб. гидродинамических исследований, 516Б ЦНИПР: Лаб. физико-химического анализа
ЦО 514Б, 515Б, 516Б закрываются под вторичным счетом 3280000870 "ЦНИПР: услуги ЦНИПР" пропорционально количеству анализов произведенных ими для других подразделений. Статистическая информация вводится на счет СФ32/885 "ЦНИПР: услуги".
ЦО 517Б Лаборатория промышленной санитарии. Так как данная лаборатория не оказывает услуг структурным подразделениям, а ведет свою деятельность в целом для компании, следовательно затраты данной лаборатории перераспределяются на все ЦДНГ пропорционально добыче нефти под вторичным счетом 3280000889 "Лаборатория промышленной санитарии – услуги".
2.7. 419Б ЦКРТ: Администрация
ЦО 419Б закрывается под вторичным счетом 3280000877 "ЦКРТ: прочие услуги ЦКРТ" на ЦО 411Б, 412Б пропорционально заработным платам в этих участках. Статистическая информация для распределения формируется на счете СФ32/101 "Зарплата".
2.2.8. 411Б ЦКРТ: Участок 1, 412Б ЦКРТ: Участок 2
ЦО 411Б и 412Б закрываются под вторичным счетом 3280000874 "ЦКРТ: услуги" пропорционально человеко-часам услуг, оказанным ими другим подразделениям.
Статистическая информация вводится на счета:
| СФ32/881 | ЦКРТ: услуги ДНГ |
| СФ32/882 | ЦКРТ: услуги ППД |
| СФ32/883 | ЦКРТ: услуги ППН |
2.9. 429Б Администрация Вспомогательного производства
ЦО 429Б закрывается под вторичным счетом 3280000878 "Администрация вспомогательного производства: услуги" на ЦО 421Б, 422Б, 281Б пропорционально заработным платам в этих участках. Статистическая информация для распределения формируется на счете СФ32/101 "Зарплата".
2.10. 421Б Участок завоза-вывоза: Трубная площадка № 1, 422Б Участок завоза-вывоза: Трубная площадка № 2
ЦО 421Б и 422Б закрываются под вторичным счетом 3280000847 "УНП: участок завоза-вывоза подземного оборудования: услуги" пропорционально машино-часам, использованным на завоз-вывоз подземного оборудования другим подразделениям. Статистическая информация вводится на счет СФ32/847 "Завоз-вывоз НКТ".
2.11. 281Б Участок по приготовлению технологических жидкостей
ЦО 281Б закрываются под вторичным счетом 3280000886 "Участок по приготовлению технологических жидкостей-3280000886" пропорционально тоннажу приготовленной жидкости для основных цехов производства. Статистическая информация вводится на счет СФ32/888 "Участок по приготовлению технологических жидкостей: услуги".
2.12. 259Б ЦППД: Администрация
ЦО 259Б закрывается под вторичным счетом 3280000881 "ЦППД: Администрация: услуги" на ЦО 218Б, 227Б, 228Б и 238Б пропорционально заработным платам в этих участках. Статистическая информация для распределения формируется на счете СФ32/101 "Зарплата".
2.13. 218Б Красноленинский участок: ЦППД, 227Б Талинский участок: ППД 1, 228Б Талинский участок: ППД 2, 238Б Ем-еговский участок: ЦППД
ЦО 218Б, 227Б, 228Б, 238Б закрываются на цеха добычи пропорционально объему закачки (статистические показатели для распределения формируются на счете СФ32/848 "Объем закачки") под вторичным счетом 3280000848 "Участок ППД: услуги".
2.14. 320Б ЦППСН-1: Талинка, 330Б ЦППСН 2: Ем-Ега
ЦО 320Б, 330Б закрываются на цеха добычи и на счета 9062ХХХХХХ пропорционально приведенным объемам оказанных услуг (коэффициенты приведения исчисляются на основании плановых калькуляций себестоимости услуг) под следующими вторичными счетами:
| 3280000850 | ЦППН: Подготовка и перекачка нефти |
| 3280000851 | ЦППН: Подготовка подтоварной воды |
| 3280001850 | ЦППН: Подготовка и перекачка нефти: услуги на сторону |
Статистические данные для распределения формируются на следующих счетах:
| СФ32/850 | ЦППН: Подготовка и перекачка нефти |
| СФ32/851 | ЦППН: Подготовка подтоварной воды |
2.2.15. 299Б ЦСТГ: Администрация
ЦО 299Б закрывается на ЦО 291Б, 292Б под вторичным счетом 3280000880 "ЦСТГ: администрация: услуги" пропорционально зарплате на участках ЦСТГ. Статистическая информация для распределения формируется на счете СФ32/101 "Зарплата".
Закрытие общехозяйственных затрат на счет 90
После всех выше описанных итераций суммы по ЦО общехозяйственной и административной направленности являются лишь общехозяйственными расходами и закрываются на счета 9061011002 "Себестоимость реализации готовой продукции на внутреннем рынке (кроме стоимости продукции)общ.расх" соблюдая стандартную аналитику данного счета и 9062010003 "Себестоимость реализованных услуг на внутреннем рынке (произв)" в разрезе ЦО, МВЗ и вида деятельности пропорционально суммам выручки по видам деятельности на счета 9001ХХХХХХ и 9002ХХХХХХ проводкой:
Дт 90ХХХХХХХХ.ЦО. МВЗ. Вид деятельности
Кт 3290099905 Закрытие общехозяйственных расходов, (закрывающий счет для общехозяйственных расходов) ЦО, МВЗ.
Закрытие себестоимости нефти, газа и прочих видов работ/услуг
Нужно учесть, что к данному шагу себестоимость прочих услуг, оказанных сторонним предприятиям, таких как услуги УКК, Санатория-профилактория и т.д. уже закрыты на счет 90.
Полная сумма затрат, отраженная после всех выше перечисленных шагов по ЦО ЦДНГ закрывается на себестоимость нефти проводкой Дт 4301000000 Кт 3290099901 "Закрытие себестоимости нефти". Полная сумма затрат, отраженная после всех вышеперечисленных шагов по ЦО участков ЦСТГ закрывается на себестоимость газа проводкой Дт 4303000000 Кт 3290099902 "Закрытие себестоимости газа" (проводки формируются бухгалтерами отдела учета себестоимости).
Сразу после отработки автоматической процедуры закрытия себестоимости, планово-экономический отдел занимается формированием отчетов по структурным подразделениям. Проводит анализ их деятельности и оценку стоимости услуг внутреннего сервиса. После чего осуществляется рассылка отчетов менеджерам, для анализа и подготовки к совещанию по затратам. На котором уже принимаются управленческие решения. Примеры отчетов нескольких структурных подразделений приводятся приложение №5.
Проект по постановке управленческого учета на предприятии ОАО "ТНК-Нягань" был успешно закончен к концу 2002 года. ТНК-Москва и топ- менеджеры получили полную и ясную картину по затратам. Полная прозрачность в части затрат какое структурное подразделение на что и как тратит деньги выявлено. И что дальше?
Нет, конечно, можно как-то минимизировать расходы в одном структурном подразделение по одним статьям в другом структурном подразделении по другим статьям, но это по большому счету нечего не изменит. Ведь если для осуществления технологического процесса нужны расходы, не куда от этого не деться, а головная компания требует снижение себестоимости. Управление на верхнем уровне затратами не к чему не приводит, как заставить руководителей низшего звена нести ответственность по расходованию денежных ресурсов, как выработать мотивацию и заставить их самим принимать решения и управлять затратами. Выход есть, и он очень простой. Нужно привязать факт деятельности предприятия к цели, стратегии предприятия. Другими словами составить бизнес-план в разрезе бюджетов структурных подразделений, статей затрат, мест возникновения затрат, видов деятельности и тому подобное. Разработать систему ключевых показателей по исполнению бюджетов, и спустить управление не централизованными затратами на низкий уровень управления. Создать систему бюджетирования. Об этом и пойдет речь в следующем параграфе моей дипломной работы.
2.2 Постановка системы бюджетирования в ОАО "ТНК-Нягань"
После постановки управленческого учета в ТНК-Нягань проблема совершенствования финансового управления предприятия является одной из самых актуальных. Для обеспечения успешной деятельности предприятия в рыночных условиях необходимо наличие системы финансового планирования и контроля (бюджетирования), которая позволяет повысить финансово-экономическую эффективность предприятия и обеспечить ее финансовую устойчивость. Для внедрения системы бюджетирования, ТНК-Нягань заключила контракт на осуществление данного проекта с внешними консультантами Ernst & Yung.
Процесс бюджетирования включал следующие этапы:
- финансовое планирование в аналитическом разрезе ;
- подготовка отчетной информации об исполнении финансовых планов;
- выявление и анализ причин существенных отклонений план/факт оп бюджетам;
- выработка корректирующих мер.
Финансовое планирование включает в себя постановку финансово-экономических целей компании, сбор и анализ информации, расчет операционных бюджетов и их последующая консолидация в плановые бюджеты. В результате финансового планирования у компании появляется финансово реализуемый план на планируемый период.
Подготовка отчетной информации об исполнении фактических бюджетов необходима для сравнения с планом и для оценки деятельности компании и подразделений в отчетном периоде.
Выявление и анализ причин существенных отклонений план/факт позволяет определить отклонения важных показателей финансово-экономической эффективности компании, и ее подразделений и понять каковы причины возникших существенных отклонений, т.е. определить основные факторы и степень их воздействия.
Выработка корректирующих мер направлена на устранение в будущем нежелательных отклонений важных показателей финансово-экономической эффективности.
Итак, в конце 2002 года началось внедрение нового проекта под кодовым названием "Бюджетирование" проект являлся большим и на предприятие практически не одного человека не задействованного не осталось, помимо рабочих.
Для того, чтобы проект был успешным и бизнес-план составить в разрезе бюджетов необходимы следующие условия:
-тесное взаимодействие между владельцами бюджетов, планово-экономическим отделом, кураторами контрактов, а также консультантами Эрнст энд Янг
-временный мораторий на изменения в организационной структуре
- взаимодействие с Блоком геологии и добычи ОАО "ТНК" (Департамент планирования и анализа затрат) и планово-бюджетным департаментом Блока экономики и финансов
- взаимодействие с сервисными компаниями ТНК (РСЦУ и РТЦ)
- правильное кодирование документов на статьи затрат, ЦО, МВЗ и инвестиционные проекты
- регламентация процесса бюджетирования (отдельный бизнес-процесс)
Цели и задачи проекта бюджетирования.
Главный смысл бюджетирования сводится к повышению финансово-экономической эффективности и финансовой устойчивости предприятия путем координации усилий всех подразделений на достижение конечного, количественно определенного результата. Внедрение системы бюджетирования позволит предприятию:
- повысить эффективность управления месторождениями;
-обеспечить расчет себестоимости нефти для Ем-Еговской, Талинской и Каменной площади уже на этапе планирования;
создать основу для оперативного управления себестоимостью нефти через оперативный контроль затрат;
- обеспечить сбор информации, необходимой для более подробного анализа затрат;
- возложить ответственность за управление себестоимостью каждого центра ответственности на конкретное лицо (руководитель ЦО)
- составлять реальные прогнозы финансово-хозяйственной деятельности вовремя обнаруживать наиболее узкие места в управлении предприятием, используя инструменты многовариантного анализа;
- быстро подсчитать экономические последствия при возможных отклонениях от намеченного плана при помощи финансовых моделей и принять эффективное управленческое решение скоординировать работу структурных подразделений и служб на достижение поставленной цели;
- повысить управляемость компании за счет оперативного отслеживания отклонений факта от плана и своевременного принятия решений.
Ожидаемые результаты проекта:
- внедрение процедур регулярного финансового планирования и контроля над исполнением бюджета;
- обучение специалистов финансовых служб методикам финансового планирования и анализа;
- составление бюджетов структурных подразделений и бюджета предприятия;
- установления ответственности менеджеров компании и совершенствования оргструктуры;
- улучшения финансово-экономических показателей работы компании за счет совершенствования системы финансового планирования и контроля.
Организация проекта
В проекте будет участвовать несколько консультантов группы Эрнст энд Янг.
Со стороны предприятия необходимо сформировать рабочую группу из числа руководителей и специалистов. В задачу данной группы входит координация работы служб предприятия и консультантов в реализации проекта, и выделение части своего рабочего времени для совместной работы с консультантами.
В ходе выполнения проекта проводится обучение руководителей и специалистов компании методологическим вопросам бюджетного управления, а также практике решения этих задач. Обучение проводится как в рамках корпоративного семинара-практикума по финансовому менеджменту, так и в ходе выполнения проекта.
Этапы работ по проекту "Постановка бюджетирования"
I этап. Анализ существующей системы финансового планирования и контроля на предприятии
II этап. Разработка финансовой модели компании на базе Excel
III этап. Составление бюджетов структурных подразделений и бюджета предприятия на планируемый период (1 год)
IV этап. Отчетность по исполнению бюджетов, анализ отклонений план факт.
Для анализа существующей системы планирования много времени не понадобилось. Внешние консультанты, внедряя, а потом "обкатывая" систему управленческого учета, за полтора года прекрасно уже знали состояние дел на предприятие практически во всех областях. Сразу начался методологический процесс, и в каком продукте реализовать данный проект, как построить модель планирования так, чтобы она была проста в управлении. Над этим долго думать не пришлось. Планирование должно бать идентичным по отношению собираемости факта. Для того, чтобы сопоставить план с фактом необходима сопоставимость.
Ранее планирование осуществлялось сверху в низ и бизнес-план составлялся в смету затрат по консолидированным наименованиям статей. Спускалась с головной компании себестоимость нефти за баррель, и уже от нее планово-экономический отдел плясал по планированию расходов. ТНК-Москва пошла на встречу и одобрило составление бизнес-плана в разрезе бухгалтерских статей затрат. Это очень важно и необходимо для сопоставимости данных плановых и фактических. Себестоимость и сейчас спускается сверху, но планирование на предприятии уже сейчас происходит с низу в верх. И я поясню почему.
Консультантами совместно с рабочей группой ТНК-Нягань были разработаны унифицированные первичные формы приложение №6, так как Excel гибкий инструмент, который не терпит ошибок, было принято решение по применению защиты. Пользователям первичных форм необходимо только вводить входные параметры, расчеты производятся автоматически. По каждой первичной форме автоматически формируются сводный отчет, для проверки внесенных данных приложение №7. По заполнению и расчетам каждой первичной формы были разработаны инструкции, что облегчало работу пользователя. Были привязаны справочники ЦО и МВЗ, а также разработаны всевозможные справочники необходимые для планирования такие как:
- справочники тарифов;
- справочники видов деятельности;
- справочники БЕ (БЕ- бюджетные единицы, по сути своей это центры ответственности);
- справочник МВЗ;
- номенклатурные справочники;
- справочник бюджетных 32 счетовсубсчетов;
- справочник автотранспорта;
- всевозможные справочники входных параметров.
Для корректного планирования необходимо было определить зоны ответственности и ответственных лиц по заполнению первичных форм, а также владельцев бюджетов. Для этого была проведена работа по выявлению всех ответственных лиц кто кодирует факт. После чего рабочая группа пришла к мнению, что владельцы бюджетов в полном объеме управлять затратами не смогут, потому что производственник не сможет управлять амортизацией или к примеру налогами. Было принято решение разделить затраты на два вида и поделить зону ответственности, между владельцами бюджетов и кураторами договоров.
Первый вид централизованные затраты – это те затраты которыми управляет куратор договора и по факту кодирует на все ЦО, соответственно и планирование осуществляет он на все структурные подразделения. К таким затратам относятся электроэнергия, теплоснабжение, КРС, ПРС, аренда, заработная плата, налоги, амортизация, спец жиры, текущий и капитальный ремонт помещений, социальные программы и многое другое. По логике веще получается что ответственность за перерасход данных статей должен нести не владелец бюджета к которому "упали" эти затраты, а кураторы этих договоров и нести ответственность по этим затратам.
Второй вид нецентрализованные затраты – это те затраты которые и по факту кодируются самими структурными подразделениями и по плану подаются в планово – экономический отдел заявки потребностей на будущий период. К этим затратам относятся командировочные расходы, расходы на авиа транспорт, транспортные расходы, мелкие хозяйственные статьи, инженерные услуги, закуп оборудования, закуп материалов, ремонт оборудования и многое другое по направлениям служб предприятия. Непосредственно этими затратами управляет владелец бюджетной единицы.
Если централизованными затратами можно управлять на стадии заключения договоров в начале планируемого периода и суммы будут неизменны по факту, то нецентрализованными затратами можно управлять каждый день это и необходимо для снижения затрат и себестоимости.
Методика кодирование при составлении плана
Функциональные подразделения и администрация
101Б Аппарат Генерального директора.
Бюджетная единица "Аппарат Генерального директора" включает в себя все отделы и службы, непосредственно подчиняющиеся Генеральному директору, кроме Отдела корпоративного управления и собственности, который выделен в отдельный ЦО.
Затратами данной БЕ является заработная плата сотрудников вышеупомянутых отделов, канцелярские расходы, транспортные издержки (включая авиатранспорт), потребленные этими отделами и службами, а также иные другие услуги, которые необходимы для осуществления деятельности аппарата (юридические услуги для юридического отдела и т.д.). Таким образом, которые несут службы "Аппарата Генерального директора" по сути являются общехозяйственными.
Любые виды производственных затрат, например техническое обслуживание оборудования, ремонт, консультационные услуги технического плана (оптимизация добычи, разработка новых методов эксплуатации скважин и т.д.) не должны кодироваться на этот ЦО.
110Б Блок безопасности
Структура затрат бюджетной единицы "Блок безопасности" аналогична структуре затрат предыдущего БЕ 101Б: заработная плата, канцелярские расходы, транспорт на собственные цели и т.д. Для этих затрат должен использоваться МВЗ 9002 "Административная инфраструктура ОАО "ТНК-Нягань".
Охрана является централизованным видом затрат и должна кодироваться непосредственно на те БЕ, что использовали эти услуги. Основными потребителями услуг по охране являются промыслы, ППН, цеха, УПТО, и т.д.
Охрана административных зданий ОАО "ТНК-Нягань", находящихся в населенных пунктах, кодируется на ЦО 110Б с МВЗ 9099 "Административные здания и помещения ОАО "ТНК-Нягань". Охрана зданий в аренде кодируется на ЦО 120Б "Отдел корпоративного управления и собственности" и МВЗ 9299 "Помещения, оборудование и прочее имущество, переданное в аренду" или на соответствующие МВЗ общежитий и столовых.
120Б Отдел корпоративного управления и собственности
Структура затрат, которые должны быть закодированы на ЦО 120Б аналогична в части административных расходов двум вышеупомянутым ЦО. При этом используется МВЗ 9002 "Административная инфраструктура ОАО "ТНК-Нягань". Также на этот отдел кодируются все затраты, связанные с отданными в аренду имуществом и основными средствами: амортизация, содержание, текущий и капитальный ремонт, техосвидетельствование, налоги на имущество и землю, арендная плата, охрана, и т.д. Эти затраты должны кодироваться на МВЗ 9299 "Помещения и оборудование отданное в аренду" или на соответствующий МВЗ общежитий и столовых.
Соответственно, доходы от имущества, переданного в аренду, также кодируются на ЦО 120Б, что позволяет определить рентабельность этого вида деятельности.
140Б Департамент производственного контроля
Затраты этого центра ответственности аналогична административным затратам, описанным выше. Для таких расходов используется МВЗ 9002 "Административная инфраструктура ОАО "ТНК-Нягань". При этом нужно учитывать, что затраты по технике безопасности, охране труда, экологии и т.д., большая часть которых относится непосредственно к производственным ЦО (цехам, промыслам и т.д.) должны планироваться на соответствующие БЕ. Только затраты общего назначения (разработка нормативов отходов для всего предприятия в целом, общий экологический мониторинг для всего предприятия и т.д.) могут относиться на ЦО 140Б с МВЗ 9999 "Все месторождения".
Затраты по договору организации охраны пожарной безопасности объектов (ОГПС-11) не кодируются на данный ЦО, а распределяются на ЦО и МВЗ промыслов, ЦСТГ согласно удельному весу обслуживаемых объектов пожарной безопасности. Только затраты по обслуживанию объектов пожарной безопасности не принадлежащих "ОАО ТНК-Нягань" и объектов городских зданий "ОАО ТНК-Нягань" могут кодироваться на ЦО 140Б, МВЗ 9249 "Услуги, оказываемые сторонним организациям" или МВЗ 9002 "Административная инфраструктура ОАО "ТНК-Нягань". Затраты по договору на комплексное обслуживание по проведению противофонтанных работ распределяются аналогично только согласно фонду скважин на промыслах. Ответственным за распределение объектов/ фонда скважин и соответственно затрат на промыслы является руководитель Группы пожарной безопасности Отдела охраны труда и техники безопасности.
Затраты электроэнергии, тепло- и водоснабжения пожарных депо, находящихся на ЦТП "Красноленинский" и ЦПС "Южный", относятся на ЦО ППН, МВЗ - соответствующее пожарное депо (6161, 6162, 6169).
201Б Аппарат блока главного инженера
501Б Аппарат блока по геологии и разработке
Состав затрат бюджетных единиц "Аппарат блока главного инженера" и "Аппарат блока по геологии и разработке" аналогичен таковым для ЦО 101Б: заработная плата, канцелярские расходы, транспорт на собственные нужды и т.д. Для этих затрат должен использоваться МВЗ 9002 "Административная инфраструктура ОАО "ТНК-Нягань".
Планирование любых видов производственных издержек, например технического обслуживания оборудования, ремонта, КРС, ПРС, и т.д., не должны кодироваться на этот ЦО. Такие затраты должны кодироваться на БЕ промыслов, вспомогательных и ремонтных цехов и баз, к которым эти издержки относятся.
Только затраты общего назначения, которые нельзя отнести на конкретные производственные подразделения (цеха, службы, УНП и т.д.), могут относиться на БЕ 201Б или 501Б с МВЗ 9999 "Все месторождения", например:
- консультационные услуги технического плана (оптимизация добычи, разработка новых методов эксплуатации скважин),
- анализ технологических данных для всего предприятия,
- геологическое моделирование месторождения,
- исследование запасов нефти и газа для месторождения.
601Б Блок капитального строительства и ремонта
Данная БЕ является административной, поэтому структура ее затрат и методология кодировки полностью совпадает с другими административными ЦО, например 101Б или 201Б.
Все работы по капитальному ремонту и капитальным вложениям, ПИР, реконструкции, модернизации и любые иные работы капитального характера должны планироваться и кодироваться на те БЕ, для которых эти работы проводятся. Владельцы БЕ, для которых проводятся эти работы, должны официально принимать свои планируемые затраты от БЕ 601Б и отвечать за выполнение плана или перерасход затрат.
901Б Аппарат блока экономики и финансов
Данная бюджетная единица является административной, поэтому структура ее затрат и методология кодировки полностью совпадает с другими административными БЕ, например 101Б и 201Б. Кроме этого, на БЕ 901Б должны быть закодированы налоги и финансовые статьи (проценты за пользование кредитами, комиссии банков и т.д.).
911Б Отдел реализации нефти и нефтепродуктов
Данная бюджетная единица является административной, поэтому структура ее затрат и методология кодировки полностью совпадает с другими административными БЕ, например 100Б и 201Б. Кроме этого, на БЕ 911Б должны кодироваться все затраты, связанные с реализацией нефти и нефтепродуктов: акцизы, комиссия посредникам, агентское вознаграждение, экспортные пошлины, транспортные расходы, покупная стоимость нефтепродуктов и т.д.
921Б Отдел информационных технологий
Данная бюджетная единица является административной, поэтому структура ее затрат и методология кодировки полностью совпадает с другими административными БЕ,