Разработка бизнес-плана по организации производства внутренних стеновых панелей
На следующем этапе строительства домов серии И-155 – с июня 2003 по апрель 2004 года, планируется строительство 200 тыс. кв. м. жилья, что потребует увеличения выпуска внутренних стеновых панелей до 6551 м3 в месяц, годовая программа составит 78612 м3. В последующие годы уровень строительства останется на уровне 200 тыс. м2 жилья в год.
Расчет необходимого количества оборудования
В соответствие с техническими характеристиками кассетная формовочная установка за один цикл технологического процесса способна производить 35,5 м3 внутренних стеновых панелей. Годовая программа формовочного цеха – 60413,32 м3 продукции. Для обеспечения выпуска запланированного объема изделий устанавливается 3-х сменный режим работы при 5-ти дневной рабочей недели.
Действительный годовой фонд часов работы оборудования рассчитываем следующим образом:
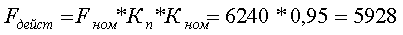
Fном – номинальный фонд времени работы оборудования;
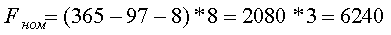
Кр – коэффициент, учитывающий простой оборудования в ремонте = 3%;
Кн - коэффициент, учитывающий простой оборудования при переналадке формовочных отсеков для изготовления изделий различных размеров = 2% .
Расчетное количество оборудования Ср определяется отношением годового объема работ, выполняемых на данном оборудовании (в часах штучно-калькуляционного времени – Тшт. кальк) к действительному годовому фонду часов работы единиц оборудования – Fс.
Принятое количество оборудования Сп определяется на основе расчетного количества оборудования Ср, округлением данного числа до ближайшего целого.
Расчет необходимого количества оборудования
Таблица 2.3.1
| Изделия и расчетные показатели | Наименование и номера моделей оборудования | ||||
| Кассетная установка | Мостовой кран | Итого: | |||
| Внутренние стеновые панели для серии И-155 | Норма штучн. кальк. времени, тшт. кальк | Время на программу тшт. кальк | Норма штучн. кальк. времени, тшт. кальк | Время на программу тшт. кальк | |
| Годовая программа - 60413,32 кубометров | |||||
| Годовой объем работ, тшт. кальк. | 0,50 | 30206,5 | 0,11 | 6645,47 | |
| Действительный годовой фонд часов работы оборудования | 5928 | 5928 | |||
| Расчетное количество единиц оборудования. | 5,0956 | 1,1210 | 6,22 | ||
| Принятое количество единиц оборудования. | 6 | 2 | 8 | ||
| Коэффициент загрузки оборудования. | 0,85 | 0,56 | 0,78 | ||
Увеличение объема производства продукции во второй год работы цеха потребует увеличения количества кассетных установок до семи единиц. При реконструкции цеха это обстоятельство было учтено. Цех оснащен семью кассетными установками. Также увеличится коэффициент загрузки оборудования до 0,9. Для снижения коэффициента загрузки оборудования планируется снизить норму времени на тепловую обработку до 10 часов за счет применения пластификатора С3. Коэффициент загрузки оборудования будет снижен до 0,81.
Подробный расчет необходимого количества оборудования и коэффициента загрузки с учетом увеличения объемов производства и снижения нормы времени на тепловую обработку представлен в Приложении 4.
Определение площади и объема здания цеха
Формовочный цех по производству внутренних стеновых панелей занимает 1792 м2 из них:
| Производственная площадь по внутреннему обмеру | 1176 |
| Вспомогательная площадь по внутреннему обмеру | 470,4 |
| Общая площадь (производственная и вспомогательная) | 1646,4 |
| Площадь обслуживающих помещений по внутреннему обмеру | 145,8 |
После завершения реконструкции была проведена дооценка здания формовочного цеха. Балансовая стоимость на 1 июля 2002 года составляет 5,487 млн. рублей.
2.4. Расчет полной себестоимости продукции и внутризаводской оптовой цены.
Себестоимость продукции — выраженная в денежной форме сумма затрат на производство и реализацию продукции. Себестоимость — важнейший экономический показатель, от ее уровня зависит прибыль предприятия, конкурентоспособность продукции.
Различают производственную и полную (коммерческую) себестоимость продукции. Производственная себестоимость включает все затраты на производство продукции. Полная себестоимость продукции включает производственную себестоимость и коммерческие расходы.
Полную себестоимость формируют следующие статьи калькуляции:
1) вода, теплоэнергия и электроэнергия на технологические цели;
2) заработная плата основных рабочих;
3) отчисления на социальные нужды;
4) сырье и материалы;
5) общепроизводственные расходы;
6) общехозяйственные расходы (в т. ч. проценты по кредиту);
7) коммерческие расходы.
Виды затрат отнесенные на общепроизводственные расходы будут подробно рассмотрены ниже.
В виду необходимости отнесения части общехозяйственных расходов предприятия на себестоимость продукции рассчитана их доля, составляющая 200% от заработной платы основных рабочих.
Проценты по инвестиционному кредиту, полученному Домодедовским заводом железобетонных изделий от управляющей компании СУ-155, будут включены в общехозяйственные расходы и выделены отдельной строкой.
Методология расчета себестоимости
При расчете себестоимости внутренних стеновых панелей будет применена следующая последовательность:
определение фактических затрат на один кубометр продукции каждого вида.
умножение себестоимости кубометра изделия на его объем.
Расчет полной себестоимости продукции проводится для двух рассматриваемых периодов производства.
На момент оценки (1июня 2002 года) известна рыночная стоимость материалов, коммунальных услуг, определены тарифные ставки основных рабочих.
Для определения полной себестоимости продукции второго периода, по моему мнению, исходя из объективных причин, необходимо допустить следующее:
подорожание основных и вспомогательных материалов, коммунальных услуг на 15%.
повышение тарифных ставок основных рабочих и окладов управленческого персонала на 30%.
В основной части работы подробно представлено определение полной себестоимости продукции первого производственного периода. Расчет себестоимости изделий по второму периоду представлен в приложении 5.
Расчет заработной платы
На предприятии вводится следующая система расчета заработной платы:
при расчете заработной платы основных рабочих применяется сдельно-премиальная система оплаты труда. Рабочим кроме заработной платы по прямым сдельным расценкам выплачивается премия за выполнение количественных и качественных показателей, установленных положением о премировании.
при расчете заработной платы вспомогательных рабочих применяется повременная форма оплаты труда, при которой заработная плата начисляется по установленной тарифной ставке за фактически отработанное на производстве время. Премии предусматриваются за выполнение качественных показателей, установленных положением о премировании.
при расчете заработной платы административно-управленческого персонала предприятия применяется повременно–премиальная система оплаты труда. Премии устанавливаются за выполнение количественных и качественных показателей, установленных положением о премировании.
Расчет заработной платы основных рабочих
Методология расчета тарифных ставок основных рабочих
Таблица 2.4.1
| Расчетные показатели | Значения расчетных показателей | |||
| Выработка продукции за смену, м3 | 76,38 | |||
| Прямая заработная плата основных рабочих за 1 м3 продукции, руб. | 53,83 | |||
| Итого прямая заработная плата основных рабочих за смену, руб. | 4112,00 | |||
| Профессия | Кол-во рабочих в смене, чел. | Разряд работ | Часовая тарифная ставка, руб. | Прямая заработная плата за 8-ми час. смену |
| Формовщик | 11 | 5 | 28 | 2464,00 |
| Арматурщик | 6 | 4 | 22 | 1056,00 |
| Машинист крана | 2 | 4 | 22 | 352,00 |
| Отделочник | 2 | 3 | 15 | 240,00 |
| Итого прямая заработная плата основных рабочих за смену, руб. | 4112,00 |
Фонд заработной платы основных рабочих (I период):
Таблица 2.4.2
| Профессия | Количество рабочих, чел. | Разряд работы | Часовая тарифная ставка, руб. | Заработная плата за месяц, руб. |
| Формовщик | 33 | 5 | 28 | 4928,00 |
| Арматурщик | 18 | 4 | 22 | 3872,00 |
| Крановщик | 6 | 4 | 22 | 3872,00 |
| Отделочник | 6 | 3 | 15 | 2640,00 |
| Годовой фонд прямой заработной платы основных рабочих | 3256704,00 | |||
| Годовой фонд планируемых премий и доплат – 50% от фонда прямой заработной платы | 1628352,00 | |||
| Годовой фонд основной заработной платы основных рабочих | 4885056,00 | |||
| Фонд дополнительной заработной платы основных рабочих – 14% от фонда основной заработной платы | 683907,84 | |||
| Единый социальный налог | 1982551 | |||
| Годовой фонд заработной платы основных рабочих | 7551514,97 |
Расчет заработной платы вспомогательных рабочих
Заработная плата вспомогательных рабочих не зависит от объема производства, начисляется по установленной тарифной ставке за фактически отработанное на производстве время. Для удобства расчета заработной платы тарифные ставки вспомогательных рабочих приравнены к тарифным ставкам основных рабочих. Премии в размере 50% от прямой заработной платы предусматриваются за выполнение качественных показателей.
Фонд заработной платы вспомогательных рабочих (I период):
Таблица 2.4.3
| Профессия | Количество рабочих, чел. | Разряд работы | Часовая тарифная ставка, руб. (I год) | Заработная плата за месяц |
| Лаборант | 3 |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |