Разработка бизнес-плана по организации производства внутренних стеновых панелей
II ЭТАП
сентябрь 2001 – декабрь 2001
III ЭТАП
январь 2002 – май 2002
На всем протяжении реконструкции в ней принимали участие начальник цеха, технолог и инженер по качеству. Расчет заработной платы управленческого персонала представлен в табл. 2.5.2.
Таблица 2.5.2
| Должности | Количество работающих, чел. | Оклад в месяц, руб. |
| Начальник цеха | 1 | 17000 |
| Инженер по качеству | 1 | 15000 |
| Технолог | 1 | 15500 |
| Фонд основной заработной платы управленческого персонала цеха с июля 2001 года по июнь 2002 года | 570000 | |
| Фонд дополнительной заработной платы управленческого персонала цеха - 14% от основной заработной платы | 79180 | |
| Единый социальный налог | 231328,8 | |
| Фонд заработной платы управленческого персонала цеха с июля 2001 года по июнь 2002 года. | 881128,8 |
Управленческий персонал цеха был аттестован в Головном центре предлицензионной подготовки, а также прошел проверку знаний по охране труда в комиссиях I -го и П-го уровня при Администрации Домодедовского района.
Затраты на повышение квалификации и аттестацию управленческого персонала составили 153456 рублей.
В июне 2002 года по завершению реконструкции начался прием на работу и обучение рабочих. Количество принятых рабочих в июне составило 40% от необходимого числа, остальные рабочие пройдут подготовку непосредственно в процессе работы.
Фонд заработной платы основных и вспомогательных рабочих формовочного цеха представлен в таблицах 2.5.3. и 2.5.4. соответственно.
Основные рабочие:
Таблица 2.5.3
| Профессия | Количество рабочих, чел. | Разряд работы | Заработная плата, руб. |
| Формовщик | 13 | 5 | 4500 |
| Арматурщик | 7 | 4 | 3300 |
| Машинист крана | 3 | 4 | 3300 |
| Отделочник | 2 | 3 | 2200 |
| Заработная плата основных рабочих за июнь 2002 г. | 95900 | ||
| Единый социальный налог | 34140,4 | ||
| Фонд заработной платы основных рабочих | 130040,4 |
Вспомогательные рабочие:
Таблица 2.5.4
| Профессия | Количество рабочих, чел. | Разряд работы | Заработная плата, руб. |
| Лаборант | 1 | 4 | 3300 |
| Контролер ОТК | 1 | 4 | 3300 |
| Наладчик | 3 | 4 | 3300 |
| Заработная плата вспомогательных рабочих за июнь 2002 года | 16500 | ||
| Единый социальный налог | 5874 | ||
| Фонд заработной платы вспомогательных рабочих за июнь 2002 года | 22374 |
Общий объем инвестиций представлен в таблице 2.4.5.
Необходимые инвестиции на реконструкцию формовочного цеха и освоение производства внутренних стеновых панелей.
Таблица 2.4.5.
| № | Статьи затрат | Стоимость, руб. |
| 1 | Затраты на проведение реконструкции, в т.ч. демонтаж оборудования, вывоз мусора, ремонт здания цеха, замена коммуникаций. | 4960494,22 |
| 2 | Стоимость оборудования цеха; в том числе монтаж и наладка нового оборудования; производственный и хозяйственный инвентарь | 13370047,49 |
| 3 | Фонд заработной платы персонала во время проведения реконструкции и освоения производства | 1033543,2 |
| 4 | Затраты на повышение квалификации и аттестацию управленческого персонала | 153456 |
| 5 | Оборотные средства на июль 2002 года, в т.ч. материалы (основные и вспомогательные) | 6447055,44 |
| 6 | Затраты на воду, электроэнергию, теплоэнергию | 508075,80 |
| 7 | Затраты на сертификацию изделия | 47000 |
| 8 | Фонд заработной платы цеха за июль 2002 | 1030354,92 |
| 9 | Итого объем инвестиций составил | 27550027,07 |
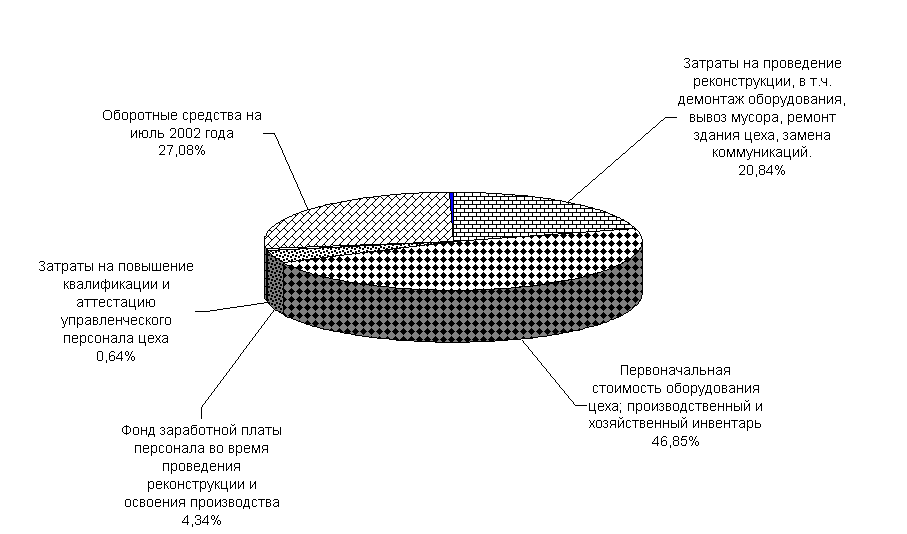
Структура инвестиций представлена на диаграмме 2.4.1
Структура инвестиций
Диаграмма 2.4.1.
2.6. Определение критического объема выпуска продукции.
Точка безубыточности характеризует так называемый порог безубыточности - объем производства и реализации продукции, при котором предприятие не получает прибыли, но и не несет убытков. Для определения порога безубыточности необходимо разграничить затраты на производство и реализацию продукции на два класса: затраты переменные и затраты условно-постоянные.
К переменным относятся затраты, сумма которых зависит от объема производства и реализации продукции: стоимость потребляемого сырья и материалов, энергии, используемой на технологические нужды, заработная плата основных рабочих с ЕСН и др. Структура переменных издержек представлена на диаграмме 2.6.1.
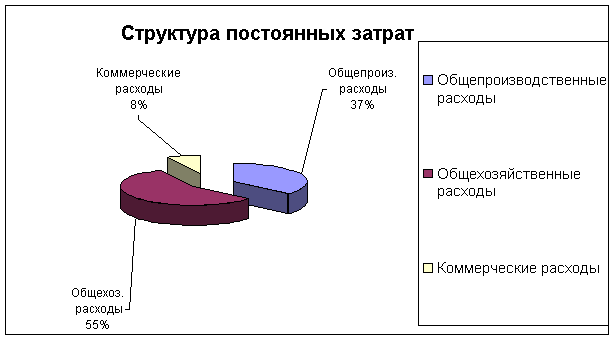
К условно-постоянным относятся затраты, сумма которых не зависит от объема производства и реализации продукции (хотя изменяется под влиянием других факторов): общепроизводственные затраты, общехозяйственные расходы, коммерческие расходы и др. Структура условно-постоянных затрат представлена на диаграмме 2.6.2
Диаграмма 2.6.1
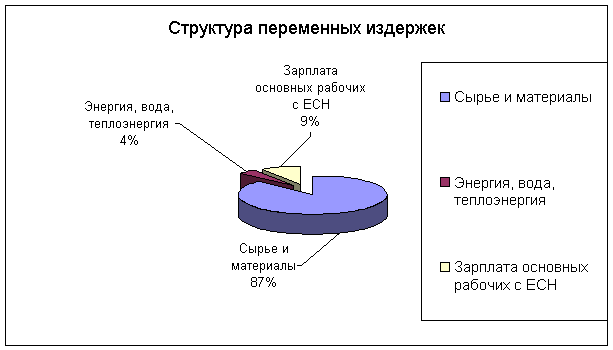
Диаграмма 2.6.2.
Условно-постоянные и переменные издержки по типам изделий:
| Тип изделия | ||||
| СВ-22пл | СВ-35 | СВ-41 | СВД-60пл | |
| Годовая программа, шт. | 569,94 | 12841,48 | 13255,24 | 644,98 |
| Годовая программа, м3 | 604,13 | 26581,86 | 31414,93 | 1812,40 |
| Постоянные издержки на 1 м3, руб. | 528,11 | 519,64 | 519,95 | 524,91 |
| Постоянные издержки на годовую программу | 319047,60 | 13813051,78 | 16334168,51 | 951338,26 |
| Переменные издержки на 1м3 изделия, руб. | 1872,34 | 1449,03 | 1464,40 | 1712,20 |
| Переменные издержки на годовую программу | 1131139,91 | 38518022,56 | 46003937,79 | 3103192,75 |
Порядок определения условно-постоянных и переменных издержек на годовую программу отличается некоторой сложностью. Объясню почему: годовая программа составляет 60413,32 м3 продукции, но все изделия в годовой программе занимают разную долю и на каждый тип изделия приходятся различные затраты. И если условно-постоянные издержки на годовую программу определяются достаточно просто – как сумма годовых условно-постоянных издержек по каждому виду изделий, то для определения переменных затрат требуется провести следующие расчеты:
Необходимо определить долю каждого типа изделия в 1 м3 годовой программы (см. описание продукта):
Второй шаг заключается в определение внутризаводской оптовой цены 1 м3 продукции и переменных издержек на 1 м3 в зависимости от занимаемой доли каждого изделия в 1 кубометре годовой программы.
| Тип изделия | Доля изделия в 1 м3 годовой программы | Цена 1 м3 изделия, руб. | Переменные издержки на 1 м3, руб. |
| СВ-22пл | 0,01 | 27,36 | 18,72 |
| СВ-35 | 0,44 | 987,49 | 637,57 |
| СВ-41 | 0,52 | 1176,32 | 761,49 |
| СВД-60пл | 0,03 | 76,51 | 51,37 |
| Итого: | 1,00 | 2267,68 | 1469,15 |
Получив данные значения, можно непосредственно перейти к расчету критического объема выпуска:
Уравнение модели безубыточности:
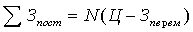 ÞN=
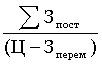 =
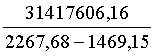 = 39344, 48, где
N - точка безубыточности, определяющая размер выпускаемой продукции, при котором ее производство целесообразно;
Зпост - совокупные годовые условно-постоянные издержки.
Зперем - переменные издержки на один кубометр.
Ц – внутризаводская оптовая цена одного кубометра.
Расчетная таблица для построения графика безубыточности:
| м3 | TC, руб. | FC, руб. | TR, руб. | м3 |
| 0 | 31417606,18 | 31417606,18 | 0 | 0 |
| 10000 | 46109116,28 | 31417606,18 | 22676773,43 | 10000 |
| 20000 | 60800626,38 | 31417606,18 | 45353546,87 | 20000 |
| 30000 | 75492136,48 | 31417606,18 | 68030320,3 | 30000 |
| 40000 | 90183646,57 | 31417606,18 | 90707093,73 |