Разработка бизнес-плана по организации производства внутренних стеновых панелей
 2.7. Расчет основных экономических показателей проекта.
Расчет прогнозируемой и чистой прибыли
I период:
Таблица для определения прогнозируемой и чистой прибыли:
| Тип изделия | ||||||
| СВ-22пл | СВ-35 | СВ-41 | СВД-60пл | |||
| Годовая программа, шт. | 569,94 | 12841,48 | 13255,24 | 644,98 | ||
| Полная себестоимость, руб. | 2544,46 | 4075,15 | 4702,89 | 6286,26 | ||
| Полная себестоимость на годовой выпуск, руб. | 1450184,68 | 52330949,46 | 62337958,72 | 4054522,50 | ||
| Прогнозируемая прибыль (норматив рентабельности - 14%), руб. | 356,23 | 570,52 | 658,40 | 880,08 | ||
| Прогнозируемая прибыль на годовой выпуск, руб. | 203025,85 | 7326332,92 | 8727314,22 | 567633,15 | ||
| Внутризаводская оптовая цена, руб. | 2900,69 | 4645,67 | 5361,30 | 7166,33 | ||
| Внутризаводская оптовая цена 1 м3, руб. | 2736,50 | 2244,29 | 2262,15 | 2550,30 | ||
| Внутризаводская оптовая цена годового выпуска продукции, руб. | 1653210,53 | 59657282,39 | 71065272,94 | 4622155,65 | ||
Прогнозируемая прибыль определяется разностью внутризаводской оптовой цены изделия и его полной себестоимости. Другими словами, прогнозируемая прибыль ни что иное, как норматив рентабельности. Годовая прогнозируемая прибыль:
Пгод. прогн. = 16824306,15 руб.
Чистая прибыль – часть прибыли, остающаяся после уплаты налогов и других обязательных платежей в бюджет. В данной работе мы рассматриваем исключительно налог на прибыль (ставка – 24%). Налог на имущество предприятия (2% от среднегодовой стоимости основных фондов) и налог на пользователей автодорог (1% от выручки) включаем в себестоимость продукции.
В данном случае годовая прогнозируемая прибыль совпадает с прибылью от реализации, т.к. не планируется получать прибыль от прочей деятельности. Также у предприятия нет налоговых льгот.
Налог на прибыль = Преал * 24% = 4037833,48 руб.
Чистая прибыль = Преал – Налог на прибыль = 12786472,67 руб.
Также из чистой прибыли погашается инвестиционный кредит в размере 24 млн. рублей. Кредит выдан сроком на 2 года. Погашение кредита осуществляется равными долями из чистой прибыли предприятия в конце каждого производственного периода. Прибыль предприятия после погашения кредита – нераспределенная прибыль.
Нераспределенная прибыль = Чистая прибыль – погашение кредита = 12786472,67 – 12000000 = 786472,67 руб.
II период:
Таблица для определения прогнозируемой и чистой прибыли:
| Тип изделия | ||||||
| СВ-22пл | СВ-35 | СВ-41 | СВД-60пл | |||
| Годовая программа, шт. | 741,62 | 16709,80 | 17248,20 | 839,27 | ||
| Полная себестоимость, руб. | 2936,96 | 4707,56 | 5432,52 | 7257,89 | ||
| Полная себестоимость на годовой выпуск, руб. | 2178114,31 | 78662334,91 | 93701252,76 | 6091354,95 | ||
| Прогнозируемая прибыль (норматив рентабельности - 14%), руб. | 411,17 | 659,06 | 760,55 | 1016,10 | ||
| Прогнозируемая прибыль на годовой выпуск, руб. | 304936,00 | 11012726,89 | 13118175,39 | 852789,69 | ||
| Внутризаводская оптовая цена, руб. | 3348,13 | 5366,62 | 6193,08 | 8273,99 | ||
| Внутризаводская оптовая цена 1м3, руб. | 3158,61 | 2592,57 | 2613,11 | 2944,48 | ||
| Внутризаводская оптовая цена годового выпуска продукции, руб. | 2483050,31 | 89675061,79 | 106819428,15 | 6944144,64 | ||
Пгод. прогн. = 25288627,97 руб.
Налог на прибыль = Преал * 24% = 6069270,71 руб.
Чистая прибыль = Преал – Налог на прибыль = 19219357,26 руб.
Нераспределенная прибыль = 7219357,26 руб.
Срок окупаемости инвестиций.
Обычно срок окупаемости проекта рассчитывается как отношение инвестиций к сумме чистой прибыли и амортизационных отчислений от балансовой стоимости всех видов основных средств.
Срок окупаемости определяется по формуле:
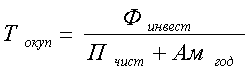
Но в данном случае расчет ведется для двух периодов и использование данной формулы некорректно, поэтому методология расчета следующая:
Расчетные данные:
| Период | Инвестиции, руб. | Чистая годовая прибыль, руб. | Амортизационные отчисления, руб. | Итого, руб. |
| I | 23801667,14 | 12786472,67 | 1584357,61 | 14370830,29 |
| II | 19219357,26 | 1728390,12 | 20947747,38 |
За первый период инвестиции погашаются на 14370830,29 рублей. Остаток составляет 9430836,85 рублей.
Для более точного определение срока окупаемости найдем отношение непогашенного остатка инвестиций к величине чистой месячной прибыли:
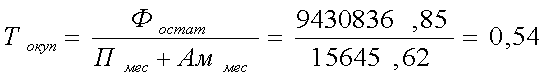
Срок окупаемости составляет » 1 год и 6 месяцев.
Запас финансовой прочности (в %)
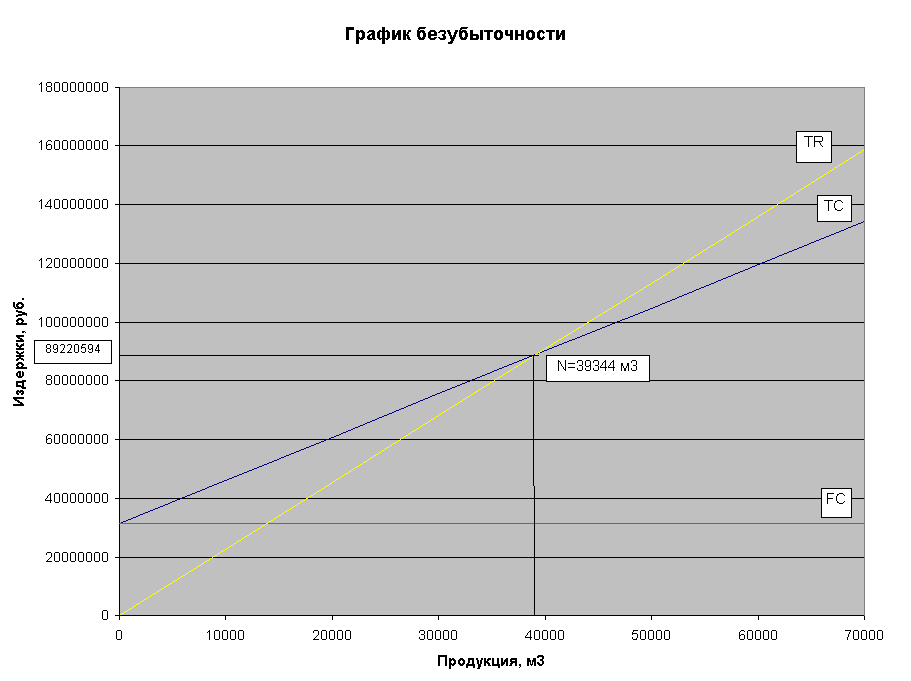
Запас финансовой прочности - объем реализации продукции, превышающий порог (точку) безубыточности предприятия.
Запас финансовой прочности (I период):
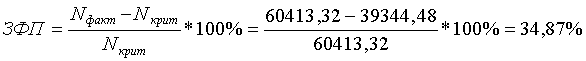
Запас финансовой прочности (II период):
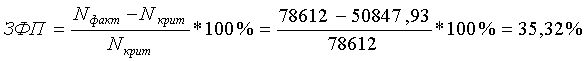
Общая рентабельность производства (в %).
Рентабельность производства (I период):
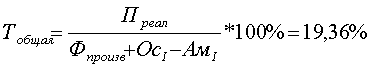
Рентабельность производства (II период):
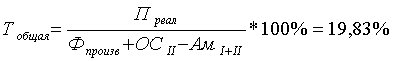
Рентабельность продукции.
1. Рентабельность продукции (I период)
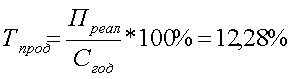
Рентабельность продукции (II период)
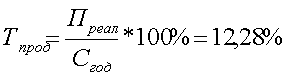
Производительность труда
1. Производительность труда (I период)
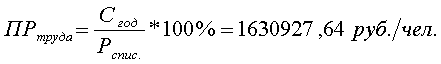
Производительность труда (II период)
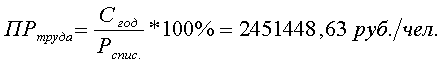
Фондоотдача
1. Фондоотдача (I период)
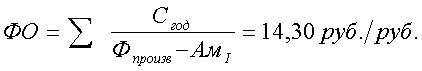
2. Фондоотдача (II период)
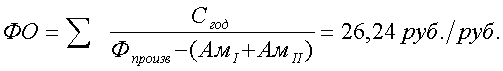
3. Производственный леверидж – эффективный инструмент управленческого учета
ОАО “Домодедовский завод железобетонных изделий” – предприятие, на котором только что была завершена реконструкция. Закончен ремонт цехов, проведены новые коммуникации, оборудование работает в тестовом режиме. Все практически готово к производству новой серии домов.
На основе выше приведенного анализа менеджерами предприятия были определены будущие экономические показатели деятельности завода.
Возникает резонный вопрос, а готовы ли менеджеры управлять этими показателями, готовы ли они также применять эффективные методы планирования, учета, анализа, контроля и управления объемами производства, качеством продукции и затратами.
Цель предприятия – это получение устойчивой прибыли от своей деятельности. Это задача может быть реализована на стабильной основе, если менеджеры компании постоянно изучают спрос на рынке, предприятие имеет четкую ценовую политику.
Одним из эффективных методов управленческого учета является методика анализа соотношения “затраты– объем – прибыль” (“Cost – Volume – Profit” или “CVP–анализ”), которая позволяет определить точку безубыточности (порог рентабельности), т.е. момент, начиная с которого доходы предприятия полностью покрывают его расходы. Проведение данного анализа невозможно без такого важного показателя как производственный леверидж (leverage в дословном переводе – рычаг). С его помощью можно прогнозировать изменение результата (прибыли или убытка) в зависимости от изменения выручки предприятия, а также определить точку безубыточной деятельности (порог рентабельности).
Необходимым условием применения механизма производственного левериджа является использование маржинального метода, основанного на подразделении затрат предприятия на постоянные и переменные. Как известно, постоянные затраты не зависят от объема производства, а переменные – изменяются с ростом (снижением) объема выпуска и продаж. Чем ниже удельный вес постоянных затрат в общей сумме затрат предприятия, тем в большей степени изменяется величина прибыли по отношению к темпам изменения выручки предприятия.
Для проведения необходимых расчетов я буду пользоваться значениями экономических показателей, рассчитанных мной для первого производственного периода.
Для расчета производственного левериджа необходимо определить величину маржинального дохода.
Маржинальный доход - это разница между выручкой предприятия от реализации продукции и суммой переменных затрат.
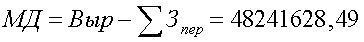
Производственный леверидж определяется с помощью следующей формулы:
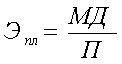 , либо
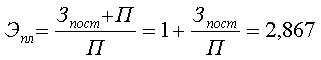 , где
Эпл — эффект производственного левериджа;
МД