Економіка галузі виробництва соків в Україні
Як показує аналіз графіків на рис. 3.11 – 3.14 в залежності від об’ємів упаковки ціни на всі види соків (крім гранатового та айвового) знаходяться в наступних діапазонах для рівня вересня 2009 року (грошові сегменти для споживачів):
А) упаковка 0,2 л - 1,69 – 2,89 грн./1 упаковку
Б) упаковка 0,5 л - 3,99 – 5,26 грн./1 упаковку
В) упаковка 1,0 л - 4,90 – 12,88 грн./1 упаковку
Г) упаковка 2,0 л - 9,69 – 13,25 грн./1 упаковку
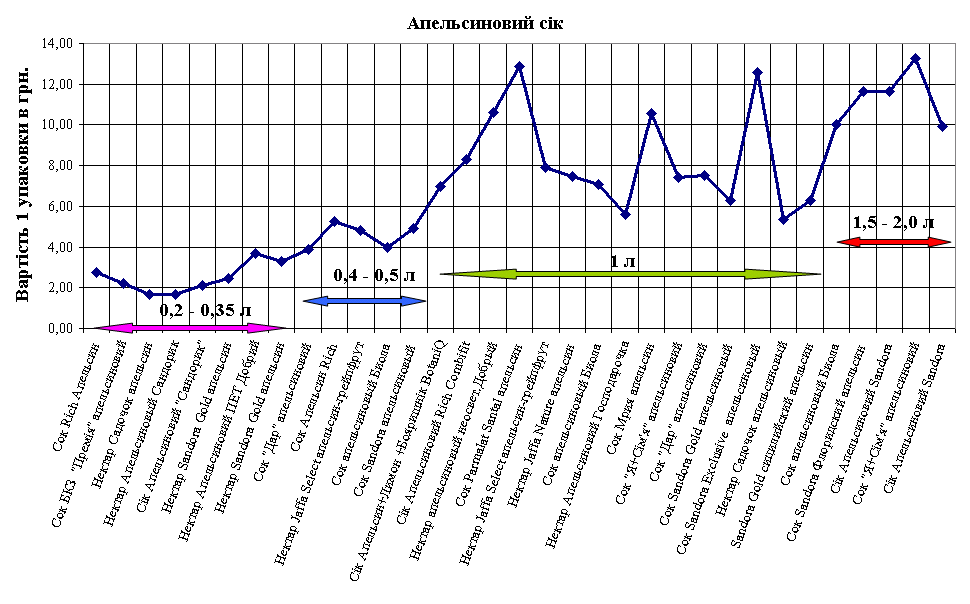
Рис. 3.2 Цінова конкуренція фірм – виробників соків на ринку України у вересні 2009 (апельсиновий сік)
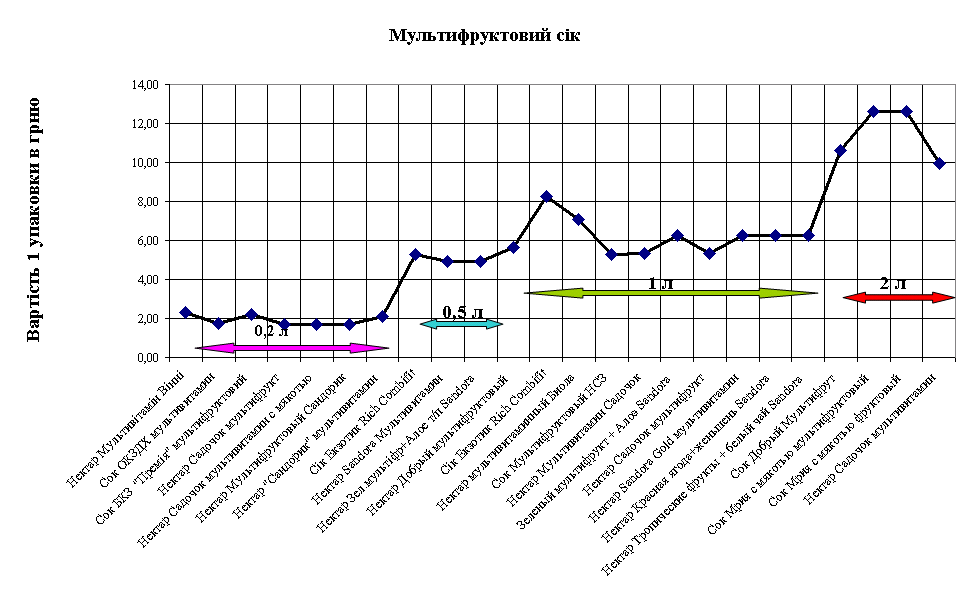
Рис. 3.3 Цінова конкуренція фірм – виробників соків на ринку України у вересні 2009 (мультифруктовий сік)
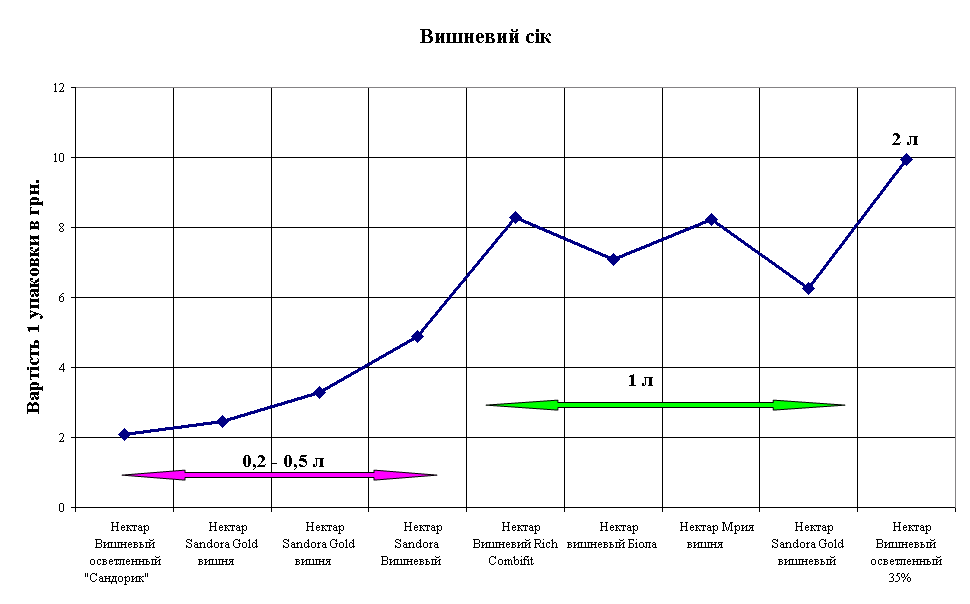
Рис. 3.4 Цінова конкуренція фірм – виробників соків на ринку України у вересні 2009 (вишневий сік)
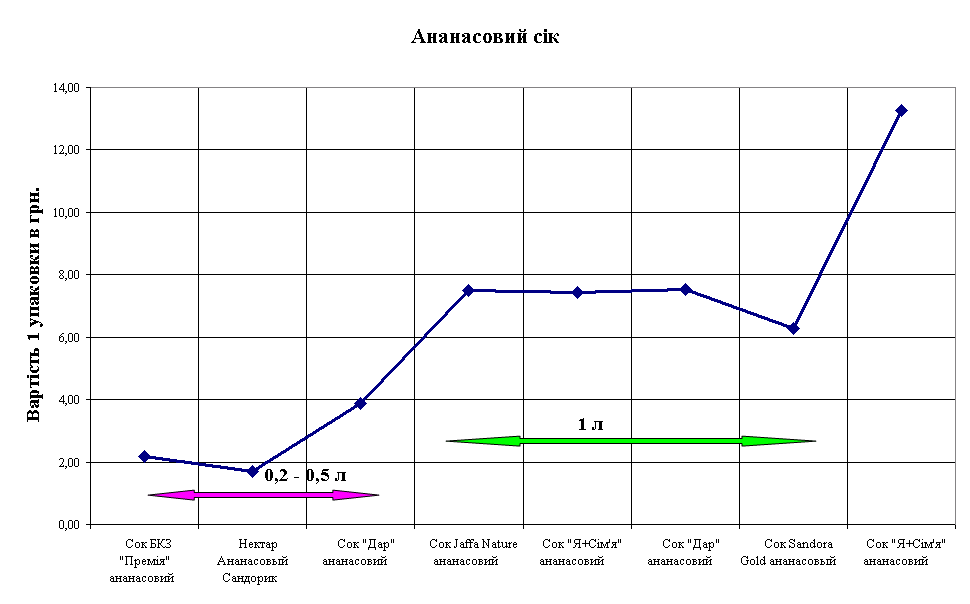
Рис. 3.5 Цінова конкуренція фірм – виробників соків на ринку України у вересні 2009 (ананасовий сік)
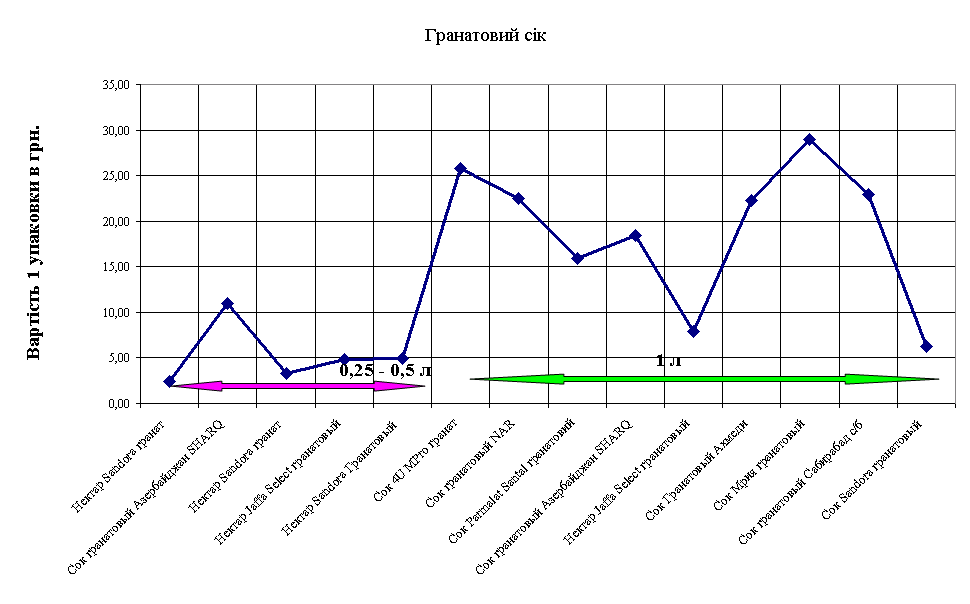
Рис. 3.6 Цінова конкуренція фірм – виробників соків на ринку України у вересні 2009 (гранатовий сік)
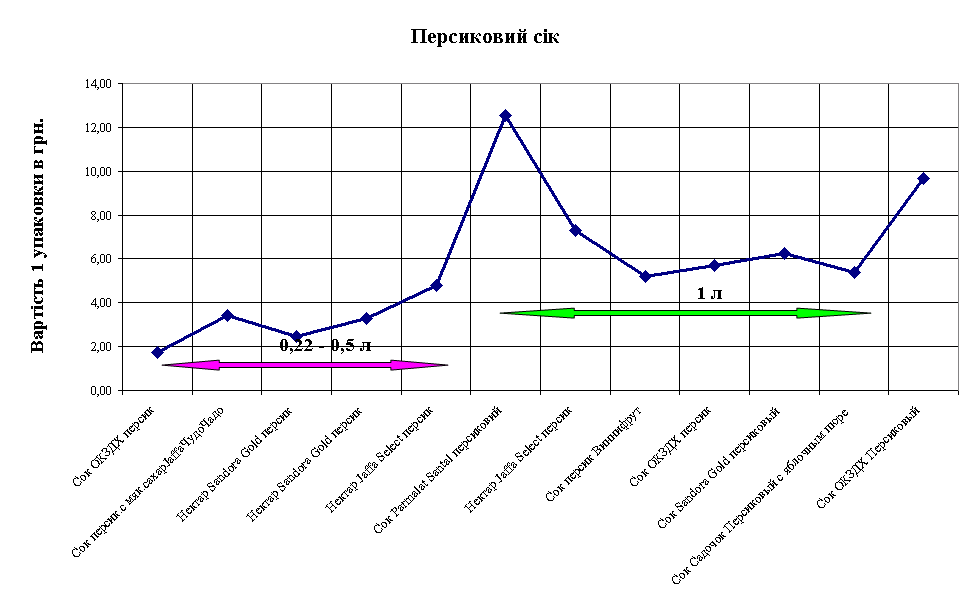
Рис. 3.7 Цінова конкуренція фірм – виробників соків на ринку України у вересні 2009 (персиковий сік)
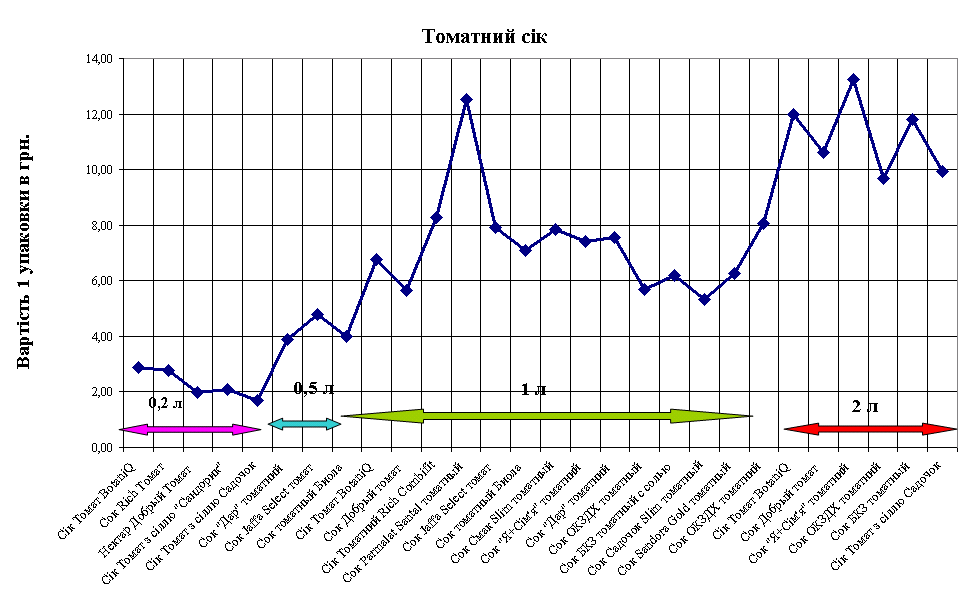
Рис. 3.8 Цінова конкуренція фірм – виробників соків на ринку України у вересні 2009 (томатний сік)
3.8 Участь іноземного капіталу в галузі виробництва соків в Україні
На сьогоднішній день більше 76% підприємств по виробництву соків в Україні належить іноземним інвесторам (володіння контрольними пакетами чи портфельні інвестиції), які сумарно вклали в покупку підприємств та їх модернізацію більше 1,5 млрд.доларів США.
Провідні світові виробники солодких вод — Coca-Cola й PepsiCo — не перший рік наввипередки скуповують компанії, освоюючи нові ніші та ринки. Зацікавленість провідних виробників лимонаду в суміжних нішах є логічною. Частка лимонадів у загальному продажі холодних безалкогольних напоїв щорічно скорочується: споживачі чимдалі частіше віддають перевагу сокам і мінеральній воді. Наприклад, у 2006 році в США продаж солодкої шипучки і в PepsiCo, і в Coca-Cola впали на 2–3%.
Серед найбільших покупок Coca-Cola останніх п’яти років —австралійський виробник бутильованих вод Neverfail (30% місцевого ринку), російська сокова компанія «Мултон» (ТМ Rich і «Добрий»), а також американський виробник вітамінізованої води Glaceau. Останнє придбання, про яке стало відомо навесні 2009-го, — міноритарний пакет акцій (від 10% до 20%) британської Innocent Drinks, що випускає в тому числі фруктові напої.
PepsiCo, крім української Сандори, придбала румунський соковий завод Quadrant Amroq Beverages, американського виробника преміум-соків Naked Juice, компанію PJ Smoothies (виробник фруктово-молочних коктейлів, Велика Британія). Крім того, близько місяця тому керівництво Сандори (читай PepsiCo) офіційно повідомило про намір вийти на український ринок мінеральної води. Зараз близько 20% мінерального продажу в Україні припадає на бренд BonAqua, що належить головному конкурентові — Coca-Cola. Чи буде Сандора купувати існуючий український бренд, чи створювати новий або виводити на український ринок російську марку Pepsi (Aqua Minerale) — поки невідомо. Відомо, що 2009 року PepsiCo інвестує в українську компанію близько $50 млн.
4. Структура галузі виробництва соків в Україні.
4.1 Межі галузі (продуктові, географічні і часові)
Галузь виробництва соків має наступну продуктову сегментацію виробництва соків:
1. За вмістом соку:
виробництво натуральних соків;
виробництво купажованих сумішей натуральних соків;
виробництво концентрованих соків для тривалого збереження;
виробництво натуральних соків з концентратів (відновлення соків);
виробництво сокових нектарів(з додаванням цукору) та сокових напоїв з концентратів (відновлення соків);
нове виробництво газованих сокових напоїв.
2. За сировиною:
- фруктові соки;
- овочеві соки;
- суміші овочево-фруктових соків;
- нові суміші фруктових соків та різних настоїв трав і чаїв.
3. Галузь виробництва соків географічно по Україні розташована за принципом:
виробництво натуральних соків та концентратів соків –
виробництво соків з концентратів та виробництво нектарів –
Відповідно до кількості потенційних споживачів і сировинних можливостей основна маса виробництва зосереджена в Центрі, на Півдні й Сході країни. Виробники є не надто прив'язані до місцевих сировинних джерел, що зумовлено переважним використанням у якості сировини згущених соків. Виробництво соків прямого віджиму (nfc-juice) на основі місцевої сировини переважає у скляній тарі місткістю 1, 2, 3 літри, проте деякі виробники соків вже мають у своєму асортименті соки прямого віджиму в картонній упаковці та скляних пляшках.
4. Галузь виробництва соків в часовому розподілі працює цілорічно за принципом:
виготовлення фруктових натуральних соків та концентратів соків - по сезону зрілості фруктів;
виготовлення овочевих натуральних соків – по терміну збереження після збирання врожаю;
виготовлення соків з вітчизняних та імпортних концентратів – цілорічно;
4.2 Наявність і види бар’єрів входження на ринок
Організація виробництва соків – процес який потребує мінімальних капіталовкладень для домашнього виробництва соків для сім’ї та значних капіталовкладень в залежності від масштабу виробництва.
Загальна кількість великих виробників соків в Україні — понад 20, а з урахуванням дрібних і середніх — близько 400. До них належать не лише давно існуючі промислові підприємства (переважно консервні заводи та заводи продовольчих товарів), а й організовані вже в “ринкові” часи виробництва.
Враховуючи, що у розвинених країнах пересічний споживач випиває 30—50 л, а в Україні цей показник становить 4,5 л, перспективи для зростання галузі ще є. Насамперед, це стосується організації виробництв малої і середньої потужності у сільській місцевості, які максимально наближені до сировини.
Сировиною для виробництва соків на цих виробництвах служать здебільшого місцеві різноманітні овочі та фрукти.
Місткість українського ринку фруктів оцінюється на рівні 1,5 млн т, із них імпорт (здебільшого цитрусових і бананів) — 10%. Структура продажів формується на 34% за рахунок яблук, на 8% — груш, на 7% — абрикос і персиків, на 6—7% — винограду, на 6% — вишень і черешень.
Виробництво овочів і фруктів поступово переміщується із громадського сектора в приватний. Так, саме там вирощують 75% томатів, 85 — буряків і моркви, 75% баштанних культур. Аналогічна ситуація і з виробництвом фруктів, 90% якого зосереджене в господарствах населення: 55% — зерняткових культур (яблук і груш), 85% — кісточкових (вишень, абрикосів тощо), 95% ягід. Господарства громадського сектора переважають тільки на ринку товарних яблук і винограду, оскільки технологія їхнього вирощування занадто складна для виробників приватного сектора. При цьому заготівельним організаціям (переробним підприємствам і споживчій кооперації) приватники продають не більше 1% вирощених дарів природи, що пояснюється низьким рівнем закупівельних цін.
Соки класифікують за різними критеріями: залежно від вихідної сировини, технології виробництва та пакування. Тому, розпочинаючи організацію міні-виробництва цієї продукції, потрібно чітко уявляти цільові ринки збуту. Відповідно, виробництво може бути зорієнтовано на випуск як напівфабрикатів — концентрованих соків для промислової переробки, — так і кінцевих продуктів — звичайних соків та концентрованих соків, призначених для продажу населенню.
Соки різняться за способом одержання і вмістом сухих речовин. По-перше, натуральні соки одержують безпосередньо під час першого вичавлювання, потім їх обробляють і пакують. Їх називають соками прямого вичавлювання чи nfc (not from concentrate).
В індустріально розвинених країнах на частку соків першого вичавлювання припадає 20% ринку. Недавно також з’явилася технологія виробництва свіжовичавлених заморожених соків. Вони мають форму блоків і після відповідної технологічної обробки розливаються як звичайні свіжовичавлені соки.
Так звані 100%-ні соки виробляють відновленням концентрату водою. У 100%-му соку вміст води, відповідно, більший, ніж у свіжовичавленому. Однак визнані міжнародні нормативні документи (наприклад, Директива ЄЕС 93/77), що містять якісні показники соків, не встановлюють розбіжностей між соками прямого вичавлювання і соками, відновленими з концентрату. Тобто з позицій законодавчих розпоряджень і справді натурального походження соки зазначених категорій є рівноцінними продуктами.
Ціна соку прямого вичавлювання на 35—50% вища, ніж ціна відновленного 100% соку, що зумовлено більш високими витратами на транспортування і зберігання продукції.
Сокові концентрати тривалого зберігання готують випарюванням води, поки масова частка натуральних розчинних сухих речовин буде збільшена не менш як удвічі. Причиною виникнення цієї товарної категорії стала потреба у скороченні витрат на перевезення соків тропічних фруктів до місць споживання. Технологія концентрування соків дала змогу вирішити цю проблему.
Розрізняють концентровані соки з високим ступенем концентрації (вміст сухих речовин 64—70%) і напівконцентровані чи мутні соки (40—55%), що призначені переважно для проміжного зберігання. Соки з високим вмістом м’якоті (пульпи) концентрують не більш як до 65%.
Концентровані соки розподіляють на дві категорії: для безпосереднього споживання і для промислової переробки. Перші реалізуються через торговельну мережу з відповідним маркуванням і рекомендаціями з розведення.
Виробників сокової продукції більше цікавлять концентровані соки для промислової переробки.
Окрему групу становлять пастоподібні концентрати та концентровані екстракти. Пасти одержують із фруктового чи овочевого пюре із застосуванням згущувачів чи стабілізаторів. Екстракти виробляють обробкою вихідної рослинної сировини ферментними препаратами. Обидві категорії концентратів активно використовують у виробництві різних безалкогольних напоїв і в тому числі соковмісних (соків, нектарів, напоїв).
Сучасні установки для концентрування соків дають змогу не тільки видаляти воду, а й відокремлювати й уловлювати ароматичні компоненти, що згодом додаються у відновлений 100%-ний сік. До додаткових переваг технології концентрування належить можливість купажування (змішування соків із сировини різного сорту чи регіону походження) для коригування смакоароматичних властивостей кінцевого продукту. Зазначимо, що смакові особливості соків першого вичавлювання визначаються винятково характеристиками вихідної сировини й не можуть бути змінені технологічно.
На основі натуральних соків роблять нектари та напої. Нектар являє собою суміш соку, води та цукру, в якій частка соку — мінімум 25%. Нектари роблять з тих фруктів, з яких не можна приготувати 100%-ний сік (чорна смородина, банан). З іншого боку, їх можна розглядати як дешевшу альтернативу натуральному соку. Фруктові напої характеризуються ще меншим вмістом соку — до 10%.
Як видно з сказаного вище, сировинна база для створення міні-цеху з виробництва соків наявна. Першим практичним кроком на шляху реалізації цього проекту має стати оформлення відповідних документів: проектно-кошторисної документації та дозволів різних інстанцій. Розробку технічного проекту на його обгрунтування здійснюють спеціалізовані організації згідно з вимогами ВНТП СГІП-46-25.96 “Проектування підприємств плодоовочевої консервної промисловості”. Вартість цих послуг може становити до 30% вартості встановлюваного обладнання. На підставі проектно-кошторисної документації сертифікують обладнання (в разі потреби), здійснюють атестацію виробництва та продукції, видають дозволи санітарно-епідеміологічної та пожежної служб, інспекції з охорони праці та інших уповноважених органів.
Особлива увага має бути приділена розташуванню підприємства. Його основний принцип — максимальна наближеність до сировини, оскільки витрати на перевезення сировини — найбільші. Отже, слід зменшити радіус сировинної зони, щоб здешевити кінцевий продукт і забезпечити належний контроль якості сировинних ресурсів. Також потрібна зручна транспортна розв’язка, щоб прискорити розвантажувальні роботи та звести нанівець втрати сировини в процесі доставки.
Виробничі приміщення підприємства з випуску соків складаються з: відділення первинного консервування, в якому здійснюють виготовлення напівфабрикатів (концентратів і т. ін.) та їх закладання на тривале зберігання; відділення вторинного консервування, в якому з напівфабрикатів виробляють готову продукцію.
Найкращим як із технологічної, так і з економічної, точок зору варіантом є організація безвідходного виробництва. У цьому разі яблучні вичавки можна, наприклад, переробляти у доволі дорогу харчову добавку — пектин.
Паралельно доцільно налагодити виробництво яблочного пюре, порошку тощо.
Міні-виробництво соків має бути забезпечено також лабораторією, у функції якої входить контроль якості сировини та готової продукції, а також додержання належних параметрів ведення технологічного процесу. Вона має бути обладнана потрібними приладами для фізико-хімічного, мікробіологічного та радіологічного контролю. Іншими елементами інфраструктури підприємства є холодильне господарство, компресорна станція для одержання стисненого повітря, системи опалення, вентиляції, каналізації.
Пропозицію у сегменті імпортного обладнання для виробництва соків також формують фірми з різних країн: Ital Project (Італія), Dialog International (США), PKL (Австрія). Італійські комплекти устаткування коштують до $1 млн (продуктивність — 1 т/год за сировиною). Американське обладнання для виробництва та фасування ще дорожче — від $1,3 до 2,7 тис. Автоматична лінія розливання соків у скляні пляшки коштує близько $2 млн.
Для створення підприємства з виробництва соків потрібні відповідні виробничі площі. Поточна лінія для виготовлення свіжовичавлених соків (продуктивністю 2—5 т/год за сировиною) потребує 1400 м2, а лінія розливу — 300 м2. Висота стелі має становити 4,2—5 м.
Мінімальна вартість основних фондів міні-заводу з виробництва соків становить $200 тис. (витрати на придбання обладнання та збирання будівлі зі сталевих конструкцій). Принаймні половину цієї суми ще добре було б мати “готівкою” для закупівлі сировини та забезпечення мінімальної потреби в обігових коштах. Максимальна вартість “заліза” для організації такого виробництва сягає $3—4 млн.
Для обслуговування виробництва потрібен штат співробітників у 15—20 осіб. Це більше, ніж в інших міні-виробництвах із переробки сільськогосподарської сировини. Така ситуація зумовлена доволі високою трудомісткістю та порівняною складністю виробничого процесу.
Оцінюючи ефективність реалізації подібного інвестиційного проекту, слід спрогнозувати коефіцієнт завантаження виробничих потужностей, оскільки він істотно впливає на прибутковість виробництва. За експертними оцінками, із завантаженням потужностей наполовину рентабельність виробництва соків становить 20—30%.
4.3 Іноземна конкуренція виробництву соків в галузі
Іноземна конкуренція виробництву соків в Україні практично створюється трьома країнами – Росією, Білорусією, Молдавією.
Основа іноземної конкуренції – це перенесення виробництва на територію України на викуплених підприємствах з концентрованих соків, які виготовляють міжнародні сокові корпорації в країнах походження фруктів та перепродають з великим прибутком в країни, які відновлюють концентрати на контролюємих міжнародними соковими корпораціями виробництвах.
Загальна частка прямого імпорту соків вУкраїну не перевищує 10% від обсягу загального споживання та складається з:
гранатового соку;
айвового соку;
соку екзотичних фруктів (папая, кокосовий та інш.)
Деякі соки не можуть бути вироблені в Україні без імпортної сировини, готового концентрату чи поставки вже готового та упакованого соку (гранатовий сік, сік айви) за відсутністю фруктів – апельсини, мандарини, лимони, ананаси, екзотичні фрукти тропічного клімату.
4.4 Вертикальна та горизонтальна інтеграція на ринку виробництва соків
Холдинг (група компаній) "Вітмарк" працює на національному ринку соків більше 10 років, і є одним з його лідерів, який налагодив стійкі вертикальні та горизонтальні інтеграційні зв’язки на ринку виробництва соків.
До складу Холдингу входять: СП "Вітмарк-Україна" ТОВ (Одеса), ВАТ "Одеський консервний завод дитячого харчування" (ОКЗДХ) (Одеса), Кучурганський завод, Рахнянсько-Лісовий Консервний Завод
Холдинг налагодив тісні партнерські відносини з великими сільськогосподарськими підприємствами України. Під контролем підприємства знаходиться вирощування і збір вітчизняних овочів і фруктів. Постачальники тропічної сировини мають сертифікати якості ISO-9000. До країн-постачальників входять Бразилія, Таїланд, Еквадор, Індія, Ізраїль, Греція, Іспанія, Італія, Китай, Чилі, ПАР та ін.
Холдинг має власну мережу торговельних філій у восьми містах України: Одесі, Києві, Львові, Дніпропетровську, Донецьку, Луганську, Харкові, Сімферополю. У всіх обласних центрах і великих райцентрах функціонують торговельні представництва (загальна кількість – 30). У містах-мільйонниках дистрибуція здійснюється прямими командами, а в обласних центрах - фокусними командами. Крім того, у великих містах працюють пріоритетні команди, що обслуговують мережі Ho-Re-Ca, гіпермаркети, гурт, а також корпоративних замовників.
Експорт здійснюється в 15 країн світу. З країн СНД - у Росію, Білорусь, Молдову, Азербайджан, Казахстан та інші. З країн далекого зарубіжжя постачання здійснюються в Румунію, США, Ізраїль, Австралію.
Холдинг веде активну інноваційну політику, створюючи нові рецептури, продукти, торговельні марки.
5. Поведінка фірм у галузі виробництва соків в Україні
На сьогодні в Україні одним із найбільш активно задіяних інструментів для завоювання симпатій споживачів у середньоціновому сегменті стає тара. Тут можна навести приклад серії "Оранжевих соків", виведеної на ринок в яскравих оранжевих упаковках. Однак, як показав досвід "Владам", одного зовнішнього вигляду для успіху нового продукту виявилось недостатньо. Виробники знизивши ціни на соки у період виходу їх на ринок, дестабілізували ситуацію з попитом на даний товар за короткий термін. Споживачі почали активно купувати новинку. Згодом, ціни на "Оранжеві соки" були підняті до реального рівня. Ціль була досягнута – споживач ознайомився з новим продуктом.
Успішну гру кольорів, гру на парадоксі (якоюсь мірою у цьому жанрі свого часу зарекомендувала себе ТМ "Мрія", запустивши у різнокольорові оптимістичні ряди конкурентів свій строгий чорний пакет) продемонстрував і так званий "Білий Пакет" (компанія "Вітмарк Україна"). Відсутність кольору,підтримана рекламною стратегією довела, що очевидна економія на дизайні дає змогу зекономити не тільки виробнику, але й покупцю (на формі, а не на якості продукту). Як вислід відбулось збільшення попиту на "білі" соки.
Занурившись в історію, можна згадати екзотичне "доміно" ТМ "Джаффа", яке стимулювало купівлю одразу двох упаковок, на яких були зображені половинки привабливих фруктів, що складалися в одне ціле. Дизайнерськийхід був результативний, але локальний у часі. І сьогодні виробники соку задумались над кардинальними змінами тари. Ще рік тому вагомою альтернативою пакету було скло. Серед споживачів давно існує думка про те, що у склі сік краще зберігає свої властивості. Крок за кроком ніша соків у скляній тарі на вітчизняному ринку розширяється. Тепер до вже знайомих соків "Вінні" у трилітрових банках приєднались "Самий сік" (ТМ "Рідна марка") і соки ТМ "Злато дар" (ЗАТ "Крафт"). Неможливо не відмітити досить цікаву інновацію соків торгової марки "Джаффа-Гранд", які з'явилися у маленьких порційних пляшечках, на які компанія-виробник покладає великі надії.
Хоча, як передбачають спостерігачі ринку, в недалекому майбутньому основні баталії суперників розвинуться у сегменті соків ПЕТ. Успішним піонером у цій галузі виступила компанія "Ерлан", яка у 2004 році вивела на ринок нову лінію натуральних соків у ПЕТ під торговою маркою "Біола". Тоді як у нинішньому сезоні до існуючих форматів 0,5 л, 1 і 1,5 л компанія додала і ще успішнішу новинку – сік у ПЕТ місткістю 0,25 л, – яка у рекордний термін здобула не тільки споживача, але і 12 % ринку. Можна також з великим відсотком ймовірності стверджувати, що навіть абстрагуючись від такого, здавалось би, важливого чинника, як ціна, малолітражні соки "Біоли" за певних обставин складуть сувору конкуренцію пляшечкам "Джаффи".
Отже, використання нових видів тари, розширення смакової палітри і збереження при цьому якості продукції дає змогу компаніям-виробникам успішно конкурувати між собою, захоплюючи нові сегменти ринку.
Реклама соків в Україні має як традиційний характер:
наружна реклама;
реклама в пресі
реклама по телебаченню;
інтернет реклама
так і нетрадиційний характер – самореклами за рахунок роботи мерчен-дайзерів в супермаркетах, де оформлення тари, в який розлитий сік є одним із ефективних видів реклами.
Так, наприклад, рекламна компанія нової ТМ „Jaffa Spring” – новинк2009 року від Jaffa! Jaffa Spring - перший в Україні 100% натуральний фруктовий газований напій! Тільки натуральні інгредієнти, завдяки новій асептичній технології виробництва:
- Без консервантів та штучних барвників
- 10% соку Jaffa
- Екстракти корисних трав
Формати для домашнього та індивідуального споживання: 0,5л та 1,5л
Переваги:
- Втамування спраги відтепер смачне та корисне
- Широкий вибір найбільш популярних фруктових смаків
- Доступна ціна
- Приваблива упаковка
- Унікальна пропозиція – абсолютно натуральний продукт
- Відомий бренд Jaffa
- Новинка на ринку України
Безперечно, лідерство у конкурентно-інноваційній боротьбі на вітчизняному ринку соків – відкриття та освоєння не тільки вільної цінової ніші, але й принципово нового сегменту. Саме цю тактику демонструє компанія "Ерлан", яка у 2004 році вивела на ринок нову лінію натуральних соків у ПЕТ під торговою маркою "Біола". Виробники одностайно назвали цей крок подією з великої букви у розвитку ринку соків України. Особливо, якщо врахувати той факт, що минулого сезону до існуючих форматів 0,5 л; 1 л та 1,5 л компанія випустила ще одну успішну новинку – сік у ПЕТ місткістю 0,25 л, – яка за рекордний термін здобула споживача (додаток Д) . Результат очевидний – 12 % ринку.
На успіх "Біоли" вплинуло одразу ж декілька чинників. І зручність малогабаритної упаковки, яку можна використовувати будь-коли, далеко не останній із них. Крім цього, на думку експертів, майже 50 % такого успіху залежить від добре узгодженої дистрибуції. Зокрема, рекламна кампанія і технічна база – "Ерлан" вже не перший рік займається виготовленням безалкогольних газованих напоїв у ПЕТ.
Наскільки
жорстка конкуренція
на ринку соків
України?
Як
мінімум між
чотирма виробниками
соків існує
достатньо
жорстка конкуренція.
При цьому, на
позиції будь-якого
з лідерів готові
наступати
дрібніші гравці.
Гостра конкурентна
боротьба на
сьогоднішній
день не прогноз,
але реальність
сокового ринку.
Вірогідність
появи нових
крупних гравців
ніколи не варто
недооцінювати,
але вона все
ж таки невелика.
Так, в українському роздробі з'явилися соки й нектари Rich виробництва Coca-Cola у новій для національного ринку картонному впакуванню CombiFit Premium виробництва SIG Combibloc. Нове асептичне картонне впакування для товарів премиум-класу були розроблені компанією SIG Combibloc. Першим продуктом, зробленим в Україні в такому впакуванні стали соки й нектары «Rich».
Форма й функції впакування CombiFitPremium, за словами розробників, «підкреслюють ідею високої якості, преміальности продукції. Вузьке впакування зі скошеним верхом виділяються своєю елегантністю, високою якістю й функціональністю...» . На думку представників компанії-виробника, соки «Rich» в упакуванні CombiFitPremium не тільки будуть виділятися на магазинних прилавках. Форма верхньої частини впакування заважає розбризкуванню продукту при наливанні, що створить додаткові зручності споживачеві.
Злиття і поглинання компаній в галузі виробництва соків – процес характерний для України.
08.06.2007 - Компанія Pepsi, другий по величині виробник безалкогольних напоїв у світі, заплатила за 80% української «Сандори» $542 млн. Для порівняння, найбільший український телекомунікаційний оператор «Укртелеком» коштує біля $920 млн.
Покупець також взяв на себе борги української компанії по кредитах. Їхня сума - кілька десятків мільйонів гривень.
Переговори про продаж «Сандори» велися півроку. Основними претендентами були Coca-Cola і Pepsi. У процесі закритих торгів власники зуміли вторгувати майже на $100 млн. більше від стартової ціни.
Зараз «Сандора» випускає 47% вітчизняної сокової продукції. До цього часу частка Pepsi на українському ринку безалкогольних напоїв становила всього 2,1%. В той час як основний конкурент, Coca-Cola, зумів завоювати понад 20% ринку.
Фінансові можливості Pepsi дозволять збільшити частку «Сандори» на ринку до 51-52% до кінця 2007 року. Головним інструментом в реалізації цього плану будуть ефективні маркетингові стратегії однієї з найбільших у світі продуктових компаній з обігом $35 млрд. в рік.
Український ринок соків показує високі темпи росту, і в портфелі брендів Pepsi є успішна сокова марка Tropicana з річним обігом $1 млрд. Однак аналітики вважають, що виробництво соків в Україні буде для Pepsi другорядним. Основні зусилля компанії направляться на ринок солодкої газованої води. В свій час Pepsi упустила український ринок і тепер узялася надолужувати втрачене.
В той же час конкуруюча міжнародна компанія Coca-Cola купує „Вінніфрут” (Вінницька область). Переговори між Coca-Cola та вітчизняною соковою компанією Вінніфрут вийшли на фінішну пряму.
Акціонери „Вінніфрут” закінчили скупку у міноритаріїв 7,47% акцій і таким чином консолідували у своїх руках понад 80% акцій. Компанія Вінніфрут "готова продати всі свої активи".
Те, що Coca-Cola і Вінніфрут близькі до завершення угоди, підтвердили і в конкуруючий компанії „Сандора” (група Pepsi-Cola) . Самій “Сандорі”, за інформацією компанії, поглинути конкурента не дозволив Антимонопольний комітет.
Активні пошуки стратегічного покупця „Вінніфрут” розпочав ще в грудні 2008 року. Цьому сприяв й погіршившийся фінансовий стан підприємства. Приміром, на початок 2009 року борги „Вінніфрут” досягли 170 мільйонів гривень.
Американська компанія Coca-Cola вже давно заявляла про бажання розширити свою присутність на українському ринку, купивши виробника соків і соковмісних напоїв. Однак поки що їй це не вдавалося. У 2007-му Coca-Cola була претендентом на купівлю найбільшого в галузі виробника – „Сандори”. Але тоді її обійшов головний конкурент - американська PepsiCo, що купила Сандору за 542 мільйони доларів.
Тепер Coca-Cola спробує не упустити угоду. По-перше, активи Вінніфрут впали в ціні. А по-друге, обидві сторони угоди вже давно співпрацюють. На потужностях Вінніфрут виробляються соки під торговими марками Rich та Добрий, які належать Coca-Cola (раніше ці торгові марки належали Мултон - другому за обсягами виробнику в Росії).
Зацікавленість „Вінніфрутом” виявила компанія Mergermarket, яка спеціалізується на інформаційному супроводі угод злиття і поглинання. Серед клієнтів цієї компанії і Orangina Group. Остання аж ніяк не новачок на українському ринку. Ще в 2007 році Orangina Group купила 99,7% акцій ВАТ Київський завод безалкогольних напоїв Росинка.
Цікавим є і той факт, що, за даними вітчизняних ЗМІ, і Orangina Group, і Coca-Cola активно цікавилися можливістю придбання контрольного пакета акцій ЗАТ Ерлан (ТМ „Біола”).
6. Аналіз діяльності ВАТ „Одеський консервний завод дитячого харчування” (м. Одеса) концерну VITMARK(Україна-Кіпр)
6.1 Види бізнесу (диверсифікованість компанії) ВАТ „ОКЗДХ” та конкурентоспроможність на ринку виробництва соків в Україні
Холдинг (група компаній) "Вітмарк" працює на національному ринку соків більше 10 років, і є одним з його лідерів.
До складу Холдингу входять: СП "Вітмарк-Україна" ТОВ (Одеса), ВАТ "Одеський консервний завод дитячого харчування" (ОКЗДХ) (Одеса), Кучуранський завод, Рахнянсько-Лісовий Консервний Завод
У травні 1995 року з виробничої лінії зійшов перший пакет соку в сучасному багатошаровому упакуванні. За даними офіційного сайта "Вітмарк" Хол-динг одним з перших в Україні став випускати сокову продукцію в упакуванні європейського стандарту.
На підприємствах функціонують комплексні технологічні лінії з виробництва готової продукції: 14 ліній Тетрапак, одна лінія з розливу в склопляшку, дві лінії з виробництва дитячого харчування, а також цілий ряд ліній з виробництва пюреоподібних та концентрованих напівфабрикатів. Холдинг самостійно робить усі види концентрованих соків і пюре з місцевих сортів овочів і фруктів, купуючи тільки тропічну сировину. Одеський консервний завод дитячого харчування - одне із найбільших підприємств на території СНД.
Холдинг налагодив тісні партнерські відносини з великими сільськогосподарськими підприємствами України. Під контролем підприємства знаходиться вирощування і збір вітчизняних овочів і фруктів. Постачальники тропічної сировини мають сертифікати якості ISO-9000. До країн-постачальників входять Бразилія, Таїланд, Еквадор, Індія, Ізраїль, Греція, Іспанія, Італія, Китай, Чилі, ПАР та ін.
Холдинг має власну мережу торговельних філій у восьми містах України: Одесі, Києві, Львові, Дніпропетровську, Донецьку, Луганську, Харкові, Сімферополю. У всіх обласних центрах і великих райцентрах функціонують торговельні представництва (загальна кількість – 30). У містах-мільйонниках дистрибуція здійснюється прямими командами, а в обласних центрах - фокусними командами. Крім того, у великих містах працюють пріоритетні команди, що обслуговують мережі