Снижение себестоимости продукции предприятия на примере ОАО "МПОВТ"
На ОАО «МПОВТ» используется функциональный метод, предусматривающий деление предприятия на отдельные единицы, каждая из которых имеет свою четко определенную, конкретную задачу и обязанности. В результате персонал группируется в функциональные единицы, которые централизованно выполняют свои функции на уровне предприятия.
В структуре также присутствуют элементы матричного типа структур. Это проявляется в том, что каждому заместителю подчиняются опреде-ленные отделы, цеха, бригады.
Руководство ОАО «МПОВТ» осуществляет генеральный директор. Генеральному директору подчиняются восемь директоров, курирующих различные направления деятельности, и помогающих директору справляться с поставленными задачами.
Директор по экономике и финансам – первый зам. генерального директора — выполняет функции координации и совершенствования работы экономических служб; руководит технико-экономическим планированием, анализирует ход выполнения производственной программы и финансового состояния и др. Ему подчиняются: отдел бухгалтерского учёта, отдел организации труда и заработной платы, планово-экономический отдел, финансовый отдел, юридический отдел и СКБ интегрированных автоматизированных систем управления.
Планово-экономический отдел осуществляет технико-экономическое планирование, внедряет на предприятии и в цехах хозрасчет, проводит учет и анализ деятельности цехов и предприятия в целом по всем технико-экономическим показателям.
Бухгалтерия ведет документальный учет производственно-хозяйст-венной деятельности предприятия.
Отдел труда и заработной платы (ОТиЗ) проводит работу по организации и нормированию труда, заработной платы.
Финансовый отдел разрабатывает финансовый план предприятия и контролирует его выполнение, производит финансовые расчеты с внешними организациями.
Технический директор – зам. генерального директора - в его ведении находятся вопросы технического развития предприятия и его специализации; внедрение в производственный процесс достижений науки и техники; организации разработки, освоения в производстве новых видов изделий; безопасные условия труда; уровень механизации и автоматизации процессов производства; стандартизация и нормализация; работы вычислительной системы предприятия.
В подчинении технического директора находятся:
а) специальное конструкторско-технологическое бюро;
б) специальное конструкторское бюро;
в) общетехнический отдел;
г) отдел охраны труда и окружающей среды;
д) зам. технического директора по техпереоснащению, реконструкции и строительству, которому, в свою очередь, подчиняются: энерго-ремонтное производство, ремонтно-механическое производство, отдел капитального строительства.
Специальное конструкторско-технологическое бюро разрабатывает конструкции новых изделий; совершенствует конструкции выпускаемых изделий; готовит конструкторскую документацию для внедрения.
Общетехнический отдел разрабатывает новые и совершенствует существующие технологические процессы, разрабатывает, проектирует и изготавливает специальную технологическую оснастку.
Энерго-ремонтное и ремонтно-механическое производства осуществляют ремонт всего парка оборудования предприятия; надзор за состоянием и правилами эксплуатации станочного парка, энергетического оборудования и электрических машин. В их ведении находятся ремонтно-механическая база, силовое хозяйство, служба связи.
Директор по производству и материально-техническому обеспечению – зам. генерального директора - через подчиненные ему отделы и службы ведает вопросами оперативно-календарного планирования и регулирования производства, руководит подразделениями основного производства, руководит материально-техническим снабжением. В его подчинении находятся: производственно-диспетчерский отдел, отдел материально-техничес-кого снабжения, отдел внешней комплектации и реализации, отдел технической документации, производство АТС, производство магнитных элементов, механоокрасочное производство и транспортный цех.
Директор по персоналу, режиму и идеологической работе - зам. генерального директора - отвечает за набор кадров рабочих и служащих, их учебу и подготовку. Ему подчиняются: отдел кадров и подготовки кадров, служба безопасности и военизированная охрана.
Директор по маркетингу руководит определением рынков сбыта продукции. Ему подчиняются: центр технического обслуживания и торгового сотрудничества, торгово-коммерческий центр, отдел конъюнктуры рынка, рекламы и контроллинга, салон-магазин «Импульс», производственно-технический комплекс средств вычислительной техники.
Директор по качеству - ведает вопросами контроля качества продукции. У него в подчинении находятся: отдел технического контроля, отдел метрологии и испытаний, участок входного контроля.
На ОАО «МПОВТ» имеется информационно-вычислительный центр, который централизованно выполняет массовые и трудовые работы по всем функциям управления.
В организационной структуре ОАО «МПОВТ» повышается эффективность управления за счет создания функциональных звеньев, участия в работе квалифицированных специалистов, передачи им полномочий и ответственности за результаты своей деятельности, специализирующихся на выполнении определенных видов работ в единой системе линейного управления. Традиционные блоки одного профиля объединяют специалистов в специализированные структурные подразделения - это отделы производства, маркетинга, финансов.
Преимущества: стимулирует деловую и профессиональную специализацию; линейные руководители освобождаются от глубоких знаний по каждой функции; упрощается работа линейных руководителей, возрастает удельный вес перспективных решений.
Недостатки: полномочия в системе управления распределены не достаточно равномерно, поскольку большинство решений принимается на уровне заместителей директоров и начальников отделов. Можно отметить, что трудоёмкость управления на ОАО «МПОВТ» различна по отношению к различным подразделениям за счёт недостаточно рационально разработанной структуры управления. Наиболее высокая трудоёмкость управления относится к отделам по экономике и финансам, техническим службам и отделам по производству и материально-техническому обеспечению.
Численность работающих на ОАО «МПОВТ» по состоянию на первое января 2009 г. – 2 248 чел. По категории персонала: руководители и специалисты – 973 чел. (44%), рабочие – 1 275 чел. (56%).
Таблица 2.3 – Обеспеченность трудовыми ресурсами
| Категории персонала | 2006 г. | 2007 г. | 2008 г. | Фактически в процентах | |
| 2007г. к 2006 г. | 2008г. к 2007 г. | ||||
| 1 | 2 | 3 | 4 | 5 | 6 |
| Всего | 2 776 | 2594 | 2 413 | 93,44 | 93,02 |
| В том числе основная деятельность, из неё: | 2 567 | 2423 | 2 248 | 94,39 | 92,78 |
| рабочие | 1 466 | 1 369 | 1 275 | 93,38 | 93,13 |
|
служащие, из них: |
1 101 | 1 054 | 973 | 95,73 | 92,31 |
| руководители | 233 | 225 | 218 | 96,57 | 96,89 |
| специалисты | 868 | 829 | 755 | 95,51 | 91,07 |
| Неосновная деятельность | 209 | 171 | 165 | 81,82 | 96,49 |
Как видно из данных таблицы 2.3, численность персонала основной деятельности в 2007 г. снизилась против 2006 г. и составила 94,39%, и продолжала снижаться, составив в 2008 г. по сравнению с 2007 г. 92,78%.
Снижение численности наблюдается и по другим категориям персонала при темпе роста объёмов производства в 2007 г. 110%, в 2008 г. - 100,5% и росте производительности труда в сопоставимых условиях в 2006 г. на 18,4%, в 2007 г. – на 16,5%, в 2008 г. – на 11,8%.
В процессе анализа изучим изменение структуры персонала предприятия. Ее изменение проиллюстрировано данными таблицы 2.5. Из данных таблицы видно, что на анализируемом предприятии снижается производственный потенциал (удельный вес рабочих в 2008 г. фактически ниже его величины в прошлом году и ниже, чем в 2006 г.).
Таблица 2.4 - Изменение структуры трудовых ресурсов
| Категории персонала | Структура персонала | |||||
| 2006 г. | 2007 г. | 2008 г. | ||||
| Количество, чел. | Удельный вес, % | Количество, чел. | Удельный вес, % | Количество, чел. | Удельный вес, % | |
|
Персонал основной деятельности. всего |
2 567 | 100,00 | 2 423 | 100,00 | 2 248 | 100,00 |
| В том числе: | ||||||
| рабочие | 1 466 | 57,11 | 1 369 | 56,50 | 1 275 | 56,72 |
| руководители | 233 | 9,08 | 225 | 9,29 | 218 | 9,70 |
| специалисты | 868 | 33,81 | 829 | 34,21 | 755 | 33,58 |
Важным фактором, влияющим на управленческую структуру, является норма управляемости (диапазон контроля), т.е. определённое число подчинённых, которыми можно эффективно управлять. Считается, что её средняя величина составляет 7-10 чел. [6, с. 181] Для расчёта коэффициента управляемости на предприятии мы применим норму, равную восьми. Рассчитаем коэффициент управления. В 2006 г. он составил:
(1466 + 868) / 233 / 8 = 1,25
В 2007 г. коэффициент управляемости будет равным:
(1369+829) / 225 / 8 = 1,22
В 2008 году он составил:
(1275+755) / 218 / 8 = 1,16
Из таблицы 2.4 можно сделать вывод, что год от года идёт снижение численности специалистов и рабочих, а также снижается количество руководителей. Но, в то же время, прослеживая динамику коэффициента управляемости, можно отметить его последовательное снижение. Коэффициент управляемости, имеющий тенденцию к снижению, говорит о неспособности системы управления обеспечить удовлетворительную согласованность деятельности подразделений и отдельных работников. Деятельность такого предприятия недостаточно неэффективна. Предприятие объективно нуждается в специальных мерах по организации управления второго порядка, направленных на повышение управляемости его системы управления, например, уменьшении количества руководителей и расширении зон обслуживания линейным персоналом, т. е. увеличение коэффициента управляемости на основе повышения должностных окладов и ставок в порядке внедрения на производстве новых методов экономического руководства. Это может сократить затраты на заработную плату, а, следовательно, и издержки предприятия, что приведёт к снижению производственной себестоимости выпускаемой продукции.
Важнейшим структурным подразделением экономической службы предприятия является планово-экономический отдел (ПЭО).
Планово-экономический отдел общества является самостоятельным структурным подразделением Общества, подчиняется непосредственного директору по экономике и финансам.
Отдел реализует на уровне Общества функцию управления «технико-экономическое планирование и анализ хозяйственной деятельности».
ПЭО осуществляет методическое руководство планово-экономичес-кими отделами филиалов и обособленных структурных подразделений. Отдел в своей деятельности руководствуется: законами Республики Беларусь, декретами и указами Президента Республики Беларусь, постановлениями и распоряжениями Совета Министров, приказами и распоряжениями Министерства промышленности, другими нормативными актами, приказами и указаниями генерального директора, указаниями директора по экономике и финансам, Уставом ОАО «МПОВТ» и настоящим Положением.
Отдел возглавляется начальником планово-экономического отдела.
Деятельность отдела должна способствовать внедрению рыночных отношений, обеспечивать рост рентабельности производства и прибыли: способствовать совершенствованию внутризаводского хозяйственного расчета; способствовать формированию конкурентоспособных отпускных цен на продукцию изготавливаемую обществом. В работе ПЭО использует методы экономического анализа расходов по статьям затрат.
Организационная структура управления планово-экономическим отделом представлена на рисунке 2.1:


Рисунок 2.1 - Организационная структура планово-экономического отдела
Роль ПЭО в снижении себестоимости заключается в разработке планов себестоимости товарной продукции общества и доведении их до цехов предприятия, а также в контроле за выполнением установленных плановых пери-ода.
В функции планово-экономического отдела входят:
разработка отпускных цен на продукцию общества;
разработка планов себестоимости товарной продукции общества и цехов головного предприятия; статотчетность по формам ПЭО;
оперативная отчетность;
разработка и доведение перспективных, годовых, квартальных планов производства и технико-экономических показателей работы по обществу и подразделениям;
методическое руководство работниками филиалов, экономистами це-хов головного предприятия;
в части обязанностей ПЭО проведение работ по повышению научной обоснованности планов, разработке мер по росту производительности труда, снижение себестоимости продукции, повышению рентабельности производства, увеличению фондоотдачи и прибыли;
проведение анализа стоимости закупок и предоставляемых обществу услуг.
В целом можно сказать, что функциональные обязанности распределены довольно равномерно.
2.3 Анализ технико-экономических показателей работы ОАО «МПОВТ» за 2006-2008 гг.
Результаты производственно-хозяйственной деятельности любого производственно-хозяйственного подразделения (предприятие, цех, участок) оцениваются с помощью ряда технико-экономических показателей. Их определение основывается на тщательном экономическом анализе и расчетах, которые дают возможность судить о степени использования материальных, трудовых и финансовых ресурсах подразделения.
Анализ технико-экономических показателей предприятия содержит обобщение данных результатов его хозяйственной деятельности за определенный период, описание, как позитивных аспектов, так и детальный разбор недостатков и неиспользованных возможностей.
На основе этих сведений можно установить тенденции хозяйственной деятельности предприятия, сделать общие выводы. В целом анализ направлен на поиск собственных резервов производства (выполнение услуг), разработку мер по мобилизации использования этих резервов.
Динамика технико-экономических показателей за 2006–2008 гг. представлена в таблице 2.5.
Из таблицы 2.5 видно, что объём производства продукции имеет тенденцию к снижению. В 2007 г. по сравнению с 2006 г. (базовым) годом снижение составило 0,9%, а уже в 2008 г. – 10,4%, из чего можно сделать вывод о снижении спроса на производимую продукцию и усилении конкуренции на рынке, связанное с появлением более дешёвой продукции.
В то же время производство потребительских товаров в 2008 г. по сравнению с 2006 г. увеличилось на 7,7%, что говорит о формировании производственной программы, ориентированной на продукцию потребительского рынка.
Снижение удельного веса новой продукции в общем объеме промышленного производства в 2008 г. на 20,7% по сравнению с 2007 г. свидетельствует о необходимости внедрения новых технологий и методов в производстве продукции.
Таблица 2.5 – Основные технико-экономические показатели работы ОАО «МПОВТ» за 2006 – 2008 гг.
| Показатели | Единицы измерения | 2006 г. | 2007 г. | Прирост 2007 г. по сравн. с 2006 г. (баз.) | 2008 г. | Прирост 2008 г. по сравнению с 2007 г. | Прирост 2008 г. по сравн. с 2006 г. |
| Объем производства | % | 110,90 | 110,00 | -0,90 | 100,50 | -9,50 | -10,40 |
| Производства потребительских товаров | % | 92,50 | 103,40 | +10,90 | 100,20 | -3,20 | +7,70 |
| Экспорт, у.е. | % | 94,90 | 70,10 | -24,80 | 141,00 | +70,90 | +46,10 |
| Импорт, у.е. | % | 69,60 | 200,60 | +131,00 | 49,00 | -151,60 | -20,60 |
| Себестоимость | млн. р. | 43 617,00 | 52 336,00 | +8 719,00 | 54 642,00 | +2 306,00 | +11 025,00 |
| Прибыль | млн. р. | 1 712,00 | 689,00 | -1 023,00 | 1 639,00 | +950,00 | -73,00 |
| Снижение уровня материалоемкости | -1,30 | -1,14 | +0,16 | -3,50 | -2,36 | -2,20 | |
| Рентабельность реализованной продукции, работ, услуг | % | 10,66 | 9,62 | -1,04 | 13,20 | +3,58 | +2,54 |
| Показатель по энергосбережению | -10,40 | -29,80 | -19,40 | -10,20 | +19,60 | +0,20 | |
| Доля сертифицированной продукции в общем объеме промышленного производства | % | 57,30 | 65,50 | +8,20 | 62,00 | -3,50 | +4,70 |
| Удельный вес новой продукции в общем объеме промышленного производства | % | 56,40 | 54,10 | -2,30 | 33,40 | -20,70 | -23,00 |
| Объем инвестиций в производство | млн. р. | 1 793,00 | 2 076,00 | +283,00 | 5 000,00 | +2 924,00 | +3 207,00 |
| Средняя зарплата на конец года | тыс. р. | 566,00 | 646,50 | +80,50 | 874,00 | +227,50 | +308,00 |
| Платные услуги населению | % | 82,30 | 88,30 | +6,00 | 140,0 | +51,70 | +57,70 |
| Норматив запасов готовой продукции на складе | k | 0,98 | 1,47 | +0,49 | 1,45 | -0,02 | +0,47 |
| Норматив прекращения обязательств без поступления денежных средств | k | 3,70 | 4,75 | +1,05 | 8,20 | +3,45 | +4,50 |
| Производительность труда | % | 118,40 | 116,50 | -1,90 | 111,80 | -4,70 | -6,60 |

 Невыполнение
показателя
по снижению
уровня материалоёмкости
в 2007 г. связано
с ростом цен
на материалы
и ПКИ, а также
изменением
структуры
производства,
а именно производство
продукции с
большой долей
прямых затрат
в т.ч. покупных
комплектующих
(в 2007 г. ПКИ в затратах
21545 млн. р., 2006 г. 15 320 млн.
р.) Доля ПКИ в
затратах на
производство
в 2007г. = 41,2%; 2006 г. = 35,1%.
Невыполнение задания по снижению уровня материалоемкости связано с ростом цен на цветные металлы и соответственно на кабельную продукцию и комплектующие (радиоэлементы). Но в 2008 г. произошло снижение норм расхода материалов на 2,36, что свидетельствует о том, что фактическая экономия превысила ожидаемую, а значит на предприятии успешно внедряются инновационные мероприятия. Для снижения материалоёмкости продукции можно предложить внедрение в производственный процесс комплекса организационно-технических мероприятий и мероприятий по новой технике, позволяющих обеспечить сокращение норм расхода сырья и материалов.
Показатели по энергосбережению в 2007 г. улучшились по сравнению с 2006 г. с минус 10,4 до минус 29,8 на минус 19,4, это значит, что предприятие стало расходовать меньше электроэнергии, а в 2008 г. экономия электроэнергии не достигла установленного норматива, равного минус 12, и составила минус 10,2.
В условиях рыночных отношений, велика роль показателей рентабельности продукции, характеризующих уровень прибыльности (убыточности) её производства. Рентабельность как отношение прибыли от реализации к объёму реализованной продукции характеризует изменения в политике ценообразования, способность предприятия контролировать себестоимость реализованной продукции. Динамика этого показателя может свидетельствовать о необходимости пересмотра цен или усиления контроля за себестоимостью.
Как показывают данные таблицы, в целом изменения уровня рентабельности её незначительны, но уровень рентабельности достаточно высокий, что может быть обусловлено снижением себестоимости реализованной продукции и ростом цен.
Постоянный рост заработной платы на 80,5 тыс. р. в 2007 г. по сравнению с 2006 г., и на 227,5 тыс. р. в 2008 г. по сравнению с 2007 г. обусловлен ростом оплаты труда на единицу продукции, что связано с введением новых тарифных расценок, исходя из увеличения минимальной заработной платы. Среднемесячная заработная плата в декабре 2008 г. на МПОВТ составила 740 тыс. р. По Республике Беларусь средняя заработная плата за этот период составляет 1 020 299 р., что на 37,9% выше, чем на объединении.
Одним из важнейших показателей конечных результатов для предприятия является чистая прибыль. Она представляет собой разность между балансовой прибылью и суммой внесённых в бюджет налогов. Анализ чистой прибыли предприятия за 2006 – 2007 гг. представлен в таблице (см. таблицу 2.6)
Таблица 2.6 - Расчет чистой прибыли, млн. р.
| Показатели | 2006 г. | 2007 г. | 2007 г. по сравн. с 2006г. | 2008 г. | 2008 г. по сравн. с 2007 г. | 2008 г. по сравн. с 2006 г. |
| Выручка от реализации товаров, продукции, работ, услуг | 70 005 | 76 909 | +6 904 | 85 100 | +8 191 | +15 095 |
| Налоги, включаемые в выручку от реализации товаров, работ, услуг | 11 829 | 13 124 | +1 295 | 14 424 | +1 300 | +2 595 |
| Выручка от реализации товаров, продукции, работ, услуг (без налогов с выручки) | 58 176 | 63 785 | +5 609 | 70 676 | +6 891 | +12 500 |
| Себестоимость реализованных товаров, продукции, работ, услуг | 51 942 | 58 078 | +6 139 | 62 310 | +4 232 | +10 368 |
| Расходы на реализацию | 645 | 121 | -524 | 125 | +4 | -520 |
| Прибыль (убыток) от реализации | 5 589 | 5 586 |
-3 |
8 241 | +2 655 | +2 652 |
| Прибыль (убыток) от операционных доходов и расходов | -21 | -185 | -164 | 250 | +435 | +271 |
| Прибыль (убыток) от внереализацонных доходов и расходов | -1 716 | -2 333 | -617 | -2 100 | +233 | -384 |
| в т.ч. расходы на потребление | 1 168 | 1 518 | +350 | 1 680 | +162 | +512 |
| ПРИБЫЛЬ (УБЫТОК) ЗА ОТЧЕТНЫЙ ПЕРИОД | 3 852 | 3 068 | -784 | 6 391 | +3 323 | +2 539 |
| Налоги, сборы и платежи, производимые из прибыли | 2140 | 2 379 | +239 | 4 752 | +2 373 | +2 612 |
| ЧИСТАЯ ПРИБЫЛЬ (УБЫТОК) | 1712 | 689 | -1023 | 1 639 | +950 | -73 |
По данным таблицы 2.6 видно, что чистая прибыль предприятия увеличилась с 689 млн. р. в 2007 г. до 1 639 млн. р. в 2008 г. Рост чистой прибыли составил 950 млн. р., что связанно с увеличением выпуска продукции, снижением затрат на рубль товарной продукции, а также сокращением убытков от внереализационной деятельности. Но в то же время в 2008 г. произошло снижение чистой прибыли по сравнению с 2006 г. на 73 млн. р., что связано с увеличением суммы налогов, уплачиваемых из выручки и ростом убытков от внереализационной деятельности.
Важнейшим показателем эффективности производства является производительность труда. Под производительностью труда понимается его результативность, или способность человека производить за единицу рабочего времени определённый объём продукции. Производительность труда отражает взаимодействие личных и вещественных факторов производства и выступает как показатель эффективности производственной деятельности людей. Повышение производительности труда означает экономию совокупного труда (живого и овеществлённого), расходуемого на производство продукции, уменьшение всего материализованного в продукте рабочего времени.
Показатель роста производительности труда на ОАО «МПОВТ» в 2008г. снизился по сравнению с 2007 г. на 4,7%,а по сравнению с 2006 г. – на 6,6% и составил 111,8%. На изменение производительности труда могут оказать влияние следующие факторы: изменение интенсивности труда, а также снижение выработки за счёт использования рабочего времени и структуры работающих.
Для определения платёжеспособности предприятия используется показатель ликвидности. Коэффициент текущей ликвидности на конец отчетного периода рассчитывается отношением оборотных активов к краткосрочным финансовым обязательствам (без учета «Долгосрочные кредиты и займы»). Теоретически достаточным считается значение этого показателя в пределах 2-2,5, но в зависимости от форм расчётов, скорости оборачиваемости оборотных средств, продолжительности производственного цикла эти значения могут быть и существенно ниже, но они оцениваются положительно при величине больше единицы.
Коэффициент обеспеченности собственными средствами характеризует наличие собственных оборотных средств у предприятия, необходимых для его финансовой устойчивости. Он должен быть больше или равен 0,3. Определяется делением собственного оборотного капитала к общей сумме оборотных активов.
Коэффициент обеспеченности собственными средствами: собственный оборотный капитал/оборотные активы.
Для признания предприятия платежеспособным, коэффициент обеспеченности финансовых обязательств активами на конец отчетного периода должен иметь значение не выше нормативного (для всех отраслей не более 0,85). Рассчитывается как отношение обязательств предприятия к стоимости активов предприятия.
Таблица 2.7 - Платёжеспособность
| 2006 г. | 2007 г. | 2008 г. | |
| 1 Коэффициент текущей ликвидности | 1,650 | 1,500 | 1,760 |
| 2 Коэффициент обеспеченности собственными оборотными средствами | 0,330 | 0,310 | 0,420 |
| 3 Коэффициент обеспеченности финансовых обязательств активами | 0,081 | 0,100 | 0,090 |
Из таблицы 2.7 видно, что за 2006-2008 гг. значение коэффициента текущей ликвидности большие единицы, что характеризует стабильную способность предприятия отвечать за свои платёжные обязательства.
Коэффициент обеспеченности собственными средствами увеличился с 0,33 в 2006 г. до 0,42 в 2008 г., что говорит об определённой финансовой устойчивости предприятия.
Коэффициент обеспеченности финансовых обязательств активами на конец 2008 г. составляет 0,09, что не превышает нормативное значение 0,85, а, следовательно, предприятие является вполне платёжеспособным.
Длительность одного оборота оборотных средств в днях показывает за какой срок оборотные средства возвращаются к предприятию в виде выручки от реализации продукции, и рассчитывается как отношение количества дней в году (360 дн.) к коэффициенту оборачиваемости оборотных активов. Уменьшение длительности одного оборота, а, следовательно, увеличение коэффициента оборачиваемости, свидетельствует об улучшении использования оборотных средств. На ОАО «МПОВТ» длительность одного оборота оборотных средств составила в 2006 г. 125,5 дн., в 2007 г. – 143 дн., а в 2008 г. – 142,5 дн. Отсюда можно сделать вывод, что в 2007 г. оборотные средства предприятия использовались недостаточно эффективно, но уже в 2008 г. положение несколько улучшилось.
Изменение финансовых коэффициентов на предприятии за 2006-2008 гг. показано на рисунке 2.2.
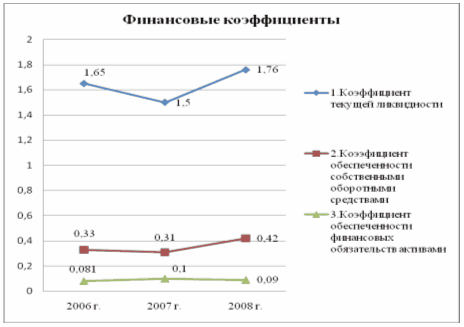
Рисунок 2.2 – Финансовые коэффициенты ОАО «МПОВТ»
Таким образом, хотя предприятие находится не в самом лучшем экономическом и финансовом состоянии, все же наблюдается его улучшение в виде роста таких показателей, как рентабельность, энергосбережение, снижении убытков от реализации продукции, снижение материалоёмкости, увеличение прибыли. В целом наблюдается положительная динамика развития предприятия.
2.4 Анализ себестоимости продукции
Для проведения анализа себестоимости продукции используются данные бухгалтерской и статистической отчетности, а также сведения о соблюдении норм расхода сырья и материалов, топлива и энергии, о выполнении норм выработки и расценок, имеющиеся в плановом отделе, отделе организации труда и заработной платы, техническом и других отделах организации. В условиях применения нормативного метода учета затрат на производство продукции осуществляется анализ фактических расходов в сопоставлении с плановыми, для чего используются нормативные калькуляции.
Нормативный метод предусматривает создание системы действующих прогрессивных норм и нормативов и на ее основе калькуляции нормативной себестоимости, выявление и учет затрат, связанных с отклонениями от действующих норм и нормативов, исчисление фактической себестоимости продукции (работ, услуг) на основе предварительно составленных калькуляций нормативной себестоимости продукции.
Нормы затрат разрабатываются на каждый вид полуфабрикатов, узлов, деталей, продукции (работ) в условиях достигнутого в организации уровня технологии и организации производства и труда и служат для непосредственного отпуска материальных ресурсов на производственные нужды и расчета заработной платы.
Анализ себестоимости продукции начинается с оценки выполнения плана по затратам на рубль товарной продукции, а затем анализируется себестоимость выпущенной продукции и себестоимость единицы важнейших изделий.
2.4.1 Анализ затрат на рубль товарной продукции
Основным обобщающим показателем, характеризующим себестоимость и уровень рентабельности продукции, являются затраты на рубль производимой продукции, так как именно этот показатель обеспечивает увязку плана и отчета по себестоимости продукции с прибылью, но самое главное - позволяет устанавливать динамику снижения себестоимости продукции за несколько лет. Он исчисляется путём деления общей суммы затрат на производство товарной продукции на её объём. Анализ затрат на рубль выпускаемой продукции имеет целью выявить и оценить резервы снижения производственных затрат.
Таблица 2.8 - Анализ затрат на рубль товарной продукции
| Показатели | 2006 г. (отчет) | 2007 г. | 2008 г. | |||||||
| всего | затр. на 1 р. ТП, р. | уд. вес с/с, % |
|
затр. на 1 р. ТП, р. | уд. вес с/с, % | всего | затр. на 1 р. ТП, р. | уд. вес с/с, % | Прирост 2008 г. по сравн. с 2007 г. | |
| 1 Объем товарной продукции | ||||||||||
| -в сопоставимых ценах | 43 225 | - | - | 56 203 | - | - | 56 500 | - | - | +297 |
| -в фактических ценах | 43 087 | - | - | 49 965 | - | - | 53 576 | - | - | |
| 2 Себестоимость товарной продукции | 43 617 | 1,012 | - | 52 336 | 1,047 | - | 54 642 | 1,020 | - | +2 306 |
| 2.1материальные затраты: | 22 680 | 0,530 | 52 | 28 261 | 0,566 | 54,0 | 29 411 | 0,549 | 53,8 | +1 150 |
| -сырье и материалы | 5 583 | 0,130 | 13 | 4 820 | 0,096 | 9,2 | 6 835 | 0,128 | 12,5 | +2 015 |
| -покупные комплектующие изделия | 15 320 | 0,360 | 35 | 21 545 | 0,431 | 41,2 | 20 504 | 0,383 | 37,5 | -1 041 |
| -прочие | 63 | - | - | 71 | 0,001 | 0,1 | 80 | 0,001 | 0,1 | +9 |
| -топливо | 1 | - | - | - | - | - | 1 | - | - | - |
| -электроэнергия | 1 318 | 0,030 | 3 | 1 494 | 0,030 | 2,9 | 1 605 | 0,030 | 2,9 | +111 |
| -теплоэнергия | 395 | 0,010 | 1 | 331 | 0,007 | 0,6 | 387 | 0,007 | 0,7 | +56 |
| 2.2 фонд оплаты труда | 12 213 | 0,280 | 28 | 14 131 | 0,283 | 27,0 | 16 372 | 0,306 | 30,0 | +2241 |
| 2.3 отчисления на соц. страх | 4 362 | 0,100 | 10 | 5 234 | 0,105 | 10,0 | 5 730 | 0,107 | 10,5 | +496 |
| 2.4 амортизационные отчисления | 1 309 | 0,030 | 3 | 1 570 | 0,031 | 3,0 | 1 823 | 0,034 | 3,3 | +253 |
| 2.5 прочие расходы | 3 053 | 0,070 | 7 | 3 140 | 0,063 | 6,0 | 1 306 | 0,024 | 2,4 | -1 834 |
| 3 Накладные расходы, % | 864 | - | - | 881 | - | - | - | - | - | - |
| 4 Снижение уровня материалоемкости продукции, % | -1,10 | - | - | -1,14 | - | - | -3,45 | - | - | - |
 всего
 Результат
влияния материалоёмкости
продукции и
других факторов
на себестоимость
продукции можно
определить
по формуле
∆См = (См.от/QT.от - См.пр /QT.пр) · QT.от, (2.1)
где ∆См — относительная экономия материальных затрат, р.;
См.от, См.пр — материальные затраты в отчетном и предыдущем периодах соответственно, тыс. р.;
QT.от, QT.пр— стоимость товарной продукции в отчетном и предыдущем периодах соответственно, тыс. р. [7, c.79]
Относительное увеличение себестоимости в связи с изменением материалоемкости продукции составила 1 230,85 тыс. р.:
∆См = (28 261 / 49 965 - 22 680 / 43 087) · 49 965 = (0,5656 -