Снижение себестоимости продукции предприятия на примере ОАО "МПОВТ"
Аналогично определяется влияние в связи с изменением зарплатоемкости продукции:
∆Сзм = (14 131 / 49 965 – 12 213 / 43 087) · 49 965 = (0,2828 - 0,2834) · · 49 965 = -29,98 тыс. р.
Из расчёта можно сделать вывод, что относительная экономия себестоимости продукции в связи со снижением зарплатоёмкости составила 29,98 тыс. р.
Изменение амортизациемкости продукции обеспечило получение относительного увеличения себестоимости в сумме 54,96 тыс. р.:
∆Сам = (1 570 / 49 965 – 1 309 / 43 087) · 49 965 = (0,0314 - 0,0303) · · 49 965 = 54,96 тыс. р.
Рассчитаем влияние изменения прочих расходов на себестоимость продукции:
∆Спр = (3140 / 49 965 – 3053 / 43 087) · 49 965 = -0,0081 · 49 965 = = -404,72 тыс. р.
Отсюда сделаем вывод, что относительная экономия себестоимости продукции в связи с изменением прочих расходов составила 404,72 тыс. р.
Проанализировав показатели, влияющие на себестоимость продукции, можно сделать вывод, что на относительное увеличение себестоимости в 2007 г. в размере 17,48 тыс. р. повлияло увеличение материалоёмкости и амортизациемкости продукции, в то же время экономия по фонду оплаты труда составила 29,98 тыс. р.
Увеличение материалоёмкости продукции может быть обусловлено ростом цен на материалы, а также изменением структуры производства, а именно производство продукции с большой долей прямых затрат.
На экономию затрат на оплату труда повлияло уменьшение численности персонала с 2 567 чел. в 2006 г. до 2 424 чел. в 2007 г., а также соотношение темпов роста производительности труда и средней заработной платы работников.
Недостаточная степень использования производственных мощностей предприятия обеспечила увеличение себестоимости на 54,96 тыс. р.
Затем аналогично проведём анализ затрат на рубль товарной продукции за 2008 г. в сравнении с 2007 г.
В 2008 г. затраты на рубль товарной продукции составили 1,020 (54 642 / 53 576 = 1,020) вместо 1,047 в 2007 г., т.е. уменьшились на 0,027 к., или 2,58%. В связи с этим ОАО «МПОВТ» получило относительную экономию себестоимости продукции в размере 14,46 тыс. р.
(1,020 – 1,047) · 53 576 / 100 = -0,027 · 53 576 / 100 = -14,46 тыс. р.
Относительная экономия в связи со снижением материалоемкости продукции составила 894,72 тыс. р.:
∆См = (29 411 / 53 576 – 28 261 / 49 965) · 53 576 = (0,5489 - 0,5656) · · 53 576= - 894,72 тыс. р.
Аналогично определяется влияние в связи с изменением зарплатоемкости продукции:
∆Сзм = (16 372 / 53 576 - 14 131 / 49 965) · 53 576= (0,3056 - 0,2828) · · 53 576 = 1221,53 тыс. р.
Из расчёта можно сделать вывод, что относительное увеличение себестоимости продукции в связи с изменением зарплатоёмкости составила 1221,53 тыс. р.
Изменение амортизациемкости продукции обеспечило получение относительной экономии в сумме 139,29 тыс. р.:
∆Сам = (1 823 / 53 576 - 1 570 / 49 965) · 53 576 = (0,0340 - 0,0314) · · 53 576 = 139,29 тыс. р.
Определим влияние изменения прочих расходов на себестоимость продукции:
∆Спр = (1 306 / 53 576 – 3 140 / 49 965) · 53 576 = (0,0244 - 0,0628) · · 53 576 = - 2057,32 тыс. р.
Из данного расчёта видно, что в 2008 г. предприятие получило относительную экономию по прочим расходам в размере 2057,32 тыс. р., что значительно больше, чем в 2007 г.
Из проведённого анализа можно сделать вывод, что в 2008 г. предприятие получило относительную экономию себестоимости в размере 14,46 тыс. р., которая была обусловлена снижением материалоёмкости выпускаемой продукции. Экономия материальных затрат является результатом внедрения прогрессивных технологий и механизации производственных процессов, позволяющих уменьшать расход материалов на единицу продукции, усиления режима экономии, материального поощрения работников предприятия за рациональное использование материалов и других факторов.
Увеличение затрат на оплату труда вызвано повышением средней заработной платы с 585 тыс. р. в 2007 г. до 740 тыс. р. в 2008 г. при сокращении численности персонала с 2 424 чел. в 2008 г. до 2 248 чел. в 2008 г.
Нерациональное использование производственной мощности обеспечило увеличение амортизациемкости продукции. Это имело место на предприятии, что привело к относительному увеличению себестоимости в размере 139,29 тыс. р.
Важнейшими факторами, обеспечивающими снижение себестоимости на рубль товарной продукции, являются внедрение новой техники, прогрессивной технологии, совершенствование управления производством, организации труда и производства.
2.4.2 Анализ себестоимости по статьям затрат на производство
Для анализа себестоимости по статьям затрат на производство сравнивается информация за два смежных периода, что позволяет определить изменение общей суммы затрат на производство, в том числе по отдельным элементам, структуру затрат и выявить изменение в ней.
По данным таблицы 2.9 видно, что общая сумма затрат на производство в 2007 г. составила 52 336 тыс. р., вместо 43 617 тыс. р. в 2006 г., то есть увеличилась на 8 719 тыс. р., или на 19,9 %. Выпуск продукции в денежном выражении в сопоставимых ценах в 2006 г. составил 43 225 тыс. р., а в 2007 г. 56 203 тыс. р., то есть возрос по сравнению с предыдущим на 30,02%, а это значит, что затраты на производство росли в меньшей степени, чем объём производства продукции, что свидетельствует об эффективной работе предприятия.
Таблица 2.9 – Анализ себестоимости по статьям затрат на производство
| Элементы затрат | Сумма затрат, тыс. р. | Темп роста, % | Сумма затрат, тыс.р. | Темп роста, % | Удельный вес, % | ||||||
| 2006г. | 2007г. | Отклонение (+,-) | 2007г. | 2008 г. | Отклон. (+,-) | 2006г. | 2007г. | 2008г. | |||
| Материальные затраты | 22680 | 28261 | +5581 | 124,6 | 28261 | 29411 | +1150 | 104,06 | 52,0 | 54,0 | 53,8 |
| Фонд оплаты труда | 12213 | 14131 | +1918 | 115,7 | 14131 | 16372 | +2241 | 115,60 | 28,0 | 27,0 | 30,0 |
| Отчисления на соц. страх | 4362 | 5234 | +872 | 119,9 | 5234 | 5730 | +496 | 109,50 | 10,0 | 10,0 | 10,5 |
| Амортиз. отчисления | 1309 | 1570 | +261 | 119,9 | 1570 | 1823 | +253 | 116,10 | 3,0 | 3,0 | 3,3 |
| Прочие расходы | 3053 | 3140 | +87 | 102,8 | 3140 | 1306 | -1834 | 41,60 | 7,0 | 6,0 |
2,4 |
| Всего затрат | 43617 | 52336 | +8719 | 119,9 | 52336 | 54642 | +2306 | 104,40 | 100,0 | 100,0 | 100,0 |
В то же время затраты на производство в 2008 г. составили 54 642 тыс. р. вместо 52 336 тыс. р. в 2007 г., или выросли на 2 306 тыс. р., что составило 4,4%. Выпуск продукции в денежном выражении в сопоставимых ценах в 2008 г. составил 56 500 тыс. р., то есть вырос по сравнению с 2007 г. на 0,5%. Это означает, что затраты на производство росли в большей степени, чем объём производства продукции, что является неэффективным.
Затраты по отдельным элементам изменялись в разные годы с разной интенсивностью. Сравнивая темпы роста затрат в 2007 г. с 2006 г., можно отметить, что больше всего возросли материальные затраты, их темп роста составил 124,6%. Темпы роста затрат на оплату труда, отчисления на социальное страхование и амортизационные отчисления составили соответственно 115,7%, 119,9% и 119,9%, то есть затраты росли почти в одинаковой степени. В то же время в 2008 г. по сравнению с 2007 г. материальные затраты выросли на 4,06%, в то время как темп роста заработной платы составил 115,6%, отчисления на социальное страхование – 109,5%, амортизационных отчислений – 116,1%. То есть более всего возросли затраты на заработную плату и амортизационные отчисления, а материальные затраты, наоборот, уменьшились.
Одной из причин изменения затрат на производство является увеличение либо уменьшение объёма производства продукции, так как при прочих равных условиях с увеличением объёма производства возрастают затраты на основные материалы, энергию, заработную плату. Кроме того, на сумме затрат на сырьё, материалы, топливо, электроэнергию отражается изменение норм их расхода и цены за единицу, замена одних материалов другими. Изменение среднегодовой стоимости основных средств в связи с вводом в эксплуатацию нового оборудования и его выбытие влияют на амортизацию основных средств.
Так, темпы роста оплаты труда в 2007 г. по сравнению с 2006 г., и в 2007 г. по сравнению с 2008 г. почти не изменились, составив соответственно 115,7% и 115,6%. В то же время среднесписочная численность персонала сократилась с 2 567 чел. в 2006 г. до 2 424 чел. в 2007 г. и до 2 248 чел. в 2008 г. Одновременно среднемесячная заработная плата выросла с 566 тыс. р. в 2006г. до 588 тыс. р. в 2007 г. и 740 тыс. р. в 2008 г., что обусловило почти одинаковые темпы роста этого показателя.
Структура себестоимости продукции ОАО «МПОВТ» по элементам затрат в 2008 г. представлена на рисунке (см. рисунок 2.3)
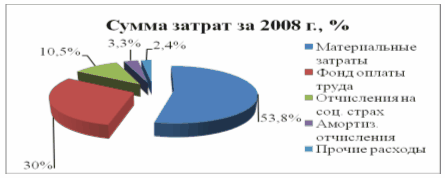
Рисунок 2.3 - Структура себестоимости продукции ОАО «МПОВТ» по элементам затрат в 2008 г.
2.4.3 Анализ калькуляции типового изделия
Задача анализа себестоимости отдельных изделий заключается в том, чтобы рассмотреть изменения фактической себестоимости изделий в сравнении с плановой и себестоимостью изделий за предыдущие годы, определить рентабельность изделий, наметить пути дальнейшего снижения затрат на производство и реализацию изделий за счет проведения организационно-технических мероприятий. Для анализа используются развернутые калькуляции на предприятии. (см. таблицу 2.9)
Наименование изделия — «Блок коммутационной аппаратуры»
Калькуляционная единица — изделие «БКА-3А ТАИС 468 322 001»
Выпуск по отчету — 4 500 шт.
Таблица 2.10 - Отчетная калькуляция
| Статьи калькуляции | Себестоимость | Отклонение фактической себестоимости от плановой | |||
| Плановая 2008 г. | фактическая | ||||
| 2008 г. | 2007 г. | на единицу продукции, р. | на весь фактический выпуск, тыс. р. | ||
| 1 | 2 | 3 | 4 | 5 | 6 |
| 1 Сырье и материалы | 129 946 | 123 448 | 137 743 | -6 498 | -29 241 |
| 2 Возвратные отходы (вычитаются) | -1 252 | -1 527 | -1 390 | -275 | -1 237 |
| 3 Покупные полуфабрикаты | 49 169 | 49 660 | 51 136 | +491 | +2 219 |
| 4 Основная заработная плата производственных рабочих | 70 566 | 67 038 | 74 800 | -3 528 | -15 876 |
| 5 Дополнительная заработная плата производственных рабочих | 10 585 | 8 467 | 13 231 | -2 117 | -9 527 |
| 6 Возмещение износа специнструмента | 9 664 | 9 345 | 9 954 | -319 | -1 436 |
| 7 Общепроизводственные расходы | 246 983 | 239 574 | 261 802 | -7 404 | -33 341 |
| 8 Общехозяйственные расходы | 232 869 | 216 568 | 249 170 | -16 301 | -73 355 |
| 9 Прочие расходы | 49 397 | 39 518 | 57 795 | -9 879 | -44 456 |
| 10 Производственная себестоимость | 797 927 | 752 092 | 854 241 | -45 835 | -206 258 |
| 11 Внепроизводственные расходы (расходы на продажу) | 2 394 | 2 250 | 2 490 | -144 | -648 |
| 12 Полная себестоимость | 800 321 | 754 342 | 856 731 | -45 979 | 206 906 |
Анализ калькуляции изделия начинаем с определения выполнения плана по полной себестоимости изделия. Как видно из таблицы 2.10, задание по снижению себестоимости изделия «БКА-3А» составило 56 410 р. (800 321 р.-- 856 731 р.), или 6,58 % к себестоимости предыдущего 2007 г. (56 410 р.·100/ / 856 731 р.). Фактически себестоимость изделия уменьшилась на 102 389 р. (754 342 р. – 856 731 р.), или на 11,95 % (102 389 р. · 100 / 856 731 р.).
Сверхплановое снижение себестоимости составило 5,74 % (45 979 р. · 100 / 800 321 р.).
Сверхплановая экономия на каждом изделии составила 45 979 р., а на всем выпуске данных изделий — 206 906 тыс. р. (45 979 р. · 4 500 шт.).
Сверхплановое уменьшение себестоимости изделия «БКА-3А» получено главным образом за счет снижения расхода материалов (6 498 р.), основной заработной платы производственных рабочих (3 528 р.), общехозяйственных расходов (16 301 р.), дополнительной заработной платы (2 117 р.), общепроизводственных расходов (7 409 р.), а также прочих расходов (9 879 р.).
Сокращение расходов на основную заработную плату на весь выпуск изделия на 15 876 тыс. р. (3 528 · 4 500 = 15 876 тыс. р.) по сравнению с плановыми связано с уменьшением количества операций по изготовлению данного изделия, и, следовательно, ростом производительности труда и сокращением численности рабочих, занятых на производстве «БКА-3А».
По некоторым статьям плановое задание по уменьшению себестоимости изделия не выполнено.
Так, при плане уменьшение расхода покупных изделий и полуфабрикатов должно составлять 1 967 р. (49 169 р. – 51 136 р.), а фактически составило 1 476 р. (49 660 р. – 51 136 р.).
При проведении анализа особое внимание должно быть обращено на возвратные отходы. По плану на каждое изделие возвратные отходы должны были составить 1 252 р. (снижение против 2007 г. на 138 р. = 1 390р. – 1 252 р.), а фактически они составили 1 527 р. Таким образом, себестоимость изделия в отчетном году по сравнению с планом уменьшилась за счет улучшения использования в производстве отходов на 275 р. (1 527 р. – 1 252 р.).
Тщательному анализу подвергаются не только те статьи затрат, но которым имеется значительный перерасход, но и все другие, по которым отклонения невелики или получена экономия. Это связано с тем, что предприятие могло не только не использовать все имеющиеся резервы уменьшения себестоимости продукции, но и не полностью учесть их при разработке плана.
Анализ статей затрат по калькуляции отдельных изделий позволяет выявить конкретные причины возникновения перерасхода и обнаружить резервы уменьшения себестоимости продукции. Так, на предприятии перерасход покупных полуфабрикатов по изделию «БКА-3А» — результат изменения цен, которые выросли по сравнению с 2007 г., а также из-за нерационального использования полуфабрикатов, из-за которого образовался значительный перерасход. Недопущение этого перерасхода — резерв уменьшения себестоимости продукции. [7, с.169]
Проведённый анализ себестоимости продукции показал, что в целом предприятие успешно справилось с выполнением задания по уменьшению себестоимости продукции, но при этом имеются резервы за счёт рационального использования покупных изделий и полуфабрикатов, доведения до норм расходов по эксплуатации оборудования, своевременного проведения организационно-технических мероприятий и соблюдения технологического процесса.
2.4.4 Анализ эффективности использования оборотных средств
Рациональное и экономное использование оборотных фондов - первоочередная задача предприятий, так как материальные затраты составляют 3/4 себестоимости промышленной продукции. Для улучшения использования оборотных фондов, сокращения длительности оборота, а, следовательно, и потребности в оборотных фондах, предлагается провести анализ эффективности использования оборотных средств на ОАО «МПОВТ» с тем, чтобы выявить резервы сокращения длительности оборота оборотных средств, увеличения коэффициента оборачиваемости, а, следовательно, роста выпуска продукции и увеличения прибыли.
Финансовое положение предприятия во многом зависит от эффективности использования оборотных средств. Чем быстрее оборотные средства пройдут кругооборот, тем больше продукции получит и реализует предприятие при наличии одной и той же суммы оборотных активов. Задержка оборачиваемости требует дополнительных вложений и может вызвать значительное ухудшение экономики предприятия.
Эффективное использование оборотных средств предполагает решение следующих актуальных задач:
определение средних остатков сырья, материалов, незавершенного производства, готовой продукции, дебиторской задолженности и др.;
определение оборачиваемости и длительности одного оборота;
количественное определение влияния факторов на изменение показателей оборачиваемости и длительности одного оборота;
расчет высвобождения оборотного капитала за счет ускорения оборачиваемости и сокращения длительности одного оборота;
расчет показателя рентабельности оборотных активов;
расчет резервов ускорения оборачиваемости оборотных средств.
Для оценки эффективности использования оборотных активов используются следующие показатели:
коэффициент оборачиваемости;
оборачиваемость в днях (длительность одного оборота);
рентабельность оборотных активов.
В практике зарубежных стран эти показатели используются для оценки деловой активности предприятия. Однако необходимо выяснить, правомерно ли определять вышеназванные показатели для всей величины оборотных активов, т.к. они включают разные по экономической природе составляющие. Поэтому целесообразно определять показатели оборачиваемости оборотных средств раздельно для материальных оборотных активов (далее — МОА), для готовой продукции, для дебиторской задолженности.
Требует решения и ряд вопросов по самой методике расчета коэффициента оборачиваемости и длительности одного оборота. Во-первых, на основе каких показателей необходимо рассчитывать показатель оборачиваемости — путем отнесения стоимости реализованной продукции к среднегодовым остаткам оборотных активов или отнесения затрат на производство и сбыт реализованной продукции к среднегодовым остаткам оборотных активов. Во-вторых, какое количество дней в году (360 или 365-366) использовать при расчете оборачиваемости в днях, т.к. за счет завышения или сокращения длительности оборота на 5-6 дн. возникает несопоставимость коэффициентов оборачиваемости.
Определение оборачиваемости оборотных активов по себестоимости реализованной продукции приведет к тому, что на предприятиях, где себестоимость продукции увеличивается, возрастет и коэффициент оборачиваемости, т.е. будет сокращаться длительность одного оборота в днях, и наоборот, при снижении себестоимости оборачиваемость замедлится, т.е. произойдет ее увеличение в днях, что окажет влияние на эффективность производства. Таким образом, при расчете показателя оборачиваемости рекомендуется использовать фактическое количество дней в году.
При расчете показателя оборачиваемости в днях используются только МОА, т.е. средства, которые непосредственно участвуют в процессе производства, а в знаменатель данного показателя заносится величина себестоимости реализованной продукции. Этот показатель отражает среднюю продолжительность одного оборота оборотных средств в днях.
Расчет показателей выполняют по следующей методике. [9, с.75]
Оборачиваемость в днях определяется по формуле
Оборачиваемость = (ОМОА/РПСБ) ·Дk, (2.2)
где ОМОА — средние остатки материальных оборотных активов;
РПСБ — реализованная продукция в оценке по себестоимости (себестоимость реализованной продукции);
Дk — количество дней в анализируемом периоде.
При расчете показателя оборачиваемости в днях используются только МОА, т.е. средства, которые непосредственно участвуют в процессе производства, а в знаменатель данного показателя заносится величина себестоимости реализованной продукции. Этот показатель отражает среднюю продолжительность одного оборота оборотных средств в днях.
Таблица 2.11 – Расчёт средних значений МОА
| Виды МОА |
На начало предыд. периода (на 01.01.2007 г.), млн. р. |
На начало отчетн.периода (на 01.01.2008 г.), млн. р. | На конец отчётного периода (на 01.01.2009 г.), млн. р. |
|
На начало предыд. периода (на 01.01.2007 г.), млн. р. На начало отчетн.периода (на 01.01.2008 г.), млн. р. На конец отчётного периода (на 01.01.2009 г.), млн. р. Среднеарифметическое за базов. период, млн. р. Среднеарифметич. за отчётн. период, млн. р. |
| Сырьё и материалы | 3 363,0 |
4 968,0 4 229,0 |
4 968,0 | 5 031,5 |
| Незавершённое производство | 1 928,0 | 2 000,0 | 1 995,0 |
1 964,0 |
1 997,5 |
| Расходы будущих периодов |
63,0 |
10,0 |
348,0 |
36,5 |
179,0 |
| Готовая продукция |
3 904,0 |
7 067,0 |
6 475,0 |
5 485,5 |
6 771,0 |
| Прочие | 29,0 |
29,0 |
29,0 |
29,0 |
29,0 |
| Всего МОА | 9 287,0 |
14 201,0 |
13 815,0 |
|
11 744,0 14 008,0 |
Коэффициент оборачиваемости рассчитывается по формуле
Ко6ор = РПСБ /ОМОА. (2.3)
Этот показатель характеризует количество оборотов, совершенных МОА, т.е. показывает, какую долю себестоимости обеспечивает один рубль, вложенный в среднегодовые остатки МОА.
На основании только этих показателей невозможно судить о связи оборота МОА с конечным финансовым результатом, достигнутым предприятием за анализируемый период времени. Поэтому целесообразно определить показатель рентабельности МОА, который характеризует эффективность использования этих средств:
Реномоа = Кобор · РенРП = (РПСБ /ОМОА) · (П/РПСБ) = П/ОМОА, (2.4)
где П — прибыль от реализации.
Этапы полного анализа эффективности использования МОА:
расчет показателей эффективности использования МОА;
углубленный факторный анализ показателей оборачиваемости;
углубленный факторный анализ рентабельности МОА;
определение экономического эффекта от изменения оборачиваемости.
Этап 1 Для расчета показателей деловой активности необходимо подготовить исходную информацию, по мере возможности используя не абсолютные значения оборотных средств, а среднеарифметические, для чего необходимо знать значения оборотных активов на начало предыдущего периода (см. таблицу 2.12).
После того как определены средние значения МОА (в нашем случае это 11 744 млн. р. на начало периода и 14 008 млн. р. на конец периода), только эти значения будут использованы для оценки эффективности использования оборотных активов. Оценка эффективности использования МОА представлена в таблице 2.12.
Таблица 2.12 – Оценка эффективности использования МОА
|
52 336 | 54 642 | +2306 |
| 3 Средние остатки МОА, млн. р. | 11 744 | 14 008 | +2264 |
| 4 Рентабельность продукции, % ((п.1./п.2) · ·100 | 10,67 | 15,08 | +4,41 |
| 5 Коэффициент оборачиваемости (п.2/п.3) | 4,4564 | 3,9007 | -0,5557 |
| 6 Оборачиваемость, дн. (п.3/п.2 · 360) | 80,782 | 92,289 | +11,507 |
| 7 Рентабельность МОА,% ((п.5 · п.4) или (п.1/п.3)) | 47,56 | 58,83 | +11,27 |
Этап 2 Факторный анализ показателей оборачиваемости (см. таблицу 2.13 и 2.14) проводится способом цепной подстановки, в основу которого положен принцип элиминирования. При этом в первую очередь учитывается влияние средней стоимости МОА и всех факторов, с ней связанных, а затем — влияние себестоимости продукции. Причиной такой последовательности является их место в кругообороте средств предприятия, т.к. сначала формируются запасы, затем они передаются в производство и переходят в запасы готовой продукции, после чего отгружаются покупателям и заказчикам, а счета предъявляются к оплате.
Таблица 2.13 - Факторный анализ оборачиваемости в днях
|
|
92,289 – 80,782 11,507 |
| в том числе: |
|
| 1.1 За счёт изменения стоимости остатков МОА | (+2264 · 360)/52 336 | 15,573 |
| Из них за счёт изменения средней стоимости: |
| 1.1.1 сырья и материалов | (802,5 · 360)/52 336 | 5,520 |
| 1.1.2 незавершённого производства | (33,5 · 360)/52 336 | 0,230 |
| 1.1.3 РБП |
(142,5 · 360)/52 336 |
0,980 |
| 1.1.4 готовой продукции | (1285,5 · 360)/52 336 | 8,840 |
| 1.1.5 прочие | 0,000 | 0,000 |
| 1.2 За счёт себестоимости реализованной продукции | 92,289 – ((14,008 x 360)/52 336) | -4,066 |
Балансовая увязка: 15,573 + (-4,066) = 11,507.
Наиболее весомыми причинами увеличения операционного цикла