Снижение себестоимости продукции предприятия на примере ОАО "МПОВТ"
Ранее гибка полки выполнялась на гибочном ИГ-1330 выпуска 1999 г. тремя рабочими, а с введением нового гибочного пресса ERMAKSAN CNC AP 3100х80 с ЧПУ станет возможным выполнять данную операцию одному человеку, что позволит снизить трудоёмкость изготовления изделия медицинский шкаф.
Приведём данные о средней трудоёмкости и средней заработной плате до и после внедрения новой технологии. Средняя трудоемкость и средняя зарплата до внедрения новой технологии представлена в таблице (см. таблицу 3.13):
Таблица 3.13 - Средняя трудоемкость и средняя зарплата до внедрения новой технологии
| Годовая программа, шт. | Норма времени, мин. (н/ч) | Расценка, р. | Трудоемкость, н/ч | Зарплата основная + доп., р. | |
| Изделие: | |||||
| 1Ф4100100 | 550 | 14,2943 | 43 572,40 | 7 861,865 | 23 964 820 |
| ТАИС942819001 | 705 | 28,5184 | 85 105,20 | 20 105,472 | 59 999 166 |
| Всего: | 83 963 986 |
Таблица 3.14 - Средняя трудоемкость и средняя зарплата после внедрения новой технологии
| Годовая программа, шт. | Норма времени, мин. (н/ч) | Расценка, р. | Трудоемкость, н/ч | Зарплата основная + доп., р. | |
| Изделие: | |||||
| 1Ф4100100 | 550 | 13,4551 | 42 771,5 | 7 400,31 | 23 524 325 |
| ТАИС942819001 | 705 | 27,8541 | 84 204,3 | 19 637,14 | 59 364 032 |
| Всего: | 82 888 357 |
Затем рассчитаем сумму полученной экономии по заработной плате:
83 963 986 - 82 888 357 = 1 075 629 р.
Расчёт экономии по заработной плате и снижении трудоёмкости на каждый вид изделия медицинский шкаф представлен в таблице (см. таблицу 3.15):
Таблица 3. 15 - Расчёт экономии от внедрения новой технологии
| Основные показатели | Единицы измерения | До внедрения | После внедрения | Экономия на единицу |
| Медшкаф 1Ф4100100 | ||||
| Трудоёмкость | н/ч | 14,2943 | 13,4551 | 0,8392 |
| Заработная плата основная | тыс. р. | 37889,0442 | 37 192,6000 | 696,4442 |
| Заработная плата дополнительная | тыс. р. | 5 683,3560 | 5 578,9000 | 104,4560 |
| Медшкаф ТАИС 942819001 | ||||
| Трудоёмкость | н/ч | 28,5184 | 27,8541 | 0,6643 |
| Заработная плата основная | тыс. р. | 74 004,5208 | 73 206,9000 | 797,6208 |
| Заработная плата дополнительная | тыс. р. | 11 100,6780 | 10 997,4000 | 103,2780 |
Рассчитаем себестоимость по статьям затрат, расчёты сведём в таблицу (см. таблицу 3.16)
Таблица 3.16 – Себестоимость по изменяющимся статьям затрат
| Наименование затрат | Затраты, р. | |
| До внедрения, Сс | После внедрения, Сн | |
| 1 Материалы | - | - |
| 2 Зарплата (основная и дополнительная) | 83 963 986 | 82 888 357 |
| 4 Начисление на соц. страх.(35%) | 29 387 395 | 29 010 924 |
| 5 Оснастка | - | - |
| 6 Амортизация, % | - | - |
| 7 Основные фонды, % | - | - |
| 8 Содержание и ремонт оборудования | - | - |
| 9 Электроэнергия | - | - |
| Итого: | 113 351 382 | 111 899 281 |
Рассчитаем годовой экономический эффект:
Э = (113 351 381 - 111 899 281) = 1 452 100 р.
Снижение себестоимости рассчитаем по формуле

 ·100.
Снижение себестоимости составит:
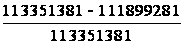 ·100
= 1,28%
Рост производительности труда (Рпт) рассчитаем по формуле
 Рпт
=
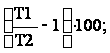
где Т1 – трудоёмкость до внедрения;
Т2 – трудоёмкость после внедрения.
Рост производительности труда составит:
1Ф4100100: ТАИС942819001:
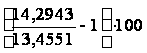 =
6,24%
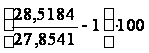 =
2,38%
Результаты расчёта экономического эффекта представим в таблице (см. таблицу 3.17):
Таблица 3.17 - Результаты расчёта экономического эффекта от внедрения новой техники
| Наименование показателей | Единицы измерения | Показатели | |
| До внедрения | После внедрения | ||
| 1 Годовой экономический эффект | тыс. р. | - | |
| 2 Срок окупаемости | г. | ||
| 3 Капитальные затраты | тыс. р. | - | |
| 4 Себестоимость (по изменяющимся статьям) | тыс. р. | - | |
| 5 Снижение себестоимости | % | - | 1,28 |
| 6 Объём производства | |||
| 7 Загруженность оборудования | % | - | |
| 8 Рост производительности труда | % | - | 4,31 |
| 9 Условно годовая экономия | тыс. р. | - | |
| 10 Экономия фонда зарплаты | тыс. р. | - | 1 075,629 |
| 11 Экономия материалов | тыс. р. | - | |
| 12 Экономия с момента внедрения | тыс. р. | - | 1 452,100 |
Таким образом, только комплексное исследование резервов снижения себестоимости продукции, отдельных затрат позволяет достичь предприятию экономического эффекта и конкурентоспособного положения на рынке.
3.5 Изменение конструкции печатной платы блока коммутационной аппаратуры
В конструкторском разделе рассматривается изменение конструкции печатной платы блока коммутационной аппаратуры. Блок используется в автомобилях семейства МАЗ-6430 в качестве центрального блока коммутационной аппаратуры.
При изготовлении блока применяется двухсторонняя печатная плата, на обеих сторонах которой выполнены проводящие рисунки и все требуемые соединения. Недостатками данной конструкции является то, что для соединения разъёмов печатной платы применяется три жгута, что является не совсем удобным, так как увеличивается трудоёмкость изготовления печатной платы, а также затраты на материалы для изготовления жгутов.
Рассмотрев и проанализировав эту схему, предлагается изменить конструкцию блока коммутационной аппаратуры, применив вместо двухсторонней печатной платы многослойную, в результате чего сократится время на её сборку и уменьшатся затраты на материалы для изготовления жгутов.
Преимуществом предложенной схемы является то, что, заменяя двухслойную плату многослойной, снижается трудоёмкость изготовления изделия за счёт применения одного жгута вместо трёх, а также плата уже будет многослойной, и, следовательно, большая часть соединений будет сделана между слоями платы, что в итоге снижает себестоимость изделия.
Применение в конструкции изделия «БКА-3А» многослойная печатная плата (МПП) позволяет также повышать плотность размещения печатных проводников в единице объема и тем самым достигать более высокой плотности компоновки установочных элементов на плате.
Многослойная печатная плата состоит из спрессованных слоев, изолированных друг от друга изоляционной основой, в данном случае стеклотканью, пропитанной эпоксидной смолой. Применяемая в рассматриваемом нами изделии печатная плата изготавливается с межслойными соединениями, когда соединение слоев осуществляется сквозными и переходными отверстиями, обеспечивающими электрическую связь между слоями.
В разделе представлен сборочный чертёж. В нём содержатся изображение сборочной единицы, позволяющее осуществить её сборку и контроль, размеры, номера позиций составных частей изделия, габаритные размеры, установочные размеры и другая справочная информация.
Составным частям присвоены номера позиций и указаны в спецификации на это изделие.
Блок коммутационной аппаратуры состоит из следующих сборочных единиц:
шина;
жгут;
печатная плата.
Многослойная печатная плата состоит из чередующихся слоев изоляционного материала с проводящими рисунками на четырёх слоях, между которыми выполнены требуемые соединения Печатная плата имеет размеры 456x333 мм2 и толщину 1,5 мм. Для изготовления печатной платы выбран второй класс точности. Область применения и технологическое обеспечение классов точности печатных плат выбирается по ГОСТ 23751- 86.
Материалы для печатных плат выбираются по ГОСТ 10316-78 или техническим условиям. Выбор материала основания производят с учетом обеспечения физико-механических и электрических параметров печатных плат после воздействия механических нагрузок, климатических факторов и химически агрессивных сред.
Проводящий рисунок на основании получен обработкой фольгированных диэлектриков - травлением фольги.
Диэлектрическое основание платы представляет собой текстильную (стеклотекстолит) основу, пропитанную эпоксидной смолой. В стеклотекстолитах в качестве основы используют стеклоткань.
Данная схема включает следующие элементы:
диод КД209А;
конденсатор K73-17-250В-0,47 мкф.
Устанавливаемый на печатной плате диод КД209А относится к выпрямительным диодам.
Конденсатор K73-17 с номинальным постоянным напряжением 250 В и номинальной ёмкостью 0,47 мкф предназначены для работы в качестве встроенных элементов внутреннего монтажа аппаратуры (в кожухе комплектного изделия) в цепях постоянного, переменного и пульсирующего токов.
Изготовляются в исполнениях для умеренного и холодного климата и всеклиматическом.
Выпускаются в электроизоляционных корпусах двух исполнений.
В таблице 3.18 приведём затраты на изготовление двухсторонней и многослойной печатной платы. Из таблицы 3.18 видно, что затраты на изготовление многослойной печатной платы больше и цена на неё выше.
Таблица 3.18 - Калькуляция стоимости печатной платы
| Наименование затрат |
БКА-ЗА ТАИС 687.255.098 МПП, 4слоя. Сумма затрат на ед. продукции |
БКА-ЗА ТАИС 758.727.210 ДПП, маска, 2 слоя. Сумма затрат на ед. продукции |
| 1 | 2 | 3 |
| 1. Материалы | 119 603,00 | 53 689,00 |
| 2 Основная заработная плата производственных рабочих | 24 764,00 | 13 455,00 |
| 3 Дополнительная заработная плата производственных рабочих | 3 715,00 | 2 018,00 |
| 4 Накладные расходы | 69 834,48 | 37 943,10 |
| 5 Гарантийные расходы | 0,00 | 0,00 |
| 6 Производственная себестоимость | 217 916,48 | 107 105,10 |
| 7 Внепроизводственные расходы | 610,17 | 299,89 |
| 8 Полная себестоимость | 218 526,65 | 107 404,99 |
| 9 Накопление (рентабельность) | -26,65 | 95,01 |
| 10 Оптовая цена | 218 500,00 | 107 500,00 |
| 11 Прямые затраты, % | 72,00 | 69,00 |
| 12 Маржинальный доход | 60 438,11 | 32 915,64 |
Для большей наглядности, затраты на производство МПП и ДПП представлены на графике (см. рисунок 2):
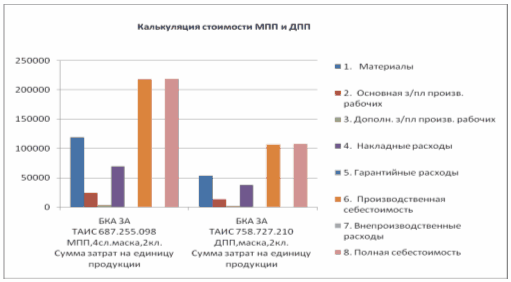
Рисунок 3.1 – Затраты на изготовление МПП и ДПП
Однако, если затем рассмотреть затраты на изготовление всего изделия «БКА-3А», которые представлены в таблице 3.19, можно сделать вывод о том, что в целом себестоимость изделия уменьшилась.
Таблица 3.19 - Калькуляция стоимости изделия
| Наименование затрат | Сумма затрат на единицу, р. | |
| БКА-3А с применением МПП | БКА-3А с применением ДПП | |
| 1 Материалы | 127 483,00 | 129 946,13 |
| 2 Возвратные отходы | 800,00 | 1 252,16 |
| 3 Покупные полуфабрикаты | 15 800,00 | 49 169,35 |
| 4 Основная зарплата произв. рабочих | 64 023,00 | 70 566,48 |
| 5 Дополнительная зарплата произв. рабочих | 9 603,00 | 10 584,98 |
| 6 Возмещение износа специнструмента | 8 771,00 | 9 664,00 |
| 7 Общепроизводственные расходы | 224 080,00 | 246 982,68 |
| 8 Общехозяйственные расходы | 211 276,00 | 232 869,38 |
| 9 Прочие расходы | 44 816,00 | 49 396,54 |
| 10 Услуги сторонних организаций | 0,00 | 0,00 |
| 11 Производственная себестоимость | 705 052,00 | 797 927,38 |
| 12 Внепроизводственные расходы | 2 115,00 | 2 393,78 |
| 13 Полная себестоимость | 707 167,00 | 800 321,16 |
| 14 Накопление | 176 792,00 | 200 073,84 |
| 15 Оптовая цена | 883 959,00 | 1 000 395,00 |
| 16 Фонд поддержки сельскохозяйственных производителей | 8 928,00 | 10 105,00 |
| 17 Отпускная цена без НДС | 892 799,00 | 1 010 500,00 |
| 18 Налог на добавленную стоимость | 163 804,00 | 181 890,00 |
| 19 Всего отпускная цена | 1 056 603,00 | 1 192 390,00 |
| 20 Прямые затраты | 253 500,00 | 300 742,14 |
| 21 Маржинальный доход | 630 459,00 | 699 652,86 |
Чтобы проследить фактическое снижение себестоимости по изделию, приведем расчёт экономической эффективности при применении МПП.
Общая трудоемкость изделия БКА-ЗА при годовой программе 6 000 шт. (15,0112 н/ч · 6 000 шт.) = 90 067,2 н/ч с применении ДПП.
Заработная плата составит:
(90 067,2 · 24 836,845) = 2 236 985 085,98 р.
Общая трудоемкость изделия БКА-ЗА при годовой программе 5 300шт. с ДПП и 700 шт. с МПП составит:
(79 559,36 н/ч + 5 991,51 н/ч) = 85 550,87 н/ч
Трудоёмкость изготовления изделия с ДПП:
(5 300 · 15,0112) = 79 559,36 н/ч
Заработная плата при изготовлении изделия с ДПП:
(79 559,36 8 · 24 836,0) = 1 976 003 492,6 р.
Трудоёмкость изготовления изделия с МПП:
(700 · 8,5593) = 5 991,51 н/ч
Заработная плата при изготовлении изделия с МПП:
(5 991,51 · 13 984,2989) = 83 787 066,7 р.
Общая заработная плата при годовой программе 5 300шт. с ДПП и 700 шт. с МПП составит:
(9 176 003 492,6 + 83 787 066,7) = 2 059 790 559,3 р.
Экономический эффект при снижении трудоёмкости составит:
90 067,2 – 85 550,87 = 4 516,33 н/ч
Или:
4 516,33 / 90 067,2 · 100 = 5,01%
Экономия фонда заработной платы при годовой программе 5 300шт. с ДПП и 700 шт. с МПП составит:
(2 236 985 085,98 - 2 059 790 559,3) = 177 194 526,3 р. (7,92 %)
Снижение по материальным затратам:
В БКА-ЗА с применением ДПП стоимость жгута равна 14 563 р. (три жгута).
На выпуск 6 000 шт. затраты на материалы составят:
(6 000 · 14 563) = 87 378 000 р.
В БКА-ЗА с применением МПП стоимость жгута равна 7 880 р. (один жгут).
На годовой выпуск БКА-ЗА с ДПП 5 300 шт. затраты на материалы будут равны:
(14 563 · 5 300) = 77 183 900 р.
На годовой выпуск БКА ЗА с МПП 700 шт. затраты на материалы составят:
(7 880 · 700) = 5 516 000 р.
Всего затраты на материалы:
(77 183 900 + 5 516 000) = 83 699 900 р.
Рассчитаем экономический эффект от снижения материальных затрат:
87 378 000 - 83 699 900 = 3 678 100 р.
В целом снижение себестоимости составит:
3 678 100 / 87 378 000 · 100 = 4,2%
Общий экономический эффект составит:
177 194 526,3 + 3 678 100 = 180 872 626,3 р.
Таким образом, в рассматриваемом нами изделии «БКА-3А» выгоднее применять многослойную печатную плату с четырьмя слоями, что позволит существенно снизить себестоимость и трудоёмкость изделия, и в итоге повысить рентабельность изделия и получить большую прибыль от его реализации.
4 НАЛОГОВАЯ ПОЛИТИКА В РЕСПУБЛИКЕ БЕЛАРУСЬ В ОБЛАСТИ ОХРАНЫ ОКРУЖАЮЩЕЙ СРЕДЫ
4.1 Формирование экологического налога в Республике Беларусь
Во вторую половину XX века природа нашей планеты сильно изменилась. Из-за повсеместного развития технологических и урбанизационных процессов естественные ресурсы постоянно истощаются. По оценкам специалистов, не менее 50 % распространенных заболеваний вызвано загрязнением окружающей природной среды. Прежде всего эти заболевания обусловлены вдыханием выхлопных газов и потреблением недоброкачественной питьевой воды. Происходит деградация почв, теряется их естественное плодородие, возрастает загрязнение нефтепродуктами, пестицидами, тяжелыми металлами. Основными источниками решения природоохранных проблем в большинстве государств являются экологические налоги, платежи и сборы.
Рациональная экономика предполагает устойчивое воспроизводство экосистем. Для построения именно такой экономики налогово-бюджетная политика является идеальным политическим инструментом. Усиление экологической направленности в налоговых системах — насущная потребность современного времени. Ведь налоги, посредством которых в цену включаются экологические издержки производства товаров и предоставления услуг, убеждают компании в нецелесообразности использования вредоносных видов производственной деятельности.
Экологический налог — это плата за природопользование. Включение экологического налога в перечень налогов действующего Налогового кодекса Республики Беларусь отражает принципиальную установку государства, как и всего мирового сообщества, на рациональное использование природных ресурсов и сохранение окружающей среды для будущих поколений. Перечень и порядок исчисления платежей за использование природных ресурсов определен Законом Республики Беларусь от 23 декабря 1991 г. № 1335-ХII «О налоге за использование природных ресурсов (экологический налог)», с изменениями и дополнениями. Экологический налог широко используется в государстве как инструмент организации эффективного природопользования, предполагающего экономную добычу ресурсов и минимальное загрязнение окружающей среды.
Природоохранные мероприятия финансируются в основном из бюджета, который пополняется в том числе и за счет экологического налога, хотя основной целью экологических налогов является не пополнение государственного бюджета, а стимулирование плательщика к рациональному, с точки зрения охраны окружающей среды, поведению. Доля экологического налога в ВВП Беларуси составляет 0,8 %, что значительно ниже, чем в других европейских странах (Польша - 1,9 %, Чехия - 2,7 %). К сожалению, экологический налог не может полноценно профинансировать все природоохранные мероприятия, простимулировать сокращения негативного воздействия. [23, с.73]
В настоящее время законодательными актами, регулирующими вопросы порядка исчисления и уплаты налога за использование природных ресурсов (экологического налога), предусмотрено 11 платежей экологического налога.
Рассмотрим основы исчисления отдельных платежей экологического налога, размер поступлений которых занимает наибольший удельный вес в общей сумме поступлений в бюджет платежей данного налога:
налог за использование (изъятие, добычу) природных ресурсов (далее — налог за добычу);
налог за выбросы загрязняющих веществ в атмосферный воздух от стационарных источников выбросов загрязняющих веществ (далее — налог за выбросы);
налог за сбросы сточных вод или загрязняющих веществ в окружающую среду (далее — налог за сбросы).
Основной функцией налога за использование природных ресурсов (экологического налога) является стимулирование природопользователей к эффективному использованию природных ресурсов, их бережному отношению к окружающей среде Республики Беларусь в целом. Методология исчисления данного налога строится на принципе «кто добывает (загрязняет), тот и платит», т.е. субъекты хозяйствования рассчитывают суммы платежей экологического налога к уплате исходя из фактических объемов потребления природных ресурсов (например, за фактические объемы добычи воды, песчано-гравийных смесей, сбросов сточных вод или захоронения отходов производства).
Объекты, облагаемые налогом за добычу, и соответствующие ставки налога определены в приложении 1 к Указу Президента Республики Беларусь от седьмого мая 2007 г. № 215 «О ставках налога за использование природных ресурсов (экологического налога) и некоторых вопросов его взимания».
Объекты (категории качества сбрасываемых в водные объекты отдельными категориями субъектов хозяйствования сточных вод), облагаемые налогом за сбросы, и соответствующие ставки налога определены в приложении 3 к Указу № 215.
Объекты (наименования загрязняющих веществ в атмосферный воздух от стационарных источников выбросов), облагаемые налогом за выбросы, и ставки налога, размер которых дифференцируется в зависимости от класса опасности загрязняющего вещества, определены в пункте 1 приложения 2 к Указу № 215. Так как с первого июля 2008 г. Указом Президента Республики Беларусь от второго сентября 2008 г. № 492 (далее — Указ № 492) внесены дополнения и изменения в Указ № 215, касающиеся порядка исчисления плательщиками отдельных платежей экологического налога, то при осуществлении выбросов загрязняющих веществ в атмосферный воздух, для которых в Указе № 215 (в редакции, действующей с первого июля 2008 г.) не установлены ставки налога, налог за выбросы таких загрязняющих веществ плательщиками не исчисляется.
Особенностью исчисления налога за добычу, налога за выбросы и налога за сбросы является то, что порядок расчета сумм указанных налогов основывается на получаемых субъектами хозяйствования лимитах используемых (изымаемых, добываемых) природных ресурсов, допустимых выбросов загрязняющих веществ в атмосферный воздух, сбросов сточных вод или загрязняющих веществ в окружающую среду. [22, с. 37]
Лимиты использования (изъятия, добычи) природных ресурсов (за исключением лимитов добычи нефти, соли калийной и поваренной, лимитов изъятия объектов животного мира) устанавливаются местными органами власти по согласованию с территориальными органами Минприроды.
Лимиты выбросов загрязняющих веществ в атмосферный воздух, сбросов сточных вод согласовываются с территориальными областными органами Минприроды природопользователями, уплачивающими платежи за выбросы загрязняющих веществ в атмосферный воздух, сбросы сточных вод. Указанные лимиты утверждаются в отношении каждого природопользователя местными органами власти.
В соответствии с пунктом 2 постановления № 119 лимиты на добычу природных ресурсов, допустимых выбросов загрязняющих веществ в атмосферный воздух, сбросов сточных вод устанавливаются природопользователям, уплачивающим такие платежи экологического налога не позднее первого февраля года, на который устанавливаются лимиты.
Лимиты не устанавливаются:
бюджетным организациям;
плательщикам, применяющим особые режимы налогообложения (единый налог для производителей сельскохозяйственной продукции, упрощенная система налогообложения и др.);
на выбросы загрязняющих веществ в атмосферный воздух от стационарных источников выбросов, по которым не установлены ставки налога за выбросы загрязняющих веществ в атмосферный воздух в соответствии с пунктом 1 приложения 2 к Указу № 215 (пункт 4 постановления № 119).
За превышение установленных лимитов (объемов) использования (изъятия, добычи) природных ресурсов либо использование (изъятие, добыча) природных ресурсов без установленных в соответствии с законодательством Республики Беларусь лимитов (объемов) налог взимается в 10-кратном размере установленной ставки налога. За выбросы загрязняющих веществ в атмосферный воздух, сбросы сточных вод или загрязняющих веществ в окружающую среду сверх установленных лимитов либо без установленных лимитов, если их установление предусматривается законодательством, налог взимается в 15-кратном размере установленной ставки налога (статья 3 Закона № 1335-ХII).
Другой особенностью налога за добычу, налога за выбросы и налога за сбросы является то, что их исчисление допускается исходя из установленных годовых лимитов и соответствующих ставок налога. Иными словами, плательщик на основании утвержденных ему годовых лимитов вправе рассчитать причитающиеся к уплате суммы налога в целом на год и не позднее 20 января года, следующего за отчетным годом, представить в налоговый орган по месту постановки на учет налоговую декларацию (расчет) с признаком внесения в нее изменений и (или) дополнений с отражением фактически осу-ществленных им в налоговом периоде (году) объемов выбросов загрязняющих веществ в атмосферный воздух от стационарных источников выбросов загрязняющих веществ, сбросов сточных вод либо использования (изъятия, добычи) природных ресурсов. При этом в случае, когда указанные объемы не превышают установленных годовых лимитов, излишне уплаченные плательщиками суммы налога подлежат зачету либо возврату плательщикам в порядке, установленном статьей 60 Налогового Кодекса.
Пунктами 5 и 6 Указа № 215 установлена льгота в отношении объектов, облагаемых налогом за выбросы. Так, при строительстве и (или) реконструкции для уменьшения объемов выбросов загрязняющих веществ в атмосферный воздух газоочистных установок и (или) устройств, предназначенных для улавливания и нейтрализации из отходящих от источников выделения газов или вентиляционного воздуха содержащихся в них загрязняющих веществ, а также при создании автоматизированных систем контроля за выбросами загрязняющих веществ в атмосферный воздух налог за выбросы уменьшается плательщикам на сумму освоенных в соответствующем квартале капитальных вложений (за исключением капитальных вложений, финансируемых из бюджета) на эти цели, но не более суммы данного налога, подлежащего перечислению в указанный период.
Пунктом 8 Указа № 215 установлена льгота в отношении объектов, облагаемых налогом за сбросы. Согласно названному пункту Указа № 215 при строительстве и (или) реконструкции сооружений, установок и (или) устройств, предназначенных для удаления из сточных вод загрязняющих веществ, для обработки осадка и выпуска очищенных сточных вод в водные объекты, налог за сброс сточных вод в окружающую среду уменьшается плательщикам на сумму освоенных в соответствующем квартале капитальных вложений (за исключением капитальных вложений, финансируемых из бюджета) на эти цели, но не более суммы данного налога, подлежащего перечислению в указанный период.
Для целей применения субъектами хозяйствования льготы по вышеуказанным капвложениям понимается как выполнение работ по строительству новых объектов, так и работ по реконструкции (конструктивным изменениям) существующих объектов, определенных пунктами 5, 6, 8 Указа № 215.
Уменьшение размера экологического налога, причитающегося к уплате, производится субъектами хозяйствования в пределах того отчетного периода (квартала), в котором осуществлены (оплачены) расходы на финансирование (освоение) капитальных вложений, при условии соответствующего отражения на счетах бухгалтерского учета.
При этом произведенные (оплаченные) расходы, не зачтенные (при уменьшении налога) в отчетном периоде, в следующем отчетном периоде не учитываются.
В отношении рассматриваемых в данной статье налогов нормами Указа № 215 определены не облагаемые экологическим налогом объекты только в отношении используемых (изымаемых, добываемых) природных ресурсов. Так, в настоящее время не облагаются объемы добычи:
попутного газа из месторождений нефти;
попутных и дренажных подземных вод, не учитываемых государственным балансом запасов полезных ископаемых и извлекаемых при разработке месторождений других видов полезных ископаемых;
полезных ископаемых, остающихся во вскрышных, вмещающих (разубоживающих) породах, в отвалах или отходах перерабатывающих производств, а также составляющих нормативные потери полезных ископаемых;
воды из поверхностных и подземных источников для противопожарного водоснабжения;
воды из подземных источников: контрольных и резервных скважин при проведении планового контроля за их эксплуатацией.
При расчете сумм экологического налога плательщиками, получившими экологический сертификат соответствия после первого января 2005 г., к ставкам налога, указанным в приложениях 2-4 к Указу № 215, в течение трех лет со дня получения этого сертификата применяется коэффициент 0,9.
Также необходимо отметить, что право на применение субъектом хозяйствования указанного понижающего коэффициента дает только национальный экологический сертификат соответствия, международный аналог белорусского сертификата такого права плательщикам экологического налога не предоставляет.
Природопользователи представляют налоговые декларации (расчеты) по платежам экологического налога в налоговые органы по месту постановки на учет, уплата сумм экологического налога по соответствующим объектам налогообложения в соответствии с нормами вышеназванного Закона осуществляется в республиканский бюджет по месту постановки плательщиков на учет в налоговых органах (исключением являются исчисленные суммы по налогу за добычу и налогу за переработку нефти и нефтепродуктов организациями, осуществляющими переработку нефти, которые зачисляются на счета бюджетов областей и г. Минска).
Согласно Закону № 1335-ХII срок представления плательщиками в налоговые органы налоговых деклараций (расчетов) по платежам экологического налога — 20-е число месяца, следующего за отчетным кварталом, уплата названных платежей — 22-е число месяца, следующего за отчетным кварталом.
Суммы экологического налога за добычу, выбросы, сбросы в пределах установленных лимитов включаются в себестоимость продукции, товаров (работ, услуг) и в затраты по производству и реализации продукции, товаров (работ, услуг), учитываемые при налогообложении, сверх установленных лимитов — уплачиваются за счет средств, остающихся в распоряжении плательщиков налога.
При этом согласно подпункту 4.1 пункта 4 статьи 3 Закона Республики Беларусь от 22 декабря 1991 г. № 1330-ХII «О налогах на доходы и прибыль» (с изменениями и дополнениями) облагаемая налогом прибыль уменьшается на суммы прочих затрат организации, учитываемых при налогообложении, к которым относятся налоги, сборы (пошлины), отчисления в государственные целевые бюджетные и внебюджетные фонды, включаемые в соответствии с законодательством в себестоимость продукции, товаров (работ, услуг).
Особенностью расчета по налогу за использование природных ресурсов (экологическому налогу), исчисленному исходя из установленных годовых лимитов и соответствующих ставок налога, является то, что суммы указанных налогов определяются на весь год.
Соответственно 1/12 годовой суммы указанного налога ежемесячно уменьшает налоговую базу при расчете налога на прибыль.
При квартальном расчете сумм экологического налога исходя из фактических объемов добычи, выбросов, сбросов в отчетном периоде (квартале) следует учитывать следующее:
если учетной политикой организации установлено ежемесячное определение экологического налога с соответствующим отражением этой операции в бухгалтерском учете, то при определении налоговой базы по налогу на прибыль исключается сумма, начисленная за месяц;
в ином случае налоговая база по налогу на прибыль уменьшается на квартальную сумму экологического налога за последний месяц квартала.
Экологический налог носит дифференцированный характер — чем больше предприятие загрязняет окружающую среду, тем выше для него должна быть сумма выплат. Такая система заставляет природопользователя становиться экологически ответственнее, выбирая при этом и менее затратный путь хозяйствования. Но необходимо помнить, что в стране, особенно учитывая нынешнее состояние дел в экономике, существуют небольшие предприятия с незначительной прибылью. Проведение масштабных строительных работ по экологизации производства потребует от них существенных капиталовложений. Таким предприятиям необходимо оказывать помощь, ведь на данном этапе главное — защита окружающей среды, а не только пополнение бюджета.
В данном случае, возможно, следует разделить сумму уплачиваемого налога на две части и использовать в двух направлениях: 80%, к примеру, направить в бюджет, а 20 % — на специальный депозитный счет в банке. Средства этого счета будут затрачиваться исключительно на экологизацию производства данного предприятия согласно плану-графику выполнения природоохранных мероприятий, согласованному в территориальных органах Минприроды. Этот документ (план-график) будет являться основанием для налоговых органов уменьшить размер экологического налога.
Также возможно введение льгот, предусматривающих снижение коэффициента для предприятий, которые оказывают помощь при строительстве и реконструкции очистных сооружений согласно плану-графику, контролируемому соответствующей природоохранной организацией.
Вопрос об экологическом налогообложении актуален во всех странах, ведь современная налоговая система — комбинация налогов и льгот — отражает цели традиционной экономики, когда эксплуатация природных ресурсов наиболее быстрыми темпами в условиях самой широкой конкуренции была бы выгодна всем странам без исключения. А инновационная экономика со своей системой платежей, налогообложения и стимулирования должна быть организована таким образом, чтобы природопользователям было выгоднее изменять технологию, осваивать менее природоемкие процессы, нежели платить налоги и штрафы. Но для этого как суммы платежей, так и суммы штрафов должны быть не символическими, а ощутимыми. И тогда экологические налоги и субсидии будут направлены не только на природоохранные мероприятия современности, но и на защиту интересов будущих поколений.
4.2 Пути снижения налоговых затрат на ОАО «МПОВТ»
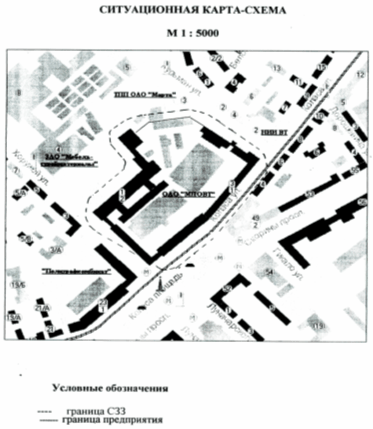
ОАО «МПОВТ» расположено в Советском районе г. Минска в городском квартале ограниченного улицами Якуба Колоса, Кульман, Веры Хоружей и Куйбышева.
Территория ОАО «МПОВТ» граничит с:
- северо-востока - через улицу Кульман НИИ вычислительной техники;
- севера - территорией торгово-производственном предприятием «Марта»;
- северо-запада - территорией ОАО «Мебель»;
- юга - территорией полиграф комбината. Рельеф площадки предприятия ровный, спланированный в результате строительства.
Санитарно-защитная зона согласно СанПиН10-5 РБ 2002 составляет 50 м. Санитарно-защитная зона нанесена на ситуационном плане (см. рисунок 4.1):