Оценка, анализ и диагностика финансового состояния предприятия на примере ООО "Уральский лес"
Оценка и диагностика финансового состояния будут неполными без анализа финансовой устойчивости. Анализируя ликвидность баланса предприятия, сопоставляют состояние пассивов с состоянием активов, это дает возможность оценить, в какой степени оно готово к погашению своих долгов. Задачей анализа финансовой устойчивости является оценка величины структуры активов и пассивов. Это необходимо, чтобы ответить на вопросы: насколько фирма независима с финансовой точки зрения, растет или снижается уровень этой независимости и отвечает состояние активов и пассивов задачам его финансово-хозяйственной деятельности.
Финансовая устойчивость предприятия – это такое состояние его финансовых ресурсов, их распределение и использование, которое обеспечивает развитие предприятия на основе роста прибыли и капитала при сохранении платежеспособности и кредитоспособности в условиях допустимого уровня риска. Поэтому финансовая устойчивость предприятия формируется в процессе всей производственно- хозяйственной деятельности и является главным компонентом общей устойчивости фирмы.
Анализ финансового состояния на ту или иную дату позволяет ответь на вопрос: насколько правильно фирма управляла финансовыми ресурсами в течение периода, предшествующего этой дате. Недостаточная финансовая устойчивость может привести к неплатежеспособности предприятия и отсутствию у него средств для развития производства, а избыточная – препятствовать развитию, отягощать затраты фирмы излишними запасами и резервами.
Одна из важнейших характеристик финансового состояния предприятия – стабильность его деятельности в свете долгосрочной перспективы.
Финансовая ситуация на предприятии характеризуется четырьмя типами финансовой устойчивости:
абсолютная устойчивость финансового состояния, которая встречается в настоящих условиях развития экономики России крайне редко и представляет собой крайний тип финансовой устойчивости, задается условием: кредиты и займы меньше собственных оборотных средств. Данное соотношение показывает, что все запасы полностью покрываются собственными оборотными средствами, то есть предприятие совершенно не зависит от внешних кредиторов.
нормальная устойчивость финансового состояния предприятия, гарантирующая его платежеспособность, соответствует следующему условию: предприятие для покрытия своих запасов и затрат успешно использует и комбинирует различные источники средств – как собственные, так и привлеченные.
неустойчивое состояние, характеризуемое нарушением платежеспособности, при котором сохраняется возможность восстановления равновесия за счет пополнения источников собственных средств и увеличения собственных оборотных средств.
Кризисное финансовое состояние, при котором предприятие находится на грани банкротства, так как денежные средства, краткосрочные ценные бумаги и дебиторская задолженность не покрывают даже его кредиторские задолженности и просроченных ссуд.
Все относительные показатели финансовой устойчивости можно разделить на две группы: первая группа – показатели, определяющие состояние оборотных средств. К ним относят: коэффициент обеспеченности собственными оборотными средствами; коэффициент обеспеченности материальных запасов собственными оборотными средствами; коэффициент маневренности собственных средств.
Вторая группа – показатели, определяющие состояние основных средств и степень финансовой независимости: индекс постоянного актива; коэффициент долгосрочного привлечения заемных средств; коэффициент износа; коэффициент реальной стоимости имущества, коэффициент автономии; коэффициент соотношения заемных и собственных средств.
Коэффициент обеспеченности собственными оборотными средствами характеризует долю финансирования текущих активов за счет собственных оборотных средств, что определяет уровень независимости текущей деятельности предприятия от внешних заимствований. Минимальное значение данного коэффициента равно 0,1, то есть не менее 10% активов должно быть профинансировано за счет чистого оборотного капитала. Отрицательное значение данного коэффициента свидетельствует о серьезных проблемах предприятия, но может дополнительно отягощаться непродуманной учетной политикой.
Коэффициент обеспеченности запасов собственными оборотными средствами характеризует долю финансирования накопленных запасов за счет собственных оборотных средств. В некоторых источниках встречается, что нормальным значением коэффициента является 0,5.
Коэффициент маневренности собственных средств показывает, какая часть собственных средств направляется на финансирование текущих активов. Коэффициент, позволяет выяснить, какой частью можно маневрировать для быстрого реагирования на изменение рыночных условий. Оптимальное значение данного коэффициента равно 0,5, то есть предприятие должно иметь возможность маневрировать половиной средств.
Индекс постоянного актива характеризует за счет каких источников финансируются внеоборотные активы. Если значение коэффициента больше 1,0, это свидетельствует о том, что даже внеоборотные активы частично финансируются за счет заемных средств, а оборотные активы – только за счет заемных, что очень рискованно. Если коэффициент меньше 1,0 – это говорит о том, что все внеоборотные активы и часть оборотных активов финансируются за счет собственного капитала.
Коэффициент автономии характеризует финансовую независимость организации от заемных средств, показывает долю собственных средств в валюте баланса. Большинство рекомендаций предполагает нормативное значение равное 0,5.
Нужно сказать, что единицы нормативных критериев для рассмотренных показателей не существует. Они зависят от многих факторов: отраслевой принадлежности, принципов кредитования, сложившейся структуры источников средств.
Поэтому приемлемость значений этих показателей лучше составлять по группам родственных предприятий. Единственное правило, которое «работает»: владельцы предприятия (инвесторы и другие лица, сделавшие взносы в уставный капитал) предпочитают разумный рост в динамике заемных средств, а кредиторы отдают предпочтение предприятиям с высокой долей собственного капитала, с большей финансовой автономностью.
1.2.3 Диагностика кредитоспособности предприятия
Методика оценки кредитоспособности заёмщика включает два раздела:
1) количественная оценка финансового состояния предприятия – заёмщика по системе показателей;
2) качественный анализ рисков.
Для оценки финансового состояния заёмщика предлагается использовать три группы показателей:
Коэффициенты ликвидности.
Коэффициенты соотношения собственных и заёмных средств.
Коэффициент оборачиваемости и рентабельности.
Первая группа: коэффициенты ликвидности.
Коэффициент абсолютной ликвидности характеризует способность предприятия погашать текущие краткосрочные обязательства наиболее ликвидными активами в полном объёме в установленные банком-кредитором сроки.
Коэффициент промежуточного покрытия, или коэффициент критической ликвидности, характеризует способность предприятия высвободить из хозяйственного оборота все имеющиеся ликвидные средства для погашения краткосрочных обязательств перед банком-кредитором.
Коэффициент текущей ликвидности или общий коэффициент покрытия, является обобщающим показателем платёжеспособности предприятия, в расчёт которого включаются и все оборотные активы и все краткосрочные обязательства.
Вторая группа: коэффициент соотношения собственных и заёмных средств.
Этот коэффициент характеризует одну из сторон финансовой устойчивости организации. Иногда его называют коэффициентом «финансирования» (покрытия) собственными средствами (собственным капиталом) долгосрочных и краткосрочных обязательств (заёмного капитала).
Третья группа: показатели оборачиваемости и рентабельности.
Коэффициенты оборачиваемости оборотных активов рассчитываются по каждому их элементу в отдельности: готовая продукция, незавершённое производство, запасы, дебиторская задолженность, краткосрочные финансовые вложения, денежные средства, а также в целом по общей величине оборотных активов и по кредиторской задолженности.
Достижение определённого уровня показателей рентабельности также характеризуют степень кредитоспособности заёмщика. Рентабельность рассчитывается в процентах или коэффициентах. Так, рентабельность продаж есть отношение прибыли от продаж к прибыли продаж за определённый период.
Рентабельность активов есть отношение прибыли до налогообложения к среднегодовой (квартальной) стоимости активов организации.
Рентабельность собственного капитала представляет собой отношение чистой (нераспределённой) прибыли к среднегодовой стоимости собственного капитала.
Исходя из установленного критерия, вытекающего из методики рейтинговой оценки кредитоспособности предприятия-заёмщика, следует что каждому показателю кредитоспособности установлено предельное нормативное значение в зависимости от категорий заёмщиков.
ГЛАВА 2. ОЦЕНКА, АНАЛИЗ И ДИАГНОСТИКА ФИНАНСОВОГО СОСТОЯНИЯ ООО «УРАЛЬСКИЙ ЛЕС» (2005-2007 ГГ)
2.1 Нормативно-правовая, технико-технологическая и финансово экономическая характеристика ООО «Уральский лес»
Объектом исследования в данной работе является общество с ограниченной ответственностью «Уральский лес» основным видом деятельности, которого является производство и торговля лесоматериалами.
Данное предприятие было основано относительно недавно – в апреле 2004 года.
Общество с ограниченной ответственностью «Уральский лес» является юридическим лицом с момента его государственной регистрации, имеет расчетные и другие счета в кредитных учреждениях, круглую печать, содержащую его полное фирменное наименование, указание места нахождения общества.
Форма собственности – частная собственность.
В собственности предприятия находится имущество (материальные ценности и финансовые ресурсы), учитываемое на его самостоятельном балансе.
Имущество общества образуется за счет личных средств учредителей (участников), вложенных в Уставный капитал, доходов от производственно-хозяйственной деятельности, краткосрочных кредитов, а также иных поступлений.
Общество с ограниченной ответственностью «Уральский лес» занимается производством и торговлей лесоматериалов, в целях удовлетворения общественных потребностей и получения прибыли.
В настоящее время ООО «Уральский лес» производит и реализует следующую продукцию:
-дрова (основным потребителем является местное население);
-пиломатериалы, горбыль (экспорт).
ООО «Уральский лес» имеет в своем составе:
Лесозаготовительный участок верхнего склада. Здесь лес валят и вывозят.
Нижний склад – раскряжевка, сортировка на воде.
Лесопильный цех
Склад готовой продукции – доработка и погрузка.
Вспомогательные цеха:
Механический;
Электроцех;
Крановое хозяйство;
Автотранспортный цех.
Руководство – исполнительный директор.
Основные показатели, характеризующие деятельность предприятия приведены в табл. 1.
Таблица 1. Технико-экономические показатели ООО «Уральский лес» за 2005-2007 годы
| Показатели | Содержание | |
| 1 | 2 | 3 |
| 1. | Наименование организации | ООО «Уральский лес» |
| 2. | Организационно-правовая форма | Общество с ограниченной ответственностью |
| 3. | Юридический адрес | Г. Серов, ул. Заводская, 1А |
| 4. | Основные виды деятельности | Производство и торговля пиломатериалами |
| 5. | Осуществление внешнеэкономической деятельности | Ведется внешнеэкономическая деятельность |
| 6. | Номенклатура основной продукции |
Пиломатериалы Дрова, горбыль |
| 7. | Структура уставного капитала | Уставный капитал сформирован за счет вкладов физических лиц |
| 8. | Физический объем выпуска за 2007 год. | 96 000 тыс.руб. |
| 9. | Себестоимость проданных товаров за 2005-2007 гг. |
2005 г. – 53 710 тыс. руб. 2006 г. – 61 129 тыс. руб. 2007 г. – 80 495 тыс. руб. |
| 10. | Объем выручки за анализируемый период |
2005 г. – 79 613 тыс. руб. 2006 г. – 113 799 тыс. руб. 2007 г. – 185 505 тыс. руб. |
| 11. | Валовая прибыль за последние три года, по годам |
2005 г. – 25 903 тыс. руб. 2006 г. – 52 670 тыс. руб. 2007 г. – 105 011 тыс. руб. |
| 12. | Валюта баланса на 01.01.2008 г. | 76 314 тыс. руб. |
| 13. | Численность работающих на 01.01.2008 г. | 600 человек |
| 14. | Среднемесячная зарплата на 01.01.2008 г. | 8 240 руб./мес. |
| 15. | Производительность труда на 1 чел. за 2007 год | 160 |
Бухгалтерский и налоговый учет ведется бухгалтерией ООО «Уральский лес», возглавляемой главным бухгалтером, осуществляющим учетно-контрольные и методические функции.
Согласно законодательства РФ и принятой учетной политики ответственность за организацию системы бухгалтерского, налогового учета и отчетности, а также Положений, принятых для ее исполнения, подбор специалиста на должность главного бухгалтера исполнительного аппарата, несет директор ООО «Уральский лес».
Главный бухгалтер несет ответственность за:
-подбор специалистов бухгалтерии и организацию их работы;
-общее ведение бухгалтерского и налогового учета;
-соблюдение требований учетной политики, разработанной на основании положений бухгалтерского учета РФ и других нормативных актов РФ по бухгалтерскому учету и налоговому законодательству.
Функциональные обязанности работников бухгалтерии определяются должностными инструкциями. Приказом по ООО «Уральский лес» утвержден перечень лиц, имеющих право подписи организационно-распорядительных и финансово-расчетных документов.
Структура бухгалтерии ООО «Уральский лес» представлена на рис. 1.

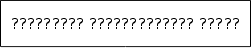


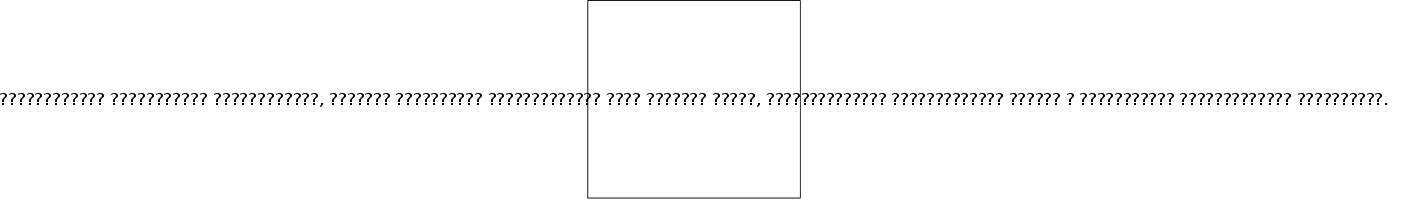
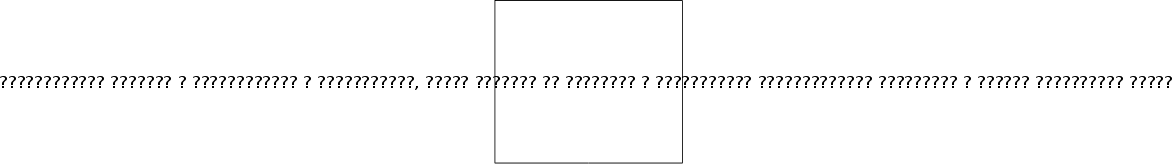
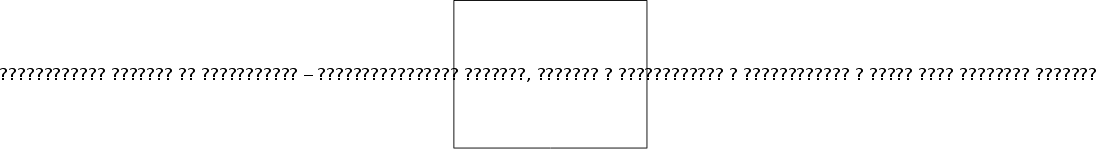
Рис.1 Структура бухгалтерии ООО «Уральский лес»
В целях производственной необходимости на исследуемом предприятии проводится регулярная подготовка и переподготовка кадров, повышение квалификации работников бухгалтерии в связи с изменениями, происходящими в налоговом и финансовом законодательстве.
Основным (а в ряде случаев и единственным) источником информации о финансовой деятельности предприятия является бухгалтерская отчетность, которая стала публичной.
Источником информации для финансового анализа ООО «Уральский лес» послужили бухгалтерский баланс (Форма №1) и «Отчет о прибылях и убытках» (Форма №2).
Для общей оценки динамики финансового состояния предприятия следует сгруппировать статьи баланса в отдельные специфические группы, то есть составить аналитический баланс (табл. 2,3).
Таблица 2
Аналитический баланс предприятия (актив)
| Наименование | Код строки | 2005 | 2006 | 2007 | |||
| состав, тыс. руб | структура, % | состав, тыс. руб | структура, % | состав, тыс. руб | структура, % | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| 1. Внеоборотные активы Основные средства | 120 | 3 666 | 13,96 | 6 170 | 18,16 | 18 465 | 24,20 |
| Незавершенное строительство | 130 | 218 | 0,83 | 273 | 0,80 | 364 | 0,48 |
| Долгосрочные финансовые вложения | 140 | 0 | 0,00 | 0 | 0,00 | 0 | 0,00 |
| Итого по разделу 1 | 190 | 4 664 | 17,76 | 7 230 | 21,28 | 18 829 | 24,67 |
| 2. Оборотные активы Запасы | 210 | 10 393 | 39,57 | 12 979 | 38,20 | 22 159 | 29,04 |
| в т.ч. сырье, материалы… | 211 | 5 174 | 19,70 | 6 266 | 18,44 | 6 405 | 8,39 |
| НДС по приобритенным ценностям | 220 | 9 923 | 37,78 | 10 250 | 30,17 | 15 167 | 19,87 |
| Дебиторская задолженность (долгосрочная) | 230 | 0 | 0,00 | 0 | 0,00 | 0 | 0,00 |
| Дебиторская задолженность (краткосрочная) | 240 | 1 066 | 4,06 | 3 359 | 9,89 | 13 644 | 17,88 |
| Краткосрочные финансовые вложения (ценные бумаги) | 250 | 216 | 0,82 | 0 | 0,00 | 0 | 0,00 |
| Денежные средства | 260 | 0 | 0,00 | 77 | 0,23 | 4 772 | 6,25 |
| Прочие оборотные средства | 270 | 0 | 0,00 | 79 | 0,23 | 1 743 | 2,28 |
| Итого по разделу 2 | 290 | 21 598 | 82,24 | 26 744 | 78,72 | 57 485 | 75,33 |
| Баланс по активу | 300 | 26 262 | 100,00 | 33 974 | 100,00 | 76 314 | 100,00 |
Таблица 3
Аналитический баланс предприятия (пассив)
| Наименование | Код строки | 2005 | 2006 | 2007 | |||
| состав, тыс. руб | структура, % | состав, тыс. руб | структура, % | состав, тыс. руб | структура, % | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| 3. Капитал и резервы Уставный капитал | 410 | 10 | 0,0 | 10 | 0,0 | 10 | 0,0 |
| Добавочный капитал | 420 | 0 | 0,0 | 0 | 0,0 | 0 | 0,0 |
| Резервный капитал | 430 | 0 | 0,0 | 0 | 0,0 | 0 | 0,0 |
| Нераспределенная прибыль прошлых лет | 460 | 0 | 0,0 | 0 | 0,0 | 0 | 0,0 |
| Нераспределенная прибыль отчетного года | 470 | -2752 | -10,5 | -1787 | -5,3 | 22976 | 30,1 |
| Итого по разделу 3 | 490 | -2742 | -10,4 | -1777 | -5,2 | 22986 | 30,1 |
| 4. Долгосрочные обязательства | 590 | 1641 | 6,2 | 1185 | 3 | 6699 | 8,8 |
| 5. Краткосрочные пассивы Займы и кредиты | 610 | 1630 | 6,2 | 7588 | 22,3 | 6331 | 8,3 |
| Кредиторская задолженность | 620 | 12841 | 48,9 | 14617 | 43,0 | 23817 | 31,2 |
| Прочии обязательства краткосрочного свойства | 630… ...660 | 12892 | 49,1 | 12361 | 36,4 | 16481 | 21,6 |
| Итого по разделу 5 | 690 | 27363 | 104,2 | 34566 | 101,7 | 46629 | 61,1 |
| Баланс по пассиву | 700 | 26262 | 100,0 | 33974 | 100,0 | 76314 | 100,0 |
Схемой аналитического баланса охвачено много важных показателей, характеризующих статику и динамику финансового состояния организации. Из аналитического баланса можно получить следующие важнейшие характеристики финансового состояния организации:
Общая стоимость имущества организации имеет повышательную тенденцию. В 2005 году она составляла 26 262 тыс. руб., а уже в 2007 году – 76 314 тыс. руб. Данное увеличение произошло за счет увеличения внеоборотных активов на 14 165 тыс.руб. и оборотных – на 35 887 тыс.руб.
Рассматривая, структура оборотных активов можно сказать, что их рост произошел в основном за счет роста запасов. Они увеличились с 2005 по 2007 гг. на 11 766 тыс. руб., и в 2007 году составили 22 159 тыс.руб.
Также можно увидеть что произошел рост и по строке краткосрочная дебиторская задолженность. В 2005 году она составляла 1 066 тыс. руб., а в 2007 году – 13 644 тыс.руб. Рост произошел на 12 578 тыс.руб.
Рост оборотных активов в балансе исследуемого предприятия за 2005-2007 г. в основном произошел за счет роста основных средств. В 2007 году их стоимость составила 18 465 тыс. руб., что на 14 799 тыс. руб. больше чем в начале анализируемого периода, то есть в 2005 году.
В целом же валюта баланса имеет повышательную тенденцию за последние три года.
Далее рассмотрим структуру источников финансирования на данном предприятии.
В общей сумме преобладают заемные источники финансирования. Краткосрочные займы и кредиты имеют повышательную тенденцию. Их рост составил в 2007 году по сравнению с 2005 годом 4 701 тыс.руб.
Но большую долю в краткосрочных обязательствах имеет кредиторская задолженность. В начале анализируемого периода, то есть в 2005 году, она составила 12 841 тыс. руб; в 2006 году произошел рост на 1 776 тыс. руб. и в 2007 году кредиторская задолженность увеличилась по сравнению с 2006 годом на 9 200 тыс. руб. Таким образом за анализируемый период кредиторская задолженность в общем выросла на 10 976 тыс.руб.
Второе место в краткосрочных обязательствах занимают прочие обязательства краткосрочного характера. Они в 2007 году составляют 16 481 тыс. руб., что на 3 589 тыс.руб. больше чем в 2005 году.
По данным аналитического баланса видно что произошел рост и по долгосрочным обязательствам: с 1 641 тыс. руб. в 2005 году до 6 699 тыс.руб. в 2007 году.
Позитивные тенденции видны в структуре собственного капитала. В 2007 году положение на ООО «Уральский лес» значительно улучшилось. Предприятие имеет 22 976 тыс.руб. нераспределенной прибыли. По сравнению с 2005 и 2006 годом, в которых исследуемое предприятие несло убытки.
Уставный капитал в структуре собственных средств остается неизменным на протяжении трех последних лет на уровне 10 тыс.руб.
Резервного и добавочного капитала предприятие за анализируемый период не имело.
Перманентный капитал (сумма собственного капитала и долгосрочных обязательств) направлен на формирование основных средств и запасов. Краткосрочные заимствования на формирование запасов и дебиторской задолженности (схема 1 , см.прилож.)
Далее рассмотрим финансовые результаты предприятия (цели деятельности), которые представлены в отчете о прибылях и убытках (табл. 4)
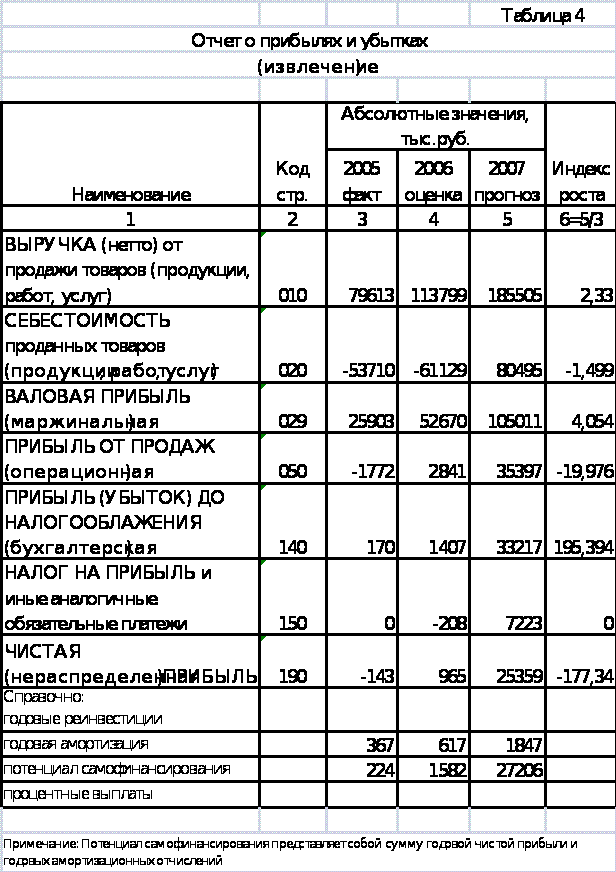
Выручка в 2007 г. составила 185 505 тыс. руб, в динамике увеличилась на 105 892 тыс. руб. Индекс роста составил 2,33.
Себестоимость проданных товаров имеет тенденцию к росту (увеличение на 26 785 тыс. руб., темп прироста 1,499).
Валовая прибыль (маржинальная) также имеет тенденцию к росту. В 2005 году она составила 25 903 тыс.руб., а в 2007 году 105 011 тыс.руб. Индекс роста составил 4,054.
Прибыль от продаж (операционная) имеет положительные тенденции. В 2006 году появилась прибыль равная 2 841 тыс. руб., а в 2007 года она увеличилась на 32 556 тыс. руб. и составила 35 397 тыс. руб., по сравнению с 2005 годом, в котором у исследуемого предприятия были убытки.
Также увеличилась и прибыль до налогообложения. Со 170 тыс. руб. в 2005 году до 33 217 тыс. руб. в 2007 году.
Чистая прибыль в 2007 г. составила 25 359 тыс. руб. - произошло повышение, по сравнению с 2005 г., в котором ООО «Уральский лес» несло убытки (143 тыс. руб.).
Это в свою очередь отразилось на потенциале самофинансирования, который представляет собой сумму годовой чистой прибыли и годовых амортизационных отчислений. Он увеличился в разы.
Индексный анализ (табл. 5) позволяет выявить темпы роста основных балансовых стоимостных показателей. За анализируемый период темпы роста основного имущества преобладают над темпами роста оборотного имущества.
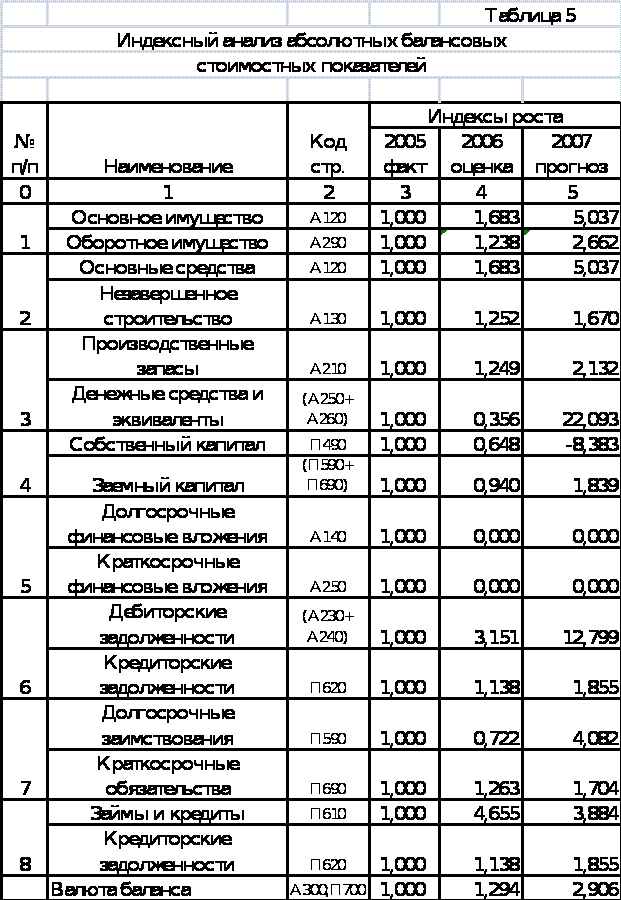
Темпы роста основных средств преобладают над темпами роста незавершенного строительства.
Денежные средства и эквиваленты растут в большем объеме, чем производственные запасы, об этом свидетельствуют темпы роста данных показателей.
Заемный капитал опережает собственный. Дебиторские задолженности растут большими темпами, чем кредиторские.
Долгосрочные заимствования превышают краткосрочные, что является благоприятным для предприятия, но негативным для банков.
2.2 Оценка ликвидности активов (баланса) и анализ платежеспособности предприятия
Главная задача оценки ликвидности баланса — определить величину покрытия обязательств предприятия его активами, срок превращения которых в денежную форму (ликвидность) соответствует сроку погашения обязательств (срочности возврата).
Для проведения анализа актив и пассив баланса группируются (табл. 6) по следующим признакам:
- по степени убывания ликвидности (актив);
- по степени срочности оплаты (погашения) (пассив).
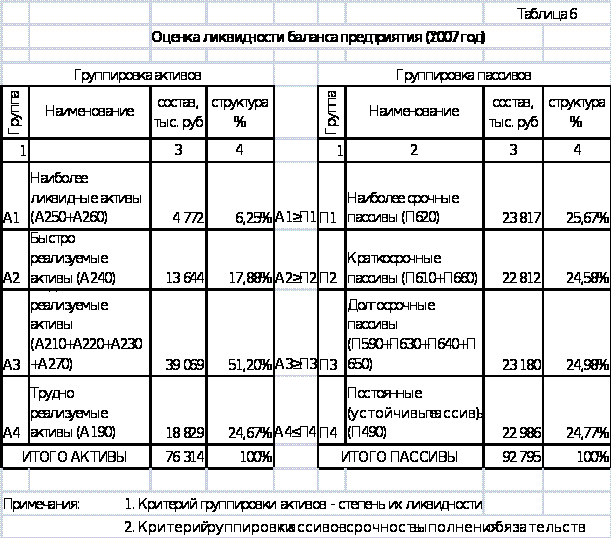
Активы в зависимости от скорости превращения в денежные средства (ликвидности) разделяют на следующие группы:
Al — наиболее ликвидные активы. К ним относятся денежные средства предприятий и краткосрочные финансовые вложения (стр. 260 + стр. 250).
А2 — быстрореализуемые активы. К ним относится дебиторская задолженность (стр. 240).
A3 — медленнореализуемые активы. К ним относятся статьи из раздела II баланса «Оборотные активы» (стр. 210 + стр. 220 + стр.230 + стр. 270).
А4 — труднореализуемые активы. Это статья раздела I баланса «Внеоборотные активы» (стр. 190).
Группировка пассивов происходит по степени срочности их возврата:
П1 — наиболее срочные обязательства. К ним относится статья «Кредиторская задолженность» (стр. 620).
П2 — краткосрочные пассивы. Статьи «Заемные средства» и другие статьи раздела VI баланса «Краткосрочные пассивы» (стр. 610 + стр. 630 + стр. 640 + стр. 650 + стр. 660).
ПЗ — долгосрочные пассивы. Долгосрочные обязательства и прочие обязательства краткосрочного характера (стр. 590 + стр.630 + стр.640 + стр.650).
П4 — постоянные пассивы. Раздел III баланса «Капитал и резервы» (стр.490).
При определении ликвидности баланса группы актива и пассива сопоставляются между собой.
Условия абсолютной ликвидности баланса:
Al ≥ П1;
А2 ≥ П2;
A3 ≥ ПЗ;
А4≤ П4.
Необходимым
условием абсолютной
ликвидности
баланса является
выполнение
первых трех
неравенств.
Четвертое
неравенство
носит так называемый
балансирующий
характер: его
выполнение
свидетельствует
о наличии у
предприятия
собственных
оборотных
средств. Если
любое из неравенств
имеет знак,
противоположный
зафиксированному
в оптимальном
варианте, то
ликвидность
баланса отличается
от абсолютной.
Теоретически
недостаток
средств по
одной группе
активов компенсируется
избытком по
другой, но на
практике менее
ликвидные
средства не
могут заменить
более ликвидные.
Данные из табл. 6 показывают, что выполнение данных неравенств на исследуемом предприятии отсутствует.
Сопоставление А1-П1 и А2-П2 позволяет выявить текущую ликвидность предприятия, что свидетельствует о платежеспособности (неплатежеспособности) в ближайшее время. Сравнение A3-ПЗ отражает перспективную ликвидность. На ее основе прогнозируется долгосрочная ориентировочная платежеспособность.
Для комплексной оценки ликвидности баланса в целом рекомендуется использовать общий и совокупный показатель ликвидности баланса предприятия.
Общий показатель ликвидности баланса показывает отношение суммы всех ликвидных средств предприятия к сумме всех платежных обязательств (краткосрочных, долгосрочных, среднесрочных) при условии, что различные группы ликвидных средств и платежных обязательств входят в указанные суммы с определенными весовыми коэффициентами, учитывающими их значимость с точки зрения сроков поступления средств и погашения обязательств.
Общий показатель ликвидности баланса определяется по формуле:
Кобщ = (А1 + 0,5А2 + 0,3А3) / (П1 + 0,5П2 + 0,3П3)
В 2007 году данный показатель для ООО «Уральский лес» был равен 0,636.
Совокупный показатель ликвидности в общем виде можно представить следующей формулой:
Ксов = (А1 + 0,9А2 + 0,7А3) / (П1 + П2 + П3)
Этот показатель ликвидности в отличие от общего коэффициента ликвидности более объективно отражает ликвидность предприятия, так как учитывает фактор реальности своевременного поступления средств.
Однако при таком подходе к оценке ликвидности баланса не стоит упускать из виду, что распределение активов и пассивов на группы и применение поправочных коэффициентов является достаточно субъективным. Поэтому желательно принимать во внимание оба показателя и иметь ввиду, что соотношение всех текущих активов к краткосрочным обязательствам дает оценку максимальной границы ликвидности баланса предприятия.
Что же касается оптимального значения коэффициента ликвидности, то его величина для каждого конкретного предприятия, зависит от действия следующих факторов: размера предприятия и объема его деятельности, отрасли промышленности и производства, длительности производственного цикла, времени, необходимого для возобновления запасов материалов, сезонности работы предприятия, общей экономической конъюнктуры и пр.
Проанализировав ликвидность предприятия в течение отчетного периода (2005-2007 гг) можно сделать следующее заключение:
На момент составления баланса его нельзя признать ликвидным, так как два из соотношений групп активов и пассивов не отвечает условиям абсолютной ликвидности баланса — наиболее ликвидные активы меньше наиболее срочных обязательств и быстрореализуемые активы меньше краткосрочных пассивов.
Внешним проявлением финансовой устойчивости предприятия является его платежеспособность. Предприятие считается платежеспособным, если имеющиеся у него денежные средства, краткосрочные финансовые вложения (ценные бумаги, временная финансовая помощь другим предприятиям) и активные расчеты (расчеты с дебиторами) покрывают его краткосрочные обязательства.
Платежеспособным является то предприятие, у которого активы больше, чем внешние обязательства. Для предварительной оценки платежеспособности предприятия привлекаются данные бухгалтерского баланса.
Информация во II разделе актива баланса характеризует величину текущих активов в начале и конце отчетного года. Сведения о краткосрочных обязательствах содержатся в разделе V пассива баланса.
Основополагающими понятиями финансовой деятельности являются «ликвидность» и «платежеспособность».
Ликвидность – это способность организации быстро выполнять свои финансовые обязательства, а при необходимости и быстро реализовывать свои средства. Чем быстрее актив предприятия может быть обращен без потери стоимости в деньги, тем выше его ликвидность.
Понятие платежеспособности и ликвидности очень близки, но второе более емкое. От степени ликвидности зависит платежеспособность.
О неплатежеспособности говорит появление таких статей в отчетности, как: «Убытки», «Кредиты и займы не погашенные в срок», «Просроченная кредиторская задолженность».
Неплатежеспособность может быть как случайной, временной, так и длительной, хронической. Ее причины: недостаточная обеспеченность финансовыми ресурсами, невыполнение плана реализации продукции, нерациональная структура оборотных средств, несвоевременное поступление платежей от контрагентов.
Оценка платежеспособности предприятия производится с помощью коэффициентов ликвидности, являющихся относительными величинами (табл.7). Они отражают возможность предприятия погасить краткосрочную задолженность за счет тех или иных элементов оборотных средств.
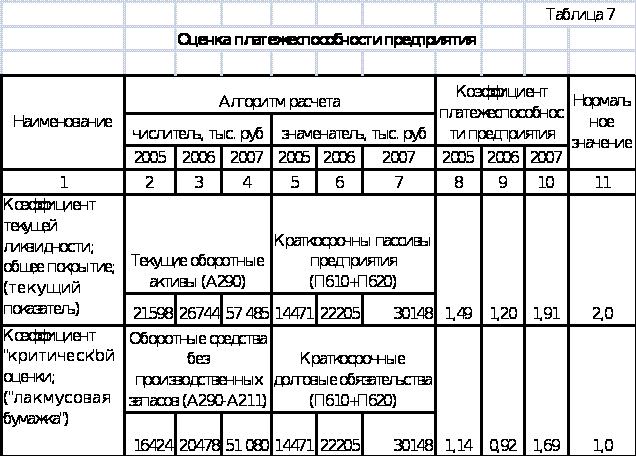
Коэффициент текущей ликвидности (общий коэффициент покрытия) показывает, сколько рублей оборотных средств ( текущих активов) приходится на один рубль текущей краткосрочной задолженности (текущих обязательств), то есть коэффициент показывает, в какой степени оборотные активы превышают краткосрочные обязательства.
Значение показателя может варьировать по отраслям и видам деятельности. Считается, что нормальный уровень коэффициента должен быть 2 и не должен опускаться ниже 1.
Чем выше коэффициент текущей ликвидности, тем больше доверия вызывает предприятие у кредиторов.
В 2007 году данный коэффициент для ООО «Уральский лес» составил 1,91, что практически соответствует нормативному значению, то есть на 1 рубль текущих обязательств приходится 1рубль 91 копейка текущих активов.
Положительной является тенденция повышения данного коэффициента: с 2005 года он вырос на 0,42.
Коэффициент «критической» оценки («лакмусовая бумажка») наиболее авторитетным является на западе. Качественное своеобразие данного коэффициента обеспечивает числитель расчетной формулы, поскольку для выполнения краткосрочных обязательств предприятие использует только часть оборотных средств, сохраняя в неприкосновенности запасы сырья и материалов.
В 2007 году данный показатель составил 1,69 (при нормативе 1), то есть предприятие способно одновременно покрывать свои краткосрочные обязательства, а за счет имеющихся сырья и материалов обеспечивать достигнутый уровень производства.
Оценив платежеспособность ООО «Уральский лес» за 2005-2007 гг. можно сделать вывод: данные коэффициенты, что по российской методике, что по западной позволяют высоко оценить уровень платежеспособности предприятия.
Также хочется отметить, что для правильного вывода о динамике и уровне платежеспособности необходимо принимать в расчет следующие факторы:
Характер деятельности предприятия.
Например, у предприятий промышленности и строительства велик удельный вес запаса и мал удельный вес денежных средств; у предприятий розничной торговли высока доля денежных средств, хотя и значительны размеры товаров для перепродажи и так далее.
Условия расчетов с дебиторами.
Поступление дебиторской задолженности через короткие промежутки времени после покупки товаров приводит к небольшой доле в составе оборотных активов долгов покупателей, и наоборот.
Состояние запасов.
У предприятия может быть излишек и недостаток запасов по сравнению с величиной, необходимой для бесперебойной деятельности.
Состояние дебиторской задолженности.
Наличие или отсутствие в ее составе просроченных и безнадежных долгов.
Для выявления реальной платежеспособности предприятия по притоку (оттоку) денежных средств в качестве факультативного принято использовать коэффициент В.Х. Бивера (коэффициент покрытия обязательств притоком денежных средств).
Данный коэффициент показывает какую часть долговых обязательств предприятие может покрыть потенциалом самофинансирования.
Значение данного коэффициента для исследуемого предприятия за 2007 год составило 0,938. Это говорит о том, что по коэффициенту В.Х. Бивера предприятие в 2007 году можно отнести к низкой группе «риска потери платежеспособности».
2.3 Оценка состояния текущих активов, анализ эффективности использования оборотного капитала, и диагностика источников финансирования текущих активов ООО «Уральский лес»
Коэффициент оборачиваемости текущих активов характеризует количество оборотов, выполняемых текущими активами в течение хозяйственного года. Большое число оборотов обычно говорит о том, что предприятие способно быстро возмещать свои вложения благодаря хорошему спросу на его продукцию. Однако в нестабильных российских условиях при хроническом отсутствии средств у предприятия сверхвысокая оборачиваемость может объясняться именно отсутствием средств, недоверием поставщиков (отсутствием кредита с их стороны), невозможностью закупать товар большими партиями и т.д.
Низкое число оборотов, в свою очередь, может быть оправдано в условиях инфляции, если выбрана политика накопления запасов сырья и материалов по более низким ценам и задержки продажи готовой продукции для реализации по более высоким ценам.
Внутренний анализ данного коэффициента направлен на поиск резервов ускорения оборачиваемости текущих активов (отдельных элементов оборотных средств).
На ООО «Уральский лес» коэффициент оборачиваемости текущих