Оценка, анализ и диагностика финансового состояния предприятия на примере ООО "Уральский лес"
В 2007 году данный показатель для ООО «Уральский лес» составил 19,1%, то есть 1 рубль выручки приносит предприятию 19 копеек прибыли от продаж.
За анализируемый период с 2005 по 2007 гг. наблюдается рост данного показателя на 21,3%, что является положительной тенденцией. Индекс роста рентабельности оборота (продаж) составляет «-»8,68.
Норма прибыли (коммерческая моржа) – это финансовый коэффициент, характеризующий способность предприятия за счет чистой выручки от продаж генерировать чистую прибыль.
Уровень нормы прибыли интересует акционеров предприятия, поскольку этот коэффициент позволяет оценить качество работы высших менеджеров; увидеть возможность предприятия по использованию в будущем чистой прибыли.
В 2007 году норма прибыли для ООО «Уральский лес» составила 13,7%. За последние 3 года норма прибыли значительно увеличилась. Индекс роста данного показателя равен «-»75,9.
3. Экономическая рентабельность – это способность предприятия посредством привлечения и использования капитала (активов) генерировать валовую прибыль в процессе осуществления финансово-хозяйственной деятельности.
В 2007 году экономическая рентабельность исследуемого предприятия составила 137,6%, то есть 1 рубль капитала приносит ООО «Уральский лес» в течении года 138 копеек или 13 рублей 76 копеек прибыли.
По сравнению с 2005 годом данный показатель вырос на 38,97% - это является положительной тенденцией. Индекс роста равен 1,40.
Финансовая рентабельность – это способность предприятия посредством привлечения и использования собственного (акционерного) капитала генерировать чистую прибыль в процессе осуществления финансово-хозяйственной деятельности.
В 2007 году финансовая рентабельность предприятия составила 110,32%. Положительным моментом является то, что финансовая рентабельность имела повышательную тенденцию. В 2005 году данный показатель был равен 5,22%. Индекс роста финансовой рентабельности равен 21,1.
Оценка коммерческой эффективности предприятия.
Известно, что ресурсы предприятия и требования рентабельной работы в определенной степени ограничивают маневрирование, как ассортиментом товаров, так и ценами на них. Но именно ориентация на спрос покупателей и его активное формирование должны определять использование имеющихся ресурсов. Отсюда успешная реализация товаров, которая обеспечивает эффективность работы предприятия.
«Экономическая эффективность коммерческой деятельности» - характеризует результативность управления коммерческой работы, как конкретного предприятия, так и совокупности предприятий на определенной территории. Эти показатели завершают и обобщают оценку коммерческой деятельности.
Анализируя влияние коммерческой деятельности на экономические результаты, я сделала вывод, что рентабельность выше у тех торговых предприятий, которые имеют широкий ассортимент товаров, высокую товарооборачиваемость, четкие хозяйственные связи и наращивают темпы розничного товарооборота, улучшают работу с покупателями.
Для оценки коммерческой эффективности предприятия я использовала следующие показатели:
1. Коэффициент обслуживания долга (коммерческая платежеспособность) – это способность предприятия за счет чистой прибыли покрывать процентные выплаты.
За анализируемый период данный коэффициент для ООО «Уральский лес» имел тенденцию к повышению. В 2007 году он составил 18,99 , а в 2005 году – «-» 0,43.
По критериям показателей суммарной кредитоспособности предприятия-заемщика ООО «Уральский лес» относится в 2007 году к «очень хорошему» значению (К>3,5)
2. Коэффициент мобилизации накопленного капитала показывает прирост чистого оборотного капитала (ЧОК) на единицу накопленного капитала. В 2007 году коэффициент мобилизации накопленного капитала составил 0.
При оценке финансово-экономической эффективности предприятия определяем класс кредитоспособности предприятия-заемщика. Сводная оценка класса кредитоспособности ООО «Уральский лес» составляет 4 (2007 год).
При сводной средневзвешенной оценке обобщающий показатель кредитоспособности предприятия составляет 4,55 , что свидетельствует четвертому классу кредитоспособности, из которого и будет исходить кредитное учреждение (коммерческий банк) при обосновании условий кредита, предоставляемого хозяйствующему субъекту.
Таким образом в 2007 году предприятие-заемщик соответствует третьему классу кредитоспособности, который по оценке банка является «средним».
При оценке перспектив предприятия с позиции инвестиционной привлекательности я сделала вывод о том, что исследуемое предприятие ООО «Уральский лес» по итогам 2007 года относится ко второй оценочной группе, то есть работа с данным предприятием требует взвешенного подхода.
Для комплексной оценки финансово-экономической эффективности предприятия в данном анализе используются несколько индикаторов эффективности и качества работы предприятия.
Качество экономического роста описывается «Золотым правилом бизнеса». «Золотое правило бизнеса» - это соотношение основных результатов предприятия в динамике.
JQП > JQЦ > JК > 1 , (3)
где: JQП – индекс роста прибыли;
JQЦ – индекс роста выручки;
JК - индекс роста капитала.
1) экономический рост должен базироваться на увеличении капитала (активов);
2) финансовые результаты должны расти более высокими темпами, чем капитал предприятия;
3) прибыль должна расти более интенсивными темпами, чем выручка.
Если на предприятии выполняется «Золотое правило бизнеса» значит увеличивается эффективность всех видов его деятельности.
Реальная хозяйственная практика показывает, что выполнение «Золотого правила бизнеса» скорее исключение, чем правило.
С позиции качества экономического роста предприятие должно обеспечивать позитивную динамику показателей финансово-экономической эффективности, что обеспечит выполнение «Золотого правила бизнеса».
ООО «Уральский лес» в 2007 году нарушило «Золотое правило бизнеса», так как деловая активность предприятия снизилась в анализируемый период.
Финансово-экономическая эффективность – это базовая категория финансового менеджмента, конкретной экономики. Для оценки эффективности используются четыре финансовых коэффициента, позволяющих соизмерить между собой финансовые результаты предприятия и капитал (активы).
JRck > JRk > JRц > JКдак > 1 , (4)
где: JRck – индекс роста финансовой рентабельности;
JRk - индекс роста экономической рентабельности;
JRц – индекс роста рентабельности оборота;
JКдак - индекс роста деловой активности.
На исследуемом предприятии это соотношение в период с 2005 по 2007 гг. не выполнялось.
Формула Дюпона для экономической рентабельности показывает влияние эффективности хозяйственной деятельности (Rц) и эффективности сбытовой деятельности (Кдак) на объем прибыли, получаемый на каждый рубль капитала.
Rк = Rц Ч Кдак (5)
Выяснить какой фактор в большей степени повлиял на изменение экономической рентабельности позволяет формула Дюпона, записанная в динамике.
JRk = JRц > JКдак (6)
Индексы по всем составляющим должны быть больше 1, это будет показывать эффективность предприятия. На ООО «Уральский лес», к сожалению, это не так.
Формула Дюпона для финансовой рентабельности в статике выглядит следующим образом:
Rск = Нпр Ч Кдак Ч ФР, (7)
где: Rск - финансовая рентабельность;
Нпр – норма прибыли;
Кдак – коэффициент деловой активности;
ФР – финансовый рычаг.
Финансовый рычаг показывает сколько рублей капитала предприятие имеет на каждый рубль собственного капитала.
С позиции финансовой устойчивости финансовый рычаг должен быть меньше двух, то есть собственного капитала должно быть больше чем заемного. Что касается других показателей, то чем больше, тем лучше.
Определить какой фактор оказал наибольшее влияние на финансовую рентабельность можно с помощью формулы в индексной записи, то есть в динамике.
Коэффициент устойчивости экономического развития показывает на сколько процентов увеличивается собственный капитал предприятия за счет реинвестиций из чистой прибыли.
В 2007 году данный коэффициент составил 100%.
Деятельность организации может финансироваться из различных источников. Если источником финансирования выступает заемный капитал, то у организации возникает эффект финансового рычага.
В большинстве научных и учебных публикаций по вопросам финансового управления организацией эффект финансового рычага трактуется как возможное изменение чистой рентабельности собственного капитала посредством привлечения заемного капитала.
В общем виде формула эффекта «финансового рычага» выглядит следующим образом:
ЭФР = Кнал
Ч (Rк
– d) Ч
 , (8)
где: Кнал – это налоговый мультипликатор, отражающий уровень налогообложения прибыли предприятия. Огромного значения для эффекта финансового рычага не имеет. Поэтому наиболее важное значение имеют следующие две составляющие.
(Rк – d) – это дифференциал, характеризующий разницу между прибыльностью инвестированного капитала и ценой возможного привлечения заемного капитала. Данное значение должно стремиться к максимуму, то есть чем больше, тем лучше.
- это плечо
финансового
рычага. Оно
имеет взаимосвязь
с дифференциалом.
При увеличении
объема заемных
средств финансовые
издержки по
обслуживанию
долга увеличиваются,
что приводит
к снижению
дифференциала.
Для ООО «Уральский лес» в 2007 году эффект финансового рычага оказался положительным. При таком положении выгоднее использовать заемные средства.
ГЛАВА 3. РАЗРАБОТКА МЕРРОПРИЯТИЙ, ОБЕСПЕЧИВАЮЩИХ УКРЕПЛЕНИЕ ФИНАНСОВОГО СОСТОЯНИЯ ООО «УРАЛЬСКИЙ ЛЕС» В ПРОЕКТНОМ ПЕРИОДЕ
3.1 Оценка, анализ и диагностика доминирующих тенденций, выявленных в процессе финансового анализа ООО «Уральский лес»
Проведённый финансово-экономический анализ ООО «Уральский лес» за период с 2005 по 2007 год выявил следующие положительные тенденции:
1. Общая стоимость имущества организации имеет повышательную тенденцию.
2. Предприятие в 2007 году располагает нераспределенной прибылью, в отличие от предыдущих двух лет, где был убыток.
3. Наблюдается рост выручки, чистой прибыли.
4. При оценке состояния основного имущества было выявлено, что внеоборотные активы финансируются за счет собственного капитала.
За анализируемый период наблюдается повышательная тенденция уровня чистого оборотного капитала (при отрицательных значениях в 2005-2006 гг), что говорит об улучшении ситуация на ООО «Уральский лес».
Оценив платежеспособность ООО «Уральский лес» за 2005-2007 гг. (что по российской методике, что по западной) можно сделать вывод, что у данного предприятия высокий уровень платежеспособности.
По коэффициенту В.Х. Бивера предприятие в 2007 году можно отнести к низкой группе «риска потери платежеспособности». При прогнозировании вероятности банкротства предприятия данная вероятность для ООО «Уральский лес» оценивается как средняя и можно говорить о том, что на предприятии предвидятся хорошие долгосрочные финансовые перспективы.
В 2007 году ситуация с собственными оборотными средствами изменилась к лучшему и на исследуемом предприятии появились собственные оборотные средства в размере 10 856 тыс.руб., в отличие от 2005 и 2006 гг.
По данным баланса деловая активность в 2007 году для ООО «Уральский лес» составила 2,43. Это говорит о том, что полный цикл производства и обращения совершается менее чем за 1 год, и на 1 рубль стоимости всех активов мы получаем 2 рубля 43 копейки дохода.
За анализируемый период с 2005 по 2007 гг. наблюдается рост рентабельности оборота (продаж), что является положительной тенденцией;
Наблюдается увеличение уровня нормы прибыли.
В 2007 году экономическая рентабельность исследуемого предприятия составила 137,6%, то есть 1 рубль капитала приносит ООО «Уральский лес» в течение года 138 копеек или 13 рублей 76 копеек прибыли;
Положительным моментом является то, что финансовая рентабельность имела повышательную тенденцию.
При оценке коммерческой эффективности предприятия все показатели относятся к «очень хорошим» значениям.
В 2007 году предприятие-заемщик соответствует третьему классу кредитоспособности, который по оценке банка является «средним».
Также на данном предприятии мной были выявлены и негативные тенденции развития:
1. Проанализировав ликвидность предприятия в течение отчетного периода (2005-2007 г.г.) было выявлено следующее: на момент составления баланса его нельзя признать ликвидным, так как два из соотношений групп активов и пассивов не отвечает условиям абсолютной ликвидности баланса.
2. Увеличение срока «дней дебиторов»;
Сроки между выплатами кредиторам изменились в меньшую сторону;
Негативным фактором для предприятия так же является резкое увеличение финансового цикла.
6. Негативным моментом в деятельности исследуемого предприятия являлось то, что в первых двух анализируемых годах не было собственных оборотных средств.
7. Финансовой проблемой для ООО «Уральский лес» в 2007 году является текущая финансовая потребность равная положительной величине, то есть со знаком «+». Это свидетельствует о том, что предприятие свои неденежные оборотные средства не в состоянии полностью профинансировать за счет кредиторской задолженности.
8. В 2007 году предприятие увеличило свои долгосрочные и краткосрочные пассивы, что свидетельствует о недостаточном количестве денежных средств для покрытия издержек.
9. ООО «Уральский лес» в 2007 году нарушило «Золотое правило бизнеса», так как деловая активность предприятия снизилась в анализируемый период.
Негативные тенденции, выявленные при финансово-экономическом анализе ООО «Уральский лес» за период с 2005 по 2007 гг. будут предметом исследования в III главе данной дипломной работы.
3.2 Разработка мероприятий, направленных на оптимизацию структуры источников финансирования текущей деятельности предприятия в проектном периоде.
3.2.1 Диагностика текущих активов и текущих пассивов. Разработка мероприятий, направленных на минимизацию текущих финансовых потребностей и уменьшение дефицита собственных оборотных средств.
Проведём диагностику текущих финансовых потребностей, собственных оборотных средств и денежных средств на основании данных таблицы 14.
Таблица 14
Диагностика текущих финансовых потребностей (ТФП), собственных оборотных средств (СОС), денежных средств (ДС)
| № п/п | Наименование | Обозначение | Единица измерения | 2005 | 2006 | 2007 | Индекс роста |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8=7:5 |
| 1. | Выручка от продаж |
|
тыс.руб. | 79 613 | 113 799 | 185 505 | 2,330 |
| 2. | Оборотные средства |
|
тыс.руб. | 21598 | 26744 | 57485 | 2,662 |
| 3. | Текущая финансовая потребность (ТФП) |
|
тыс.руб. | 8757 | 12050 | 28896 | 3,300 |
| 4. | Собственные оборотные средства (СОС) |
|
тыс.руб. | -5765 | -7822 | 10856 | -1,883 |
| 5. | Финансирование (ДС) |
|
тыс.руб. | -14 522 | -19 872 | -18 040 | 1,242 |
| 6. | ТФП/Выручка (3:1) | тыс.руб. | 0,110 | 0,106 | 0,156 | 1,416 | |
| 7. | СОС/Текущие активы (4:2) | тыс.руб. | -0,267 | -0,292 | 0,189 | -0,708 |


Из таблицы видно, что для ООО «Уральский лес» предстоит решить три проблемы:
Как минимизировать текущие финансовые потребности (ТФП) (см. таблицу 15);
Как сократить дефицит собственных оборотных средств (СОС) (см. таблицу 16);
Как уменьшить зависимость предприятия от краткосрочных банковских заимствований.
Таблица 15
Диагностика текущей финансовой потребности (ТФП)
| № п/п | Наименование | Обозначение | Единица измерения | 2005 | 2006 | 2007 | Индекс роста |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8=7:5 |
| 1. | Выручка от продаж |
|
тыс.руб. | 79 613 | 113 799 | 185 505 | 2,330 |
| 2. | Текущая финансовая потребность |
|
тыс.руб. | 8757 | 12050 | 28896 | 3,300 |
| 3. | Оборотные средства |
|
тыс.руб. | 823709 | 928864 | 1246961 | 1,514 |
| 4. | Запасы с НДС |
|
тыс.руб. | 20316 | 23229 | 37326 | 1,837 |
| 5. | Дебиторские задолженности |
|
тыс.руб. | 1 066 | 3 359 | 13 644 | 12,799 |
| 6. | Кредиторская задолженность |
|
тыс.руб. | 12841 | 14617 | 23817 | 1,855 |


Из таблицы видно, что темпы роста выручки и текущей финансовой потребности находятся на одном уровне. На рост ТФП, главным образом оказывают влияние запасы с НДС, индекс роста которых составил 1,837.
Для того чтобы минимизировать ТФП, существует 3 способа:
1) уменьшение запасов без ущерба для производственной деятельности;
2) снижение дебиторских задолженностей;
3) удержание в обороте предприятия кредиторских задолженностей.
В данном конкретном случае повышать кредиторскую задолженность не имеет первостепенного смысла, так как она растет высокими темпами, индекс роста составил 1,855.
Что касается снижения запасов и дебиторских задолженностей, то это как раз те два способа, с помощью которых можно сократить ТФП. Снижая запасы необходимо помнить, что для непрерывного производства на предприятии должен поддерживаться определенный уровень запасов. Принимая во внимание вышесказанное, финансовый менеджер выносит решение о снижении запасов.
Таблица16
Диагностика собственных оборотных средств (СОС)
| № п/п | Наименование | Обозначение | Ед. изм. | 2005 | 2006 | 2007 | Индекс роста |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8=7:5 |
| 1. | Оборотные средства |
|
тыс.руб. | 21 598 | 26 744 | 57 485 | 2,662 |
| 2. | Собственные оборотные средства |
|
тыс.руб. | -5765 | -7822 | 10856 | -1,883 |
| 3. | Собственный капитал |
|
тыс.руб. | -2742 | -1777 | 22986 | -8,383 |
| 4. | Долгосрочные займы и кредиты |
|
тыс.руб. | 1641 | 1185 | 6699 | 4,082 |
| 5. | Внеоборотные активы |
|
тыс.руб. | 4 664 | 7 230 | 18 829 | 4,037 |
| 6. | Основные средства |
|
тыс.руб. | 3666 | 6170 | 18465 | 5,037 |
| 7. | Незавершённое строительство |
|
218 | 273 | 364 | 1,670 |


Для снижения дефицита собственных оборотных средств необходимо:
увеличивать собственный капитал предприятия за счет реинвестиций из чистой прибыли;
увеличивать долгосрочные займы и кредиты, привлекаемые в оборот предприятия;
уменьшать внеоборотные активы за счет реализации излишнего и ненужного оборудования
Из таблицы видно, что долгосрочные кредиты и займы растут высокими темпами, поэтому акцентировать на них внимание было бы не целесообразно.
Собственный капитал безусловно необходимо наращивать, так как его доля в 2007 году составляет всего 30% от величины валюты баланса,
Уменьшить внеоборотные активы возможно за счет вывода из оборота основных средств, к тому же на предприятии уже созданы все предпосылки для такого шага. Воспользовавшись данным методом снижения внеоборотных активов, предприятие получает возможность сократить дефицит собственных оборотных средств.
3.2.2 Реализация мероприятий по снижению текущих финансовых потребностей в проектном году.
По данным оперативного и управленческого учета составлена таблица 17, которая характеризует структуру и балансовую стоимость запасов, накопленных ООО «Уральский лес» за 2007 год.
Таблица 17
Состав и структура производственных запасов за 2007 год
| № п/п | Производственные запасы | 2007 год | |
| Структура, % | Состав, тыс.руб. | ||
| 1 | 2 | 3 | 4 |
| 1 | Сырье… | 19,3 | 7204 |
| 2 | Материалы основные | 8,1 | 3023 |
| 3 | Материалы вспомогательные | 2,8 | 1045 |
| 4 | Полуфабрикаты покупные | 5,8 | 2165 |
| 5 | Комплектующие изделия | ||
| 6 | Топливо и энергия | 11,3 | 4218 |
| 7 | Тара и тарные материалы | 3,5 | 1306 |
| 8 | Малоценные предметы | 1,1 | 411 |
| 9 | Готовая продукция на складе | 7,5 | 2799 |
| 10 | Итого запасы (А 210) | 59,4 | 22159 |
| 11 |
НДС по приобретенным ценностям (А 220) |
40,6 | 15167 |
| Всего по предприятию (А 210+ А 220) | 100% | 37326 | |
Следует отметить, что в динамике наблюдается негативная тенденция, связанная с тем, что темпы прироста запасов (+83,7%) превышают темпы прирост годового дохода предприятия в 1,6 раза.
Используя экспертные оценки планово-экономического и финансового отделов, в таблице 18 представлена экономия по элементам производственных запасов, подтвержденная гипотетическими мероприятиями и собственными технико-технологическими особенностями предприятия.
Таблица 18
Снижение запасов в проектном периоде
| № п/п | Производственные запасы | 2007 год | Экономия по запасам | Запасы (2007 г.), тыс. руб. | |
| Структура, % | Состав, тыс. руб. | ||||
| 1 | 2 | 3 | 4 | 5 | 6 = 4-5 |
| 1 | Сырье… | 19,3 | 7204 | 850 | 6354 |
| 2 | Материалы основные | 8,1 | 3023 | 357 | 2667 |
| 3 | Материалы вспомогательные | 2,8 | 1045 | 123 | 922 |
| 4 | Полуфабрикаты покупные | 5,8 | 2165 | 255 | 1909 |
| 5 | Комплектующие изделия | ||||
| 6 | Топливо и энергия | 11,3 | 4218 | 498 | 3720 |
| 7 | Тара и тарные материалы | 3,5 | 1306 | 154 | 1152 |
| 8 | Малоценные предметы | 1,1 | 411 | 48 | 362 |
| 9 | Готовая продукция на складе | 7,5 | 2799 | 330 | 2469 |
| 10 | Итого запасы (А 210) | 59,4 | 22159 | 2615 | 19544 |
| 11 | НДС по приобретенным ценностям (А 220) | 40,6 | 15167 | 1790 | 13377 |
| Всего по предприятию (А210 + А220) | 100% | 37326 | 4404 | 32922 | |
Таким образом, общая экономия по запасам в абсолютном значении составила 32922 тыс.руб., в относительном, соответственно, 11,8% от производственных 2007 года.
Следовательно текущие финансовые потребности снизились за счет экономии запасов на 4404 тыс.руб. и составили 24492 тыс.руб.
По данным управленческого учета была составлена таблица, характеризующая состав и структуру дебиторской задолженности ООО «Уральский лес».
Таблица 19
Состав и структура дебиторской задолженности (ДЗ)
| Классификация дебиторов по срокам возникновения дебиторской задолженности | Сумма ДЗ, тыс.руб. | Структура ДЗ, проценты |
| 1 | 2 | 3 |
| до 30 дней | 5785 | 42,4% |
| 30-60 дней | 2838 | 20,8% |
| 60-90 дней | 1692 | 12,4% |
| 90-120 дней | 1214 | 8,9% |
| 120-150 дней | 928 | 6,8% |
| 150-180 дней | 696 | 5,1% |
| 180-360 дней | 491 | 3,6% |
| Итого краткосрочная дебиторская задолженность (А 240) | 13644 | 100% |
| Итого дебиторская задолженность (А 230) | ||
| Всего дебиторские задолженности (А 230 + А 240) | 13644 | 100% |
Далее производим реструктуризацию дебиторской задолженности, которая позволит сократить ее на сумму безнадежных долгов, а, следовательно понизить текущие финансовые потребности. Для этого используем таблицу.
Таблица 20
Оценка реального состояния дебиторской задолженности (ДЗ).
| Классификация дебиторов по срокам возникновения дебиторской задолженности | Сумма ДЗ, тыс.руб. | Структура ДЗ, % | Вероятность безнадёжных долгов, % | Безнадёжные долги, тыс.руб. | Реальная величина дебиторской задолженности, тыс.руб. |
| 1 | 2 | 3 | 4 | 5 | 6 |
| до 30 дней | 5785 | 42,4% | 2% | 116 | 5669 |
| 30-60 дней | 2838 | 20,8% | 4% | 114 | 2724 |
| 60-90 дней | 1692 | 12,4% | 7% | 118 | 1573 |
| 90-120 дней | 1214 | 8,9% | 15% | 182 | 1032 |
| 120-150 дней | 928 | 6,8% | 25% | 232 | 696 |
| 150-180 дней | 696 | 5,1% | 50% | 348 | 348 |
| 180-360 дней | 491 | 3,6% | 75% | 368 | 123 |
| Итого краткосрочная дебиторская задолженность (А240) | 13644 | 100% | 1478 | 12166 | |
| Итого дебиторская задолженность (А230) | 95% | ||||
| Всего дебиторской задолженности (А230+А240) | 13644 | 100% | 1478 | 12166 |
Из таблицы видно, что дебиторская задолженность представлена только краткосрочной дебиторской задолженностью, поэтому все дальнейшие рассуждения будут связаны именно с ней.
По данным расчета сумма безнадежных долгов составила 3221 тыс.руб, что позволяет получить реальную величину дебиторской задолженности в размере 12166 тыс.руб, при этом дебиторская задолженность сокращается на 10,8%.
Следовательно, текущие финансовые потребности снизились за счет списания безнадежных долгов на 3221 тыс.руб. и составили 25675 тыс.руб.
При этом снижение дебиторской задолженности необходимо отнести на внереализационные расходы предприятия, что повлечет за собой уменьшение прибыли до налогообложения, что в свою очередь повлияет на увеличение чистой прибыли.
На основании вышеизложенного, текущие финансовые потребности возможно сократить как за счет экономии запасов на 11,8%, так и за счет списания безнадежных долгов, т.е снижения дебиторской задолженности на 10,8%.
Если применить в практической деятельности оба этих метода, то мы получим снижение ТФП до 23013 тыс.руб., против 28896 тыс.руб. в 2007 году, т.е. у предприятия есть возможность сократить текущие финансовые потребности на 5883 тыс.руб., что подтверждается следующей формулой:
 =


 (9)
= 28896 – 4404 – 1478
= 23014 (тыс.руб.)
3.2.3 Сокращение дефицита собственных оборотных средств за счет выбытия основных фондов предприятия.
ООО «Уральский лес» проводит последовательную политику технического перевооружения имеющегося оборудования, модернизацию оборудования с целью увеличения объема производства в долгосрочной перспективе и поддержания высокого уровня конкурентоспособности.
Таким образом, у предприятия есть реальная возможность за счет выбытия основных средств уменьшить дефицит собственных оборотных средств, а значит и снизить зависимость от краткосрочных банковских кредитов.
Для достижения поставленных целей, необходимо вывести из оборота, следующие основные фонды, которые показаны в таблице 21
Таблица 21
Снижение внеоборотных активов за счет выбытия основных фондов в проектном периоде
| № п/п | Вид деятельности | Сумма (тыс.руб.) |
| 1. | Перевод самортизированных основных средств в амортизационных фонд (цена реализации 5100 рублей за тонну) | 207 |
| 2. | Реализация оборудования, неучаствующего в производственном процессе в связи с изменением сортамента продукции | 101 |
| 3. | Реализация излишнего ненужного оборудования | 154 |
| Итого снижение внеоборотных активов | 462 |
При осуществлении в проектном периоде сокращения внеоборотных активов за счет вывода из оборота основных средств на 462 тыс.руб., неучаствующих в производстве, предприятие сокращает дефицит собственных оборотных средств, что подтверждается следующей формулой:
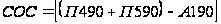 (10)
 = [(22986+6699) – 18829)]