Оценка, анализ и диагностика финансового состояния предприятия на примере ООО "Уральский лес"
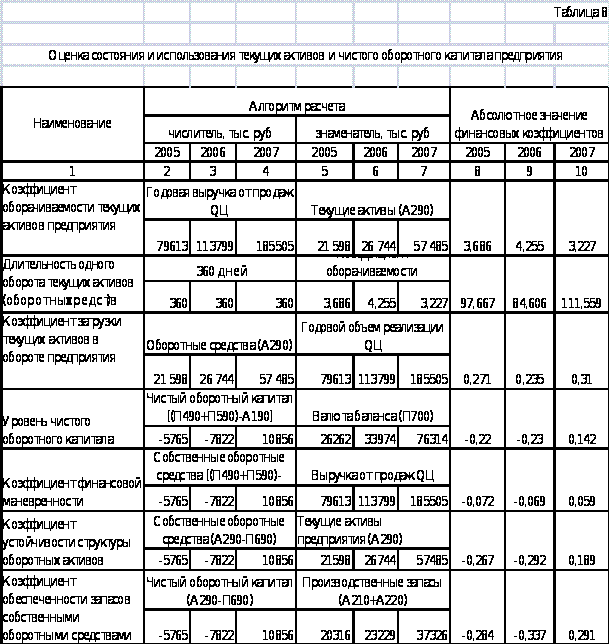
Длительность одного оборота текущих активов (оборотных средств) для ООО «Уральский лес» в 2005 году составила 98 дней, а в 2007 году данное значение увеличилось до 112 дней.
Коэффициент загрузки текущих активов в обороте предприятия – это количество оборотных средств, которыми должно располагать предприятие, чтобы получить 1 рубль выручки.
В 2007 году данный коэффициент составляет 0,31 (31,0 коп./руб.). Чтобы получить за 2007 год 100 коп. (1 руб.) выручки ООО «Уральский лес» должен выполнить два условия:
иметь в обороте 31 копейку оборотных средств;
выполнить в течении года 3,227 оборота.
За период с 2005 по 2007 гг. наблюдается повышательная тенденция коэффициента загрузки, что приводит к перерасходу оборотных средств
Уровень чистого оборотного капитала (ЧОК) показывает какую часть он занимает в валюте баланса. В 2007 году уровень чистого оборотного капитала составил 0,142 или 14,2%. За анализируемый период наблюдается повышательная тенденция, что говорит об улучшении ситуация на ООО «Уральский лес».
Коэффициент устойчивости структуры оборотных активов показывает какая часть текущих активов профинансирована за счет чистого оборотного капитала или собственных оборотных средств.
В 2007 году уровень коэффициента устойчивости структуры оборотных активов составил 0,189 (18,9%), что превышает нормативное значение равное 0,1 или 10%.
Коэффициент обеспеченности запасов собственными оборотными средствами характеризует долю финансирования накопленных запасов за счет собственных оборотных средств.
В некоторых источниках встречается, что нормальным значением для этого коэффициента является 0,5. Однако, учитывая, что в реальной российской экономике этот показатель существенно ниже указанного норматива, его вряд ли можно рассматривать как ориентир для деятельности предприятия.
Тем не менее, коммерческие банки предпочитают кредитовать предприятия, у которых не менее половины стоимости запасов сырья и вложений в незавершенное производство покрывается собственными оборотными средствами.
В 2007 году данный коэффициент составил 0,291, то есть 29,1 % запасов получилось профинансировано за счет собственных оборотных средств. Ситуация меняется в лучшую сторону – по сравнению с 2005 годов, в котором данный коэффициент был равен отрицательному значению, что говорило о том, у предприятия не было чистого оборотного капитала.
Коэффициент финансовой маневренности показывает какая часть собственных средств направляется на финансирование текущих активов.
Коэффициент позволяет выяснить, какой частью средств можно маневрировать для быстрого реагирования на изменение рыночных условий. В некоторых источниках подчеркивается, что оптимальное значение данного коэффициента равно 0,5, то есть предприятие должно иметь возможность маневрировать половиной средств. Однако эти рекомендации достаточно спорны. Тем не менее, относительно высокое значение коэффициента (0,1-0,3) обычно положительно характеризует предприятие, тогда как низкое (меньше 0,1) говорит о финансовой неустойчивости предприятия.
В 2007 году для ООО «Уральский лес» данный коэффициент составил 0,022.
Все вышеперечисленные коэффициенты представлены в таблице 8.
Оборотные средства в течение полного кругооборота совершают несколько циклов.
Длительность производственного цикла характеризует время, в течение которого производственные запасы преобразуются в готовую продукцию.
Длительность коммерческого цикла связана с инкассацией дебиторских задолженностей, интервал которой растянут от момента отгрузки продукции до зачисления денег на расчетный счет предприятия.
Производственный и коммерческий циклы в совокупности дают длительность операционного или производственно-коммерческого цикла: от формирования производственных запасов через изготовление и реализацию готовой продукции к поступлению денежных средств на расчетный счет предприятия.
Длительность "дней кредиторов" связана с расчетной дисциплиной, принятой на данном предприятии, при расчете с кредиторами.
Финансовый цикл определяет реальную потребность предприятия в оборотных средствах, необходимых ему для финансирования процесса изготовления и реализации продукции, и является разностью между длительностью операционного цикла и "днями кредиторов". Принципиальная схема циклов производственно-хозяйственного процесса предприятия представлена на рис. 2 для 2005 года и на рис.3 для 2007 года.
|
Операционный цикл = 75 дней (2005 год) |
||
| Длительность производственного цикла = 70 дней | Длительность коммерческого цикла = 5 дней | |
| Финансовый цикл = 23 дня | Срок использования кредиторской задолженности = 51 день | |
Рис. 2 Циклы производственно-хозяйственного процесса предприятия
|
Операционный цикл = 126 дней (2007 год) |
||
| Длительность производственного цикла = 99 дней | «Дни дебиторов» = 27 дней | |
| Финансовый цикл = 79 дней | «Дни кредиторов» = 46 дней | |
Рис. 3 Циклы производственно-хозяйственного процесса предприятия
Если в управлении оборотным капиталом более значимый акцент ставится на изучение финансового цикла, длительность которого в конечном итоге определит реальную потребность в оборотных средствах, то в управлении текущими затратами гораздо больший интерес представляет изучение колебаний коммерческого цикла и "дней кредиторов", как факторов, влияющих на пороговые значения рентабельности. Для этой цели необходимо ввести понятие "чистых дней кредиторов" как превышение полных дней кредиторов над производственным циклом.
На исследуемом предприятии ООО «Уральский лес» коэффициент оборачиваемости запасов в 2005 году составил 5,2 оборота в год., а в 2007 году данный коэффициент снизился до 3,6 оборота в год. Это привело к увеличению производственного цикла в 2007 году на 29 дней по сравнению с 2005 годом и, следовательно, увеличился и операционный цикл на 51 день по сравнению с 2005 годом. В 2005 году он составлял 75 дней, а уже в 2007 году 126 дней.
Показатель коэффициент оборачиваемости дебиторских задолженностей («дни дебиторов») в 2007 году имел тенденцию к понижению. Это негативно влияет на деятельность предприятия, потому что увеличивает срок «дней дебиторов». «Дни дебиторов» увеличились на 22 дня: с 5 дней до 27 дней.
Коэффициент оборачиваемости кредиторских задолженностей («дни кредиторов») за анализируемый период остался практически неизменным. В 2005 году он был равен 7 оборотов в год, а в 2007 году на один оборот стало больше.
Но даже это незначительное повышение оборотов негативно сказалось на количестве «дней кредиторов». Это означает что сроки между выплатами кредиторам изменились в меньшую сторону. «Дни кредиторов» в 2005 году составили 51 день, а в последнем анализируемом 2007 году - 46 дней.
Длительность операционного цикла показывает, сколько нужно оборотных средств предприятию. Чем больше цикл, тем больше нужно оборотных средств и наоборот.
Финансовый цикл в 2005 году составил 23 дня. В 2007 году произошло резкое увеличение финансового цикла до 79 дней, что является негативным фактором для предприятия.
Финансовый цикл определяет текущую финансовую потребность (ТФП).
Комплексное управление текущими активами и текущими пассивами предприятия включает расчет трех показателей: собственных оборотных средств, текущих финансовых потребностей и денежных средств.
Собственный оборотный капитал предприятия (синонимы: собственные оборотные активы, собственные оборотные средства, чистый оборотный капитал, чистый рабочий капитал) - это те оборотные активы, которые остаются у предприятия в случае единовременного полного (стопроцентного) погашения краткосрочной задолженности предприятия. Другими словами, это тот запас финансовой устойчивости, который позволяет хозяйственному субъекту осуществлять бизнес, не опасаясь за свое финансовое положение даже в самой критической ситуации (когда все кредиторы предприятия одновременно потребуют погасить образовавшуюся текущую задолженность).
За анализируемый период на ООО «Уральский лес» можно увидеть следующую картину. Первые два анализируемых года, 2005 и 2007 гг., предприятие вообще не имело своих собственных оборотных средств (СОС). Это являлось негативным моментом в деятельности данного предприятия. в 2007 году ситуация изменилась к лучшему и на исследуемом предприятии появились собственные оборотные средства в размере 10 856 тыс.руб. Но это не предел - предприятие должно стремится к максимизации СОС, что позволит повысить степень его финансовой устойчивости, платежеспособности, положение на финансовом рынке и др.
Но есть и негативные моменты в деятельности предприятия в 2007 году. Собственные оборотные средства в разы меньше текущей финансовой потребности, которую рассмотрим дальше.
Таким образом, чистый оборотный капитал - это собственные оборотные средства предприятия. Оставшуюся часть оборотных активов, если она не покрыта денежными средствами, надо финансировать в долг - кредиторской задолженностью, а если ее не хватает - брать краткосрочный кредит.
Исходя из этого можно сформулировать понятие суммарных текущих финансовых потребностей (ТФП).
ТФП - это :
разница между текущими активами (без денежных средств) и кредиторской задолженностью;
недостаток/излишек собственных оборотных средств;
потребность в дополнительном краткосрочном кредите, либо, наоборот, излишек денежных средств.
Учитывая остроту проблемы недостатка оборотных средств, сконцентрируемся на природе ТФП операционного характера и способах их регулирования.
Так как одной из задач комплексного оперативного управления текущими активами и текущими пассивами является превращение ТФП в отрицательную величину, то для финансового состояния предприятия благоприятно:
получение отсрочек платежа от поставщиков, от работников предприятия, от государства и т.д.;
неблагоприятно: замораживание определенной части средств в запасах, представление отсрочек платежа клиентам.
Как суммарные,
так и операционные
ТФП можно исчислять
в рублях, в процентах
к обороту, а
также во времени
относительно
оборота.
Задача
превращения
ТФП в отрицательную
величину сводится
к расчету разумной
длительности
отсрочек платежей
по поставкам
сырья и реализации
готовой продукции.
Проведя анализ ТФП за период с 2005 по 2007 гг. ООО «Уральский лес» последние два года генерирует текущую финансовую потребность со знаком «+». И только в 2005 году она составляет отрицательное значение. В 2007 году текущая финансовая потребность составила 28 896 т.руб.
За анализируемый период текущая финансовая потребность имеет тенденцию к повышению.
Далее идет — денежная наличность.
Обозначается она как денежные средства (ДС).
Денежные средства (ДС) – это соотношение между текущей финансовой потребностью и собственными оборотными средствами.
Управление денежной наличностью сводится в конечном итоге к регулированию величины собственных оборотных средств и текущих финансовых потребностей. А СОС и ТФП, в свою очередь, зависят не только от тактики, но и от стратегии управления финансами предприятия. Поэтому для принятия решений по управлению денежной наличностью необходимо анализировать данные за достаточно длительный период и выявлять направленность главных структурных изменений.
Денежные средства являются регулятором равновесия между собственными оборотными средствами и текущими финансовыми потребностями.
В 2007 году соотношение между ТФП и СОС на ООО «Уральский лес» составляло “-“ 18 040 тыс.руб., в отличие от 2005 года, в котором денежные средства равнялись 7 046 тыс.руб.
Финансовой проблемой для ООО «Уральский лес» в 2007 году является текущая финансовая потребность равная положительной величине, то есть со знаком «+». Это свидетельствует о том, что предприятие свои неденежные оборотные средства не в состоянии полностью профинансировать за счет кредиторской задолженности. Хотя большая часть текущих финансовых потребностей финансируется за счет кредиторской задолженности (41,4%).
В анализируемом периоде наблюдается и положительный момент: предприятие располагает собственными оборотными средствами, которыми на 18,9% может профинансировать ТФП.
В 2007 году на исследуемом предприятии также имеются краткосрочные банковских кредитов и займов, без которых профинансировать текущую деятельность предприятию невозможно (11%).
2.4 Оценка финансовой устойчивости, анализ рыночной устойчивости, диагностика финансового равновесия ООО «Уральский лес» (2005-2007 гг)
Финансовую устойчивость предприятий принято оценивать достаточно большим количеством коэффициентов, но многие из них либо дублируют друг друга, либо противоречат друг другу, либо в настоящих условиях не имеют практического значения.
Финансовая устойчивость предприятия характеризует стабильность финансового положения предприятия, обеспечиваемую высокой долей собственного капитала в общей сумме используемых финансовых ресурсов.
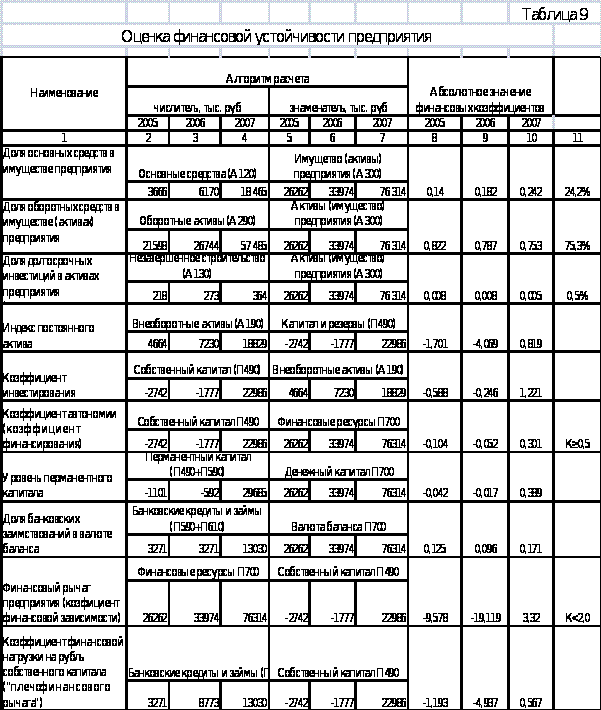
Оценка финансовой устойчивости включает в себя несколько разделов (табл. 9)
1 раздел. Структурные характеристики имущественного потенциала (активов) предприятия.
Доля основных средств в имуществе предприятия в 2007 году составила 24,2%.
В активах предприятия на протяжении анализируемого периода преобладают оборотные активы. В 2005 году они составляли 82,2% от общей суммы активов, а в 2007 году их доля снизилась, но незначительно, и составила 75,3%.
Незавершенное строительство в активах предприятия составляет всего лишь 0,5%.
2 раздел. Оценка состояния основного имущества предприятия.
Индекс постоянного актива характеризует, за счет каких источников финансируются внеоборотные активы. В 2007 году данный коэффициент составил 0,819. Это говорит о том, что внеоборотные активы финансируются за счет собственного капитала.
Коэффициент инвестирования показывает способность предприятия за счет собственного капитала финансировать внеоборотные активы. В 2007 году данный коэффициент составил 1,221, что ненамного превышает норматив. Норматив равен 1.
3 раздел. Структурные характеристики финансовых ресурсов (пассивов) предприятия.
Коэффициент автономии (коэффициент финансирования) определяется отношением собственного капитала к сумме реальных активов предприятия. Данный показатель определяет долю активов организации, которые обеспечиваются собственными источниками формирования, то есть финансируются за счет собственного капитала.
В 2007 году коэффициент автономии составил 0,301, что ниже нормативного значения, равного 0,5 и более. За последние 3 года данный коэффициент имел тенденцию к росту. С отрицательного значения, равного «-» 0,104 в 2005 году и «-» 0,052 в 2006 году он вырос до положительного значения в 2007 году.
Уровень перманентного капитала показывает какую долю занимает сумма собственного капитала и долгосрочных заимствований в валюте баланса.
Для ООО «Уральский лес» уровень перманентного капитала в 2005 году составил «-» 0,042, что говорит о том, что у предприятия в данный период не было собственных средств. Такая же ситуация и в 2006 году – уровень перманентного капитала составил «-» 0,017. Но уже в 2007 году ситуация на ООО «Уральский лес» начала меняться к лучшему и уровень перманентного капитала составил 0,389 (38,9%), что соответствует 4-му классу кредитоспособности («слабый»).
Доля банковских заимствований в валюте баланса в 2007 году составила 0,171, то есть 17,1% активов ООО «Уральский лес» предприятие было вынуждено финансировать за счет краткосрочных и долгосрочных банковских займов и кредитов.
В 2005 году доля банковских заимствований в валюте баланса практически не отличалась от уровня 2007 года и составляла 0,125 (12,5%). А вот в 2006 году доля заимствований уменьшилась на 0,029 (2,9%) по сравнению с 2005 годом и на 0,075 (7,5%) по сравнению с 2007 годом.
4 раздел. Оценка рыночной устойчивости предприятия (состояние пассивов).
Коэффициент финансовой зависимости (финансовый рычаг предприятия) – это отношение финансовых ресурсов предприятия (валюты баланса) к собственному капиталу предприятия.
Характеризует, в какой степени предприятие зависит от внешних источников финансирования, то есть, сколько заемных средств предприятие привлекло на 1 рубль собственного капитала. Показывает также меру способности предприятия, ликвидировав свои активы. Полностью погасить свою кредиторскую задолженность.
Норматив по данному коэффициенту – не более 2 (К ≤2). Превышение нормативного значения означает зависимость от внешних источников средств.
В 2007 году на исследуемом предприятии финансовый рычаг составлял 1,224, что соответствует нормативу.
За 2005-2007 год данный показатель имел тенденцию меняться. В 2005 году он составлял 0,296 и входил в нормативные рамки, а в 2006 году его величина была равна 0,343 что также соответствовало нормативу. Величина финансового рычага оказывает влияние на финансовую рентабельность предприятия.
Коэффициент финансовой нагрузки на рубль собственного капитала («плечо финансового рычага») показывает, сколько банковских займов и кредитов приходится на 1 рубль собственного капитала:
«плечо финансового рычага» оказывает влияние на величину рентабельности собственного капитала через механизм эффекта финансового рычага.
б) увеличение «плеча финансового рычага» работает против финансовой устойчивости предприятия.
В зарубежной теории и практике оценку кредитоспособности предприятий часто ограничивают расчетом именно этого коэффициента. Принято устанавливать предельное соотношение заемных и собственных средств предприятия (1:1; 2:1), кредитование выше которого приведет к повышению финансового риска. При превышении этого соотношения говорят о достижении полной кредитоемкости предприятия; при соотношении ниже установленного предела – о наличие у него кредитного потенциала.
Во внутреннем анализе этот коэффициент позволяет осуществлять стратегический контроль финансовой независимости. В то же время высокая доля собственного капитала ограничивает возможности финансирования хозяйственной деятельности. В предбанкротном состоянии этот коэффициент всегда больше единицы, что подтверждает потенциальную неплатежеспособность предприятия.
В 2007 году «плечо финансового рычага» составило 12,339, то есть на 1 рубль собственного капитала предприятие привлекает 12руб. 34 коп. банковских заимствований.
В период с 2005 по 2007 гг. «плечо финансового рычага» возросло на 12,302.
Проводя оценку состояния задолженности предприятия в расчетах я использовала следующие показатели:
А). Соотношение дебиторской и кредиторской задолженности в 2007 году составило 0,573, то есть на ООО «Уральский лес» дебиторская задолженность меньше чем кредиторская. За анализируемый период данное соотношение менялось, но доля кредиторской задолженности всегда была больше чем дебиторская.
Б). Риск дебиторской задолженности на предприятии в 2007 году равен 0,179, то есть 17,9% активов работает в пользу потребителей.
Но это не очень хорошо, так как деньги-то нужны предприятию, а они находятся у потребителей, и предприятию дефицит текущих активов придется покрывать за счет краткосрочных банковских займов и кредитов.
В). Риск кредиторской задолженности в 2007 году составил 0,312, то есть 31,2% активов финансируется за счет кредиторской задолженности, то есть кредиторами.
Данный показатель за анализируемый период имеет тенденцию к снижению. В 2005 году он был равен 0,489, в 2006 году – 0,430.
Полученная в результате финансового анализа система показателей позволяет выявить слабые места в экономике предприятия, охарактеризовать состояние дел этого предприятия (его ликвидность, финансовую устойчивость, эффективность используемых ресурсов, отдачу активов и рыночную активность).
Причем одни показатели могут находиться в критической зоне, а другие быть вполне удовлетворительными. Однако на основе такого анализа сделать однозначный вывод о том, что данное предприятие обязательно обанкротится в ближайшее время или, наоборот, выживет, обычно очень трудно. Выводы о вероятности банкротства можно делать только на основе сопоставления показателей данного предприятия и аналогичных предприятий, обанкротившихся или избежавших банкротства. Однако в России подыскать в каждом случае подходящий аналог для сравнения весьма затруднительно, или такого аналога может и не быть вообще. Надежность выводов о банкротстве может быть существенно повышена, если дополнить финансовый анализ прогнозированием вероятности банкротства предприятия с использованием методов многофакторного статистического анализа.
В международной практике широко используется для оценки банкротства Z-счёт Альтмана (табл.10), построенный по данным успешно действовавших, но обанкротившихся промышленных предприятий США. Z-счёт Альтмана представляет собой пятифакторную модель:
Zсчёт = 1,2 К1 + 1,4 К2 + 3,3 К3 + 0,6 К4 + К5 (1)
где: К1 — доля чистого оборотного капитала в активах;
К2 — отношение накопленной прибыли к активам;
К3 — экономическая рентабельность активов;
К4 — отношение стоимости эмитированных акций к заемным средствам предприятия;
К5 — оборачиваемость активов (деловая активность).
Таблица 10
Прогнозирование вероятности банкротства предприятия
| Z = 1,2 К1 +1,4 К2 + 3,3 К3 + 0,6 К4 + К5 | ||
| К1 |
|
- 0,264 |
| К2 |
|
- 0,147 |
| К3 |
|
0,020 |
| К4 |
|
0,0002 |
| К5 |
|
3,031 |
| Z-счет | 2,640 | |
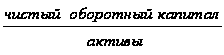
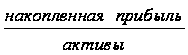
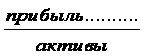
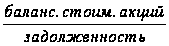

По результатам расчетов на базе данных отчетности ООО «Уральский лес» значение Z-счета по итогам 2005 г. составило 2,640. Это говорит о том, что вероятность банкротства на данном предприятии оценивается как средняя. Однако следует обратить внимание, что полученные на основе Z-счета Альтмана выводы нельзя признать безоговорочно достоверными ввиду ограничений на использования данного показателя в условиях российской экономики.
В интерпретации Таффлера четырехфакторная модель «Zсчета» (табл.11).
Таблица 11
| Z = 0,53 К1 + 0,13 К2 + 0,18 К3 + 0,16 К4 | ||
| К1 |
|
0,53К1 |
| К2 |
|
0,13К2 |
| К3 |
|
0,18К3 |
| К4 |
|
0,16К4 |
| Z – счет |
расчеты:0,53х0,759+0,013х1,233+0,18х0,611+0,16х2,431 = 1,061 критерий:1,061 >0,3 |
|
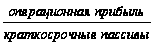
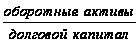
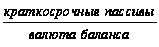
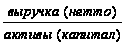
Формула Таффлера для западных компаний:
Z = 0,53К1 + 0,13К2 + 0,18К3 + 0,16К4 (2)
где К1 — операционная прибыль /краткосрочные обязательства;
К2 — оборотные активы / сумма обязательств;
К3 — краткосрочные обязательства / сумма активов;
К4 — выручка от реализации / сумма активов.
Спрогнозировав вероятность банкротства по формуле Таффлера и получив значение Z-счета по итогам 2007 г. равное 1,061, можно сделать вывод о том что на предприятии предвидятся хорошие долгосрочные финансовые перспективы.
Оценивая финансовое равновесие предприятия я рассчитала четыре ниже описанных критерия (табл.12).
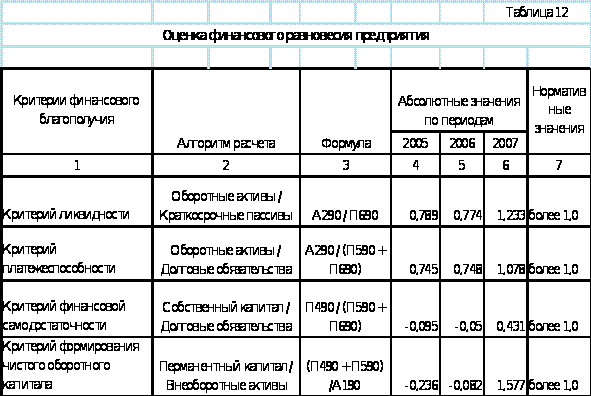
1. Критерий ликвидности – это отношение оборотных активов к краткосрочным пассивам.
За последние три года данный критерий имеет повышательную тенденцию. В 2007 году данный критерий составляет 1,233 , что соответствует нормативу, который должен быть равен более 1.
2. Критерий платежеспособности – это отношение оборотных активов к долговым обязательствам.
За анализируемый период данный критерий также имеет повышательную тенденцию и в 2007 году соответствует уровню 1,078. Что тоже соответствует нормативу более 1.
3. Критерий финансовой самодостаточности – это отношение собственного капитала к долговым обязательствам. Норматив у данного критерия более 1.
Но в 2007 году он составлял 0,431 , это больше чем в 2005 и 2006 годах, где данные критерии имели отрицательные значения и не соответствовали нормативу. За 2007 год ситуация изменилась. Данный критерий стал положительной величиной, но нормативу все еще не соответствует.
4. Критерий формирования чистого оборотного капитала – это отношение перманентного капитала к внеоборотным активам.
В 2005 году данный критерий составил «-» 0,236; в 2007 году – 1,577. Наблюдается повышательная тенденция, соответствующая нормативному значению более 1.
2.5 Оценка, анализ и диагностика финансово-экономической эффективности ООО «Уральский лес»
Удовлетворение спроса потребителей в рыночных условиях хозяйствования предполагает наличие на рынке большого числа качественных, дешевых товаров, предлагаемых потребителю в те самые моменты, когда имеет место востребованный, платежный спрос.
Между тем,
общеизвестно,
для того, чтобы
на рынке появилось
достаточно
большое количество
продукции,
особенно той,
на которую
имеется повышенный
спрос, необходимо
налаживание
на современной
индустриальной
основе массового
производства
со всеми вытекающими
отсюда последствиями
- большими
единовременными
затратами
(инвестициями),
необходимостью
обеспечения
минимума требований
качества продукции
и своевременного
ее обновления
посредством
быстро меняющего
спроса потребителя.
Повышенное
качество продукции
и обновления
ее номенклатуры
и ассортимента,
в свою очередь,
ведет к удорожанию
продукции,
вследствие
чего образуется
замкнутый круг,
постоянное
диалектическое
противоречие
между количеством
и качеством,
которое не
может быть
решено до конца
ни при каких
условиях.
При
таких ограничениях
приходится
искать пути
повышения
эффективности
общественного
производства
с помощью оптимизации
объемов выпускаемой
продукции,
оптимальных
размеров
производства,
оптимального
сочетания
крупных комплексов
с сетью малых
предприятий
и т.д.
Оценка эффективности деятельности предприятия должна, в первую очередь, отражать конечный результат этой деятельности и вместе с тем давать исчерпывающие представления о том, какой ценой этот результат достигнут.
Конечный результат может быть охарактеризован достаточно большим количеством показателей - объемом выпущенной и реализованной продукцией, суммарной прибылью от этого и т.д.
Оценка эффективности работы предприятия, как правило, основывается на анализе различных финансовых показателей, таких как чистая прибыль, рентабельность инвестиций, рыночная стоимость предприятия.
В своей работе оценку эффективности и качества работы предприятия я произвела с помощью следующих показателей (табл.13)
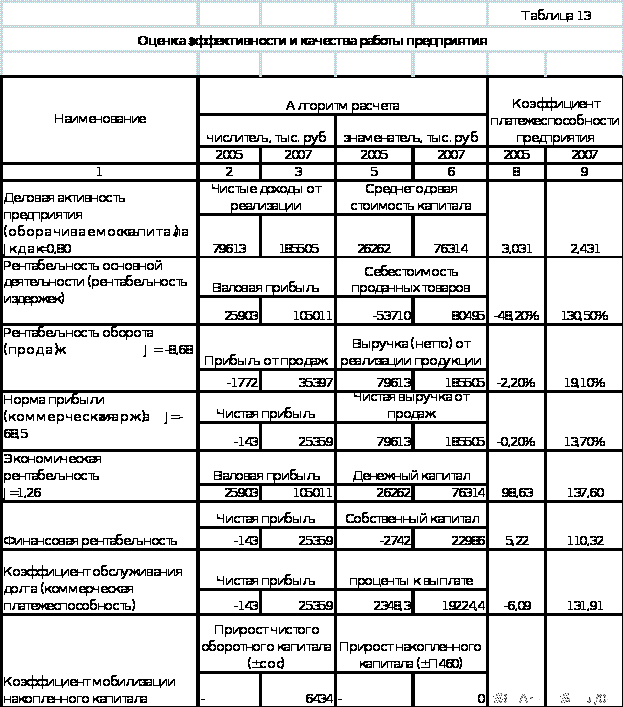
1. Деловая активность предприятия в финансовом аспекте проявляется прежде всего в скорости оборота его средств. Анализ деловой активности позволяет выявить, насколько эффективно предприятие использует свои средства.
Коэффициенты оборачиваемости имеют большое значение для оценки финансового состояния предприятия, поскольку скорость оборота капитала, то есть скорость превращения его в денежную форму, оказывает непосредственное влияние на платежеспособность предприятия. Кроме того, увеличение скорости оборота капитала отражает при прочих равных условиях повышение производственно-технического потенциала предприятия.
Коэффициент общей оборачиваемости активов (деловая активность предприятия) показывает, сколько раз за период совершается полный цикл производства и обращения, приносящий соответствующий доход. Рассчитывается путем деления объема чистой выручки от реализации на среднюю за период величину стоимости активов.
По данным баланса этот показатель в 2007 году для ООО «Уральский лес» составил 2,43. Это говорит о том, что полный цикл производства и обращения совершается менее чем за 1 год, и на 1 рубль стоимости всех активов мы получаем 2 рубля 43 копейки дохода.
Индекс роста деловой активности за анализируемый период с 2005 по 2007 год составил 0,80.
2. Показатели рентабельности более полно, чем прибыль, характеризуют окончательные результаты хозяйствования, потому что их величина показывает соотношение эффекта с наличными или использованными ресурсами. Их применяют для оценки деятельности предприятия и как инструмент инвестиционной политики и ценообразования.
Рентабельность основной деятельности (окупаемость издержек) исчисляется путем отношения валовой прибыли к себестоимости проданных товаров.
Она показывает, сколько предприятие имеет прибыли с каждого рубля, затраченного на производство и реализацию продукции. Может рассчитываться в целом по предприятию, отдельным его подразделениям и видам продукции.
В нашем случае для предприятия ООО «Уральский лес» показатель в 2007 году увеличился по сравнению с 2005 годом на 178,7 %
Рентабельность продаж рассчитывается делением прибыли от реализации продукции, работ и услуг на сумму полученной выручки. Характеризует эффективность предпринимательской деятельности: сколько прибыли имеет предприятие с рубля продаж. Широкое применение этот показатель получил в