Пути повышение качества продукции
Содержание
Введение
1. Аналитическая часть
1.1 Общая характеристика предприятия
1.2 Анализ основных технико-экономических показателей
1.3 Анализ объёмов производства.
1.4 Анализ качества и конкурентоспособности продукции
1.5 Анализ внешней конкурентной среды.
1.6 Анализ себестоимости продукции.
1.6.1 Анализ затрат по экономическим элементам.
1.6.2 Анализ себестоимости по статьям калькуляции.
1.6.3 Анализ показателя затрат на 1 руб. товарной продукции.
1.7 Анализ прибыли и рентабельности.
1.7.1 Анализ показателей прибыли.
1.7.2 Анализ образования и распределения прибыли.
1.7.3 Расчет и анализ показателей рентабельности.
1.7.4 Факторный анализ рентабельности производства.
1.8 Анализ точки безубыточности и объемов производства.
1.9 Анализ финансового состояния предприятия.
1.10 Анализ вероятности банкротства
1.11 Комплексный анализ. Спецанализ. Анализ качества продукции
Раздел 2 Технологическая часть
2.1 Характеристика изделия
2.2 Выбор и обоснование способов схем сборки и сварки
2.3 Расчёт эффективности введения нового оборудования.
Раздел 3
3.1 Проектируемые организационно-экономические мероприятия.
3.2 Осуществление стратегического планирования на ОАО «КЗМК»
Раздел 4. Безопасность и экологичность проектных решений.
4.1 Экономические проблемы травматизма.
4.2 Экономические проблемы заболеваемости.
4.2.1. Защита от шума
4.2.2 Защита от вредных веществ
4.2.3 Микроклимат и тепловое излучение.
4.2.4 Расчет экономической эффективности мероприятий, направленных на снижение заболеваемости.
4.3 Экономические проблемы загрязнения окружающей среды
Раздел 5 Управление внедрением проектных мероприятий.
5.1 Суммарная эффективность мероприятий за весь их жизненный цикл.
Заключение
Список литературы
Приложение.
Введение
Актуальность. В рыночной экономике огромное внимание уделяется проблемам качества. Серьезная конкурентная борьба обусловила в странах с развитой рыночной экономикой разработку программ повышения качества. В научных исследования и в практике возникла необходимость выработки объективных показателей для оценки способностей фирм производить продукцию с необходимыми качественными характеристиками.
Российские предприятия пока еще отстают в области применения современных методов менеджмента качества. Между тем повышение качества несет поистине колоссальные возможности. Однако повышение качества невозможно без изменения отношения к качеству на всех уровнях.
Таким образом, тема достаточно актуальна на современном этапе развития экономики нашей страны.
Целью работы является рассмотрение, анализ и оценка системы управления качеством продукции на ОАО «КЗМК» и разработка мероприятий, повышающих эффективность работы данной системы.
Для решения поставленной цели надо было последовательно решить следующие задачи:
Проанализировать производственно-хозяйственную деятельность предприятия, оценить современное его состояние
Разработать технологическое мероприятие, ведущее к повышению качества продукции, оценить его эффективность
Рассмотреть основные проблемы безопасности жизнедеятельности работников отдела качества, предложить мероприятия, ведущие к повышению эффективности и производительности их труда
Объектом исследования является система управления качеством продукции на ОАО «КЗМК»
Предметом исследования является процесс формирования и развития системы качества продукции и процесс её совершенствования
Раздел 1. Аналитическая часть
Общая характеристика предприятия
Кулебакский завод металлоконструкций является одним из ведущих производителей строительных металлических конструкций в стране.
В 2007 году предприятие значительно улучшило финансовые показатели в результате эффективной производственно-хозяйственной деятельности Предприятие вышло на показатели ежемесячной загрузки производственных мощностей в объеме 2000 тонн. Значительно расширилась география поставок продукции. Сегодня продукция предприятия поставляется во многие регионы России, а также в страны ближнего и дальнего зарубежья.
В настоящий момент объем производства строительных металлоконструкций составляет от 2000 до 2500 тонн ежемесячно. Данные производственные показатели зависят от структуры принятых заказов .
Основная продукция - строительные металлические конструкции общего назначения, лёгкие металлические конструкции, металлоконструкции каркасов многоэтажных жилых домов, торговых и офисных зданий, многоярусные гаражи и стоянки, металлические конструкции специального назначения, металлические конструкции мостов, переходов и эстакад, сварная двутавровая балка.
Управление ОАО осуществляет генеральный директор, у которого в подчинении находятся директор по качеству, заместитель генерального директора, директор по перспективному развитию и конструированию, директор по финансам, директор по безопасности, директор по логистике, директор по сбыту. Очевидно, что имеет место превышение норм управления, т.к. Генеральному директору напрямую подчинены семь субъектов управления. Схема подчиненности Генерального директора должна быть усовершенствована, т.е. минимизирована ( см. приложение).
1.1 Анализ основных технико-экономических показателей
Деятельность предприятия характеризуется определенной системой экономических показателей.
Таблица 1.1 - Характеристика основных технико-экономических показателей ОАО КЗМК
| № п/п | Показатели |
Усл. Обозн.. |
Ед. изм |
Базовый период, 2008год По |
Анализ. период, 2009 год П1 |
Индекс, I=П№/Пє |
Абс. откл. Па=П1-П0 |
Темп прироста.Tпр=(I-1)Ч100 |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
| 1. |
Прибыль от реализации (стр.2-стр.9) |
Пр | Тыс. руб. | 207 757 | 397 781 | 1,91 | +190 024 |
191 (+91) |
| 2. | Товарная продукция | Тп | Тыс. руб. | 1 002 880 | 1 596 800 | 1,59 | +593 920 |
159 (+59) |
| 3. | Реализованная продукция | Рп | Тыс. руб. | 911 002 | 1 332 263 | 1,46 | +421261 |
146 (+46) |
| 4. | Основные производ. фонды |
Фоп |
Тыс. руб. | 688 004 | 891 155 | 1,30 | +203 151 |
130 (+30) |
| 5. | Оборотные фонды | Фно | Тыс. руб. | 455 500 | 767 800 | 1,68 | +312300 |
168 (+68) |
| 6. | Материальные затраты | Мз | Тыс. руб. | 561 613 | 894 208 | 1,59 | +332 595 |
159,0 (+59) |
|
7. |
Численность персонала |
Чп |
Чел. |
640 | 800 | 1,25 | 160 |
122 (+22) |
| 8. | Фонд заработной платы | Фзп |
Тыс. руб. | 142 300 | 186 000 | 1,24 | +33 700 |
124 (+24) |
| 9. | Себестоимость продукции | Сп | Тыс. руб. | 795 123 | 1 199 019 | 1,51 | +403 896 |
151 (+51) |
| 10. |
Фондоотдача Стр.2:стр.4 |
Фотд |
Руб./ руб. |
1,46 | 1,79 | 1,23 | +0,33 |
123 (+23) |
| 11. |
Материалоотдача Стр.2:стр.6 |
Мотд |
Руб./ руб. |
1,79 | 1,79 | 1,00 | 0,00 |
100 (0) |
| 12. |
Материалоемкость Стр.6:стр.2 |
Ме | Руб./руб. | 0,56 | 0,56 | 1,00 | 0,00 |
100 (0) |
| 13. | Средняя зарплата | Зср | тыс. Руб. | 222 | 232 | 1,05 | +10 |
105 (+5) |
| 14. |
Производ-ть труда Стр.2:стр.7х 1000 |
Пт | млн. руб. | 1,567 | 1,996 | 1,27 | +0,429 |
127 (+27) |
| 15. |
Затраты на 1 руб. ТП стр.9:стр.2х 100 |
Зр | Коп. | 70 | 70 | 1,00 | 0,00 |
100 (0) |
| 16. |
Рентаб-ть продаж Стр.1:стр3х 100 |
Rпр | % | 22,8 | 30 | 1,33 | +7,2 |
133 (+33) |
| 17. |
Коэф. оборачиваемости капитала Стр.3:((стр4+стр.5) |
Кок |
Об. |
0,796 | 0,803 | 1,00 | 0,007 |
100 (0) |
На основании таблицы 1.1 можно сделать следующие выводы:
за 2009 год прибыль от реализации возросла на 190 024 тыс.руб. и составила 397 781 тыс. руб., таким образом темп прироста прибыли составил 91%, из этого следует что у предприятия имеются средства для оплаты долгов, формирования фондов развития
Товарная продукция возросла на +593 920 тыс руб, темп прироста составил 59%.
Повышение темпов производительности труда(+27%) над темпом прироста средней зарплаты одного работника (+5%) характеризует прогрессивную тенденцию развития предприятия. Следовательно, существует резерв повышения заработной платы работникам.
Темп прироста товарной продукции 59%, темп прироста материальных затрат 59 %, темп прироста основных производственных фондов 30 %, темп прироста численности персонала – 25%, так как темп прироста товарной продукции выше темпа прироста основных производственных фондов и темпа прироста численности персонала, отсюда следует, что предприятие идет по интенсивному пути развития.
Так как производительность труда увеличилось на 27 %, фондоотдача увеличилась на 23 %, это говорит о повышении эффективности использования живого труда и основных фондов, материалоемкость не изменилась.
Рентабельность продаж увеличилась на 7,2%, что говорит о повышении эффективности использования затрат.
Увеличение оборачиваемости оборотных средств на 0,007 оборота свидетельствует о незначительном снижении эффективности их использования.
Затраты на 1 руб. товарной продукции остались на прежнем уровне, материалоёмкость не изменилась.
Фондоотдача в 2008 году составляла 1.46 руб./руб., а в 2009 увеличилась до 1,79 руб./руб, что говорит о том, что на 1 руб. основных фондов теперь приходится 1,79 товарной продукции, что на 23% больше, чем в базовом периоде.
1.2 Анализ эффективности использования производственных ресурсов
1.2.1 Анализ эффективности использования основных фондов
Основным показателем эффективности использования основных фондов является фондоотдача.
Фотд =
 ,
руб./руб.
Фотд0 = 1,46 руб./руб. Фотд1 = 1,79 руб./руб.
На фондоотдачу влияют следующие факторы:
изменение товарной продукции
ΔФотд(ТП)
=
 =
0,86 руб./руб.
изменение стоимости ОПФ
ΔФотд(Фоп)
=
 =
-0,53 руб./руб.
Влияние двух факторов:
ΔФотд = ΔФотд(ТП) + ΔФотд(Фоп) = 0,86-0,53 = 0,33 руб./руб.
ΔФотд = Фотд1 – Фотд0 = 0,33 руб./руб.
Относительная экономия:
ЭоФоп = Фоп0 Ч Iрп - Фоп1 = 688 004 * 1,46 – 891 155 = +113 331 тыс. руб.
При анализе эффективности использования основных фондов рассчитывалась фондоотдача, ее увеличение на 23% свидетельствует о рациональном использовании основных фондов, что дает доход предприятию в размере 113 331 тыс. рублей.
На изменении фондоотдачи повлияло увеличение стоимости основных производственных фондов на 30% и увеличение товарной продукции на 59% в анализируемом периоде.
1.2.2 Анализ эффективности использования предметов труда
Основным показателем использования предметов труда является материалоемкость.
Ме =
 ,
руб./руб.
Ме0 = 1,79 руб./руб. Ме1 = 1,79 руб./руб.
На материалоемкость влияют факторы:
изменение материальных затрат
ΔМе(Мз)
=
 = +0,33 руб./руб.
изменение товарной продукции
ΔМе(ТП)
=
 = -0,33 руб./руб.
Общее влияние двух факторов:
ΔМе = ΔМе(Мз) + ΔМе(ТП) = 0,33 – 0,33 = 0 руб./руб.
ΔМе = Ме1 – Ме0 = 0 руб./руб.
Относительный перерасход:
Эо Мз= Мз0 Ч Iрп – Мз 1 = - 1 243 тыс.руб.
На материалоёмкость влияние оказало увеличение товарной продукции на 59%. Материальные затраты в свою очередь увеличились на 59% , что обусловлено ростом выпуска продукции.
Результатом неэффективного использования предметов труда явился перерасход в размере - 1 243 тыс. рублей.
1.2.3 Анализ эффективности использования трудовых ресурсов
Основным показателем эффективности использования средств труда является производительность труда, т.е. выработка на одного человека.
Пт =
 ,
тыс.руб./чел.
Пт0 =1567 тыс.руб./чел. Пт1 = 1996 тыс.руб./чел.
На величину производительности труда влияют факторы:
изменение товарной продукции
ΔПт(ТП)
=
 = 928 тыс.руб./чел.
изменение численности персонала
ΔПт(ЧП)
=
 = -499 тыс.руб./чел.
Влияние двух факторов:
ΔПт = ΔПт(тп) + ΔПт(П) = 928-499 = 429 тыс.руб./чел.
Относительный ущерб:
ЭоФзп = Фзп0 Ч Iрп – Фзп 1 = -21 758 тыс.руб.
Проанализировав эффективность использования средств труда видим, что производительность труда увеличилась на 27 %. Произошло увеличение товарной продукции на 59%, так же на это повлияло увеличение численности персонала на 25 %, поэтому выработка в 2009 году увеличилась.
На предприятии наблюдается следующее: заработная плата растет медленнее, чем производительность труда. Это свидетельствует об интенсивном пути развития предприятия. В целом данное состояние на предприятии характеризует неэффективность использования человеческих ресурсов.
1.3 Анализ объемов производства
Объем производства и реализации промышленной продукции может выражаться в натуральных, условно-натуральных, трудовых и стоимостных измерителях. Обобщающие показатели объема производства продукции получают с помощью стоимостной оценки. Основными показателями объем производства служат валовая, товарная и реализованная продукция.
Таблица 1.2 - Анализ объемов производства продукции
| № п/п | Показатели |
Усл. обозн |
Ед. изм. | Базовый период (2008г), П0 | Анализир. период (2009г), П1 | Индекс I=П1/П0 |
Абсол. откл., Па=П1-П0 |
Темп прироста, Tпр=(I-1)Ч100 |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
| 1. | Валовая продукция | Вп | тыс. руб. | 1 002 880 | 1 596 800 | 1,59 | +593 920 |
159 (+59) |
| 2. | Товарная продукция | Тп | Тыс. руб. | 1 002 880 | 1 596 800 | 1,59 | +593 920 |
159 (+59) |
| 3. | Реализованная продукция | Рп | Тыс. руб. | 911 002 | 1 332 263 | 1,46 | +421261 |
146 (+46) |
Проведем оценку выполнения плана по производству и реализации продукции за 2009 год.
Iвп = Iтп, это свидетельствует об отсутствии незавершенного производства.
Iрп < Iтп, это говорит об увеличении остатка готовой продукции на складе.
Из таблицы видно, что объем производства и реализации продукции в 2009 году по сравнению с 2008 годом значительно вырос:
- Валовая продукция +59 %;
- Товарная продукция + 59 %;
- Реализованная продукция +46 %.
Из таблицы видно, что за 2009 год был перевыполнен план по производству и реализации продукции соответственно на 59% и 46 %. Темпы роста производства значительно выше темпов реализации продукции, что свидетельствует о накоплении остатков нереализованной продукции на складах предприятия.
1.4 Анализ качества и конкурентоспособности продукции
По данным отчётности за 4 квартал 2008 года имеем:
Сдано продукции с первого предъявления 95,1%, т.е. 4,9% брак.
Таблица 1.3 – Анализ качества продукции
|
Вид продукции |
Объём продукции, т. |
Брак , т. | Цена с учётом брака, тыс. руб. | Стоимость продукции с учётом брака |
Отношение фактического брака к плановой |
||||
| План | Факт | План | Факт | План | Факт | План | Факт | ||
| ОЕД-59Т | 372 | 504 | 22,32 | 31,75 | 661 | 940 | 10352 | 13990 | 1,42 |
| ОМЮ-57-Т | 339 | 327 | 6,78 | 8,83 | 220 | 287 | 10796 | 10343 | 1,30 |
| ОМД-3 | 331 | 406 | 26,48 | 35,32 | 561 | 749 | 6463 | 7883 | 1,33 |
| ТС-1Т | 401 | 363 | 20,05 | 18,51 | 569 | 526 | 10829 | 4911 | 0,92 |
| Итого | 1443 | 1600 | 75,63 | 94,41 | 2001 | 2502 | 38440 | 37127 | 1,25 |
Таким образом из таблицы можно сделать вывод, по типам продукции А,В,С брак превысил плановую норму в 1,42, 1,30 и 1,33 раза соответственно. По продукции типа Д брак не превысил плановой нормы (составил 0,92 от него).
Рассчитаем индекс качества продукции:
I = 37127/38440 = 0,966
0,966*100% = 96,6%
Т.о, увеличение брака снизило качество продукции на 0,8% и, следовательно, ее цену на 3,4%
Потери от брака составили:
Dкол=еРФ.*QФ.-еРПЛ. *QПЛ.=37127000 – 384400000= -1 313 000 руб.
Показатели качества продукции анализируются путем сравнения фактических данных с данными предыдущих отчетных периодов, планом, аналогичными данными других родственных предприятий.
Расчет влияния качества продукции на стоимостные показатели работы предприятия:
выпуск товарной продукции (ТП );
выручка от реализации продукции (В );
прибыль (П ):
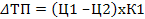
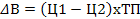
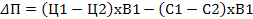
Где:
Ц1,0 соответственно цена изделия до и после изменения качества;
С1,2 –себестоимость изделия;
К1 – количество произведенной продукции повышенного качества;
В - продукция повышенного качества.
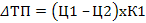 = (5628 – 5123)х504х0,951
= 242050 руб. – на столько
изменился
выпуск товарной
продукции из-за
увеличения
процента барка
= (5628 – 5123)х504 =
254520 руб. – изменении
выручки от
реализации
продукции из-за
увеличения
процента брака.
= (5628 – 5123)х940 –
(4690 –
4850) х940 = 625 100 руб – на
столько уменьшилась
прибыли предприятия
из-за увеличения
процента брака.
Анализ конкурентоспособности продукции
Конкурентоспособность продукции- это характеристика продукции, которая отличает ее от товара конкурента как по степени соответствия конкурентной общественной потребности, так по затратам на ее удовлетворение.
Оценка конкурентоспособности продукции основывается на исследовании потребности покупателя, требовании рынка. Чтобы товар удовлетворял потребности покупателя, он должен соответствовать определенным параметрам:
техническим
эстетическим
эргономическим
нормативным.
экономическим
Анализ осуществляется в 3 этапа:
1.анализ рынка и выбор изделия- образца в качестве базы для сравнения;
2.выбор параметров конкурентоспособности;
3.рассчет интегрального показателя конкурентоспособности.
Исходные данные для анализа представлены в Приложении 2.
1. рассчитывается интегральный показатель конкурентоспособности Кик:
Кик= Ист/Исэ,
где Ист – сводный параметрический индекс технических параметров;
Исэ - сводный параметрический индекс экономических параметров.
Ист=ИтЧУт,
Исэ=ИэЧУэ,
где Ит- частный параметрический индекс технического параметра;
Иэ- частный параметрический индекс экономического параметра,
Ут- удельный вес технических параметров,
Уэ- удельный вес экономических параметров.
Ит и Иэ вычисляются следующим образом:
а) Ит=Зп/Зп0,
где Зп- значение параметра
б) Иэ= Зп0/Зп1
Таблица 1.4 – Параметры сравниваемых изделий
№ |
Показатели качества |
Весомость, J |
Изделия | |||
| Одинцовский завод металлоконструкций | ОАО «КЗМК» | |||||
| Ном. | Относ. | Ном. | Относ. | |||
| 2.1 | Предел прочности; МПа | 0,25 | 978 | 1 | 971 | 1,007 |
| 2.2 | Ударная вязкость; Дж/см2 | 0,1 | 74 | 1 | 78 | 1,05 |
| 2.3 | Относит. удлинение, % | 0,1 | 20 | 0,95 | 19 | 1 |
| 2.4 | Относит. сужение, % | 0,1 | 65 | 1 | 67 | 0,97 |
| 2.5 | Твердость, мм | 0,25 | 3,9 | 0,9 | 4,2 | 1 |
| 2.6 | Предел текучести, Н/ммІ | 0,2 | 873 | 1 | 870 | 0,97 |
| 3 | Транспортные расходы | 0,3 | 101650 | 1 | 110240 | 0,9 |
| 4 | Цена; руб./т | 0,7 | 447 559 | 0,9 | 447 448 | 1 |
| Итого | 0,950 | 0,974 | ||||
I1 = 0,5(1*0,25 + 1 *0,1 + 0,95*0.1 + 1*0,1 + 0,9 *0,25 + 1*0.2) + 0,5*(1*0,3+0,9*0,7) = 0,485+0,465 = 0,950
I2 = 0.5*(0.25*1,007 + 0,1*1,05 + 0.1*1 + 0,1*0,97 + 0,25*1 + 0,2*0,97) + 0,5 * (0,3*0,9 + 0,7*1) = 0,499 + 0,485 = 0,974
Вывод: В результате анализа мы выяснили, что изделие является конкурентоспособным, т.к Кик> 1 (Кик=1,025).
1.5 Анализ внешней конкурентной среды
Таблица 1.4- Анализ конкурентов ОАО КЗМК
| Предприятие | Бытовые конструкции, тыс.т | Промышленные конструкции, тыс.т | Строительные конструкции, тыс.т | ||||||
| 2008г | 2009г | Прирост,% | 2008г | 2009г | Прирост,% | 2008 г. | 2009г | Прирост,% | |
| ОАО КЗМК | 18,7 | 18,9 | +2,2 | 28,8 | 29,1 | +3,4 | 12, 2 | 16,7 | +35,6 |
| Сходненский завод металлоконструкций | 17,7 | 18,1 | +5,1 | 28,3 | 28,0 | -3,7 | |||
| ООО «Агрисовгаз» | 14,8 | 16,4 | +3,3 | 17,3 | 17,5 | +2,7 | 19,3 | 21,1 | |
| Одинцовский завод металлоконструкций | 18,9 | 19,7 | +8,1 | 4,5 | 4,6 | +1,1 | |||
| Курганский завод металлоконструкций | 19,6 | 20,1 | +5,2 | 1 7,9 | 1 8,1 | +2,5 | |||
Анализ внешней конкурентной среды проводится на основе определения рыночной доли предприятия, ее изменения.
Рыночная доля определяется:
Дп=Вп/(Вп+Вк),
Дп=0,53Дп=0,55
где :Дп- рыночная доля предприятия,
Вп – выручка предприятия,
Вк – выручка конкурента
Исходные данные представлены в Приложении 1.
Необходимо провести факторный анализ.
Изменение рыночной доли происходит под влиянием 2-х факторов:
изменение выручки предприятия
ΔДп(Вп)=(Вп1/(Вп1+Вк0))-(Вп0/(Вп0+Вк0)) = 0,1
изменение выручки конкурента
ΔДп(Вк)=(Вп1/(Вп1+Вк1))-(Вп1/(Вп1+Вк0)) = - 0,08
Общее изменение рыночной доли под влиянием двух факторов:
ΔДп= ΔДп(Вп)+ ΔДп(Вк) = 0,02
Из данных анализа видно, что рыночная доля под влиянием выручки предприятия увеличилась на 0,1, а под влиянием выручки конкурента уменьшилась на 0,08. Общее изменение рыночной доли составило 0,02.
1.6 Анализ себестоимости продукции
Анализ себестоимости продукции включает:
- анализ затрат по экономическим элементам;
- анализ себестоимости по статьям калькуляции;
- анализ показателя затрат на 1руб. товарной продукции.
1.6.1 Анализ затрат по экономическим элементам
Анализ затрат по экономическим элементам позволяет определить долю затрат прошлого труда (через амортизацию), долю затрат живого труда (через фонд заработной платы), долю материальных затрат в общей себестоимости.
Таблица 1.5 - Анализ затрат по экономическим элементам
№ п/п |
Элементы затрат | Базовый период (2008г), П0 | Анализ. период (2009г), П1 | Отклонения, +/- | |||
| тыс. руб. | % | тыс. руб. | % | тыс. руб. | % | ||
| 1 | Материальные затраты | 561 613 | 71 | 894 208 | 70 | +332 595 | -1 |
| 2 | Фонд заработной платы с начислениями | 142 300 | 18 | 186 000 | 14 | +33 700 | -4 |
| 3 | Амортизация основных средств | 82 560 | 10 | 106 940 | 8 | +24 380 | -2 |
| 4 | Прочие расходы | 8 650 | 1 | 11 871 | 1 | +3 221 | 0 |
| 5 | Итого | 795 123 | 100 | 1 199 019 | 100 | +403 896 | - |
Поскольку уровень затрат и себестоимости влияет на величину результатов предприятия, снижение себестоимости является важным фактором роста прибыли и индикатором эффективности деятельности всего предприятия в целом и его руководства в частности. Анализ затрат по экономическим элементам показал повышение себестоимости на 51%.
Расходы постоянные в анализируемом периоде уменьшились вследствие увеличения товарной продукции на 59%.
1.6.2 Анализ себестоимости по статьям калькуляции
Проанализируем абсолютное и относительное отклонения по каждой статье и удельный вес каждой статьи в общей себестоимости: цеховой себестоимости, производственной себестоимости и полной себестоимости.
Таблица 1.6 - Анализ себестоимости по статьям калькуляции
| № п/п | Статьи затрат |
2008 год, т.р. | Уд. вес, % | 2009год, т.р. | Уд. вес, % | Отклонения +,- |
| 1. | Сырье и материалы | 561613 | 71 | 894208 | 74,6 | -1 |
| 3. | Топливо и энергия | 52 000 | 6,5 | 75 604 | 6,3 | -0,2 |
| 4. | Фонд заработной платы | 142 300 | 17,9 |
186 000 |
15,5 | -2,4 |
| 7. | Общепроизводственные расходы | 16720 | 2 | 16982 | 1,4 | -0,6 |
| 8. | Общехозяйственные расходы | 11891 | 1,5 | 12128 | 1,0 | -0,5 |
| 9. | Потери от брака | 800 | 0,1 | 790 | 0,1 | - |
| 10. | Прочие расходы | 8 650 | 1 | 11 871 | 1 | 0 |
| Итого производственная себестоимость | 793 974 | 1 294 975 | ||||
| 11. | Коммерческие расходы | 1 149 | 0,1 | 1 436 | 0,1 | 0 |
| Полная себестоимость | 795 123 | 100 | 1 199 019 | 100 | +403 896 |
По результатам анализа себестоимости по статьям калькуляции можно сделать вывод о ее увеличении на 403 896тыс. руб.
Факторами уменьшения себестоимости могут быть:
уменьшение выпуска товарной продукции;
недостаточное качество закупаемого сырья и материала;
повышение цен на топливо;
рост инфляции;
изменение норм расходов газа, электроэнергии;
В целом наблюдается увеличение постоянных затрат.
1.6.3 Анализ затрат на 1 рубль товарной продукции
Показатель затрат на 1 рубль товарной продукции является обобщающим показателем себестоимости.
Если он больше 1, производство устойчиво, если меньше 1- рентабельно.
Проведем анализ показателя затрат на 1 рубль товарной продукции, который представлен в таблице 1.7.
Таблица 1.7 - Затраты на 1 рубль товарной продукции
| № п/п | Показатель | Базовый период (2008г), П0 | Анализир. период (2009г), П1 | Индекс, I=П1/П0 |
Абсол. откл., Па=П1-П0 |
Темп прироста, Tпр=( I-1)Ч100 |
| 1. | Товарная продукция, млн.руб. | 1 002 880 | 1 596 800 | 1,59 | +593 920 |
159 (+59) |
| 2. | Себестоимость продукции, млн.руб. | 795 123 | 1 199 019 | 1,51 | +403 896 |
151 (+51) |
| 3. | Затраты на 1 рубль товарной продукции, коп. | 70 | 70 | 1,00 | 0,00 |
100 (0) |
Производство продукции рентабельно, так как затраты на 1 руб. продукции меньше 1 руб. Проанализировав затраты на 1 руб. товарной продукции можно сделать вывод, что этот показатель не изменился. Это является отрицательным фактором в работе предприятия.
1.7 Анализ прибыли и рентабельности
1.7.1 Анализ показателей прибыли
Прибыль характеризует абсолютный экономический результат и способность предприятия наращивать капитал.
При анализе прибыли предприятия необходимо:
Рассчитать показатели прибыли;
Провести факторный анализ прибыли от реализации;
Проанализировать образование и распределение прибыли.
Прибыль в анализируемом периоде увеличилась на 190 024 тыс.руб. и составляет 397 781тыс.руб. Увеличение прибыли обусловлено увеличением объёма товарной продукции на 593 920 тыс.руб.
Проведем факторный анализ прибыли от реализации и выявим влияние на нее следующих факторов:
Изменение объема реализации продукции
ΔП(рп)=П0рп Ч(Iрп-1) = + 419 061 тыс.руб.
Изменение структуры реализации продукции:
ΔП(стр)= Паналит.рп -П0рп ЧIрп =-140 542 тыс.руб.
Изменение производственной себестоимости
ΔП(Спр)= Саналит.пр – С1пр = -138 747 тыс.руб.
Изменение коммерческих расходов
ΔП(Скр)= Саналит.кр – С1кр = -154 руб.
Изменение цен на продукцию
ΔП(ц)= Р1п -Раналит.п = + 50 406 тыс.руб.
Общее изменение прибыли от реализации:
ΔП= ΔП(рп)+ ΔП(стр)+ ΔП(Спр) + ΔП(Скр) + ΔП(ц) = +190 024тыс.руб.
ΔП = П1 – П0 = +190 024тыс.руб.
Таблица 1.8 - Данные для анализа
| № п/п | Показатель | Базовый период (2008г), П0 | Аналитический период (сопостави-мый), Паналит. | Анализируемый период (2009г), П1 |
| 1. | Производственная себестоимость | 793 974 | 1 156 228 | 1 294 975 |
| 2. | Коммерческие расходы | 1 149 | 1 282 | 1 436 |
| 3. | Полная себестоимость | 795 123 | 1 070 553 | 1 199 019 |
| 4. | Реализованная продукция | 911 002 | 1 189 521 | 1 332 263 |
| 5. | Прибыль от реализации продукции | 207 757 | 355 162 | 397 781 |
Расчет показателя в сопоставимом виде:
Паналит=П1/Iц
Iц – индекс цен в 2009г. Составляет 1,12
Проанализировав прибыли от реализации под влиянием на нее: объема реализации продукции, структуры реализации продукции, производственной себестоимости и цен на продукцию можно сделать следующие выводы:
При увеличении объема реализации оказывается положительное влияние на сумму прибыли, так как продажи рентабельной продукции увеличились.
Отрицательное влияние на сумму прибыли оказало изменение структуры товарной продукции. Что говорит об уменьшение рентабельных видов продукции в объеме ее реализации.
Под влиянием себестоимости продукции сумма прибыли от реализации снизилась на 128 466 тыс.руб.
Так как уровень среднереализационных цен в анализируемом периоде вырос, то сумма прибыли увеличилась на 50 406 тыс.руб.
1.8 Анализ безубыточности
Безубыточность – такое состояние, когда бизнес не приносит ни прибыли, ни убытка. Разность между фактическим количеством реализованной продукции и безубыточным объемом продаж – это зона безопасности (запас финансовой устойчивости). Расчет безубыточного объема продаж и зоны безопасности предприятия основывается на взаимодействии: затраты – объем продаж – прибыль. Для определения их уровня используем графический и аналитический методы.
Проанализируем точку безубыточности за 2009 год.
Аналитический способ
Рассчитаем маржинальный доход:
ДМ = П + Поз,
где ДМ – маржинальный доход; П – прибыль; Поз – постоянные затраты.
ДМ0 = 381 475 тыс.руб. ДМ1 = 583 754 тыс.руб.
Рассчитаем точку безубыточного объема продаж в денежном измерении:
Т = В Ч Поз/ДМ
где Т – точка безубыточного объема продаж;
В – выручка от реализации продукции.
Т0 = 192 507 тыс.руб. Т1 = 238 982 тыс.руб.
Рассчитаем точку безубыточного объема продаж в натуральных единицах:
Т = К Ч Поз/ДМ
где К – количество проданной продукции в натуральных единицах.
Т0 = 21 131 тонн Т1 = 26 907 тонн
Рассчитаем запас финансовой устойчивости:
ЗФУ = (В – Т)/В Ч 100%
ЗФУ0 = 78,86% ЗФУ1 = 82,06%
ЗФУ0 = 718 495 тыс.руб. ЗФУ1 = 1 093281 тыс.руб.
Таблица 1.9 - Данные для построения графика безубыточности.
| Максим.объем продаж, тн | Выручка от продажи, тыс. руб. | Постоянные издержки, тыс.руб. | Переменные издержки, тыс.руб. |
Валовые издержки, руб. |
| 150 000 | 1 332 263 | 104 714 | 1172794 | 1 199 019 |
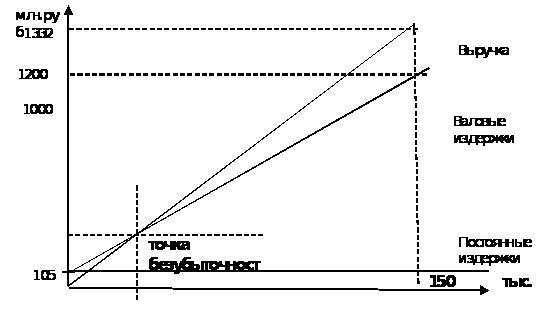
Рис. 1 График безубыточности
1.9 Анализ финансового состояния предприятия
В системе относительных показателей финансовой устойчивости предприятия выделяют ряд коэффициентов, которые следует рассчитывать на начало и конец анализируемого года и рассматривать в динамике.
Для анализа коэффициентов финансовой устойчивости составим таблицу 1.10.
Таблица 1.10 - Коэффициенты финансовой устойчивости
| Показатели | Значение показателя | Изменение | ||
| Рекомен-дуемое | Фактическое | |||
| 2008 | 2009 | |||
| 1. Коэффициент финансирования | ≥1 | 0,085 | 0,112 | 0,027 |
| 2. Коэффициент (автономии) | ≥0,5 | 0,08 | 0,01 | -0,07 |
| 3. Коэффициент финансовой устойчивости | ≥0,8 | 0,19 | 0,12 | -0,07 |
| 4. Коэффициент обеспеченности оборотных активов собственными средствами | ≥0,1 | -0,35 | -0,27 | 0,08 |
| 5. Доля собственного капитала в формировании оборотных активов | 0,12 | 0,14 | 0,02 | |
1.10 Анализ вероятности банкротства предприятия
Рассчитаем далее индекс кредитоспособности (или, иначе, индекс Альтманеа). Индекс кредитоспособности построен с помощью аппарата мультипликативного дискриминантного анализа (Multiple-discriminant analysis - MDA) и позволяет в первом приближении разделить хозяйствующие субъекты на потенциальных банкротов и небанкротов.
K=8.38K1+K2+0.054K3+0.63K4
(здесь К4 – балансовая, а не рыночная стоимость акций.)
Рассчитаем модифицированный индекс Альтмана для предприятия на 2008 год и на 2009 года.
Для 2008 года:
К1 – оборотный капитал/сумма активов = 298766/452308 = 0,66
К2 – нераспределенная прибыль/сумма активов = 33062/452308 = 0,07
К3 – операционная прибыль/сумма активов = 5382/452308 = 0,01
К4 – балансовая стоимость акций/задолженность = 0
K=8.38K1+K2+0.054K3+0.63K4
К = 8,38 * 0,66 + 0,07 + 0,054 * 0,01 = 5,6
Для 2009 года:
К1 – оборотный капитал/сумма активов = 337451/495395 = 0,68
К2 – нераспределенная прибыль/сумма активов = 27578/495395 = 0,06
К3 – операционная прибыль/сумма активов = 17179/495395 = 0,03
К4 – балансовая стоимость акций/задолженность = 0
K=8.38K1+K2+0.054K3+0.63K4
К = 8,38 * 0,68 + 0,06 + 0,054 * 0,03 = 5,76
Таким образом, видим, что и в 2008, и в 2009 году коэффициент Альтмана больше 2,99 , следовательно, предприятие можно считать финансово устойчивым. Причём, в 2009 году коэффициент Альтмана увеличился, что говорит о повышении финансовой устойчивости предприятия и о малой вероятности банкротства.
1.11 Комплексный анализ эффективности производства
Из таблицы видим, что только коэффициент финансовой зависимости достигает нормы в 2008, и в 2009, хотя его значение к концу года уменьшается.
По относительным показателям финансового состояния предприятия мы видим, что предприятие находится в кризисном финансовом положении, коэффициенты финансовой устойчивости не достигают нормы и некоторые из них имеют отрицательную тенденцию в динамике.
Увеличение запасов сырья и материалов связано с необходимостью поддержания запасов сырья в условиях ценовых колебаний на металлопрокат, а также условиями договоров контрагентами, при которых авансовые платежи заказчиков направляются на закупку сырья и материалов.
Увеличение дебиторской и кредиторской задолженности на отчётные даты характеризует рост объёмов производства, при котором увеличивается объём получаемых авансов от заказчиков и реальная текущая дебиторская задолженность.
Увеличение стоимости основных средств демонстрирует активную инвестиционную политику предприятия.
Для ликвидации временных кассовых разрывов предприятие привлекает краткосрочные кредитные ресурсы.
Показатель оборачиваемости дебиторской задолженности подвержен колебаниям в зависимости от структуры портфеля заказов на каждый год.
Показатель повышения производительности труда на 1 работника характеризует рост выручки при одновременном увеличении численности промышленно-производственного персонала.
Строительная отрасль в связи с финансовым кризисом, на данный момент не считается прибыльной и бурно развивающейся отраслью. В ближайшем будущем кардинальных изменений в данной сфере не предвидится.
Географические особенности региона, в котором эмитент осуществляет деятельность, не предполагают повышенной опасности стихийных бедствий, возможного прекращения транспортного сообщения или труднодоступности и т.п., а также не предполагают повышенных рисков, связанные с возможными военными конфликтами, введением чрезвычайного положения и забастовкам.
Главными финансовыми рисками являются рыночные и валютные.
Рыночные риски обусловлены изменением цен на металлопрокат, так как продукция предприятия является металлоёмкой, а также иные форс-мажорные обстоятельства общеэкономического характера.
Существует и риск инфляции. Бизнес-план предприятия просчитывается с учётом возможных инфляционных потерь.
Спецанализ
По данным отчётности за 4 квартал 2008 года имеем:
Сдано продукции с первого предъявления 95,1%, т.е. 4,9% брак.
Таблица 1.14