Пути повышение качества продукции
- планирования (Plan);
- выполнения (Do);
- проверки (Check);
- реализации улучшений (Act)
Традиционно выделяют три уровня управления процессами:
• результативностью выполнения процесса;
• результативностью управления процессом;
• эффективностью процесса.
Результативность выполнения процесса показывает, достигаются ли предварительно определенные нормативные показатели выполнения процесса. Результативность управления процессом характеризует, насколько улучшаются эти показатели со временем.
Идея повышения качества продукции при одновременном снижении затрат на качество привлекательна для всех заинтересованных в деятельности организации сторон. Её реализация позволит организации достичь собственных целей в области развития бизнеса, повысить удовлетворённость клиентов поставляемой продукцией, инвесторов - высокой прибыльностью компании, партнёров - надёжностью и перспективностью взаимовыгодного сотрудничества, а общество - полезностью деятельности предприятия для экономики страны.
На первый взгляд идея кажется неосуществимой, ведь для того, чтобы обеспечить высокое качество продукции производитель несёт затраты, которые повышают стоимость продукции, в ином случае предприятие будет терять прибыль. Где же экономический выигрыш?
На деле повышение качества продукции не требует больших затрат. Специалисты в области качества сходятся во мнении, что изготовителю приходится платить не за качество, а за его отсутствие. Повышение качества повышает производительность и снижает многие статьи затрат, связанные с устранением выявленных дефектов, разбором рекламаций, переработкой некачественной продукции и т. д. Идею экономического преимущества высокого качества наилучшим образом выразил Ф. Кросби в своём афоризме «Качество - бесплатно» (Quality is Free).
Идея «бесплатного качества» основана на процессном подходе и объясняется следующей логикой: улучшение качества ведёт к уменьшению затрат, связанных с низким качеством продукции и услуг (доработка несоответствий в продукции, работа с жалобами клиентов и т. д.), что в свою очередь повышает производительность. Высокое качество продукции и высокая производительность позволяют компании увеличивать долю рынка, создавать новые рабочие места, повышать прибыль на инвестированный капитал. За счёт этого предприятие получает возможность выиграть в конкурентной борьбе и успешно развиваться.
Затраты на предупредительные мероприятия
• Затраты на оценку и отбор поставщиков и партнёров;
• Затраты на планирование и реализацию программ улучшений;
• Затраты на документирование СМК;
• Затраты на обучение сотрудников;
• Затраты на внутренний аудит СМК и другие;
Затраты на контроль
• Затраты на текущий контроль выполнения работ;
• Затраты на аудит проекта создания автоматизированной системы;
• Затраты на тестирование программного продукта (ПП);
• Затраты на проведение приёмо-сдаточных испытаний и другие;
Внутренние потери (до передачи продукции Заказчику)
• Затраты на определение причин несоответствия;
• Затраты на доработку несоответствий в настройках ПП до передачи Заказчику;
• Повторное тестирование ПП после доработок и другие;
Внешние потери (после передачи продукции Заказчику)
• Затраты, связанные с отказом заказчика принимать продукцию, выяснением причин отказа;
• Затраты на исправление ошибок в ПП;
• Затраты на работу с жалобами, переговоры с Заказчиком по вопросам урегулирования конфликтов;
• Затраты на юридические споры и выплаты компенсаций;
• Потери продаж, связанные с неудовлетворённостью потребителей и другие.
Нельзя управлять тем, что нельзя изменить. Научившись измерять и оценивать эффективность внедрённой системы менеджмента качества, предприятие получает возможность управлять эффективностью СМК и повышать её. Классификация затрат на качество - только первый шаг в направлении управления затратами на качество и оценке эффективности СМК. Для полноценной оценки эффективности СМК необходимо разработать и внедрить систему учёта и анализа затрат на качество. При этом перед предприятием стоят следующие задачи:
1. Классифицировать затраты на качество;
2. Выявить источники данных о затратах на качество;
3. Выбрать базу для измерений.
4. Определить ответственность за сбор и анализ информации;
5. Управлять затратами на качество в рамках всей компании, подразделений, отдельных процессов.
После успешной реализации описанных выше задач предприятие может закрепить достигнутые результаты и увязать цели в области качества с финансовыми показателями деятельности компании. Встраивание механизмов учёта и анализа затрат на качество в повседневную работу сотрудников будет способствовать более тесной интеграции СМК с системой финансового менеджмента компании, за счёт чего повысится полезность, оперативная доступность и наглядность экономических показателей функционирования СМК для руководства.
Можно подытожить, что управление эффективностью СМК является частью системы управления затратами компании. Те предприятия, которые осуществляют эффективную управленческую стратегию оптимизации затрат, понимают, что управление затратами на качество - это инструмент снижения общих затрат компании, повышения её прибыльности и укрепления конкурентных позиций на рынке.
Индивидуальные (единичные) показатели качество продукции характеризуют одно из ее свойств:
А) надёжность (долговечность, безотказность в работе);
Б) технологичность, т.е. эффективность конструкторских и технологических решений (трудоёмкость, энергоёмкость);
В) эстетичность изделий.
Косвенные показатели – это штрафы за некачественную продукцию, объем и удельный вес забракованной продукции, удельный вес продукции, на которую поступили претензии (рекламации) от покупателей, потери от брака и др.
Первая задача анализа – изучить динамику перечисленных показателей, выполнение плана по их уровню, причины их изменения и дать оценку работы предприятия по достигнутому уровню качества продукции.
Вторая задача анализа — определение влияния качества продукции на стоимостные показатели работы предприятия: выпуск товарной продукции (∆ВП), выручку от реализации продукции (∆В) и прибыль (∆П). Расчет производится следующим образом:
∆ВП = (Ц1-Ц0)*VВП1; (1)
∆В = (Ц1-Ц0)* VРП1; (2)
∆П = [(Ц1 - Цо) *VРП1] - [(С1 - С0) * VРП1], (3)
где Цо и Ц1 — соответственно цена изделия до и после изменения качества;
Со и С1 — соответственно уровень себестоимости изделия до и после изменения качества;
VВП1 — объем произведенной продукции повышенного качества;
VРП1 — объем реализации продукции повышенного качества.
Для определения экономической эффективности от улучшения качества продукции, необходимо учитывать:
Для улучшения качества необходимы дополнительные текущие и одноразовые затраты
Экономический эффект от улучшения качества продукции получает потребитель. В данном случае продукция реализуется и производитель увеличивает доходы
Необходимо учитывать экономию от снижения количества брака
предприятие при улучшении качества продукции получает экономическую выгоду от увеличения выпуска и реализации продукции, увеличения цены реализации.
Проанализируем на данном этапе изменение прибыли предприятия за счёт повышения качества сварных конструкций. Проанализируем как это отразилось на прибыли предприятия за какой то определённый период.
Расчет дополнительной прибыли от увеличения объёма реализации продукции.
Исходные данные для анализа.
Справка по оценке результативности процесса внутри подразделения за I квартал 2009 года.
| Документирование процесса | Определение результативности процесса | Расчёт результативности процесса | Оценка результативности | Комментарии | Примечание |
| СТП ОАО РПМ-8.3 |
Сдача продукции с первого предъявления Оценка результативности |
Аср = 95.7% В = 0.27% К = 0.27% К = В |
удовлетворительно | ||
| СТП ОАО РПМ-7.4.3. | Количество претензий от цехов-потребителей | Претензии отсутствуют | удовлетворительно | ||
| СТП ОАО РПМ-8.5. | Выполнение корректирующих действий | К = 90.0% | удовлетворительно | ||
| СТП ОАО РПМ-8.2.4.1. | Результативность контроля продукции | К = 100% | хорошо |
Справка по оценке результативности процесса внутри подразделения за II квартал 2009 года.
| Документирование процесса | Определение результативности процесса | Расчёт результативности процесса | Оценка результативности | Комментарии | Примечание |
| СТП ОАО РПМ-8.3 |
Сдача продукции с первого предъявления Оценка результативности |
Аср = 94,1% В = 0.20% К = 0.27% К > В |
удовлетворительно | ||
| СТП ОАО РПМ-7.4.3. | Количество претензий от цехов-потребителей | Претензии отсутствуют | удовлетворительно | ||
| СТП ОАО РПМ-8.5. | Выполнение корректирующих действий | ||||
| СТП ОАО РПМ-8.2.4.1. | Результативность контроля продукции | К = 99.8% | хорошо |
Справка по оценке результативности процесса внутри подразделения за III квартал 2009 года.
| Документирование процесса | Определение результативности процесса | Расчёт результативности процесса | Оценка результативности | Примечание |
| СТП ОАО РПМ-8.5. | Выполнение корректирующих действий |
К = 12/13 = 0.923 92,3% |
удовлетворительно | Мероприятия разработаны на окончательно забракованную продукцию. Возвращённую потребителем. Разработано 13 мероприятий. Из которых 12 выполнено. 1 – нет – провести актуализацию карты технологического процесса изготовления сварочных конструкций ОМ-243Б |
Справка по оценке результативности процесса внутри подразделения за IV квартал 2009 года.
| Документирование процесса | Определение результативности процесса | Расчёт результативности процесса | Оценка результативности | Примечание |
| СТП ОАО РПМ-8.3 |
Сдача продукции с первого предъявления Оценка результативности |
Аср = 95.8% В = 0.30% К = 0.30% К = В |
удовлетворительно | |
| СТП ОАО РПМ-7.4.3. | Количество претензий от цехов-потребителей | Претензии отсутствуют | удовлетворительно | |
| СТП ОАО РПМ-8.5. | Выполнение корректирующих действий | К = 100% | удовлетворительно |
В 4 кв. разработаны 4 мероприятия, которые выполенны Мероприятия разработаны на окончательно забракованную продукцию. Возвращённую потребителем |
| СТП ОАО РПМ-8.2.4.1. | Результативность контроля продукции | К = 99,9% | хорошо |
За 2009 год качество продукции колебалось около значений 94-96%
Во втором разделе проекта нами было определено, что снижение брака после введения нового оборудования на заготовительных операциях составит 1%.
Таким образом, объём реализованной продукции увеличится на
∆Рп = 1 596 800 * 0, 01 = 15 968 тыс.руб.
∆С = 15 968*0,73 = 11 656 тыс.руб.
∆П = 15 968 – 11 656 = 4 312 тыс.руб.
Расчёт дополнительной прибыли от роста цены продукции
Определим повышение цены продукции от введения новой системы качества продукции .
Определение процента повышения цены продукции произведём путем ранжирования, с помощью коэффициента конкордации.
Экспертами выступают 5 человек. Предлагается 4 варианта повышения цены продукции от повышения её качества:
Таблица 5 - Варианты снижения брака
| № варианта | Предлагаемый процент увеличения цены продукции от повышения её качества продукции |
| 1 | 2 |
| 2 | 4 |
| 3 | 3 |
| 4 | 1 |
Таблица 6 - Сводная таблица расчётов
| № п/п | Эксперты | Варианты | |||
| 1 | 2 | 3 | 4 | ||
| 1 | 2 | 3 | 4 | 5 | 6 |
| 1 | 1 | 4 | 3 | 2 | 1 |
| 2 | 2 | 2 | 4 | 3 | 1 |
| 3 | 3 | 3 | 4 | 1 | 2 |
| 4 | 4 | 4 | 3 | 2 | 1 |
| 5 | 5 | 4 | 3 | 1 | 2 |
| 6 |
|
17 | 17 | 9 | 7 |
| 7 | Результирующий ранг | 4 | 3 | 2 | 1 |
| 8 | Средняя сумма рангов | 10 | 10 | 10 | 10 |
| 9 |
|
49 | 49 | 1 | 9 |

 2
Средняя сумма рангов находится как сумма рангов деленная на количество экспертов.
(15+16+9+10)/5=10
Определяем квадрат разности, для чего сумма рангов вычитается из средней суммы рангов, а полученный результат возводится в квадрат.
Считаем коэффициент конкордации:
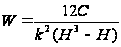 ;
где
К - количество экспертов;
Н - количество объектов.
C
- сумма

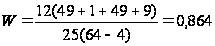 ;
Мнение
экспертов
достаточно
согласованно
так как

Наиболее вероятное значение повышения цены продукции – 1%.
При введении новой системы качества продукции, её цена увеличивается на 2%, валовая продукция увеличивается.
∆ТП = 1 596 800 * 0,01 = 15 968 тыс.руб.
Таким образом, дополнительная прибыль составит 15 968 тыс.руб.
Расчёт дополнительных затрат на производство и реализацию продукции, связанные с улучшением качества продукции.
Таблица 3.7 - Затраты на проведение мероприятия по совершенствованию системы качества продукции
| наименование | Кол-во | Стоимость , руб. |
| оборудование на заготовительные операции | см. таб. 2.3. | 2 848 431 |
| оборудование по контролю с ЧПУ | 1 100 000 | |
| обучение сотрудников | 2 400 000 | |
| Затраты на аудит проекта создания автоматизированной системы | 1 000 000 | |
| строительно-монтажные работы | - | 1 425 000 |
| Итого | 8 773 000 |
Расчёт величины снижения затрат на производство в связи с сокращением количества брака.
Таблица 3.8 - Затраты на производство в связи с сокращением количества брака
| наименование | Стоимость , руб. |
| Затраты на определение причин несоответствия | 50 000 |
| Затраты на доработку несоответствий до передачи Заказчику; | 250 000 |
| Повторное тестирование после доработок ; | 320 000 |
| Затраты, связанные с отказом заказчика принимать продукцию, выяснением причин отказа | 670 000 |
| Затраты на исправление ошибок; | 600 000 |
| Затраты на работу с жалобами, переговоры с Заказчиком по вопросам урегулирования конфликтов | 100 000 |
| Затраты на юридические споры и выплаты компенсаций; | 1 000 000 |
| Потери продаж, связанные с неудовлетворённостью потребителей | 1 313 000 |
| Итого | 4 303 000 |
Исходя из этих соображений и рассчитываем экономический эффект от введения новой системы качества продукции.
∆П = 4312 + 4 303 = 8 615 тыс.руб.
Инвестиции на данный проект составят 8 773 000 руб.
Второе мероприятие
Автоматизация рабочих мест работников ОТК
Рассчитаем трудоёмкость операций, выполняемых работниками ОТК.
Таблица 3.1. - Трудоемкость операций выполняемых ОТК
| N | Наименование операции. | Кто выполняет (должность). | Трудоемкость данной операции, н.-час. | Число операций в год. | Общая трудоемкость выполнения операций за год. |
| 1 | 2 | 3 | 4 | 5 | 6 |
| 1 | Разработка плана деятельности год, квартал, месяц. | начальник отдела, зам.начальника отдела | 47 | 170 | 1190 |
| 2 | Анализ продукции | Специалисты, Начальник | 38 | 29 | 1102 |
| 3 | Составление предварительного плана по заказам. | Специалисты, Начальник | 14 | 67 | 938 |
| 4 | Разработка проектов по снижению затрат | Весь отдел . | 74 | 112 | 8288 |
| 5 | Обработка отчетов о выполнении плана | Зам. начальника | 41 | 62 | 2542 |
| 6 | организация системы повышения качества продукции | Специалисты, Начальник | 40 | 38 | 1520 |
| 7 | организация контроля качества продукции | Начальник отдела | 57 | 52 | 2964 |
| итого | 530 | 18244 |
На данный момент в отделе работают 4 человек, за 2009 год в отделе было выполнено 530 операция, общая трудоемкость которых составила 18244 часов. Годовой фонд рабочего времени 1 работника составляет Фв=7,2Ч21Ч12=1814 часов. На самом деле имеем следующие показатели:
Специалисты Фв=1885 часов.
Начальник отдела : Фв=1860 часов.
Зам. начальника :Фв=1825 часов.
Рассчитаем необходимую потребность работников для выполнения работы:
18244:1814 = 10 чел.
Для выполнения работы отдела необходимо 10 чел, а в отделе работает 4 чел.
Можно сделать вывод о том, что работники отдела имеют нагрузку большую, чем эффективный фонд рабочего времени. Следовательно, они не могут выполнять свои функции в полном объеме, а, значит, необходимо провести реорганизацию отдела с внедрением новых компьютеров и добавлением работников.
Жесткая оргструктура должна иметь следующие особенности: круг обязанностей работников должен быть четко определен контрактом, усилена централизация и специализация власти, работник не обязан выполнять работу, не предусмотренную контрактом, действует много формальных инструкций. Такие организационные структуры эффективны в изменчивой среде.
Рассчитаем необходимые затраты для реконструкции отдела
Средняя заработная плата работника отдела составляет 15 тыс.руб. в месяц. Для этого необходимо:
15000х6х12= 1080000 руб.= 1080,0 тыс.руб.
Таблица 3.2 - Расчет затрат, связанных с реконструкцией ОТК
| Наименование оборудования. | Стоимость единицы оборудова-ния. | Количество единиц оборудова-ния | Общая стоимость. |
| Сетевая карта | 2374 | 6 | 14244 |
| Сетевой концентратор | 865 | 6 | 5190 |
| Кабель | 988 | 1 | 988 |
| Короб для укладки проводов 20Ч10 (300м) | 3506 | 1 | 3506 |
| Принтер | 7226 | 6 | 55756 |
| Стоимость установки и подключения данного оборудования. | 3350 | - | 3350 |
| компьютеры | 35000 | 6 | 210000 |
| Приобретение офисной мебели | 22000 | 6 | 132000 |
| Итого | - | - | 425 034 |
Для данного преобразования потребуются затраты в размере 425 034 рубля.
Таблица 3.3 - Трудоемкость операций выполняемых в отделе после внедрения проектных мероприятий
| N | Наименование операции. | Кто выполняет (должность). | Трудоем-кость данной операции, н.-час. | Число операций в год. | Общая трудоемкость выполнения операций за год. |
| 1 | 2 | 3 | 4 | 5 | 6 |
| 1 | Разработка плана деятельности год, квартал, месяц. | начальник отдела, зам.начальника отдела | 47 | 95 | 1190 |
| 2 | Анализ продукции | Специалисты, Начальник | 38 | 19 | 722 |
| 3 | Составление предварительного плана по заказам. | Специалисты, Начальник | 14 | 47 | 658 |
| 4 | Разработка проектов по снижению затрат | Весь отдел . | 74 | 45 | 3330 |
| 5 | Обработка отчетов о выполнении плана | Зам. начальника | 41 | 44 | 1894 |
| 6 | организация системы повышения качества продукции | Специалисты, Начальник | 40 | 28 | 1120 |
| 7 | организация контроля качества продукции | Начальник отдела | 57 | 36 | 2052 |
| итого | 530 | 10278 |
На выполнение тех же 530 операций общая трудоемкость в год сократилась на
18244 – 10278 = 7966 нормо-часов.
Из анализа справок за 2009 год можно сделать вывод, что результативность контроля продукции составила в среднем в 2009 году 99,8%, т.е. 0,2% продукции было возвращено из-за брака.
Снижение трудоёмкости и улучшение условий труда приводит к повышению производительности работников ОТК. Производительность работников ОТК связана с повышением контроля качества продукции и уменьшения процента возврата продукции. Определим процент уменьшения возврата продукции от улучшения производительности труда работников ОТК методом экспертных оценок.
Экспертами выступают 5 человек. Предлагается 4 варианта повышения результативности контроля продукции:
Таблица .5.
Варианты снижения брака
| № варианта | Предлагаемый процент увеличения результативности контроля продукции |
| 1 | 0,05 |
| 2 | 0,1 |
| 3 | 0,03 |
| 4 | 0,02 |
Таблица .6.
Сводная таблица расчётов
| № п/п | Эксперты | Варианты | |||
| 1 | 2 | 3 | 4 | ||
| 1 | 2 | 3 | 4 | 5 | 6 |
| 1 | 1 | 4 | 3 | 2 | 1 |
| 2 | 2 | 2 | 4 | 1 | 3 |
| 3 | 3 | 3 | 4 | 1 | 2 |
| 4 | 4 | 4 | 3 | 2 | 1 |
| 5 | 5 | 4 | 3 | 1 | 2 |
| 6 |
|
17 | 17 | 7 | 9 |
| 7 | Результирующий ранг | 4 | 3 | 1 | 2 |
| 8 | Средняя сумма рангов | 10 | 10 | 10 | 10 |
| 9 |
|
49 | 49 | 9 | 1 |
Средняя сумма рангов находится как сумма рангов деленная на количество экспертов.
(17+17+7+9)/5=10
Определяем квадрат разности, для чего сумма рангов вычитается из средней суммы рангов, а полученный результат возводится в квадрат.
Считаем коэффициент конкордации:
;
где
К - количество экспертов;
Н - количество объектов.
C
- сумма
;
Мнение
экспертов
достаточно
согласованно
так как
Наиболее вероятное значение повышения результативности контроля продукции – 0,03%.
∆ТП = 1 596 800 * 0,0003 = 479 тыс.руб.
Итак, дополнительная прибыль от всех предложенных мероприятий в данном разделе составит:
∆П = 8 615 тыс.руб.
Инвестиции на данный проект составят:
К = 8 773 000руб.
Дальнейший расчёт дисконтированных чистых денежных поступлений приведём в электронных таблицах Excel.
Процент дисконта - 9%
Задаём данные и получаем нижеприведённые таблицы и график окупаемости инвестиций.
Таблица 3.7 Расчет экономического эффекта проектных предложений
| Мероприятия предусматривают закупку нового оборудования стоимостью | 8 773 | тыс. р. |
| Срок службы этого оборудования | 7 | года |
| Ликвидационная стоимость | 0 | тыс. р. |
| Норма дисконта | 9% |
| Годовая амортизация оборудовния | 1253,286 | тыс. р. | |||||
| Остаточная стоимость оборудования по годам, тыс.р. | |||||||
| 8773 | 7519,71 | 6266,43 | 5013,14 | 3759,86 | 2506,57 | 1253,28 | |
| Расчет чистых денежных поступлений | |||||||
| Табл. 1 | |||||||
| Показатель | Годы | ||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | |
| Дополнительная прибыль от реализации, тыс.р. | 8 615 | 8 615 | 8 615 | 8 615 | 8 615 | 8 615 | 8 615 |
| Налог на прибыль тыс.р. | 1723 | 1723 | 1723 | 1723 | 1723 | 1723 | 1723 |
| Дополнительная чистая прибыль, тыс.р. | 6892 | 6892 | 6892 | 6892 | 6892 | 6892 | 6892 |
| Налог на имущество, тыс.р. | 193,006 | 165,434 | 137,861 | 110,289 | 82,7168 | 55,1445 | 27,5722 |
| Амортизация, тыс.р. | 1253,286 | 1253,29 | 1253,29 | 1253,29 | 1253,29 | 1253,29 | 1253,29 |
| Чистые денежные поступления, тыс.р. | 7952,28 | 7979,85 | 8007,42 | 8035 | 8062,57 | 8090,14 | 8117,71 |
| Расчет экономического эффекта проектных предложений | ||||||||
| Показатель | Годы | |||||||
| 0 | 1 | 2 | 3 | 4 | 5 | 6 | 7 | |
| Процент | 9% | 9% | 9% | 9% | 9% | 9% | 9% | 9% |
| Чистые денежные поступления, т.р. | 0 | 7952,28 | 7979,85 | 8007,42 | 8035 | 8062,57 | 8090,14 | 8117,71 |
| Дисконтированные чистые денежные поступления, т.р. | 0 | 7295,67 | 6716,48 | 6183,2 | 5692,19 | 5240,12 | 4823,89 | 4440,67 |
| Инвестиции, т.р. | 8 773 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| Сумма дисконтированных чистых денежных поступлений, т.р. | 0 | 7295,67 | 14012,2 | 20195,4 | 25887,5 | 31127,7 | 35951,6 | 40392,2 |
| Сумма дисконтированных инвестиций, т.р. | 8773 | 8773 | 8773 | 8773 | 8773 | 8773 | 8773 | 8773 |
| ЧДД, т.р. | -8773 | -1477,33 | 5239,15 | 11422,4 | 17114,5 | 22354,7 | 27178,6 | 31619,2 |
| ИД | 0 | 0,83 | 1,6 | 2,3 | 2,95 | 3,55 | 4,1 | 4,6 |
| Чистый дисконтированный доход, т.р. - | 31619,22 | |||||||
| Индекс доходности - | 2,95 | |||||||
| Срок окупаемости, лет - | 1,22 |
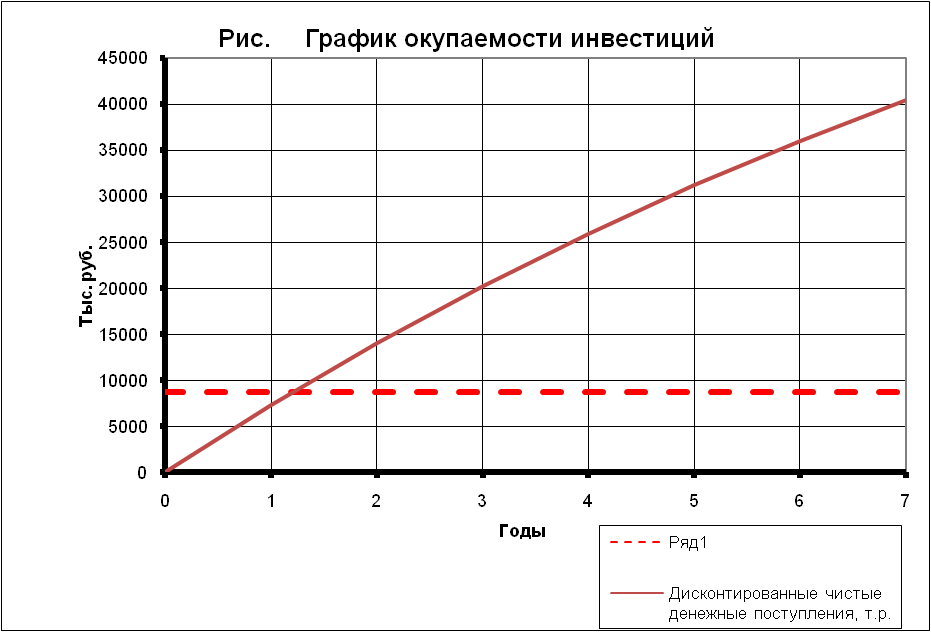
Таким образом, мы видим, что чистый дисконтированный доход от данного организационного мероприятия за весь жизненный цикл (7 лет) составляет 31,619 млн. руб., срок окупаемости - 1,22. Следовательно, предложенное мероприятие выгодно на данном предприятии.
Раздел 4. Безопасность и экологичность проектных мероприятий
Охрана труда - это система сохранения жизни и здоровья работников в процессе трудовой деятельности, включающая в себя правовые, социально-экономические, организационно-технические, санитарно-гигиенические, лечебно-профилактические, реабилитационные и иные мероприятия (ст.209 ТК РФ в редакции Федерального закона N 90-ФЗ от 30.06.2006 г.).
Обеспечение охраны труда в организации возложено на работодателя (ст.212 ТК РФ). Кроме всего прочего работодателю выгодно, чтобы работники были здоровы –так как при этом повышается и экономическая эффективность самого производственного процесса.
4.1 Цели и решаемые задачи
Работа управленческого аппарата всегда была связана с большим нервно-эмоциональным напряжением: большое количество перерабатываемой информации, составление отчетов и др.
В последние годы нервно-эмоциональное напряжение связано и еще и с тем, что в труде работников управленческого аппарата широко стало применяться использование большого количества электронно-вычислительной техники – персональные компьютеры, факсы, ксероксы, принтеры, сканеры и т.д. Применение электронно-вычислительной техники изменило характер труда работников управленческого аппарата: стало необходимым правилом активизировать все нервно-психические функции работника в течение рабочего дня в период работы на электронно-вычислительной технике.
Объективная реальность заключается в том, что частая и продолжительная работа за компьютером, не обеспеченная определенными организационно – техническими защитными мерами, безусловно, отрицательно сказывается на здоровье и самочувствии пользователей.
Поэтому охрана труда работников управленческого аппарата и эффективность их труда является сегодня одной из актуальных проблем.
4.2 Опасные и вредные факторы при работе с ЭВМ
Основные факторы вредного и опасного влияния компьютера и другой офисной техники на организм человека являются рассмотрены в ГОСТе 12.1.003-74/80/ (таблица 4.1)
Таблица 4.1 – Опасные и вредные факторы при работе на ЭВМ
| Факторы | Действие на организм человека |
|
1.Электромагнитные поля (радиочастот ВЧ, УВЧ, СВЧ) |
Лейкоцитоз, повышение эритроцитов в крови . Напряжение зрительного анализатора (катаракта), изменение функций ЦНС, сердечнососудистой системы, нарушение обменных процессов, раздражительность, нарушение сна, головные боли |
| 2.Инфракрасное и неионизирующее излучение | Нарушение работы зрительного анализатора |
| 3.Статистическое электричество | Раздражение ЦНС, головная боль, нарушение сна |
| 4. Шум | Раздражение и угнетение ЦНС, сердечнососудистой системы, нарушение обменных процессов, понижение остроты слуха, утомляемость, нарушение внимания, снижение работоспособности |
| 5.Недостаточно удовлетворительные метеорологические усл. | Нарушение терморегуляции, нарушение водно-солевого обмена |
| 6.Недостаточная освещенность | Нарушение работы зрительного анализатора (близорукость, спазм, зрительное утомление), утомляемость, снижение работоспособности |
| 7.Вынужденная рабочая поза и малый объем движений | Заболевания опорно-двигательного аппарата, напряжение мышц, утомление, снижение работоспособности |
Таким образом, мы видим, что в течение рабочего дня организм человека, работающего на компьютере, подвергается серьезной опасности.
4.3 Характеристика объекта исследования
Объектом исследования в данной дипломной работе является ОТК ОАО «КЗМК».
На основании СанПиН 2.2.2/2.4.1340-03 проанализируем анализ труда работников этого отдела.
Отдел оснащен современными ПЭВМ с жидкокристаллическими мониторами («LCL», РDР). Современные компьютеры имеют дополнительный металлический внутренний контур, замкнутый на встроенный защитный экран. Такие мониторами не излучают статическое электричество и не имеют источников относительно мощного электромагнитного излучения, что соответствует уровню электромагнитных излучений по требованиям СанПиН 2.2.2/2.4.1340-03 Максимальная напряженность электрической составляющей электромагнитных излучений достигается на кожухе дисплея. В таблице 4.2 определены допустимые значения параметров неионизирующих электромагнитных излучений
Таблица 4.2 – Допустимые значения параметров неионизирующих электромагнитных излучений
| Наименование параметров | Допустимые значения |
| Напряженность электромагнитного поля по электрической составляющей на расстоянии 50 см.от поверхности видеомонитора | 10 в/м |
| Напряженность электромагнитного поля по магнитной составляющей на расстоянии 50 см от поверхности видеомонитора. | 0,3 А/м |
| Напряженность электрического поля не должна превышать Для взрослых пользователей | 20 кВ/м |
Максимальный уровень рентгеновского излучения на рабочем месте оператора ЭВМ не превышает 10 мкбэр/ч, а интенсивность ультрафиолетового и инфракрасного излучения от экрана монитора лежит в пределах 1—100 мВт/мІ.
В связи с тем, что установленные в отделе компьютеры соответствуют требованиям СанПиН 2.2.2/2.4.1340-03 по уровню электромагнитного, инфракрасного и неионизирующего излучений, а также требованиям эргономики, то проведение мероприятий по защите от электромагнитных излучений (радиочастот), инфракрасного и неионизирующего излучений не требуется, за исключением 4 ЭВМ, работающих с 1998 года, и 15-дюймовый ЭЛТ-мониторы оснащены защитными экранами.
4.4 Мероприятия по безопасности труда и сохранению работоспособности
4.4.1 Обеспечение требований эргономики и технической эстетики
Отдел расположен в одной комнате, рабочие места в помещении расположены в непосредственной удаленности друг от друга, расстояние между рабочими столами составляет 2,0 м, что соответствует нормативу.
Расстояние между боковыми поверхностями видеомониторов составляет 1,3 м, что больше норматива на 10 см (норматив – 1,2 м). Расстояние от ПЭВМ до стены находится в пределах нормы и составляет 1 м. Расстояние между экраном одного монитора и задней стенкой другого монитора составляет 2,5 м, больше норматива на 50 см (норматив – не < 2м )
Главными элементами рабочего места программиста являются стол и кресло. Основным рабочим положением является положение сидя.
Рабочая поза сидя вызывает минимальное утомление программиста. Рациональная планировка рабочего места предусматривает четкий порядок и постоянство размещения предметов, средств труда и документации. То, что требуется для выполнения работ чаще, расположено в зоне легкой досягаемости рабочего пространства.
Рассчитаем удельные площадь (Пуд.) и объем (Vуд.) помещений отдела приходящиеся на 1 человека по формулам:
Пуд. = (Пп – По) : Ч
Vуд. = (Vп –Vо) : Ч
где Пуд и Vуд. – площадь и объем помещения, мІ и мі;
По и Vо – площадь и объемы, занятые крупногабаритным
оборудованием и мебелью, мі;
Ч – число человек, одновременно работающих в помещении.
1. Рассчитаем удельную площадь и удельный объем каждой комнаты:
Пуд. = (40 -9) : 4 = 7,75 мІ
Vуд. = ( 180 – 102) : 4 = 19,5 мі
Сравнивая полученные данные с нормативом (минимальная площадь на 1 компьютер – 6 мІ; минимальный объем – 20 мі) можно сделать вывод о том, что планировка помещений для работы с ЭВМ соответствует эргонометрическим требованиям и не требуют корректировки. Однако, расположение рабочих мест в помещениях следует пересмотреть и привести в соответствии с нормативными требованиями путем рациональной перестановки мебели.
Для сохранения работоспособности и предупреждения развития заболеваний опорно-двигательного аппарата пользователей ЭВМ необходимо организовать рабочие места , отвечающие требованиям ГОСТа 12.2.032-78.
Требования к организации рабочего места оператора ПЭВМ следующие:
- высота стола с клавиатурой должна составлять 62-88 см над уровнем пола, а высота экрана (над полом) – 90-128 см;
- расстояние от экрана да края стола – 40-115 см;
- наклон экрана – от 15 до 20° по отношению к нормальному его положению;
- положение спинки кресла оператора должно обеспечивать наклон тела от 97 до 121°;
Клавиатуру следует делать отдельно от экрана и подвижной. Усилием нажима клавиши должны лежать в пределах 0,25-1,5 Н, а ход клавишей – 1-5 мм. При работе на клавиатуре руки оператора должны быть согнуты в локтевом суставе под углом 90°.
Ноги работающего на ЭВМ при правильном их положении должны быть согнуты в коленном суставе также на 90°.и находиться на специальной подставке. Высота сидень стула должна составлять 42-53 см в зависимости от роста оператора.
Существенное значение для производительной и качественной работы на компьютере имеют размеры знаков, плотность их размещения, контраст и соотношение ярких символов и фона экрана. Если расстояние от глаз оператора до экрана составляет 60-80 см, то высота знака должна быть не менее 3 мм, оптимальное соотношение ширины и высоты знака 3:4, а расстояние между знаками – 15-20% их высоты. Соотношение яркости фона экрана и символов – от 1:2-1:5 до 1:10-1:15.
Высота стола над уровнем пола – 76 см, что соответствует нормативной величине. Рабочая поверхность стола – 60х100 см. Расстояние от экрана до края стола – 40 см, наклон экрана по отношению к его нормальному положению - 15°.Клавиатура расположена на специальной подвижной подставке стола. Пространство для ног достаточное для обеспечения их правильного положения (под углом 90°).
4.4.2 Обеспечение оптимальных параметров воздуха рабочей зоны
Параметры микроклимата должны отвечать действующим санитарным нормам СанПиН 2.2.2/2.4.1340-03. Нормативные параметры микроклимата представлены в таблице 4.5.
На основании данных можно сделать вывод о том, что в холодное время года в помещении отдела наблюдается нормальная температура и влажность воздуха, а в летнее время в отделе тепло. Скорость движения воздуха в летнее время занижена, а, значит, необходимо поставить 1 кондиционер для работы в летнее время.
Таблица 4.5 - Параметры микроклимата в помещении фактические и нормативные
|
Периоды года |
Категория работ |
Температура воздуха,С° |
Относительная влажность |
Скорость движения воздуха, м/сек. | |
| Допустимые нормативы | фактические | ||||
| Холодный и переходный |
Легкая, Iб |
20-24 |
17-20 |
Нормируемые условия 15-75 Фактические Условия 40 |
0,2 0,2 |
|
Теплый |
Легкая, Iб | 21-28 | 17-32 |
Нормируемые условия 15-70 Фактические условия 60 |
0,3 0,2 |
Источниками загрязнения помещения являются вредные вещества внешней среды и более 100 соединений, выделяющихся из строительных материалов, мебели, одежды, обуви и биоактивные соединения (антропотоксины) самого человека (таблица 4.6)
Таблица 4.6 - Характеристика вредных веществ, содержащихся в воздухе служебных помещений (ГОСТ 12.1.005-80)
| Вредные вещества | ПДК мг/мі | Класс | Действие на человека |
| Внешние источники: | 20 |
4 |
Нарушение переноса кислорода кровь и как следствие - удушье |
| Оксид углерода | |||
| Диоксид азота | 5 | 2 | Раздражающее и наркотическое действие на ЦНС |
| Диоксид серы | 1 | 2 | Раздражающее и фиброгенное |
|
Свинец (выхлопы автомобилей |
0,01/С 007 | Общетоксическое (на ЦНС, кроветворение,ССС, углеродный обмен) | |
| Пыль, сажа | 4 | 4 | Раздражающее и канцерогенное |
|
Строительные материалы: Радон |
Радиоактивные элементы: канцерогенное действие | ||
|
Мебель, одежда, обувь: фенопласты |
6 | 3 | Общетоксическое, аллергическое, концерогенное |
| полиэфирный лак | 6 | 2 | -«- |
| капролактин | 10 | 3 | - « - |
| поливинилацетат | 6 | 3 | -«- |
| Пыль растительного и животного происхождения с соединением минерального волокна | 0,5 |
2 4 |
Общетоксическое (на ЦНС, пищеварение), раздражающее, канцерогенное |
| Бензол | 2-6 | Раздражающее, аллергическое | |
|
Антропотоксины: Двуоксид углерода |
5 | 2 | Общетоксическое (на ЦНС, кроветворение) |
| Сероводород | 9мг/л | ||
| Продукты курения: | 10 | 2 | Наркотическое (на ЦНС) |
| Никотин | |||
| Двуоксид углерода | Раздражающее
и общетоксическое
(на
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |