Розробка програми підвищення показників виробничо-господарської діяльності підприємства
|
Реєстрацiйнi данi |
|
|
Код ЄДРПОУ: |
0000381545 |
|
Назва українською мовою: |
ВАТ "ХЛIБ" |
|
Місце основної реєстрації в органах податкової служби: |
402 СДПI ПО РОБОТI З ВПП У М.ДНIПРОПЕТРОВСЬК (М.ДНIПРОПЕТРОВСЬК) |
|
Дата основної реєстрації в ДПА: |
11.05.1993 |
|
Номер основної реєстрації в ДПА: |
№444 |
|
Дата реєстрації в держадміністрації: |
11.05.1993 |
|
Орган державної реєстрації: |
(4052092) |
|
Статутний фонд (в грн.): |
890660,00 |
|
Орган управління: |
(6024)АКЦІОНЕРНІ ТОВАРИСТВА ВІДКРИТОГО ТИПУ,СТВОРЕНІ НА ОСНОВІ ДЕРЖАВНИХ ПІДПРИЄМСТВ |
|
Організаційно-правова форма: |
(231)ВIДКРИТЕ АКЦIОНЕРНЕ ТОВАРИСТВО |
|
Тип підприємств: |
(680)ТОВАРИСТВО |
|
Кількість співробітників: |
804 |
|
Коментар: |
ПЕРЕРЕЄСТРАЦIЯ В МIСЬКВИКОНКОМI 12.07.96 N 11697-АТ , 08.05.97 433-Р N12236-АТ |
| Код виду діяльностi | Назва виду діяльності | Дата видачі ліцензії | Назва органу, що видав ліцензію | Номер ліцензію | Ознака зовнішньоекономічної діяльності |
| 18113 | ХЛІБОПЕКАРНА ПРОМИСЛОВІСТЬ | ||||
| 71130 | ОПТОВА ТОРГІВЛЯ НЕДЕРЖАВНИХ ОРГАНІЗАЦІЙ, КРІМ СПОЖИВЧОЇ КООПЕРАЦІЇ | Займається зовнішньоекономічною діяльністю | |||
| 71250 | РОЗДРІБНА ТОРГІВЛЯ НЕДЕРЖАВНИХ ОРГАНІЗАЦІЙ, КРІМ СПОЖИВЧОЇ КООПЕРАЦІЇ |
Таблиця 2.3 – Керівництво ВАТ „ХЛІБ
| Посада | ПIБ | Iдентифiкацiйний № |
| ДИРЕКТОР | ПЕТРОВСЬКИЙ ПЛАТОН ОЛЕКСАНДРОВ | 2765100172 |
|
№ телефону |
960668 | |
| ГОЛОВНИЙ БУХГАЛТЕР | МАЛКОВА ОЛЬГА ОЛЕКСIЇВНА | 2711211065 |
|
№ телефону |
960638 |
Таблиця
2.4 – Засновники
ВАТ „ХЛІБ”
| Засновник | Код засновника-юридичної особи | Код засновника-фізичної особи | Сума внеску в статутний фонд, грн | Вид валюти |
| ТОВ "АГРОТЕХБIЗНЕС" | 20228113 | 0 | 646 059,0 | ГРИВНЯ |
| БУРЧАК ЕДУАРД МИКОЛАЙОВИЧ | 2656000398 | 34 517,0 | ГРИВНЯ | |
| СУХОВЕРХИЙ АНАТОЛIЙ IВАНОВИЧ | 1796710635 | 27 383,0 | ГРИВНЯ | |
| ЧЕРНЯВСЬКИЙ ВIКТОР ЮХИМОВИЧ | 1390400116 | 3 290,0 | ГРИВНЯ | |
| Акціонери 2 відкритої емісії | 890чел*2 ак-ции(тр.колл) | 179 411,0 | ГРИВНЯ |
Номенклатура продукції, що випускається, ОАО «ХЛІБ» у 2002 і 2003 роках представлена в табл.2.5, 2.6.
Таблиця 2.5 - Номенклатура продукції, що випускається, ОАО в 2002 році
| Група продукції | Вага, кг | Ціна, грн. | |
| ХЛІБ ДАРНИЦЬКИЙ | 0,800 | 1,0 |
Житній подовий, з 12.2003 р. - соціальний |
| ХЛІБ ТРОЇЦЬКИЙ | 0,800 | 1,2 | Пшеничний подовий, в/с і 1с. |
| БАТОН ДОРОЖНІЙ | 0,420 | 0,95 | Пшеничний в/с |
| ХЛІБ ПШЕНИЧНИЙ 1С.Ф.УП | 0,600 | 0,8 | Пшеничний 1с., формовий |
| ХЛІБ РОСІЙСЬКИЙ Ф. | 0,650 | 0,85 |
Житньо-пшеничний, 1-2 с., формовий - соціальний |
| СУХАР ПАНІРУВАЛЬНИЙ | 0,500 | 0,35 | Пшеничний в/с |
| ХЛІБ БАВАРСЬКИЙ | 0,650 | 0,75 | Житній подовий овальний |
| ХЛІБ ГЕТЬМАНСКИЙ УП. | 0,400 | 0,75 | Елітний, житній формовий |
| ХЛІБ ЕКАТЕРИНОСЛАВСЬКИЙ | 0,650 | 0,8 | Житньо-пшеничний, 1с., подовий |
| ХЛІБ СТАХАНОВСЬКИЙ Ф. | 0,650 | 0,8 | Житній, із кмином, круглий формовий |
| ХЛІБ УКРАЇНСЬКИЙ НОВИЙ.Ф | 0,650 | 0,65 | Ржано – пшеничний, круглий формовий |
*Ф – формовий;
УП – упакований.
Оптові постачання здійснюються в реалізаційну мережу супермаркетів корпорації «АТБ» і офіційним дилерам ОАО «Хліб»:
ЧП Харитонов – м. Дніпропетровськ, м. Кривої Ріг, м. Запорожжя і прилягаючі населені пункти; ЧП Лозовская – м. Дніпропетровськ, м. Кривої Ріг, м. Запорожжя і прилягаючі населені пункти; ЧП Корпач – м. Дніпропетровськ, м. Кривої Ріг, м. Запорожжя, м. Марганець, м. Нікополь і прилягаючі селища.
Середньоденна реалізація дилерів складає:
- корпорація «АТБ» - 22 3000 кг/сут.;
- ЧП Харитонов – 3 700 кг/сут.;
- ЧП Лозовская – 11 500 кг/сут.;
- ЧП Корпач – 15 000 кг/сут.
Таблиця 2.6 - Номенклатура продукції ВАТ”ХЛІБ” в 2003 році
| Група продукції | Вага, кг | Ціна, грн. |
| ХЛІБ ТРОЇЦЬКИЙ | 0,75 | 1,42 |
| ХЛЕБТРОЇЦЬКИЙ УП. | 0,75 | 1,37 |
|
ХЛІБ ДАРНИЦЬКИЙ (соціальний) |
0,75 | 1,11 |
| ХЛІБ ДАРНИЦЬКИЙ УП. | 0,75 | 1,16 |
| БАТОН ДОРОЖНІЙ | 0,42 | 1,08 |
| БАТОН ДОРОЖНІЙ УП. | 0,42 | 1,13 |
|
ХЛІБ БІЛИЙ 1 С.Ф. (соціальний) |
0,55 | 0,9 |
| ХЛІБ БІЛИЙ 1С.Ф.УП. | 0,55 | 0,95 |
| ХЛІБ ПШЕНИЧНИЙ УП.Ф. | 0,55 | 1,25 |
| ХЛІБ ПШЕНИЧНИЙ Ф. | 0,55 | 1,2 |
| ХЛІБ СТАХАНОВСЬКИЙ Ф. | 0,65 | 1,25 |
| ХЛІБ СТАХАНОВСЬКИЙ Ф.УП. | 0,65 | 1,3 |
| Сухар панірувальний | 0,5 | 0,9 |
| ХЛІБ УКРАЇНСЬКИЙ | 0,75 | 1,2 |
| ХЛІБ ГЕТЬМАН. УП. Ф. | 0,4 | 0,9 |
| ХЛІБ БАВАРСЬКИЙ | 0,75 | 1,08 |
| ХЛІБ БАВАРСЬКИЙ УП. | 0,75 | 1,13 |
| ХЛІБ БОРОДІНСЬКИЙ Ф.УП. | 0,4 | 1 |
| ХЛІБ СОНЯЧНИЙ | 0,7 | 1,32 |
| ХЛІБ СОНЯЧНИЙ УП. | 0,7 | 1,37 |
| ХЛІБ ХМЕЛЬНИЦЬКИЙ Ф.УП. | 0,6 | 1,6 |
| ХЛІБ СОЛОДОВИЙ | 0,75 | 1,37 |
| ХЛІБ СОЛОДОВИЙ УП. | 0,75 | 1,42 |
| ХЛІБ ІЗЮМИНКА УП. | 0,4 | 1,37 |
Підприємство співробітничає з великим числом оптових покупців - приватних підприємців, що мають власну торгову мережу, на умовах договору комісії:
НП Пясковский Ю. Г. - 3 895,13 кг/сут.; НП Шкуро - 3 798,21 кг/сут.;
НП Хорсун В. М. - 3 232,93 кг/сут.; НП Бажанов В. В. - 2 588,11 кг/сут.;
НП Евкевич А. Е. - 2 532,19 кг/сут.; НП Роздорожный Н. И. - 2 519,21 кг/сут.;
НП Шулік Ю.А. - 2 397,57 кг/сут.; НП Губка И.И. - 2 266,05 кг/сут.;
НП Роздорожняя Т.Ю. - 2 193,75 кг/сут.; НП Афанасьєва В. О. - 2 192,85 кг/сут.;
НП Щербаченко В.А. - 2 028,30 кг/сут.; НП Бажанов В. Н. - 2 025,39 кг/сут.;
НП Петрив С. Я. - 2 022,22 кг/сут.; НП Белоусов А. О. - 1 888,42 кг/сут.;
НП Вересів К. И. - 1 778,14 кг/сут.; НП Губка И. И.-2 - 1 708,11 кг/сут.;
НП Дунец В. Н. - 1 425,80 кг/сут.; НП Богданович В. В. - 916,46 кг/сут.;
НП Малыхина Е. В. - 831,08 кг/сут.; НП Шрамко Л. Н. - 479,05 кг/сут.;
НП Агамалиев-3 - 407,51 кг/сут.; НП Капинус П. К. - 406,29 кг/сут.
Умови роботи досить вигідні, оскільки на оптову вибірку більш 400 грн/доба поширюються стандартні умови знижок (див. положення про знижки). У середньому добовий тоннаж заводу складає близько 110 тонн хлібобулочних виробів, велика частина продукції вивозиться самовивозом. Середньоденна сума реалізації складає 247 220 грн.(кінець 2003 г).
Штат підприємства – 840 співробітників, що працюють у 1 – 3 зміни, середньоявочна чисельність зміни – 394 чоловік (коефіцієнт змінності – 2,13).
Підприємство має 3 цеху ( цех № 1 – 6 ліній, цех № 2 – 3 лінії, цех № 3 – 2 лінії), до складу транспортного цеху входить 1 муковоз, 8 хлібних фургонів розвезення продукції, 1 автомобіль -цистерна, 1 самоскид, 1 трактор, 3 легкових автомобілі. Основні постачання вихідних матеріалів виробництва здійснюються залізничним транспортом по системі під'їзних колій.
Підприємство, крім оптових, співробітничає з роздрібними покупцями хлібобулочної продукції (табл.2.7). На рис.2.2 –2.7 наведені результати аналізу структури оптових покупців на фоні основного реалізатора продукції – корпорації засновника “АТБ-МАРКЕТ ”(50% реалізації).
Таблиця 2.7 – Основні рознічні покупці продукції ВАТ «ХЛІБ»
| Назва клієнта | Середньодобова реалізація в кг | Назва клієнта | Середньодобова реалізація в кг |
| ООО Фоззи Ост | 1 811,26 | ЧП Алексеенко В.В. | 39,29 |
| ООО Виват-К | 1 778,04 | ЧП Белая Е.Н. | 38,21 |
| ЧП " СФЕРА " | 1 497,94 | ООО " СОЮЗ " | 37,76 |
| ЗАО Кстрейдинг | 1 169,09 | ЧП Фенина А.Ф. | 36,34 |
| ООО " Омега " | 668,18 | ЧП Безверхая Т.В. | 35,63 |
| ЧП Авки С.Н. | 466,92 | ЧП Матченко А.А. | 34,57 |
| ЧП КАПИНУС П.К. | 406,29 | ЧП МАЗУРЯНОВА С.В. | 30,08 |
| ООО Юность | 331,47 | ЧП Безбородько Р.А. | 29,08 |
| ООО ф-ма Исток | 300,68 | ЧП Спевакова Т.В. | 27,10 |
| СП с ИИООО" Кипарис" | 282,60 | ЧП Лившиц М.М. | 26,73 |
| ЧП Вахидов Э.К. | 239,20 | ДДД интернат | 26,10 |
| ЧП ВОГНИК | 235,08 | ООО АПК Самара | 25,84 |
| ЧП КОСТЕВИЧ В.П. | 204,53 | ЧП Туренко Е.В. | 25,64 |
| ООО " ТК " | 204,02 | ХОП "Рассвет" | 23,74 |
| ЧП Бутенко С.А. | 156,10 | ЧП Лазаренко В.В. | 23,43 |
| ООО Виват | 154,78 | ЧП Филенко И.П. | 23,04 |
| ООО " МИЛМ " | 145,71 | ООО " МИЛМ "СМ "Солонянский" | 22,49 |
| ЮРИДИЧЕСКАЯ АКАДЕМИЯ | 143,46 | ЧП Булла С.А. | 22,43 |
| ЧП Устименко В.Я. | 138,12 | ЧП Мироненко Р.И. | 22,22 |
| ООО 356 Продукты Б | 111,52 | ЧП Галич Г.П. | 21,37 |
| ЧП Коваленко Л.С. | 92,88 | ООО "Смеричка" | 20,74 |
| ЧП КОВАЛЕВА А.Д. | 92,15 | ЧП Кобцева М.Ф. | 20,05 |
| ООО " РУШ-ИНДАСТРИАЛ " | 90,88 | ЧП Богданов Н.П. | 19,50 |
| ЧП Креников А.В. | 82,45 | ЧП ПИЛЬЧОНОК С.Ф. | 19,16 |
| ЧП Корсун Л.В. | 71,60 | ООО м-т Юбилейный | 18,61 |
| ЧП Гусев С.Е. | 68,97 | ЧП Дригола Г.М. | 17,18 |
| ЧП Нагибина В.Н. | 59,95 | ВПУ-17 | 16,93 |
| ЧП Дыбченко В.П. | 57,32 | МЧП "Артур" | 16,88 |
| ДП ДОГР Центральний | 56,55 | СП ПО ЮМЗ "Южный" | 15,95 |
| ЧП Гусева В.Ю. | 52,48 | ЧП Тельних П.А. | 15,21 |
| ЧП Кочура Ю. М. | 49,59 | СПТУ N 65 | 14,76 |
| ЧП БУНЬЯТОВ Р.С. | 46,50 | ЧП Скрипник Ю.Б. | 14,09 |
| ООО " АЛИКОН-МАРКЕТ" | 45,97 | ЧП Краселюк О.В. | 13,49 |
| ЧП Харитонова И.Ю. | 44,30 | ООО Александр 2000 | 11,14 |
| ЧП ШИНКАРЕНКО Г.М. | 43,42 | ЧП Малюта А.И. | 10,09 |
| ЧП Шваб Е.А. | 43,07 | ЧП Шевченко И.Н. | 9,40 |
| ООО Ф-КА БЕРЕЗКА | 42,53 | ЧП Казаченко Ю.М. | 8,91 |
| ООО СаМакс | 41,89 | ЧСОШ № 3 | 8,59 |
| ООО МФ " Рейнфорд " | 41,75 | ЧП Дейнека М.С. | 7,67 |
| ЧП Гаевая Е.В. | 40,71 | ООО "Каскад-сервис" | 7,60 |
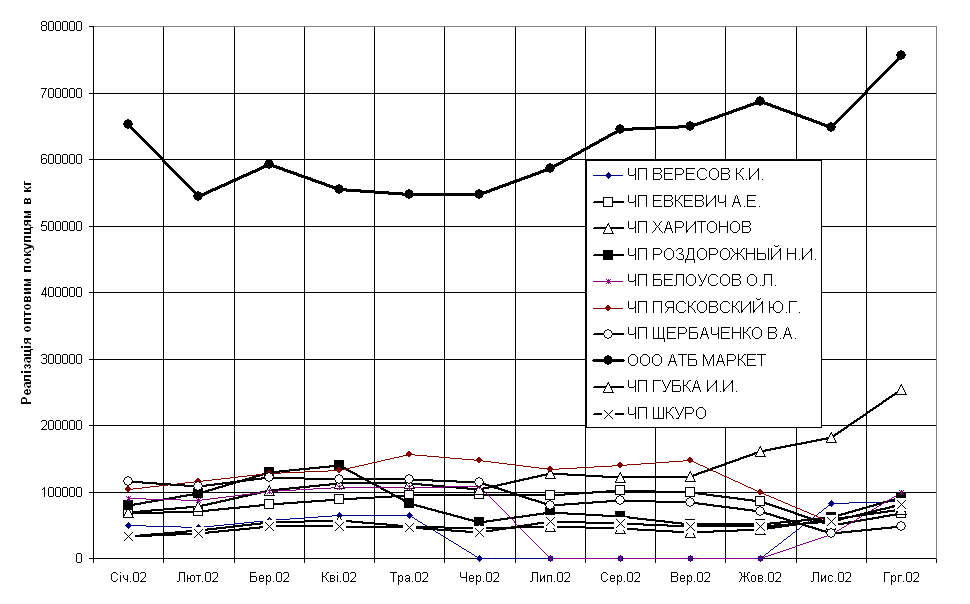
Рис.2.2 Структурний розподіл реалізації хлібної продукції ВАТ „ХЛІБ” між ООО „АТБ-Маркет” та іншими оптовими покупцями (до 50 т за місяць) у 2002 році
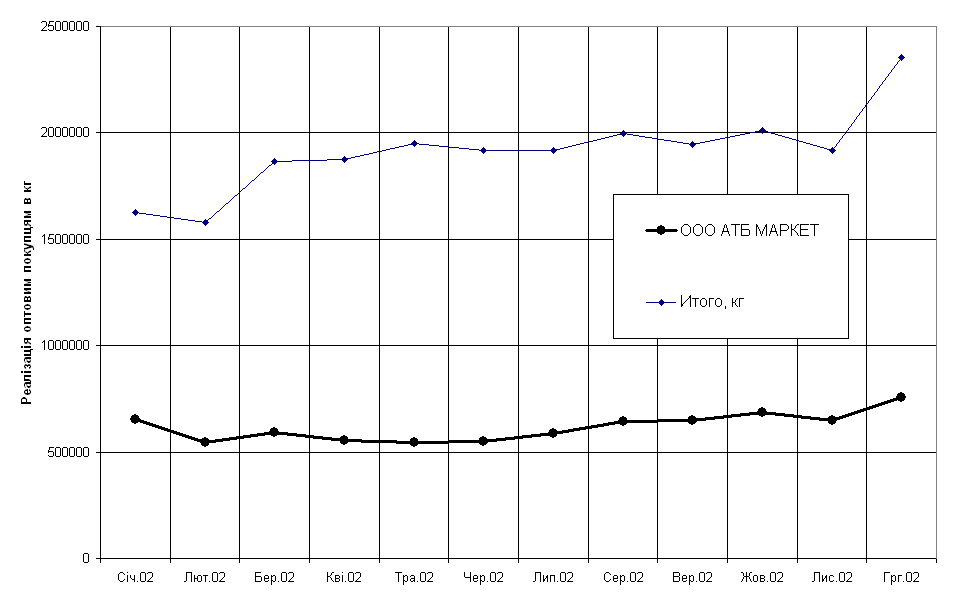
Рис.2.3 Структурна доля ООО „АТБ – Маркет” у загальному обсягу реалізації хлібної продукції ВАТ „ХЛІБ” у 2002 році
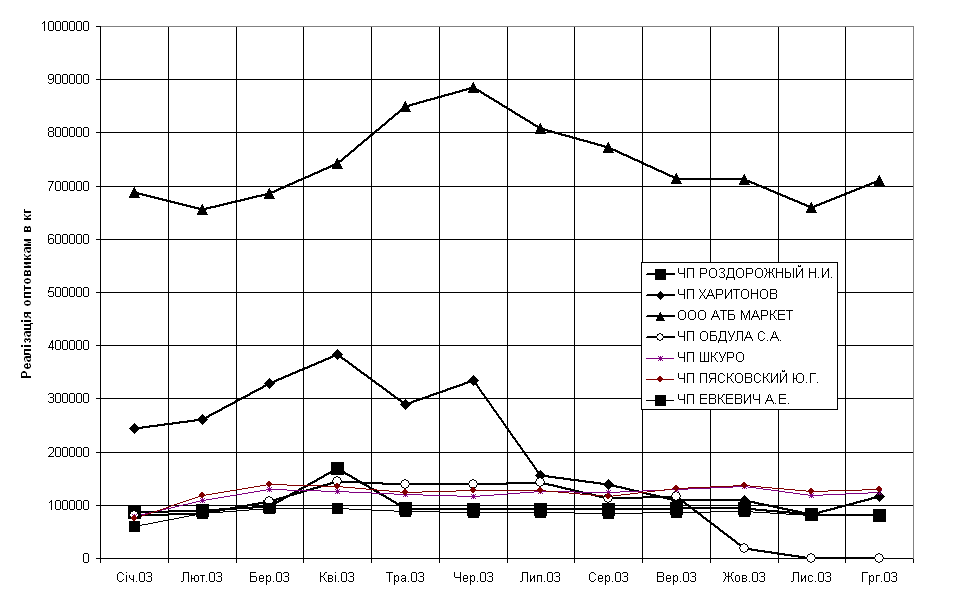
Рис.2.4 Структурний розподіл реалізації хлібної продукції ВАТ „ХЛІБ” між ООО „АТБ-Маркет” та іншими оптовими покупцями (до 80 т за місяць) у 2003 році
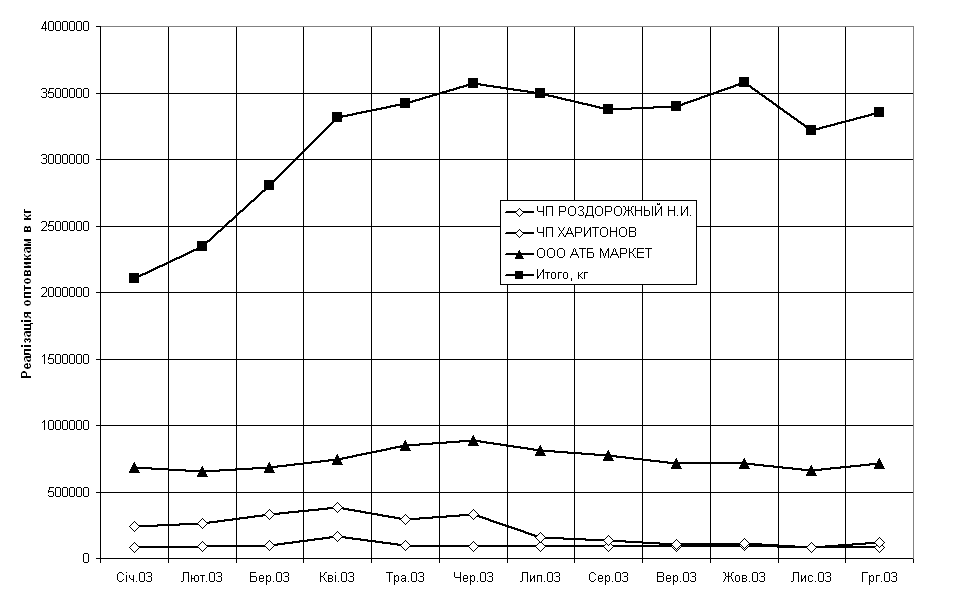
Рис.2.5 Структурна доля ООО „АТБ-Маркет” у загальному обсягу реалізації хлібної продукції ВАТ „ХЛІБ” у 2003 році
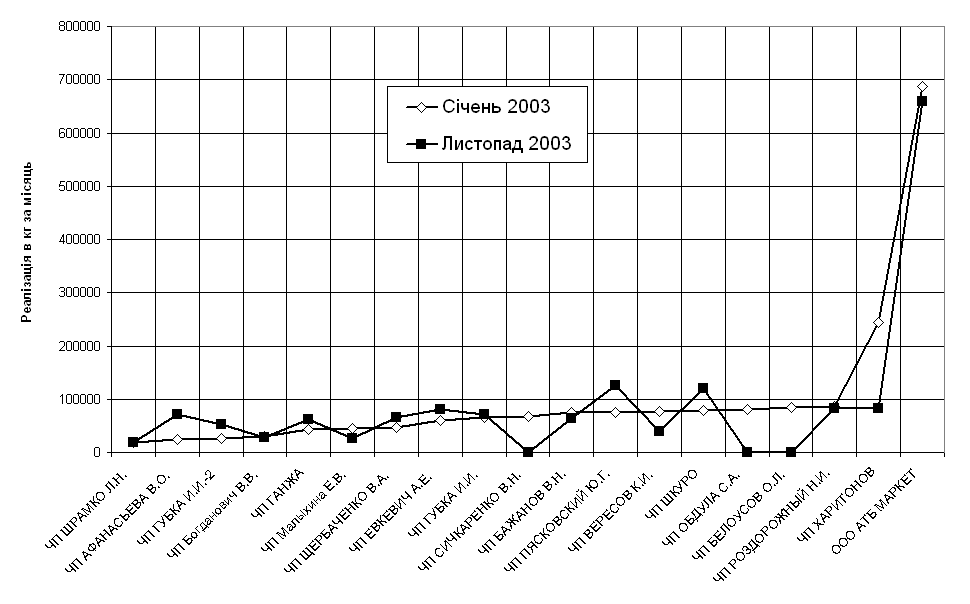
Рис.2.6 Місячна динаміка структурного розподілу реалізації хлібної продукції ВАТ „ХЛІБ” між ООО „АТБ-Маркет” та іншими оптовими покупцями (до 20 т за місяць) у 2003 році
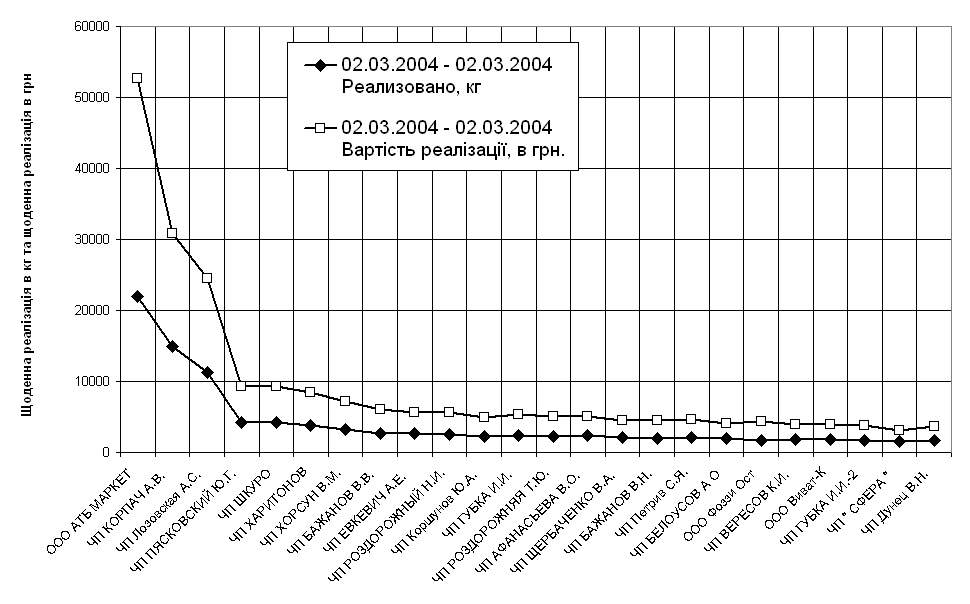
Рис.2.7 Щоденна структура розподілу реалізації хлібної продукції ВАТ „ХЛІБ” між ООО „АТБ-Маркет” та іншими оптовими покупцями (до 1 т за день)
2.2 Джерела інформації для аналізу та управління фінансами підприємства
Аналіз фінансово-економічного стану підприємства і керування його фінансами проводиться на основі його фінансових звітів [6].
Метою фінансових звітів є структурована економічна інформація про фінансовий стан, результати діяльності і зміни у фінансовому стані підприємства, що є корисної для широкого кола користувачів у прийнятті ними економічних рішень.
З 1 січня 2000 р. на підприємствах України незалежно від форм власності (крім банків і бюджетних установ) впроваджені основні форми фінансової звітності, що відповідають міжнародним стандартам, і використовуються при розрахунках фінансового стану підприємства й акціонерного капіталу :
Форма №1 “Баланс” – звіт про фінансовий стан, що відображає активи, зобов'язання і капітал підприємства на встановлену дату [7].
Форма №2 “Звіт про фінансові результати”, що містить дані про доходи, витрати і фінансові результати діяльності підприємства за звітний і попередній періоди [8].
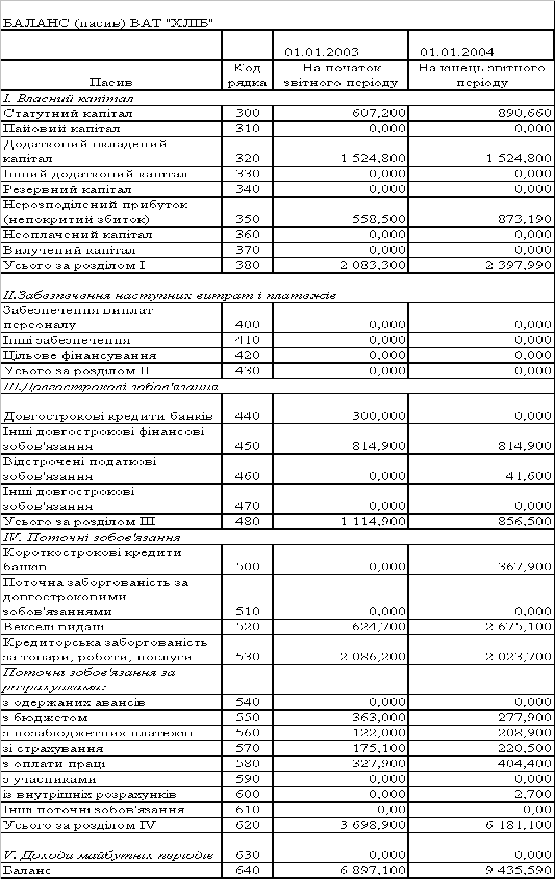
У табл. 2.1 приведена динаміка статей балансу ВАТ «ХЛІБ» за 2002 - 2003 роки.
У табл.2.2 приведена поквартальна динаміка статей звітів про фінансові результати ВАТ «ХЛІБ » за 2001 -2003 роки.
У табл. 2.3 приведена помісячна динаміка розрахунків сплати податку на додану вартість як різниці отриманого в виручці та сплаченого за сировину, матеріали та послуги при вироблені продукції ПДВ [5] у 2002 та 2003 роках.
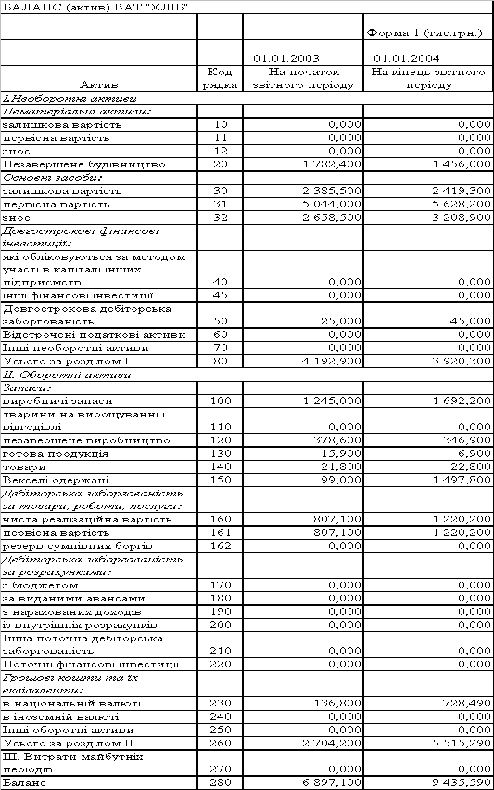
Таблиця
2.1 – Балансовий
звіт ВАТ “ХЛІБ”
за 2002 –2003 роки
2.3 Структурний аналіз динаміки розвитку ВАТ “ХЛІБ”
2.3.1 Аналіз складу та джерел майна (активів) підприємства
Аналіз фінансово-економічного стану підприємства проводиться на основі його фінансових звітів [7],[8]:
Форма №1 “Баланс” – звіт про фінансовий стан, що відображає активи, зобов'язання і капітал підприємства на встановлену дату .
Форма №2 “Звіт про фінансові результати”, що містить дані про доходи, витрати і фінансові результати діяльності підприємства за звітний і попередній періоди .
У табл.2.4 представлені результати вертикального і горизонтального ана-лізу балансу підприємства ВАТ «ХЛІБ» за 2002 - 2003 роки , що дозволяють аналізувати як динаміку зміни сум статей балансу підприємства протягом року по кварталах, так і досліджувати зміну внутрішньої структури статей балансу [16].
Основні результати проведеного ретроспективного аналізу динаміки активів і пасивів балансу підприємства у вертикальному і горизонтально-хронологічному розрізах , дозволяють констатувати наступне :
1. За звітний період (2003 рік) у структурі пасивів балансу (джерел) виникли наступні зміни:
при загальному зростанні валюти балансу на +36,81 % (з 6,897 млн.грн. до 9,435 млн.грн.), власний капітал зріс на +15,11 % за рахунок зростання статутного фонду на кошти розподілу заробленого прибутку 2002 року та прибутку 2003 року;
у звітному періоді підприємство підвищило нерозподілений прибуток на 56,1 % (стратегічний запас стійкості);
довгострокові кредитні ресурси знизилися на –23,18% , при цьому довгострокові кредити банків вичерпані та не пролонговані;
якщо у базовому періоді власний капітал становив долю 30,21% в валюті пасивів балансу, то у звітному – тільки 25,41%;
кредиторська заборгованість незначно впала на -3,00 % та становить долю 21,45% в валюті балансу замість 30,25% в базовому періоді (на початок 2003 року);
векселі видані, які становили в базовому періоді долю 9,06% в валюті балансу, в звітному періоді різко підвищилися та становлять долю 28,35% в валюті балансу внаслідок зростання з 0,62 млн.грн. до 2,675 млн.грн. (на 328,2 %) ;
таким чином запозичені поточні зобов'язання зросли у звітному періоді на 67,11% і становлять долю 65,51% замість 53,63% у базовому періоді;
У такий спосіб підприємство ВАТ “ХЛІБ” впроваджує у своїй діяльності механізми виключно комерційних позичок (видані векселі та кредиторська за-боргованість) , мінімізуючи застосування механізмів банківського кредиту-вання.
2. У структурі активів за звітний період (2003 рік) виникли наступні істотні зміни :
необоротні активи зменшилися на – 6,5% за рахунок введення в основні фонди частини незавершеного будівництва та зносу основних засобів практично на ту ж суму (еквівалентне оновлення основних фондів) ;
доля необоротних фондів в валюті балансу активів у звітному періоді впала з 60,79 % (базовий період) до 41,55% при падінні фактичної суми необоротних активів з 4,19 млн.грн.(базовий період) до 3,92 млн.грн. (звітний період), що є дуже позитивним фактором розвитку виробництва ;
загальна доля оборотних активів в валюті балансу зросла з 39,21 %(базовий період) до 58,45% при зростанні суми оборотних активів на + 103,9% ( з 2,7 млн.грн. до 5,52 млн.грн.);
доля виробничих запасів в валюті балансу активів зменшилася з 24,3%(базовий період) до 22,45% , що підвищує стійкість підприємства;
доля дебіторської заборгованості за відпущену продукцію зросла в валюті балансу активів з 11,7%(базовий період) до 12,93% при зростанні суми дебіторської заборгованості на +51,18% (з 0,8 млн.грн. до 1,22 млн.грн.);
сума отриманих векселів за відпущену продукцію зросла з 0,099 млн.грн.(базовий період) до 1,497 млн.грн. у звітному періоді, займаючи структурну долю 15,87 % у валюті активів проти 1,44% у базовому періоді;
доля суми грошових коштів в касі у звітному періоді в валюті балансу зросла з 1,98% до 7,72%, що різко підвищило платоспроможність;
Таким чином, проведений аналіз активів валюти балансу свідчить про зміну механізму розрахунків за відпущену продукцію (зростання долі отриманих векселів), що при нерозвинутості ринку продажу векселів в Україні може знизити доходність підприємства.
2.3.2 Аналіз фінансових результатів діяльності підприємства
При аналізі фінансових результатів діяльності використані Положення (стандарт) бухгалтерського обліку "Звіт про фінансові результати" (Форма 2), що обумовлюють зміст і форму Звіту , а також загальні вимоги до розкриття його статей [8].
Результати вертикально-горизонтального аналізу звіту про фінансові результати 2001 -2003 наведені в табл.2.5.
Результати ретроспективного аналізу результатів фінансової діяльності і структури витрат підприємства , дозволяють констатувати наступне:
отриманий доход за реалізовану продукцію зріс з рівня 32,3 млн.грн. (2001) та 30,4 млн.грн.(2002) до рівня 59,4 млн.грн.у 2003 році;
доля собівартості у чистому доході від реалізації продукції зростає та становить від 97,24% (2001 рік) – 98,21%(2002 рік) – 99,84%(2003 рік),
що приводить до знаходження суми прибутку в діапазоні 1-2% від валового доходу;
зростання собівартості в основному пов'язане з зростанням долі матеріальних витрат з 75,7% до 84,87% за рахунок різкого зростання цін на зерно;
доля заробітної плати в собівартості знизилась у звітному році(2003) з 11,81%(базовий-2002) до 6,39%, таким чином підвищення цін на продукцію відбулося не за рахунок зростання заробітної плати;
доходність акцій у звітному періоді зросла до 20,15% від номіналу у зрівнянні з дивідендами 17,01% у базовому(2002 році), при цьому кількість акцій зросла відповідно зростанню статутного фонду з 6072 до 8907 номіналом по 100 грн. ;
Таким чином, фінансові результати свідчать про інвестиційну привабливість підприємства ВАТ “ХЛІБ”, оскільки рівень дивідендів вище за ставку депозитів у комерційних банках.
2.4 Коефіцієнтний аналіз економічних показників діяльності ВАТ “ХЛІБ”
В табл. 2.6 наведені алгоритми розрахунків показників рентабельності діяльності підприємства [14] з використанням форм фінансової звітності – Форма 1 “Баланс” та Форма 2 “Звіт про результати фінансової діяльності” :
Таблиця 2.6 - Алгоритми розрахунку показників рентабельності
| № п/п | Показник |
Умовн поз-ня |
Формула для розрахунку |
Джерела інформації з форм фінзвітності |
|
ПОКАЗНИКИ РЕНТАБЕЛЬНОСТІ |
||||
| 1 |
Рентабельність активів за прибутком від звичайної діяльності |
Rзв | Прибуток від звичайної діяльності / Валюта активів | Форма 2(190) / Форма1 (280) |
| 2 | Рентабельність капіталу (активів) за чистим прибутком | Rа | Чистий Прибуток / Валюта активів | Форма 2(220) / Форма1 (280) |
| 3 | Рентабельність власного капіталу | Rвк | Чистий Прибуток / Власний капітал | Форма 2(220) / Форма1 (380) |
| 4 | Рентабельність виробничих фондів | Rвф | Чистий Прибуток / Виробничі фонди | Форма 2(220) /Фор-ма1 (030+100+120) |
| 5 | Рентабельність реалізо-ваної продукції за прибутком від реалізації | Rq | Прибуток від реалізації / Виручка | Форма 2(050-070-080) /Форма 2 (035) |
| 6 | Рентабельність реалізованої продукції за прибутком від операційної діяльності | Rqоп | Прибуток від операційної діяльності / Виручка |
Форма 2(100) / Форма 2 (035) |
| 7 | Рентабельність реал. продукції за прибутком | Rqч | Чистий прибуток / Виручка |
Форма 2(220) / Форма 2 (035) |
| .8 | Коефіцієнт стійкості економічного зростання | Ксез | Реінвестований прибуток / Власний капітал | Форма 2(100 - 335)* Ф.2(220)/100 /Форма 1 (380) |
| 9 | Коефіцієнт реінвестування | Кр | Реінвестований прибуток / Чистий прибуток | Форма 2(100 - 335)* Ф.2(220)/100 /Форма 2 (220) |
| 10 | Період окупності капіталу | Тк | Активи/Чистий прибуток |
Форма 1(280) / Форма 2 (220) |
| 11 | Період окупності власного капіталу | Твк | Власний капітал / Чистий прибуток |
Форма 1(380) / Форма 2 (220) |
В табл. 2.7 наведені алгоритми розрахунків показників ділової активності діяльності підприємства з використанням форм фінансової звітності – Форма 1 “Баланс” та Форма 2 “Звіт про результати фінансової діяльності” [7],[8]:
Таблиця 2.7 - Алгоритми розрахунку показників ділової активності
|
№ п/п |
Показник |
Умовне позначення |
Формула для розрахунку |
Джерела інформації з форм фінзвітності |
|
ПОКАЗНИКИ ДІЛОВОЇ АКТИВНОСТІ |
||||
| 1 | Коефіцієнт трансформації | Кт | Чиста виручка від реалізації / Валюта активів | Форма 2(035) /Форма1 (280) |
| 2 | Фондовіддача | Фоф | Чиста виручка від реалізації / Основні виробничі фонди | Форма 2(035) /Форма1 (030) |
| 3 | Коефіцієнт оборотності обігових коштів (обороти) | Ко | Чиста виручка від реалізації / Обігові кошти | Форма 2(035) /Форма1 (260+270) |
| 4 | Період одного обороту обігових коштів (днів) | Чо | 365/ Ко | 365 / Ко |
| 5 | Коефіцієнт оборотності запасів ( обороти) | Коз | Собівартість реалізації / Середні запаси | Форма 2(040) /Форма1 (100+120+130+140 +150) |
| 6 | Період одного обороту запасів(днів) | Чз | 365 / Коз | 365 / Коз |
| 7 | Коефіцієнт оборотності дебіторської заборго-ваності(обороти) | Кдз | Чиста виручка від реалізації / Середня дебіторська заборгованість | Форма 2(035) /Форма1 (050+170+180+190+200+210) |
| 8 | Період погашення дебіторської заборгованості (днів) | Чдз | 365 / Кдз | 365 / Кдз |
| 9 | Коефіцієнт оборотності готової продукції | Кгп | Чиста виручка від реалізації / Готова продукція | Форма 2(035) /Форма1 (130) |
| 10 | Період погашення кредиторської заборгованості (днів) | Чкз | Середня кредиторська заборгованість *360/ Собівартість реалізації | Форма 1(500+520+530 +550+580) /Форма 2 (040) |
| 11 | Період фінансового циклу (днів) - період обороту коштів | Чфц | Чфц= Чоц - Чкз | Чфц= Чоц – Чкз |
| 12 | Коефіцієнт оборотності власного капіталу(оборотність) | Квк | Чиста виручка від реалізації / Власний капітал | Форма 2(035) /Форма1 (380+430+630) |
В табл. 2.8 наведені алгоритми розрахунків показників майнового стану підприємства з використанням форм фінансової звітності – Форма 1 “Баланс” та Форма 2 “Звіт про результати фінансової діяльності” [7],[8]:
Таблиця 2.8 - Алгоритми розрахунку показників майнового стану
| № п/п | Показник |
Умовне позначення |
Формула для розрахунку |
Джерела інформації з форм фін звітності |
|
ПОКАЗНИКИ МАЙНОВОГО СТАНУ |
||||
| 1. | Частка оборотних виробничих фондів в обігових коштах | Ч овф | Оборотні виробничі фонди/ Оборотні активи | Форма 1 (100+120+270) /Форма1 (260+270) |
| 2 | Частка основних засобів в активах | Ч оз | Залишкова вартість основних засобів / Валюта активів | Форма 1(030) / Форма1 (280) |
| 3 | Коефіцієнт зносу основних засобів | К зн | Знос основних засобів/ Первісна вартість основних засобів | Форма 1(032) / Форма1 (031) |
| 4 | Коефіцієнт оновлення основних засобів | К он | Збільшення за звітний період первісної вар-тості основних засобів/ Первісну вартість основних засобів | Форма 1((031к)-(031п)) / Форма1 (031п) |
| 5 | Частка довгострокових фінансових інвестицій в активах | Ч дф | Довгострокові фінансові інвестиції / валюта активів | Форма 1(040+045) /Форма1 (280) |
| 6 | Частка оборотних виробничих активів | Ч ова | Оборотні виробничі фонди/ Валюта активів | Форма 1(100+120+270) /Форма1 (280) |
| 7 | Коефіцієнт мобільності активів | К моб | Мобільні активи / Немобільні активи | Форма 1(260+270) /Форма1 (080) |
Платоспроможність підприємства – це здатність підприємства впевнено сплачувати всі свої боргові зобов’язання згідно з встановленими строками або відповідно до договірних умов [16]. Її можна вивчати за минулий період, на якусь певну (звітну) дату або як майбутню можливість розрахувати у необхідні терміни за існуючими короткостроковими зобов’язаннями.
Платоспроможність підприємства визначається системою показників ліквідності оборотних активів балансу. Знаменник в усіх наведених показників один і той самий – поточні пасиви, тобто термінові невідкладні зобов’язання.
Показники ліквідності характеризують здатність фірми виконувати свої поточні (короткострокові) зобов’язання за рахунок поточних активів.
Коефіцієнт загальної ліквідності (Кл.заг.) (коефіцієнт покриття) – це відношення поточних активів (Апот) до поточних зобов’язань (Зпот):
 , (2.1)
де :
 - поточні активи
балансу (Форма
1 строка 260);
 - поточні
зобов ' язання
балансу ( Форма
1 строка 620);
Цей результат співвідноситься з одиницею і показує, скільки грошових одиниць поточних активів припадає на одну грошову одиницю поточних зобов’язань. При Кл.заг.<2 вважається, що платоспроможність підприємства невисока існує певний фінансовий ризик. Співвідношення 2:1 вважається нормальним, але для деяких сфер бізнесу воно може коливатись від 1,2 до 2,5 [18].
Коефіцієнт термінової ліквідності (Кл.терм.) – це відношення активів високої ліквідності (Алікв) до поточних зобов’язань:
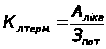 , (2.2)
де : Алікв - активи високої ліквідності = поточні активи – запаси ( Форма 1строки (260-100-110-120-130-140-150);
Коефіцієнт абсолютної ліквідності (Кл. абс.) характеризується відношенням грошових засобів та коротк. цінних паперів (Г,Цп) до поточних зобов’язань:
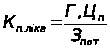 , (2.3 )
де : Г,Цп – грошові засоби та короткострокові цінні папери (Форма 1
строки (230+240)) ;
Значення цього коефіцієнта є достатнім, якщо він перевищує 0,2-0,25 [18].
Співвідношення короткострокової дебіторської та кредиторської заборгованостей – показує наскількі термінові надходження від боржників до підприємства відповідають терміновим вимогам кредиторів до підприємства :
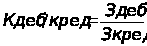 , (2.4)
де : Здеб – короткострокова дебіторська заборгованість (Форма 1 строки (160+170+180+190+200+210));
Зкред – короткострокова кредиторська заборгованість (Форма 1 строки (520+530+540));
Значення цього коефіцієнту є сприятливими , якщо він перевищує 1,25 [18].
Однією з найважливіших характеристик фінансового стану підприємства є фінансова стійкість. Фінансова стійкість характеризує ступінь фінансової незалежності підприємства щодо володіння своїм майном і його використання.
В табл.2.9 наведені алгоритми розрахунків показників фінансової стійкості підприємства з використанням форм фінансової звітності – Форма 1 “Баланс” та Форма 2 “Звіт про результати фінансової діяльності” [7],[8]:
Для оперативного розрахунку абсолютних показників фінансової стійкості(коефіцієнту покриття запасів оборотними коштами) вартість запасів (З) порівнюється з послідовно поширюваним переліком таких джерел фінансування [23]:
власні оборотні кошти (НВОК);
власні оборотні кошти і довгострокові кредити та позики (НВОК + Дп);
власні оборотні кошти, довго- та короткострокові кредити і позики
(НВОК + Дп + ДФЗ).
Відповідно до забезпеченості запасів згаданими варіантами фінансування можливі чотири типи фінансової стійкості [18]:
1. Абсолютна стійкість - для забезпечення запасів (З) достатньо власних оборотних коштів; платоспроможність підприємства гарантована: З < НВОК
2. Нормальна стійкість – для забезпечення запасів крім власних оборотних коштів залучаються довгострокові кредити та позики; платоспроможність гарантована:
З < НВОК+Дп
3. Нестійкий фінансовий стан – для забезпечення запасів крім власних оборотних коштів та довгострокових кредитів і позик залучаються короткострокові кредити та позики; платоспроможність порушена, але є можливість її відновити:
< НВОК + Дп + ДФЗ
4. Кризовий фінансовий стан – для забезпечення запасів не вистачає “нормальних” джерел фінансування; підприємству загрожує банкрутство:
З > НВОК + Дп + ДФЗ
Забезпеченість запасів джерелами формування є сутністю фінансової стійкості, її зовнішнім проявом, а наслідком є платоспроможність (ліквідність).
Таблиця 2.9 - Алгоритми розрахунку показників фінансової стійкості
| Показник |
Умов. позн. |
Формула для розрахунку |
Джерела інформації з форм фінзвітності |
| ПОКАЗНИКИ ФІНАНСОВОЇ СТІЙКОСТІ |
| 1 |
Власні обігові кошти (робочий, функціонуючий капітал) |
Рк |
Оборотні активи – короткострокові зобов ' язання |
Форма 1(260+270-620-630) |
| 2 | Коефіцієнт забезпечення оборотних активів власними коштами | Кзвк | Власні обігові кошти / оборотні кошти | Форма 1(380+430-080) /Форма1 (260+270) |
| 3 | Маневреність робочого капіталу | Мрк | Запаси / Робочий капітал | Форма 1(100+120 +130+140+150) /Форма1 (260+270-620-630) |
| 4 | Маневреність власних обігових коштів | Мвок | Грошові
Кошти /
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |