Розробка програми підвищення показників виробничо-господарської діяльності підприємства
Усі розрахунки приведені в цінах за станом на травень 2004 р. Розрахунок витрат виробляється на 1 кг готовій продукції. З метою спрощення розрахунку витрати містять у собі податок на додаткову вартість.
Таблиця 3.1 – Основні характеристики хлібопечі ВОСХОД 1300Р
| 1. | Вихідні дані для розрахунку |
ВОСХОД 1300Р на рідкому паливі |
ВОСХОД 1300Р на газі |
| 1.1. | Вартість комплекту устаткування, грн. | 72313,33 | 78841,67 |
| 1.2. | Додаткове електросилове устаткування (щит розподільний, силовий кабель і т.д.), грн. | 916,67 | 916,67 |
| 1.3. | Транспортні витрати по доставці (КАМАЗ 5320, 1500 км х 3,75 грн./км), руб. | 5630,00 | 5630,00 |
| 1.4. | Монтаж і пусконаладка устаткування, грн. | 1875,5 | 1875,5 |
| 1.5. | Вартість 1 квт*год електроенергії, грн. | 0,23 | 0,23 |
| 1.6. | Вартість 1 л дизпалива, грн. | 1,4 | - |
| 1.7. | Вартість 1 куб. м газу, грн. | - | 0,36 |
| 1.8. | Кількість робочих днів у місяці | 30 | 30 |
| 1.9. | Кількість робочих днів у році | 345 | 345 |
| 1.10. | Режим роботи, змін | 1 | 1 |
| 1.11. | Тривалості однієї зміни, годин | 12 | 12 |
| 1.12. | Чисельність працюючих у зміну, людина | 4 | 4 |
| 1.14. | Середня заробітна плата на місяць, грн. | 250 | 250 |
| 1.15. | Транспортні витрати на місяць на підвіз борошна й ін., грн. | 900 | 900 |
| 1.16. | Площа приміщення для розміщення пекарні (виробнича площа, склад для борошна і підсобної сировини, гардероб, душова, туалет), кв. м | 120 | 120 |
| 1.17. | Орендна плата на місяць, грн./кв. м | 15 | 15 |
| 1.18. | Вартість комунальних послуг на місяць, грн./кв. м | 2 | 2 |
| 1.19. | Вартість сировини, грн./кг: | ||
| 1.20.1 | Борошно пшеничне, вищий сорт | 1,7 | 1,7 |
| 1.20.2. | Дріжджі пресовані | 4 | 4 |
| 1.20.3. | Сіль | 0,25 | 0,25 |
| 1.20.4. | Олія рослинна | 4,5 | 4,5 |
| 1.21. | Роздрібна ціна буханця хліба (0,75 кг), грн. | 1,20 | 1,20 |
| 1.22. | Вага буханця хліба, кг | 0,75 | 0,75 |
| 1.23. | Продуктивність пекарні по формовому хлібі (буханець 0,75 кг), кг/зміну | 1300 | 1300 |
Таблиця 3.2 - Матеріальні витрати рецептури “Соціального хліба”:
| Рецептура | вага, кг | ціна за кг, грн. | вартість, грн. |
| Борошно пшеничне 1 с | 100 | 1,7 | 170 |
| Дріжджі пресовані | 1,0 | 4 | 4 |
| Сіль | 1,3 | 0,25 | 0,32 |
| Олія рослинна | 0,16 | 4,5 | 0,72 |
| Вода | 53 | 0,01 | 0,53 |
| Разом | 155,46 | 175,57 |
Вихід хліба 135 кг (за Дст). Матеріальні витрати на 1 кг складають: 175,57 : 135 = 1,30 грн./кг (зі сплаченим ПДВ-20%).
Таблиця 3.3 - Витрата енергоносіїв пічі ВОСХОД – 1300Р у зміну
| Тип устаткування |
Потребл. потужність, кВт*год |
Потребл. дизтопл, л у годину |
Потребл. газу, куб. м у годину |
Час роботи в зміну, годин |
Витрата эл./енергії в зміну,квт*год |
Витрата дизпалива в зміну, л |
Витрата газу в зміну, куб. м |
| Пічь «Мусон-ротор» 7.1 | 1х3,5/1х3,5 | 3,85/- | -/4,46 | 12 | 42/42 | 46,2/- | -/53,52 |
| Шафа расстойна «Бриз» | 1х4 | - | - | 11 | 44 | - | - |
| Просіювач борошна ПМ-900М | 1,1 | - | - | 2 | 2,2 | - | - |
| Машина тістомісильна Л4-ХТВ | 1,6 | - | - | 4 | 6,4 | - | - |
| Разом | 94,6/94,6 | 46,2/- | -/53,52 |
1.Витрати на електроенергію на 1 кг хліба ((витрата електроенергії в зміну х вартість електроенергії + витрата дизпалива в зміну х вартість дизпалива + витрата газу в зміну х вартість газу) : продуктивність пекарні) складають:
1.1. Пекарня «ВОСХОД-1300Р» (на дизельному паливі):
(94,6 х 0,23 + 46,2 х 1,4) : 1300кг = 0,066 грн./кг
1.2. Пекарня «ВОСХОД-1300Р» (на газі):
(94,6 х 0,23 + 53,5 х0,36) : 1300кг = 0,029 грн./кг
2. Фонд оплати праці (ФОП) на 1 кг хліба (середня заробітна плата на місяць х Квиплат до соцфонду * чисельність працюючих у зміну х кількість змін : (продуктивність пекарні х кількість робочих днів у місяці)) складає:
450 грн./мес. х 1,4 х 4 х 1 : (1300кг х 30) = 0,0646 грн./кг
3. Транспортні витрати на 1 кг хліба (транспортні витрати на місяць : (продуктивність пекарні х кількість робочих днів у місяці)) складають:
900 грн. : (1300 х 30) = 0,023 грн./кг
4. Витрати на комунальні послуги й орендну плату на 1 кг хліба (площа приміщення х (вартість комунальних послуг + орендна плата) : (продуктивність пекарні х кількість робочих днів у місяці)) складають:
120м2 х (15,0 +2,0) : (1300 х 30) = 0,052 грн./кг
5. Амортизація устаткування на 1 кг хліба ((вартість пекарні + вартість додаткового електросилового устаткування) х річна норма амортизації (6,5 %) : (продуктивність пекарні х кількість робочих днів у році)) складає:
5.1. Пекарня «ВОСХОД-1300Р» (на дизельному паливі):
(72313,33+916,67+5630+1875,5)грн. х 0,065 : (1300 х 345) = 0,012 грн./кг
5.2. Пекарня «ВОСХОД-1300Р» (на газі):
(78841,67+916,67+5630+1875,5)грн. х 0,065 : (1300 х 345) = 0,013 грн./кг
6. Собівартість 1 кг хліба (матеріальні витрати + витрати на енергоносії + фонд оплати праці + транспортні витрати + витрати на комунальні послуги й орендну плату + амортизація устаткування ) складає(з обліком уплаченого ПДВ –20%):
6.1. Пекарня «ВОСХОД-1300Р» (на дизельному паливі):
1,30 + 0,066 + 0,0646 + 0,023 + 0,052 + 0,012 = 1,5176 грн./кг
6.2. Пекарня «ВОСХОД-1300Р» (на газі):
1,30 + 0,029 +0,0646 + 0,023 + 0,052 + 0,012 = 1,4806 грн./кг
7. Чистий доход підприємства від реалізації 1 кг хліба (роздрібна ціна 1 кг хліба – собівартість), де роздрібна ціна 1 кг хліба це роздрібна ціна 1 буханця хліба : вага = 1,2 грн. : 0,75 = 1,60 грн. складає,при цьому з ціни реалізації стягується різниця полученого й уплаченого податку ПДВ (20%)[14].:
7.1. Пекарня «ВОСХОД-1300Р» (на дизельному паливі):
1,60 грн.*5/6* – 1,5176 грн.*5/6 = 0,0687 грн./кг
7.2. Пекарня «ВОСХОД-1300Р» (на газі):
1,60грн.*5/6 – 1,4806 грн.*5/6 = 0,0995 грн./кг
8. Рентабельність виробництва по чистому прибутку підприємства складе ( як відношення чистого прибутку з 1 кг хліба до витрат на виробництво 1 кг хліба) :
8.1. Пекарня «ВОСХОД-1300Р» (на дизельному паливі):
0,0687/1,5176*(1-0,25) * 100 % = 3,39 %
8.2. Пекарня «ВОСХОД-1300Р» (на газі):
0,0995/1,4806*(1-0,25) *100 % = 5,04 %
9. Основні витрати (вартість пекарні + додаткове електросилове устаткування + транспортні витрати по доставці + монтаж і пусконаладка устаткування) складають:
9.1. Пекарня «ВОСХОД-1300Р» (на дизельному паливі):
72313,33+916,67+5630,0+1875,5 = 80735,5 грн.
9.2. Пекарня «ВОСХОД-1300Р» (на газі):
78841,67+916,67+5630,0+1875,5 = 87263,84 грн.
10. Строк окупності, днів (основні витрати : (чистий прибуток з 1 кг хліба х продуктивність пекарні) складає:
10.1. Пекарня «ВОСХОД-1300Р» (на дизельному паливі):
80 735,5 грн. : (0,0687 грн./кг х 1300кг/день) = 904 дні чи 2,48 років.
10.2. Пекарня «ВОСХОД-1300Р» (на газі):
87 263,84 грн. : (0,0995 грн./кг х 1300кг/день) = 674 дня чи 1,85 роки.
Калькуляція витрат бізнес-плану впровадження хлібопекарні
«ВОСХОД-3200 Р» продуктивністю 3240 кг/день на базі люлечной печі «Мусон-ротор» 14
Пекарня «ВОСХОД-3200Р» є універсальною: забезпечує якісну і рівномірну випічку хліба формового, подового й особливо ефективна при виробництві мілкоштучних і кондитерських виробів; расстойка і випічка відбувається на західних стелажних візках. Пічь відповідно до заказу комплектується пальником на рідкому чи газоподібному паливі.
Усі розрахунки приведені в цінах за станом на травень 2004 р. . Розрахунок витрат виробляється на 1 кг готовій продукції. З метою спрощення розрахунку витрати містять у собі податок на додаткову вартість.
Таблиця 3.4 – Основні характеристики пічі ВОСХОД 3200Р
| 1. | Вихідні дані для розрахунку | ВОСХОД 3200Р на рідкому паливі | ВОСХОД 3200Р на газі |
| 1.1. | Вартість комплекту устаткування, грн. | 116 563 | 122 090 |
| 1.2. | Додаткове електросилове устаткування (щит розподільний, силовий кабель і т.д.), грн. | 950 | 950 |
| 1.3. | Транспортні витрати по доставці (КАМАЗ 5320, 1500 км х 4,9 грн/км), грн. | 7317,5 |
7317,5 |
| 1.4. | Монтаж і пусконаладка устаткування, грн. | 1939,7 | 1939,7 |
| 1.5. | Вартість 1 квт*год електроенергії, грн. | 0,23 | 0,23 |
| 1.6. | Вартість 1 л дизпалива, грн. | 1,4 | - |
| 1.7. | Вартість 1 куб. м газу, грн. | - | 0,36 |
| 1.8. | Кількість робочих днів у місяці | 30 | 30 |
| 1.9. | Кількість робочих днів у році | 345 | 345 |
| 1.10. | Режим роботи, змін | 1 | 1 |
| 1.11. | Тривалості однієї зміни, годин | 12 | 12 |
| 1.12. | Чисельність працюючих у зміну, людина | 6 | 6 |
| 1.14. | Середня заробітна плата на місяць, грн. | 250 | 250 |
| 1.15. | Транспортні витрати на місяць на підвіз борошна й ін., грн. | 1200 | 1200 |
| 1.16. | Площа приміщення для розміщення пекарні (виробнича площа, склад для борошна і підсобної сировини, гардероб, душова, туалет), кв. м | 130 | 130 |
| 1.17. | Орендна плата на місяць, грн./кв. м | 15 | 15 |
| 1.18. | Вартість комунальних послуг на місяць, грн./кв. м | 2 | 2 |
| 1.19. | Вартість сировини, грн./кг: | ||
| 1.20.1 | Борошно пшеничне, вищий сорт | 1,7 | 1,7 |
| 1.20.2. | Дріжджі пресовані | 4 | 4 |
| 1.20.3. | Сіль | 0,25 | 0,25 |
| 1.20.4. | Олія рослинна | 4,5 | 4,5 |
| 1.21. | Роздрібна ціна буханця хліба (0,75 кг), грн. | 1,20 | 1,20 |
| 1.22. | Вага буханця хліба, кг | 0,75 | 0,75 |
| 1.23. | Продуктивність пекарні по формовому хлібі (буханець 0,75 кг), кг/зміну | 3240 | 3240 |
Таблиця 3.5 - Матеріальні витрати:
| Рецептура | вага, кг | ціна за кг, грн. | вартість, грн. |
| Борошно пшеничне в/с | 100 | 1,7 | 170 |
| Дріжджі пресовані | 1,0 | 4 | 4 |
| Сіль | 1,3 | 0,25 | 0,32 |
| Олія рослинна | 0,16 | 4,5 | 0,72 |
| Вода | 53 | 0,01 | 0,53 |
| Разом | 155,46 | 175,57 |
Вихід хліба 135 кг (за Дст). Матеріальні витрати на 1 кг складають: 175,57 : 135 = 1,30 грн./кг (зі сплаченим ПДВ-20%).
Таблиця 3.6 - Витрата енергоносіїв пічі ВОСХОД 3200Р у зміну
| Тип устаткування |
Потребл. потуж-ність, =квт*год |
Потребл. дизтопл, л у годину |
Потребл. газу, =куб.м у годину |
Час роботи в зміну, годин |
Витрата эл./енергії в зміну, ===== квт*год |
Витрата=== дизпалива в зміну, ======== л |
Витрата газу в зміну,= куб. м |
| Пічь „Муссон-ротор”- 14 | 1х3,7/1х3,7 | 7,3/- | -/8,65 | 12 | 44,4/44,4 | 87,6/- | -/103,8 |
| Шафа расстойна "Бриз" 14 | 1х4 | - | - | 11 | 44 | - | - |
| Просіювач борошна ПМ-900М | 1,1 | - | - | 3 | 3,3 | - | - |
| Машина тістомісильна А2-ХТ3-Б | 4 | - | - | 3 | 12 | - | - |
| Разом | 103,7/107,3 | 87,6/- | -/103,8 |
1. Витрати на електроенергію на 1 кг хліба ((витрата електроенергії в зміну х вартість електроенергії + витрата дизпалива в зміну х вартість дизпалива + витрата газу в зміну х вартість газу) : продуктивність пекарні) складають:
1.1. Пекарня Восход-3200Р: (на дизельному паливі:
(103,7 х 0,23 + 87,6 х 1,4) : 3240 кг= = 0,045 грн./кг
1.2. Пекарня Восход-3200Р: (на газі):
(103,7 х 0,23 + 103,8 х 0,36) : 3240 кг = 0,019 грн./кг
2. Фонд оплати праці (ФОП) на 1 кг хліба (середня заробітна плата на місяць х Квиплат до соцфонду * чисельність працюючих у зміну х кількість змін : (продуктивність пекарні х кількість робочих днів у місяці)) складає:
450 грн./мес. х 1,4 х 6 х 1 : (3240 кг х 30) = 0,0388 грн./кг
3. Транспортні витрати на 1 кг хліба (транспортні витрати на місяць : (продуктивність пекарні х кількість робочих днів у місяці)) складають:
1200 грн. : (3240 х 30) = 0,012 грн./кг
4. Витрати на комунальні послуги й орендну плату на 1 кг хліба (площа приміщення х (вартість комунальних послуг + орендна плата) : (продуктивність пекарні х кількість робочих днів у місяці)) складають:
130 х (2,0 +15,0)грн. : (3240 х 30) = 0,023 грн./кг
5. Амортизація устаткування на 1 кг хліба ((вартість пекарні + вартість додаткового електросилового устаткування) х річна норма амортизації (6,5 %) : (продуктивність пекарні х кількість робочих днів у році)) складає:
5.1. Пекарня "ВОСХОД-3200Р" (на дизельному паливі):
(116563+950+7317,5+1939,7) х 0,065 : (3240 х 345) = 0,0074 грн./кг
5.2. Пекарня "ВОСХОД-3200Р" (на газі):
(122090+950+7317,5+1939,7) х 0,065 : (3240 х 345) = 0,0077 грн./кг
6. Собівартість 1 кг хліба (матеріальні витрати + витрати на енергоносії + фонд оплати праці + транспортні витрати + витрати на комунальні послуги й орендну плату + амортизація устаткування ) складає(з обліком уплаченого ПДВ –20%):
6.1. Пекарня "ВОСХОД-3200Р" (на дизельному паливі):
1,30+0,045+0,0388+0,012+0,023+0,0074 = 1,4262 грн./кг
6.2. Пекарня "ВОСХОД-3200Р" (на газі):
1,30+0,019+0,0388+0,012+0,023+0,0077 = 1,400 грн./кг
7. Чистий прибуток підприємства від реалізації 1 кг хліба (роздрібна ціна 1 кг хліба - собівартість), де роздрібна ціна 1 кг хліба це роздрібна ціна 1 буханця хліба : вага = 1,2 грн. : 0,75 = 1,60 грн. складає,при цьому з ціни реалізації стягується різниця полученого й уплаченого податку ПДВ (20%):
7.1. Пекарня "ВОСХОД-3200Р" (на дизельному паливі):
1,60 грн.*5/6* - 1,4262грн.*5/6 = 0,145 грн./кг
7.2. Пекарня "ВОСХОД-3200Р" (на газі):
1,60грн.*5/6* - 1,400грн.*5/6 = 0,167 грн./кг
8. Рентабельність виробництва по чистому доході малого підприємства складе ( як відношення чистого прибутку з 1 кг хліба до витрат на виробництво 1 кг хліба) :
8.1. Пекарня "ВОСХОД-3200Р" (на дизельному паливі):
0,145/1,4262*(1-0,25) * 100 % = 7,62 %
8.2. Пекарня "ВОСХОД-3200Р" (на газі):
0,167/1,400*(1-0,25) *100 % = 8,95 %
9. Основні витрати (вартість пекарні + додаткове електросилове устаткування + транспортні витрати по доставці + монтаж і пусконаладка устаткування) складають:
9.1. Пекарня "ВОСХОД-3200Р" (на дизельному паливі):
(116563+950+7317,5+1939,7)грн = 126770,2 грн.
9.2. Пекарня "ВОСХОД-3200Р" (на газі):
(122090+950+7317,5+1939,7)грн. = 132297,2 грн.
10. Строк окупності, днів (основні витрати : (чистий прибуток з 1 кг хліба х продуктивність пекарні) складає:
10.1. Пекарня "ВОСХОД-3200Р" (на дизельному паливі):
126 770,2 грн. : (0,145 грн./кг х 3240кг/день) = 270 днів чи 0,75 року
10.2. Пекарня "ВОСХОД-3200Р" (на газі):
132 297,2 грн. : (0,167 грн./кг х 3240кг/день) = 244 дні чи 0,67 року.
У табл. 3.7 представлені порівняльні дані калькуляційних розрахунків нор-мованих кошторисів витрат на випуск 1 кг хлібобулочних виробів при впровад-женні роторних і люлечних печей у пекарнях «ВОСХОД-1300Р» та "ВОСХОД-3200Р" , розраховані в розділах 3.3 – 3.4.
Як видно з даних табл. 3.7 зі збільшенням масштабів виробництва при впро-вадженні більш продуктивних печей питома собівартість продукції знижується за рахунок зменшення частки постійних (експлуатаційних) витрат, що свідчить на користь створення могутніх спеціалізованих виробництв і виробничої кооперації, характерної для Європи.
У той же час проведені розрахунки ефективності модернізації виробництва прямим калькулюванням кошторисів витрат є попередніми й уточнюються в роз-ділі 3.5 даної роботи розрахунком, що включає фінансові витрати на організацію інвестування засобів в устаткування, а також розрахунки економічної прибутко-вості, що враховує альтернативні витрати , зв'язані з втратами можливого прибут-ку при вкладенні засобів у даний проект в порівнянні з прибутковістю вкладення засобів в інших галузях [15].
Таблиця 3.7 - Порівняльні дані калькуляційних розрахунків
| Показники абсолютних витрат на проект і питомі витрати (витрат) у собівартості в розрахунку на 1 кг продукції |
«Восход- 1300Р» |
«Восход- 3200Р» |
||
| ДТ | Газ | ДТ | Газ | |
| 1. Ціна продажу(реалізації) 1 кг хлібної продукції, грн./кг | 1,60 | 1,60 | 1,60 | 1,60 |
| 2. Питома цехова собівартість 1 кг хлібної продукції, грн./кг | 1,479 | 1,412 | 1,402 | 1,377 |
| 3. Питомі матеріальні витрати сировини на виготовлення 1 кг хлібної продукції, грн/кг | 1,30 | 1,30 | 1,30 | 1,30 |
| 4. Рентабельність продукції по чистому доході МП, % | 3,39 | 5,04 | 7,62 | 8,95 |
| 5. Витрати на впровадження печі,тис.грн. | 80,73 | 87,26 | 126,77 | 132,3 |
| 6. Кількість робітників у зміну, чіл. | 4 | 4 | 6 | 6 |
| 7. Строк окупності витрат на впровадження, років | 2,48 | 1,65 | 0,75 | 0,67 |
3.5 Розрахунок коефіцієнтів економічної ефективності при впровадженні 10 пекарень «ВОСХОД-3200Р» проекту “Соціальний хліб”
У табл. 3.8 приведений алгоритм і результати розрахунку ліквідної вартості устаткування, що реалізується через 5 років життєвого циклу [22]:
Таблиця 3.8 – Чиста ліквідаційна вартість устаткування по ВАТ “ХЛІБ”
| № п/п | Показник | Формула розрахунку | Значення показника | Одиниці |
| 1. | Ринкова вартість устаткування | 1 400 000 | грн. | |
| 2. | Витрати на придбання устаткування (кредит) | 1 400 000 | грн. | |
| 3. | Амортизація до ліквідації | 85 % від п.1 | 1 190 000 | грн. |
| 4. | Залишкова балансова вартість устаткування | 15 % від п.1 | 210 000 | грн. |
| 5. | Витрати на ліквідацію устаткування | 10 % від п.4 | 21 000 | грн. |
| 6. | Операційний доход від ліквідації устаткування | п. 4 - п.5 | 189 000 | грн. |
| 7. | Податок на доход | 25% від п.4 | 47 250 | грн. |
| 8. | Чиста ліквідаційна вартість устаткування | п.6 - п.7 | 141 750 | грн. |
Результати розрахунків ліквідаційної вартості устаткування заносяться в табл.3.9 – “Результати інвестиційної діяльності” , у якій занесені результати інвестиційних потоків на підприємство ( зі знаком “-“) , Тлікв.-операції ліквідації устаткування.
Таблиця 3.9 – Результати інвестиційної діяльності ВАТ “ХЛІБ”
| № | Значення показників на t - кроку діяльності | ||||||||||
| г/п | Показники | 0 рік | 1 рік | 2 рік | 3 рік | 4 рік | 5 рік | Т(лікв.) | |||
| 1 | Устаткування | -1400000 | 0 | 0 | 0 | 0 | 0 | -210000 | |||
| 2 | Нематеріальні активи | 0 | 0 | 0 | 0 | 0 | 0 | 0 | |||
| 3 | Разом: вкладення в основний капітал | -1400000 | 0 | 0 | 0 | 0 | 0 | 0 | |||
| 4 | Приріст власного оборотного капіталу (-) | -270000 | 0 | 0 | 0 | 0 | 0 | 0 | |||
| 5 | Усього інвестицій ( "-" – вкладений, " +" – повернутий інвесторам) | -1670000 | 0 | 0 | 0 | 0 | 0 | 141750 | |||
У табл.3.10 приведені результати розрахунку операційної діяльності підприємства .
Таблиця 3.10 – Результати операційної діяльності ВАТ “ХЛІБ”
| № | Значення показників на t – кроку діяльності | ||||||||||||
| г/п | Показники | 1 рік | 2 рік | 3 рік | 4 рік | 5 рік | Т(лікв.) | ||||||
| Розрахунок валового доходу | |||||||||||||
| 1 | Обсяг продажу, кг | 11664000 | 13996800 | 16796160 | 24186470 | 9914400 | 0 |
| 2 | Ціна продажу грн./кг(із ПДВ) | 1,60 | 1,60 | 1,60 | 1,60 | 1,60 | 0 |
| 3 | Ціна річного обсягу реалізації , грн | 18662400 | 22394880 | 26873860 | 38698350 | 15863040 | 210000 |
| 4 | ПДВ отриманий,грн (20% від реалізації) | 3110400 | 3732480 | 4478976 | 6449725 | 2643840 | |
| 6 |
ПДВ сплачений, грн (20% від суми послуг) |
2676888 | 3212266 | 3854719 | 5550795 | 2275355 | |
| 7 | Валова виручка ,грн. ( з урахуванням сплати різниціи ПДВ) | 18228888 | 21874666 | 26249603 | 37799420 | 15494555 | 189000 |
| Розрахунок валових витрат | ||||||||||
| 8 | Перемінні витрати (робота і сировина),грн. (із ПДВ) | -15829730 | -19041990 | -22896710 | -33073170 | -13420530 | ||||
| 9 | Постійні витрати,грн. | -268600 | -268600 | -268600 | -268600 | -268600 | 0 | |||
| 10 | Амортизація устаткування(фонд оплати лізингового кредиту),грн. | -238000 | -238000 | -238000 | -238000 | -238000 | 0 | |||
| 11 | Відсотки по лізингу,грн. | -210000 | -210000 | -157500 | -105000 | -52500 | 0 | |||
| 12 | Відсотки по облігаціях, грн. | -54000 | -54000 | -54000 | -54000 | -54000 | 0 | |||
| Розрахунок чистого доходу | ||||||||||
| 13 | Балансовий прибуток,грн. | 1628558 | 2062076 | 2634793 | 4060650 | 1460925 | 189 000 | |||
| 14 | Податок на прибуток(25%) | 407139,5 | 515519 | 658698 | 1015162,5 | 365231,25 | 47 250 | |||
| 15 | Чистий прибуток до розподілу дивідендів | 1221418,5 | 1546557 | 1976094 | 3045487,5 | 1095693,75 | 141 750 | |||
| Розрахунок чистого операційного доходу ( чистий доход + фонд амортизації) | ||||||||||
| 14 | Чистий доход від опе-раций(чистий доход МП+ амортизація),грн. | 1459418,5 | 1784557 | 2214094,75 | 3283487,5 | 1333693,75 | 141750 | |||
За результатами розрахунків інвестиційної й операційної діяльності підприємства ( табл.3.9, 3.10) розраховуємо результати фінансової діяльності підприємства і грошових потоків.
Таблиця 3.11 – Результати фінансової діяльності ВАТ “ХЛІБ”
| № | Значення показників на t - кроку діяльності | |||||||||||||||
| г/п | Показники | 0 рік | 1 рік | 2 рік | 3 рік | 4 рік | 5 рік | Т(лікв.) | ||||||||
| Розрахунки динаміки капіталізованих власних засобів проекту | ||||||||||||||||
| 1 | Проектований чистий доход (для нарахування % дивідендів),грн. | 0 | 1221418 | 1546557 | 1976094,7 | 3045487 | 1095693 | 141750 | ||||||||
| 2 | Виплата 23% дивідендів,грн. | 0 | -454501,7 | -700462 | -252009 | |||||||||||
| 3 | Власний капітал з капіталізацією 77% прибутку,грн. | 0 | 1221418 | 2767975 | 4289568 | 6634593 | 7620028 | |||||||||
| Розрахунки динаміки сум позикових ресурсів, амортизації і повернення кредиту | ||||||||||||||||
| 4 | Довгостроковий лізинговий кредит , грн. | 1400000 | 0 | 0 | 0 | 0 | 0 | 0 | ||||||||
| 5 | Облігації,грн. | 270000 | 0 | 0 | 0 | 0 | 0 | |||||||||
| 6 | Амортизація(фонд оплати повернення лізинг/кредиту),грн. | 0 | 238000 | 238000 | 238000 | 238000 | 238000 | 0 | ||||||||
| 7 | Погашення задолжен-ности по лізингу й облігаціям ,грн. | 0 | 0 | -350000 | -350000 | -350000 | -620000 | 0 | ||||||||
| Результати фінансової діяльності | ||||||||||||||||
| 9 |
Потік реальних грошей на расч.рахунок, грн. (п.1-п.2+п.6-п.7) |
270000 |
1459418 | 1434557 | 1409592 | 2233025 | 461684 | |||||||||
| 10 | Сальдо реальних грошей,грн. | 270000 | 1729418 | 3163975 | 4573568 | 6806593 | 7268278 | |||||||||
У табл.3.12 приведені результати розрахунку фінансових показників проекту для прийнятих вихідних даних . У табл.3.13- 3.14 приведені розрахунки послідовними наближеннями значення ВНД – внутрішньої норми прибутковості, тобто такого значення % виплати дивідендів від чистого прибутку, що дозволяє вирівняти дисконтвані інвестиції і чистий дисконтований доход підприємства. Таким чином, ВНД – досягнута фактична рентабельність інвестованого капіталу.
За результатами наближень табл.3.13, 3.14 внутрішня норма дисконтування проекту розраховується як:
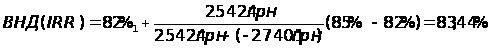
3.6 Прогнозні характеристики підприємства ВАТ “ХЛІБ” після впровадження проекту “Соціальний хліб”
На рис. 3.1 наведені результати впливу пропонованого інвестиційного проекту на підвищення прибутковості фінансово-господарської діяльності ВАТ “ХЛІБ” в декілька разів, що є основою його подальшого розвитку.
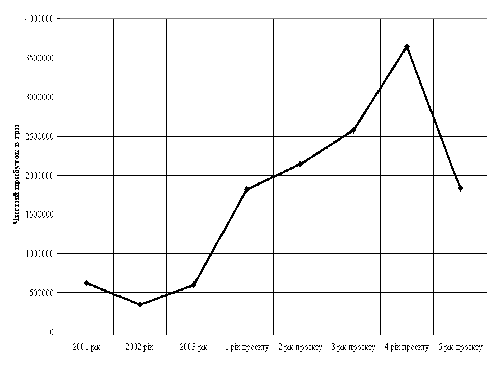
Рис.3.1 Результати позитивного впливу інвестиційного проекту територіальної диверсифікації виробництва по проекту “Соціальний хліб”на характеристики прибутковості діяльності ВАТ “ХЛІБ”
В табл.3.15, 3.16 наведені результати позитивного впливу інвестиційного проекту на підвищення показників ліквідності, платоспроможності та фінансо-вої стійкості по покриттю запасів в ВАТ “ХЛІБ” через 2 роки інвестиційного проекту до зони нормативів.
Таблиця 3.16 – Позитивна зміна показників покриття запасів в ВАТ “ХЛІБ”
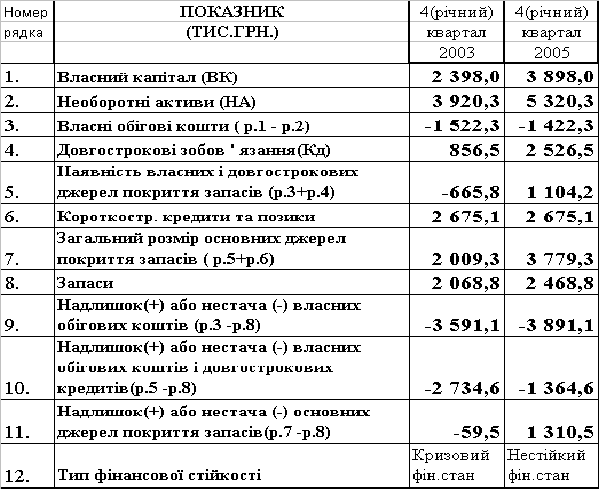
через 2
роки впровадження
інвестиційного
проекту
ВИСНОВКИ
Основні результати проведеного в дипломному проекті ретроспективного аналізу динаміки активів і пасивів балансу ВАТ “ХЛІБ” за 2001 –2003 роки у вертикальному і горизонтально-хронологічному розрізах дозволяють констатувати наступне :
1. За звітний період (2003 рік) у структурі пасивів балансу (джерел) виникли наступні зміни:
при загальному зростанні валюти балансу на +36,81 % (з 6,897 млн.грн. до 9,435 млн.грн.), власний капітал зріс на +15,11 % за рахунок зростання статутного фонду на кошти розподілу заробленого прибутку 2002 року та прибутку 2003 року;
у звітному періоді підприємство підвищило нерозподілений прибуток на 56,1 % (стратегічний запас стійкості);
довгострокові кредитні ресурси знизилися на –23,18% , при цьому довгострокові кредити банків вичерпані та не пролонговані;
якщо у базовому періоді власний капітал становив долю 30,21% в валюті пасивів балансу, то у звітному – тільки 25,41%;
кредиторська заборгованість незначно впала на -3,00 % та становить долю 21,45% в валюті балансу замість 30,25% в базовому періоді (на початок 2003 року);
векселі видані, які становили в базовому періоді долю 9,06% в валюті балансу, в звітному періоді різко підвищилися та становлять долю 28,35% в валюті балансу внаслідок зростання з 0,62 млн.грн. до 2,675 млн.грн. (на 328,2 %) ;
таким чином запозичені поточні зобов'язання зросли у звітному періоді на 67,11% і становлять долю 65,51% замість 53,63% у базовому періоді;
У такий спосіб підприємство ВАТ “ХЛІБ” впроваджує у своїй діяльності механізми виключно комерційних позичок (видані векселі та кредиторська заборгованість) , мінімізуючи застосування механізмів банківського кредитування.
2. У структурі активів за звітний період (2003 рік) виникли наступні істотні зміни :
необоротні активи зменшилися на – 6,5% за рахунок введення в основні фонди частини незавершеного будівництва та зносу основних засобів практично на ту ж суму (еквівалентне оновлення основних фондів) ;
доля необоротних фондів в валюті балансу активів у звітному періоді впала з 60,79 % (базовий період) до 41,55% при падінні фактичної суми необоротних активів з 4,19 млн.грн.(базовий період) до 3,92 млн.грн. (звітний період), що є дуже позитивним фактором розвитку виробництва ;
загальна доля оборотних активів в валюті балансу зросла з 39,21 %(базовий період) до 58,45% при зростанні суми оборотних активів на + 103,9% ( з 2,7 млн.грн. до 5,52 млн.грн.);
доля виробничих запасів в валюті балансу активів зменшилася з 24,3%(базовий період) до 22,45% , що підвищує стійкість підприємства;
доля дебіторської заборгованості за відпущену продукцію зросла в валюті балансу активів з 11,7%(базовий період) до 12,93% при зростанні суми дебіторської заборгованості на +51,18% (з 0,8 млн.грн. до 1,22 млн.грн.);
сума отриманих векселів за відпущену продукцію зросла з 0,099 млн.грн.(базовий період) до 1,497 млн.грн. у звітному періоді, займаючи структурну долю 15,87 % у валюті активів проти 1,44% у базовому періоді;
доля суми грошових коштів в касі у звітному періоді в валюті балансу зросла з 1,98% до 7,72%, що різко підвищило платоспроможність;
Таким чином, проведений аналіз активів валюти балансу свідчить про зміну механізму розрахунків за відпущену продукцію (зростання долі отриманих векселів), що при нерозвинутості ринку