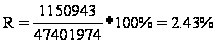Рационализация затрат на строительно-монтажные работы на примере ООО "Ямалспецавтострой"
Рисунок 1.2 - Процесс управления затратами хозяйствующего субъекта
Таким образом, с одной стороны управление затратами - это непрерывный во времени процесс комплексного воздействия на издержки хозяйствующего субъекта с целью обеспечения их оптимального уровня, структуры и динамики. Схема на рисунке 1.2 иллюстрирует данное определение.
Если говорить о другой стороне управления, а именно, об институциональных аспектах в управлении затратами, то основной вопрос здесь заключается в следующем: создавать ли самостоятельную службу управления затратами на каждом уровне организационной структуры хозяйствующего субъекта или наделять дополнительными полномочиями в области управления затратами уже существующих менеджеров.
Организация системы управления затратами требует комбинированного применения структурного и процессного подходов к организации финансово-хозяйственной деятельности предприятия и управления ею. Сущность процессного подхода заключается в том, что всю финансово-хозяйственную деятельность предприятия можно разделить на две категории: основные бизнес-процессы и вспомогательные бизнес-процессы. Под бизнес-процессом в данном случае понимается совокупность бизнес-функций (или видов деятельности), существующих на предприятии, которые вместе взятые дают результат, имеющий ценность для потребителя, клиента или заказчика.
Таким образом, уже сейчас следует четко определить не только роль и функции управления затратами, но и весь инструментарий приемов и методов, которые позволяют выполнять эти функции наиболее эффективным образом.
Авторы статьи «100 лучших товаров России» А.И. Заруднев и Г.С. Мерзликин высказывают следующее мнение, что разработка систем управления затратами для отечественных хозяйствующих в условиях рыночной экономики администрация организации должна самостоятельно принимать решения, на каких разрезах классифицировать затраты, насколько детализировать места возникновения затрат и каким образом их увязать с центрами ответственности; вести учет фактических либо плановых (нормативных) затрат, полных либо частичных (переменных, прямых, ограниченных) затрат».
В современных условиях система управления затратами через свои функции выступает в качестве основного информационного фундамента управления внутренней деятельностью предприятия, его стратегией и тактикой. Основное назначение данной системы - это подготовка информации для принятия оперативных и прогнозных управленческих решений. А так же при обобщении высказываний современных авторов о содержании, целях и задачах управления затратами вышеупомянутые авторы сводят к следующим тезисам:
Задачи: Выявление роли управления затратами как фактора повышения бизнес-функциям и производственным подразделениям предприятия. Расчет необходимой величины затрат на единицу продукции, работ, услуг. Подготовка информационной нормативной базы в области затрат для принятия хозяйственных решений. Выбор системы управления затратами, соответствующей условиям работы предприятия.
Функции: Прогнозирование, нормирование, планирование и учет производственных затрат, калькулирование себестоимости, планирование и учет фиксированных (долгосрочных) расходов на капитальные вложения и инвестиционную деятельность.
Контроль и анализ затрат по разным направлениям, сегментам, продуктам, подразделениям, отклонениям от норм и смет расходов, динамики показателей.
Формирование внутренней количественной и качественной информации для использования в оперативном управлении хозяйственной деятельностью, контроле действий и стимулировании персонала.
Выявление резервов снижения затрат на всех этапах производственного процесса и во всех производственных подразделениях предприятия.
Система управления затратами создается для управления издержками конкретного хозяйствующего субъекта и не может регулироваться обязательными для всех нормами и стандартами. Хорошо организованная система управления затратами обеспечивает не только контроль текущей работы предприятия, но и улучшение ее результатов в будущем.
Цели: В современных условиях основная цель создания системы управления затратами заключается в том, чтобы наиболее эффективным способом определить цену, которую покупатель согласился бы платить за определенный набор товаров и услуг, и исследовать возможность продажи покупателям данных наборов по этой цене.
Оптимизация финансового результата через максимизацию прибыли. При этом подробно исследуется основная факторная цепочка получения прибыли: затраты — объем производства — прибыль.
Объективная оценка результатов хозяйственной деятельности предприятия. Принятие обоснованных краткосрочных и долгосрочных управленческих решений.
Однако автор следующей статьи Костромина Д.В. основной целью создания управления затратами считает повышение эффективности управления подразделениями предприятия на основе обобщения данных о затратах и результатах деятельности каждого центра ответственности с тем, чтобы возникающие отклонения можно было отнести на конкретного руководителя.
Предлагает вести управление затратами и прибылью предприятия на основе организации центров финансовой ответственности. В рамках такой подсистемы можно оценить вклад каждого подразделения в конечные результаты деятельности предприятия, децентрализовать управление затратами, а также следить за формированием этих затрат на всех уровнях управления, что в целом существенно повышает экономическую эффективность хозяйствования.
В то же время выделение центров финансовой ответственности продиктовано необходимостью регулирования затрат и конечных финансовых результатов на основе оценочных показателей, ответственность за которые несут руководители структурных подразделений предприятия.
Главный принцип управления по ЦФО — центр ответственности отвечает только за те затраты и (или) выручку, а в более широком смысле только за те показатели, на которые должны и могут влиять его руководители в течение определенного периода.
На основании проведенных исследований автором предлагается к практическому применению определенный порядок разработки эффективной системы управления по ЦФО (см. табл. 1.2).
Разработанный алгоритм включает в себя 9 этапов, позволяющих последовательно сформировать центры финансовой ответственности,
В оперативных ЦФО объектом является заданный текущий процесс, а целью — обеспечение выпуска и реализации продукции в заданных объемах и номенклатуре при условии оптимизации затрат.
Таблица 1.2 - Порядок эффективной системы управления по ЦФО
1 Определение основных направлений хозяйственной деятельности, типа организационной структуры предприятия.
2 Изучение производственной деятельности предприятия, выделение центров технологической ответственности.
3 Разработка внутренних положений, регламентирующих права и обязанности ЦФО
4 Анализ подконтрольности затрат, выручки, прибыли, инвестиций по структурным подразделениям, определение контролируемых статей.
5 Создание перечня планов и отчетов, составляемых каждым Цент Финансовой Ответственности.
6 Выделение Центр Финансовой Ответственности и определение их статуса
7 Определение показателей оценки эффективности работы ЦФО.
8 Распределение основных направлений хозяйственной деятельности по структурным подразделениям, определение структурных подразделений, не занимающихся бизнесом.
9 Определение регламента взаимодействия по горизонтали (между ЦФО), а также по вертикали (между верхним звеном и отдельными ЦФО).
Центральное место в управлении затратами занимает их классификация:
- Для процесса контроля и регулирования выделяют: контролируемые затраты — затраты, которые поддаются контролю со стороны менеджеров данного центра ответственности и на которые можно существенно воздействовать, неконтролируемые затраты, которые не зависят от деятельности менеджеров данного центра ответственности.
- Для принятия решений и планирования целесообразно иметь: переменные затраты, размер которых находится в прямой зависимости от объема продаж,постоянные затраты, размер которых не зависит от объема продаж.
- Для калькулирования и оценки произведенной продукции обычно разделяют: прямые затраты, которые связаны с производством конкретных видов продукции, с выполнением конкретных видов работ, услуг и могут быть прямо включены в их себестоимость, косвенные затраты, которые являются общими для производства нескольких видов продукции, работ, услуг и включаются в их себестоимость косвенным путем.
Применение разработанной методики позволяет получать исчерпывающую информацию о затратах и доходах по каждому центру ответственности, при этом в ходе анализа выявляются участки, где чаще всего возникают отклонения, а также виды продукции с низкой рентабельностью.
Основу такого подхода составляет анализ структуры постоянных и переменных затрат, маржинального дохода и формирования прибыли в целом по предприятию.
В свою очередь, прогнозирование прибыли и рентабельности в зависимости от изменения объемов производства, цен на продукцию, величины переменных или постоянных затрат дает возможность укрепить финансовое состояние предприятия, принять более эффективные управленческие решения по развитию деловой активности и совершенствованию процесса производства российских предприятий.
Основными задачами управления затратами являются своевременное и правильное отражение фактических затрат по соответствующим статьям калькуляции; предоставление информации для оперативного контроля за использованием производственных ресурсов и сравнения с существующими нормами, нормативами и сметами; выявление резервов снижения себестоимости продукции, предупреждение непроизводительных расходов и потерь; определение результатов внутрипроизводственного хозрасчета по структурным подразделениям предприятия.
Таблица 1.3 - Характеристика методики управления затратами по ЦФО
Наименование
Содержание
Объект управления затратами Центры финансовой ответственности
Цель управления затратами Обобщение данных о затратах по каждому центру ответственности с тем, чтобы возникающие отклонения можно было отнести на конкретное лицо
Направление управления затратами Затраты, используемые в системе планирования, контроля и регулирования
Виды затрат:
Для процесса контроля и регулирования Контролируемые и неконтролируемые
Для принятия решения Переменные и постоянные затраты
Для калькулирования и оценки произведенной продукции Прямые и косвенные
Система управления затратами Гибкий бюджет
Система «директ-костинг», «стандарт-кост»
В условиях рыночной экономики уровень затрат является важнейшим показателем производственно-хозяйственной деятельности предприятия. Управление затратами включает контроль за выполнением заданий по снижению себестоимости продукции и выявлением резервов ее снижения.
К основным элементам системы управления затратами относятся прогнозирование и планирование, анализ и контроль за себестоимостью, которые функционируют в тесной взаимосвязи друг с другом. Анализ затрат как важный элемент функции контроля подготавливает информацию для обоснования их планирования. Традиционные затраты подвергаются анализу как в целом по предприятию, так и по производственным подразделениям, экономическим элементам и калькуляционным статьям, видам деятельности, единицам продукции (работ, услуг), стадиям производственного процесса и другим объектам учета.
Исходя из сказанного, желательная модель управления затратами на предприятии основывается на следующих принципах:
-Обычная классификация затрат на переменные и постоянные дополняется классификацией затрат на регулируемые и не регулируемые данным центром ответственности.
- Разрабатывается система норм и нормативов по конкретным позициям статей затрат.
- Внедряется система планирования, план-фактного контроля, расчета и факторного анализа отклонений фактических значений от плановых.
- Устанавливается ответственность руководителя центра затрат за выполнение плановых заданий по регулируемым видам затрат.
- Устанавливается порядок сбора и передачи данных.
- Выстраивается система управленческого учета, обеспечивающая поступление данных в режиме реального времени по мере формирования первичных документов по затратам.
Разрабатывается и внедряется система поощрения за достижение экономии затрат. Планирование затрат подразумевает следующие действия:
- составление классификации затрат;
- определение норм расхода ресурсов, исходя из планируемого объема выпуска продукции и необходимости поддержания оптимального режима работы технологического оборудования;
- расчет стоимости затрат на основе данных о планируемом расходе ресурсов и существующих цен на соответствующие виды ресурсов;
- определение условий, при которых возможна и целесообразна экономия ресурсов или допустим перерасход ресурсов в сравнении с нормами;
- составление программы ресурсосбережения;
- составление плана-сметы на выбранном горизонте планирования.
Классифицировать затраты по статьям означает разбить их на группы по тому или иному признаку однородности.
Например, расходуемые материалы могут быть объединены в статью вспомогательные материалы по признаку их роли в производстве, а потребляемые услуги - по поставщикам услуг и т.д. Вместе с тем при планировании затрат в цехах должна быть разработана (на основе общей схемы статей затрат) своя собственная классификация, которая бы детализировала общие статьи затрат в виде, удобном для планирования и управления затратами.
Следующим шагом в планировании затрат должна стать разработка норм и нормативов расходования ресурсов, исходя из плановых заданий по производству продукции и необходимости нормального функционирования технологического оборудования. При этом должное внимание должно быть уделено "привязке" нормы или норматива, т.е. тому, нормируется ли расход ресурса на единицу производимой продукции, на единицу технологического оборудования, на условную единицу технологического оборудования, на единицу времени использования ресурса или на другую единицу в зависимости от содержания бизнес-процесса.
Желательным вариантом планирования затрат является составление двух смет: первой - на основе действующих заданий по производству продукции и принятых норм и нормативов; второй - с коррекцией первой сметы на основе программы ресурсосбережения.
В этом случае эффект экономии является проверяемым и, как следствие, возникает возможность по мере реализации программы ресурсосбережения мотивировать авторов программы ресурсосбережения.
1.3 Особенности структуры затрат в строительной отрасли
При существующей системе учета затраты на строительство на предприятиях, в том числе и в ООО «Ямалспецавтострой», отдельно не учитывают; они являются составной частью различных статей себестоимости продукции, либо ведется поэлементный учет затрат по годам, их анализ в динамике и по сравнению с планом.
Исследование затрат в разрезе экономических элементов позволяет выявить изменения материало-, фондо- и зарплатоемкость (трудоемкость) строительно-монтажных работ.
Затраты, образующие себестоимость строительных работ, группируются в соответствии с их экономическим содержанием по следующим элементам: материальные затраты, затраты на оплату труда, отчисления на социальные нужды, амортизация основных средств, прочие затраты.
В элементе «Материальные затраты» отражаются стоимость приобретаемых со стороны материалов, строительных конструкций и деталей, топлива, энергии, пара, воды, запасных частей для ремонта строительных машин и механизмов, работ и услуг производственного характера, производимых (оказываемых) сторонними организациями непосредственно при проведении строительных работ, при эксплуатации, обслуживании и ремонте строительных машин и механизмов, на административно-хозяйственные и прочие производственные нужды, в том числе расходуемые подсобными, вспомогательными и обслуживающими производствами и хозяйствами (подразделениями), находящимися на балансе строительной организации.
В элементе «Затраты на оплату труда отражаются затраты на оплату труда всего строительно-производственного персонала, включая премии за производственные результаты, стимулирующие и компенсирующие выплаты, в том числе компенсации по оплате труда в связи с повышением цен и индексацией доходов в пределах норм, предусмотренных законодательством РФ, компенсации, выплачиваемые в установленных законодательством размерах женщинам, находящимся в частично оплачиваемом отпуске по уходу за ребенком до достижения им определенного законодательством РФ возраста, а также затраты на оплату труда не состоящих в штате строительной организации работников, занятых в основной деятельности.
В состав затрат на оплату труда включаются: выплаты заработной платы за фактически выполненную работу, исчисленные исходя из сдельных расценок, тарифных ставок и должностных окладов в соответствии с принятыми в строительной организации формами и системами оплаты труда, стоимость продукции, выдаваемой в порядке натуральной оплаты работникам, выплаты стимулирующего характера по системным положениям: премии (включая стоимость натуральных премий) за производственные результаты, в том числе вознаграждения по итогам работы за год, надбавки к тарифным ставкам и окладам за профессиональное мастерство, высокие достижения в труде, выплаты компенсирующего характера, связанные с режимом работы и условиями труда, в том числе: надбавки и доплаты к тарифным ставкам и окладам за работу в ночное время, сверхурочную работу, работу в многосменном режиме, за совмещение профессий, расширение зон обслуживания, за работу в тяжелых, вредных, особо вредных условиях труда, стоимость бесплатно предоставляемых работникам строительной организации в соответствии с действующим законодательством РФ коммунальных услуг, питания и продуктов, затраты на оплату предоставляемого работникам строительной организации в соответствии с установленным законодательством РФ бесплатного жилья (суммы денежной компенсации за предоставление бесплатного жилья, коммунальных услуг и прочее), оплата в соответствии с законодательством РФ очередных (ежегодных) и дополнительных отпусков (компенсация за неиспользованный отпуск), оплата проезда к месту использования отпуска и обратно, включая оплату провоза багажа, работников строительной организации, расположенных в районах Крайнего Севера и приравненных к ним местностях, в соответствии с законодательством РФ оплата льготных часов подростков, оплата перерывов в работе матерей для кормления ребенка, а также оплата времени, связанного с прохождением медицинских осмотров, выполнением государственных обязанностей, выплаты работникам, высвобождаемым из строительной организации в связи с их реорганизацией, сокращением численности работников и штатов, единовременные вознаграждения за выслугу лет в соответствии с действующим законодательством, выплаты, обусловленные районным регулированием оплаты труда, в том числе: по районным коэффициентам и коэффициентам за работу в пустынных, безводных и высокогорных местностях, производимые в соответствии с действующим законодательством, надбавки к заработной плате, предусмотренные законодательством РФ за непрерывный стаж работы в районах Крайнего Севера и в приравненных к ним местностях, в районах Европейского Севера и других районах с тяжелыми природно-климатическими условиями, оплата отпуска перед началом работы выпускникам профессионально-технических училищ и молодым специалистам, окончившим высшее и среднее специальное учебное заведение, оплата в соответствии с законодательством РФ учебных отпусков, предоставляемых рабочим и служащим, успешно обучающимся в вечерних и заочных высших и средних специальных учебных заведениях, в заочной аспирантуре, в вечерних (сменных) профессионально-технических учебных заведениях, в вечерних (сменных) и заочных общеобразовательных школах, а также поступающим в аспирантуру, оплата за время вынужденного прогула или выполнения нижеоплачиваемой работы в случаях, предусмотренных законодательством РФ, в случае временной утраты трудоспособности до фактического заработка, установленные законодательством РФ, а также за дни задержки работников в пути по метеорологическим условиям и вине транспортных организаций, надбавки за подвижной и разъездной характер работы для работников, непосредственно занятых на строительстве, реконструкции и капитальном ремонте, а также выполнении работ вахтовым методом в случаях, предусмотренных законодательством РФ, оплата работникам за дни отдыха (отгула), предоставляемые им в связи с работой сверх нормальной продолжительности рабочего времени при вахтовом методе организации работ, при суммированном учете рабочего времени и в других случаях, установленных законодательством РФ, суммы, начисленные за выполненную работу лицам, привлеченным для работы в строительную организацию согласно специальным договорам с государственными организациями (на предоставление рабочей силы), как выданные непосредственно этим лицам, так и перечисленные государственным организациям, заработная плата по основному месту работы рабочим, руководителям и специалистам строительной организации во время их обучения с отрывом от работы в системе повышения квалификации и переподготовки кадров, плата работникам-донорам за дни обследования, сдачи крови и отдыха, предоставляемого после каждого дня сдачи крови, оплата труда студентов высших учебных заведений и учащихся средних специальных и профессионально-технических учреждений, проходящих производственную практику в строительной организации.
В элементе «Отчисления на социальные нужды» отражаются обязательные отчисления по установленным законодательством РФ нормам органам государственного социального страхования, пенсионного фонда, Государственного фонда занятости и медицинского страхования от затрат на оплату труда работников, включаемых в себестоимость строительных работ по элементу «Затраты на оплаты труда» (кроме тех видов оплаты, на которые страховые взносы не начисляются).
В элементе «Амортизация основных средств» отражается сумма амортизационных отчислений на полное восстановление основных производственных средств, исчисленная исходя их балансовой стоимости (кроме стоимости основных производственных средств подсобных и вспомогательных производств), и утвержденных в установленном порядке норм.Строительные организации, использующие основные средства на условиях аренды, по элементу «Амортизация основных средств» отражают амортизационные отчисления на полное восстановление, как по собственным, так и по долгосрочно арендованным основным средствам.
К элементу «Прочие затраты» в составе себестоимости строительных работ относятся налоги, сборы, платежи (включая по обязательным видам страхования), отчисления в социальные фонды (резервы) и другие обязательные отчисления, производимые в соответствии с установленным законодательством РФ порядком, платежи за выбросы (сбросы) загрязняющих веществ, вознаграждения за изобретения и рационализаторские предложения, затраты на оплату процентов по полученным кредитам, оплата работ по сертификации продукции, затраты на командировки, амортизация по нематериальным активам, оплата услуг, осуществляемых сторонними организациями по управлению строительным производством в тех случаях, когда штатным расписанием организации не предусмотрены те или иные функциональные службы; дополнительные затраты, связанные с осуществлением работ вахтовым методом (кроме затрат, учитываемых в элементе «Затраты на оплату труда»); затраты, связанные с рекламой и т.д.
Структурные подразделения строительной организации, не являющиеся юридическими лицами, по элементу «Прочие затраты» отражают также отчисления на содержание аппарата управления этой организации. Затраты на платежи по страхованию имущества строительной организации, а также жизни и здоровья отдельных категорий работников могут выделяться из состава элемента «Прочие затраты» в отдельный элемент. Также для целей управления и планирования организуется учет расходов по статьям затрат. Строительным организациям в качестве типовой рекомендуется группировка затрат на производство строительных работ по следующим статьям расходов: материалы, расходы на оплату труда рабочих, расходы по содержанию и эксплуатации строительных машин и механизмов, накладные расходы.
Делая выводы нужно сказать, что необходимость качественных сдвигов в экономике, перехода ее на пути рыночного развития, выдвинуло в число обязательных условий повышения эффективности производства, экономию и рациональное использование всех видов ресурсов. Для этого необходимо привести в действие имеющиеся организационно-экономические резервы, вести решительную борьбу с расточительством и потерями. В связи с этим ведение действующего контроля затрат с целью постоянного снижения их величины становится одной из важнейших задач системы управления предприятием.
Изучение издержек управления в строительной отрасли в современных условиях хозяйствования имеет большое практическое значение. Эта проблема приобретает особую актуальность, так как результаты работы каждого предприятия, его конкурентоспособность находятся во все большей зависимости от уровня производственных затрат.
Правильная организация контроля издержек обращения дает возможность выявить резервы их снижения. Контроль позволяет своевременно отражать производственные затраты и контролировать ход выполнения плана по издержкам обращения, расходования материальных, трудовых и финансовых ресурсов. Он способствует строжайшему соблюдению финансовой дисциплины и режима экономии, внедрению и управлению хозяйственным расчетом.
Чтобы усилить контроль за издержками обращения предприятия необходимо проанализировать каждую статью издержек обращения. Такой анализ помогает полнее вскрыть резервы сокращения издержек обращения, способствует более эффективному использованию всех видов ресурсов, труда, основных фондов, топлива, энергий и материалов. Совершенствование контроля издержек обращения ведет к более правильному отражению и в свою очередь отысканию дополнительных резервов их сокращения.
2 Анализ динамики и структуры затрат на СМР на примере ООО «Ямалспецавтострой»
2.1 Анализ экономического состояния предприятия
ООО «Ямалспецавтострой» является одним из ведущих предприятий по выполнению строительно-монтажных работ в городе Новый Уренгой. Высококвалифицированные кадры и двадцатипятилетний опыт работы позволяют решить любые задачи в области производства качественной и доступной по ценам услуги. Предприятие было основано в 1984 г.
В таблице 2.1 проведем анализ технико-экономических показателей предприятия.
Таблица 2.1 - Динамика основных технико-экономических показателей ООО «Ямалспецавтострой» в 2007-2009 гг
| Показатели | Ед. изм. | Период, года | Абсолют. Изменение | Относительное изменение, % | ||||
| 2007 | 2008 | 2009 | 2008 к 2007 | 2009 к 2008 | 2008 к 2007 | 2009 к 2008 | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
| Уставный фонд | Тыс. руб. | 39287379 | 39287379 | 39287379 | - | - | - | - |
| Выручка от продажи продукции, работ, услуг | Тыс. руб. | 34872187 | 35776757 | 47401974 | +904570 | +11625217 | +2,57 | +32,49 |
| Среднесписочная численность персонала | Чел. | 186 | 174 | 193 | -12 | +19 | -6,45 | +10,92 |
| Производительность труда | Т.руб./чел. | 187485 | 205613 | 245606 | +18128 | +39993 | +9,67 | +19,45 |
| Годовой фонд оплаты труда работников | Тыс. руб. | 6935221 | 7324118 | 7862314 | +388897 | +538196 | +5,61 | +7,35 |
| Среднемесячная зарплата 1 работника | Руб. | 37286 | 42093 | 40737 | +4807 | -1356 | +7,15 | -3,22 |
| Себестоимость оказанных услуг | Тыс. руб. | 29965774 | 30857562 | 40517569 | +891788 | +9660007 | +2,98 | +31,31 |
| Показатели | Ед. изм. | Период, года | Абсолют. Изменение | Относительное изменение, % | ||||
| 2007 | 2008 | 2009 | 2008 к 2007 | 2009 к 2008 | 2008 к 2007 | 2009 к 2008 | ||
| Затраты на 1 руб. продаж | Коп. | 0,86 | 0,86 | 0,85 | - | -0,01 | - | -1,16 |
| Прибыль | Тыс. руб. | 4210558 | 2255259 | 4027817 | -1955299 | +1772558 | -46,43 | +78,60 |
| Рентабельность продаж | % | 12,07 | 6,30 | 8,50 | -5,77 | +2,2 | -47,80 | +34,92 |
| Стоимость основных фондов | Тыс. руб. | 25845908 | 27805979 | 24999111 | +1960071 | -2809868 | +7,58 | -10,11 |
| Рентабельность ОПФ | % | 16,29 | 8,10 | 16,11 | -8,19 | 8,01 | -50,28 | +101,12 |
| Фондоотдача | Руб. руб. | 1,35 | 1,29 | 1,90 | -0,06 | +0,61 | -4,44 | +1,47 |
| Фондовооруженность труда | Т. руб. чел. | 138956 | 159804 | 129529 | +20848 | -30275 | +15,00 | -23,37 |
Анализ показателей таблицы 2.1 показал, что как в 2008, так и в 2009 году ООО «Ямалспецавтострой» наращивает объемы реализованной продукции и оказанных услуг, что говорит о положительной динамике развития предприятия. Так в 2008 году объем выручки от продажи увеличился на 2,57% по отношению к 2007 году, в 2009 году рост выручки от продаж составил 32,49%. В 2008 году наблюдается снижение численности персонала предприятия на 6,45% к уровню 2007 года, однако на фоне сокращения численности работников наблюдается рост производительности труда на 9,67%, что говорит о том, что сокращение численности было эффективным для деятельности предприятия. При росте объемов реализованной продукции и оказанных услуг в 2009 году руководство предприятия приняло решение увеличить штат предприятия за счет рабочих на 10,92%, производительность при этом увеличилась на 19,45%.
Однако на фоне роста выручки растет и себестоимость. Так в 2008 году себестоимость проданной продукции и оказанных услуг выросла на 2,98%, тогда как рост выручки составил всего 2,57%.
В 2009 году затраты на 1 рублю продаж снизились, и составили уже 0,885 руб. В 2008 году на предприятии наблюдалось снижение прибыли от продаж на 46,43%, а в 2009 году рост прибыли на 78,6%. В связи со снижением прибыли в 2008 году соответственно снизилась и рентабельность продаж на 47,8%, однако в 2009 году ее рост составил 34,92%.
Анализ ликвидности баланса заключается в сравнении средств по активу, сгруппированных по степени их ликвидности и расположенных в порядке убывания ликвидности, с обязательствами по пассиву, сгруппированными по срокам их погашения и расположенными в порядке возрастания сроков.
При данном анализе средства актива подразделяются по степени убывания ликвидности (скорости обращения в денежные средства) на четыре группы:
Первая группа – наиболее ликвидные активы А1 – включают в себя денежные средства и краткосрочные финансовые вложения и составляет:
2007 год: А1 = 196593 тыс. руб.
2008 год: А1 = 230746 тыс. руб.
2009 год А1 = 585250 тыс. руб.
Вторая группа – быстро реализуемые активы А2 – включает дебиторскую задолженность, платежи по которой ожидаются в течение 12 месяцев после отчетной даты и составляет:
2007 год: А2 = 7635228 тыс. руб.
2008 год: А2 = 8817158 тыс. руб.
2009 год А2 = 12281910 тыс. руб.
Третья группа – медленно реализуемые активы А3 – включает материальные оборотные средства, налог на добавленную стоимость по приобретенным ценностям, дебиторскую задолженность, платежи по которой ожидаются более чем через 12 месяцев, после отчетной даты, прочие оборотные средства и долгосрочные финансовые вложения и составляет:
2007 год: А3 = 28311505 тыс. руб.
2008 год: А3 = 18801872 тыс. руб.
2009 год А3 = 18607469 тыс. руб.
Четвертая группа – трудно реализуемые активы А4 – включает внеоборотные активы без долгосрочных финансовых вложений и составляет:
2007 год: А4 = 28075899 тыс. руб.
2008 год: А4 = 37555841 тыс. руб.
2009 год А4 = 36053785 тыс. руб.
Источники пассива подразделяются по нарастанию сроков наступления платежей также на четыре группы.
Первая группа – наиболее срочные обязательства П1 – включают в себя кредиторскую задолженность участникам по выплате доходов, прочие краткосрочные обязательства и составляет:
2007 год: П1 = 8688252 тыс. руб.
2008 год: П1 = 8648686 тыс. руб.
2009 год П1 = 9268334 тыс. руб.
Вторая группа – краткосрочные пассивы П2 – включает краткосрочные займы и кредиты и составляет:
2007 год: П2 = 2778111 тыс. руб.
2008 год: П2 = 3989021 тыс. руб.
2009 год П2 = 4479381 тыс. руб.
Третья группа – долгосрочные пассивы П3 – включает долгосрочные обязательства и составляет:
2007 год: П3 = 6397456 тыс. руб.
2008 год: П3 = 7110611 тыс. руб.
2009 год П3= 7884047 тыс. руб.
Четвертая группа – постоянные пассивы П4 – включает собственные средства организации, т.е. капитал и резервы, доходы будущих периодов и резервы предстоящих расходов и составляет:
2007 год: П4 = 45356406 тыс. руб.
2008 год: П4 = 45657299 тыс. руб.
2009 год П4= 45896652 тыс. руб.
Проведем соотношение пассивов и активов баланса ООО «Ямалспецавтострой» в 2007 – 2009 гг.
2007 г.: А1 < П1 (166593 < 8688252)
A2 >П2 (7635228 > 2778111)
A3 >П3 (28311505 > 6397456)
A4 < П4 (28075899 < 45356406)
2008 г.: А1 < П1 (230746 < 8648686)
A2 >П2 (8817158 > 3989021)
A3 >П3 (18801872 > 7110611)
A4 < П4 (37555841 < 45657299)
2009 г.: А1 < П1 (585250 < 9268334)
A2 >П2 (1228910 > 4479381)
A3 >П3 (18607469 > 7884047)
A4 < П4 (36053785 < 45896652)
Анализ ликвидности баланса приведён в таблице 2.2
Таблица 2.2 - Анализ ликвидности баланса ООО «Ямалспецавтострой»
| Абсолютно ликвидный баланс | Соотношение активов и пассивов баланса ООО «ЯСАС» | ||
| Период, года | |||
| 2007 | 2008 | 2009 | |
| А1іП1; | А1<П1; | А1< П1; | А1< П1; |
| А2і П2; | А2>П2; | А2 > П2; | А2 > П2; |
| А3 іП3; | А3 >П3; | А3 > П3; | А3 >П3; |
| А4 ЈП4. | А4 <П4. | А4 < П4. | А4 < П4. |
Исходя из этого, можно охарактеризовать ликвидность баланса ООО «Ямалспецавтострой» как недостаточную. Сопоставление итогов А1 и П1(сроки до 3-х месяцев) отражает соотношение текущих платежей и поступлений. На анализируемом предприятии это соотношение не удовлетворяет условию абсолютно ликвидного баланса, что свидетельствует о том, что в ближайший к рассматриваемому моменту промежуток времени организации не удастся поправить свою платежеспособность.
Сравнение итогов А2 и П2 в сроки до 6 месяцев показывает тенденцию изменения текущей ликвидности в недалёком будущем.
Текущая ликвидность свидетельствует о платежеспособности (+) или неплатежеспособности (-) организации на ближайший к рассматриваемому моменту промежуток времени.
Проводимый по изложенной схеме анализ ликвидности баланса является приближенным. Ликвидность предприятия - это способность возвратить в срок полученные в кредит денежные средства, или способность оборотных средств превращаться в денежную наличность, необходимую для нормальной финансово-хозяйственной деятельности предприятия.
Показатели рентабельности - это важнейшие характеристики фактической среды формирования прибыли и дохода предприятий.
По этой причине они являются обязательными элементами сравнительного анализа и оценки финансового состояния предприятия.
При анализе производства показатели рентабельности используются как инструмент инвестиционной политики и ценообразования.
Расчет рентабельности всей проданной продукции:
2007 г.:
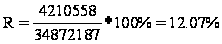
2008 г.:
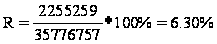
2009 г.:
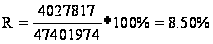
Расчет общей рентабельности:
2007 г.:
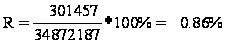
2008 г.:
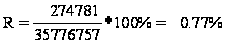
2009 г.: