Рационализация затрат на строительно-монтажные работы на примере ООО "Ямалспецавтострой"
Прежде всего, при расчетах показателей уровня рентабельности, доходности и оборачиваемости активов (соответственно Х2, Х3, Х5) в условиях инфляции нельзя использовать балансовую стоимость этих активов, т.к. в этом случае все рассматриваемые показатели будут искусственно завышены.
Поэтому при расчетах должна быть использована восстановительная (рыночная) стоимость этих активов.
При расчете коэффициента соотношения используемого капитала (Х4) собственный капитал должен быть также оценен по восстановительной (рыночной) стоимости с учетом его авансирования в различные активы (основные фонды, нематериальные активы, запасы товаро-материальных ценностей и т.п.). При расчете отношения чистого рабочего капитала к активам (X1) коррективы должны быть внесены в оба показателя.
Сумма чистого рабочего капитала должна быть уменьшена на сумму внутренней кредиторской задолженности, которая носит стабильный характер и не может служить угрозой банкротства.
Сумма активов должна быть скорректирована с учетом вышеизложенных требований.
Диагностика банкротства на ООО «Ямалспецавтострой» проведена по следующим коэффициентам:
- коэффициент текущей ликвидности, который рассчитывается по формуле (2.11):
 (2.11)
где ОА – оборотные активы;
КП – краткосрочные пассивы.
- коэффициент обеспеченности собственными средствами, который рассчитывается по формуле (2.12):
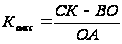 (2.12)
где СК – собственный капитал;
ВО – внеоборотные активы;
ОА – оборотные активы.
- коэффициент восстановления платежеспособности, который
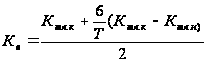 (2.13)
где Ктл.к - фактическое значение (на конец отчетного периода) коэффициента текущей ликвидности;
Ктл.н - значение коэффициента текущей ликвидности на начало отчетного периода;
Т - отчетный период, мес.;
2 - нормативное значение коэффициента текущей ликвидности;
6 - нормативный период восстановления платежеспособности в месяцах.
- коэффициент утраты платежеспособности, который рассчитывается по формуле (17):
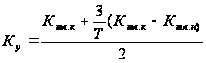 (2.14)
где Ктл.к - фактическое значение (на конец отчетного периода) коэффициента текущей ликвидности;
Ктл.н - значение коэффициента текущей ликвидности на начало отчетного периода;
Т - отчетный период, мес.;
2 - нормативное значение коэффициента текущей ликвидности;
3- нормативный период восстановления платежеспособности в месяцах.
Расчет коэффициента текущей ликвидности на ООО «Ямалспецавтострой» по формуле (2.11):
2007 год:
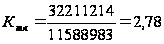
2008 год:
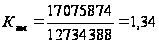
2009 год:
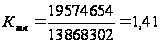
Расчет коэффициента обеспеченности собственными средствами ООО «Ямалспецавтострой» по формуле (2.12):
2007 год:
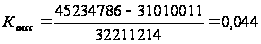
2008 год:
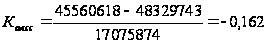
2009 год:
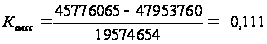
Расчет коэффициента восстановления платежеспособности ООО «Ямалспецавтострой» по формуле (2.13):
2008 год:
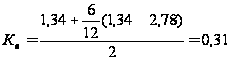
2009 год:
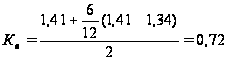
Расчет коэффициента утраты платежеспособности ООО «Ямалспецавтострой» по формуле (2.14):
2008 год:
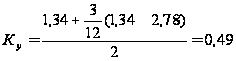
2009 год:
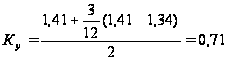
В таблице 2.14 проведен сравнительный анализ коэффициентов диагностики банкротства по ООО «ЯСАС» за период 2007-2009 гг.
Таким образом, анализ коэффициентов диагностики банкротства показал, что ООО «Ямалспецавтострой» имеет крайне неустойчивое финансовое положение. Все показатели за анализируемый период говорят о том, что предприятие близко к банкротству.
Таблица 2.14 - Показатели диагностики банкротства
| Показатель | Норматив | Период | ||
| 2007 год | 2008 год | 2009 год | ||
| коэффициент текущей ликвидности | Менее 2 | 2,78 | 1,34 | 1,41 |
| коэффициент обеспеченности собственными средствами | Менее 0,1 | 0,044 | -0,162 | -0,111 |
| коэффициент восстановления платежеспособности | Более 1 | - | 0,31 | 0,72 |
| коэффициент утраты платежеспособности | Более 1 | - | 0,49 | 0,71 |
К концу 2009 года ООО «Ямалспецавтострой» не имеет собственных средств, о чем свидетельствует отрицательное значение коэффициента обеспеченности собственными средствами. Показатели восстановления платежеспособности находятся ниже установленных нормативов, что говорит о том, что ООО «Ямалспецавтострой» не имеет возможности краткосрочный период – 6 месяцев восстановить платежеспособность.
3 Реализация программы «Бережливое производство» на предприятии
3.1 Концепция и принципы бережливого производства
Концепция бережливого мышления и производства — это одно из модных направлений развития менеджмента, которое явилось еще одним каналом проникновения западных консультантов на российский рынок.
В основе концепции лежит оптимизация процессов путем их ранжирования по признакам, определяемым понятиями Муда. Под этими понятиями подразумеваются процессы, которые не приносят добавленной ценности потребителям, или уменьшают ее. Выделяют до семи видов таких процессов, хотя никто не ограничивает фантазию по поводу умножения их номенклатуры:
Процессы, ведущие к перепроизводству.
Процессы ожидания.
Процессы лишней транспортировки.
Процессы излишней обработки.
Процессы, приводящие к избытку запасов.
Процессы, содержащие лишние движения.
Процессы, создающие дефекты.
Реализация концепции возможна в двух вариантах: либо для получения разового результата, либо для создания постоянно улучшающегося бизнеса.
В первом случае набор разовых мероприятий напоминает то, что делается при реинжиниринге бизнес-процессов в соответствии с методологией Хаммера. Во втором случае создание бережливого производства фактически означает освоение почти всех элементов Кайдзен.
Такое освоение реализуется несколькими последовательными и параллельными шагами.
Все начинается с наведения порядка и наглядной демонстрации неудобств, вызванных большими запасами. Для этого необходимо внедрить концепцию 5С (S), чтобы каждый работающий смог понять и прочувствовать необходимость самоорганизации и исключения превышения некоторого разумного минимума.
Параллельно необходимо провести огромную работу по делегированию полномочий и доведению стратегических целей от высшего уровня вплоть до рабочих, в соответствии с их квалификациями и способностями.
Следующие шаги по созданию бережливого производства осуществляются уже фактически с помощью и на основе тотальных инициатив по повышению качества и уменьшению издержек.
Искусное направление этих инициатив в сторону поддержания непрерывного движения потока с помощью инфраструктуры (оборудования и оптимально планируемых помещений) приводит нас к технологии TPM (Total Productive Maintenance).
Такая последовательность действий ведет к тому, что на предприятии начинает работать система тотального обеспечения качества и уменьшения издержек. Рабочие, инженеры и менеджеры, направляя свои усилия на устранение причин несоответствий и лишних и вредных издержек, в рамках периодических мероприятий по прорывным улучшениям способны совместными усилиями создать бережливое производство, как высшую форму эффективного бизнеса. Естественно, все вышесказанное касается не только производственных, но и других процессов на предприятии.
В бережливом производстве особое значение имеет информационное обеспечение, которое также принимает характер универсального средства, поддерживающего непрерывность потоков и их эффективность.
Однако растут требования и к эффективности самого информационного обеспечения. Поэтому обязательно наличие в системе четкого управленческого учета, обеспечивающего пользователей только релевантной информацией, которая всегда достоверна, своевременна и объективна.
Кроме того, информация должна быть представлена в форме, понятной ее потребителю, в виде, позволяющем очень быстро принять правильное решение.
Поэтому для работающих очень важно соблюдение принципа визуальной информированности о состоянии дел в ближайших точках потоков. Информация должна отображаться в виде, доступном для наблюдения практически всем работающим в пределах данной актуальной части потоков.
Таким образом, наличие центрального плана актуально только в маркетинге и в финансовой структуре, ибо все остальные участники потока работают на основе визуализации, и для них важнее ситуационная информация о движении потоков, чем откорректированный централизованный план.
Бережливое производство: уделяет первоочередное внимание максимизации скорости процесса, располагает инструментами для анализа потока процессов и времени задержек в ходе каждой отдельной операции, выявляет действия, добавляющие и не добавляющие ценности, и располагает инструментами, которые позволяют избавиться от операций, не добавляющих ценности и связанных с ними затрат, располагает средствами для подсчета и устранения затрат, вызванных излишней сложностью.
Обе методологии оказывают друг на друга взаимно усиливающее воздействие. Например, темпы прироста рентабельности инвестированного капитала (ROIC) значительно возрастают, если бережливое производство и шесть сигм внедряются вместе.
По приблизительным оценкам от 30 до 50% затрат в организациях сферы услуг — это затраты, вызванные низкой скоростью удовлетворения нужд потребителя или переделками и лишь быстрый и гибкий процесс дает возможность обеспечить высокое качество, и что только качественный процесс может выдержать высокую скорость.
На рисунке представлены результаты таких расчетов. Горизонтальная ось показывает процент дефектов (целевой показатель шести сигм); ось, уходящая вглубь, показывает время цикла (целевой показатель бережливого производства).
Самый большой интерес на этой схеме представляет значение, которое откладывается по вертикальной оси — это затраты, не добавляющие продукту или услуге ценности. Идеальным является состояние, при котором эти затраты минимальны, — этому соответствует положение в левом ближнем углу внизу. Как видно на схеме, снижение процента дефектов или сокращение времени цикла в отдельности позволяют добиться определенных преимуществ, но только одновременное повышение качества и скорости позволяет свести затраты к минимуму.
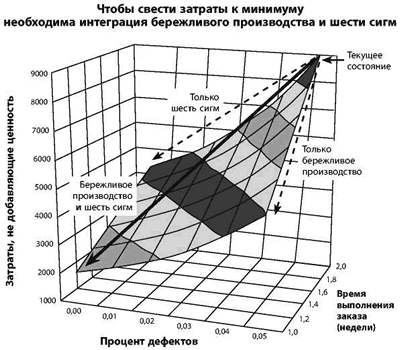
Рисунок - 3.1. Бережливое производство + шесть сигм = минимальные затраты
Как подтверждает практика, предприятия, внедрившие бережливое производство, не только используют ИТ-системы со 100% эффективностью, но еще и вовлекают их в сферу постоянного улучшения. В то же время, общепризнанным является факт, когда система менеджмента качества и ERP-система существуют параллельно, не только не затрагивая друг друга, но и не особо подозревая о взаимном наличии.
Надо сказать, что перейти к бережливому производству без предварительного внедрения ERP фактически невозможно. Заложенная в ERP методология позаказного управления необходима для достижения прозрачности информационных потоков, которая является необходимым условием реализации концепции Lean. Этот тезис особенно актуален для российской промышленности. Преобладающие на сегодняшний день подходы к планированию и управлению берут начало в советской эпохе и плановой экономике и фактически сводятся к работе «на склад». Такой подход весьма затратен и негибок. В итоге это выражается в высокой себестоимости конечной продукции.
Простую формализованную модель в виде ряда несложных шагов гораздо легче усвоить, перенять и использовать. Этим во многом объясняется привлекательность американских подходов. Для их реализации не нужно рождаться немцем, англичанином или французом.
Так во многих российских фирмах, стремящихся развиваться и следовать современным тенденциям в развитии корпоративной культуры, превалирует американский стиль. Особенно это касается мотивации персонала, различных тренингов, выделению лидеров и различных форм поощрения. Европейские подходы, как правило, не столь формализованные, используют реже. Во многом это объясняется тем фактом, что американские методики, порой простые и неизощренные, легче реализовывать именно в силу этой самой простоты. За простотой скрывается американская четкая формализованная пошаговая детализация (бизнес-процесса), позволяющая применять методику в различных странах и компаниях с разнообразной корпоративной культурой.
Выделим принципы в подходе «бережливое производство», которые могут быть поддержаны формализованной компьютерной программой. К ним относятся, в первую очередь
- поточная организация
- «вытягивающий» подход.
Поточная организация: вместо движения продукции и полуфабрикатов от одного рабочего центра к другому в виде больших партий производство организовано в виде непрерывного потока по рабочим центрам от сырья до готовой продукции.
Тянущий подход: вместо работы «на склад» клиентские заказы «вытягивают» цепочки цех-заказов по всему производственному циклу. Никакие работы на рабочих центрах не выполняются, если они не являются требованиями, исходящими от клиентских заказов.
Принципы бережливого производства плохо применимы при неустойчивом и плохо прогнозируемом спросе. КАНБАН требует достаточно точных прогнозов. В таких случаях ERP-система должна поддерживать смешанный подход. Сравним классическое позаказное управление (MRP) и поточное.
Таблица 3.1 - Сравнение позаказного и поточного управления
| Позаказное управление (сложное производство) | Поточно-организованное управление |
| MRP управляет приоритетами на цеховом уровне (диспетчерский лист) | Последовательности вытягивающих операций определяют приоритеты на цеховом уровне |
| Продукция планируется в партиях для минимизации времени настройки и подготовки рабочих центров | Переналадки сокращены, позволяя повторяющееся выполнение операций |
| Каждый шаг процесса подробно описан в терминах операций и стоимости | Поток заданий регулируется через временные интервалы (такты) |
| MRP управляет цех-заказами на изготовление полуфабрикатов | КАНБАНЫ вытягивают элементы нижнего уровня через весь процесс |
| Корректирующие воздействия основаны на MRP сообщениях по отклонениям от производственной программы | Поставщики являются частью вытягивающей цепочки |
| Подробные отчеты о выполненных операциях/работах | Операции и материалы списываются на себестоимость по факту выполнения производственной операции |
| Предназначено для неустойчивого спроса | Предназначено для устойчивого спроса |
Для контроля производительности и эффективности выполняемых работ используются системы сбалансированных показателей (BSC). Корректнее будет сказать, «бережливых» показателей, основанных на BSC подходе. В действительности до известной степени универсальным можно считать лишь более менее стандартизованный интерфейс и ряд принципов работы с ним (drill down и т. п.). Определение же самих показателей (KPI — ключевые показатели эффективности) — самостоятельная и весьма непростая задача. В контексте рассматриваемой методологии можно говорить об определении «бережливых» показателей, которые индивидуальны для каждой организации. BSC используется как некий стандартизованный инструмент и служит начальной точкой на пути к действительно «бережливому» производству, облегчая понимание причин существования узких мест, неэффективных подходов и действий.
При бережливом подходе продукция не изготавливается на склад. Заказы клиентов инициируют изготовление и протягивают работы через систему. Работы выполняются в том и только в том случае, если они являются звеньями вытягивающей цепочки. Тянущие системы дают большую гибкость в производстве, поскольку позволяют производить продукцию в различных комбинациях. Заказчики знают, что и когда они получат. Это делает спрос более стабильным.
Возможна, однако, масса ситуаций и случаев, в которых применение бережливого подхода не представляется возможным как в силу специфики производства, так и в силу плохой прогнозируемости спроса. По этой причине на отдельных участках производства или для отдельных видов продукции приходится использовать позаказное управление. Современная ERP-система должна допускать применение такого смешанного или гибридного подхода. Это включает в себя фунциональность по прогнозированию и сглаживанию спроса, возможность организации производства по принципу производственных ячеек, поддержку партионного производственного цикла, возможность контроля склада поставщиком, функциональность КАНБАН.
Функциональность КАНБАН дает возможность поддерживать упорядоченный управяемый поток работ на тех производственных участках и для тех заказов, для которых это имеет смысл. КАНБАН обладает определенной гибкостью по отношению к спросу, позволяя пересчитывать потребность в сырье и комплектующих при изменении объема заказов, однако это не предполагает внезапность. А в реальной практике многих производств случаи резких, непрогнозирумых скачков спроса не столь уж часты. КАНБАН подход исключает необходимость в планировании загрузки мощностей и диспетчеризации. Фактически, это вариант рассмотрения процедур планирования и управления для оборудования не универсального назначения, таких как для специализированная линия или конвейер.
Про склады снабжения, состояние которых доступно поставщику, он отслеживает их состояние и своевременно пополняет (VMI — vendor managed inventory), написано немало. Еще больше написано про цепочки поставок SCM (и уж совсем много — про CRM). Все это порой преподносится как часть концепции «бережливого» производства. Склад, состояние которого доступно поставщику, т. е. он имеет доступ к системе производителя и сам следит за пополнением запасов, используется при тесной кооперации в сложных производствах и в основном в Европе. Как правило, такие поставщики являются монопольными (вопрос выбора поставщика не стоит), а контракты — долгосрочными. Эффект достигается за счет перекладывания задач логистики на поставщика. Это также позволяет поставщику более гибко планировать производство, отслеживая реальную потребность заказчика, нежели следовать фиксированным условиям договора.
Использование подхода VMI позволяет производителю уменьшить складские запасы (в разы), более оптимально использовать транспорт (маршрут, загрузка автомобиля), сократить ошибки в заказах снабжения. Однако цепочки поставок, равно как и VMI (частный случай SCM), могут привести к конфликтам. Вместо партнерства порой проводится политика «выкручивания рук» поставщику и навязывание своих правил. Это не совсем то, что предполагает Кайдзен. Цепочки поставок хорошо работают в рамках одной организации (холдинга), когда поставщики являются «дочками» корпорации, и очень часто проблемны в остальных случаях. Не случайно эксперты советуют создавать совместные предприятия с существующими поставщиками, для более свободного обмена информацией и повышения управляемости. Также рекомендуется обмениваться лучшими практиками со своими поставщиками, инициировать совместные проекты, группы по обмену опытом и продвижению инноваций... «Можете ли вы представить себе не-японскую компанию, способную реализовать все эти требования?» — задается вопросом один из американских аналитиков и сам же отвечает: — «нет».
Не все играют «в одну игру», цели компаний могут не совпадать и часто не совпадают.
А одним из правил Lean по отношению к управленческой отчетности является требование сокращения так называемой стандартной отчетности. Управленцам для эффективного принятия решений нужна такая отчетность, которая указывает на отклонения или сбои в производственном процессе.
Не множество таблиц с множеством колонок и данных, анализ которых превращается в самостоятельную задачу, а уже «просеянная» информация, сгруппированная по релевантным критериям.
Разумеется, указанные правила не могут быть единовременно созданы во всей полноте. Поэтому говорят о последовательном улучшении управления, а не разовой процедуре.
В заключение можно сказать, что соединение Lean production и ERP рождает, в первую очередь, высокую операционную эффективность. Появляется возможность не только получить оперативную картину состояния бизнес-процессов в организации, но и заняться улучшением существующего положения дел.
3.2 Внедрение бережливого производства в ООО «Ямалспецавтострой»
Строительство – отрасль материального производства, деятельность которого проявляется в создании новых предприятий, расширении, реконструкции и техническом перевооружении действующих предприятий, других объектов производственной и непроизводственной сферы, а также капитальный ремонт объектов строительного происхождения.
Важной проблемой для строительной организации является повышение эффективности затрат, в связи с чем необходимо выявить резервы снижения затрат, определить нерациональные затраты и по возможности ликвидировать их. Для этого рассмотрим следующие резервы повышения эффективности затрат на строительно-монтажные работы.
-Сокращение транспортных расходов. Транспортные издержки строительной организации включают все расходы, связанные с доставкой необходимых ресурсов от предприятия-поставщика до склада организации и от склада до места проведения строительно-монтажных работ, а также погрузочно-разгрузочные работы, затраты на тару, упаковку и реквизит.
Рационализация перевозок грузов в первую очередь предполагает ликвидацию нерациональных перевозок. Затраты общественного труда на такие перевозки хотя и выступают как продолжение процессов производства, но их нельзя признать необходимыми и целесообразными.
-Резервы снижения уровня издержек, связанные с низким уровнем автоматизации и механизации процессов труда, а также с большой трудоемкостью работ. Расходы на заработную плату в издержках строительных организаций составляют 10—11%. Здесь, в частности, сказывается все еще недостаточная механизация и автоматизация процессов труда.
Важнейшим условием повышения эффективности производства является более быстрый рост производительности труда по сравнению с ростом средней заработной платы. Такое соотношение в темпах обеспечивает экономию себестоимости продукции по элементу заработной платы.
-Оптимизация величины запасов. Производственные запасы – это средства производства, поступившие на склады предприятия, но еще не вовлеченные в производственный процесс. Создание таких запасов позволяет обеспечивать отпуск материалов в соответствии с требованиями технологического прогресса. Уменьшение запасов сокращает расходы по их содержанию, снижает издержки, ускоряет оборачиваемость оборотных средств, что, в конечном счете, повышает прибыль и рентабельность производства. Поэтому очень важно оптимизировать величину запасов. Экономический ущерб приносят как чрезмерно большие, так и недостаточные запасы. В первом случае отвлекается часть общественного продукта, и возникают дополнительные потери за счет хранения излишних материальных ресурсов. Вместе с тем во втором случае при уменьшении запасов снижается надежность обеспечения производственного процесса, а, следовательно, повышается вероятность его нарушения. Поэтому запасы материальных ресурсов должны быть оптимальными, обеспечивающими надежную работу.
Расходы по хранению материалов также являются существенной статьей издержек обращения, оказывающей влияние на себестоимость продукции. Эти расходы находятся в прямой зависимости от абсолютного и относительного уровня производственных запасов. Нормирование запасов, организация оперативного контроля над их состоянием, недопущение образования сверхнормативных и излишних запасов — далеко не полный перечень вопросов управления запасами, оказывающих влияние на расходы строительной организации.
Нестабильная экономическая ситуация, рост курса доллара, а также существенные скидки при закупке больших партий товара вынуждают оптовиков создавать товарные запасы, хотя это сопряжено с негативными последствиями: замораживанием финансовых средств, необходимостью содержания складских помещений, содержанием кадров, обеспечивающих транспортировку и хранение товаров, необходимостью нести издержки по хранению товаров.
Запасы рассчитываются в денежном и натуральном выражении, а также в днях потребления или среднего срока хранения на базе. Запас может быть минимальным, средним или максимальным. Минимальный и максимальный запасы на складах образуются из-за неравномерности поступления и отпуска материалов. Резкие колебания объемов запасов характерны для материалов сезонного накопления и потребления.
-Резервы снижения расходов на эксплуатацию строительных машин и механизмов. Затраты на эксплуатацию строительных машин и механизмов определяются исходя из данных о времени использования (нормативной потребности) необходимых машин (в машино-часах) и соответствующей цены (сметной расценки) одного машино-часа эксплуатации машин и механизмов.
К затратам на эксплуатацию строительных машин и механизмов относятся: затраты по принятым в строительной организации системам и формам оплаты труда работников, затраты материальных ресурсов, включая топливо и энергию на эксплуатационные цели, арендная плата (включая лизинговые платежи) за пользование арендованными строительными машинами и механизмами в размерах, установленных договором, затраты на техническое обслуживание и диагностирование строительных машин и механизмов, затраты на проведение всех видов ремонтов строительных машин и механизмов, производственных приспособлений и оборудования и др .
Реализация мер по повышению эффективности затрат может привести в к следующим результатам:
-Выбор наиболее подходящего поставщика для предприятия позволит улучшить качество поставляемой продукции, выдержать сроки поставки и объемы, чтобы в дальнейшем не происходили простои в производстве из-за недостачи материалов или нарушения сроков поставки. Кроме того, анализ цен поставщиков и рынков продукции позволит снизить общую стоимость закупаемой продукции.
-Эффективное использование строительных машин и механизмов позволит снизить затраты на их эксплуатацию. Сдача неиспользуемой техники в аренду позволит получить доход и снизить неэффективные простои техники и ее физическое и моральное устаревание, а сужение марочного состава техники позволит снизить затраты на техническое обслуживание и ремонт.
-Внедрение системы с постоянным уровнем запаса и увеличение оборачиваемости запасов.
-Повышение производительности труда управленческого персонала, сокращение работников ручного труда путем механизации учета, упрощения и унификации документации, внедрения информационных технологий в управление. Это позволит оптимизировать затраты на оплату труда вследствие экономии живого труда и сокращения числа работников ручного труда.
-Контроль над использованием сырья и материалов позволит вести строгий учет отпуска материалов в производство, норм расходов материалов и недопущение неликвидных материалов.
Важным резервом сокращения расходов на эксплуатацию строительных машин и механизмов является сокращение числа ремонтов оборудования и механизмов во избежание простоев в производстве, чего можно добиться с помощью качественного технического обслуживания техники. Резервы сокращения затрат строительной организации ООО «Ямалспецавтострой» можно представить в виде схемы:



Рисунок 3.1 - Резервы оптимизации расходов строительной организации
Выбор наиболее подходящего поставщика для предприятия.
Реализация данного предложения зависти от целого ряда задач:
- Выдерживание обоснованных сроков закупки сырья и комплектущих изделий (материалы, закупленные ранее намеченного срока, ложатся дополнительной нагрузкой на оборотные фонды предприятий, а опоздание в закупках может оборвать производственную программу или привести к ее изменению);
- Обеспечение точного соответствия между количеством поставок и потребностями в них (избыток или недостаточное количество поставляемых товарно-материальных ценностей также негативно влияет на баланс оборотных средств и устойчивость выпуска продукции и, кроме того, может вызвать дополнительные расходы при восстановлении балансового оптимума);
Для целей настоящей дипломной работы разработаны следующие предложения:



Рисунок 3.2 - Предложения по повышению эффективности затрат ЯСАС
- Соблюдение требований производства по качеству сырья и комплектующих изделий.
Основу экономической эффективности закупки необходимого сырья и материалов составляют поиск и закупка последних удовлетворительного качества по минимальным ценам в изучении рынка, которое производится соответствующими отделами предприятия, вопрос цен – главный, но существенную роль также играет анализ других факторов, в том числе возможных расходов и сроков поставки.
Успешное осуществление закупок предполагает наличие обширной информации о рынках, где они осуществляются. Что же касается задач исследования рынка закупок, то они заключаются в регулярном сборе и оценке подробной информации в целях определение емкости рынка и создания предпосылок для оптимизации закупок. Для этого производится:
современный анализ рынка;
динамика изменения конъюнктуры рынка;
прогнозы изменения рынка.
Количество материалов, дата начала поставок и продолжительность периода их поступления зависят от производственных программ компании.
Изучив рынок и остановившись на