Рационализация затрат на строительно-монтажные работы на примере ООО "Ямалспецавтострой"
Расчет рентабельности продаж по чистой прибыли:
2007 г.:
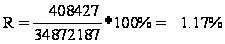
2008 г.:
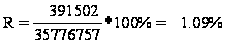
2009 г.:
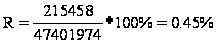
Анализ данных показателей по ООО «Ямалспецавтострой» представлен в таблице 2.3
Таблица 2.3 - Показатели рентабельности продукции ООО «ЯСАС»
| Показатели | Период, годы | Отклонения + /- | |||
| 2007 | 2008 | 2009 | 2008 от 2007 | 2009 от 2008 | |
| 1.Выручка от продажи товаров, работ, услуг (без НДС, акцизов и аналогичных обязательных платежей), тыс. руб.. | 34872187 | 35776757 | 47401974 | +904570 | +11625217 |
| 2. Прибыль (убыток) от продаж, тыс. руб. | 4210558 | 2255259 | 4027817 | -1955299 | +1772558 |
| 3.Прибыль (убыток) до налогообложения, тыс. руб. | -301457 | -274791 | 1150943 | +26666 | +1425734 |
| 4. Чистая прибыль (убыток) отчетного периода, тыс. руб. | -408427 | -391502 | 215458 | +16925 | +606960 |
| 6. Общая рентабельность, процент | -0,86 | -0,77 | 2,43 | +0,09 | +3,2 |
| 7. Рентабельность продаж по чистой прибыли, процент | -1,17 | -1,09 | 0,45 | +0,08 | +1,54 |
Ввиду снижения прибыли от продаж в 2008 году рентабельность всей проданной продукции снижается на 5,77 процентных пункта, в 2009 году в связи с ростом прибыли соответственно наблюдается и рост рентабельности. Общая рентабельность и рентабельность продаж по чистой прибыли в 2007 и 2008 году имеют отрицательные значения, однако в 2008 году наблюдается хоть и незначительная, но тенденция роста. В 2009 году ООО «Ямалспецавтострой» по итогам финансово-хозяйственной деятельности покрыло убытки прошлых лет и вышло на прибыльные результаты, соответственно общая рентабельность и рентабельность по чистой прибыли имеют положительные значения. На рисунке 2.1 отражена динамика показателей рентабельности в ООО «Ямалспецавтострой» в 2007 – 2009 гг.
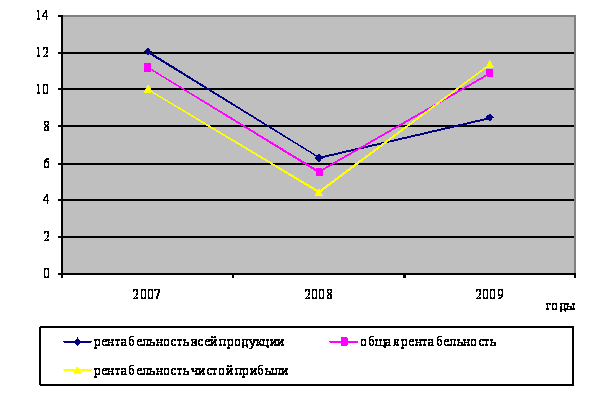
Рисунок 2.1 - Динамика показателей рентабельности ООО «Ямалспецавтострой» в 2007 – 2009 гг.
Среди показателей рентабельности предприятия выделяют 5 основных:
- рентабельность вложений предприятия - это следующий показатель рентабельности, который показывает эффективность использования всего имущества предприятия;
- общая рентабельность вложений, показывающая какая часть валовой прибыли приходится на 1 тыс. руб. внеоборотных активов, то есть насколько эффективно они используются;
- рентабельность собственных средств, позволяющий установить зависимость между величиной инвестируемых собственных ресурсов и размером прибыли, полученной от их использования;
- рентабельность долгосрочных финансовых вложений, показывающая эффективность вложений предприятия в деятельность других организаций;
- рентабельность перманентного капитала. Показывает эффективность использования долгосрочного заемного капитала, вложенного в деятельность данного предприятия на длительный срок. Необходимая информация для расчёта представлена в таблице 2.4.
Таблица 2.4 - Исходные данные для расчёта рентабельности
| Показатели | 2007 г. | 2008 г. | 2009 г. |
| 1 .Прибыль балансовая | -301457 | -274791 | 1150943 |
| 2. Прибыль чистая | -408427 | -391502 | 215458 |
| 3. Среднегодовая стоимость внеоборотных активов | 13947457 | 39669877 | 48141752 |
| 4. Собственные средства | 38726008 | 45397702 | 45668342 |
| 5.Долгосрочные финансовые вложения | 2934112 | 10773902 | 11899975 |
| 6 .Долгосрочные заёмные средства | 6397456 | 7110611 | 7884047 |
На основе данных показателей рассчитываются показатели рентабельности вложений, которые представлены в таблице 2.5
Таблица 2.5 - Показатели рентабельности вложения, проценты
| Показатели | 2007 г. | 2008 г. | 2009 г. | Отклонение 2008 от 2007 | Отклонение 2009 от 2008 +/- |
| 1. Общая рентабельность вложений | -2,16 | -0,69 | 2,39 | -1,47 | +3,08 |
| 2.Рентабельность вложений по чистой прибыли | -2,93 | -0,99 | 0,45 | -1,94 | +1,44 |
| 3.Рентабельность собственных средств | -1,05 | -0,86 | 0,47 | +0,19 | +1,33 |
| 4.Рентабельность долгосрочных финансовых вложений | -13,92 | -3,63 | 18,11 | +10,29 | +21,74 |
| 5.Рентабельность перманентного капитала | -6,38 | -5,51 | 2,73 | +0,87 | +8,24 |
На основе данных таблицы можно сделать вывод о том, что все показатели рентабельности вложений в 2008 году имеют положительную тенденцию к росту, хотя и остаются пока отрицательными значениями в 2009 году все показатели рентабельности выходят на положительные значения, хотя и остаются достаточно низкими. Но данные показатели говорят о росте эффективности деятельности предприятия.
Проведем анализ деятельности предприятия на основе показателей производственно-финансового левериджа.
Производственный леверидж зависит от структуры издержек производства и, в частности, от соотношения условно-постоянных и условно-переменных затрат в структуре себестоимости. Поэтому производственный леверидж характеризует взаимосвязь структуры себестоимости, объема выпуска и продаж и прибыли. Производственный леверидж показывает изменение прибыли в зависимости от изменения объемов продаж.
Производственно-финансовый леверидж оценивает совокупное влияние производственного и финансового левериджа. Здесь происходит мультипликация рисков предприятия.
Расчет рентабельности совокупного капитала отражает отношение прибыли до налогообложения предприятия к среднегодовой величине капитала, и рассчитывается по формуле (2.1):
 (2.1)
где R – рентабельность капитала;
Пдн – прибыль до налогообложения;
К – среднегодовая стоимость капитала.
Учитывая то, что капитал организации состоит из собственного и заемного капитала, то рентабельность капитала можно представить как сумму рентабельности собственного и заемного капитала, рассчитанные по формулам (2.2) и (2.3):
 (2.2)
где
 - рентабельность
собственного
капитала;
 - среднегодовая
стоимость
собственного
капитала.
 (2.3)
где
 - рентабельность
заемного капитала;
 - среднегодовая
стоимость
заемного капитала.
Расчет рентабельности капитала ООО «ЯСАС» по формуле (2.1):
2007 год:
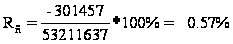
2008 год:
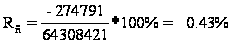
2009 год:
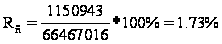
Расчет рентабельности собственного капитала ООО «Ямалспецавтострой» по формуле (2.2):
2007 год:
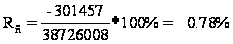
2008 год:
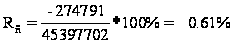
2009 год:
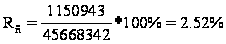
Расчет рентабельности заемного капитала ООО «Ямалспецавтострой» по формуле (2.3):
2007 год:
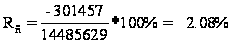
2008 год:
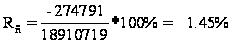
2009 год:
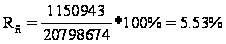
Исходя из рентабельности заемного капитала рассчитывается сумма чистой прибыли по формуле (2.4):
Пч = (1-n)(Пдн-(СП*Кз)) (2.4)
где Пч – чистая прибыль;
n – ставка налога на прибыль, равная 24%;
СП – ставка ссудного процента (т.е. процента за кредит), равная 18%.
Расчет чистой прибыли ООО «Ямалспецавтострой» согласно формулы (2.4):
2007 год: Пч = (1-0,24)*(-301457 - (0,18*(-0,0208)) = -229107
2008 год: Пч = (1-0,24)*(-274791 - (0,18*(-0,0145)) = -208841
2009 год: Пч = (1-0,24)*(1150943 - (0,18*0,0553) = 874717
Расчет рентабельности собственного капитала по чистой прибыли ООО «Ямалспецавтострой» согласно формулы (2.5):
 (2.5)
где Пч – чистая прибыль
2007 год:
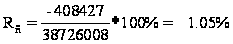
2008 год:
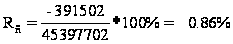
2009 год:
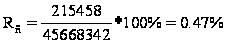
Финансовый леверидж – один из показателей, применяемый для оценки эффективности использования заемного капитала. Эффект финансового рычага или левериджа (ЭФР), представлен формулой (2.6):
ЭФР = [Р(1- n) - СП] * Кз/Кс (2.6)
где Р – экономическая рентабельность совокупного капитала до уплаты
налогов (отношение суммы прибыли к среднегодовой сумме всего капитала);
n – ставка налогообложения (отношение суммы налогов к сумме прибыли);
СП – ставка ссудного процента предусмотренного контрактом;
Кз – заемный капитал;
Кс – собственный капитал.
Расчет финансового левериджа ООО «Ямалспецавтострой» согласно формулы (2.6):
2007 год: ЭФР = [-0,0057*(1- 0,24) – 0,18] * 14485629 / 38726008= -0,069
2008 год: ЭФР = [-0,0043*(1- 0,24) – 0,18] * 18910719 / 45397702= -0,076
2009 год: ЭФР = [0,0173*(1- 0,24) – 0,18] * 20798674 / 45668342= -0,076
Эффект финансового рычага показывает, на сколько процентов увеличивается рентабельность собственного капитала (Рс) за счет привлечения заемных средств в оборот предприятия.
Он возникает в тех случаях, если экономическая рентабельность капитала выше ссудного процента.
Эффект финансового рычага состоит из двух компонентов:
- разностью между рентабельностью совокупного капитала после уплаты налога и ставкой процента за кредиты по формуле (2.7):
ЭФР1 = [Р(1- n) - СП] (2.7)
- плеча финансового рычага по формуле (2.8):
ЭФР2 = Кз/Кс (2.8)
Положительный эффект финансового рычага наступает, если Р(1- n) - СП > 0.Если Р(1- n) – СП < 0. Создается отрицательный ЭФР (эффект «дубинки»), в результате чего происходит «проедание» собственного капитала и это может стать причиной банкротства предприятия.
Эффект финансового рычага для ООО «Ямалспецавтострой»:
2007 год: ЭФР1 = -0,18 <0
2008 год: ЭФР1 = -0,18 <0
2009 год: ЭФР1 = -0,17 <0
Рассчитанные показатели сведены в таблицу 2.6.
Таблица 2.6 - Сравнительный анализ показателей финансового левериджа ООО «Ямалспецавтострой» в 2007 – 2009 гг
| Показатели | 2007 год | 2008 год | 2009 год |
| Рентабельность капитала, процент | -0,57 | -0,43 | 1,73 |
| Рентабельность собственного капитала, процент | -0,78 | -0,61 | 2,52 |
| Рентабельность заемного капитала | -2,08 | -1,45 | 5,53 |
| Чистая прибыль, тыс. руб. | -408427 | -391502 | 215458 |
| Рентабельность капитала по чистой прибыли, процент | -1,05 | -0,86 | 0,47 |
| Эффект финансового левериджа, коэффициент | -0,069 | -0,076 | -0,076 |
| Финансовый рычаг, коэффициент | -0,18 | -0,18 | -0,17 |
Анализ финансового левериджа ООО «Ямалспецавтострой» показал, что рентабельность собственного и заемного капитала на предприятии имеют отрицательные значения, что говорит о неэффективном использовании капитала в организации на протяжении всего исследуемого периода. Отрицательный эффект финансового рычага свидетельствует о том, что ООО «Ямалспецавтострой» близок к банкротству.
2.2 Анализ состава и структуры затрат на СМР
Одним из этапов углубленного анализа себестоимости продукции является изучение структуры затрат на производство и ее изменение за отчетный период по отдельным элементам затрат.
Группировка затрат по элементам является обязательной для предприятий всех отраслей и форм собственности. Она позволяет осуществлять контроль формирования, структуры и динамики затрат по видам, характеризующим их экономическое содержание. Это необходимо для изучения соотношения живого и прошлого (овеществленного) труда, нормирования и анализа производственных запасов, исчисления частных показателей оборачиваемости оборотных средств и других расчетов отраслевого и общехозяйственного уровня. Анализ поэлементного состава и структуры затрат на производство дает возможность наметить главные направления поиска резервов в зависимости от уровня материало-, трудо- и фондоемкости производства.
Рассмотрим методику анализа структуры затрат по данным 2007-2008 годов на примере ООО «Ямалспецавтострой».
Таблица 2.7 – Динамика произведенных затрат ООО «Ямалспецавтострой» за 2007 - 2009 года, тыс. руб
| Показатели | 2007 | 2008 | 2009 | Абсолютное отклонение | |
| 2008 к 2007 | 2009 к 2008 | ||||
| Сырье и основные материалы | 13287027 | 13105886 | 20531179 | -181141 | +7425293 |
| Транспортные расходы | 1586361,3 | 1752392,5 | 2510435,3 | +166031,2 | +758042,8 |
| Затраты на оплату труда | 6935221 | 7324118 | 7862314 | +388897 | +538196 |
| ЕСН | 1803157 | 1904271 | 2044202 | +101114 | +139931 |
| Энергия технолог. | 5327416 | 5621741 | 6321004 | +294325 | +699263 |
| Амортизация | 326628,6 | 340965,9 | 353886,5 | +14337,3 | +12920,6 |
| Общехозяйственные расходы | 78312,5 | 84842,4 | 89774,6 | +6529,9 | +4932,2 |
| Показатели | 2007 | 2008 | 2009 | Абсолютное отклонение | |
| 2008 к 2007 | 2009 к 2008 | ||||
| Общепроизводственные расходы | 621650,6 | 723345,2 | 804773,6 | +101694,6 | +81428,4 |
| Итого себестоимость | 29965774 | 30857562 | 40517569 | +891788 | +9660007 |
По данным таблицы видно, что за 2008 год по сравнению с 2007 годом полная себестоимость повысилась на 891788 тыс. руб., в том числе за счет повышения: транспортных расходов (166031,2 тыс. руб., энергии (294325 тыс. руб.), затрат на оплату труда (388897 тыс. руб.), ЕСН (101114тыс. руб.), амортизации (14337,3 тыс. руб.), общепроизводственных расходов т (101694,6 тыс. руб.) общехозяйственных расходо (6529,9 тыс. руб.).
В 2009 году по сравнению с 2008 годом полная себестоимость повысилась на 9660007 тыс. руб., в том числе за счет повышения: сырья и основных материалов (7425293 тыс. руб.), транспортных расходов (758042,8 тыс. руб.), энергии (699263 тыс. руб.), затрат на оплату труда (538196 тыс. руб.), амортизации (12920,6 тыс. руб.), общепроизводственных расходов (81428,4 тыс. руб.), услуг ЗМШ (5853,9 тыс. руб.).
Анализируя динамику произведенных затрат ООО «Ямалспецавтострой» за период 2007 – 2009 гг., отмечено что все статьи затрат на протяжении анализируемого периода увеличиваются.
На рисунке 2.2 отразим динамику произведенных затрат предприятия за период 2007 – 2009 гг.
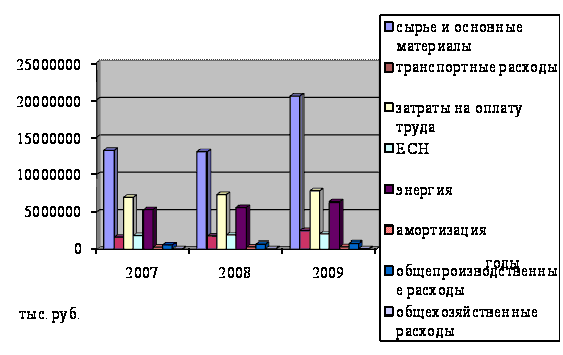
Рисунок 2.2 - Динамика произведенных затрат ООО «Ямалспецавтострой» в 2007 – 2009 гг
В таблице 2.8 проведен анализ структуры произведенных затрат ООО «Ямалспецавтострой».
Таблица 2.8 – Структура произведенных затрат ООО «Ямалспецавтострой» за 2007 - 2009 года, %
| Показатели | 2007 | 2008 | 2009 | 2008-2007 +;- | 2009-2008+;- |
| Сырье и основные материалы | 44,34 | 42,47 | 50,67 | -1,87 | +8,2 |
| Транспортные расходы | 5,29 | 5,68 | 6,20 | +0,39 | +0,52 |
| Затраты на оплату труда | 23,14 | 23,74 | 19,40 | +0,6 | -4,34 |
| ЕСН | 6,02 | 6,17 | 5,04 | +0,15 | -1,13 |
| Энергия технолог. | 17,76 | 18,22 | 15,60 | +0,46 | -2,62 |
| Показатели | 2007 | 2008 | 2009 | 2008-2007 +;- | 2009-2008+;- |
| Амортизация | 1,09 | 1,10 | 0,87 | +0,01 | -0,23 |
| Общепроизводственные расходы | 2,07 | 2,34 | 1,99 | +0,27 | -0,35 |
| Общехозяйственные расходы | 0,29 | 0,28 | 0,23 | -0,01 | -0,05 |
| Итого себестоимость | 100,00 | 100,00 | 100,00 | - | - |
Структура затрат ООО «Ямалспецавтострой» за 2007-2009 гг. наглядно отражена на рисунках 2.3 – 2.5
В структуре затрат в 2007 году преобладают затраты на сырье и материалы, их доля составляет 45% все суммы затрат. Затраты на оплату труда занимают 23%, энергия занимает 18% всей суммы производственных затрат.
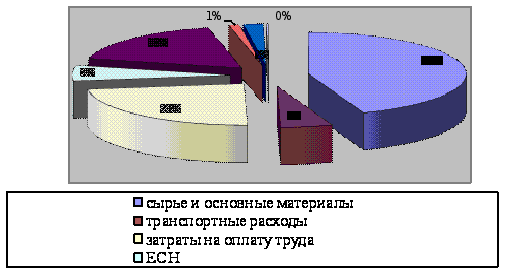
Рисунок 2.3 – Структура затрат ООО «Ямалспецавтострой» за 2007 год
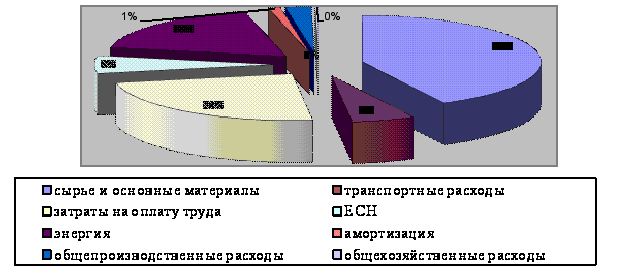
Рисунок 2.4 – Структура затрат ООО «Ямалспецавтострой» за 2008 год
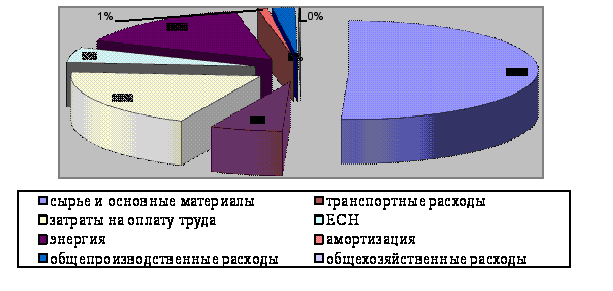
Рисунок 2.5 – Структура затрат ООО «Ямалспецавтострой» за 2009 год
Таким образом, анализ рисунков по структуре затрат ООО «Ямалспецавтострой» показал, что на протяжении всего анализируемого периода структура производственных затрат практически не менялась. Наибольший удельный вес (43%) и более имеют затраты на сырье и материалы, энергия в 2009 году снижается на 2,62 процентных пункта и составляют в структуре затрат 15,67%.
Удельный вес заработной платы работников составляет 19% в 2009 году, против 24% в 2008 году.
Важный обобщающий показатель себестоимости продукции – затраты на рубль товарной продукции, который выгоден тем, что, во-первых, очень универсальный: может рассчитываться в любой отрасли производства, и, во-вторых, наглядно показывает прямую связь между себестоимостью и прибылью.
Определяется он отношением общей суммы затрат на производство и реализацию продукции к стоимости произведенной продукции в действующих ценах.
Влияние факторов первого порядка на изменение уровня себестоимости единицы продукции изучают с помощью факторной модели:
С = З пост/VВП + УЗ переем. (2.9)
где З пост – затраты постоянные;
VВП – объем выпущенной продукции;
УЗ перем – удельные затраты переменные на единицу продукции.
Для такого анализа воспользуемся аналитической таблицей, в которой перечисляются показатели, необходимые для расчета себестоимости на единицу продукции.
Данные для факторного анализа представлены в таблице 2.9.
Таблица 2.9 – Исходные данные для факторного анализа себестоимости услуг по монтажу трубопровода на УОМ ООО «Ямбурггаздобыча» за 2008-2009 гг
| Показатели | 2008 г. | 2009 г. |
| Объем производства, п.м. | 5827 | 7534 |
| Затраты переменные, руб. | 3522729 | 4900616 |
| Постоянные затраты, руб. | 1896854 | 2745618 |
| Себестоимость 1 п.м., руб. | 930,08 | 1014,89 |
Используя данную модель и данные таблицы, произведем расчет влияния факторов на изменение себестоимости услуг по монтажу трубопровода (2008 – 2009 г) методом цепной подстановки:
С08 = А08/VВП08 + В08 = 1896854 / 5827 + 604,55 = 930,08;
С усл 1 = А08/VВП09 + В08 = 1896854 / 7534 + 604,55 = 856,32;
С усл 2 = А09/VВП09 + В08 = 2745618 / 7534 + 604,55 = 968,98;
С09 = А09/VВП09 + В09 = 2745618 / 7534 + 650,46 = 1014,89.
Общее изменение себестоимости единицы продукции составляет:
DСобщ = С 09 - С08 = 1014,89 – 930,08 = 84,81;
в том числе за счет изменения:
- объема производства продукции:
DСVВП = С усл 1 - С08 = 856,32 – 930,08 = - 73,76;
- суммы постоянных затрат:
DСа = С усл 2 – Сусл 1 = 968,98 – 856,32 = 112,66;
- суммы удельных переменных затрат:
DСв = С 09 – Сусл 2 = 1014,89 – 968,98 = 45,91.
Произведем расчет влияния факторов на изменение себестоимости услуг по капитальному ремонту на объекте ЗАО «Севергазавтоматика» (2008 2009 гг.) методом цепной подстановки:
С08 = А08/VВП08 + В08 = 40460049 / 27480 + 2734,36 = 4206,71;
С усл 1 = А08/VВП09 + В08 = 40460049 / 34350 + 2734,36 = 5384,24;
С усл 2 = А09/VВП09 + В08 = 52127588 / 34350 + 2734,36 = 4251,90;
С09 = А09/VВП09 + В09 = 52127588 / 34350 + 2851,66 = 4369,20.
Для факторного анализа себестоимости услуг по капитальному ремонту на объекте ЗАО «Севергазавтоматика» за 2008-2009 года представим исходные данные в таблице 2.10.
Таблица 2.10 – Исходные данные для факторного анализа себестоимости услуг по капитальному ремонту на объекте ЗАО «Севергазавтоматика» за 2008-2009 гг
| Показатели | 2008 г. | 2009 г. |
| Объем производства, м2. | 27480 | 34350 |
| Затраты переменные, руб. | 75140091 | 97954432 |
| Постоянные затраты, руб. | 40460049 | 52127588 |
| Себестоимость 1 м2, руб. | 4206,71 | 4369,20 |
Общее изменение себестоимости единицы продукции составляет:
DСобщ = С 09 - С08 = 4369,20 – 4206,71 = +162,49;
в том числе за счет изменения:
- объема производства продукции:
DСVВП = С усл 1 - С08 = 5384,24 – 4206,71 = +1177,53;
- сумма постоянных затрат:
DСа = С усл 2 – Сусл 1 = 4251,90 – 5384,24 = -1132,34;
- сумма удельных переменных затрат:
DСв = С 09 – Сусл 2 = 4369,20 – 4251,90 = +117,30.
Для расчета себестоимости услуг по монтажу водонапорной башни на объекте ООО «Тюменьбургаз» за 2008–2009 года исходные данные представим в таблице 2.11
Таблица 2.11 – Исходные данные для факторного анализа себестоимости услуг по монтажу водонапорной башни на объекте ООО «Тюменьбургаз» за 2008-2009 гг
| Показатели | 2008 г. | 2009 г. |
| Объем производства, | 47364 | 63886 |
| Затраты переменные, руб. | 82262548 | 125835663 |
| Постоянные затраты, руб. | 42377676 | 59537454 |
| Себестоимость 1 м2., руб. | 2631,54 | 2901,78 |
Произведем расчет влияния факторов на изменение себестоимости услуг по монтажу водонапорной башни на объекте ООО «Тюменьбургаз» (2008–2009 гг.) методом цепной подстановки:
С08 = А08/VВП08 + В08 = 42377676 / 47364 + 1736,82 = 2631,54;
С усл 1 = А08/VВП09 + В8 = 42377676 / 63886 + 1736,82 = 2400,15;
С усл 2 = А09/VВП09 + В08 = 59537454 / 63886 + 1736,82 = 2668,75;
С09 = А09/VВП09 + В09 = 59537454 / 63886 + 1969,69 = 2901,62.
Общее изменение себестоимости единицы продукции составляет:
DСобщ = С 09 - С08 = 2901,62 – 2631,54 = +270,08;
в том числе за счет изменения:
- объема производства продукции:
DСVВП = С усл 1 - С08 = 2400,15 – 2631,54 = -231,39;
- сумма постоянных затрат:
DСа = С усл 2 – Сусл 1 = 2668,75 – 2400,15 = +268,60;
- сумма удельных переменных затрат:
DСв = С 09 – Сусл 2 = 2901,62 – 2668,75 = +232,87.
Итак, после анализа факторов, влияющих, на себестоимость продукции (за 2008 - 2009 года по трем видам оказанных услуг) обобщим полученные данные в таблице 2.12.
Таблица 2.12 – Результаты анализа затрат отдельных видов продукции, руб.
| Вид услуг | Себестоимость единицы продукции | Изменение себестоимости | ||||||
| общее | в том числе за счет | |||||||
| 2008 г | Условие 1 | Условие 2 | 2009 г | VВП | А | Вi | ||
| Монтаж трубопроводов УОМ ООО «Ямбурггаз-добыча» | 930,08 | 856,32 | 968,98 | 1014,89 | 84,81 | -73,76 | 112,66 | 45,91 |
| Капитальный ремонт на объекте ЗАО «Севергазавто-матика» | 4206,71 | 5384,24 | 4251,90 | 4369,20 | 162,49 | 1177,53 | -1132,34 | 117,30 |
| Монтаж водонапорной башни на объекте ООО «Тюменьбургаз» | 2631,54 | 2400,15 | 2668,75 | 2901,62 | 270,08 | -231,39 | 268,60 | 232,87 |
Согласно полученным данным себестоимость услуг по монтажу трубопроводов УОМ ООО «Ямбурггаздобыча» в 2009 году по сравнению с 2008 годом увеличилась. Произошло общее увеличение себестоимости на 84,81 руб. В том числе за счет: изменения объема выпускаемой продукции себестоимость снизилась на 73,76 руб.; за счет изменения постоянных затрат повысилась на 112,66 руб.и, и за счет изменения переменных затрат – на 45,91 руб.. Последние два фактора (увеличение постоянных и переменных затрат) оказывают отрицательное влияние на изменение себестоимости данного вида оказанных услуг.
Себестоимость услуг по капитальному ремонту на объекте ЗАО «Севергазавтоматика» также возросла. Об этом свидетельствует общее повышение себестоимости – 162,49 руб. В том за счет: изменения объема выпускаемой продукции себестоимость увеличилась на 1177,53 руб.; за счет изменения постоянных затрат снизилась на 1132,34 руб., и за счет изменения переменных затрат – на 117,3 руб.
Аналогично себестоимость услуг по монтажу водонапорной башни на объекте ООО «Тюменьбургаз» возросла в 2009 году по сравнению с 2008 годом. В том за счет: изменения объема выпускаемой продукции себестоимость снизилась на 231,39 руб.; за счет изменения постоянных затрат повысилась на 268,60 руб., и за счет изменения переменных затрат – на 232,87 руб.
Полученные данные свидетельствуют об увеличение постоянных и переменных затрат, которые отрицательно влияют на себестоимость оказанных предприятием услуг. Предприятию необходимо разрабатывать организационно-технические мероприятия по увеличению производства и снижению постоянных и переменных издержек.
Также предприятию необходимо разрабатывать мероприятия по оптимизации объемов оказанных услуг. При изменении объемов оказанных услуг соответственно увеличиваются переменные расходы (сдельная заработная плата производственных рабочих, прямые материальные затраты, услуги). Незначительное увеличение постоянных расходов также оказывает отрицательное влияние, тем самым, увеличивая себестоимость изделия.
Для полного вывода о возможности изыскания резервов снижения этих затрат необходимо изучить также затраты по их функциональной роли в производственном процессе. По этому признаку они группируются по калькуляционным статьям расходов в зависимости от связи с производством, его организацией, обслуживанием, управлением и сбытом.
2.3 Анализ источников возникновения кризиса на ООО «Ямалспецавтострой»
Одним из наиболее распространенных методов такой интегральной оценки в зарубежной практике финансового менеджмента является «модель Альтмана» (или «Z - счет Альтмана»). Она представляет собой пятифакторную модель, в которой факторами выступают показатели диагностики угрозы банкротства. На основе обследования предприятий - банкротов Э.Альтман рассчитал коэффициенты значимости отдельных факторов в интегральной оценке вероятности банкротства. Модель Альтмана имеет следующий вид:
Z=1.2X1+1.4Х2+3.3Х3+0.6Х4+1.0Х5 (2.10)
где Z - интегральный показатель уровня угрозы банкротства;
Х1 - отношение рабочего капитала к сумме всех активов предприятия (он показывает степень ликвидности активов);
Х2 - уровень рентабельности активов или всего используемого капитала, представляющий собой отношение чистой прибыли к средней сумме используемых активов или всего капитала (он показывает уровень генерирования прибыли предприятия);
Х3 - уровень доходности активов (или всего используемого капитала). Этот показатель представляет собой отношение чистого дохода (валового дохода за минусом налоговых платежей, входящих в цену продукции) к средней сумме используемых активов или всего капитала (он показывает в какой степени доходы предприятия достаточны для возмещения текущих затрат и формирования пробыли);
Х4 - коэффициент отношения суммы собственного капитала к заемному. В зарубежной практике собственный капитал оценивается обычно не по балансовой, а по рыночной стоимости (рыночной стоимости акций предприятия);
Х5 - оборачиваемость активов или капитала, представляющую собой отношение объема продажи продукции к средней стоимости активов или всего используемого капитала. В сочетании с показателем Х2 он представляет собой мультипликатор формирования прибыли в процессе использования капитала предприятия.
Уровень угрозы банкротства предприятия в модели Альтмана оценивается по шкале, представленной в таблице 2.13.
Таблица 2.13 - Оценочная шкала для модели Альтмана
| Значение показателя "Z" | Вероятность банкротства |
| до 1.80 | Очень высокая |
| 1.81 - 2.70 | Высокая |
| 2.71 - 2.99 | Возможная |
| 3.00 и выше | Очень низкая |
Несмотря на относительную простоту использования этой модели для оценки угрозы банкротства, хотелось бы обратить внимание на то, что применение модели Альтмана в изложенном виде не