Экономика предприятий строительства
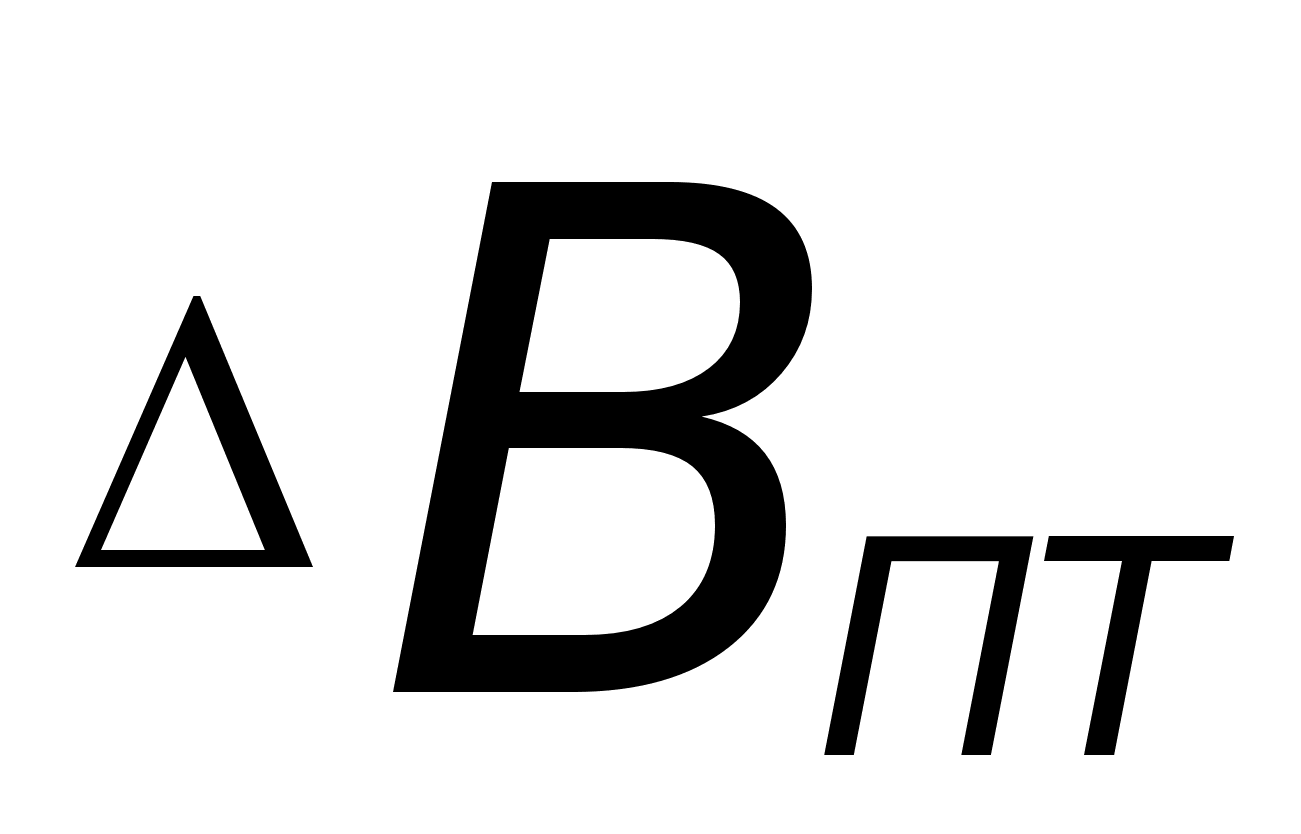 =
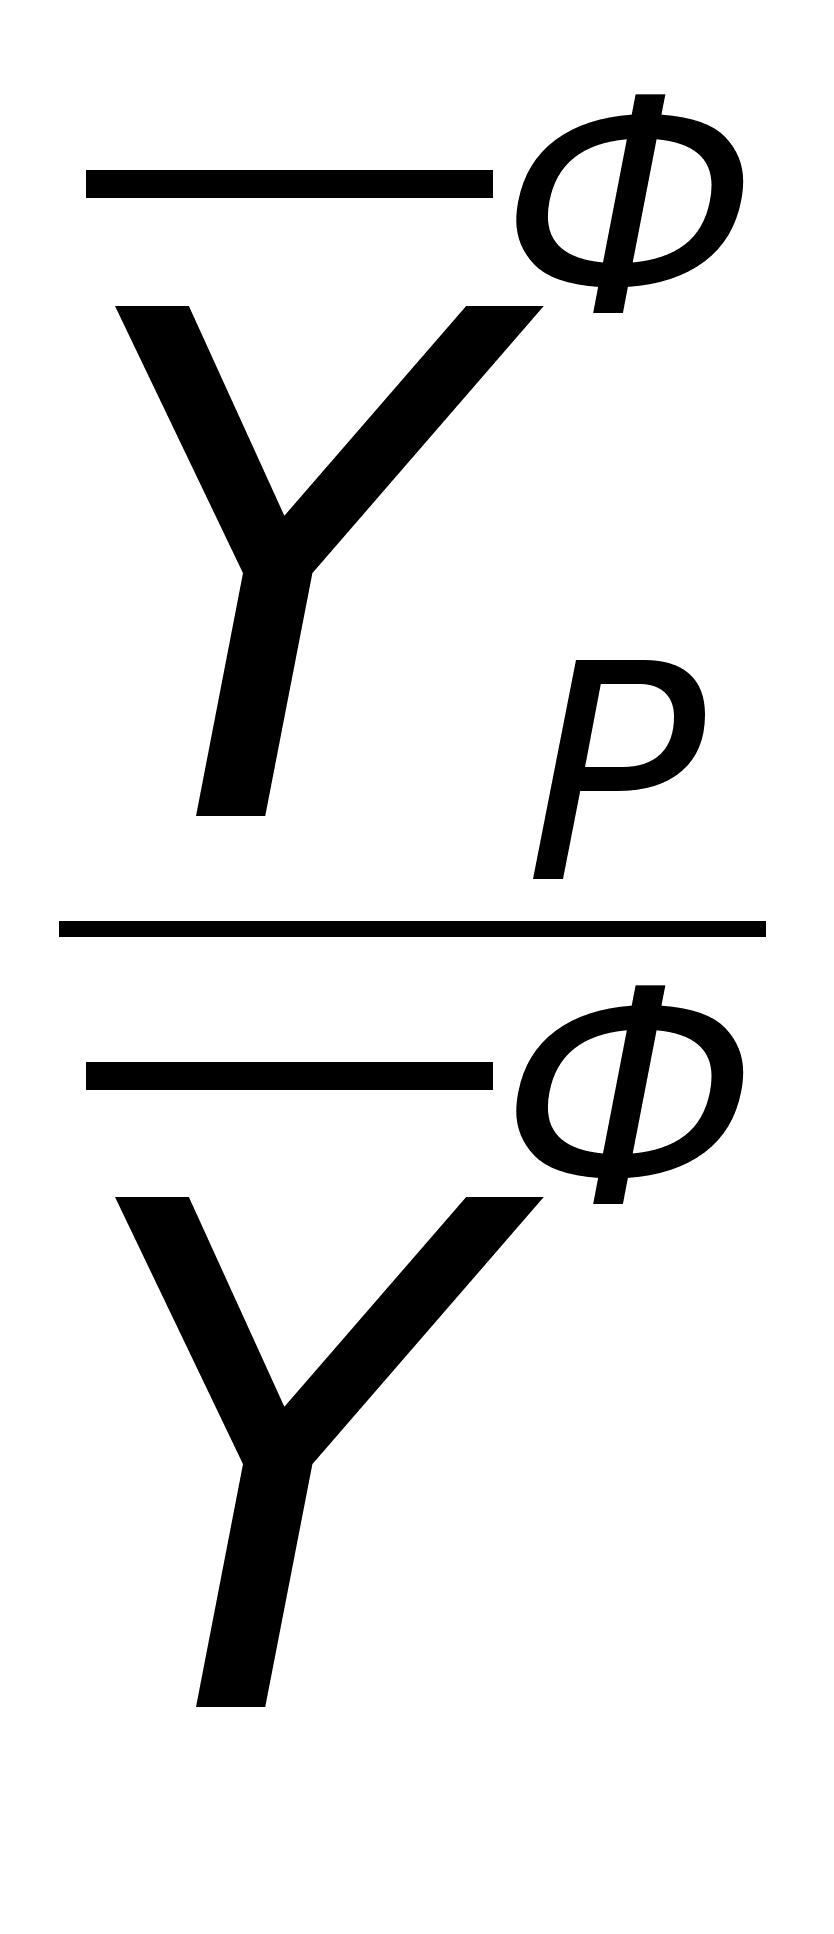
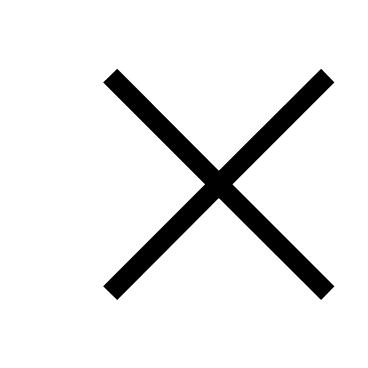
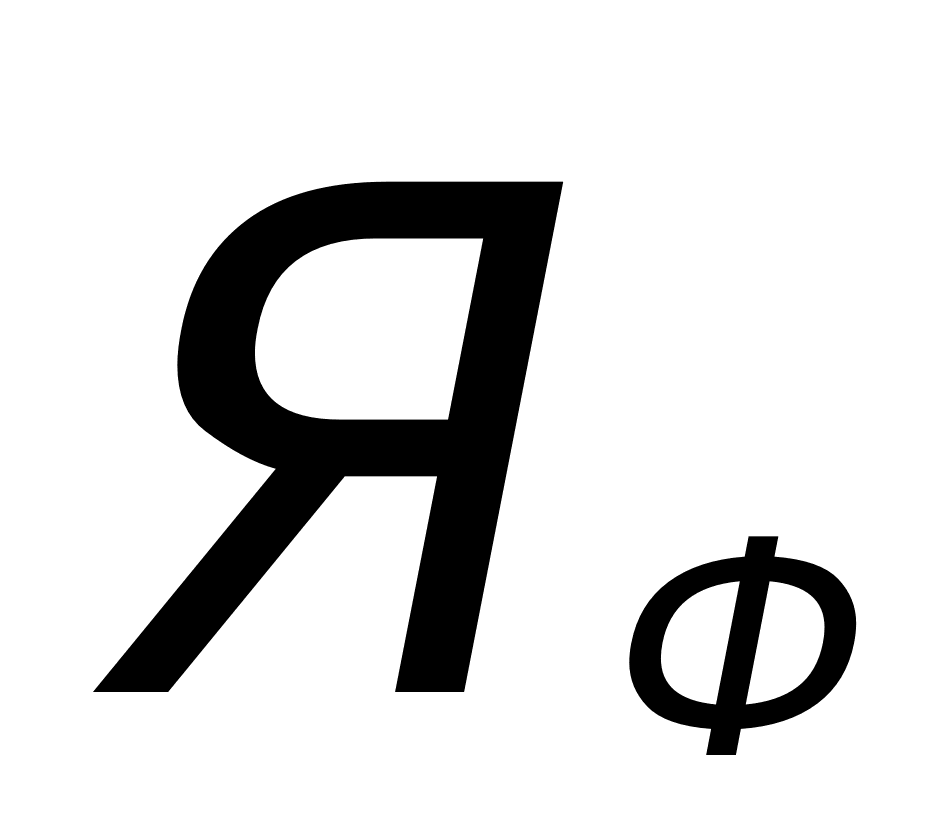
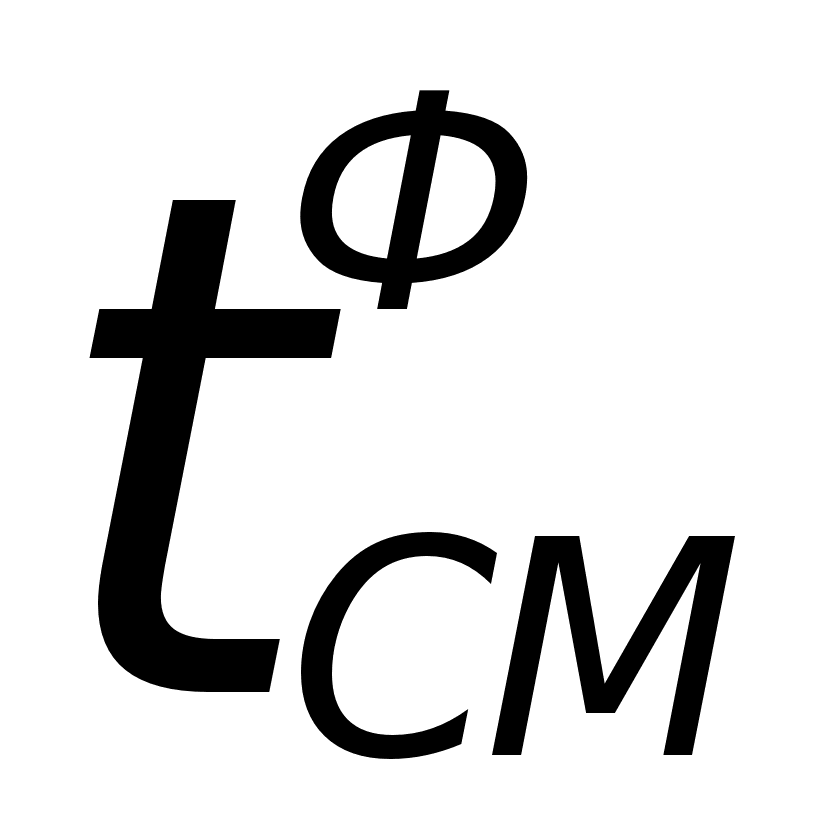 (
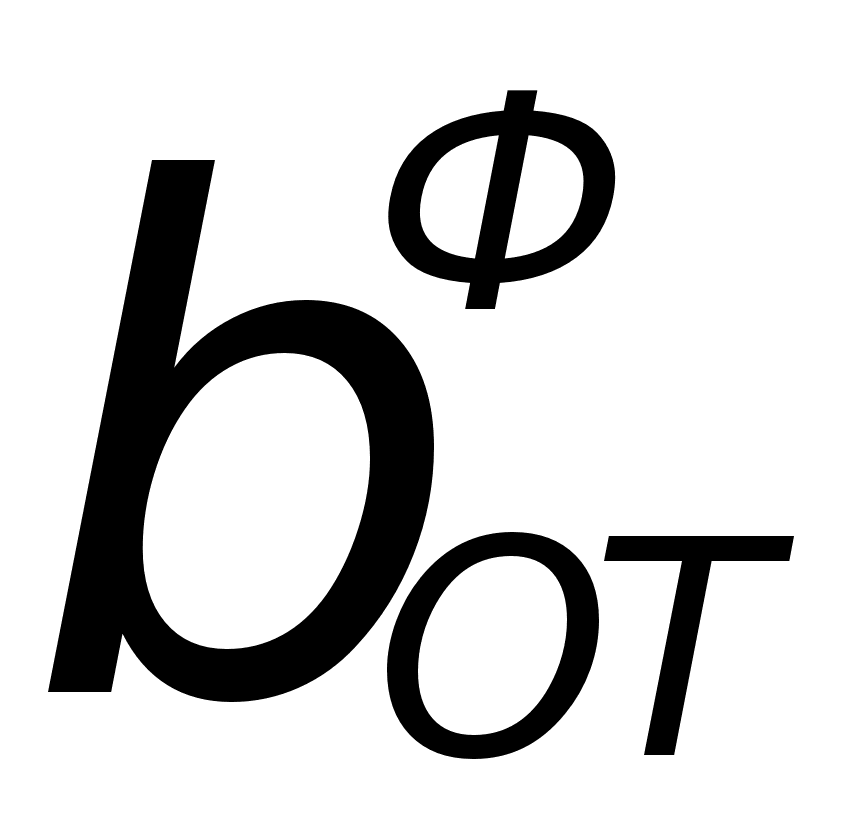 -
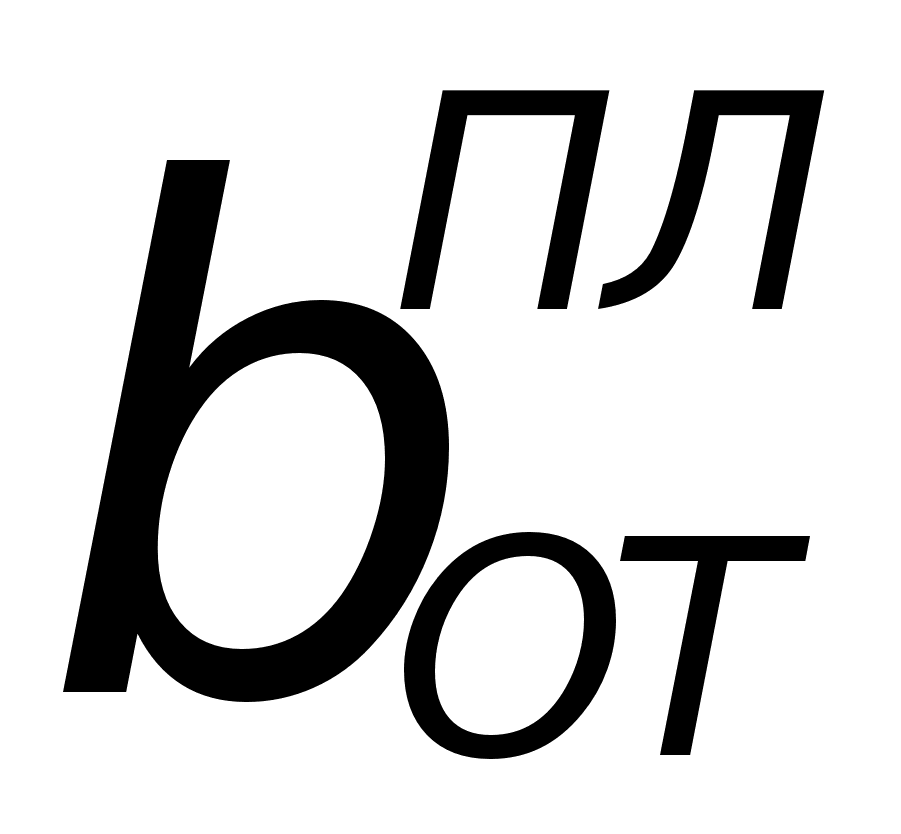 )
(14)
где:
-
фактическая
средняя часовая
выработки
рабочих за
время
“чистой” работы в течение смены в отчетном году.
Величина
рассчитывается
по формуле:
=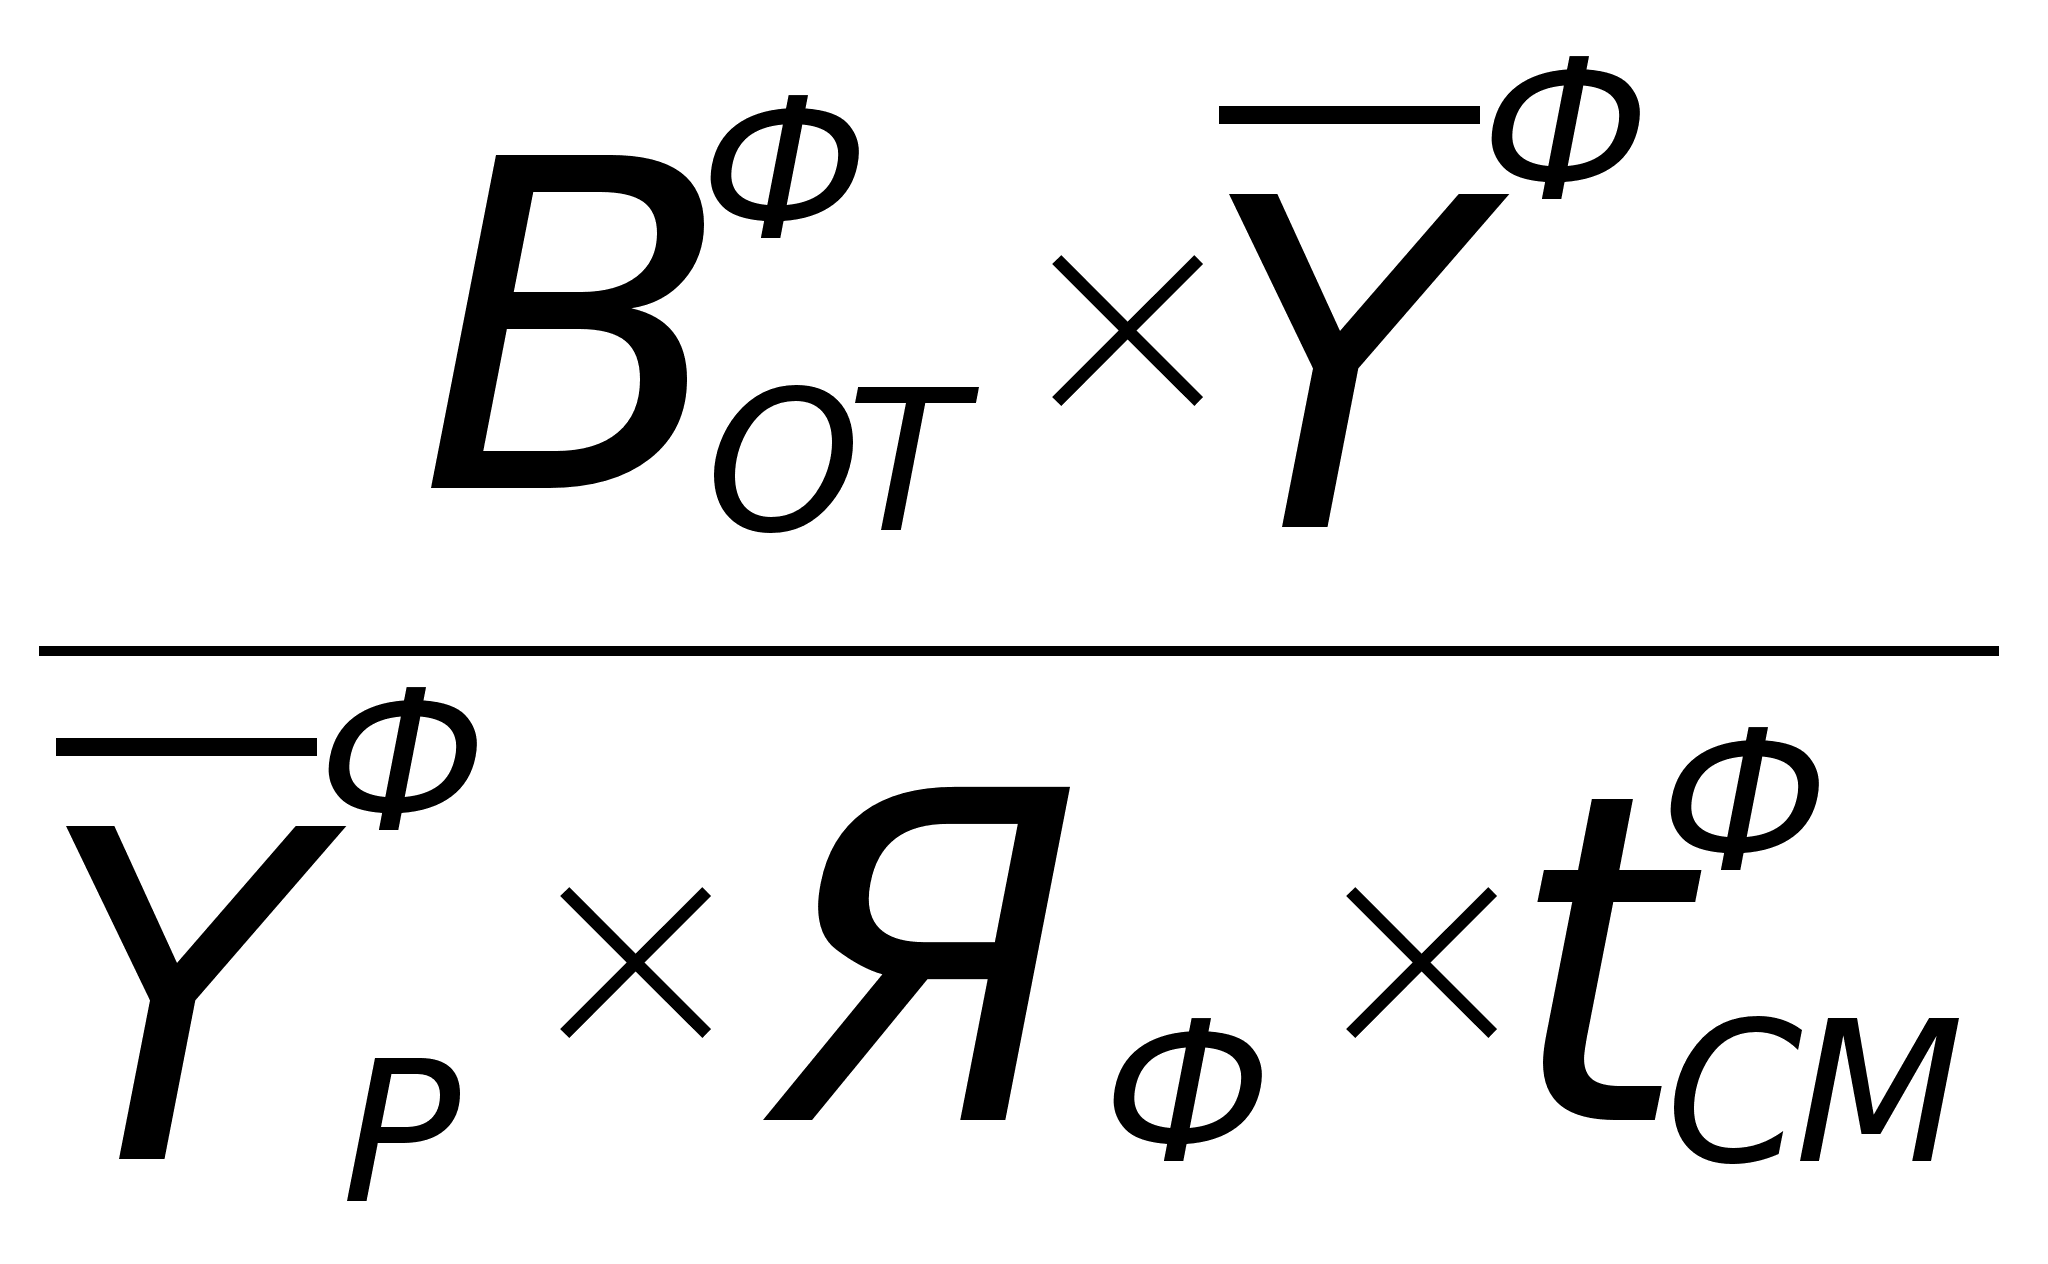 (15)
где:
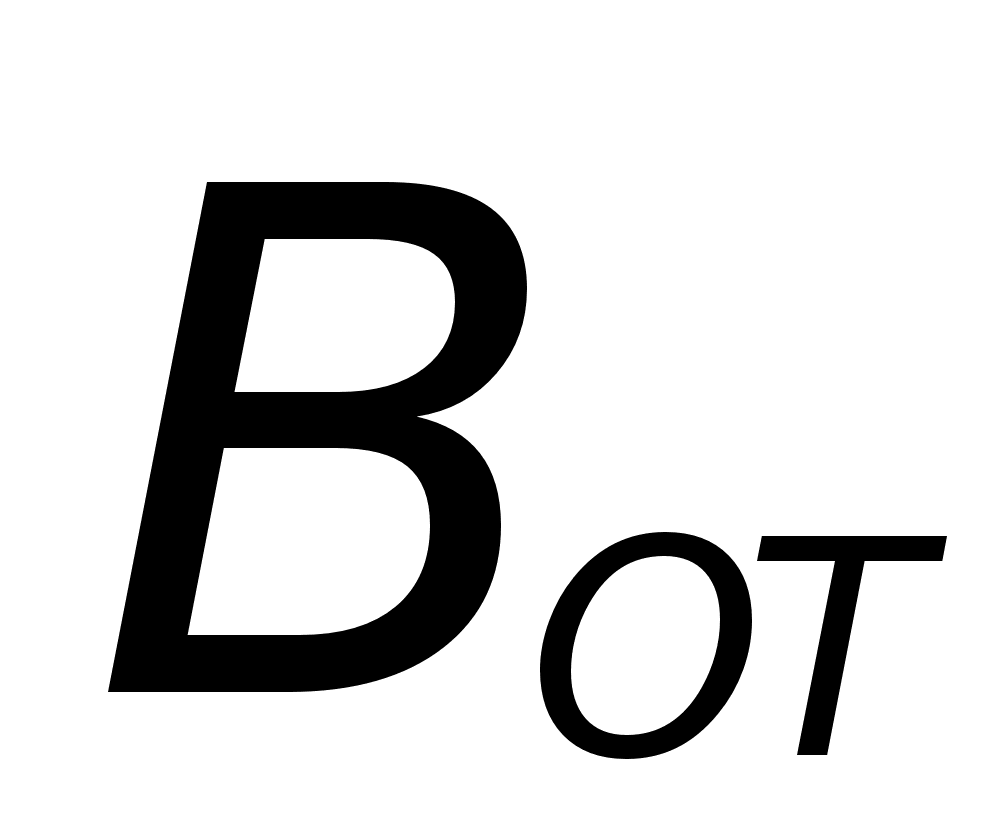 -
фактическая
среднегодовая
выработка
одного работника
СПП в отчетном
году.
Величина
рассчитывалась
ранее по формуле
(3).
=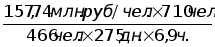 =0,126
млн.руб./чел.
= =4,97
млн. руб./чел.
Процент
роста ПТ (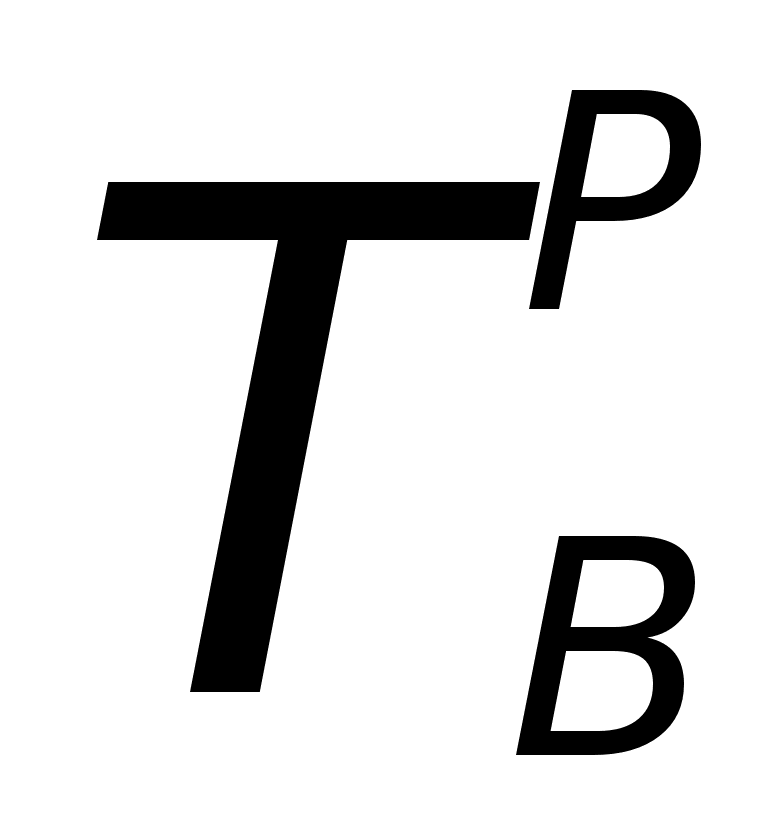 )
при этом исчисляется
но формуле:
=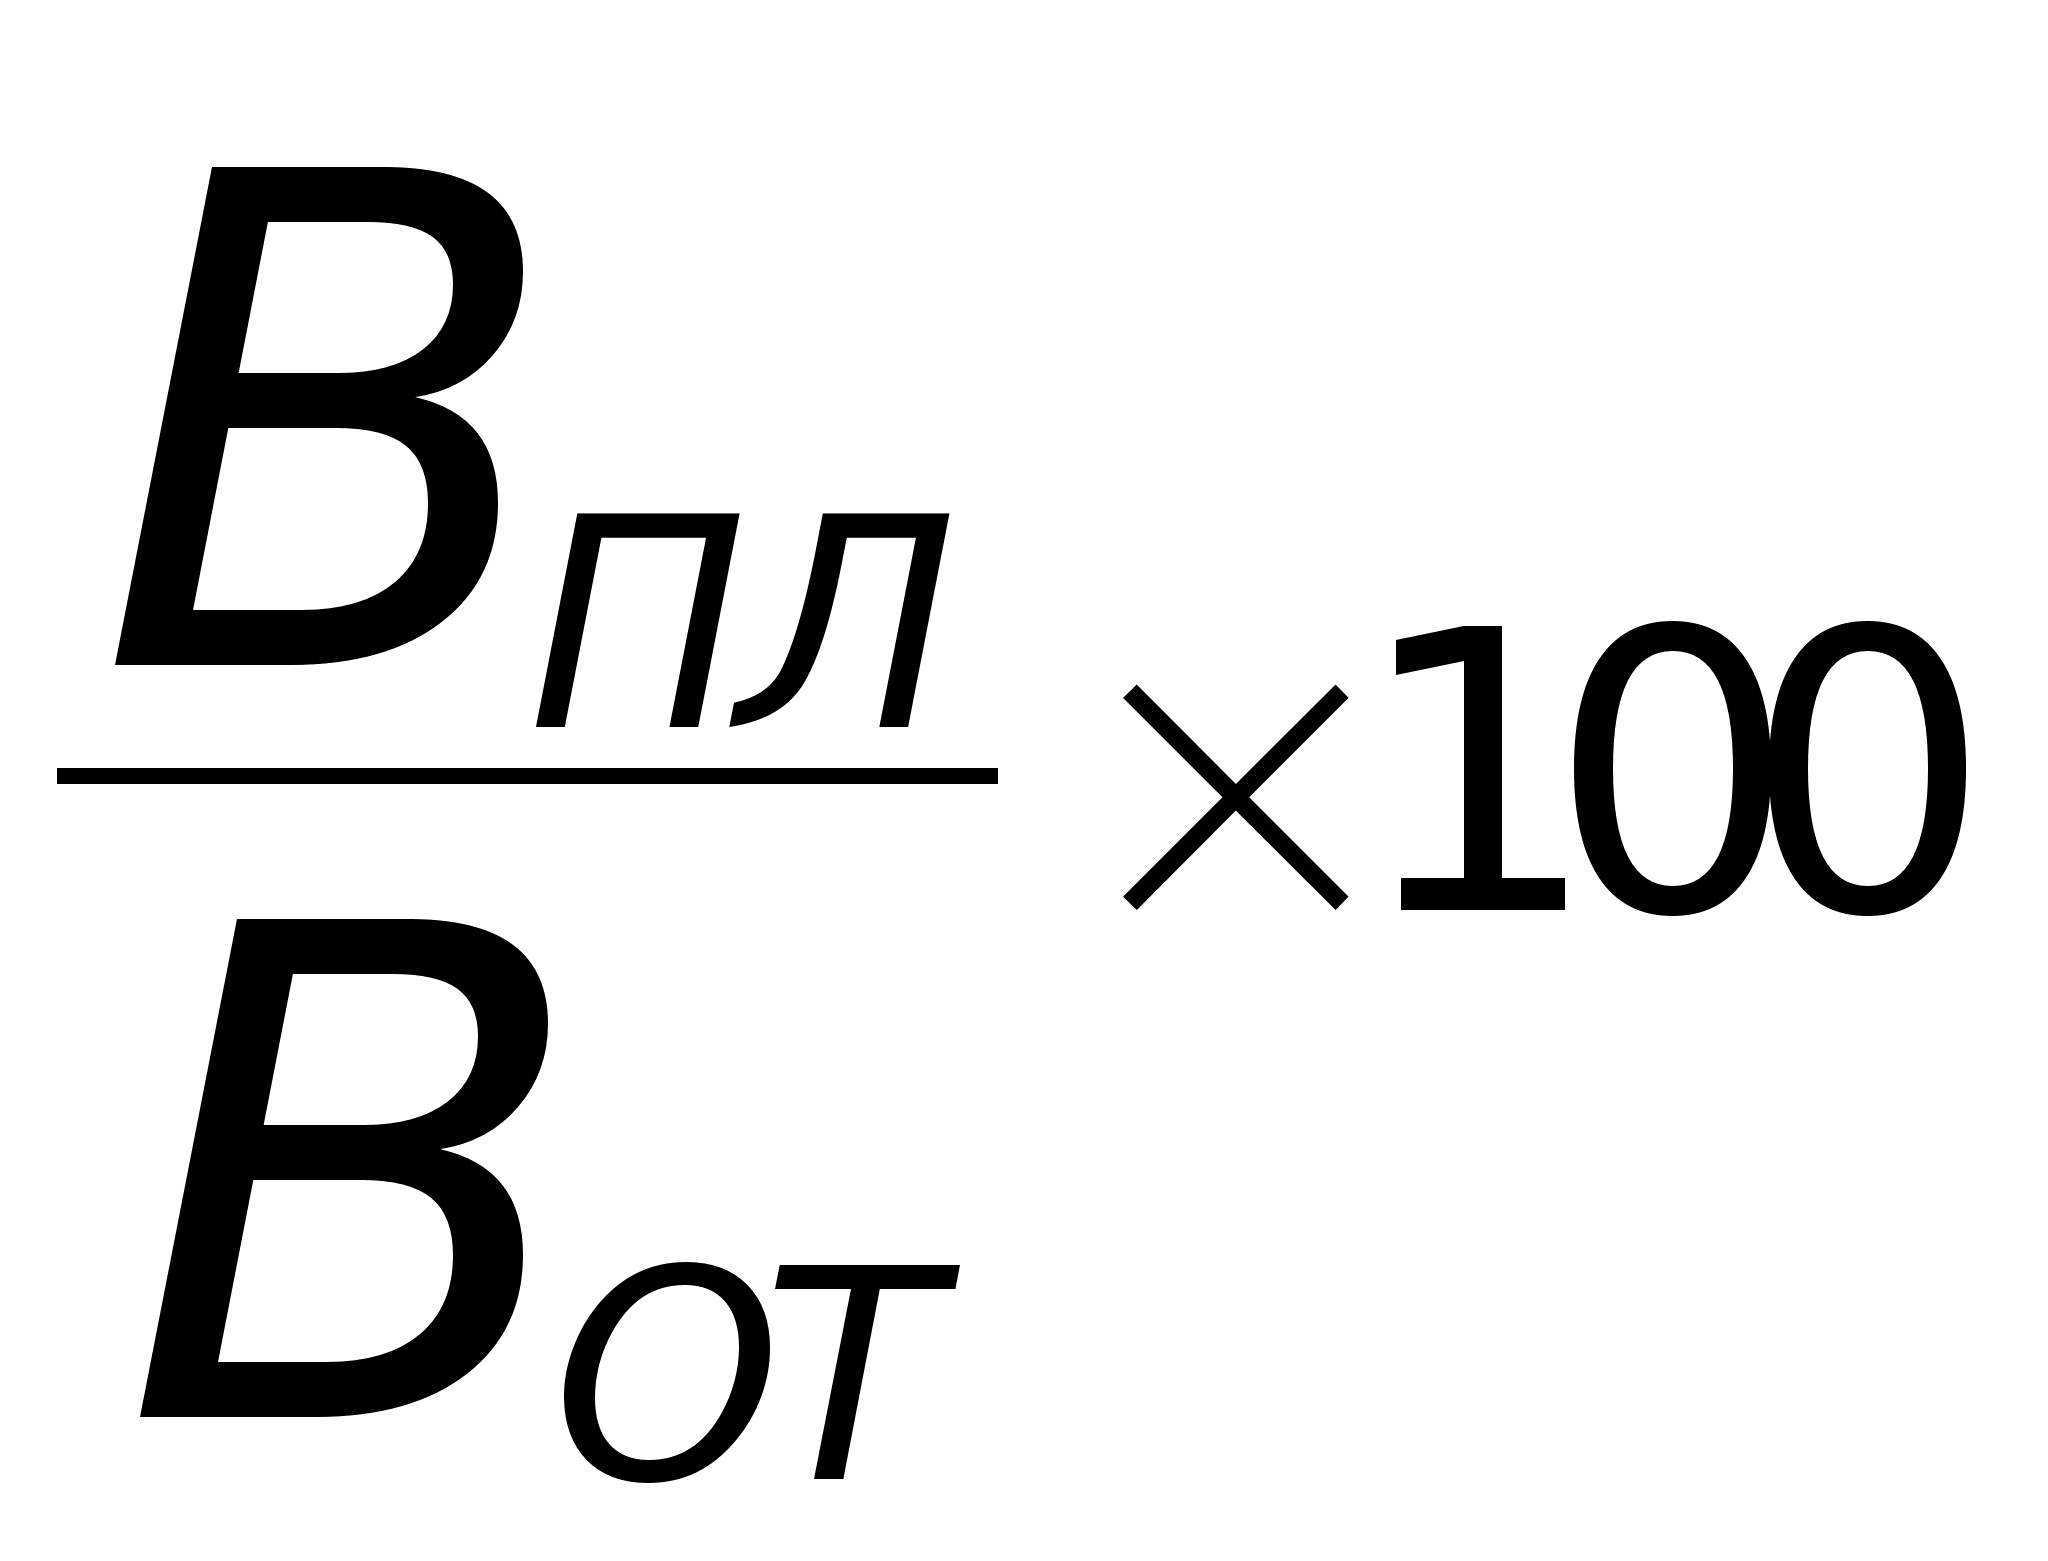 %
(16)
=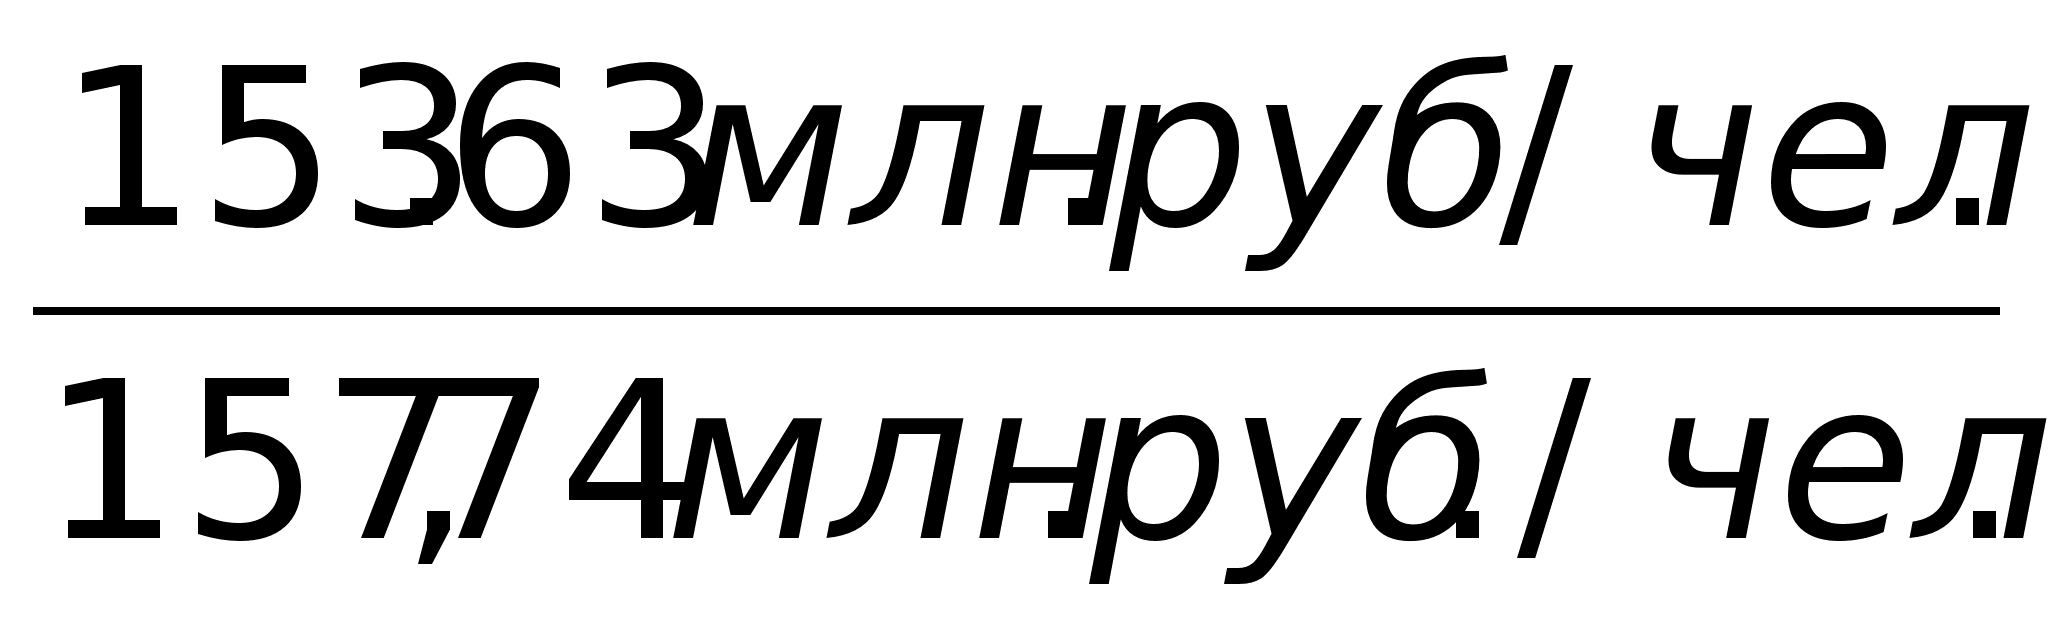
 100%=97,39%
При оценки влияния различных факторов на показатель среднегодовой выработки одного работника СПП выяснилось, что уменьшение структуры работников СПП привело к уменьшению производительности труда на 8,85млн. руб./чел. Уменьшение годового фонда рабочего времени в планируемом году уменьшил выработку одного работника на 2,88млн. руб./чел. Внутрисменные потери рабочего времени уменьшили ПТ на 6,6млн.руб. Факторы технического, технологического характера увеличили ПТ на 4,87 млн. руб./чел
Для обеспечения роста ПТ в планируемом году необходимо внедрить ряд соответствующих мероприятий, к которым можно отнести следующие:
- совершенствование организации труда (предполагаемый рост ПТ 0,8%);
- улучшение использования годового рабочего времени (предполагаемый рост ПТ 0,2%);
- другие мероприятия (предполагаемый рост ПТ 1,7%);
Часть IV. Расчет показателей использования основных
производственных фондов
В строительстве для измерения уровня эффективности использования основных производственных фондов применяется показатель фондоотдачи определяемый отношением сметной годовой стоимости объема СМР к среднегодовой стоимости основных производственных фондов. Для оценки уровня оснащенности строительства ОПФ и их технического состояния применяются показатели фондоемкости производства (стоимость ОПФ в расчете на единицу выполненных СМР) и фондовооруженность (величина стоимости ОПФ в расчете на одного работника). Для планируемого и отчетного (предшествующего планируемому) годов рассчитываются следующие показатели использования основных производственных фондов (ОПФ):
1.
Фондоотдача
(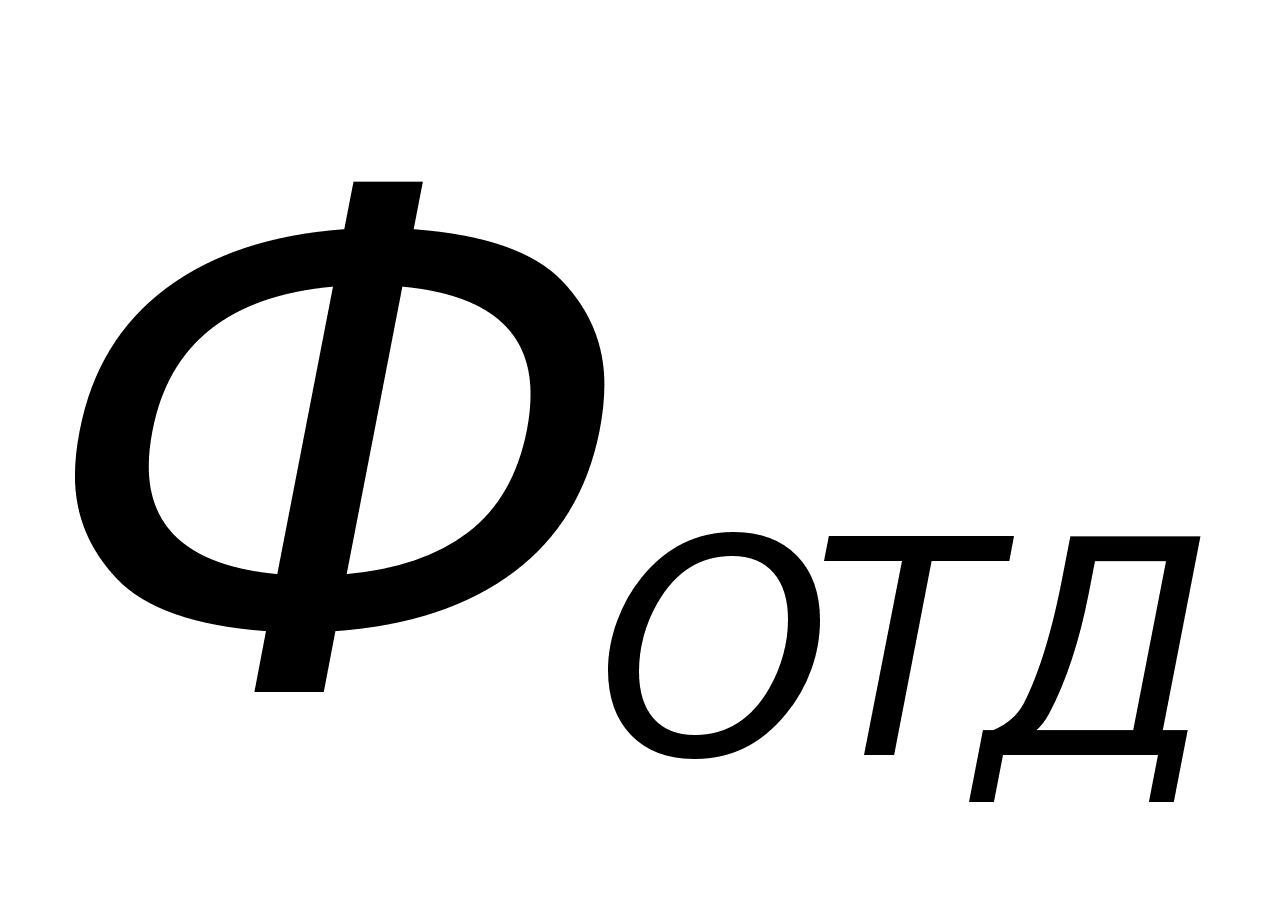 )
=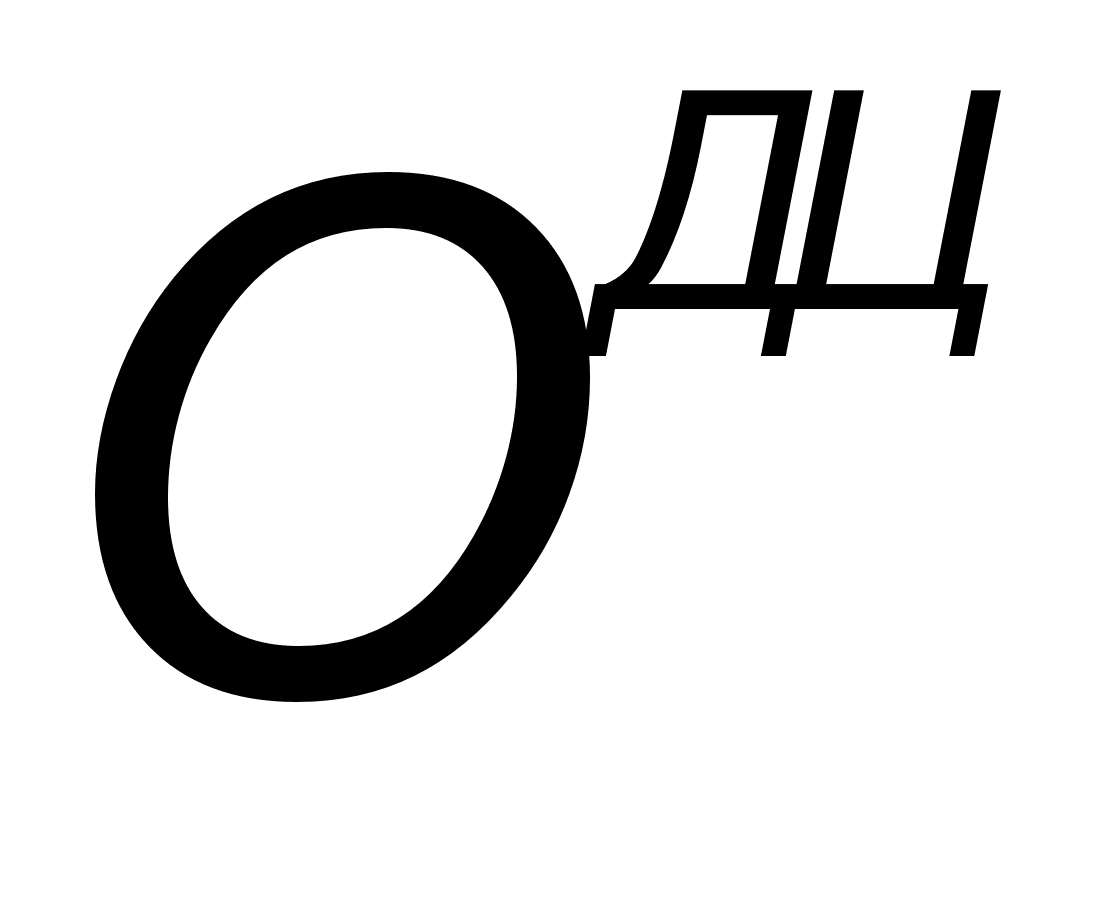 /
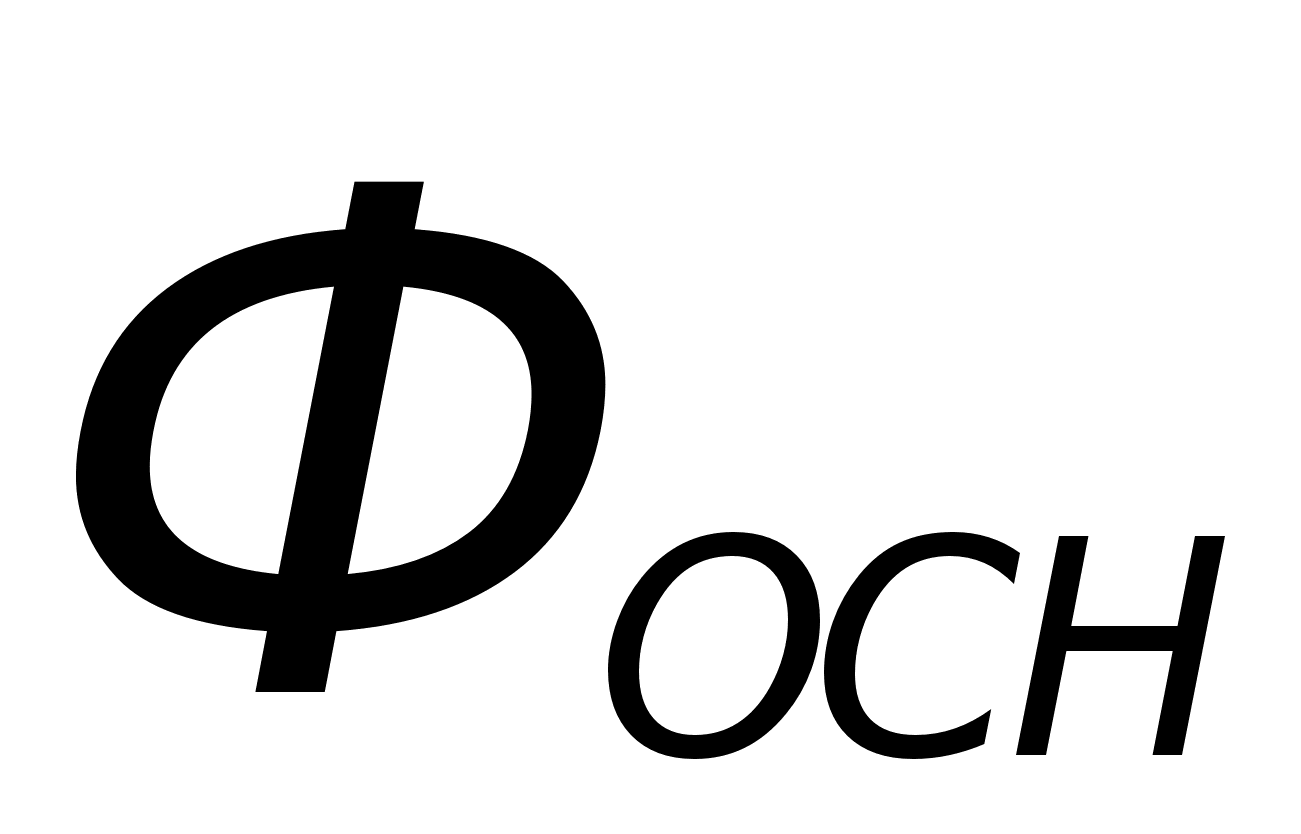 (17)
где:
-объем
СМР в договорных
ценах, выполняемый
собственными
силами;
-
среднегодовая
стоимость ОПФ
строительного
назначения.
=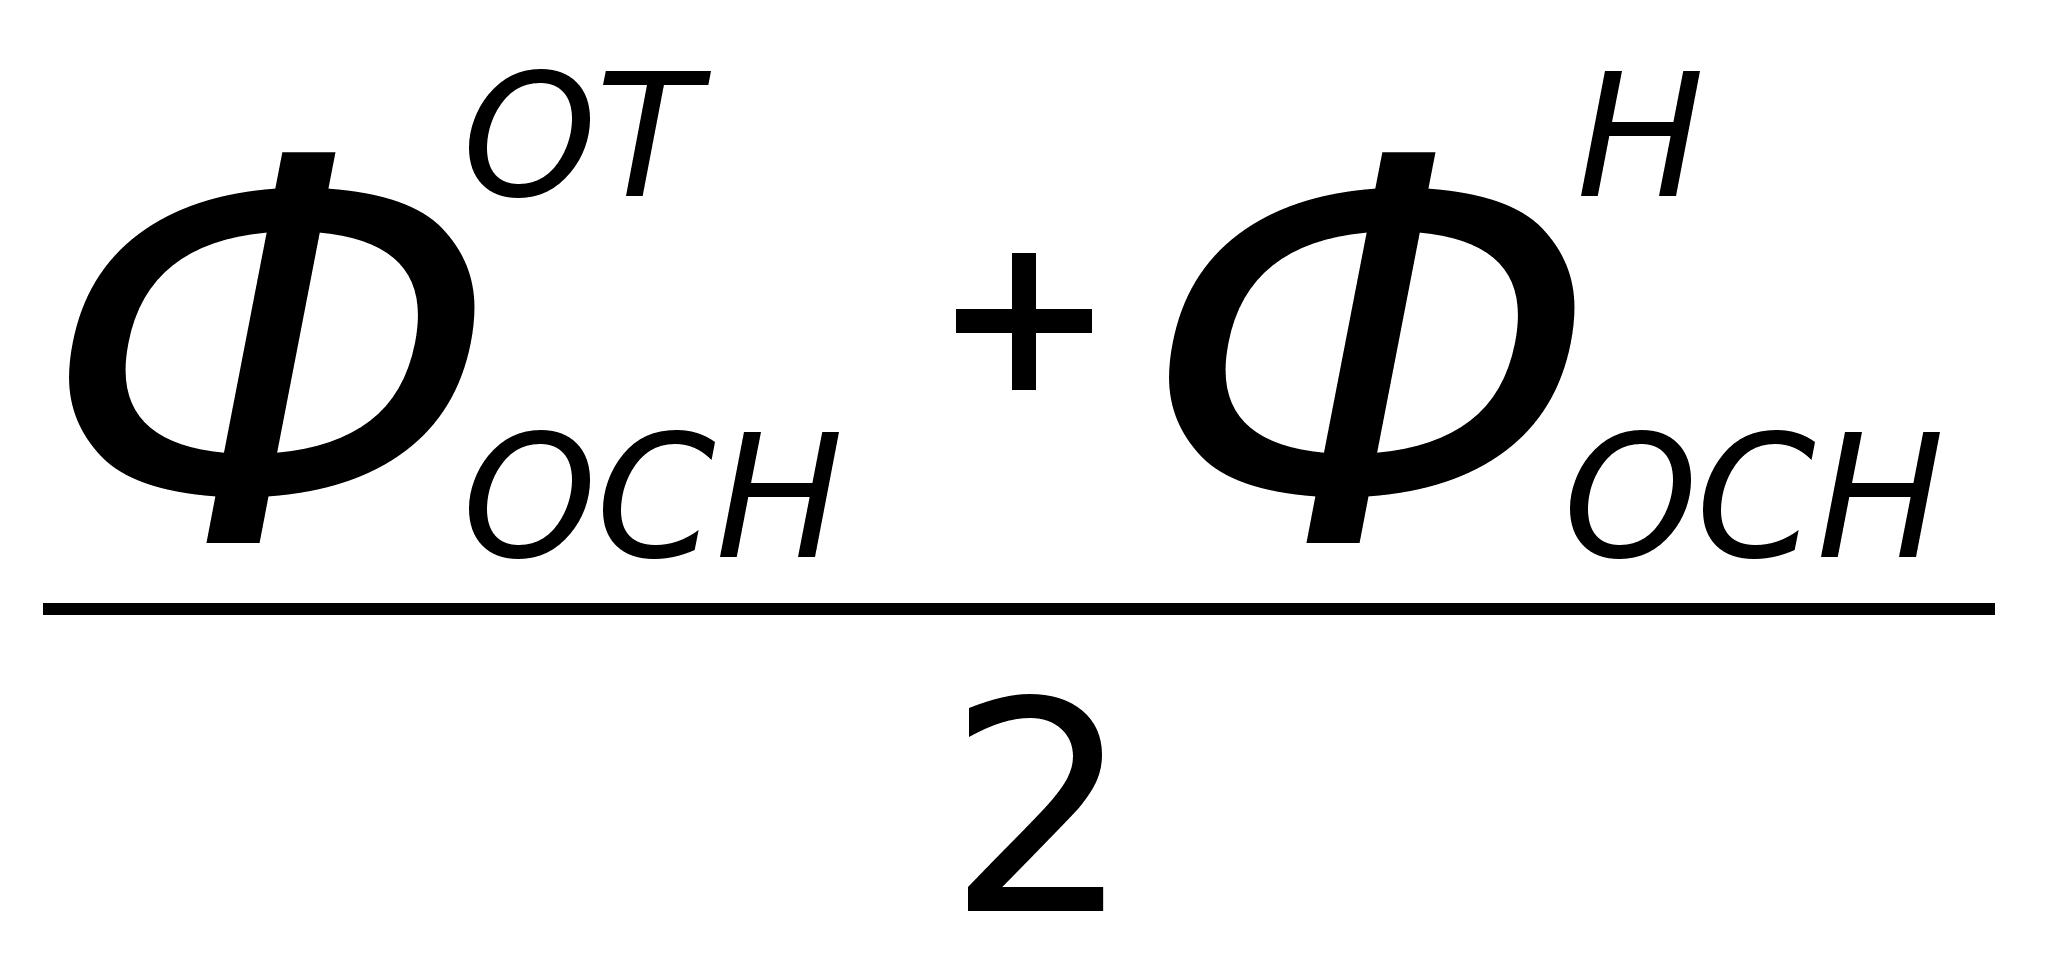 =
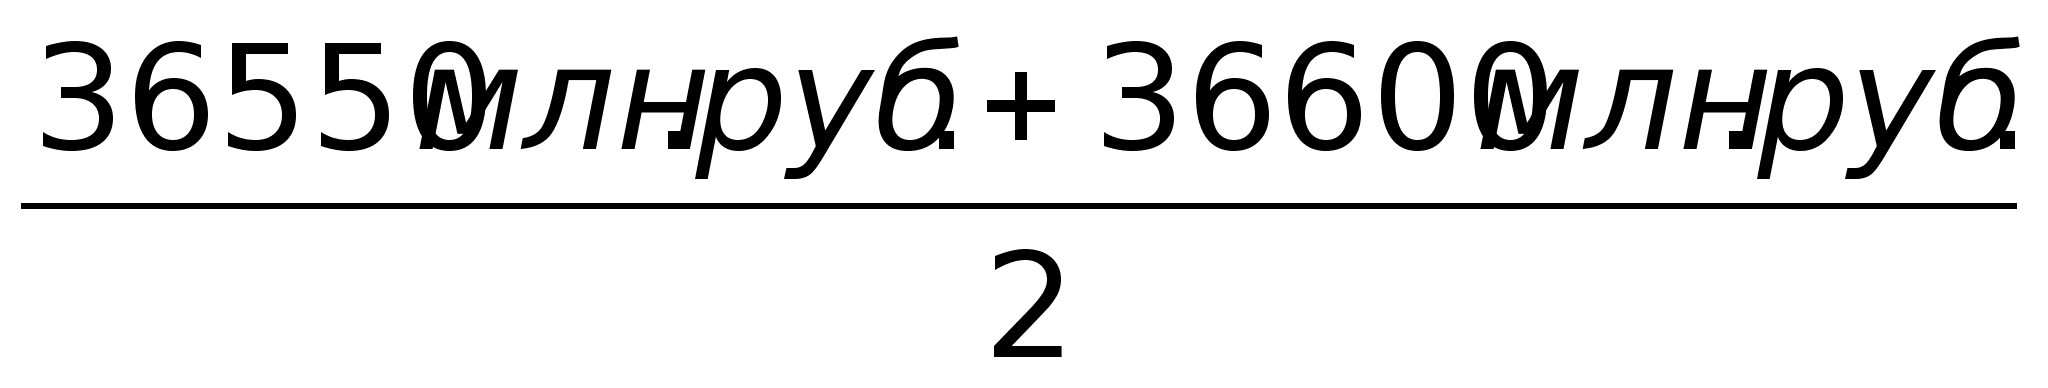 =
36575
млн.
руб.
Фондоотдача в планируемом году:
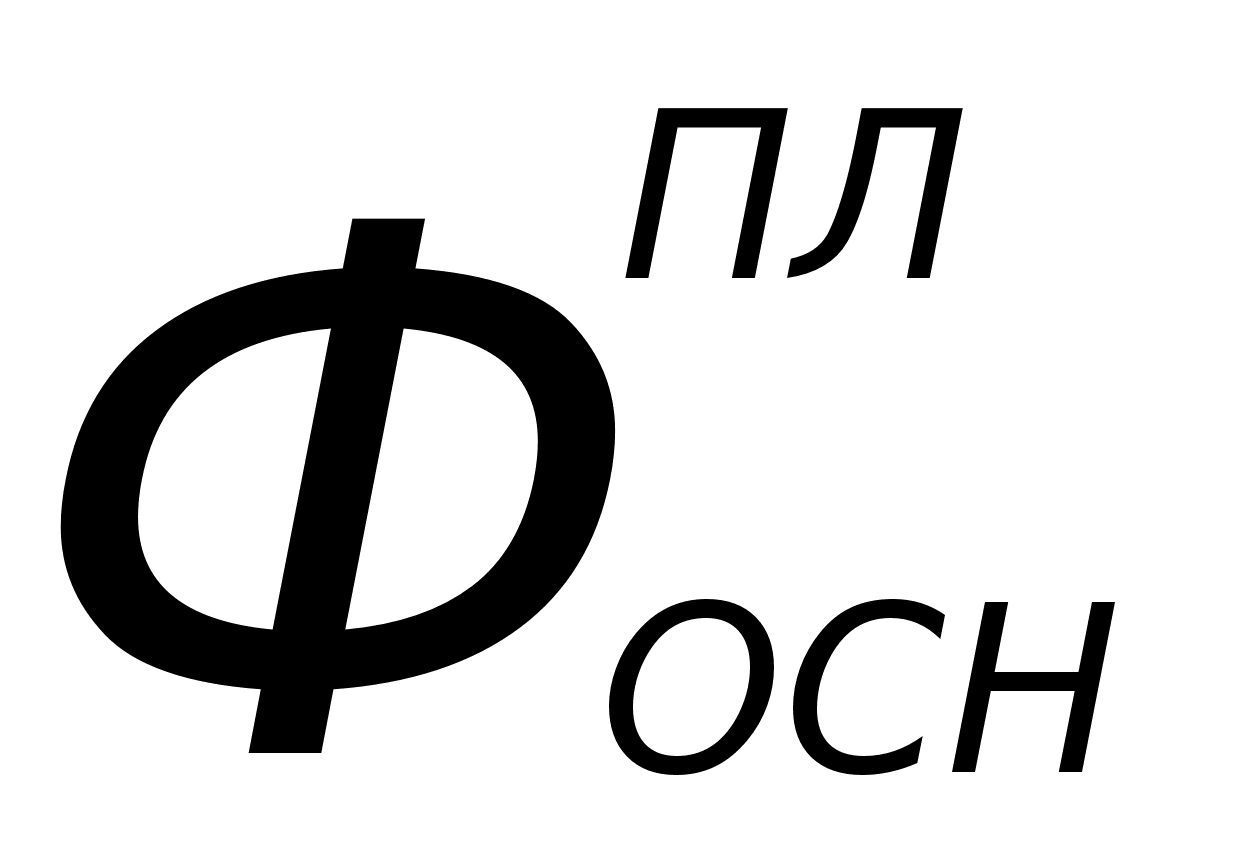 =
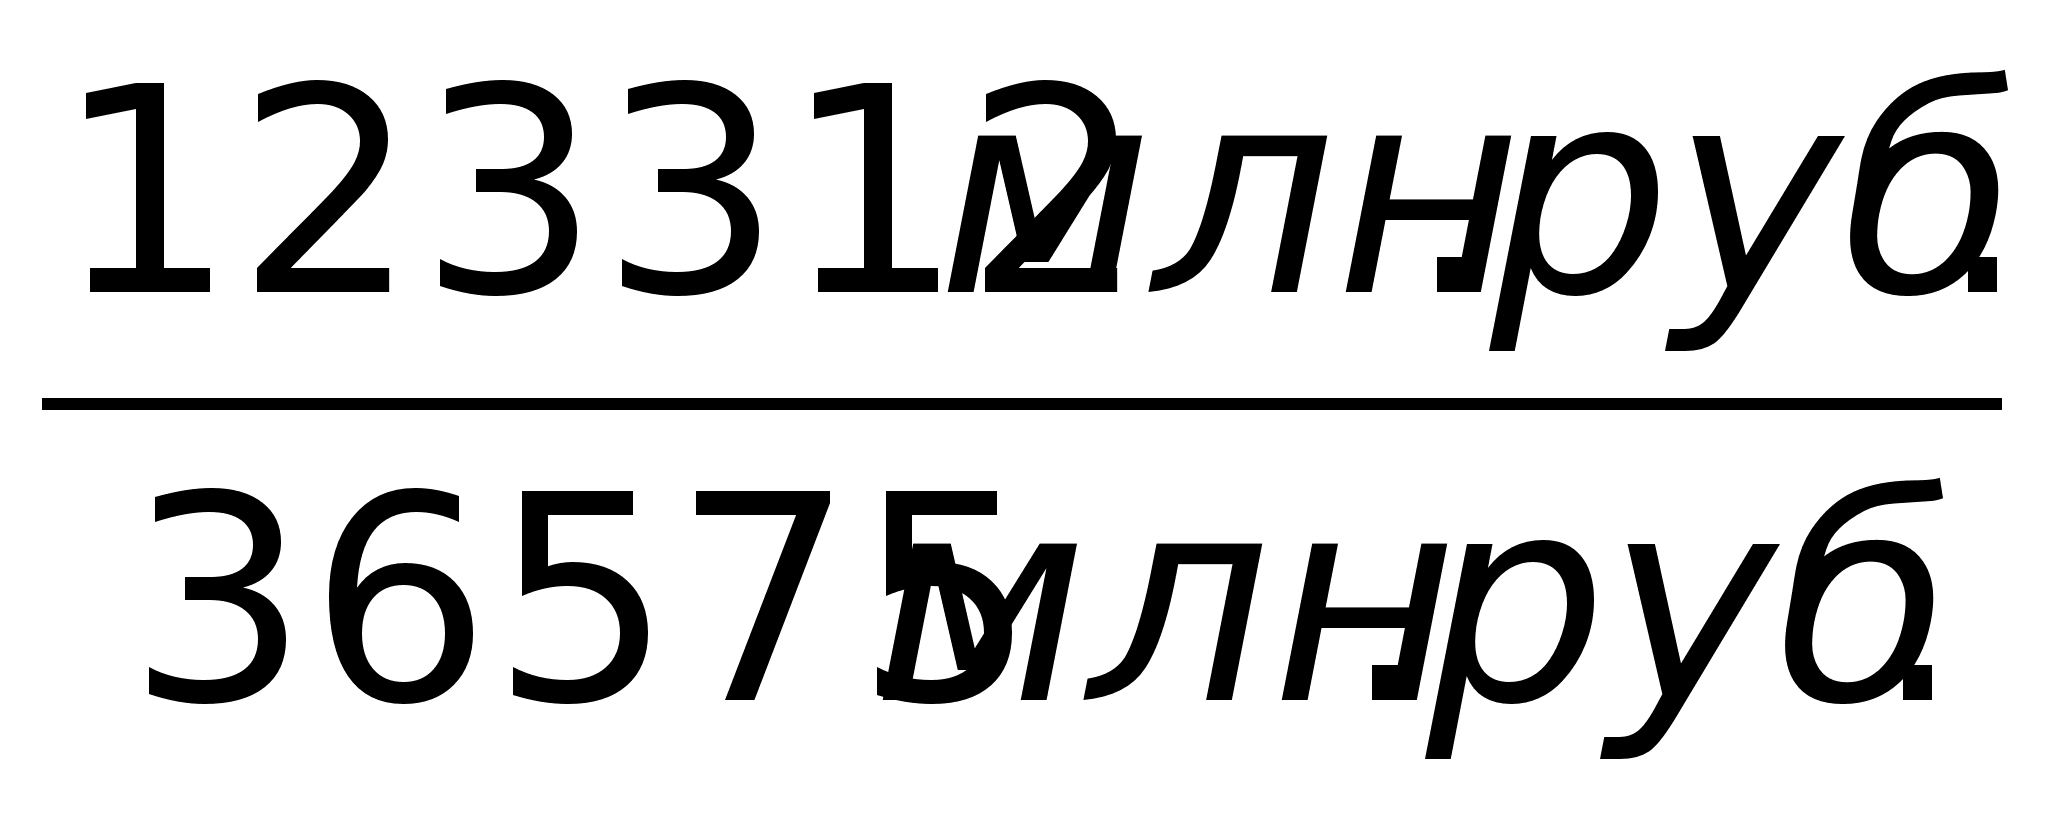 =3,37
Фондоотдача в отчетном году:
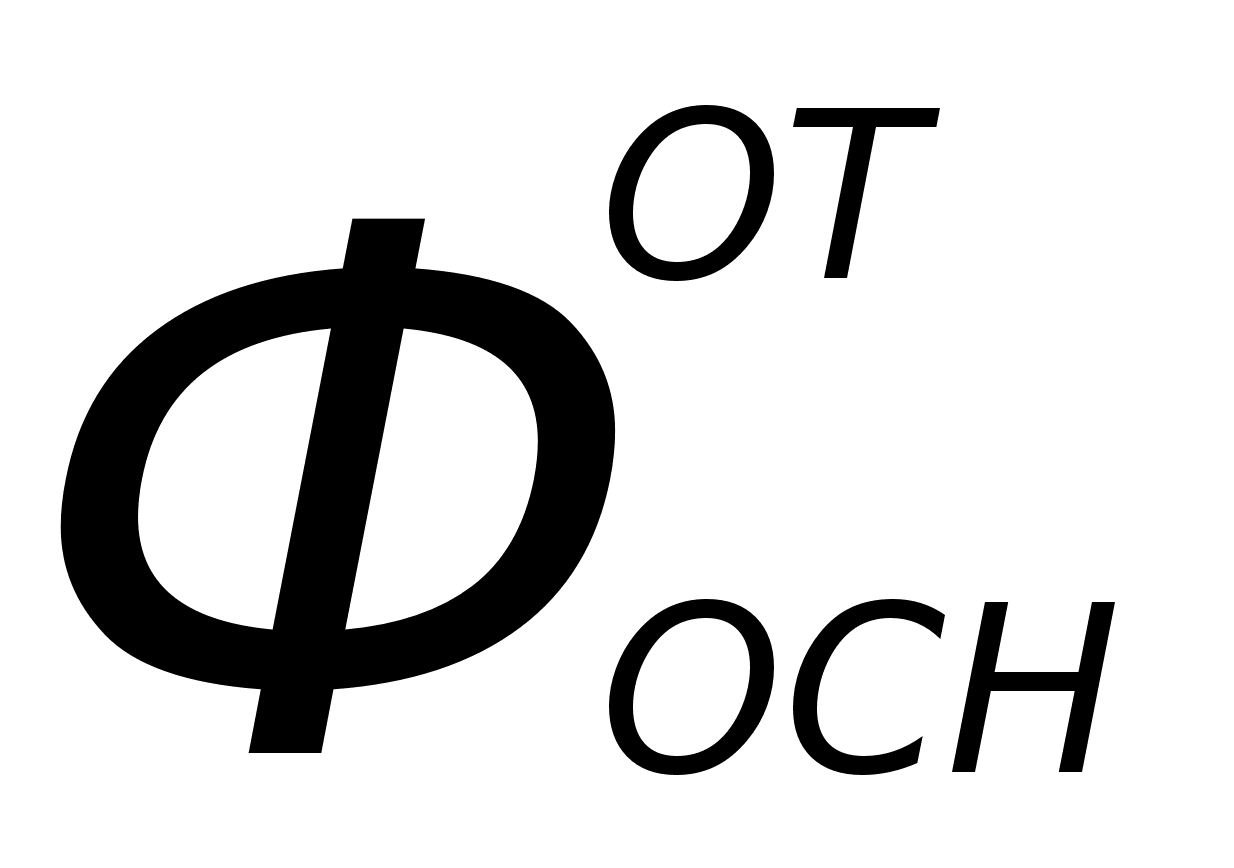 =
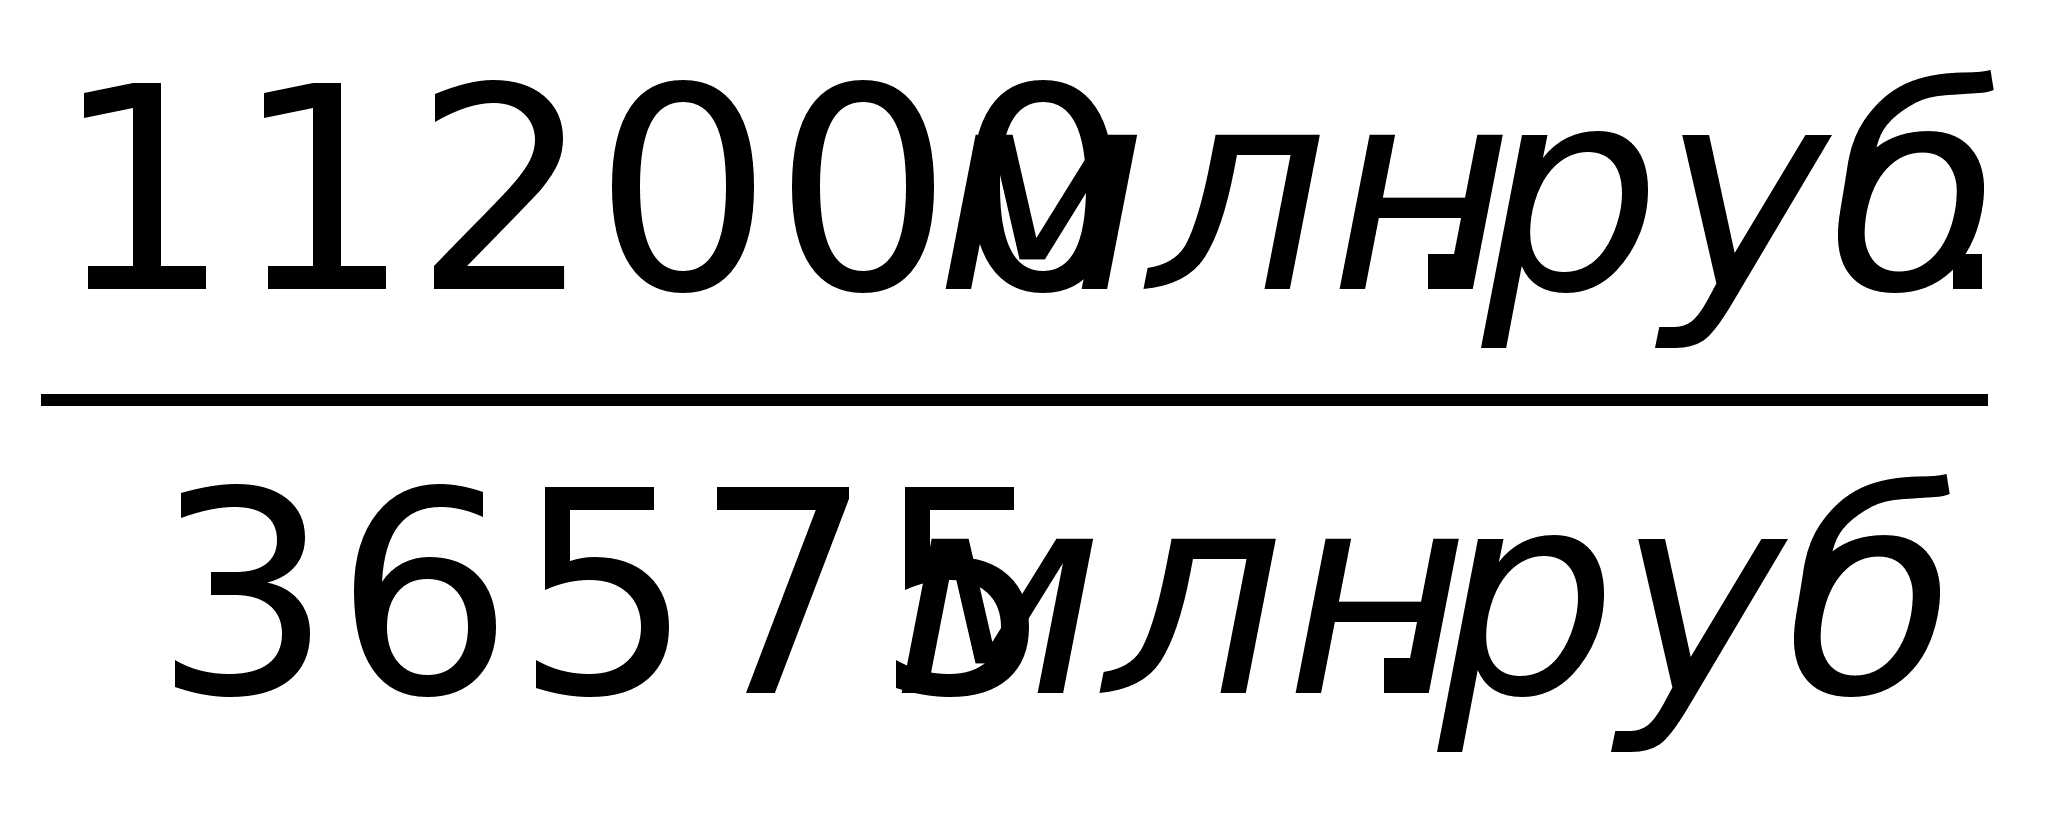 =3,06
2.
Фондоемкость
строительной
продукции (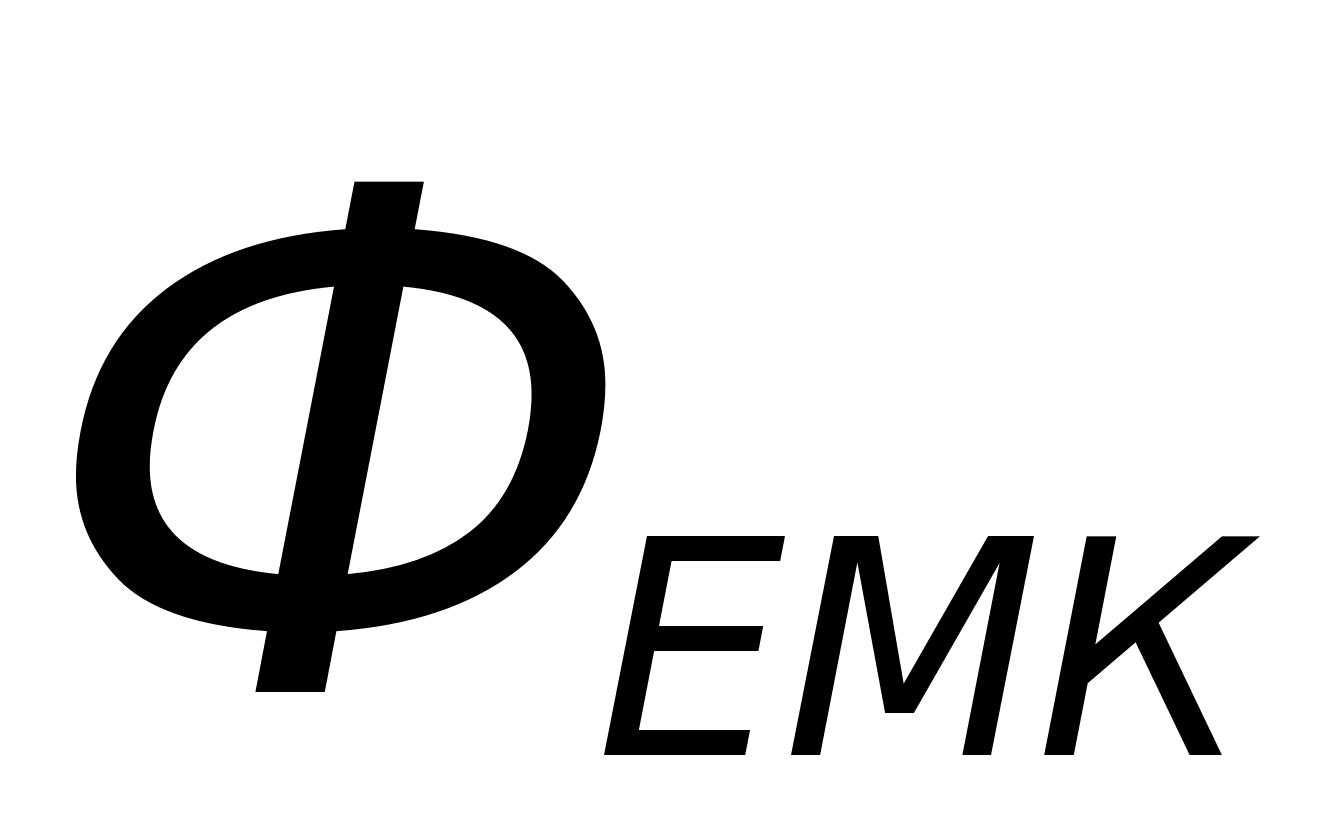 ):
=/ (18)
Фондоемкость в планируемом году:
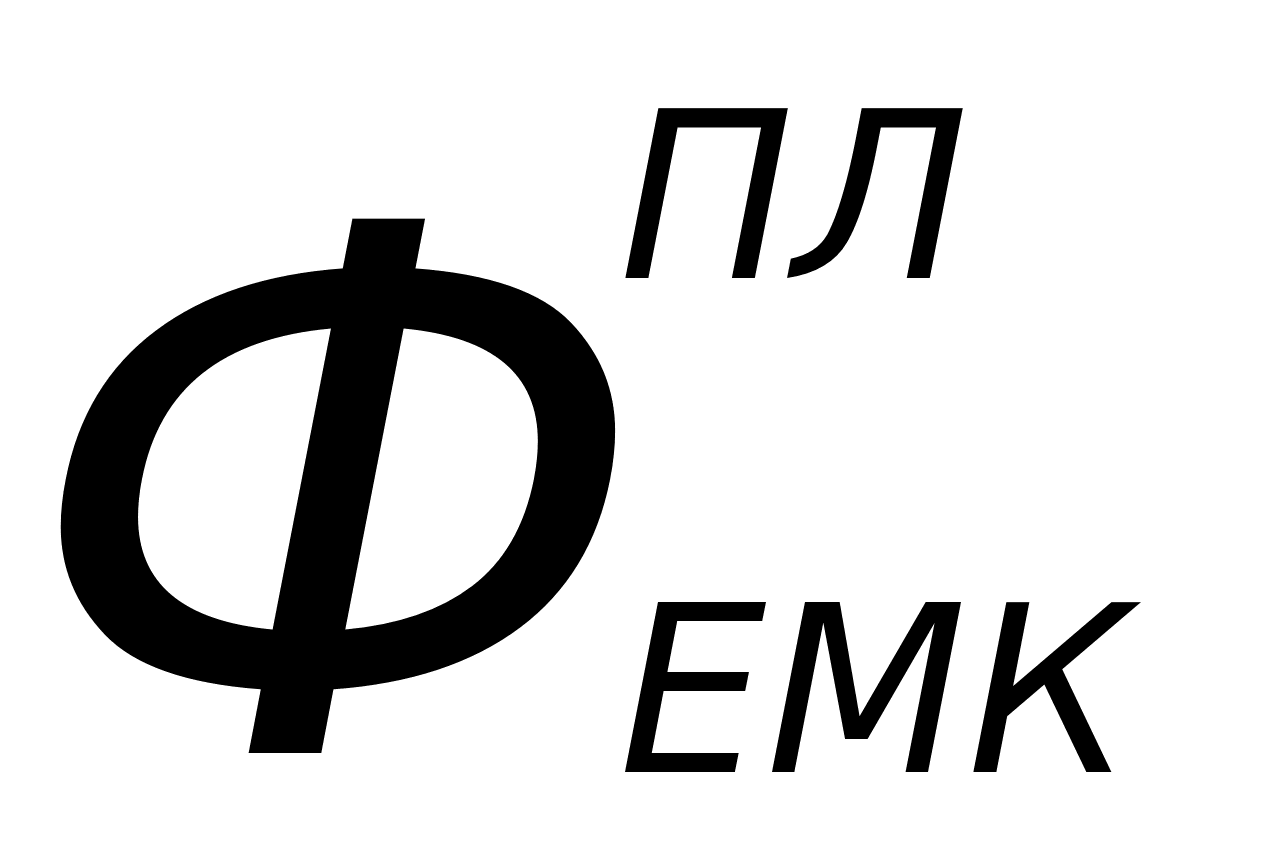 =
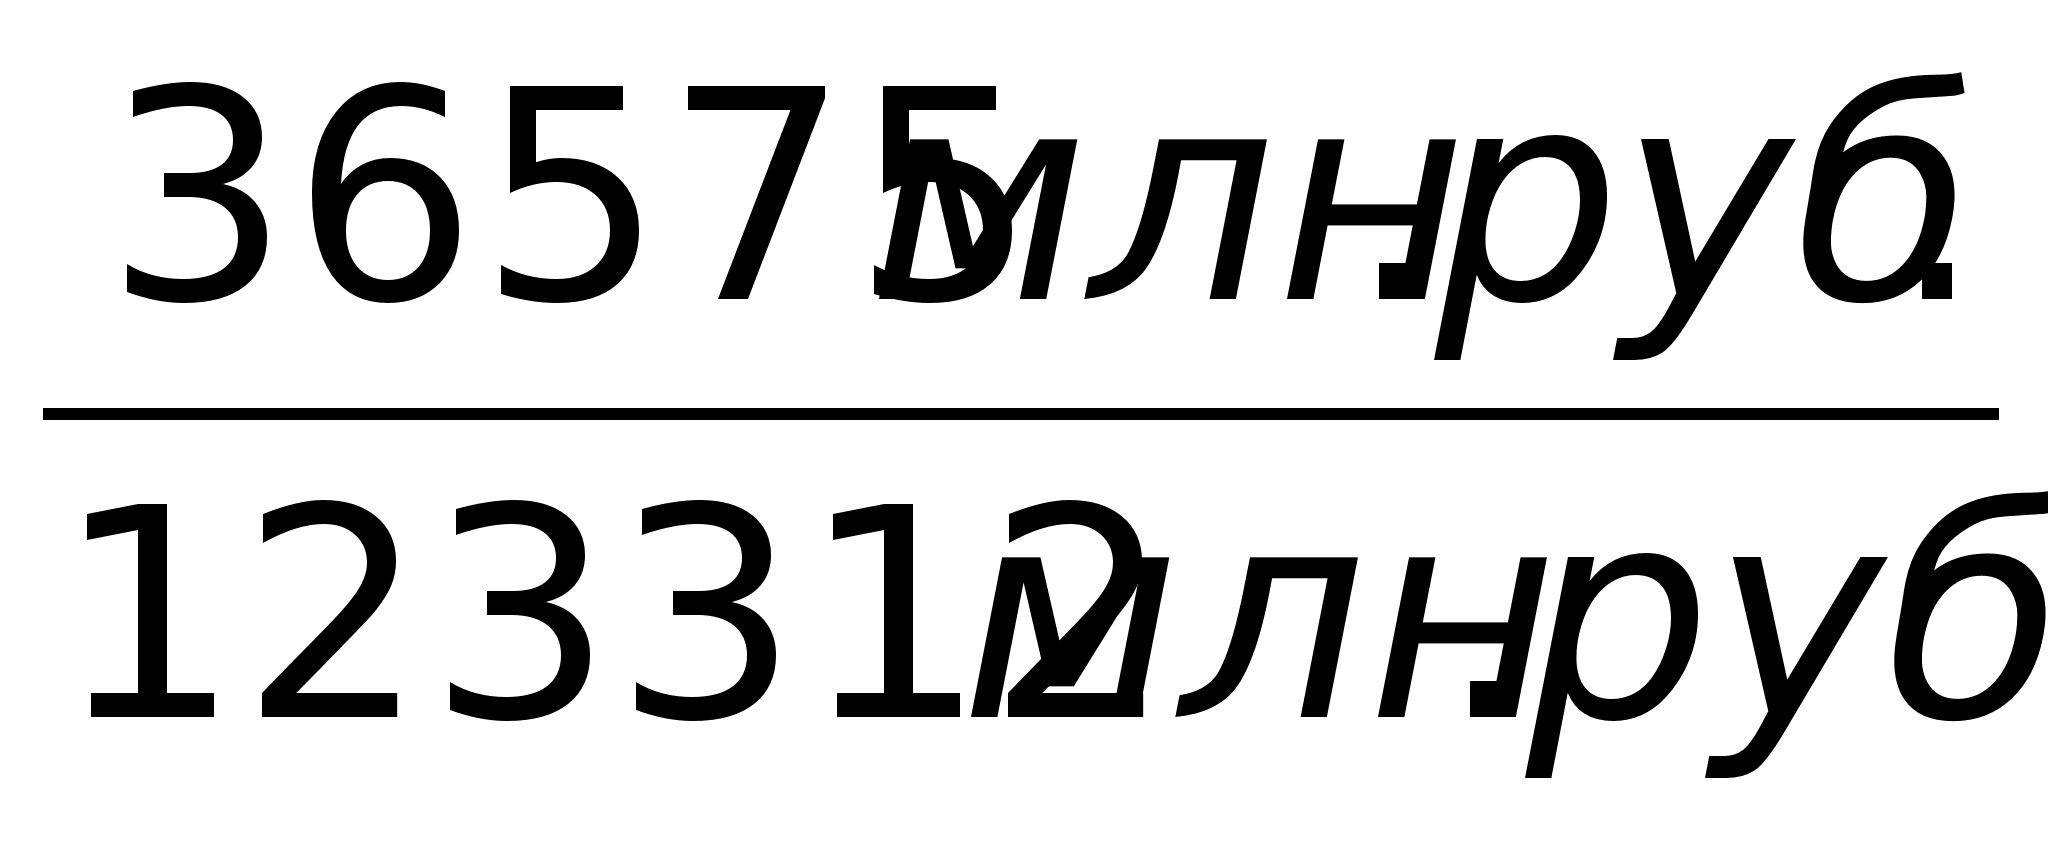 =0,29
Фондоемкость в отчетном году:
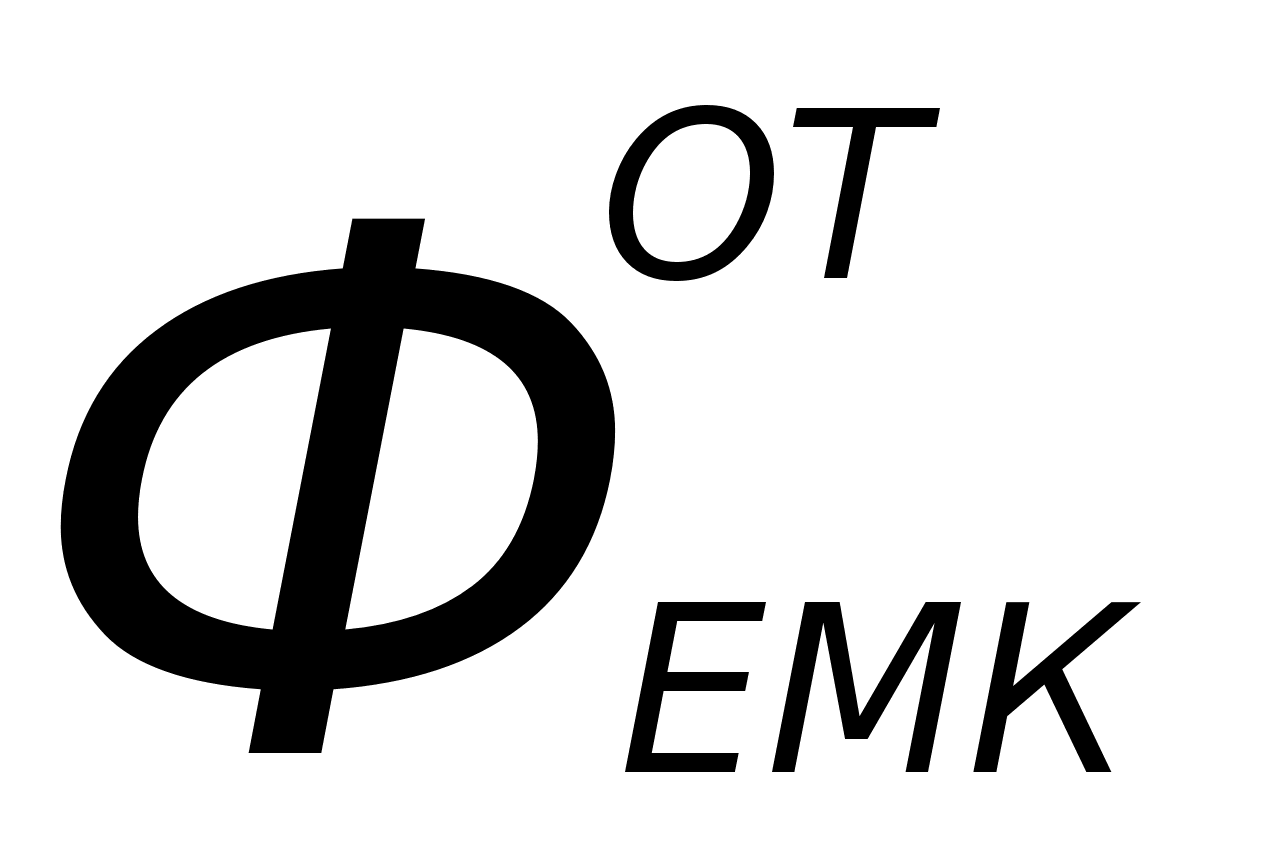 =
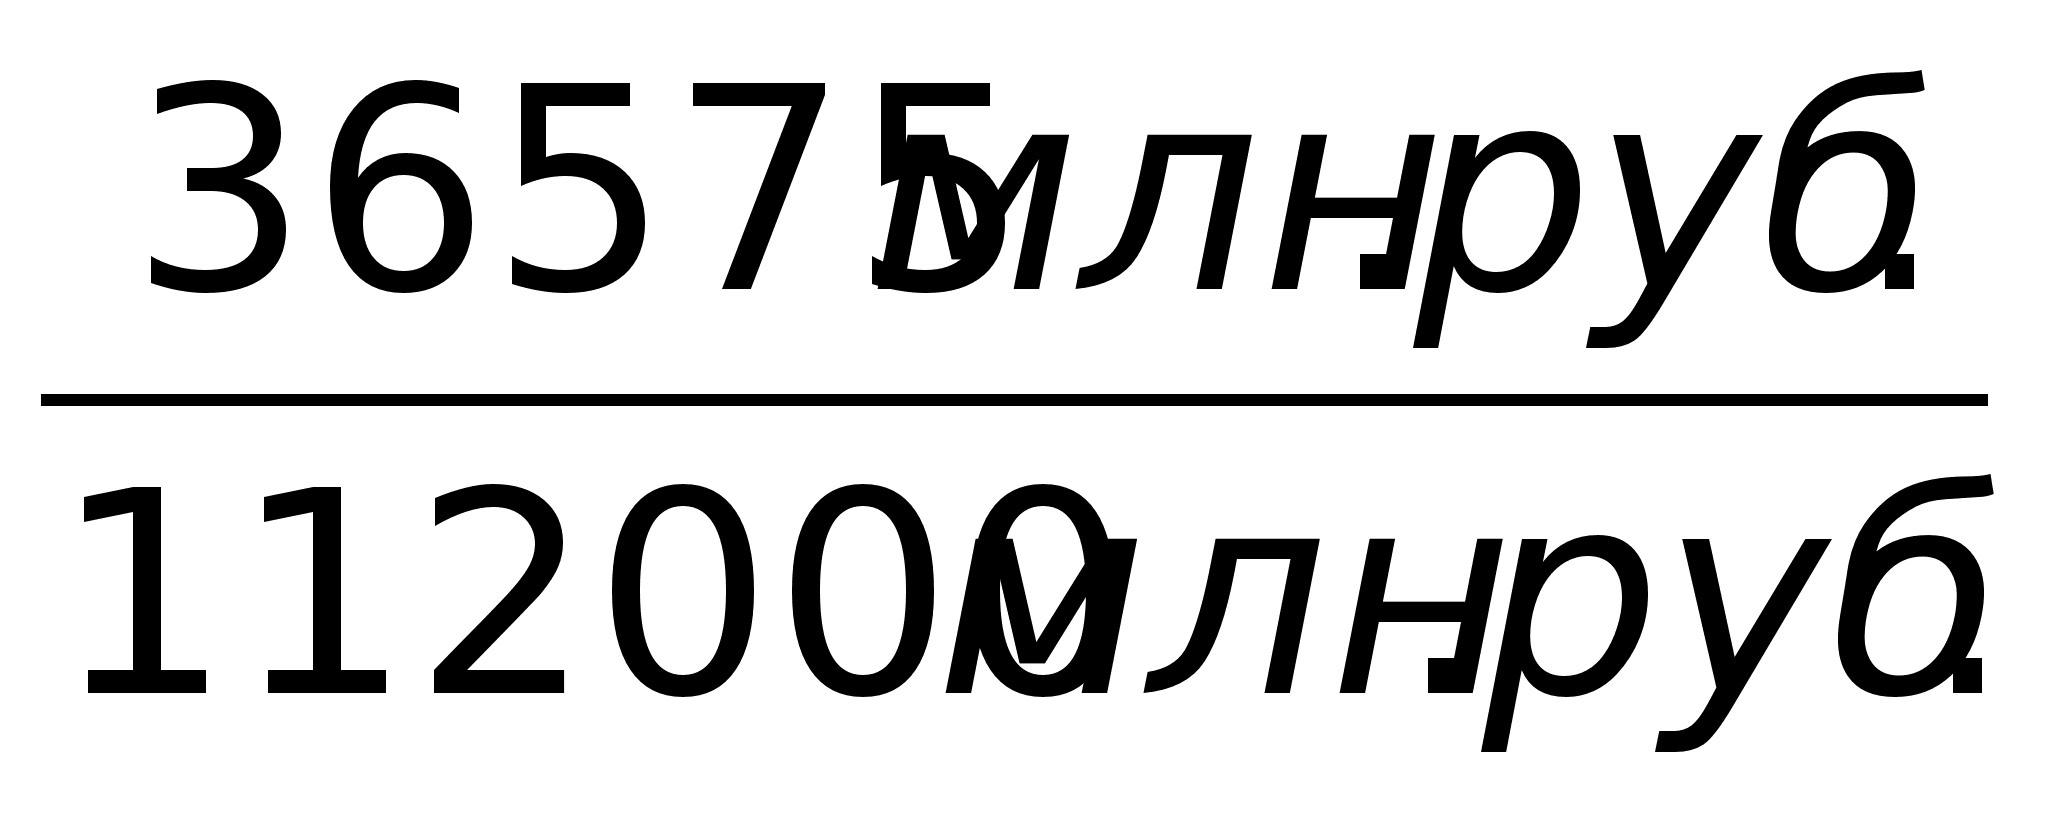 =0,32
3.
Фондовооруженность
труда (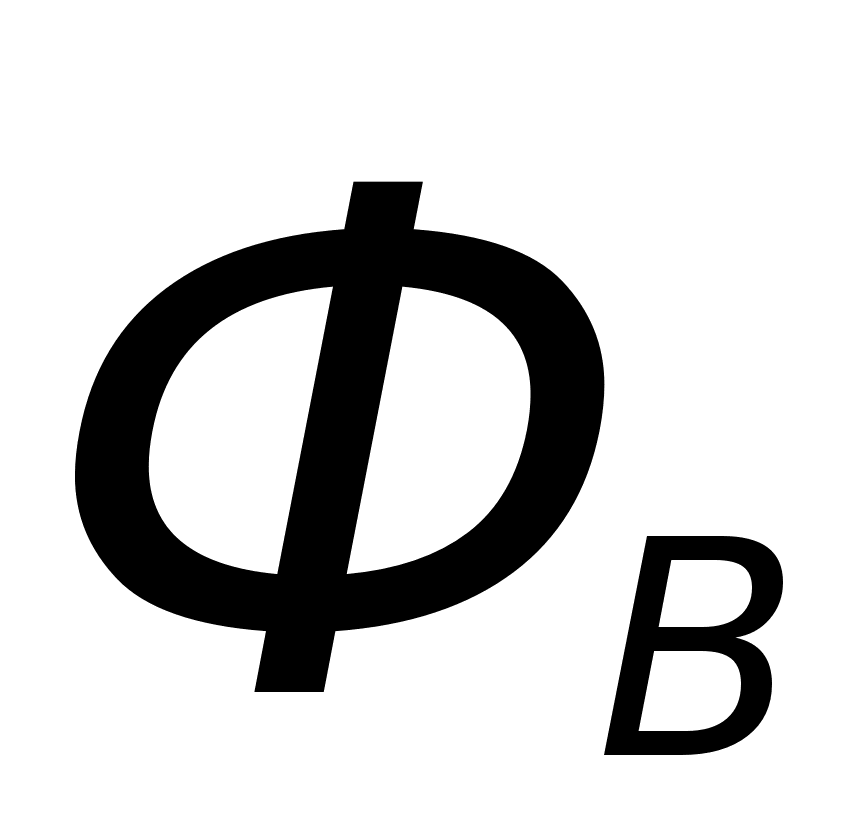 ):
=/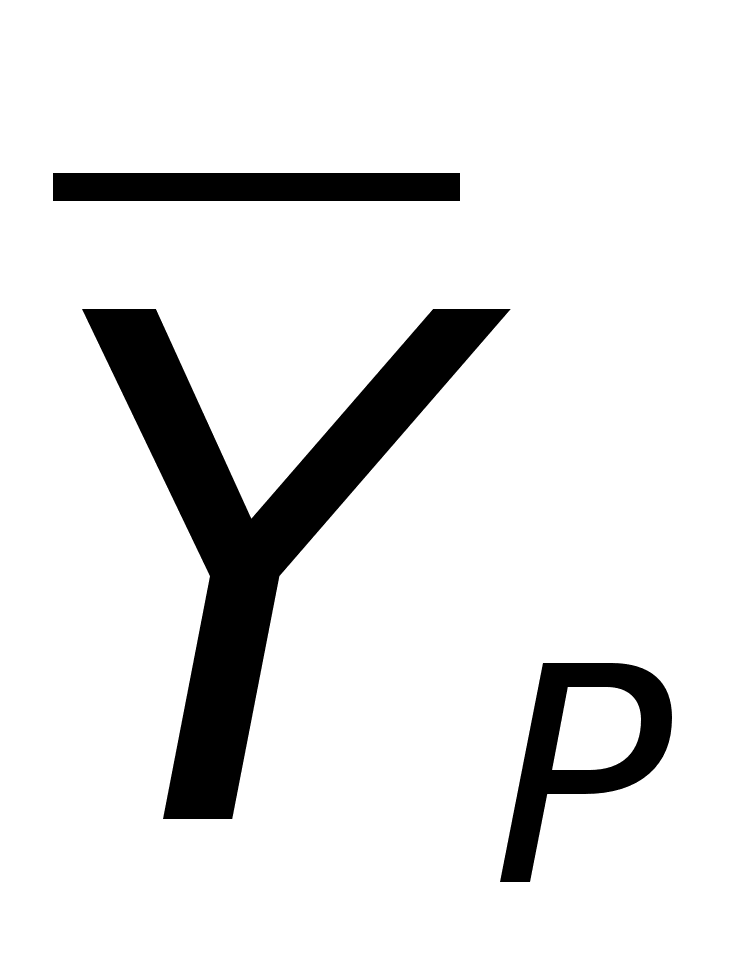 (19)
где:
-
среднегодовая
численность
рабочих на
СМР.
Фондовооруженность труда в плановом году:
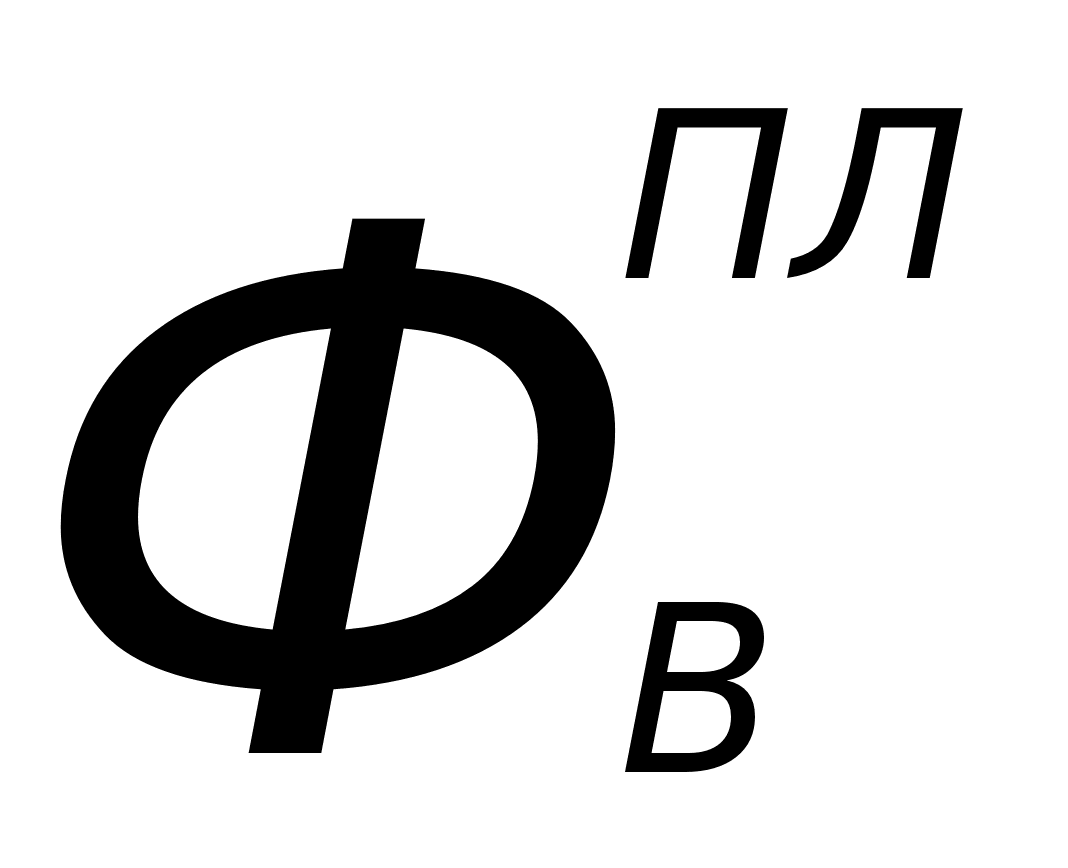 =
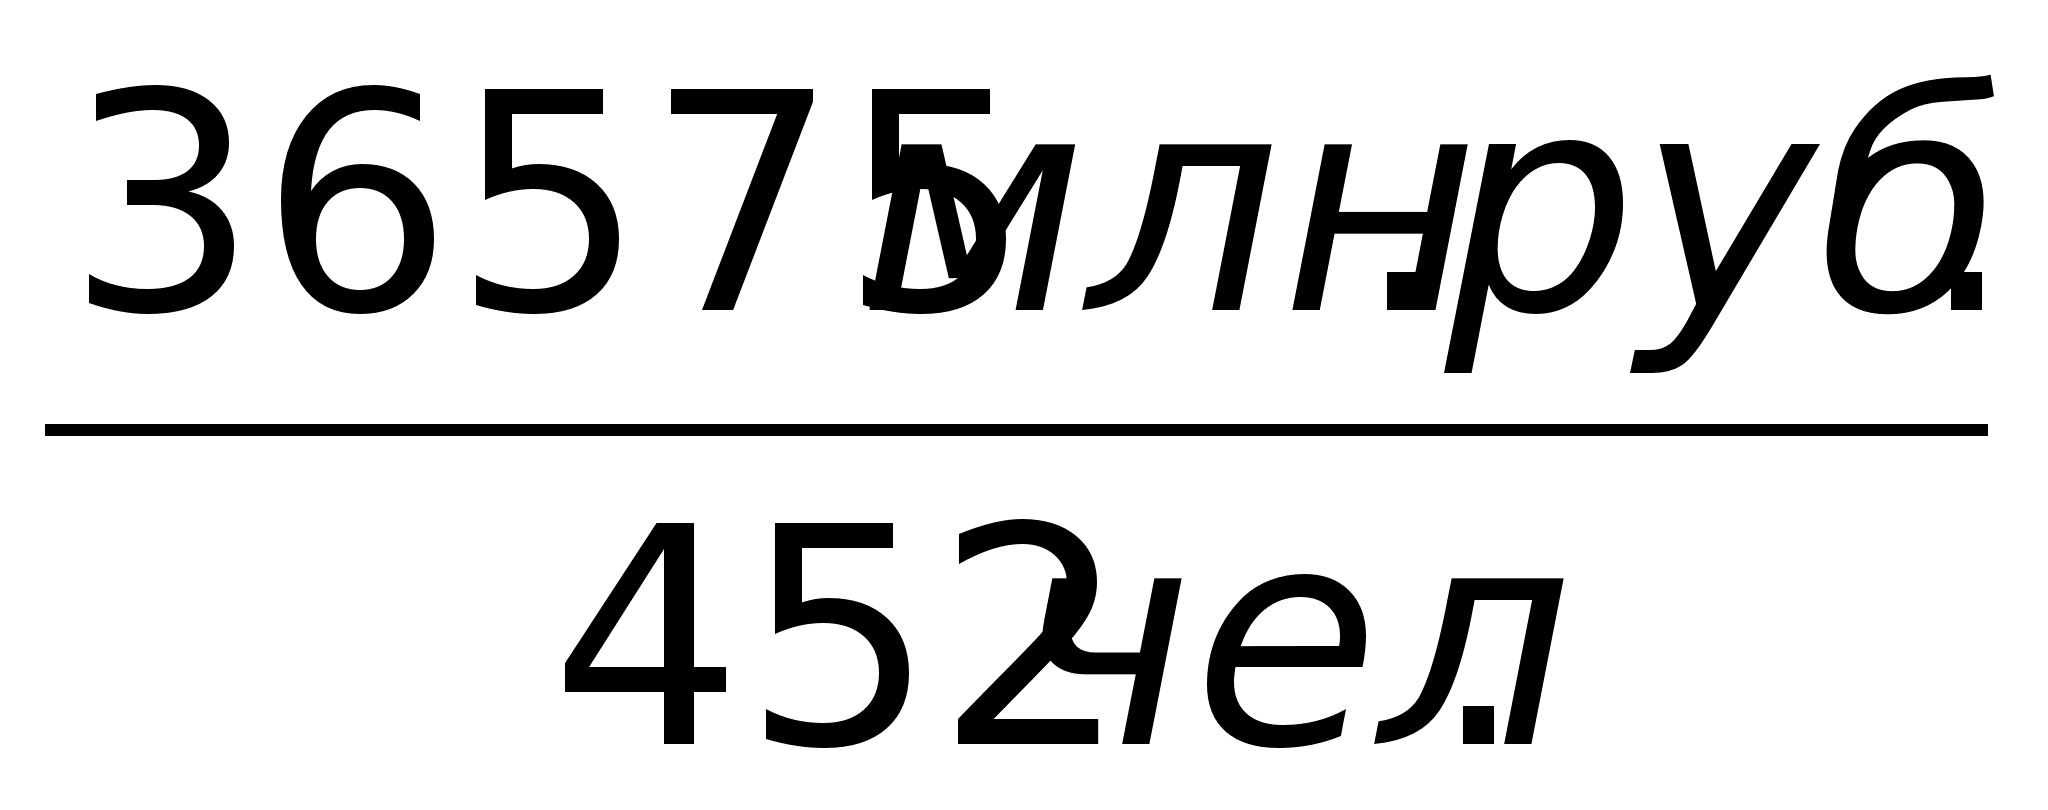 =80,91
Фондовооруженность труда в отчетном году:
=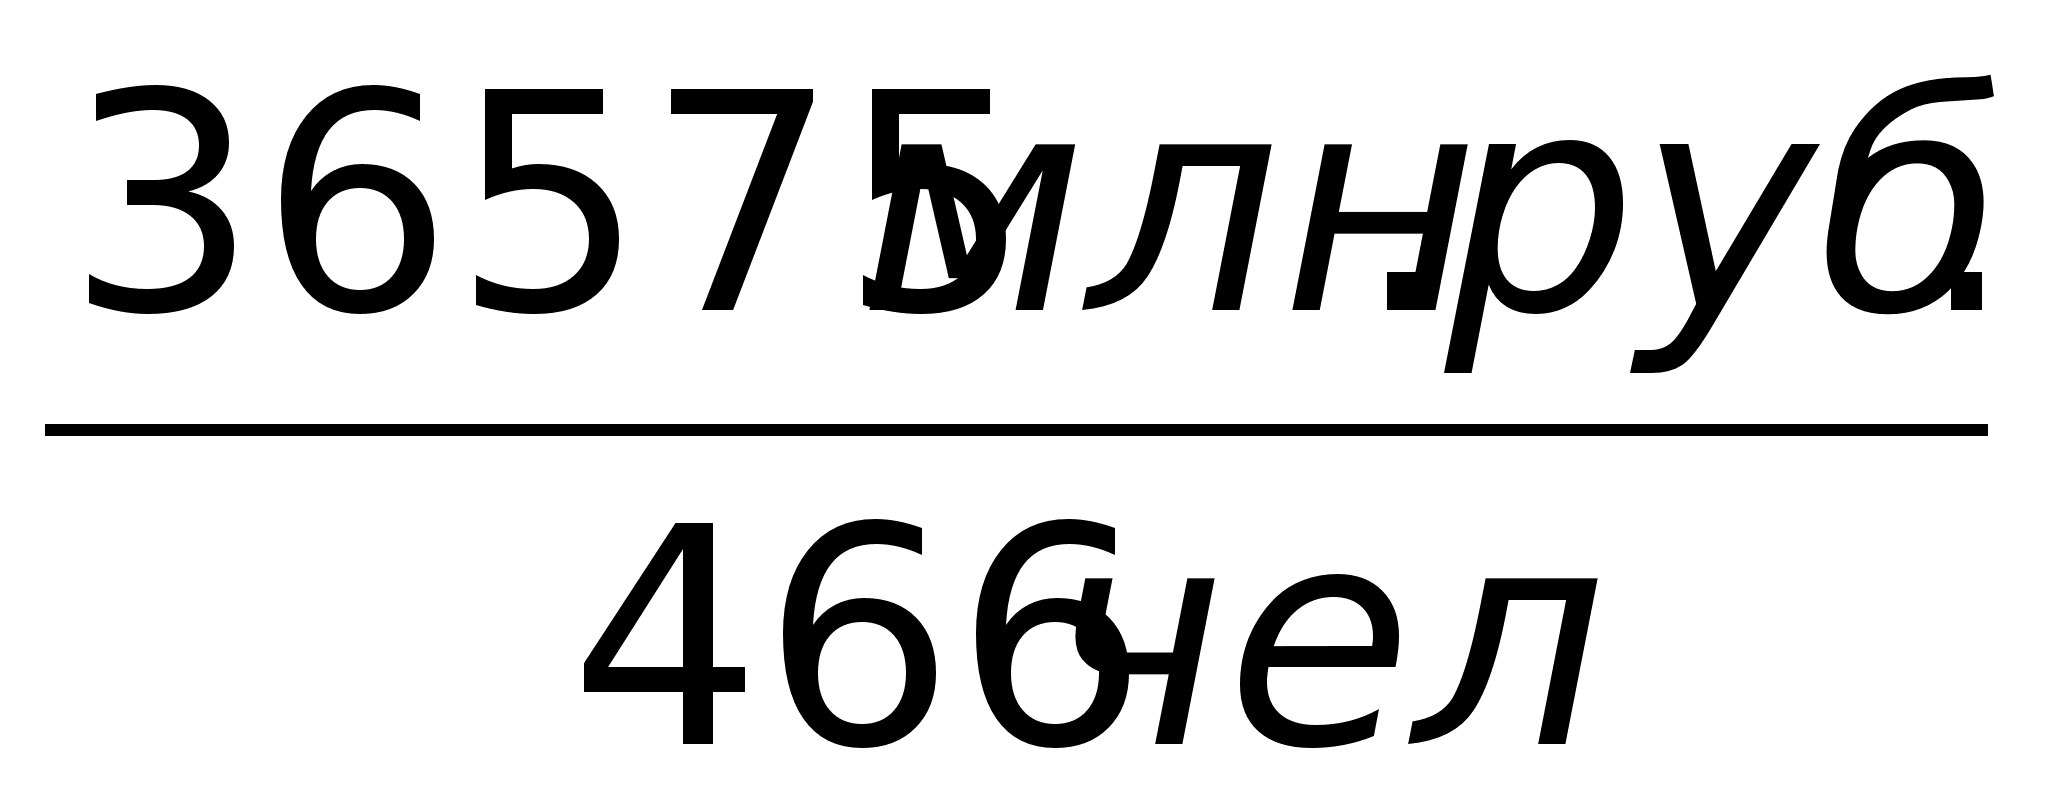 =78,48
4.
Фондоотдача
(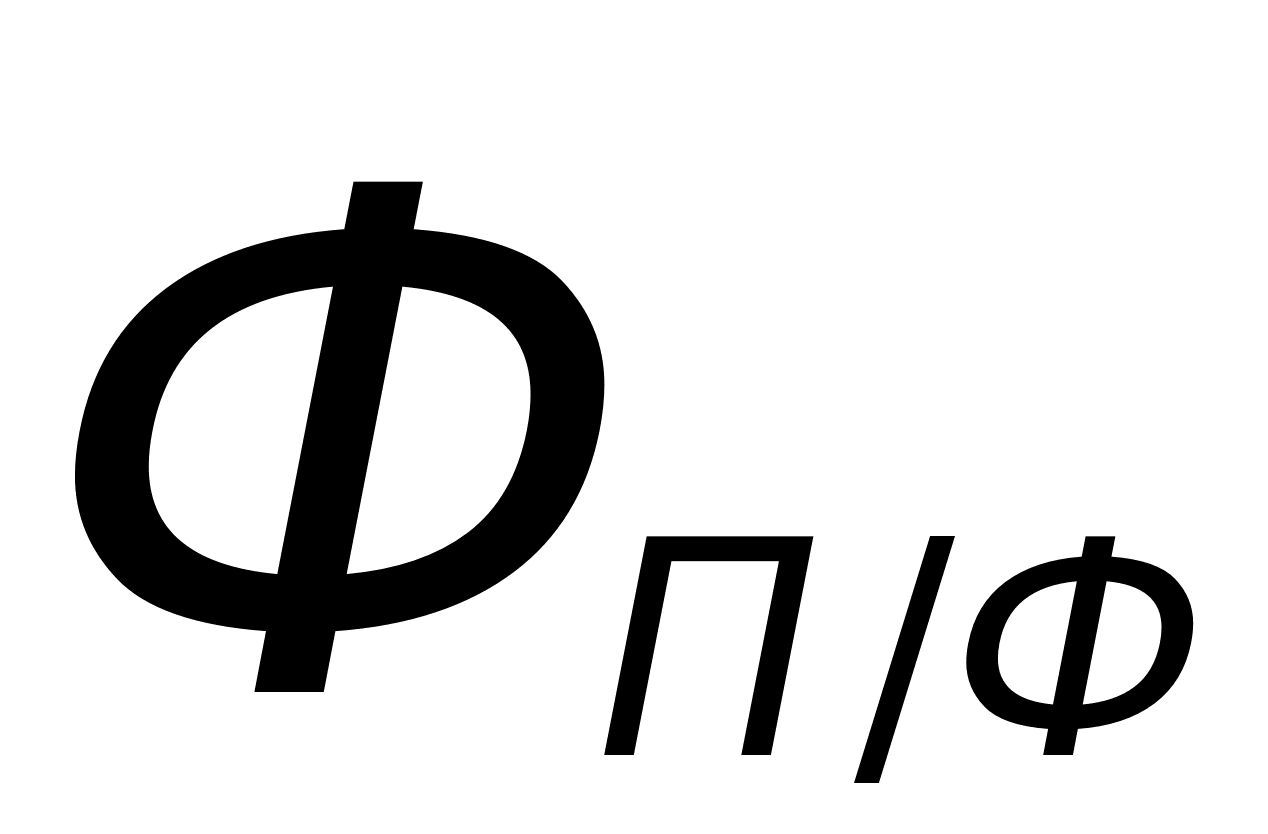 ):
=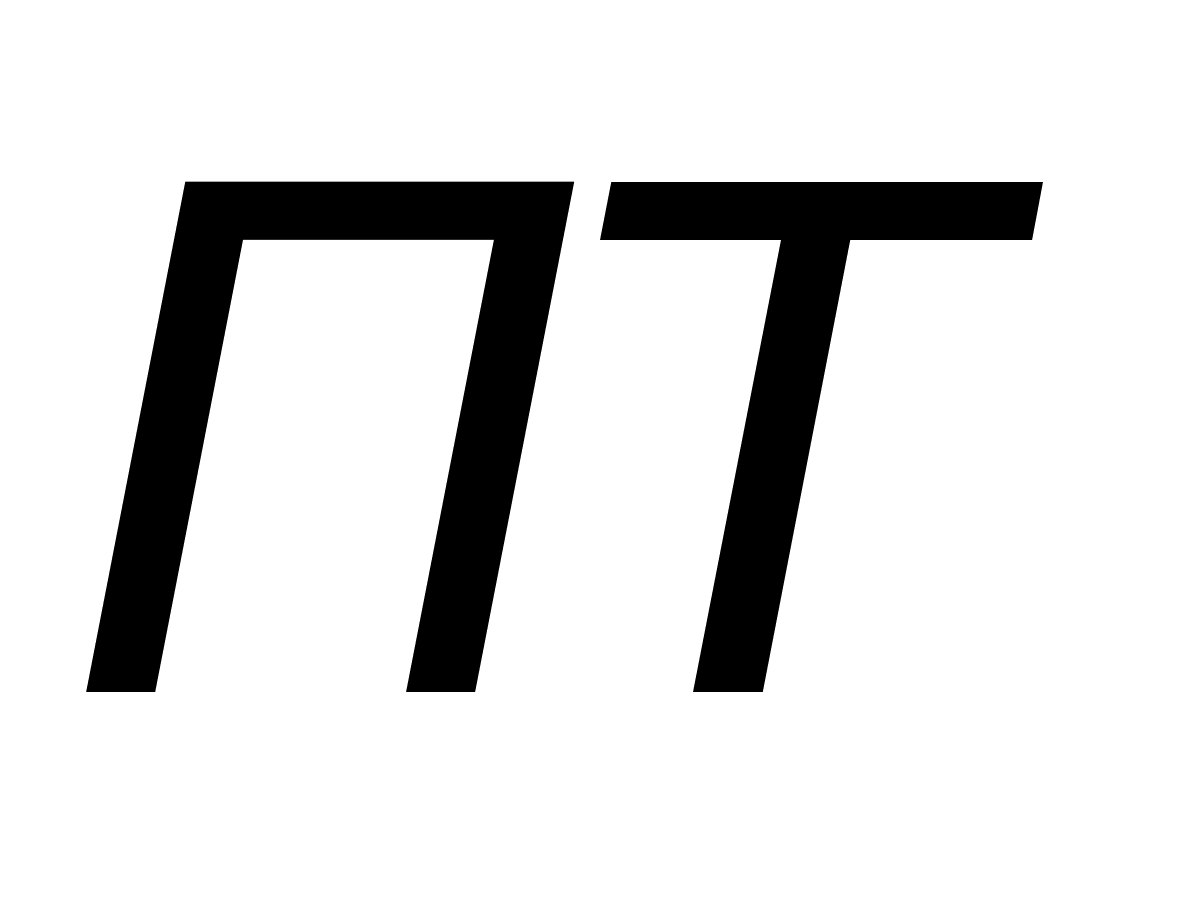 /
(20)
где:
-производительность
труда (выработка)
одного рабочего,
занятого на
СМР.
Величина
рассчитывается
по формуле:
=/ (21)
Фондоотдача в планируемом году:
=
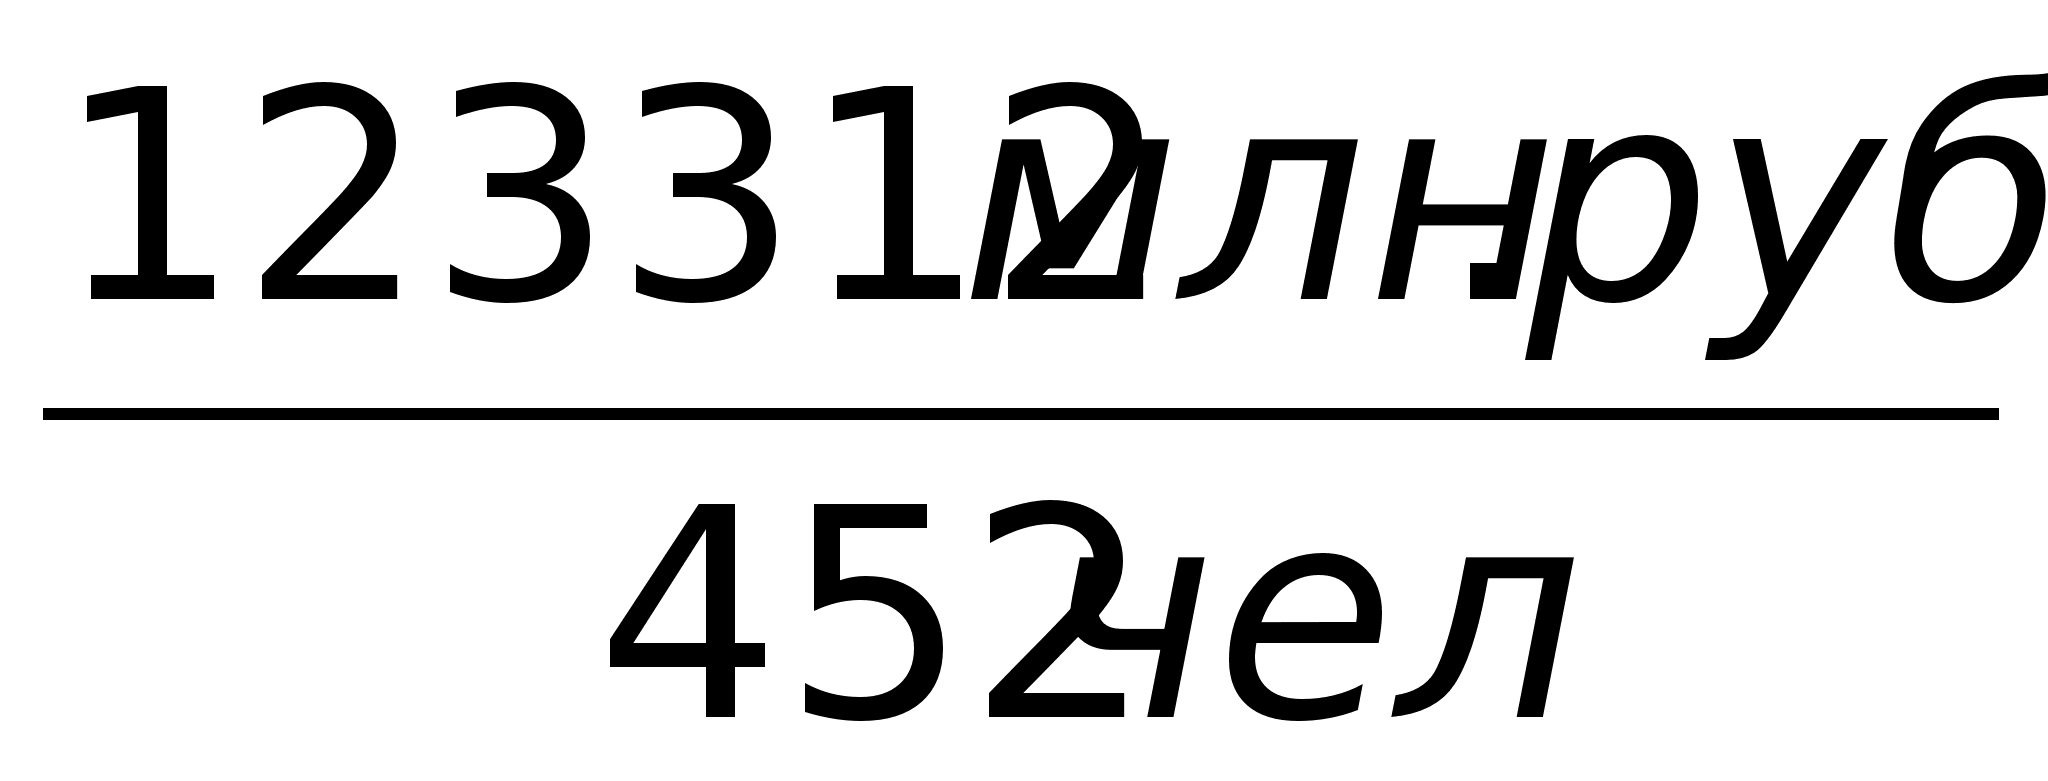 =272,81
млн. руб./чел.
=
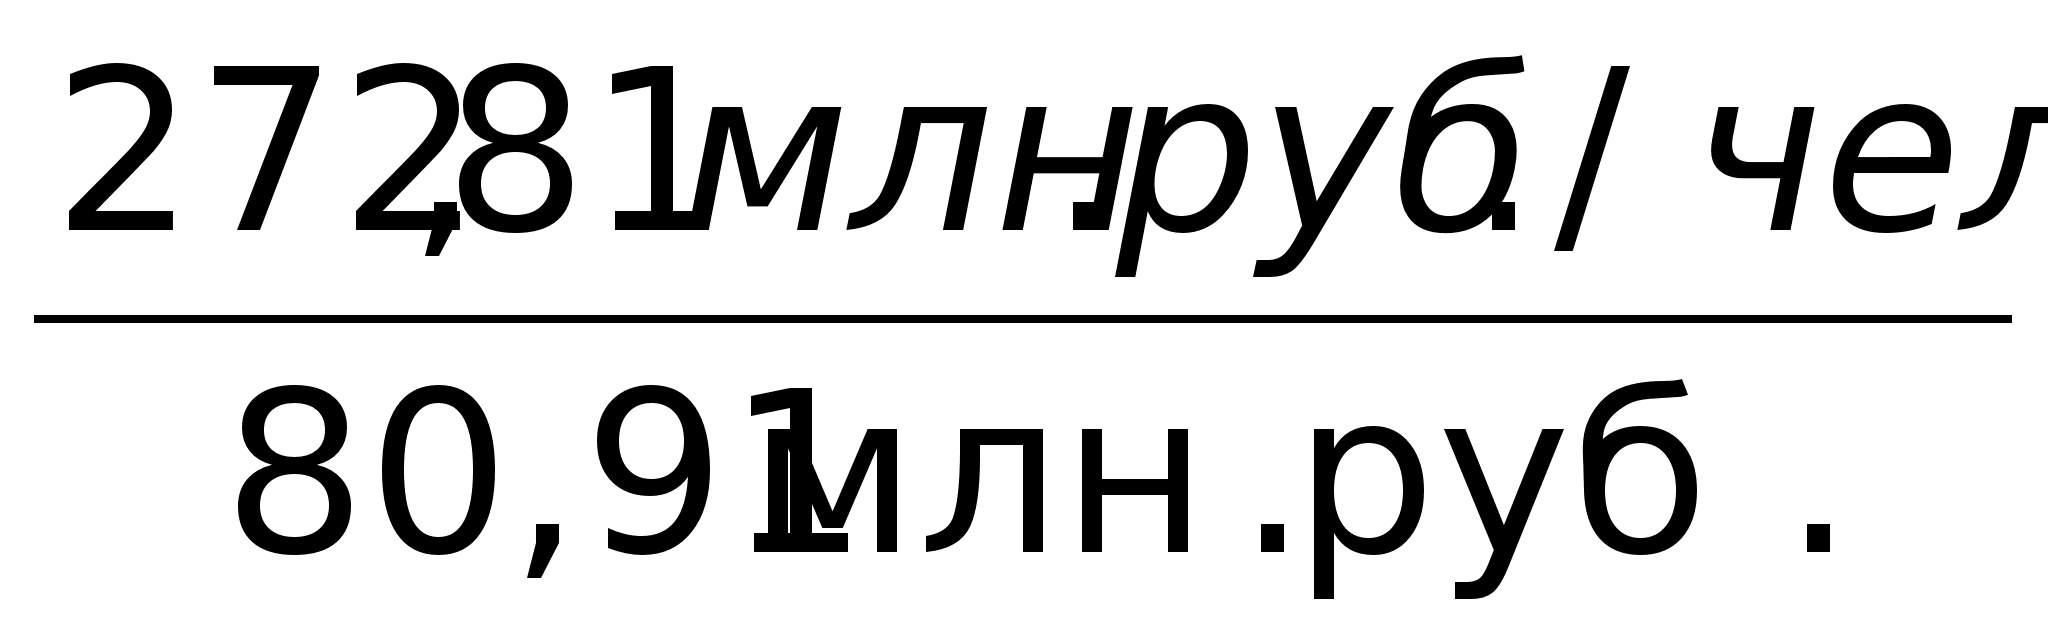 =3,37
Фондоотдача в отчетном году:
=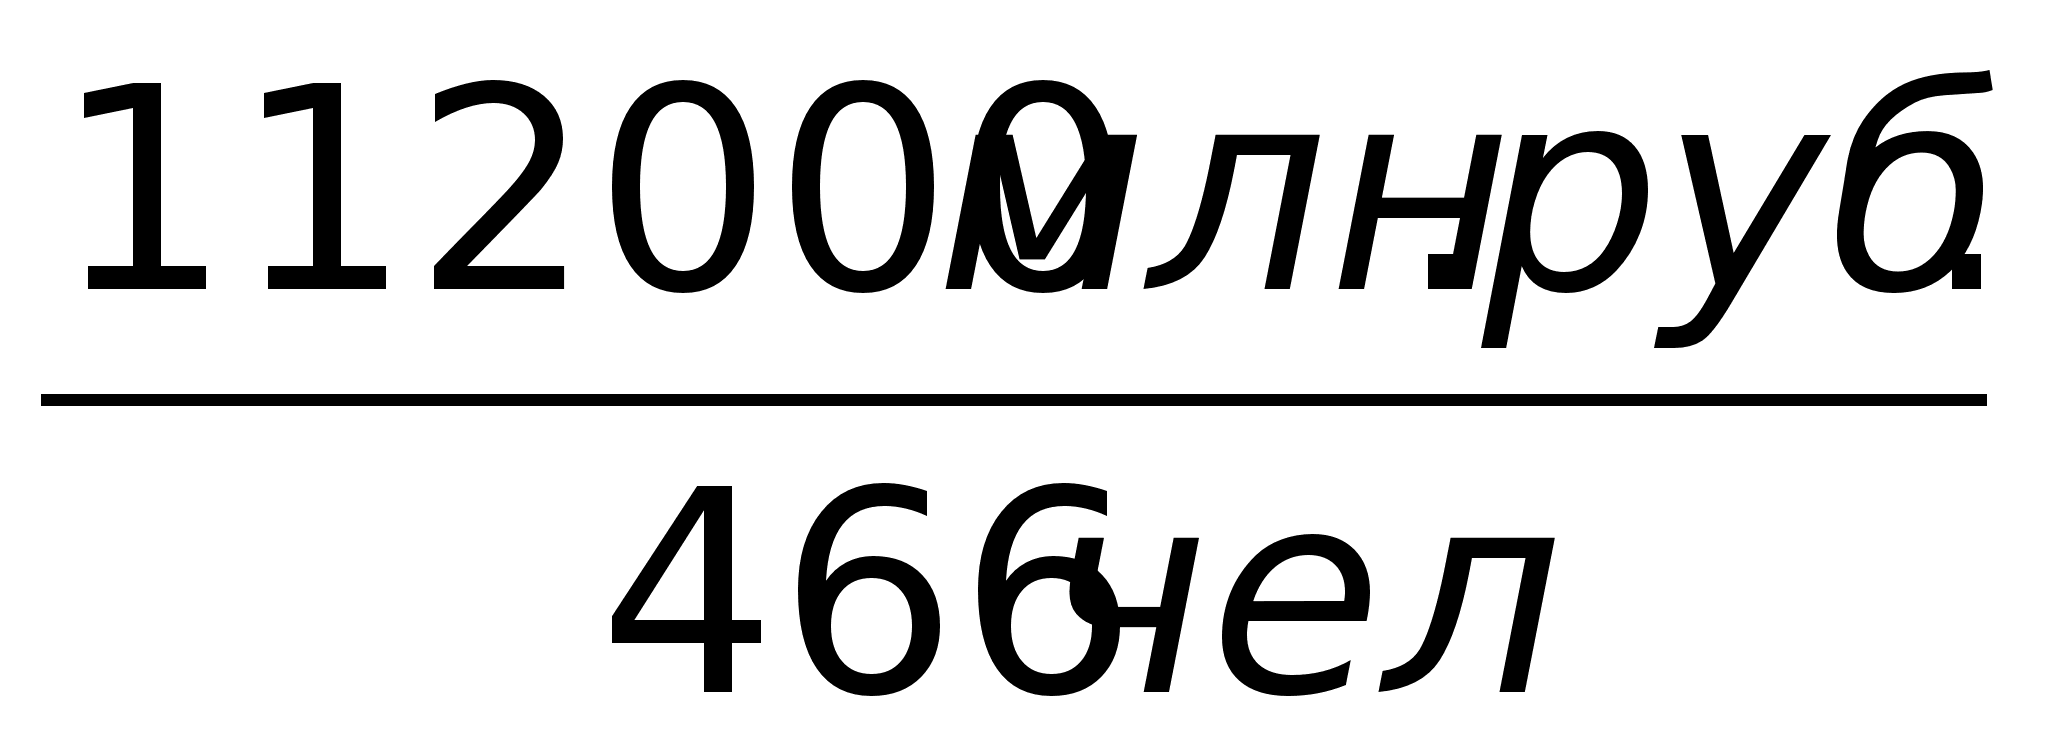 =240,34
млн. руб./чел.
=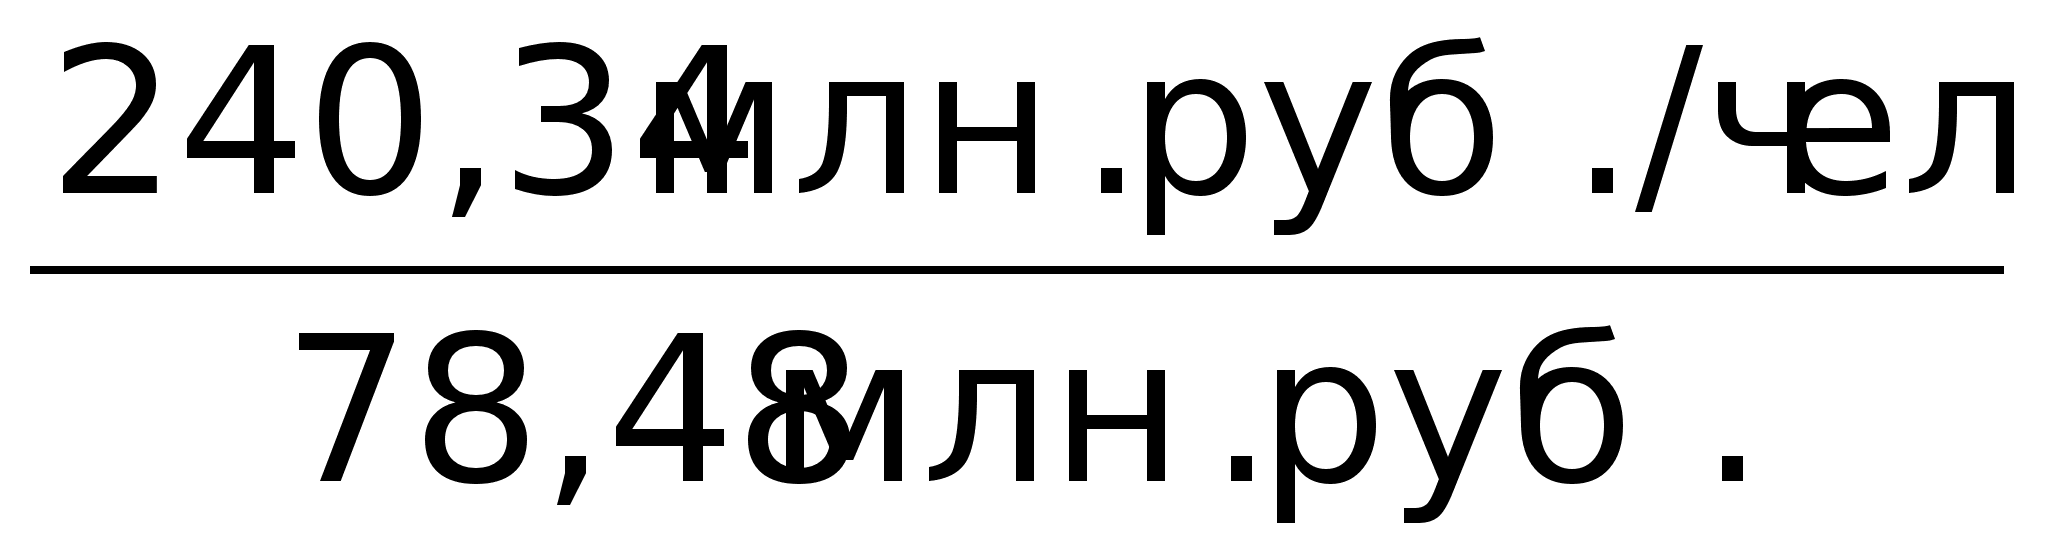 =3,06
Показатели использования ОПФ строительного назначения:
|
Показатели Год |
|
|
|
|
|
Планируемый |
3,37. |
0,29 |
80,91 |
3,37. |
|
Отчетный |
3,06 |
0,32 |
78,48 |
3,06 |
|
Процент изменения |
10% |
-10% |
2% |
10% |
В планируемом году по сравнению с отчетным наблюдается рост фондоотдачи. Это влечет собой экономию общественного труда, так как при увеличении выпуска продукции на единицу основного капитала изменяется не только соотношение между частями живого и овеществленного труда в единице произведенной продукции, но и сокращаются общие затраты на ее производство. Уменьшение фондоемкости, в свою очередь, указывает на опережающий темп роста объема производства, что означает более эффективное использование капитала. Увеличение фактора фондовооруженность труда говорит об увеличении отношения стоимости основного капитала к среднегодовой списочной численности работающих на предприятии, что означает увеличение ОПФ к среднесписочному числу работающих на предприятии.
Далее определяется величина возможного увеличения (уменьшения) объема выполняемых собственными силами СМР за счет следующих факторов:
изменения уровня фондоотдачи (
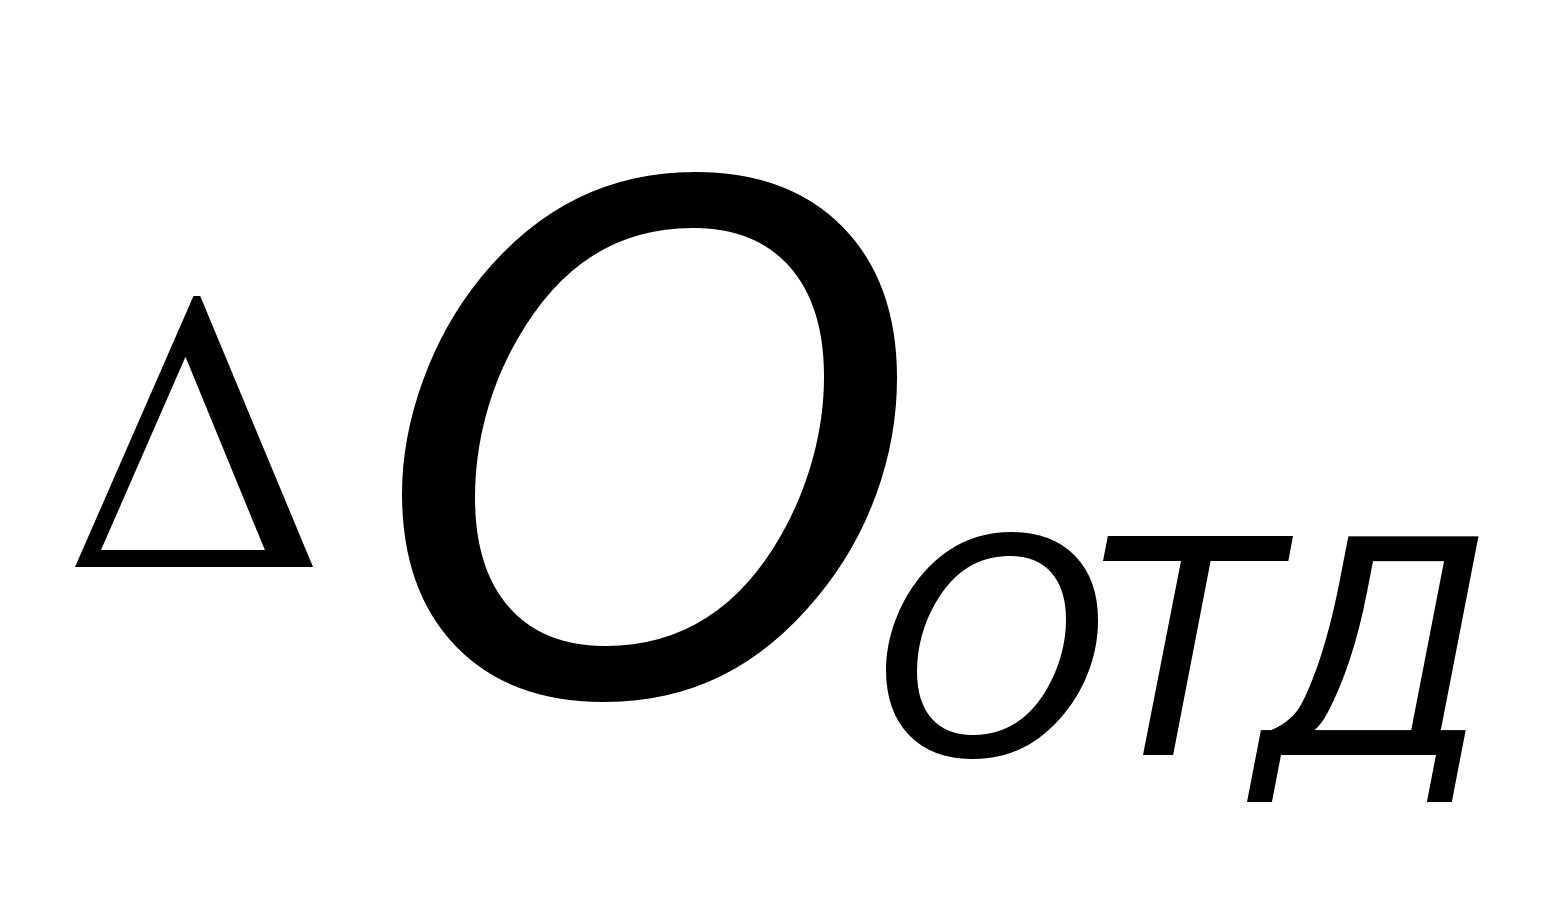 );
изменения стоимости используемых при выполнении строительно-монтажных работ ОПФ (
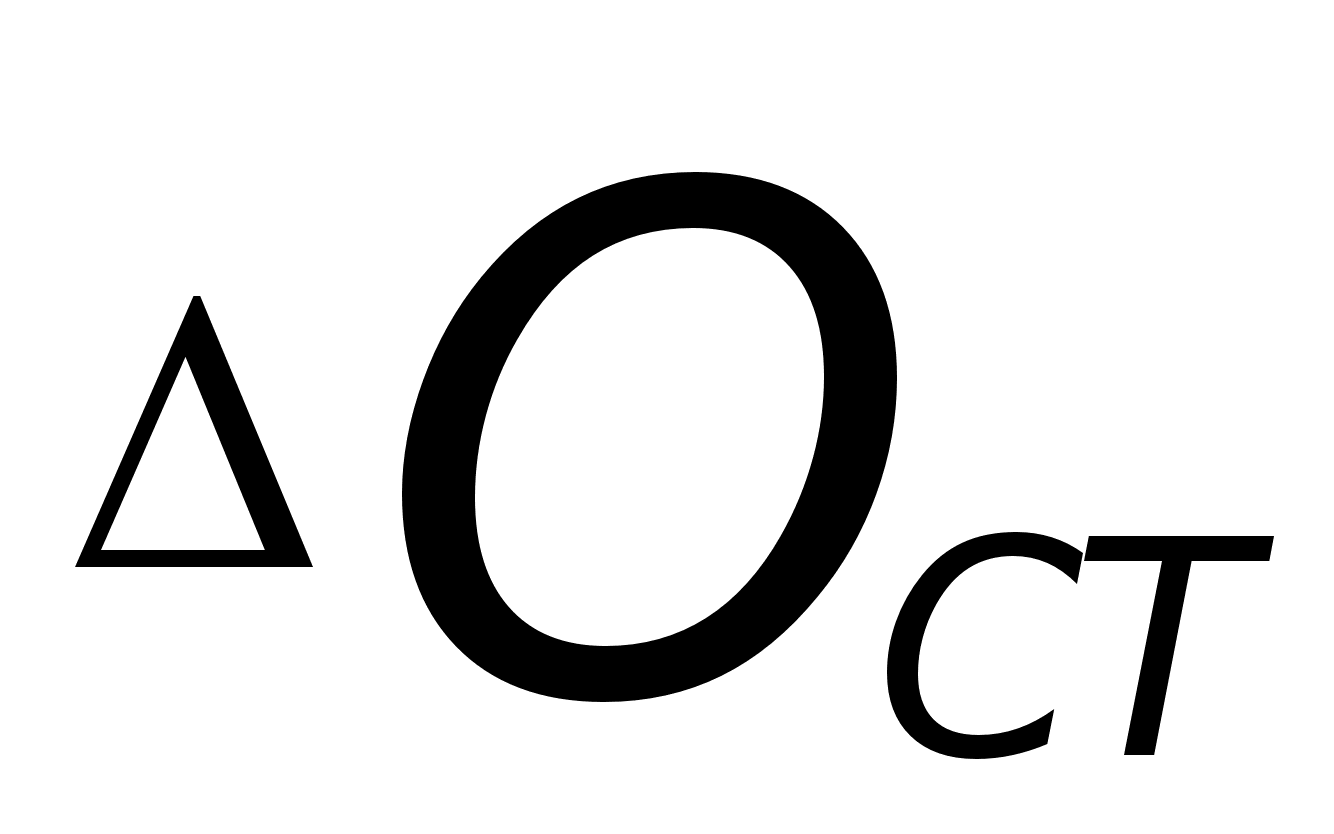 ):
Расчет выполняется по формулам:
=(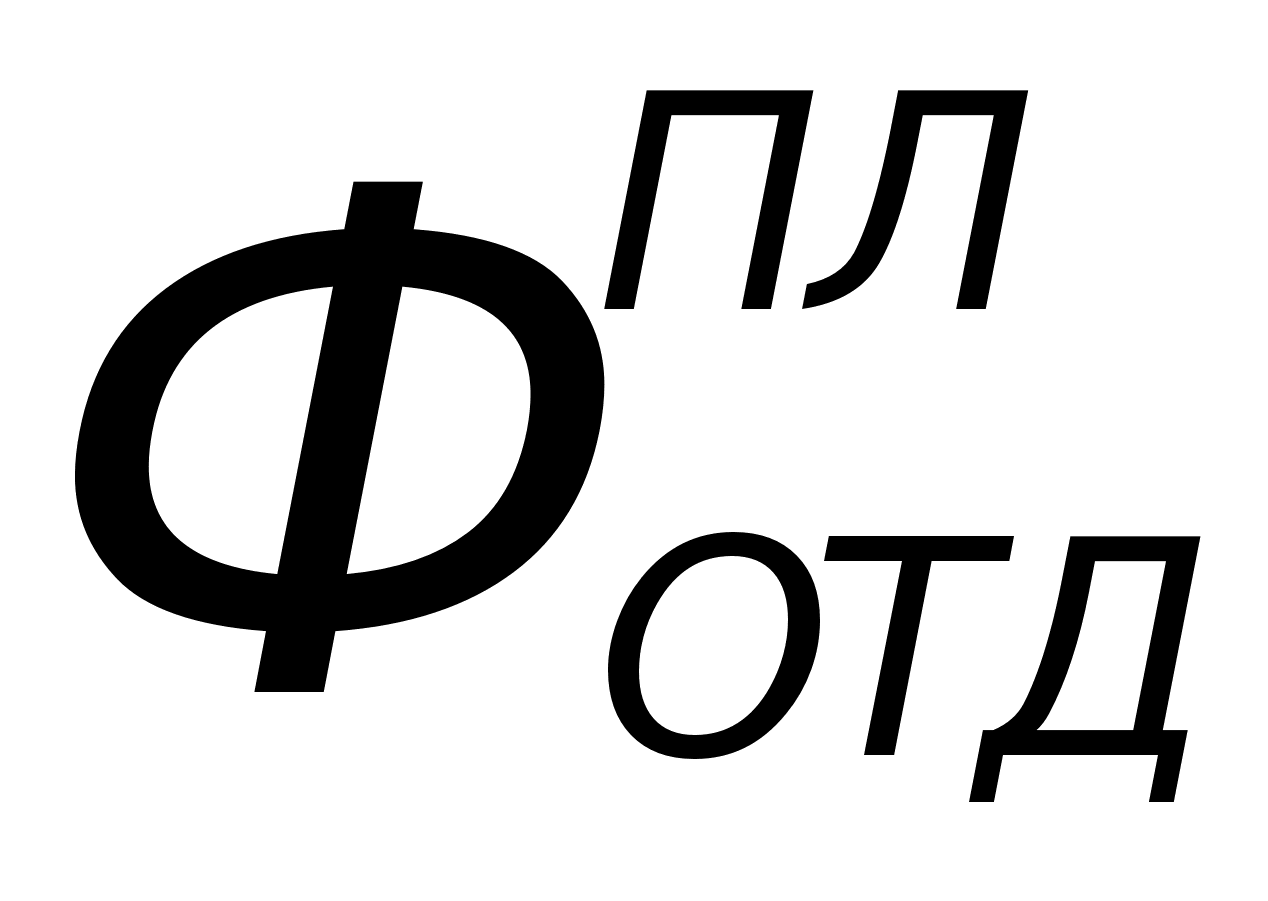 -
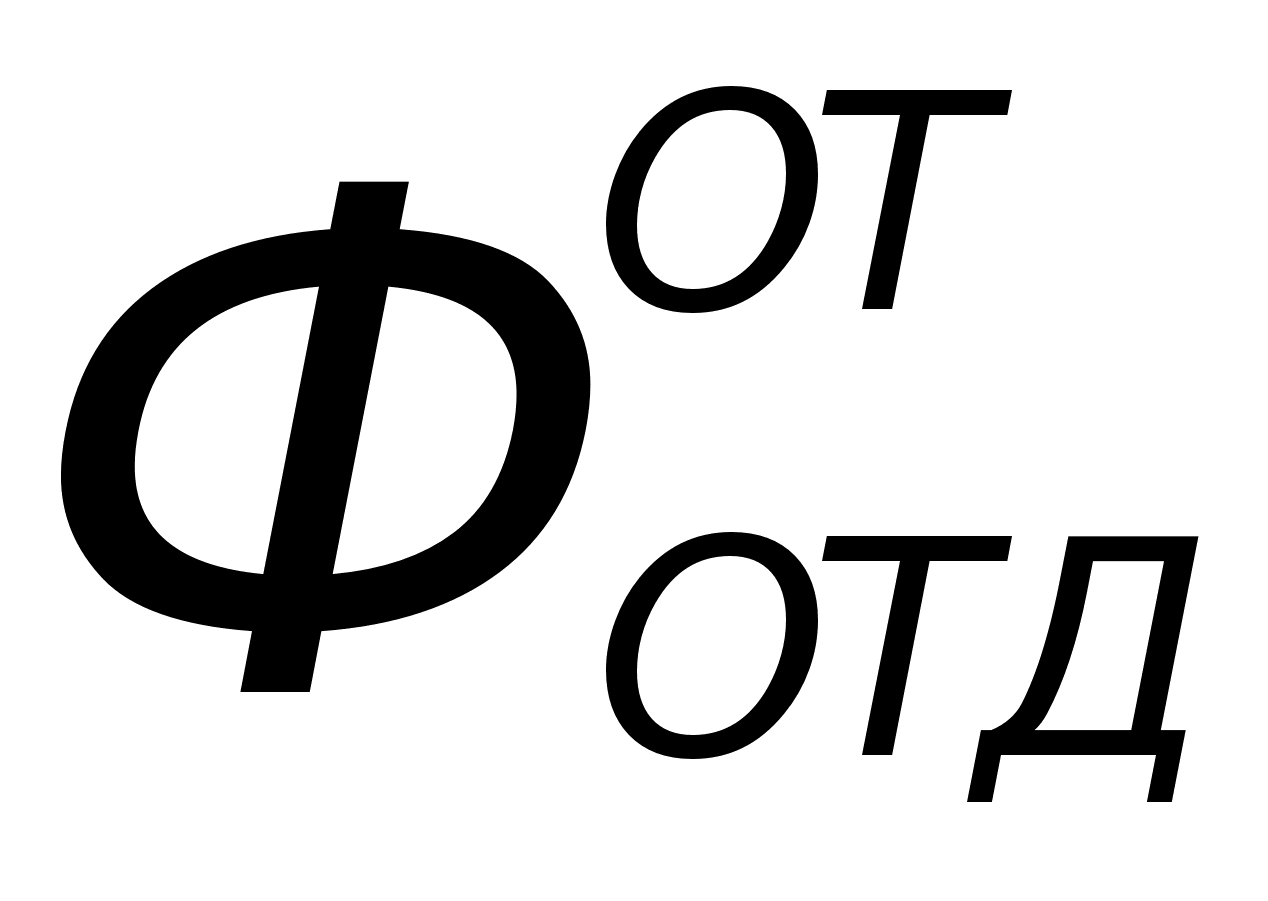 )
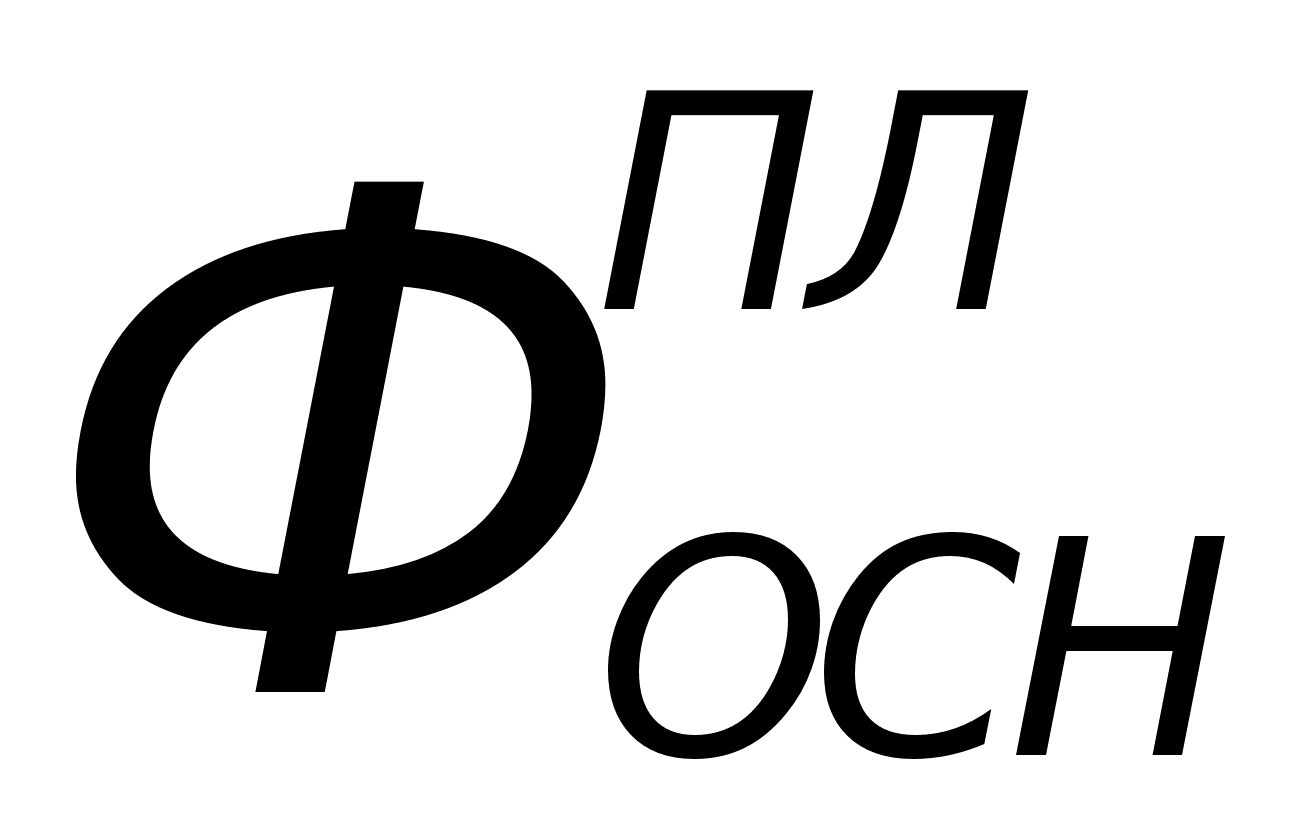 (22)=
(
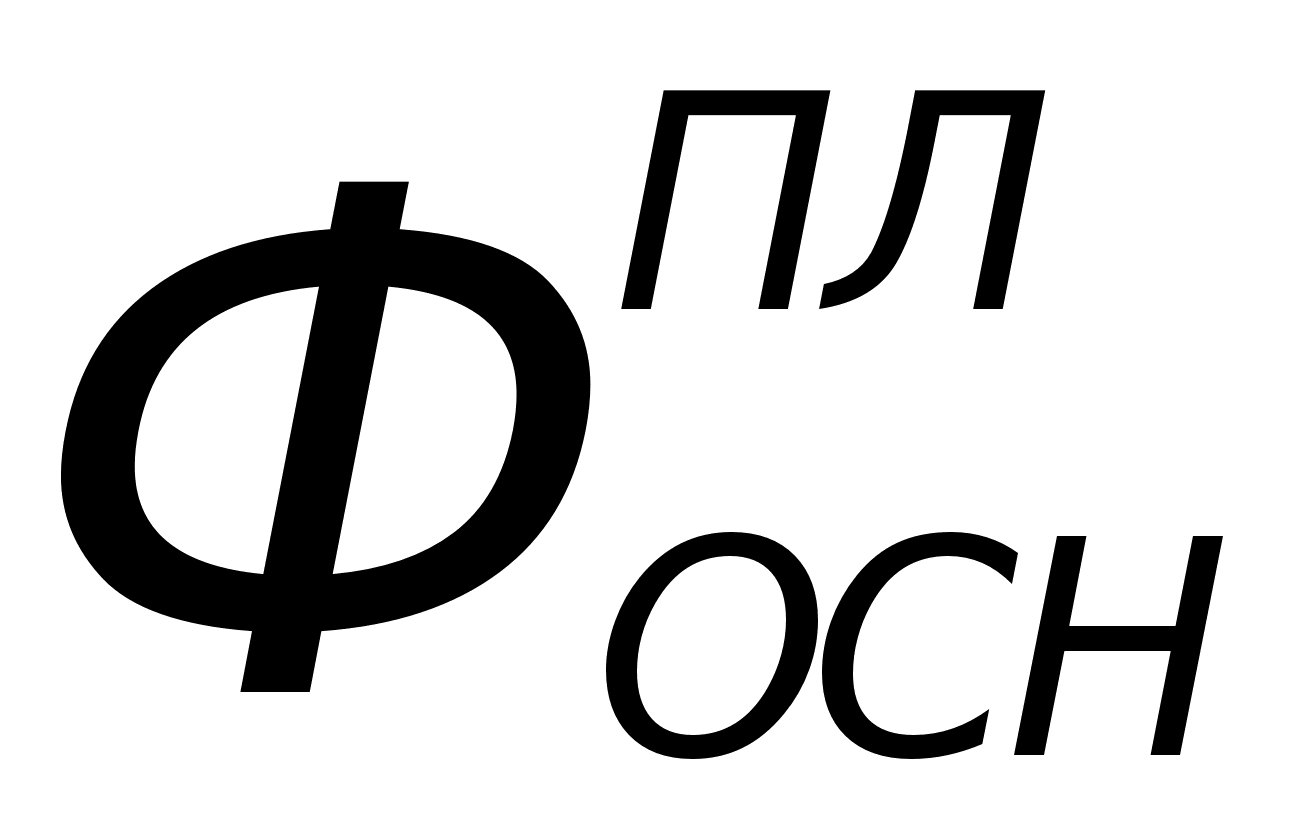 -
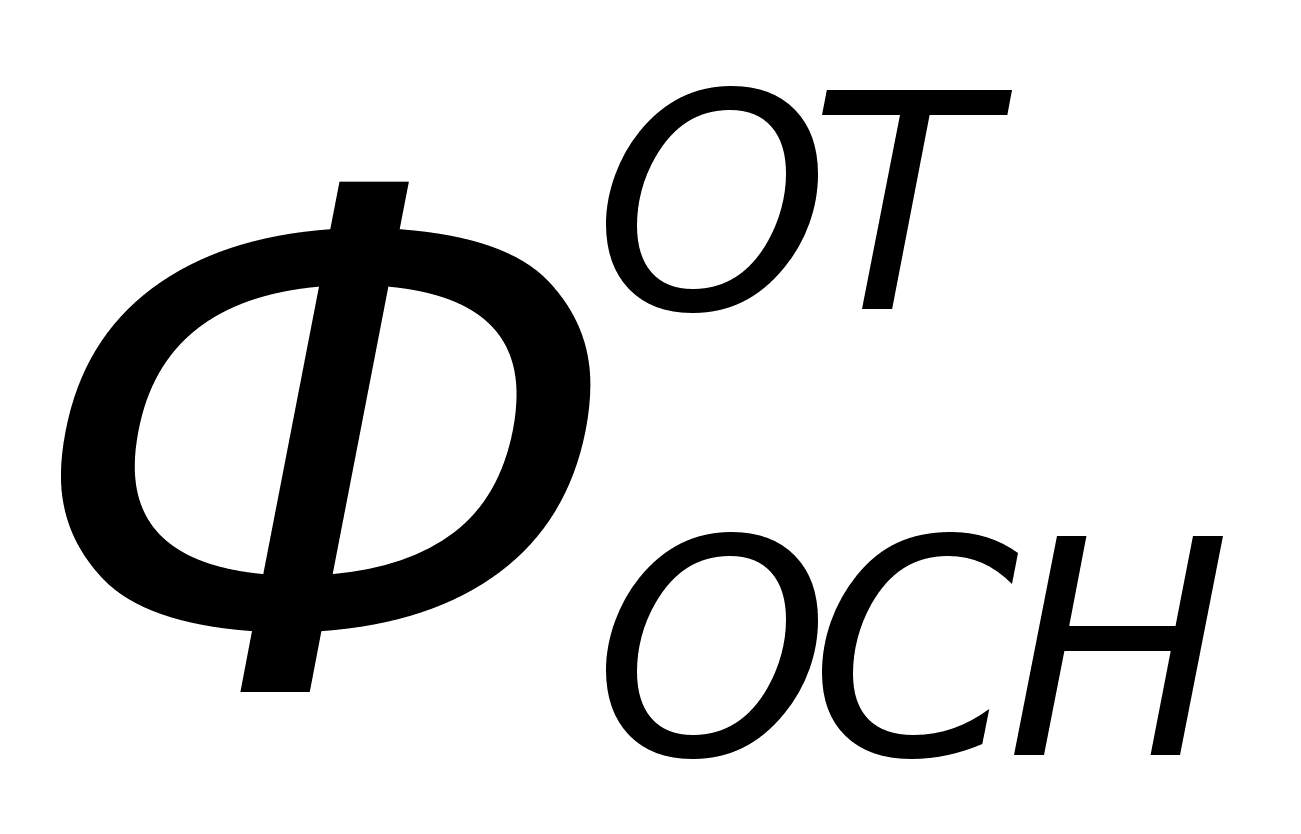 )
(23)
где:
,
-фондоотдача
соответственно
в планируемом
и отчетном
годах;,
-среднегодовая
стоимость ОПФ
строительного
назначения
соответственно
в планируемом
и отчетном
годах.=(3,37
-
3,06)
36600
млн. руб.= 11346 млн.
руб.=(36600
млн. руб. - 36550млн.
руб.)
3,06=
153
млн. руб.Увеличение фондоотдачи положительно сказывается на темпах роста производства. Можно сделать ввод, что организация укрупняется, повышается ее уровень специализации, уровень сборности строительства, улучшение структуры основных фондов, упорядочение системы и пропорции их расширенного воспроизводства, совершенствование организационных форм управления строительством.
Часть V. Расчет показателей оборотных средств.
Оборотные средства представляют собой совокупность денежных средств, вложенные в оборотные фонды и фонды обращения.
Для планируемого и отчетного года рассчитываются следующие показатели использования оборотных средств(
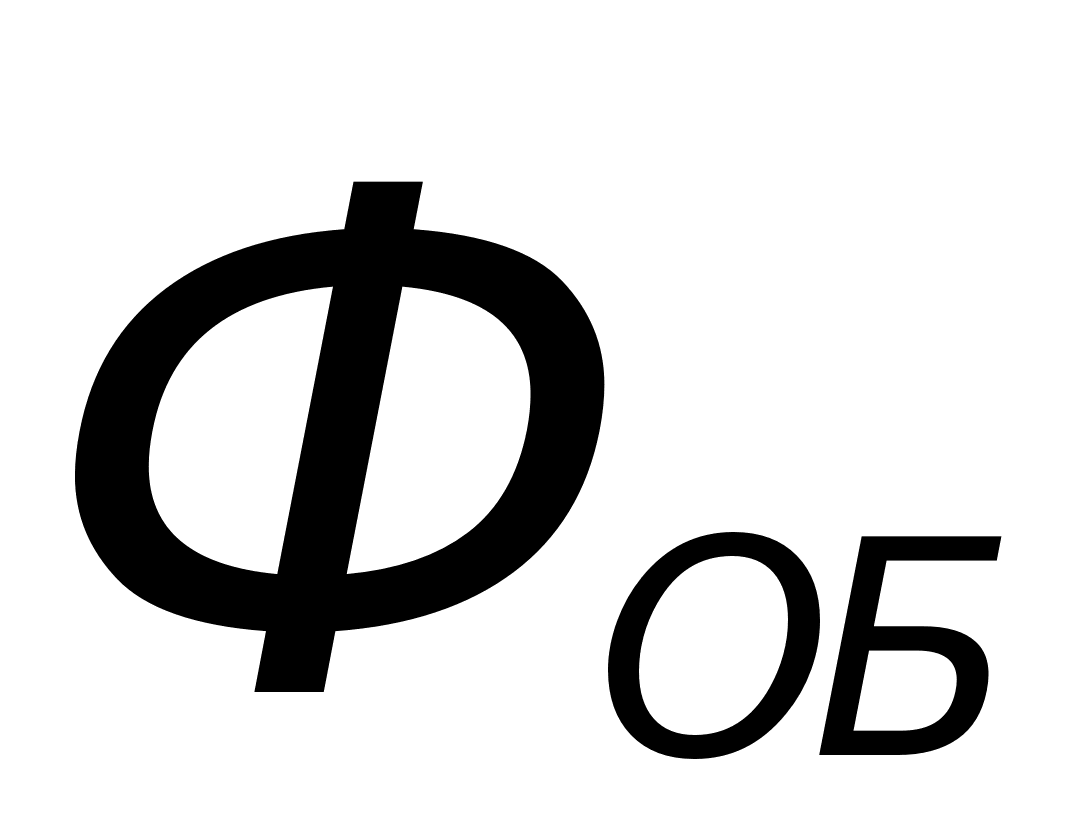 ):
1.Продолжительность оборота средств (
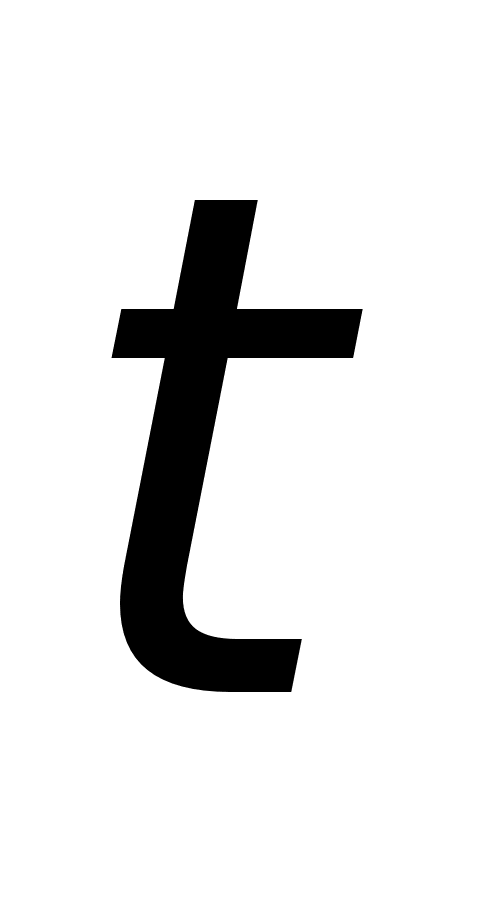 ):=
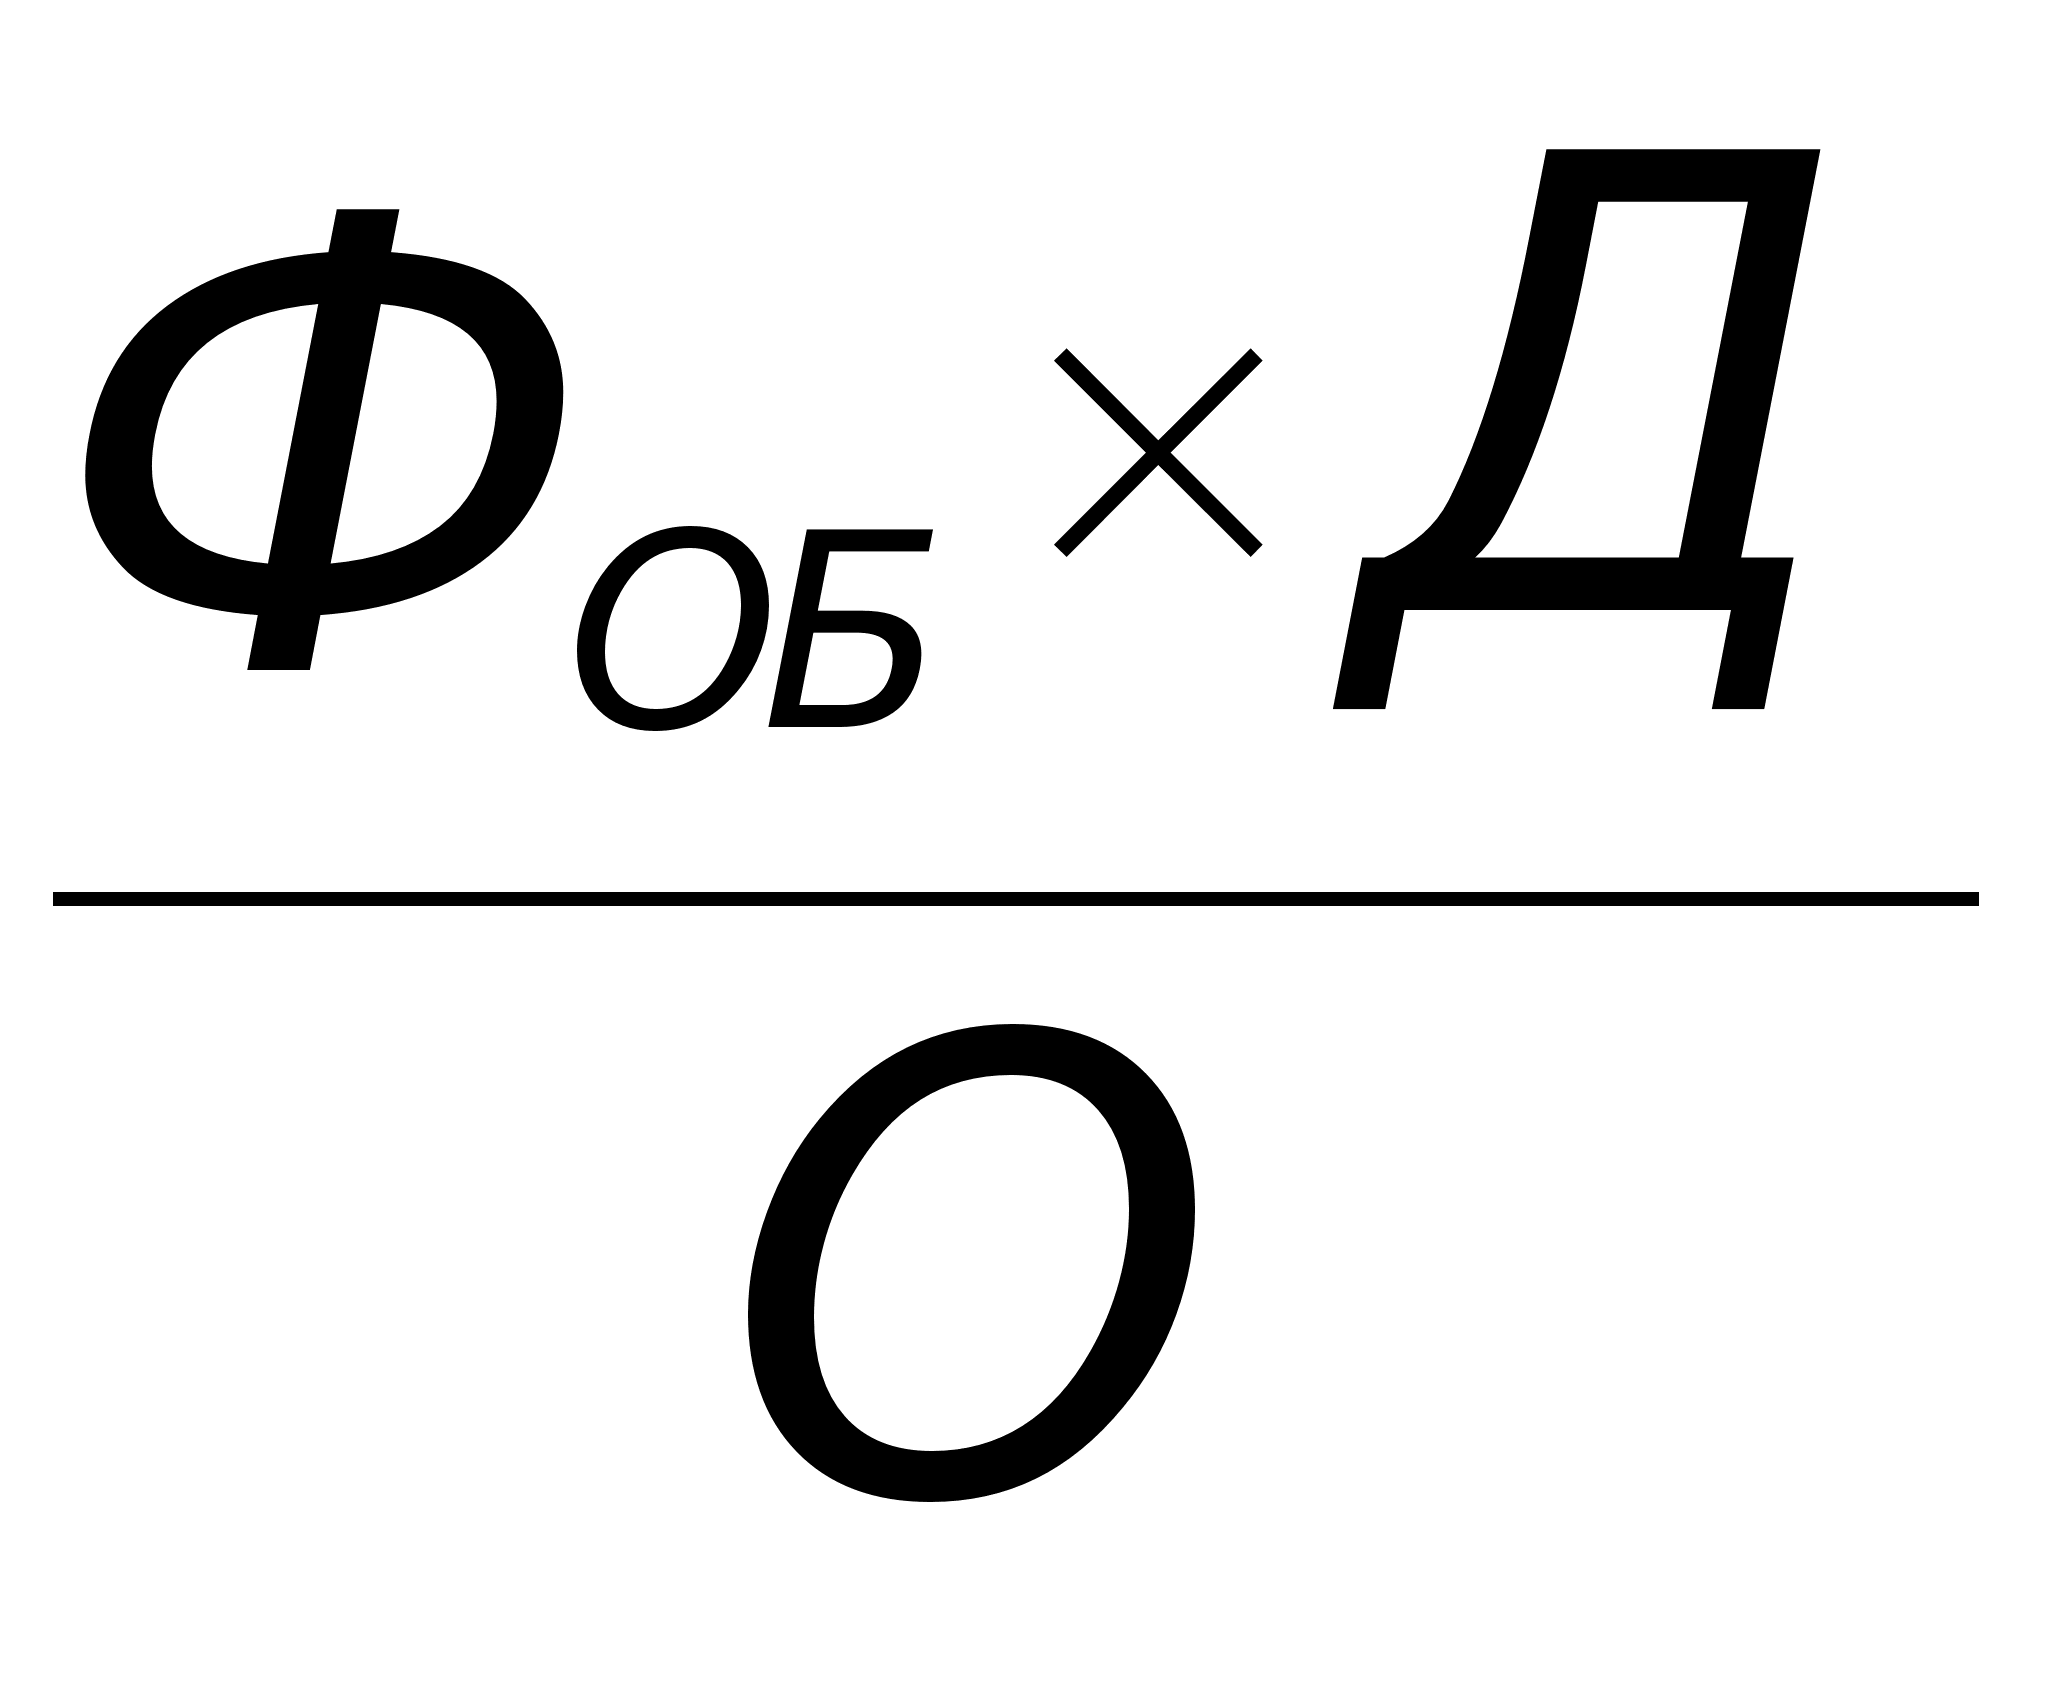 (24)
где:
-
средний размер
оборотных
средств;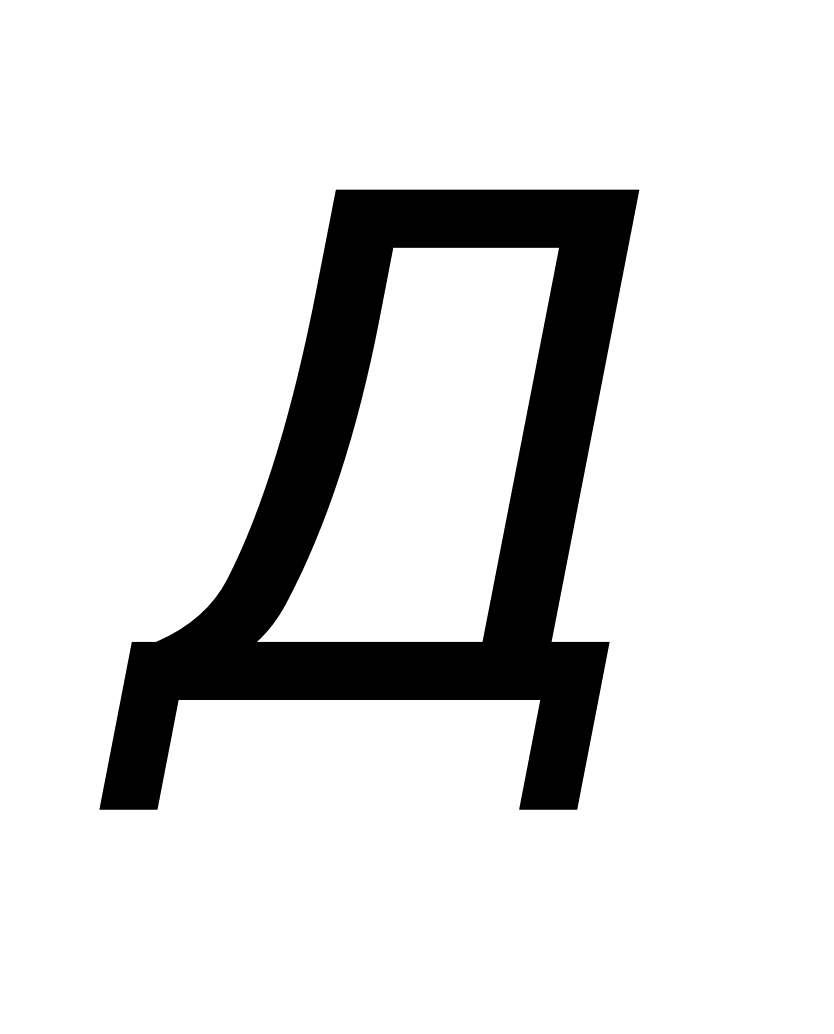 -
период, за который
определяется
оборачиваемость
оборотных
средств (360 дней);
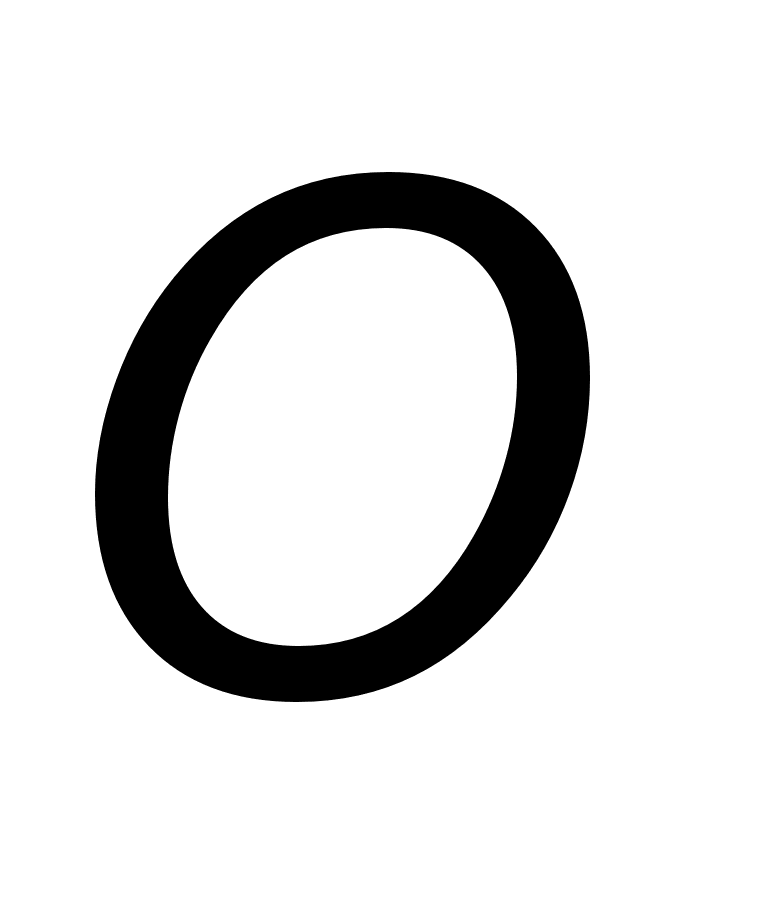 -
выручка от
реализации
продукции за
анализируемый
период(объем
СМР в договорных
ценах, выполняемый
собственными
силами).
Продолжительность оборота средств за отчетные период:
=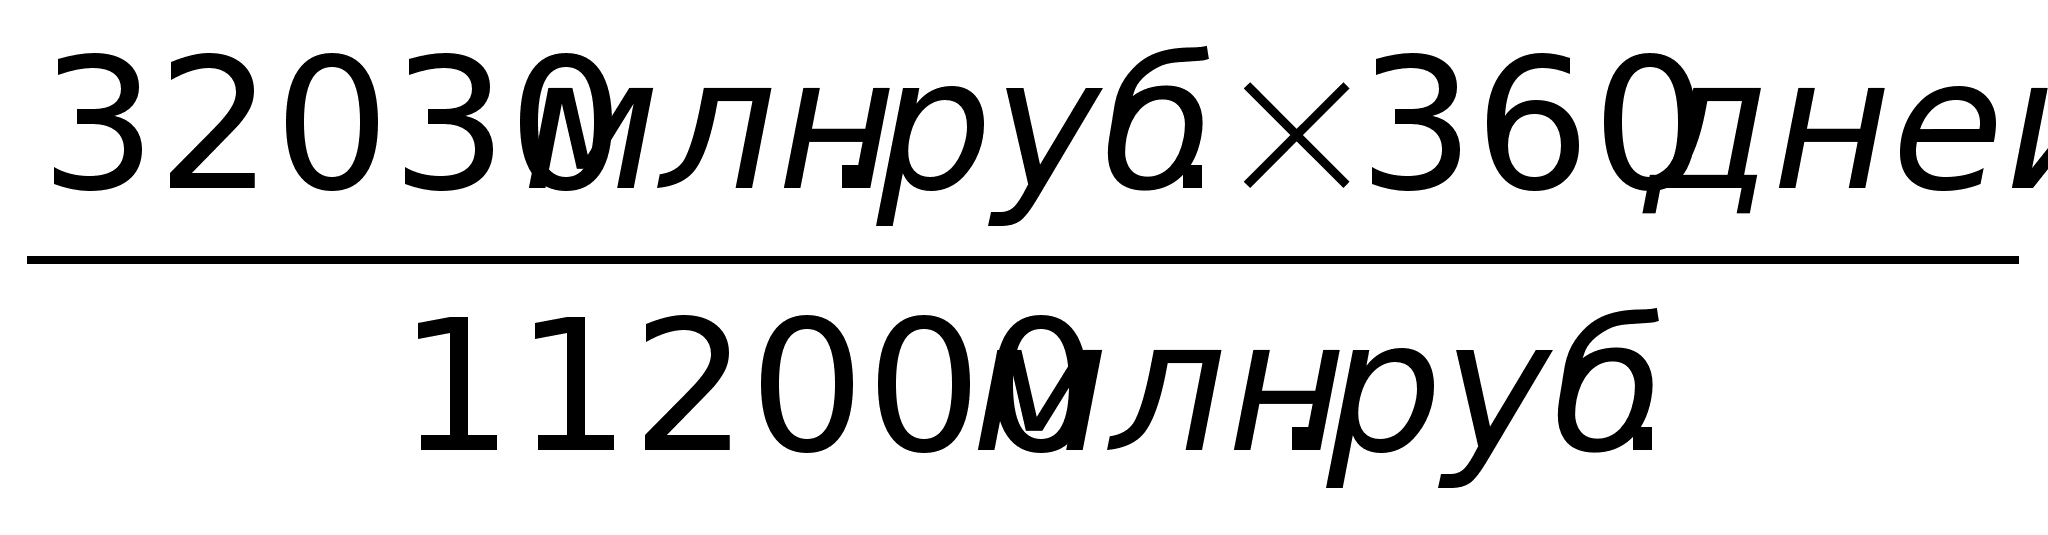 =
102дней
Продолжительность оборота средств за планируемый период:
=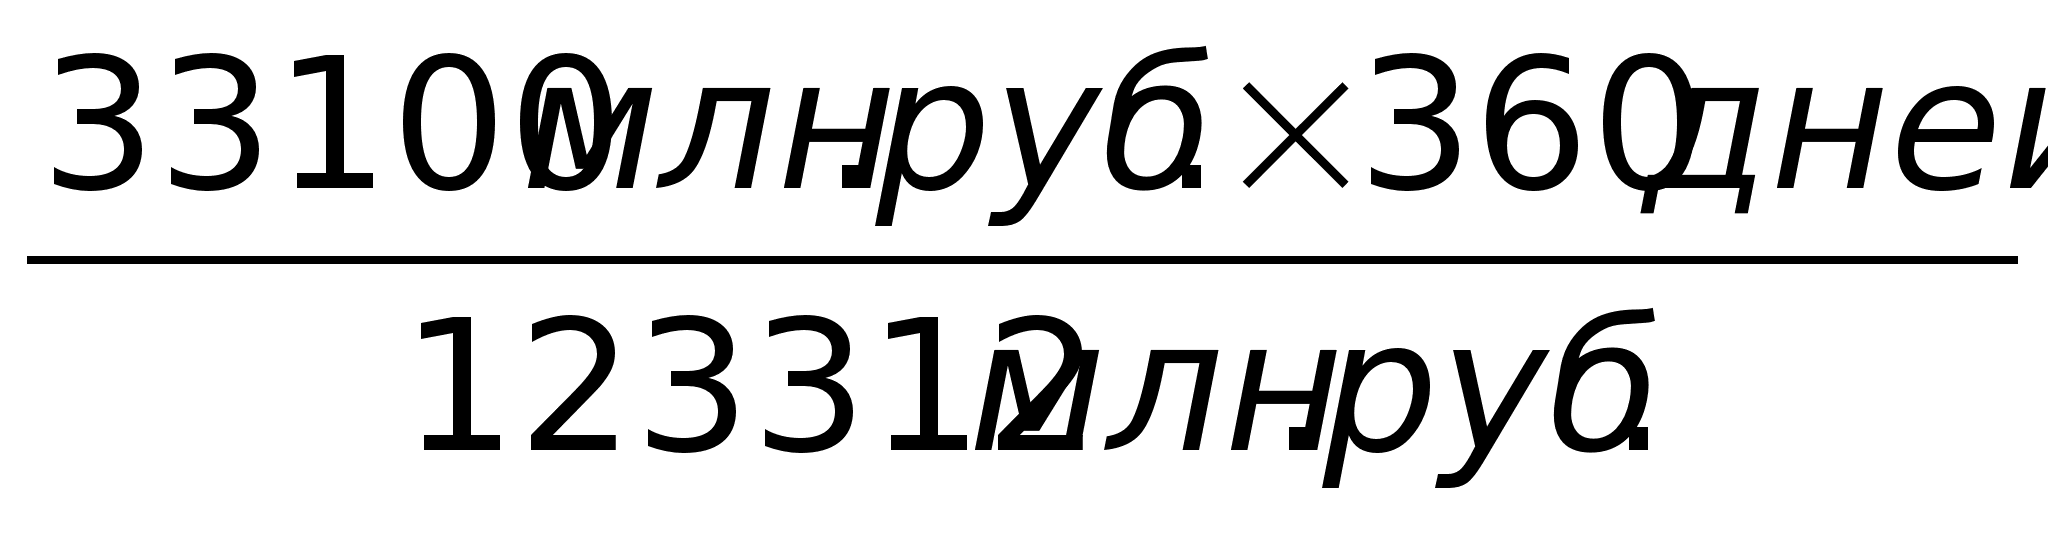 =
96 дней
2. Коэффициент загрузки средств в обороте (оборотная фондоемкость
продукции) (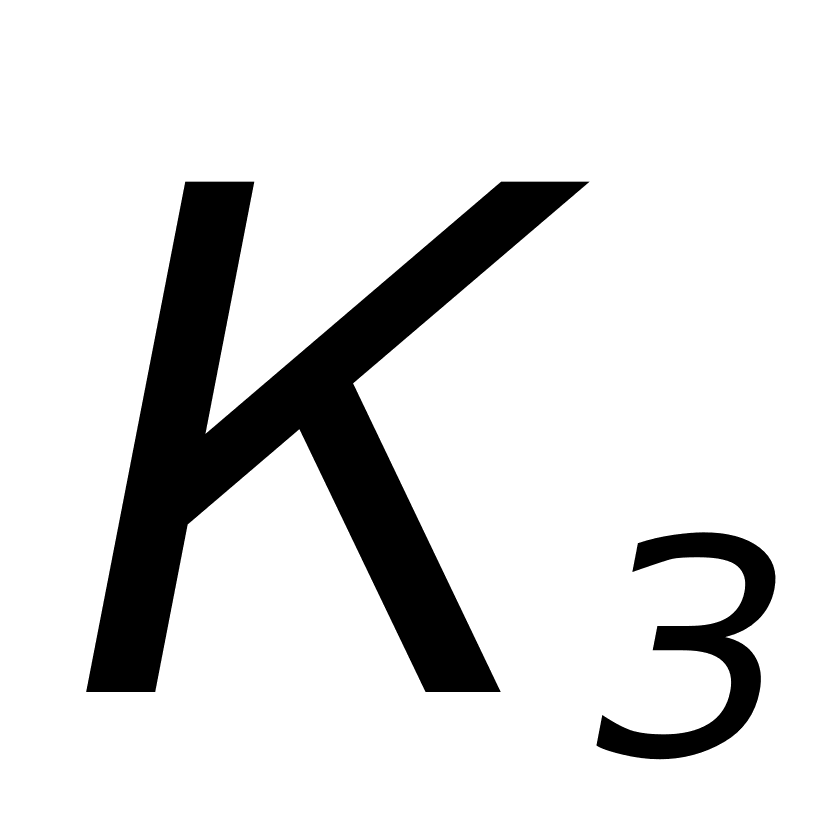 ):=
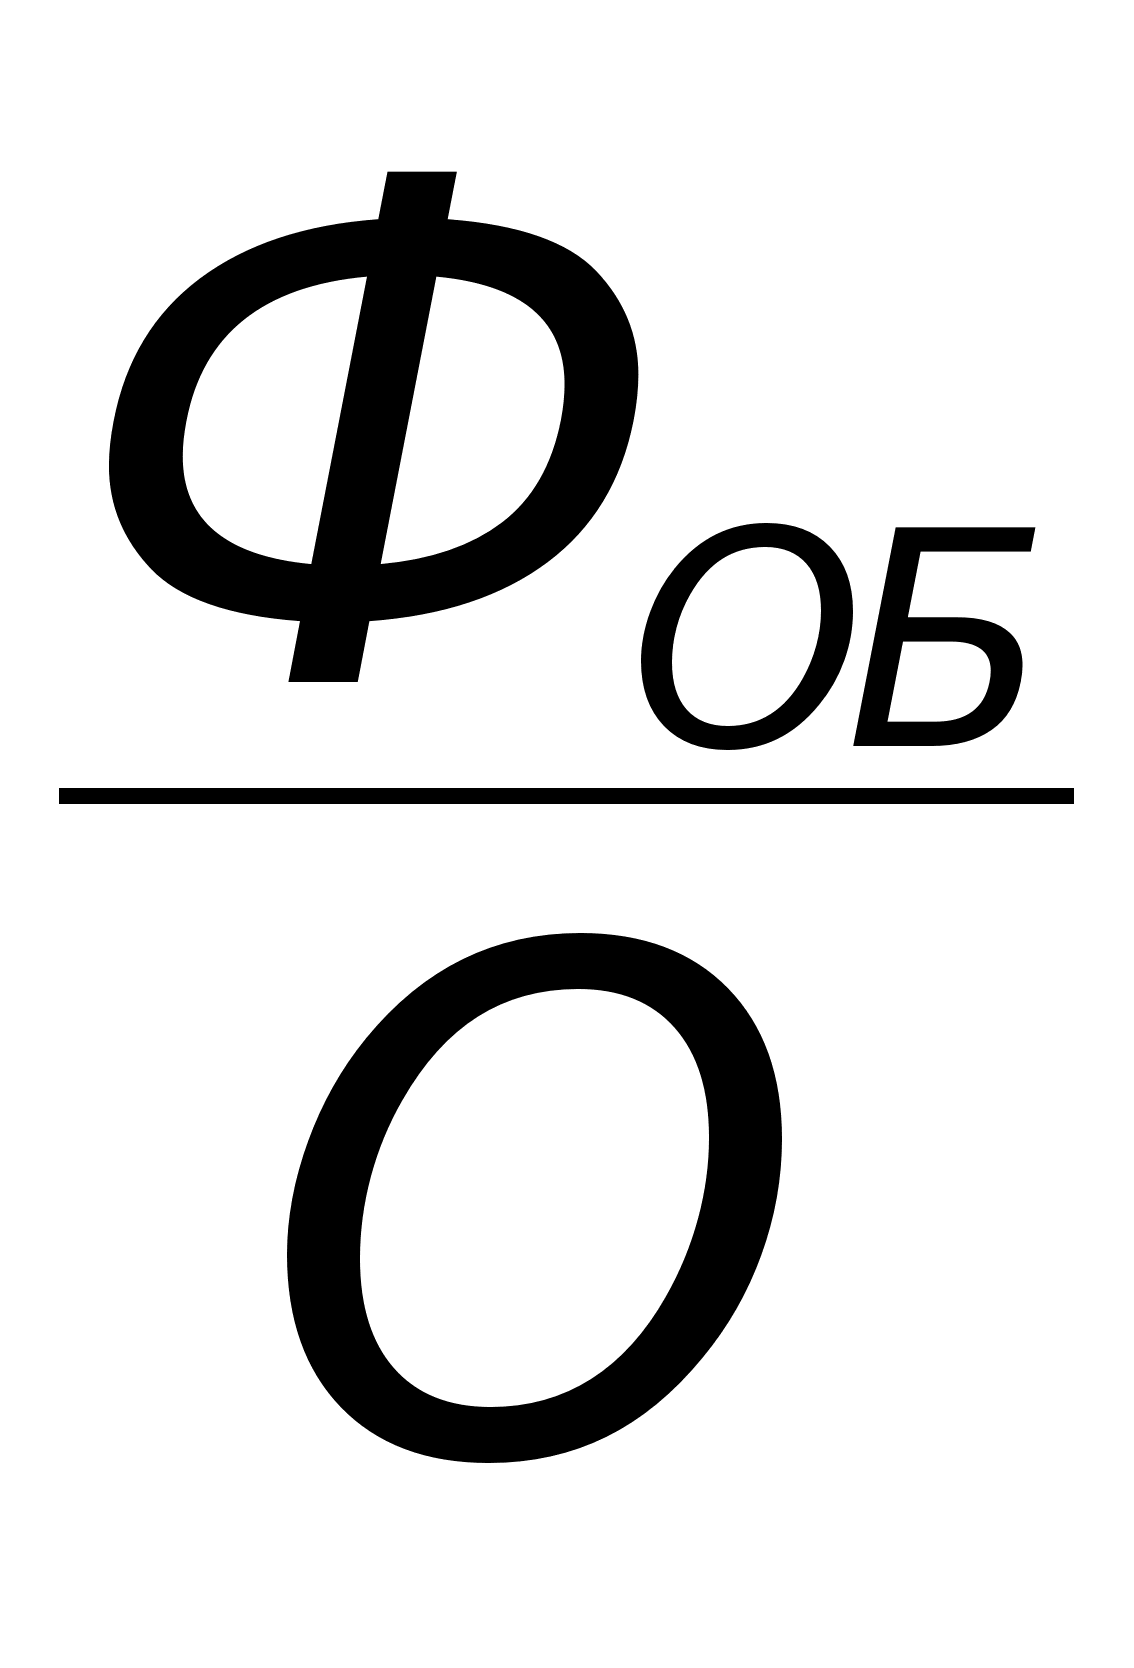 (25)
Коэффициент загрузки средств в обороте в отчетном периоде:
=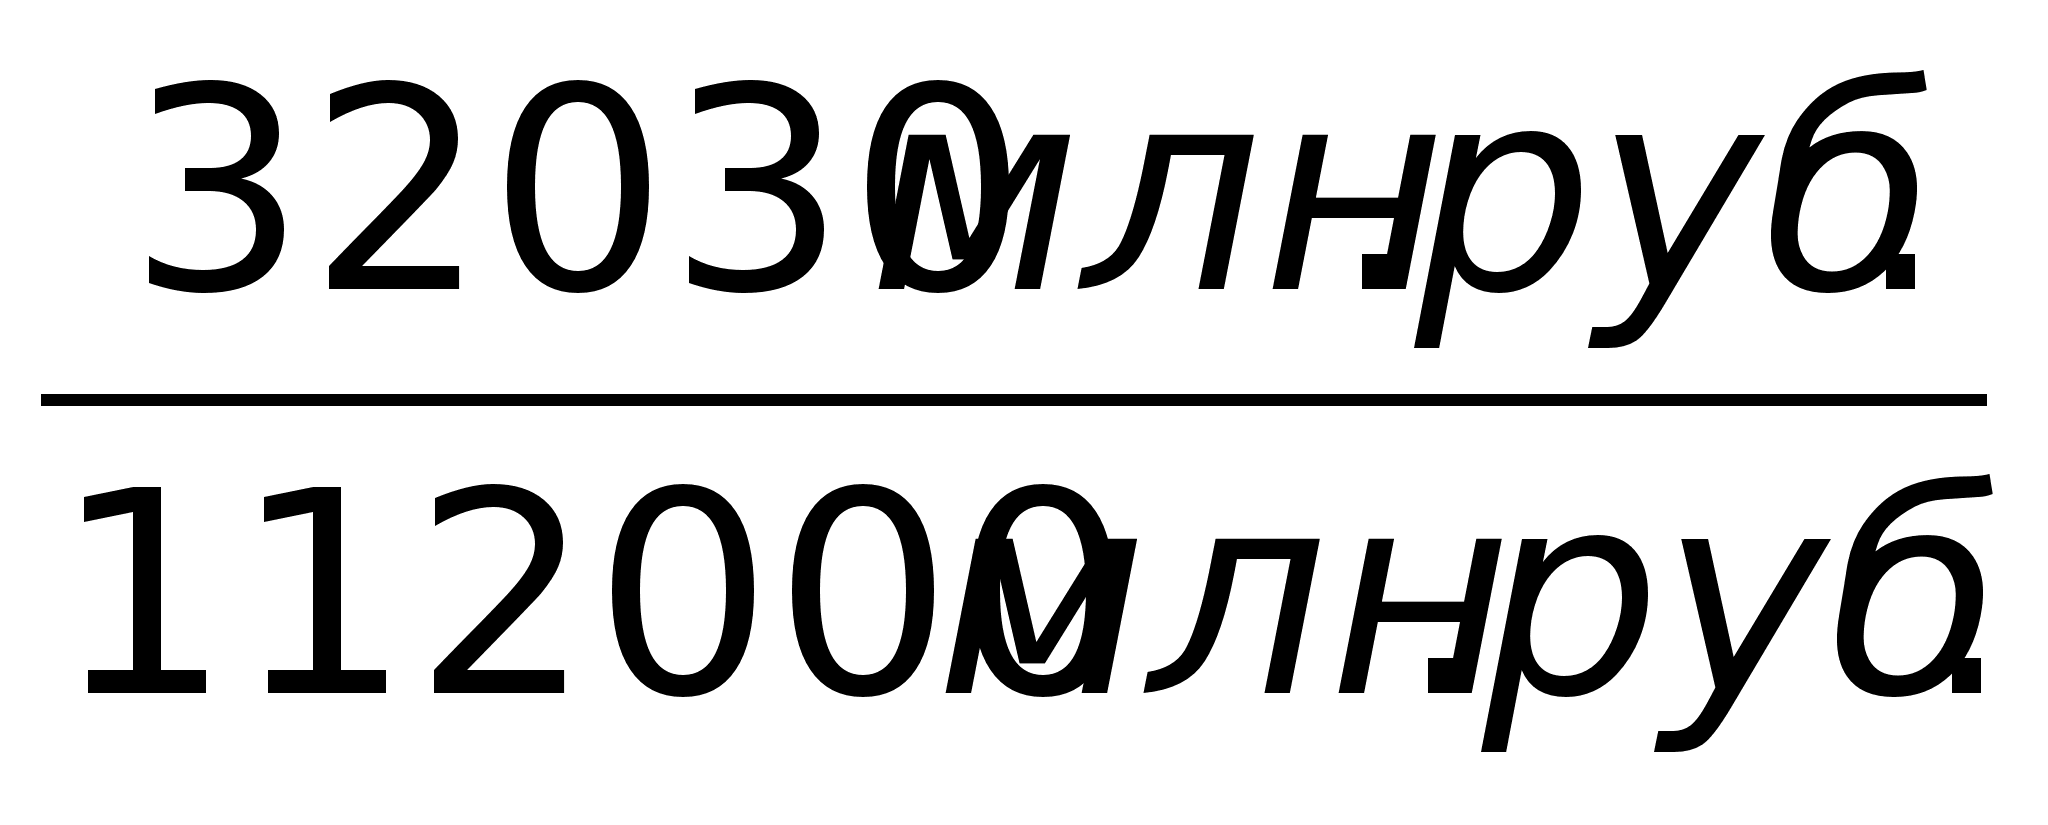 =0,28
Коэффициент загрузки средств в обороте в планируемом периоде:
=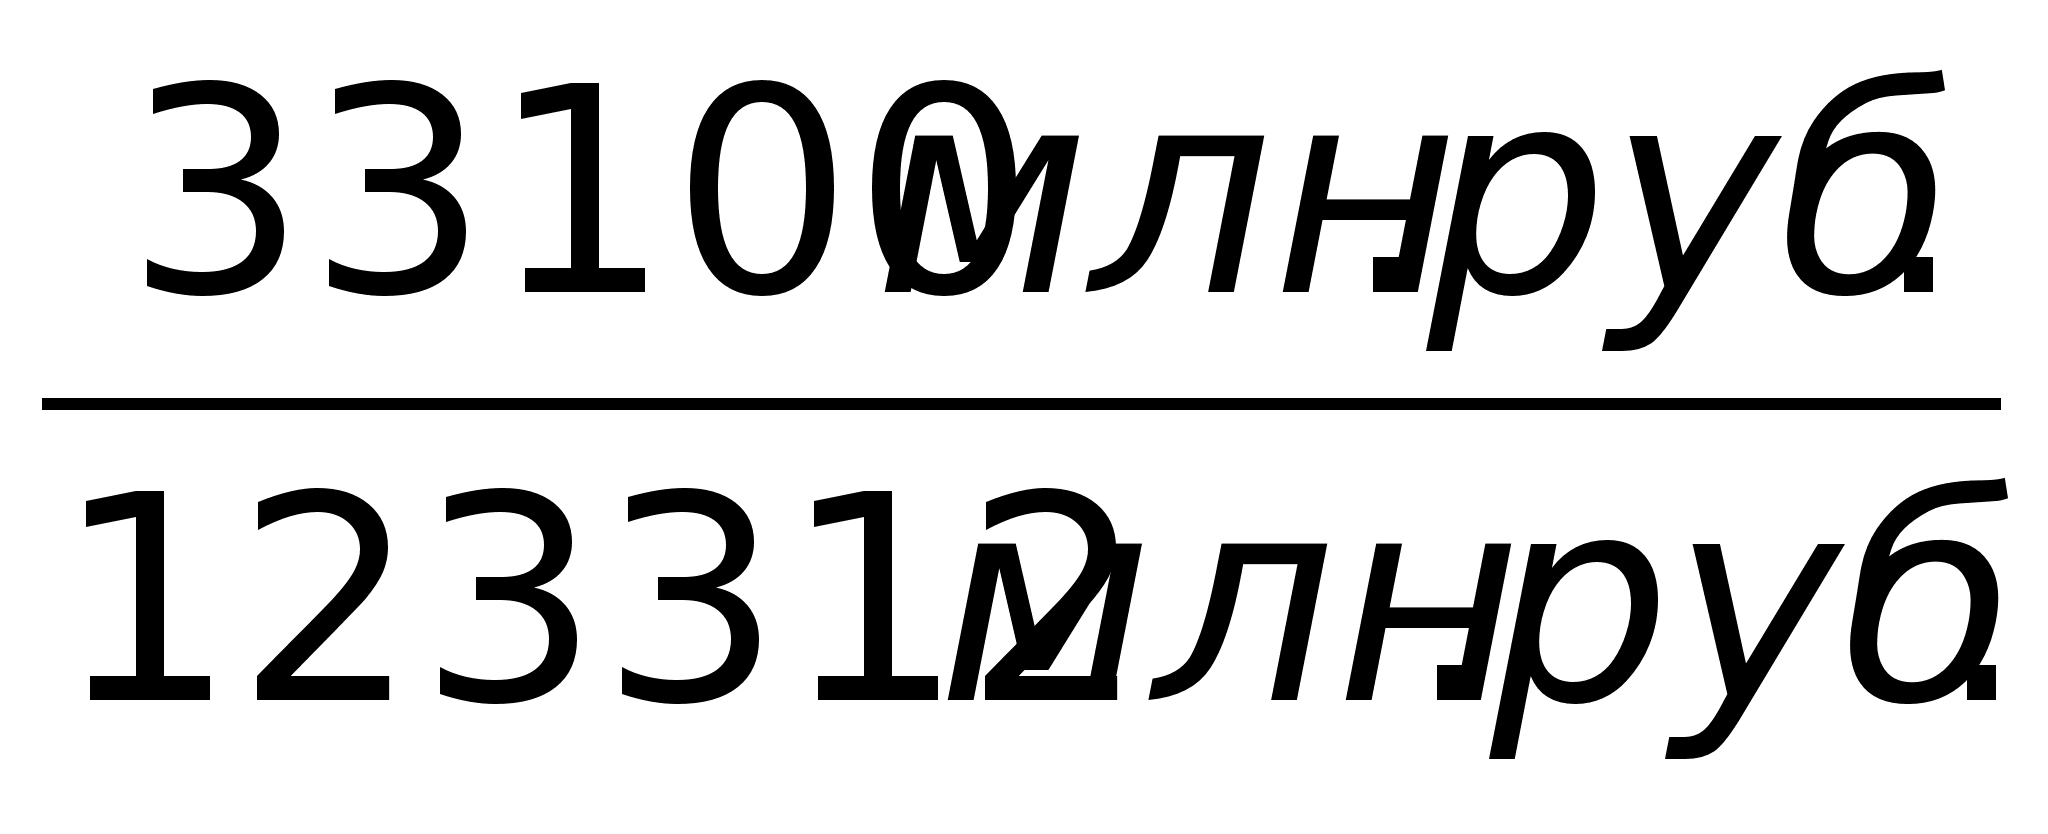 =0,26
3.Коэффициент оборачиваемости средств (
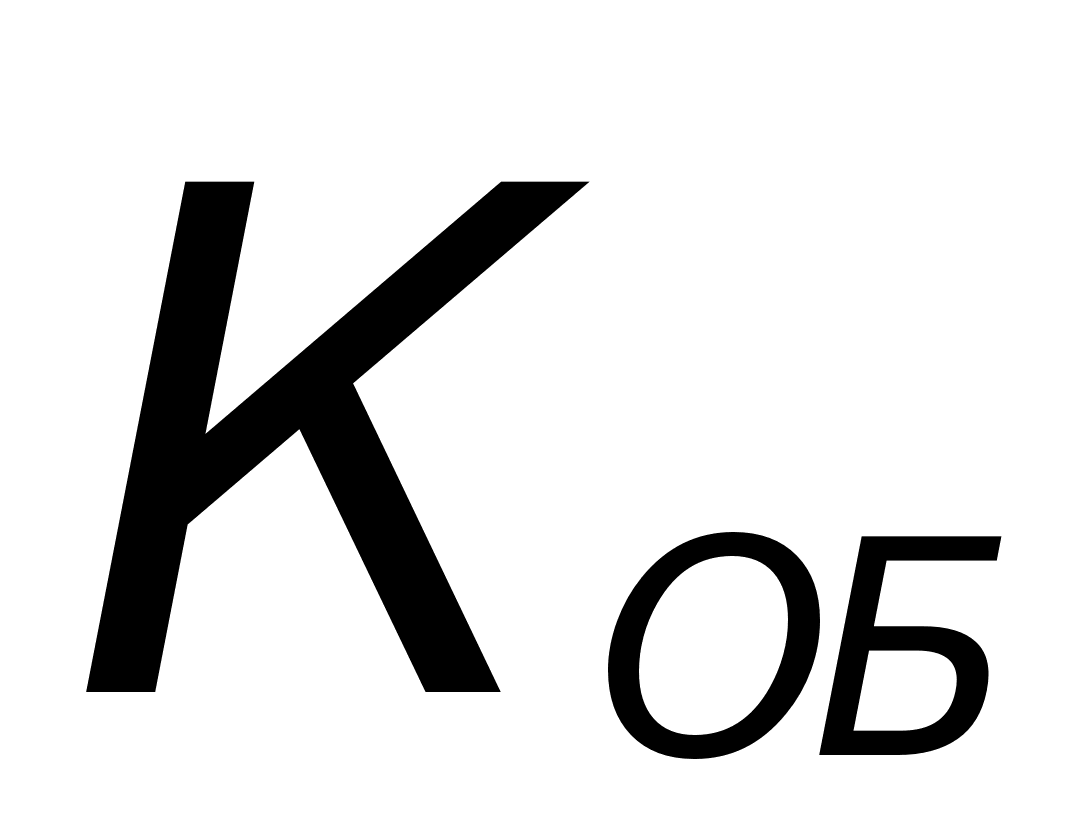 )
:=
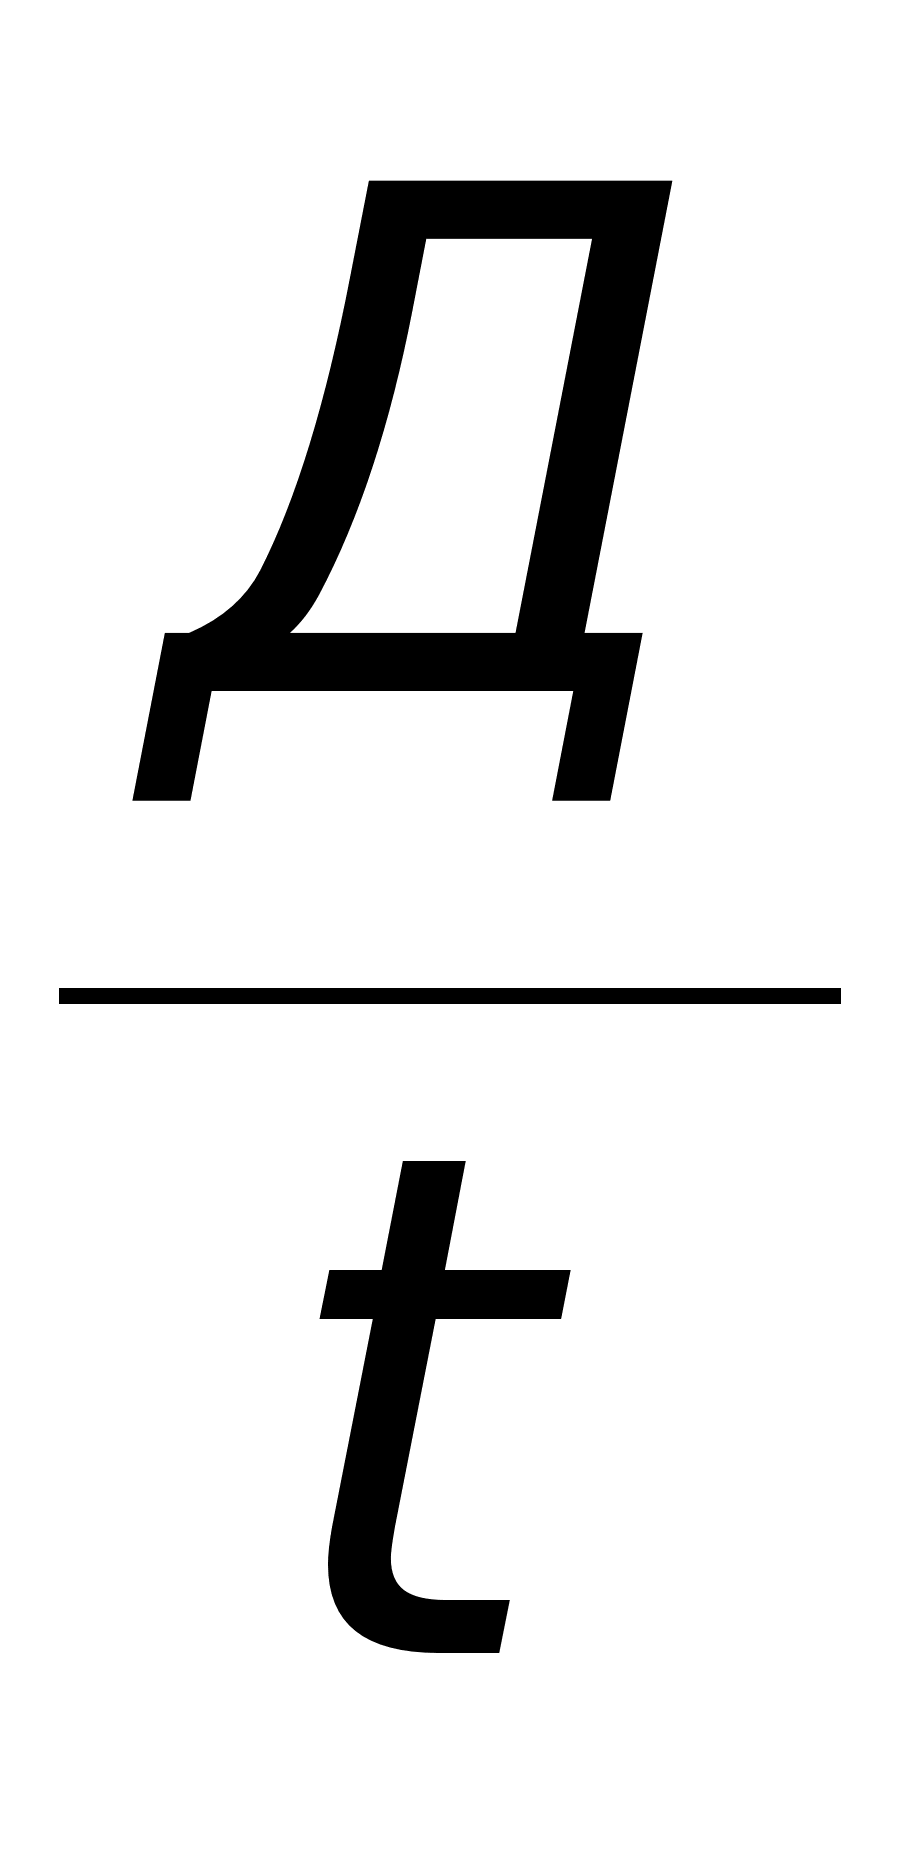 (26)
Коэффициент оборачиваемости средств в отчетном периоде:
=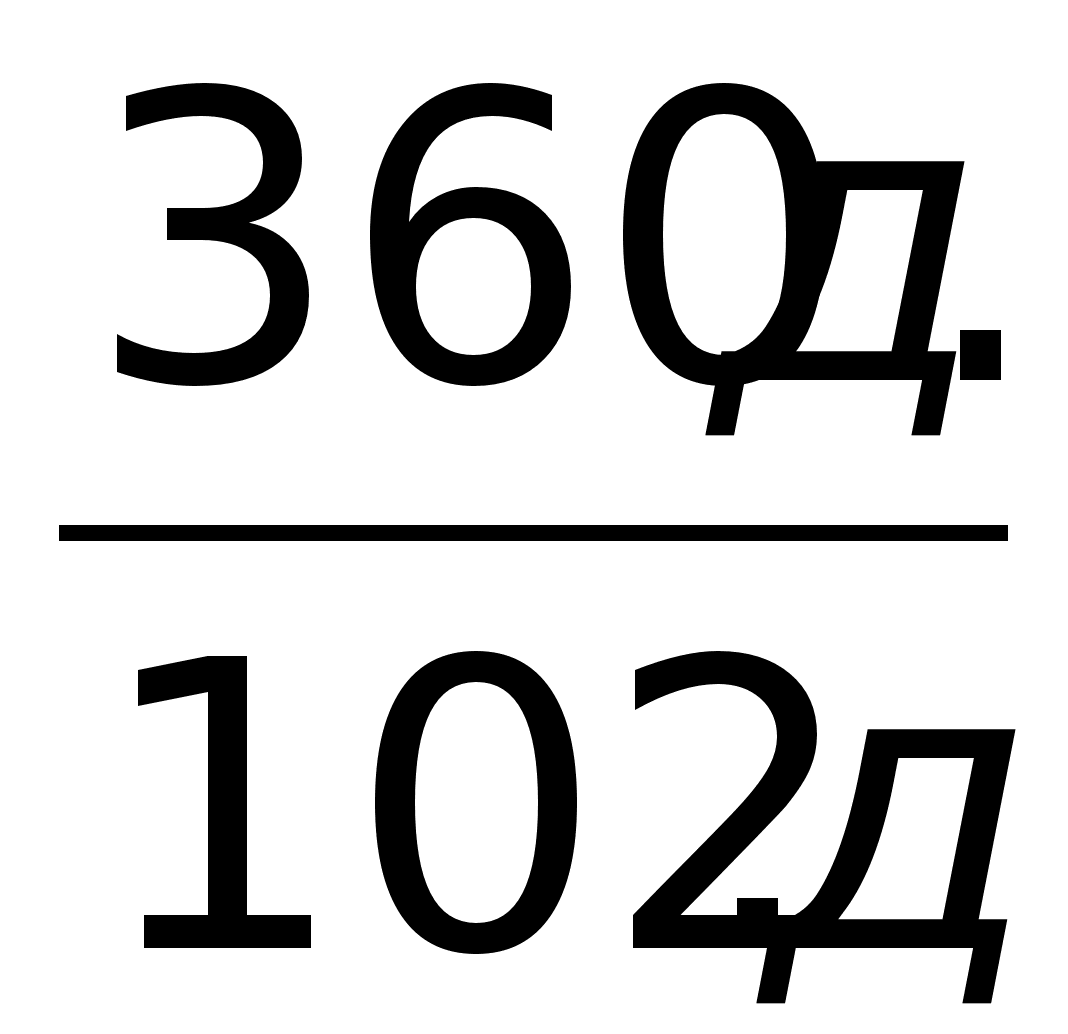 =3,52
Коэффициент оборачиваемости средств в планируемом периоде:
=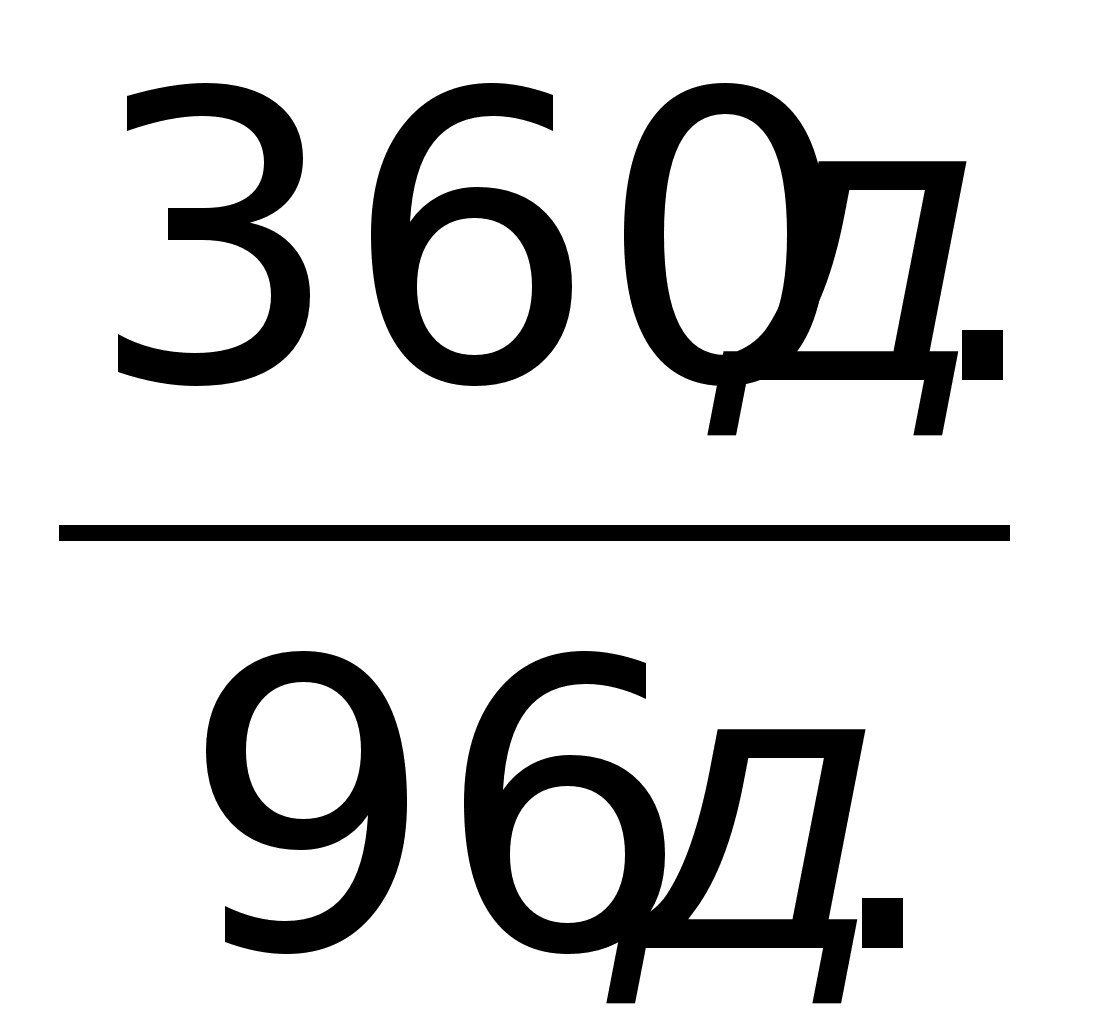 =3,75
Показатели использования оборотных средств:
|
Год |
|
|
|
|
Планируемый |
96 дней |
0,26 |
3,75 |
|
Отчетный |
102 дня |
0,28 |
3,52 |
|
Процент изменения |
8% |
8% |
7% |
 Показатели
Показатель
оборотных
средств показывает,
что в отчетном
году продолжительность
оборота больше
чем в планируемом.
Ускорение
оборачиваемости
оборотных
средств свидетельствует
о том, что на
каждый рубль
оборотных
средств выпускается
и реализуется
больше продукции,
чем было предусмотрено.
В планируемом
году быстрее
оборачиваются
средства, это
значит, что
меньше загруженная
сумма, достаточная
для выполнения
одного и того
же объема СМР.
Из расчетов
видно, что
коэффициент
оборачиваемости
средств в планируемом
году увеличивается
это является
признаком, что
предприятие
более эффективно
использует
оборотные
средства.
Далее количественно оцениваются факторы, влияющие на изменение потребности в средствах в планируемом году.
Расчет выполняется по формулам:
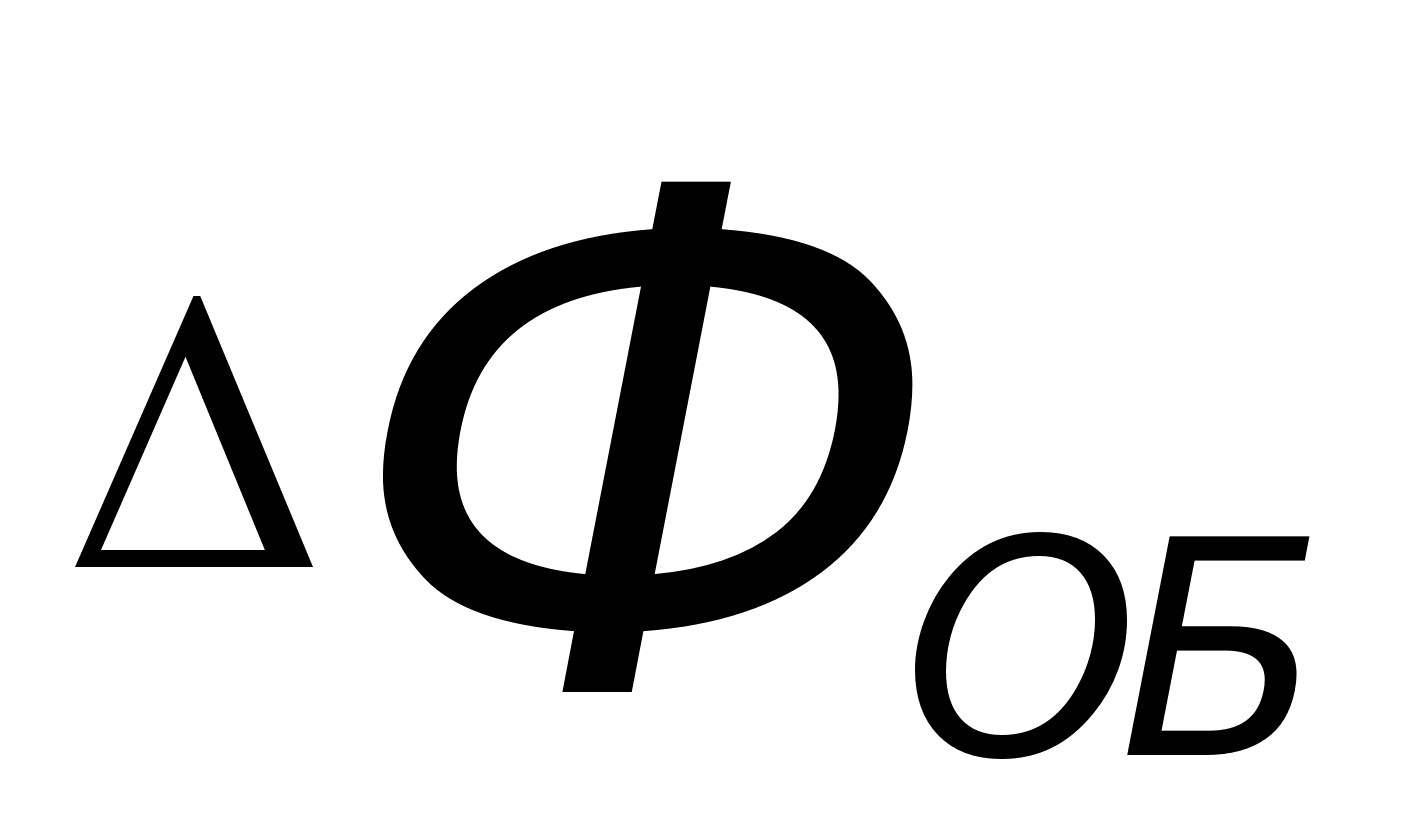 =
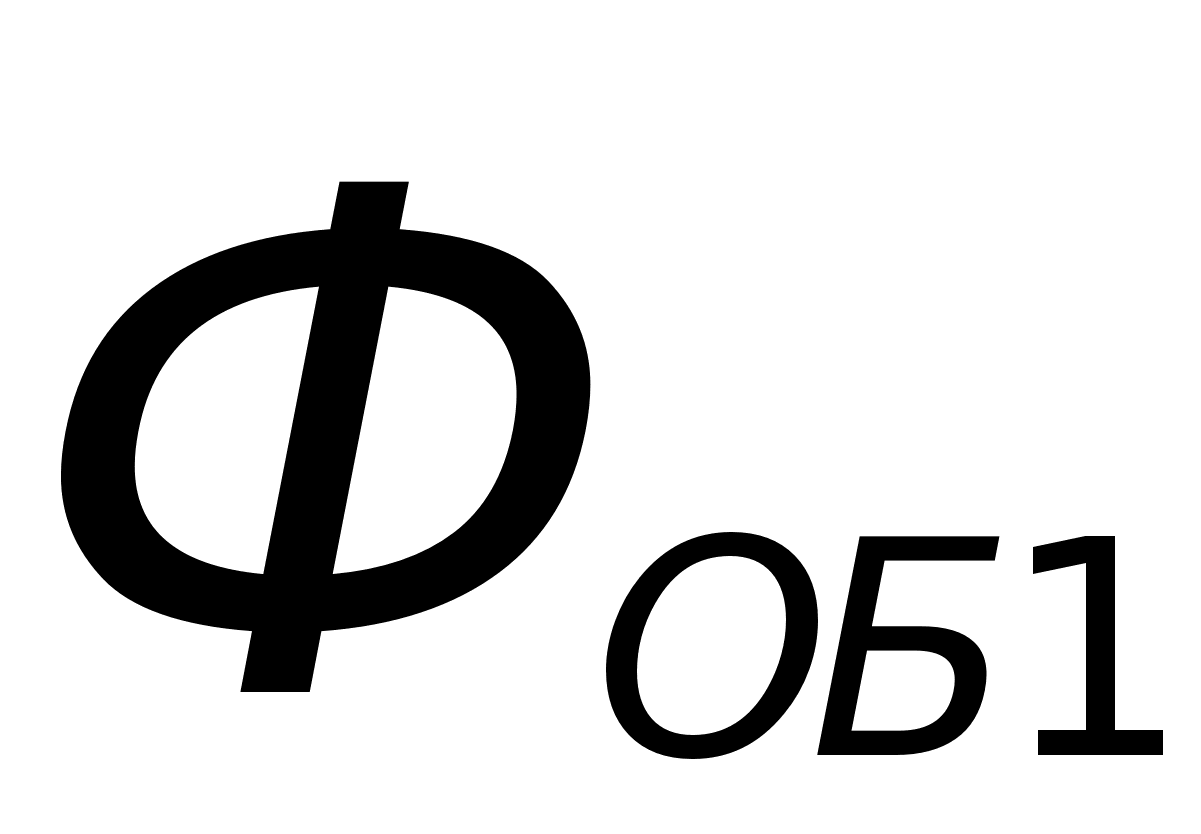 -
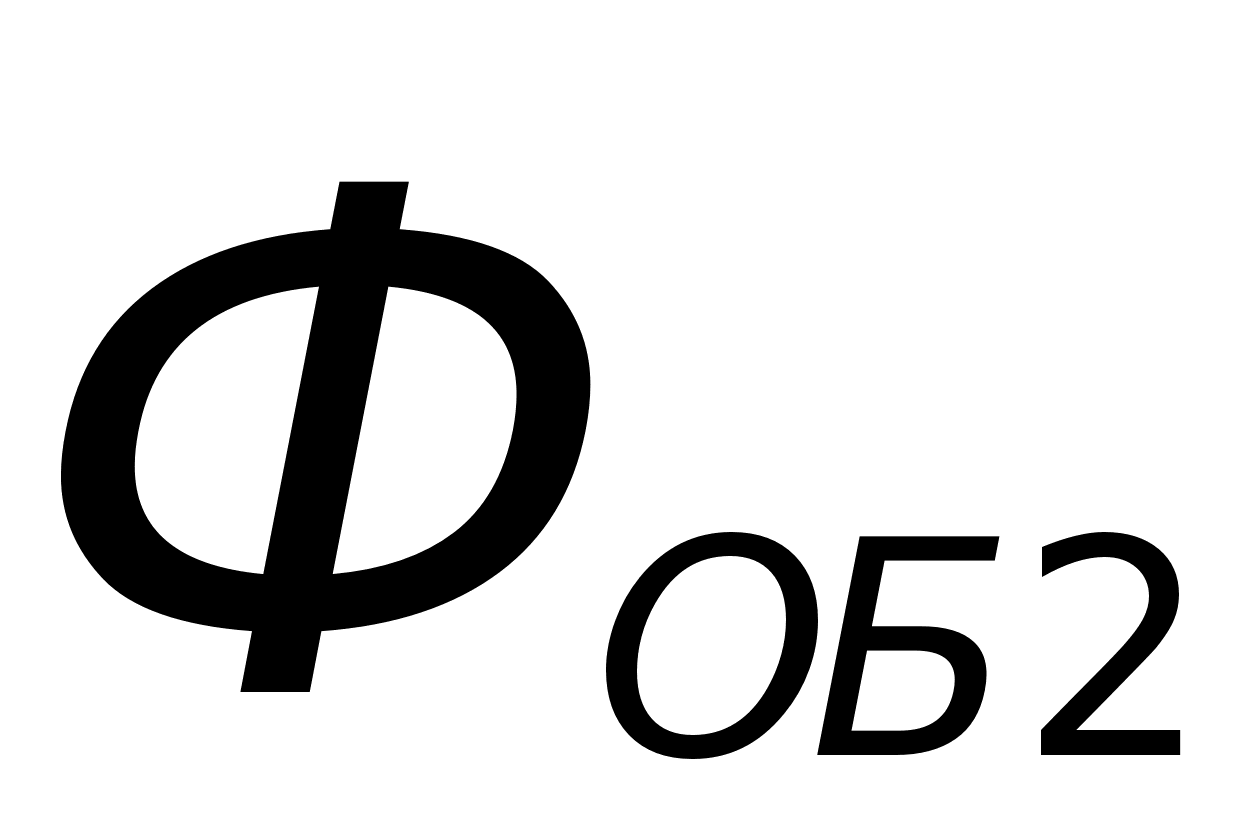 (27)
где:
-общее
изменение
размера оборотных
средств;
,-средний
размер оборотных
средств за
сравниваемые
периоды (в данном
случае
-
отчетный и
планируемый
годы).
=32030
млн. руб. -
33100
млн. руб.= -1070 млн.
руб.
Общее изменение размера оборотных средств -1070 млн. руб. свидетельствует о дополнительном вовлечение средств в оборот.
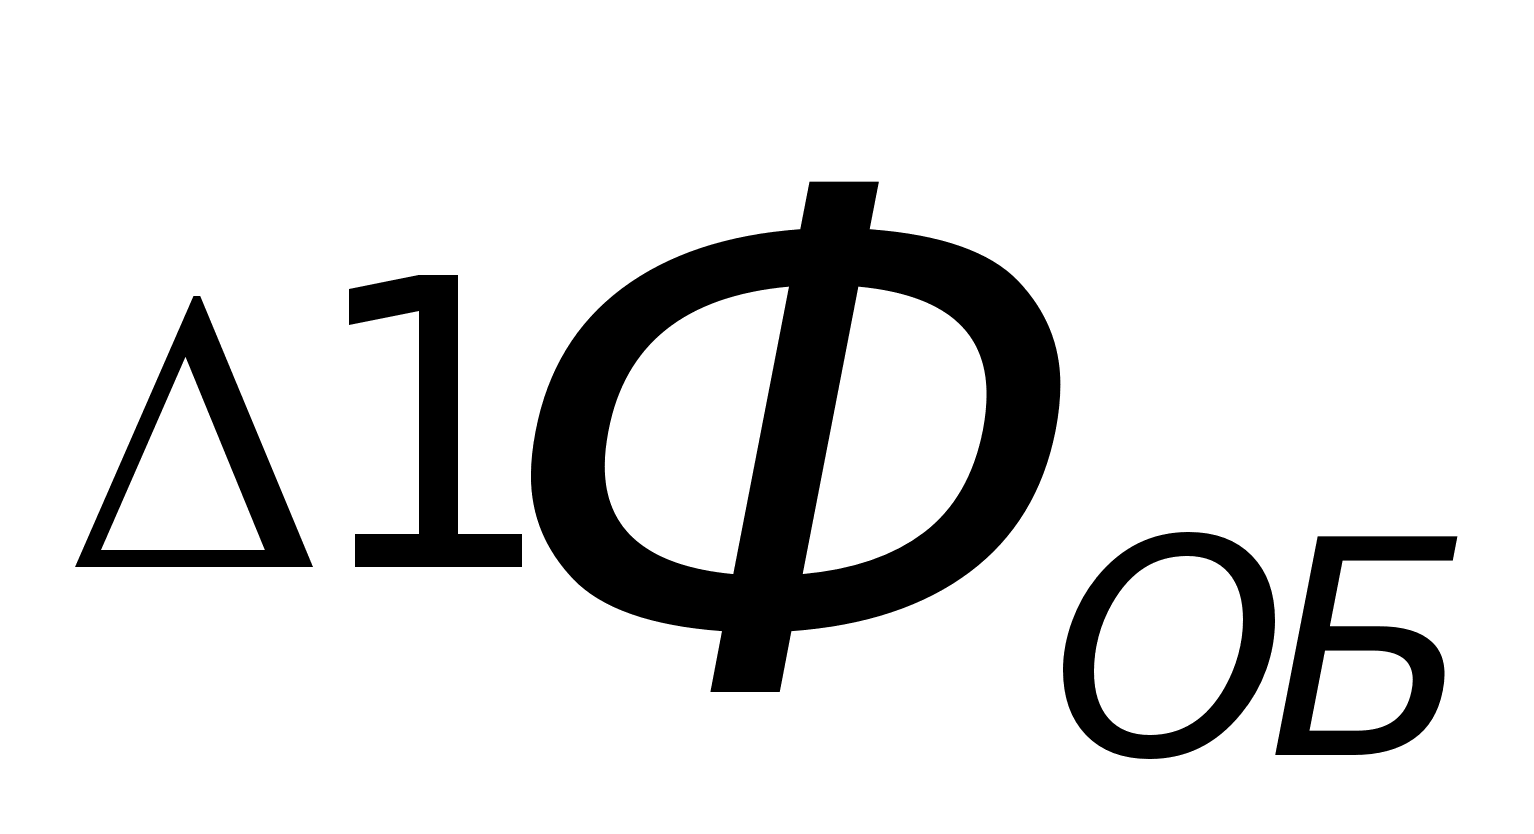 =
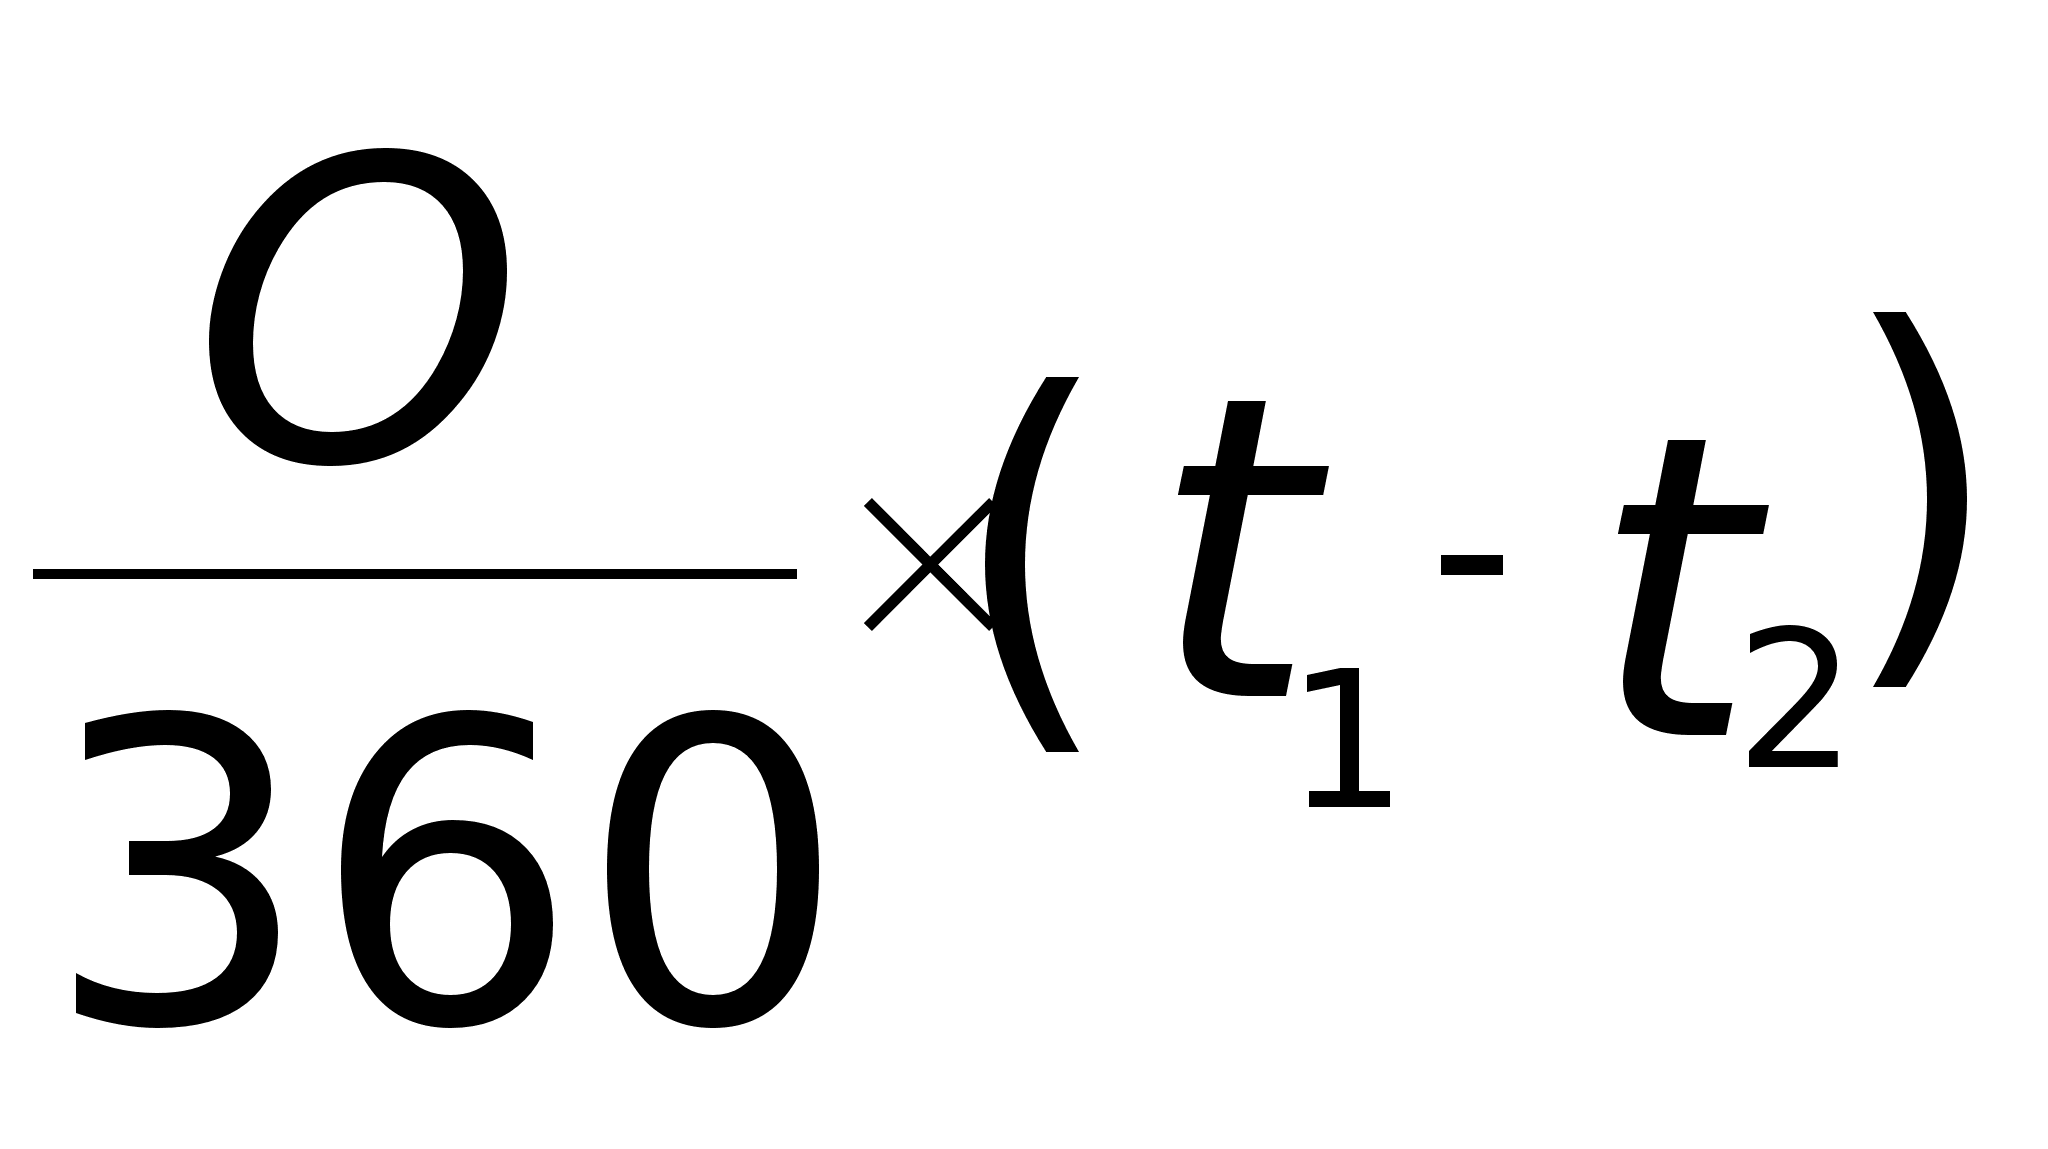 (28)
где:
-
изменение
размера средств,
обусловленное
изменением
скорости их
оборота;
-
выручка от
реализации
заказчику СМР
в планируемом
году(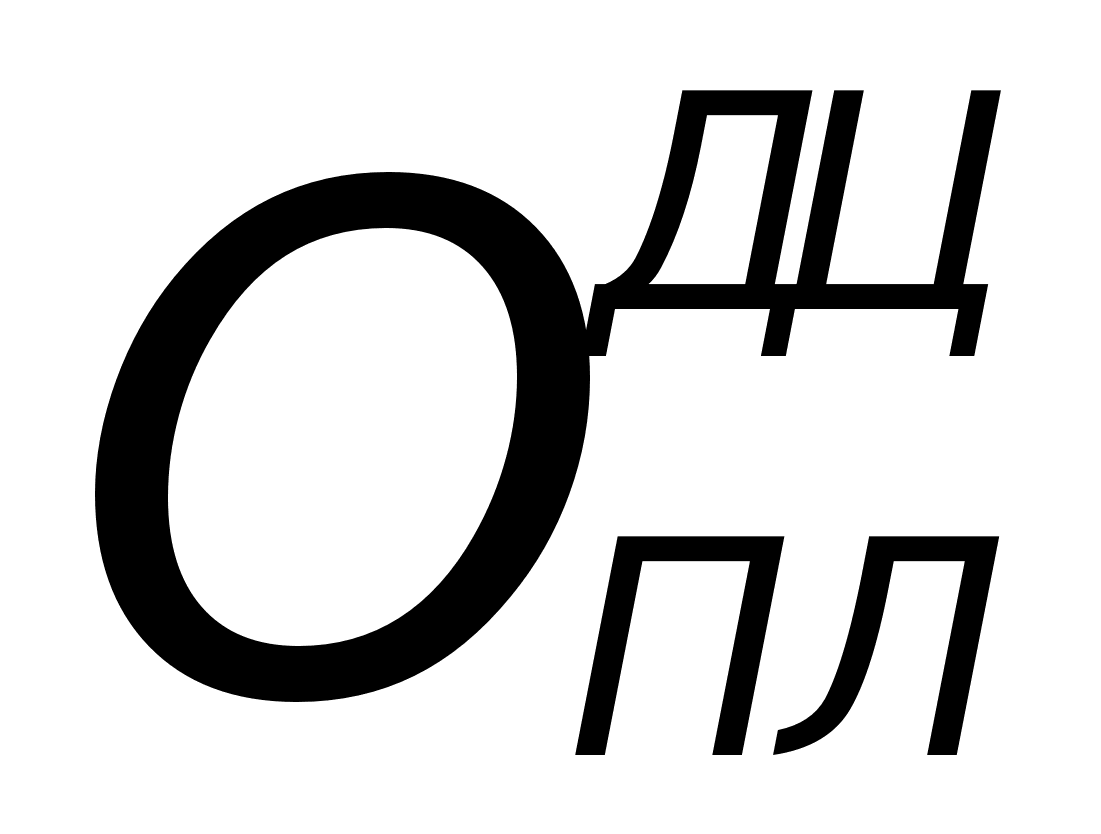 );
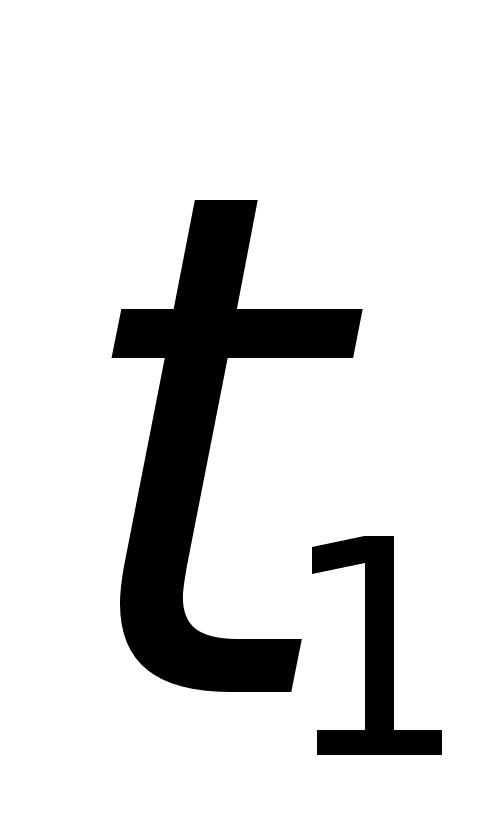 ,
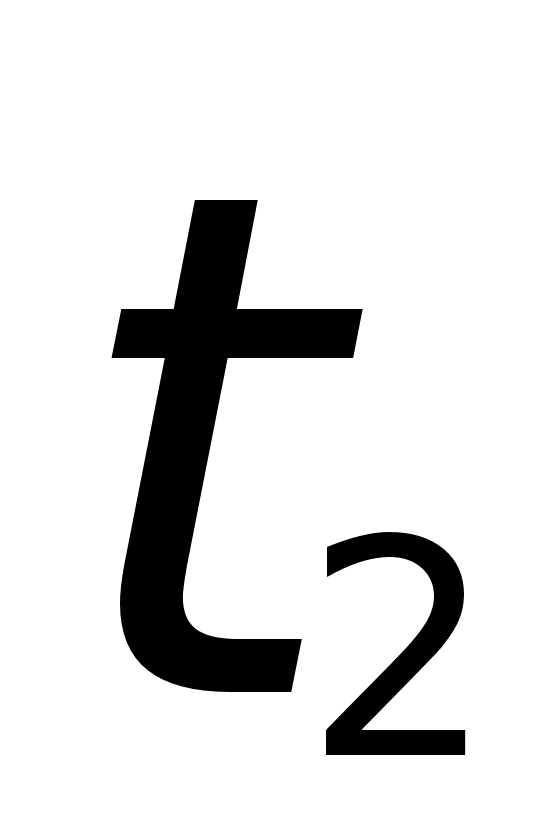 -
продолжительность
оборота средств
за сравниваемые
периоды
(отчетный и планируемый годы).
=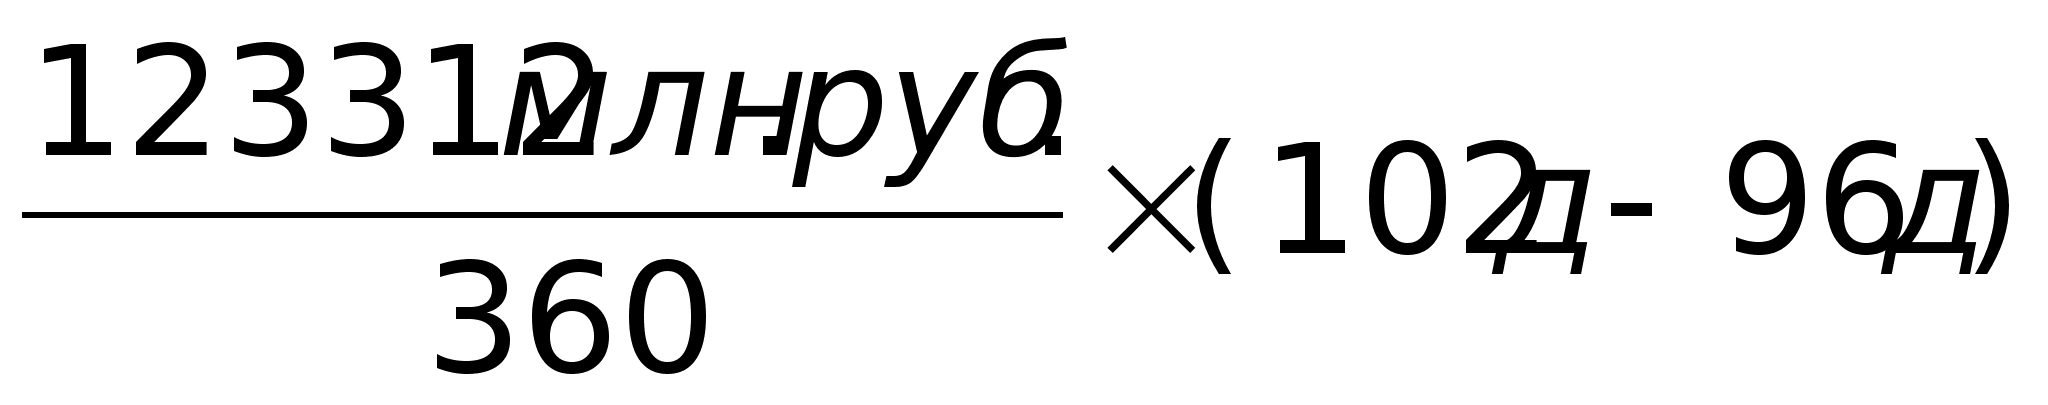 =2055,18
млн. руб.
По сравнению с отчетном годом в планируемом наблюдается ускорение оборачиваемости средств, что влечет с собой высвобождение средств из оборота, следовательно это положительно влияет на хозяйственный оборот организации.
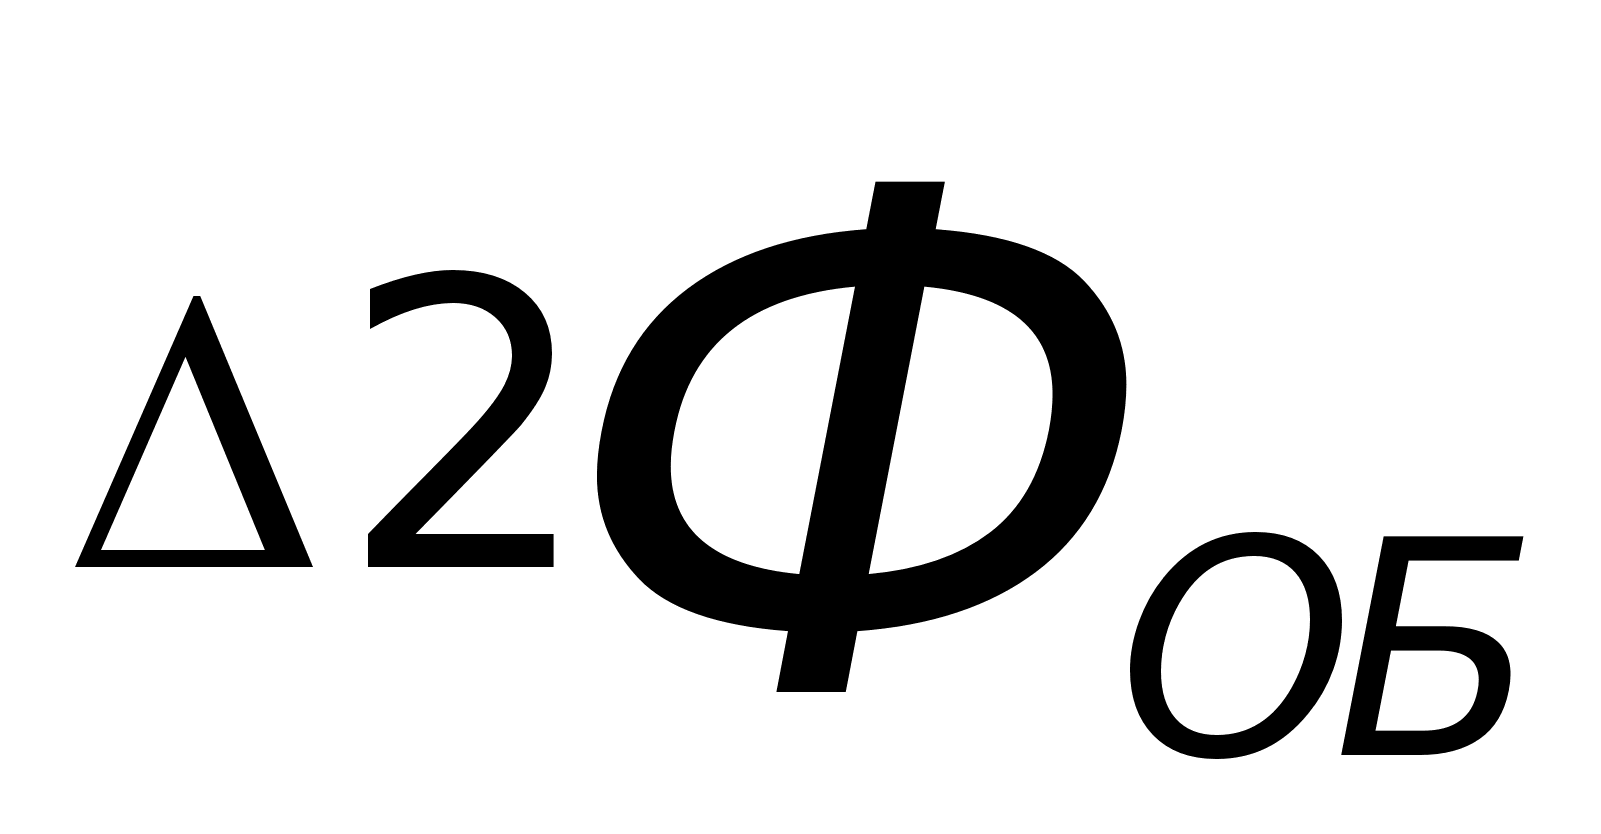 =- (29)
где:
-
изменение
размера оборотных
средств, обусловленное
изменением
объема выполняемых
СМР.
=
-1070 млн. руб. - 2055,18 млн.
руб.=-3125,18млн. руб.
В целом видно, что наблюдается увеличение оборотных средств в обороте связано это с увеличением объема выполняемых СМР, что требует дополнительное вовлечение оборотных средств. Но время оборота капитала уменьшилось, это значит, что предприятие меньше загружает сумму, достаточную для выполнения одного и того же объема СМР.
Часть VI. Исчисление себестоимости строительно-монтажных работ
Затраты, образующие себестоимость СМР, группируются по следующим элементам:
материальные затраты (
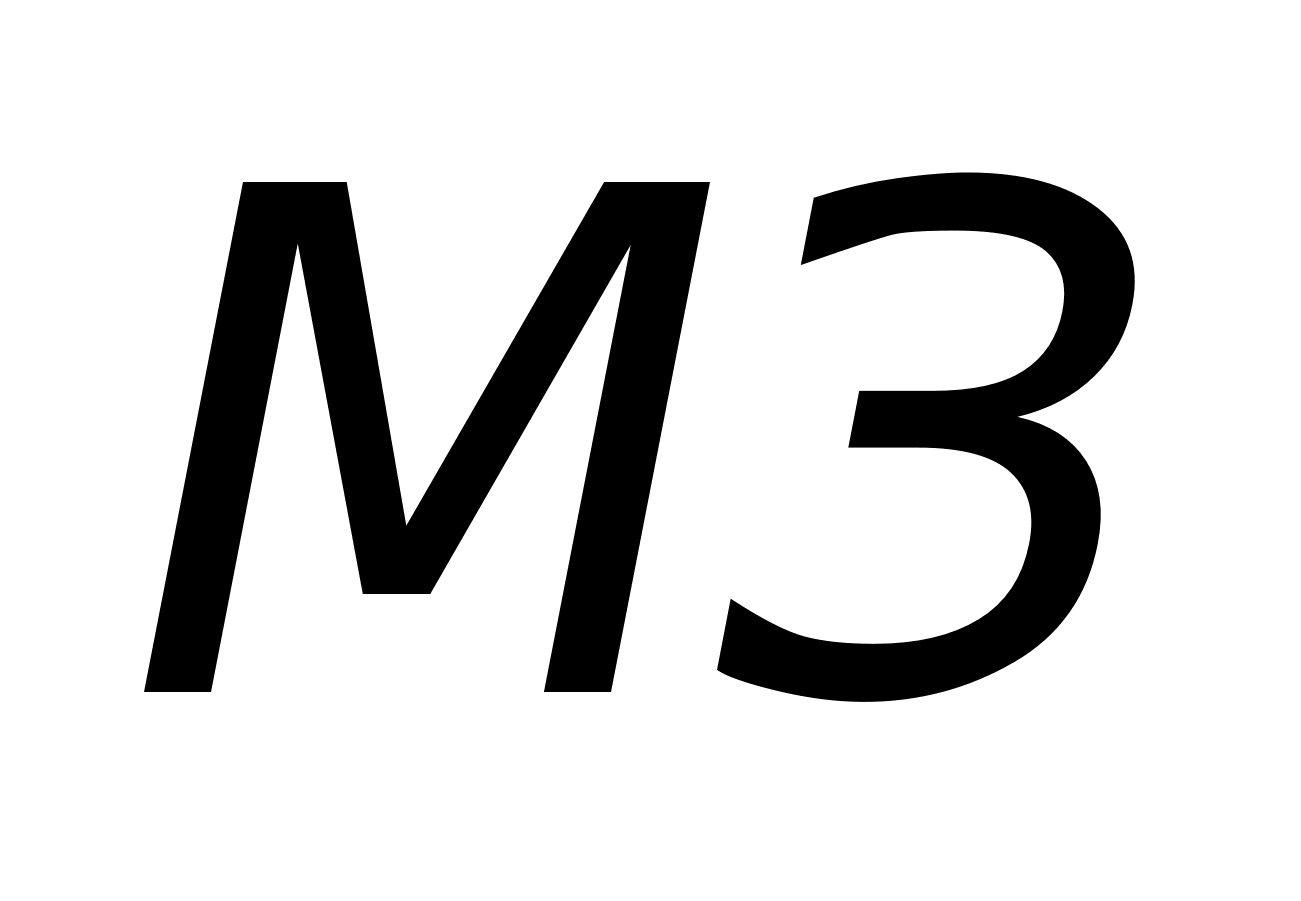 );
затраты на оплату труда (
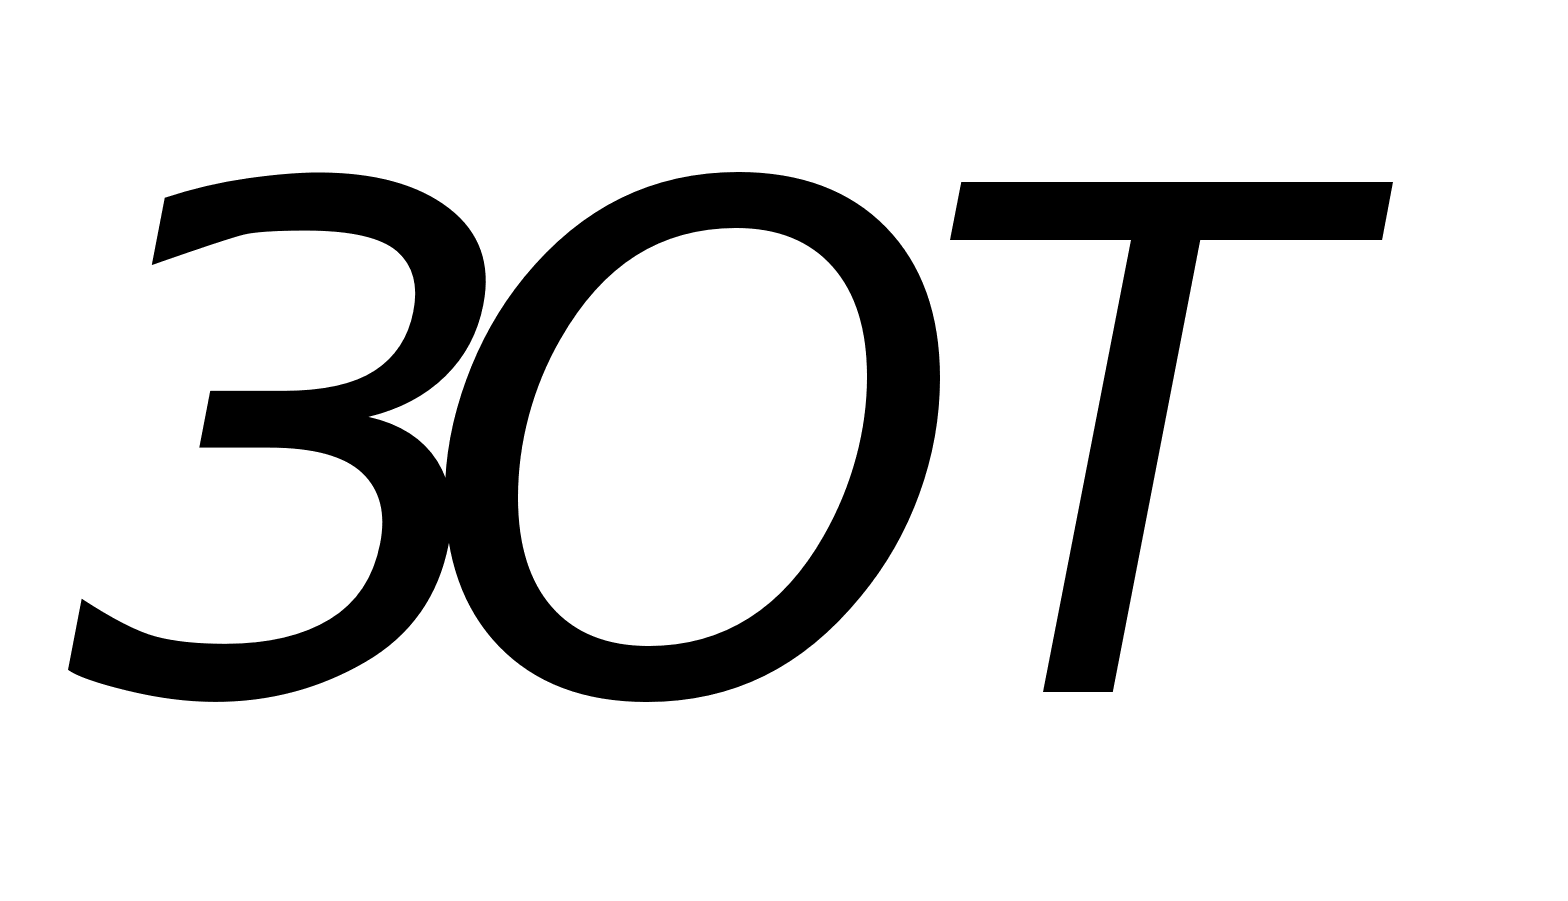 );
отчисления на социальные нужды (
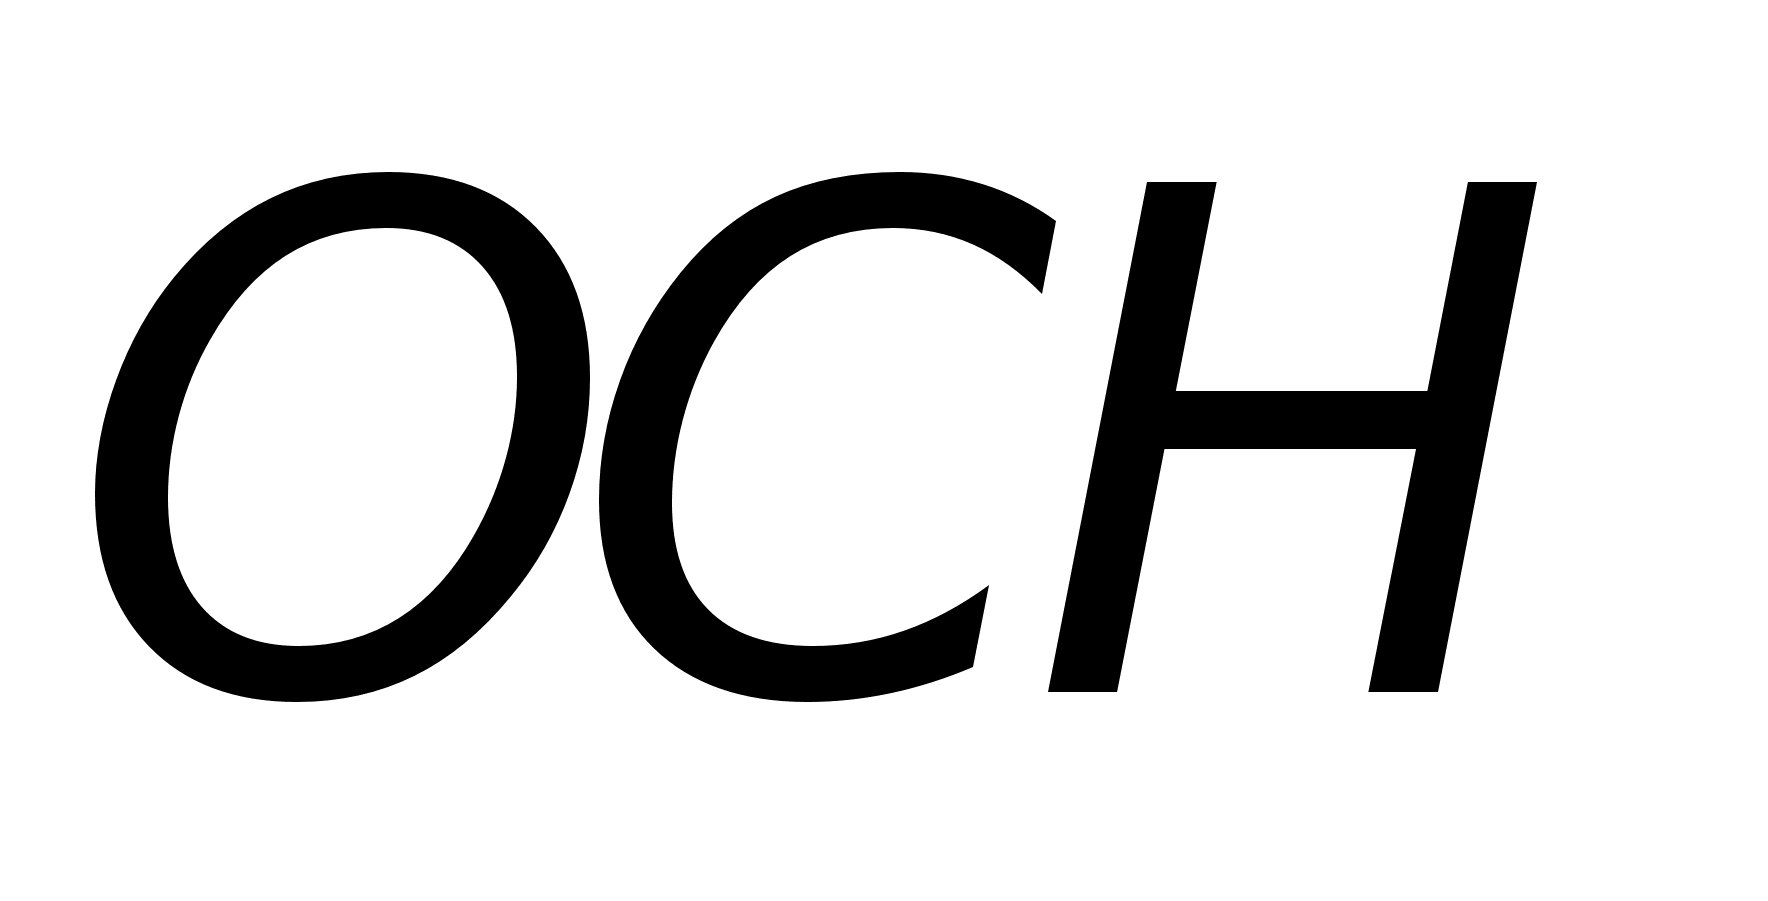 );
амортизация основных фондов (
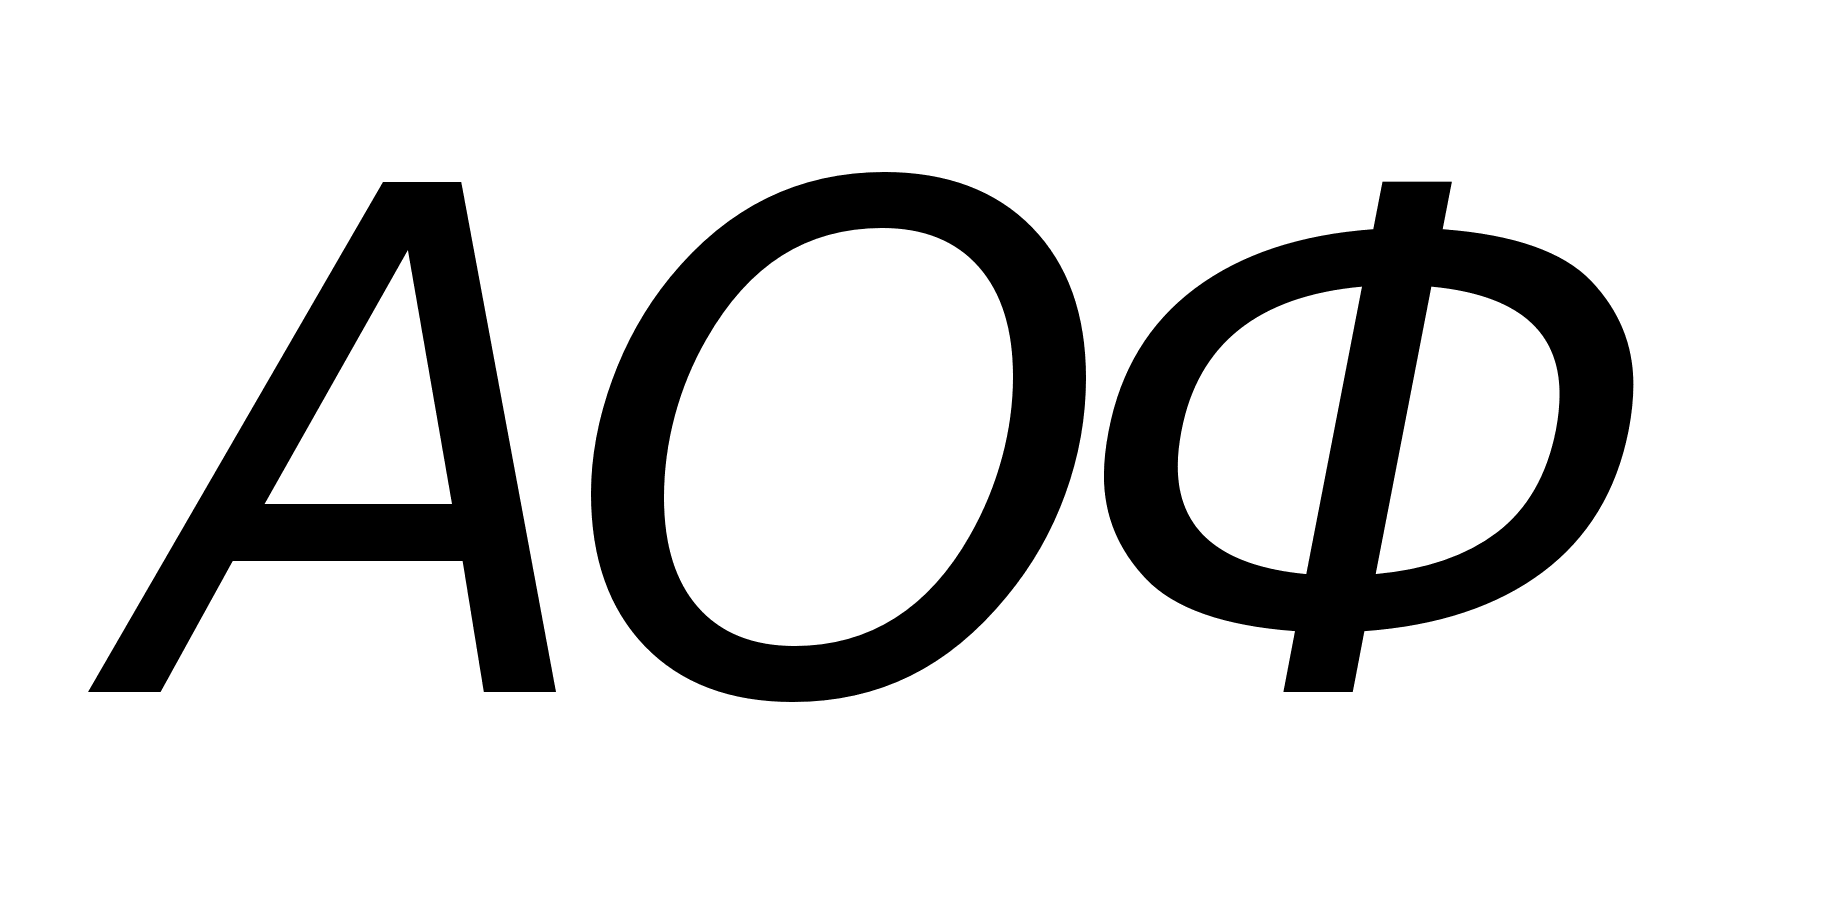 );
прочие затраты (
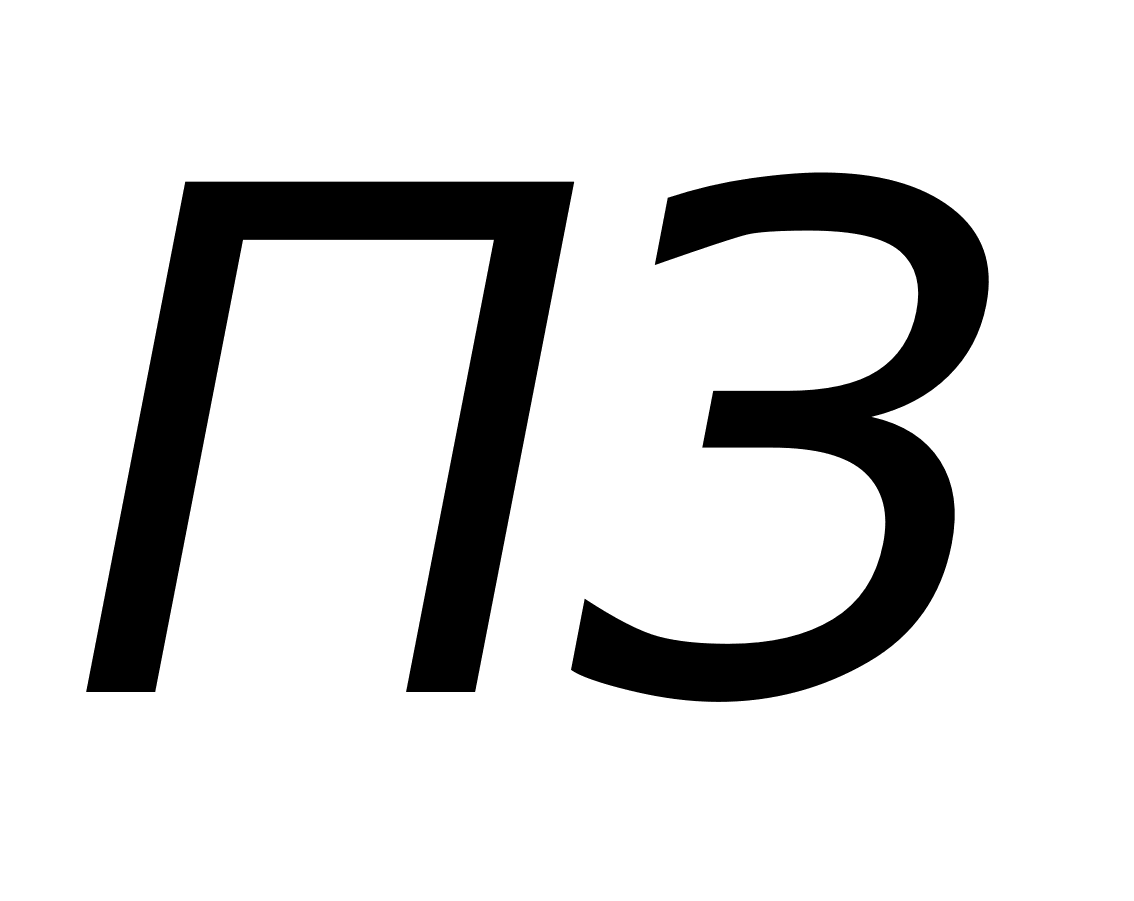 );
Расчет себестоимости СМР, выполняемых в планируемом году, производится в следующей последовательности:
1. Определяются материальные затраты путем умножения объема СМР в договорных ценах на планируемый год на удельный вес (долю) материальных затрат в объеме СМР в году, предшествующем планируемому (отчетном).
=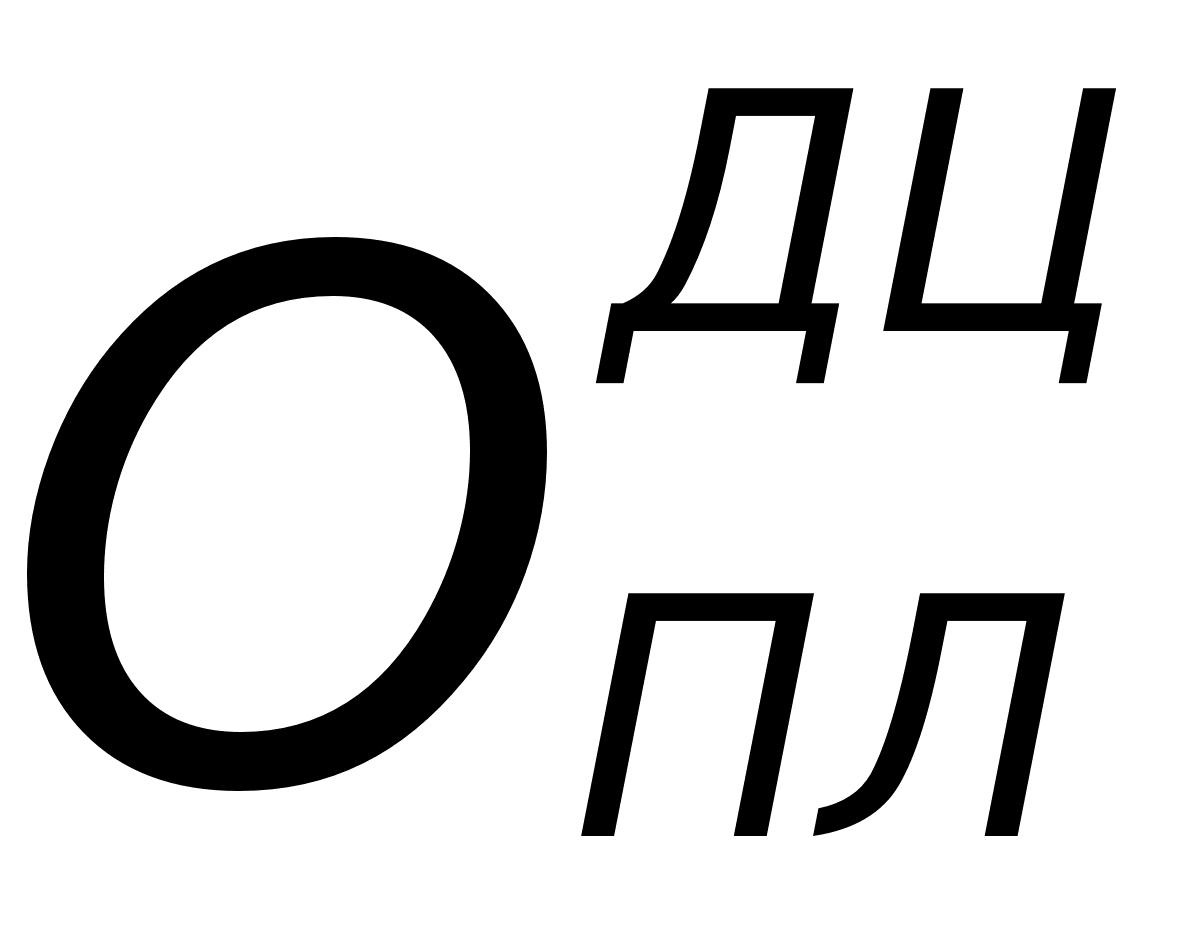
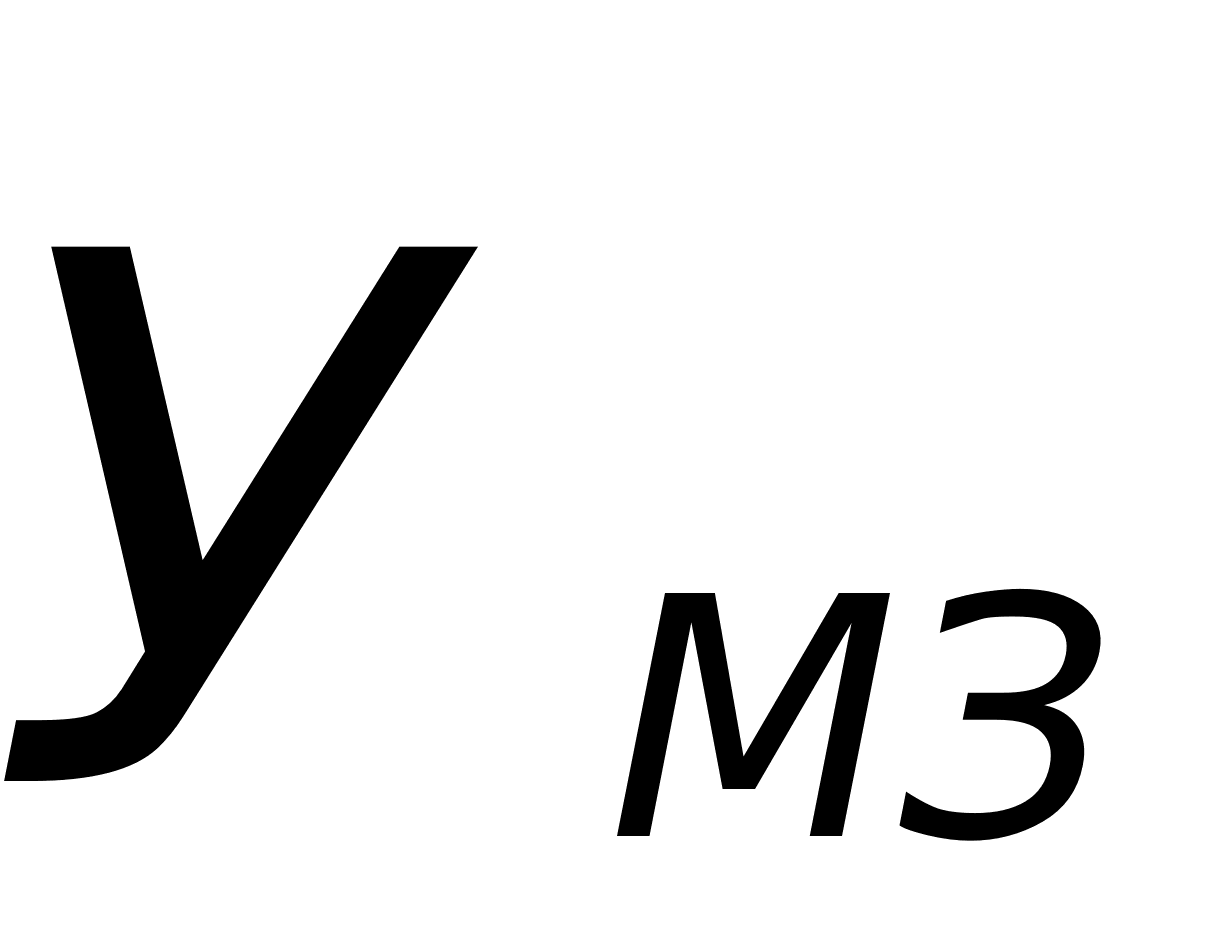 =123312
млн.
руб.40,8%/100%=50311,29
млн. руб.
2, Определяется среднемесячная зарплата одного работника СПП в отчетном году (
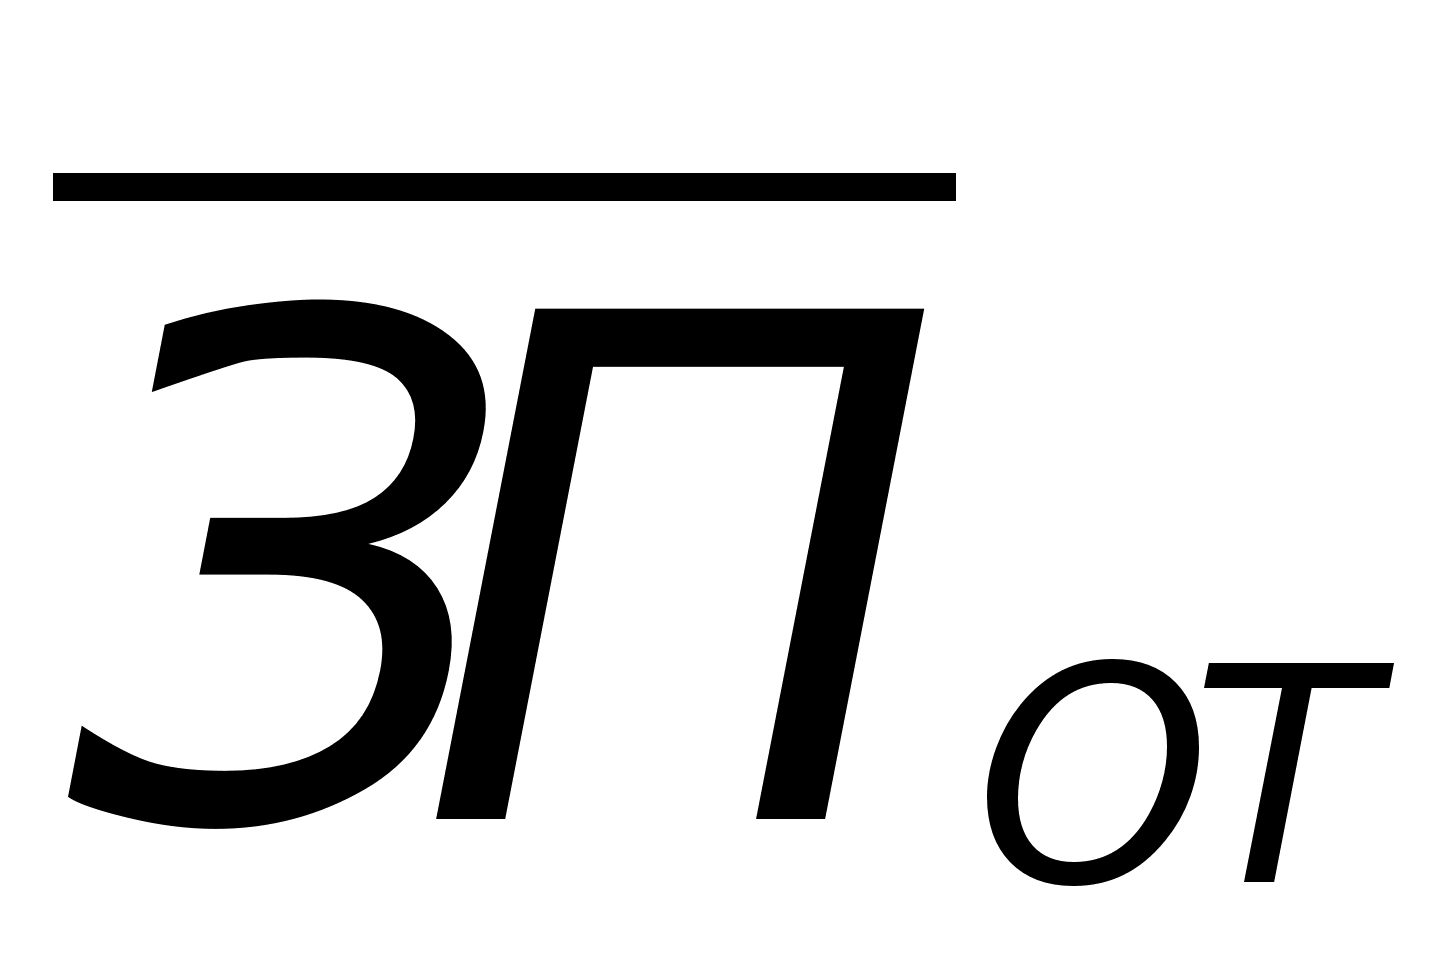 )
путем деления
суммы выплат
всех работников
СПП в отчетном
году (
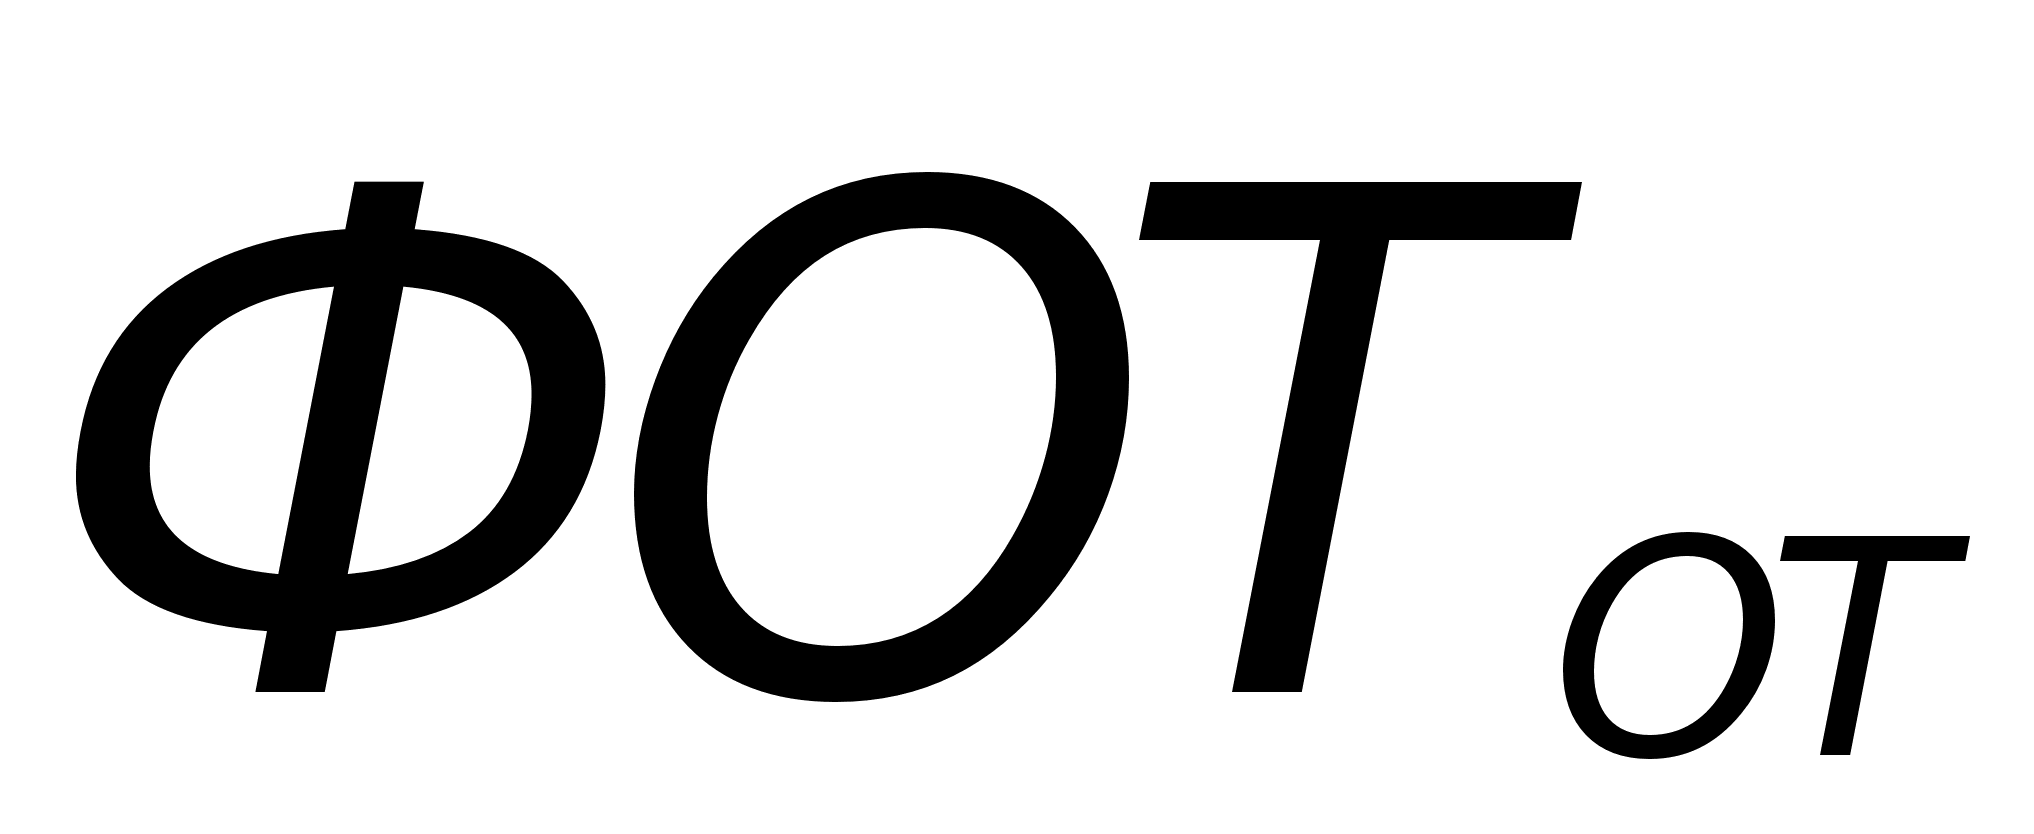 )
на численность
работников
СПП в этом году(
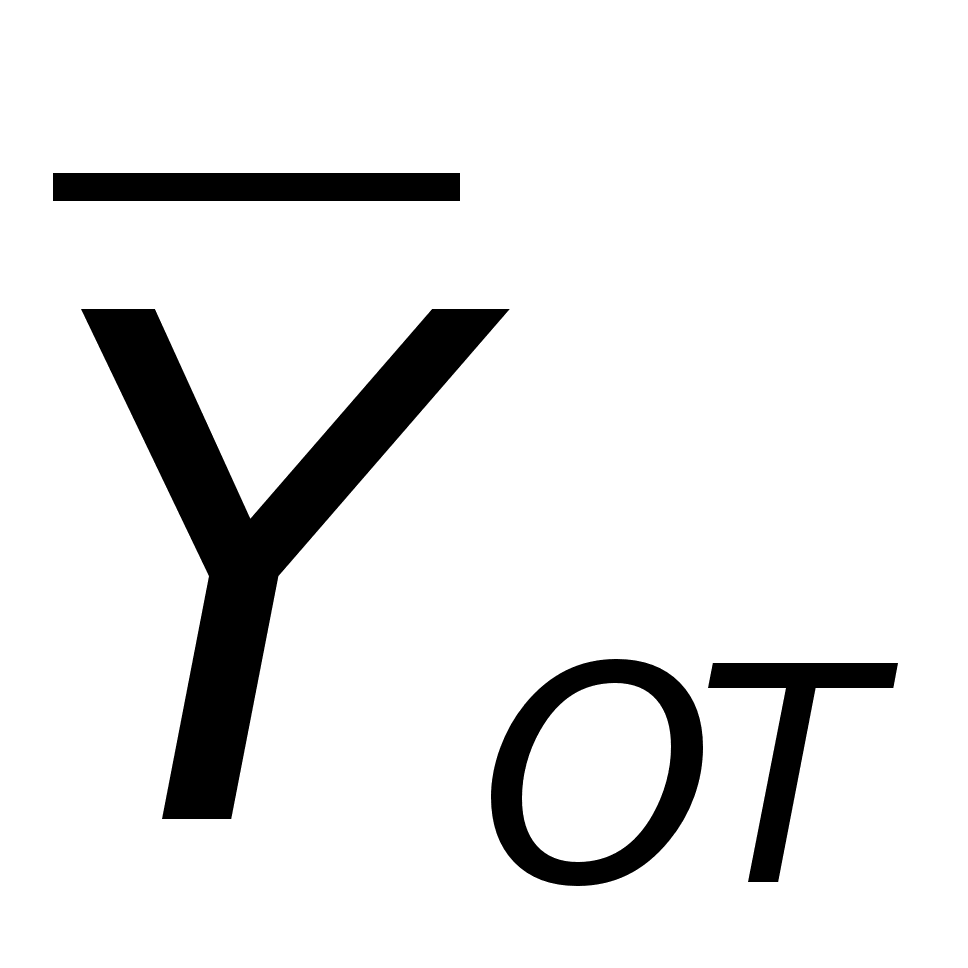 )
и число месяцев
в году (12):=
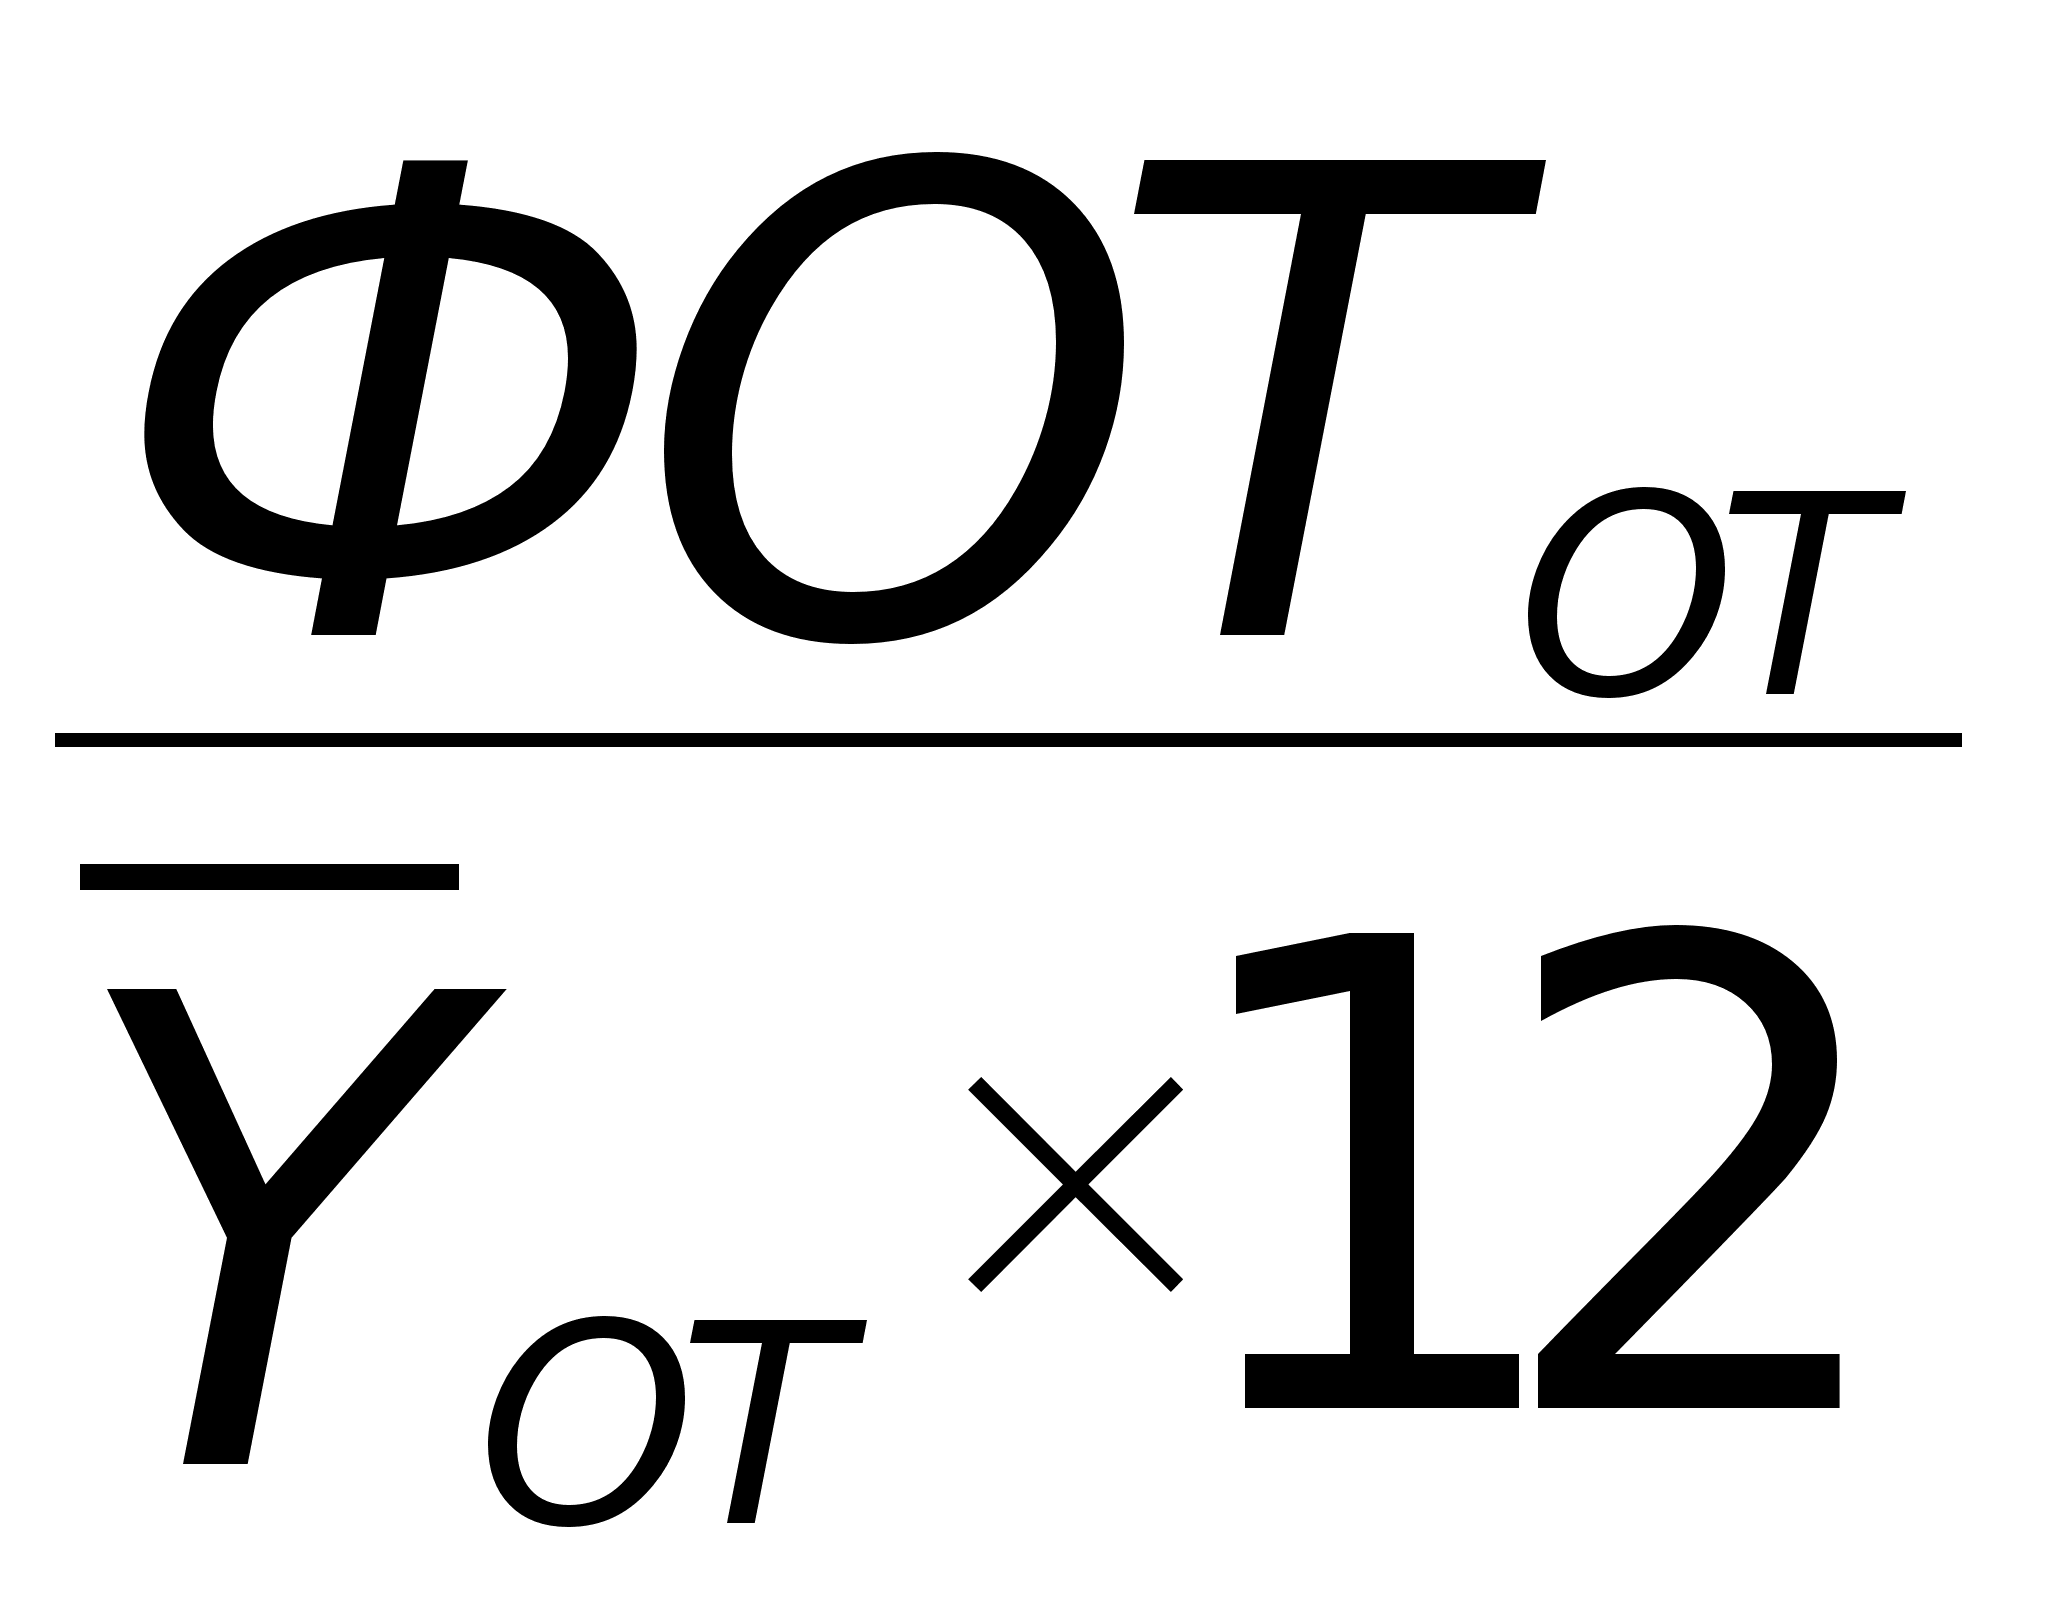 (30)=
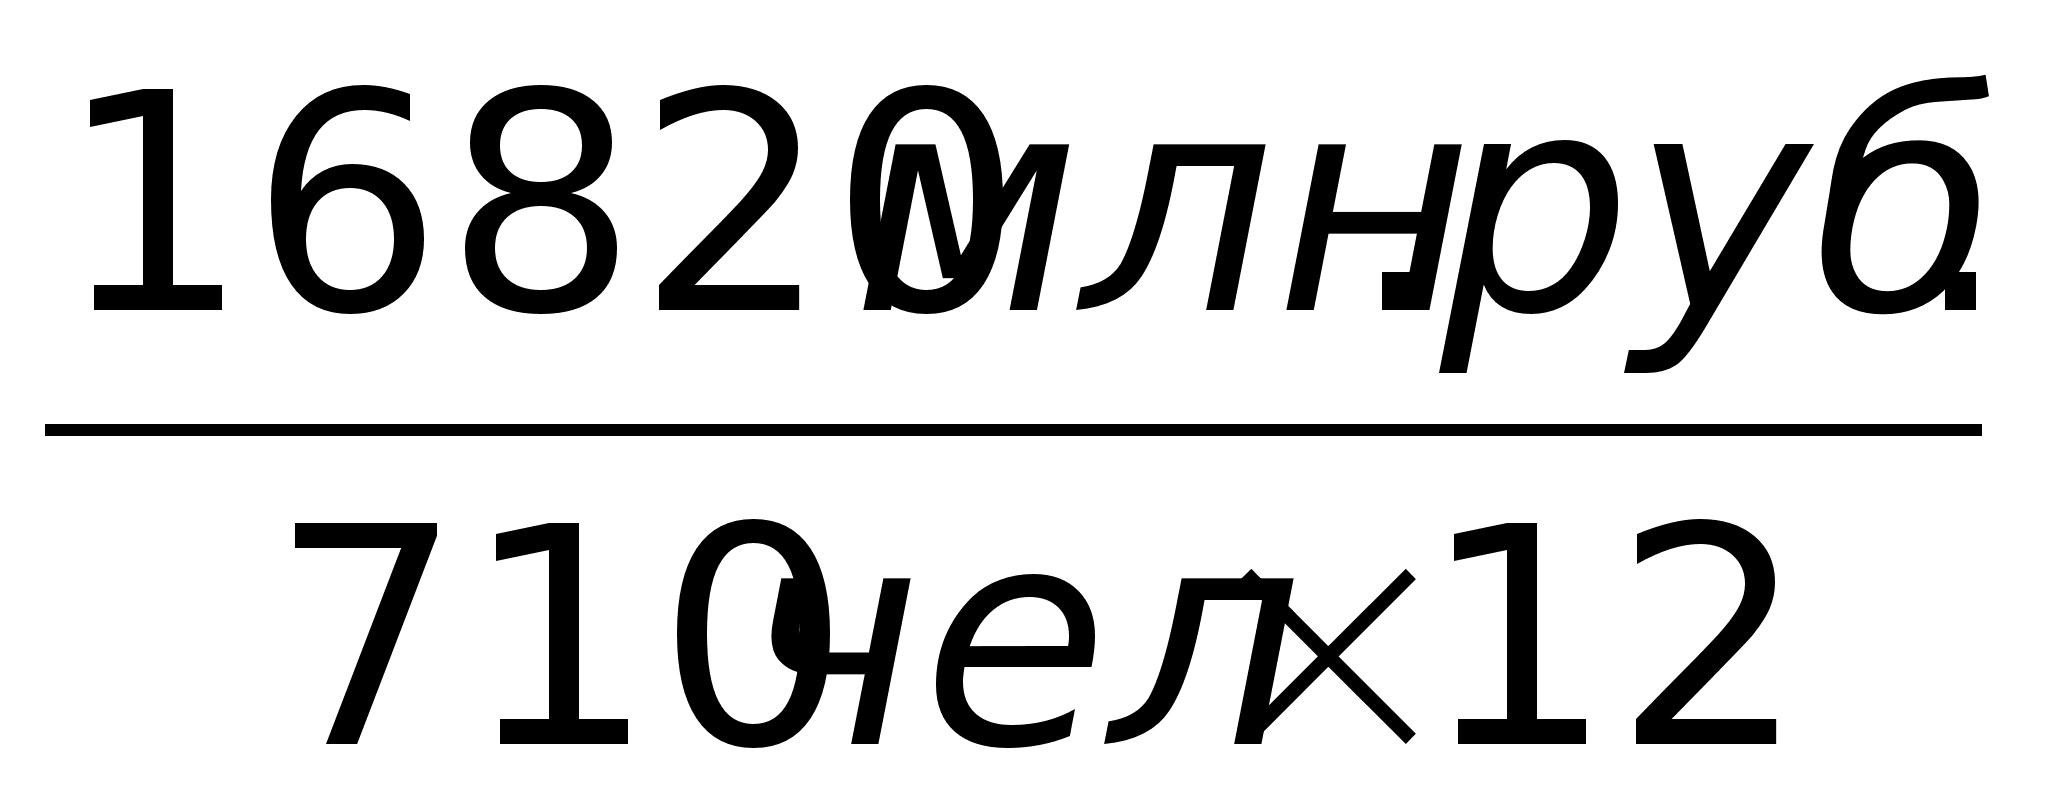 =
1,97млн. руб.
3. Определяется среднемесячная зарплата одного работника СПП в планируемом году (
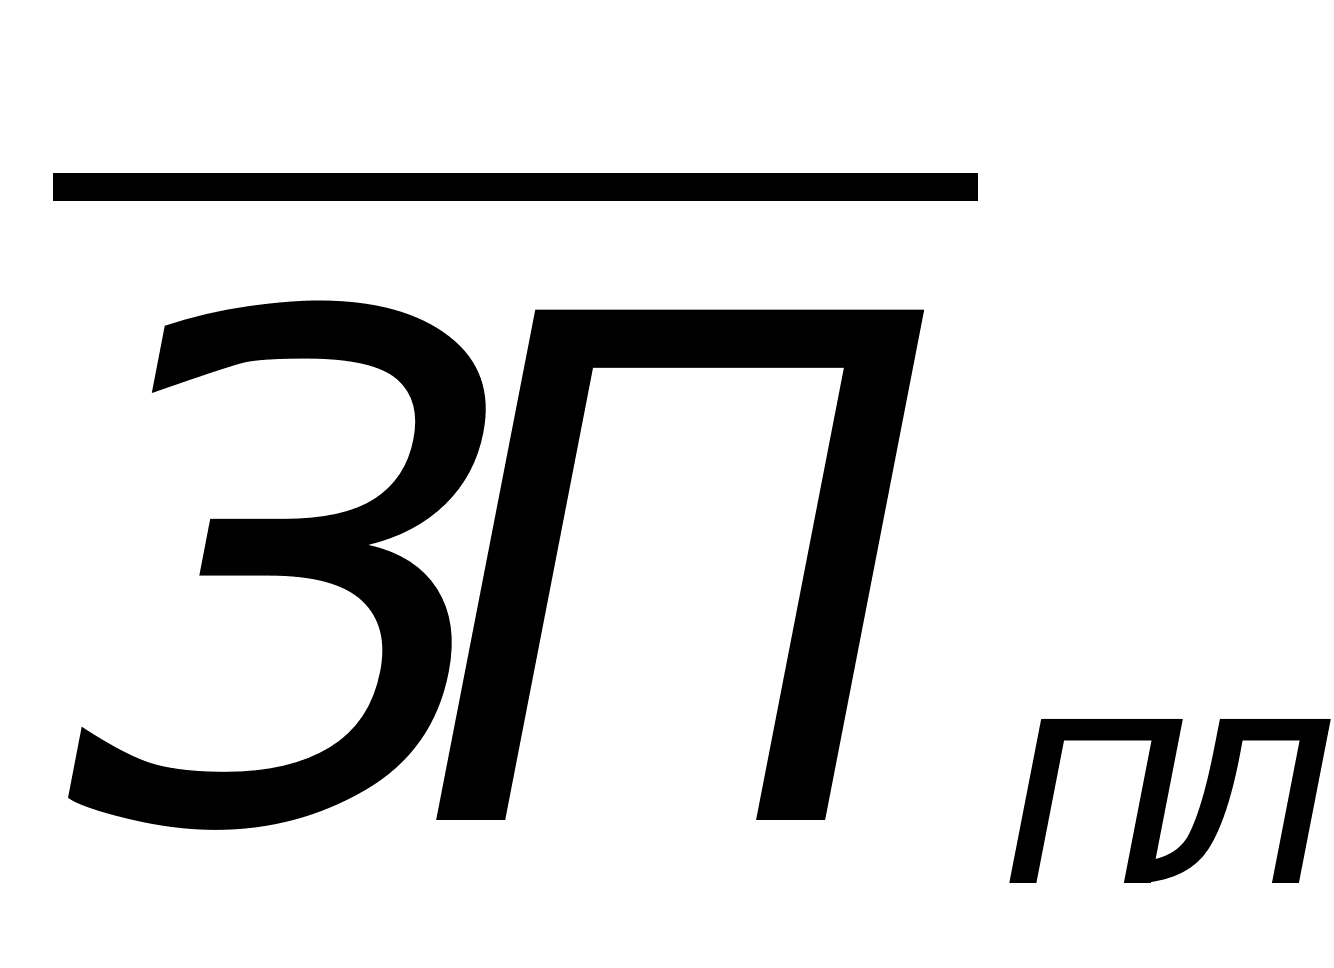 ):=
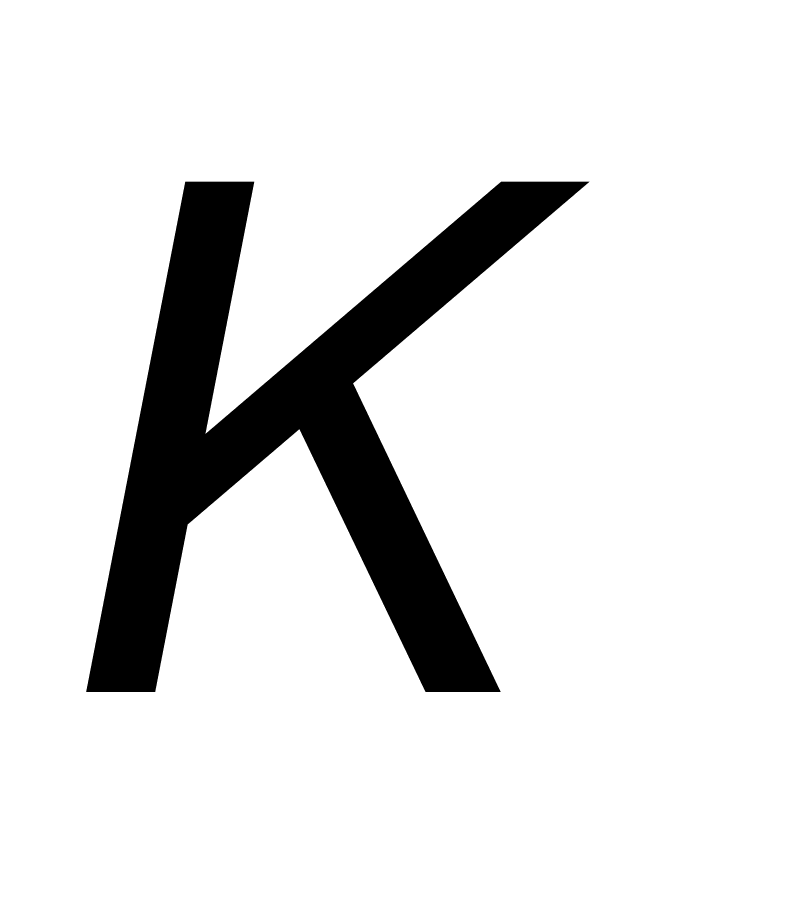 (31)
где:
-
коэффициент
изменения
среднемесячной
зарплаты одного
работника СПП
в планируемом
году.=1,97млн.
руб.
7,2%/100%=0,14млн.
руб.=1,97млн.
руб. + 0,14млн. руб.=
2,11 млн. руб.4. Определяется
в планируемом
году (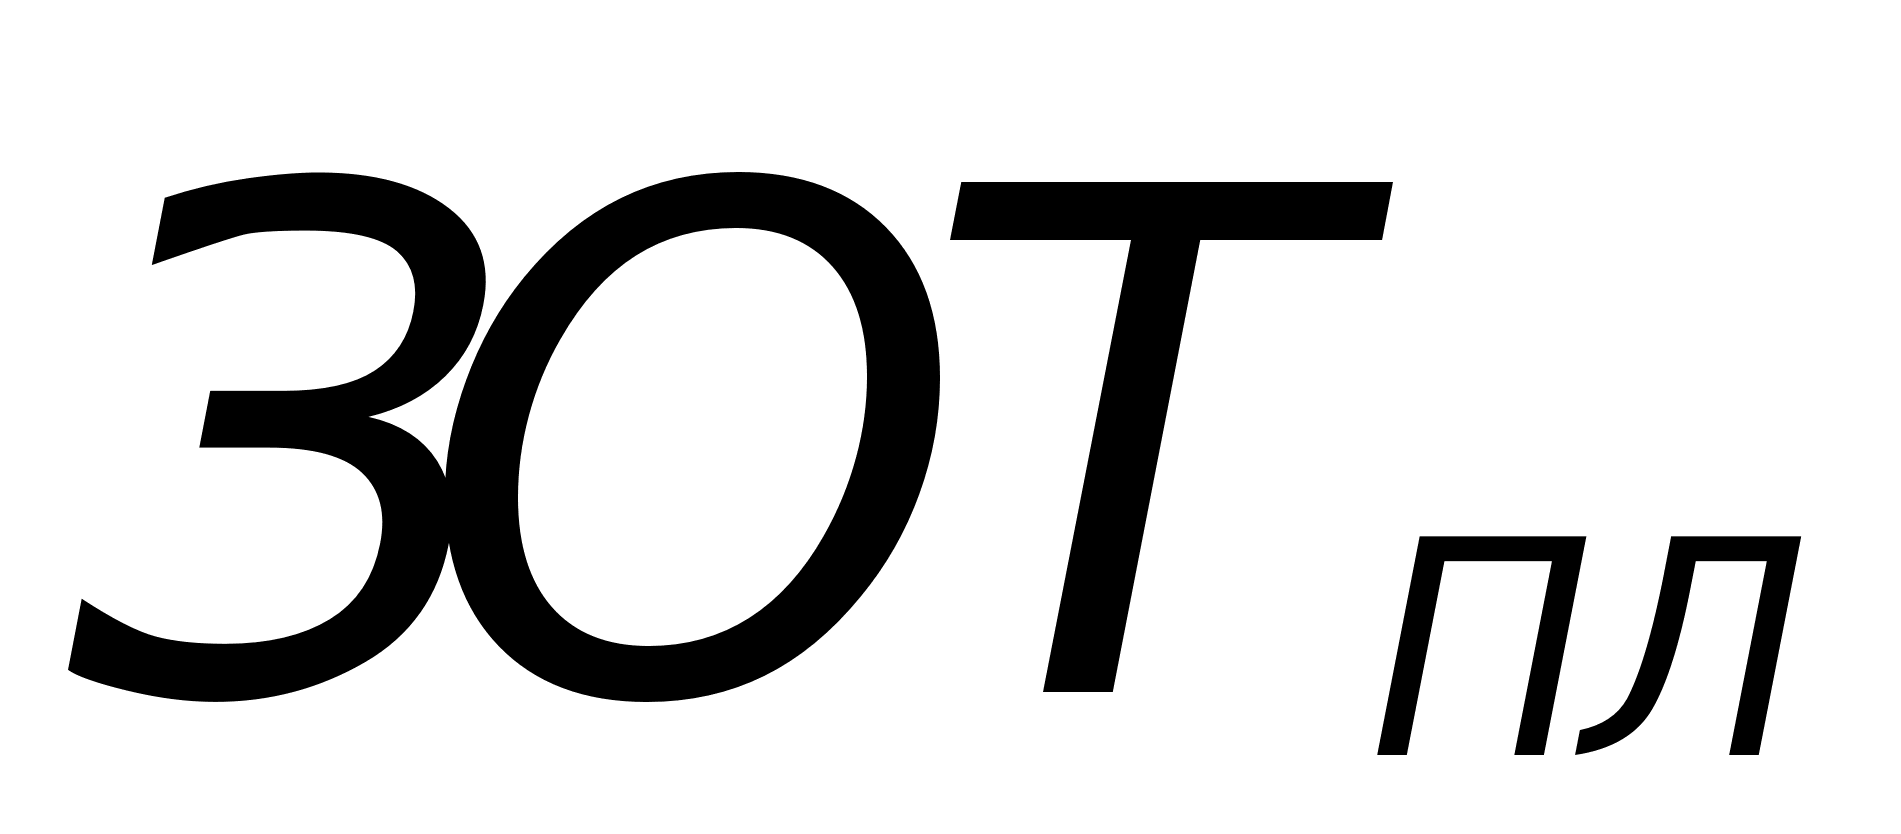 ):=
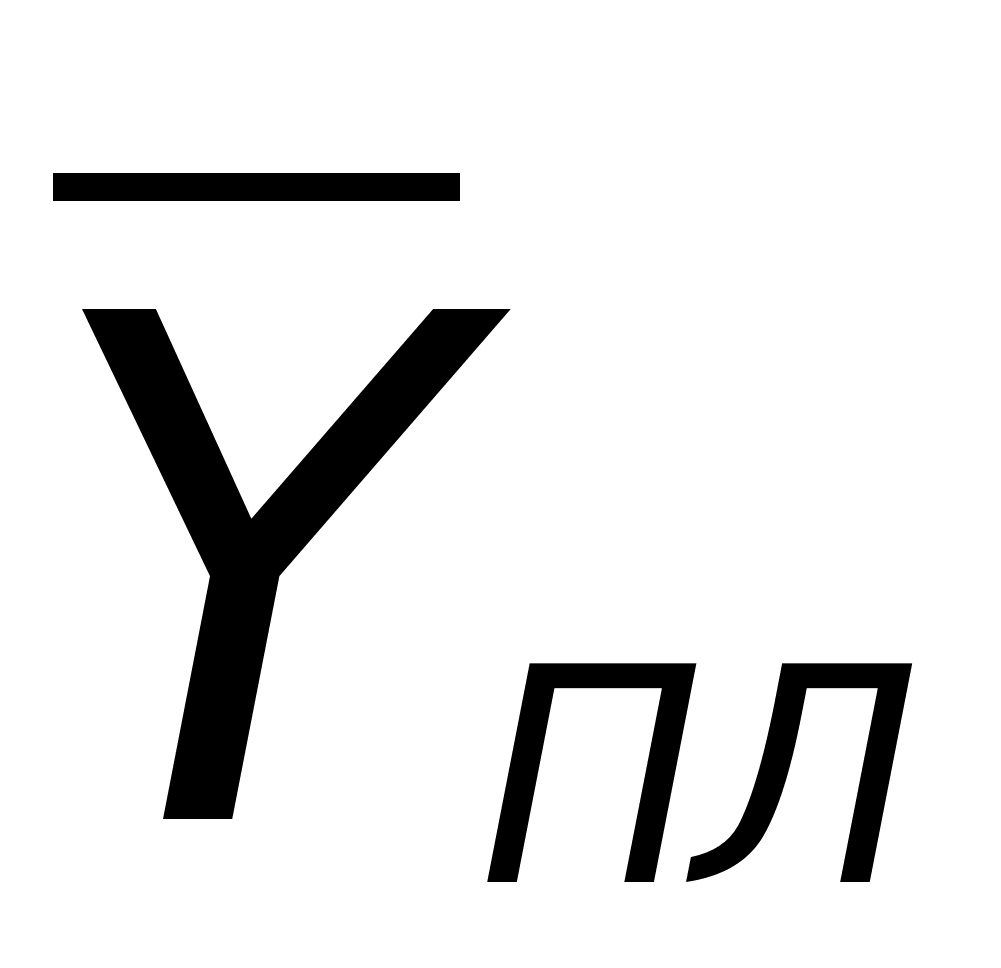 Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.), обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.