Экономика предприятий строительства
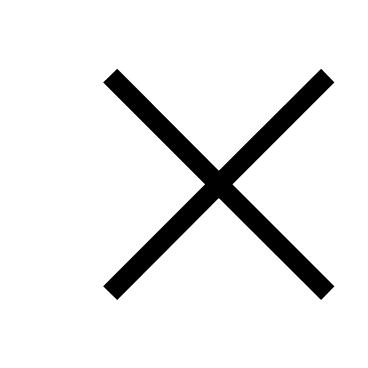
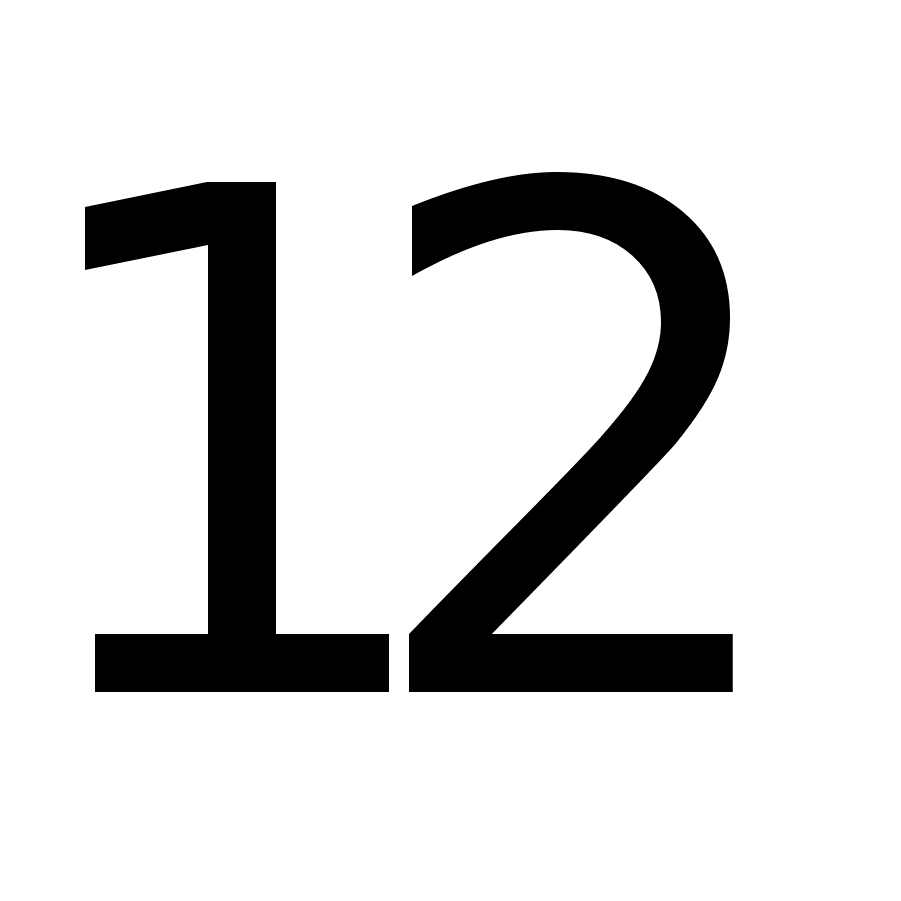 (32)
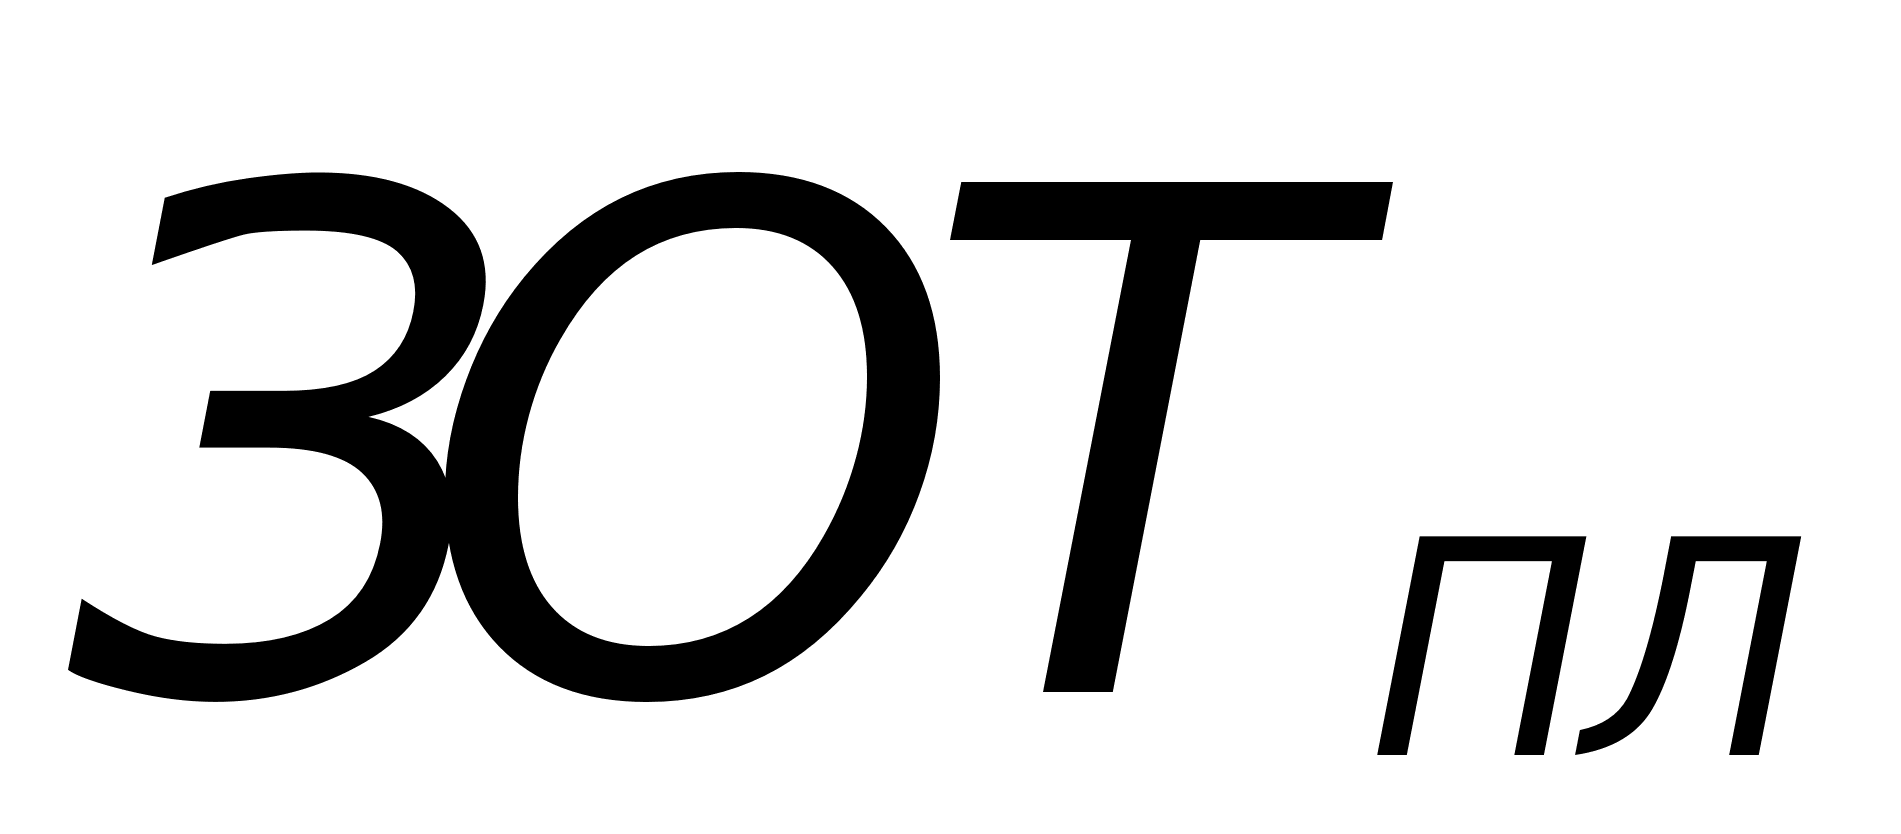 =2,11
млн. руб.
729чел.
12=18458,28млн.
руб.
5.
Определятся
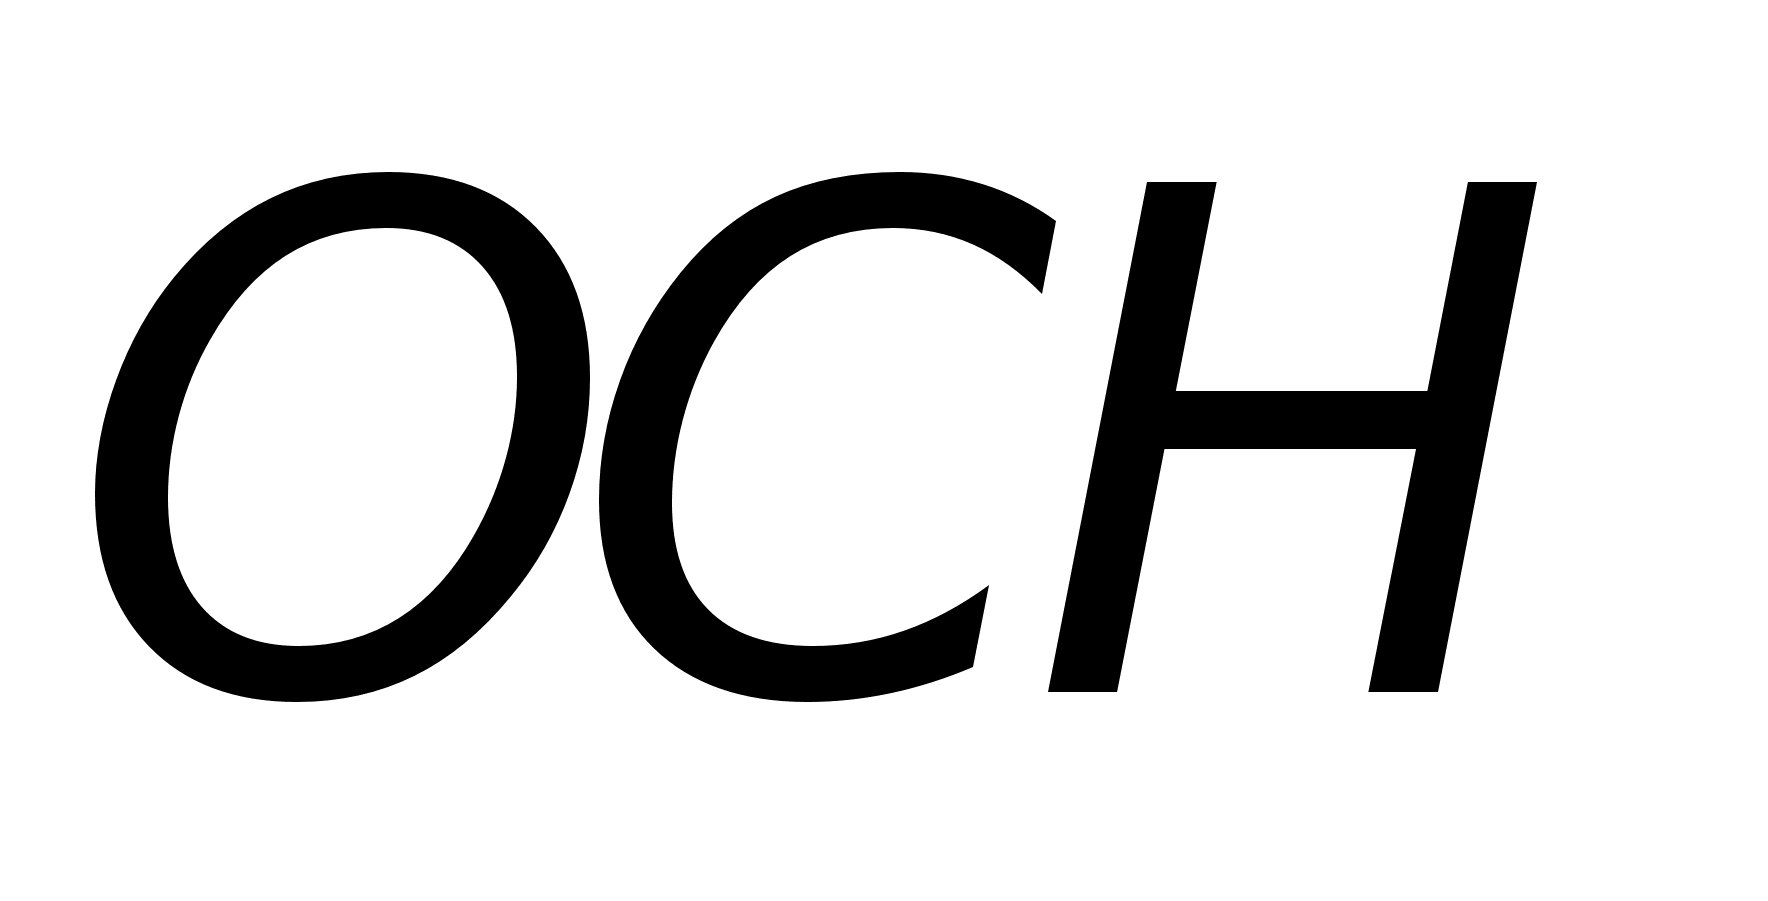 в
планируемом
году (
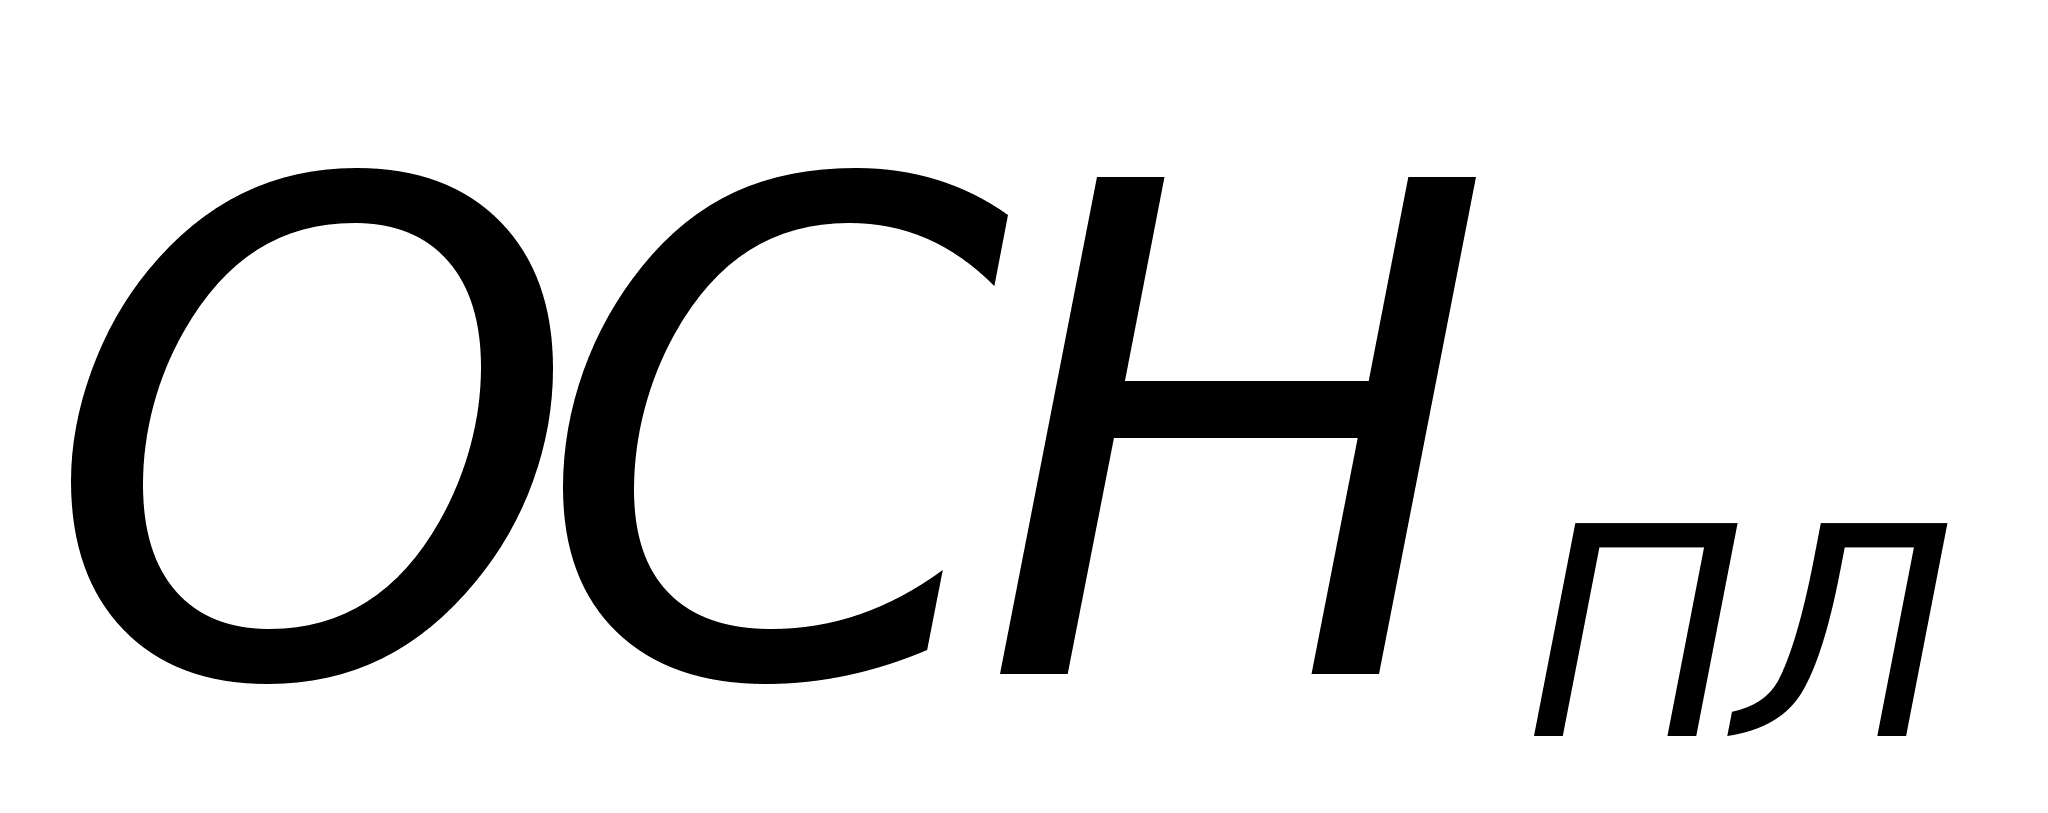 ):
=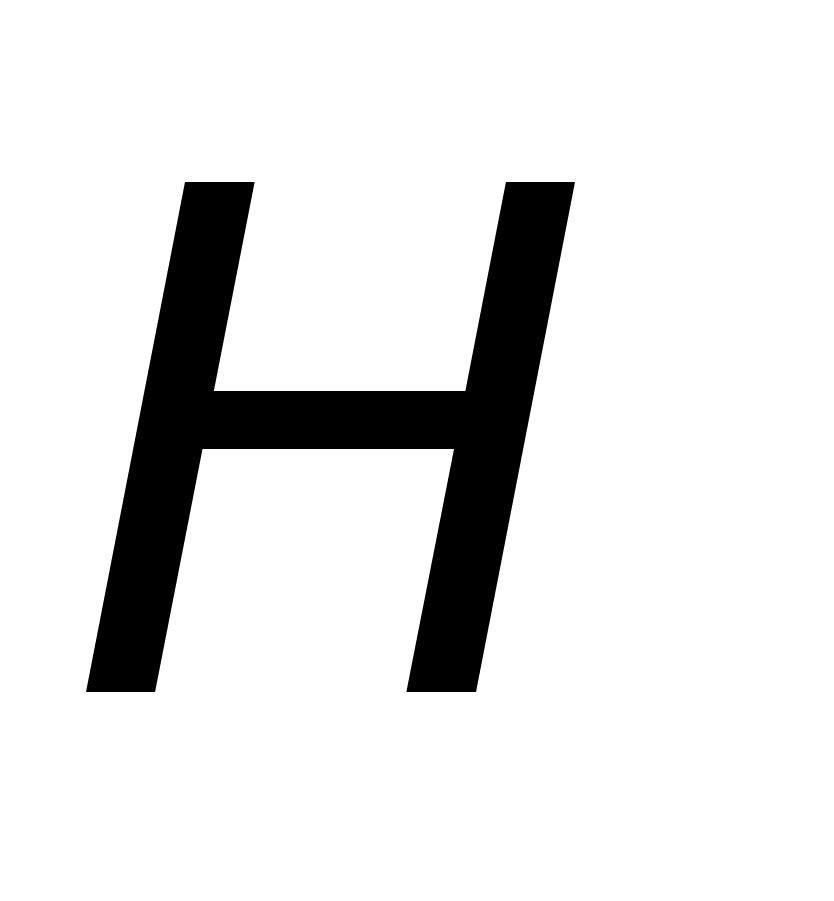 (33)
где:
-
суммарный
(38,5%) норматив
обязательных
отчислений
в:
пенсионный фонд Российской Федерации (28%);
фонд социального страхования (5,4%);
государственный фонд занятости населения Российской Федерации (1,5%);
фонд обязательного медицинского страхования работников
(3,6 %);
=18458,28млн.
руб.
38,5%/100%=7106,43
млн. руб.
6.
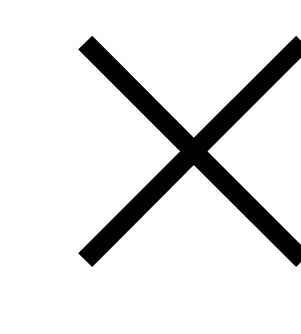
Определяется
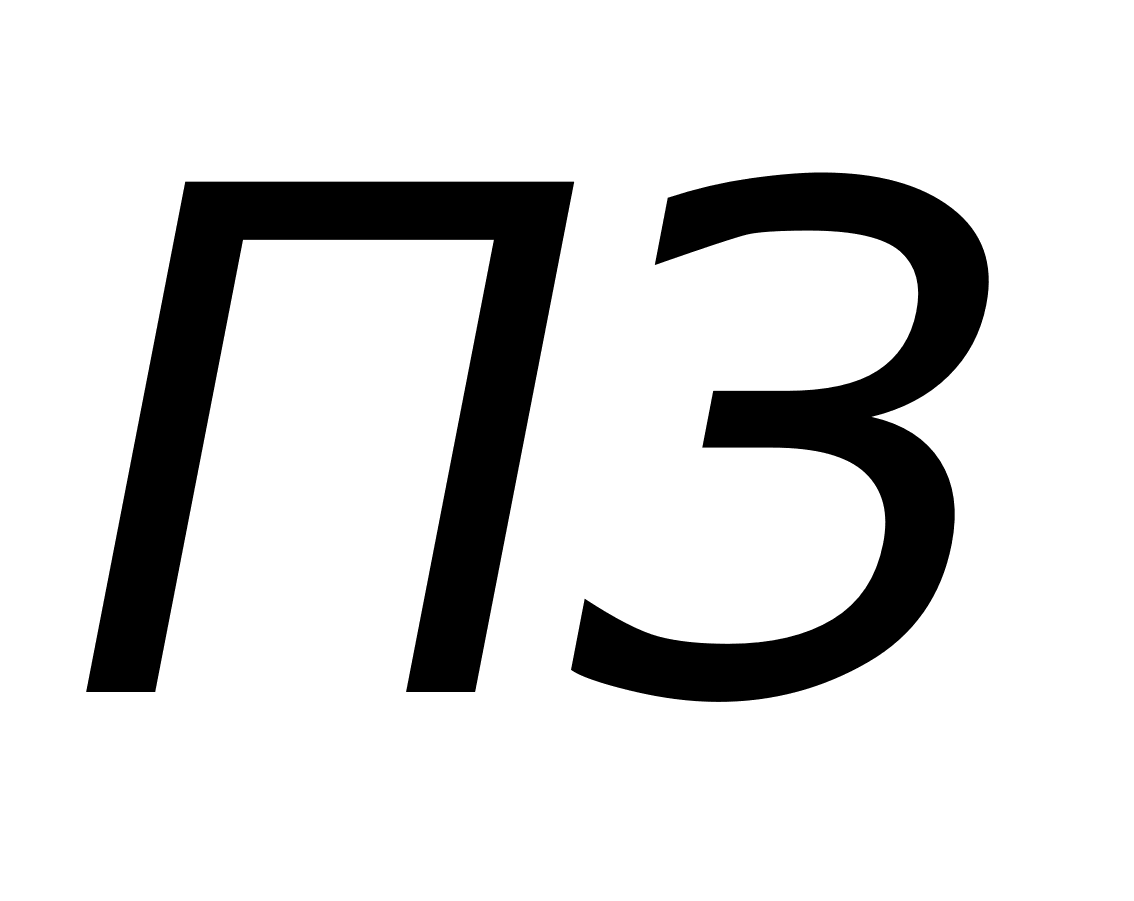 путем умножения
объема СМР в
договорных
ценах на планируемый
год на удельный
вес (долю)
в
объеме СМР
отчетного
года.
=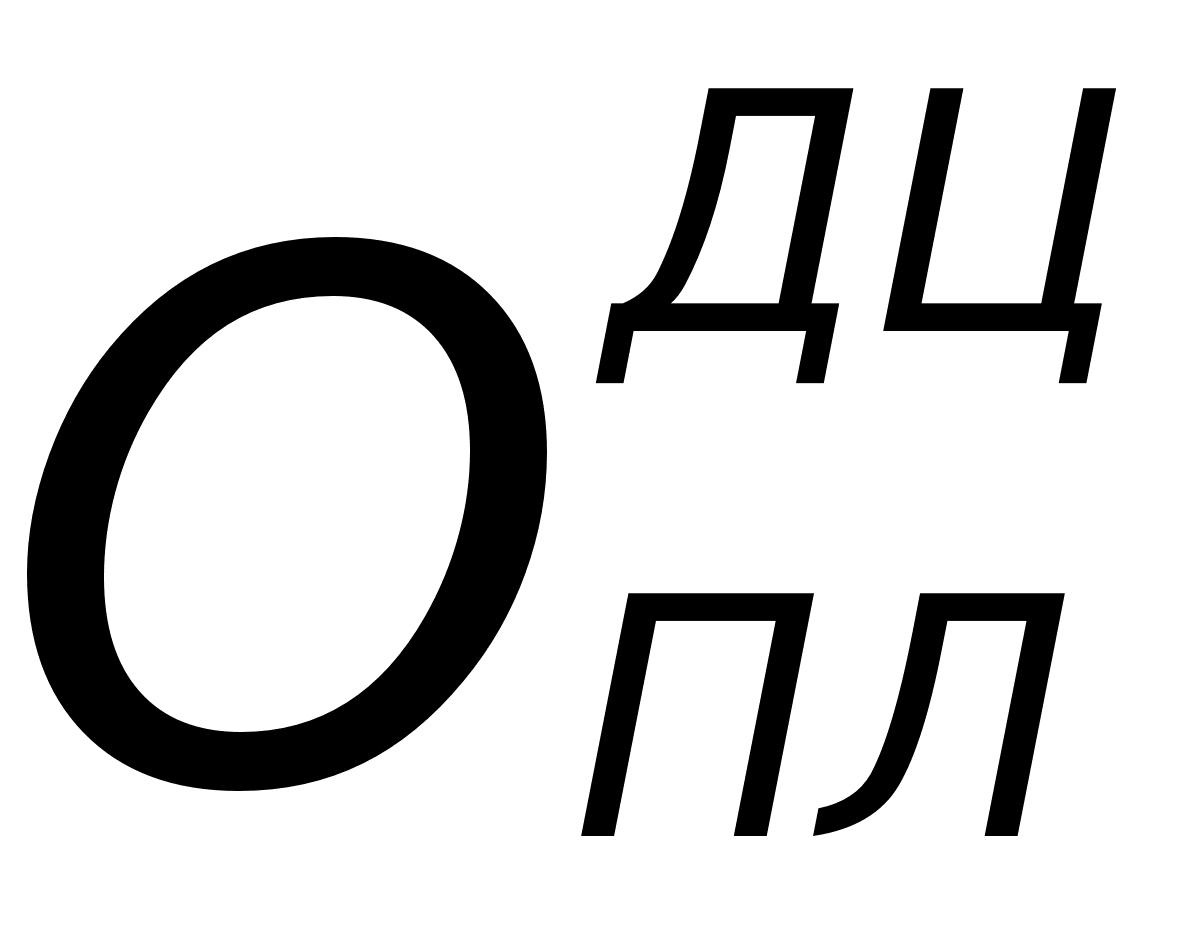
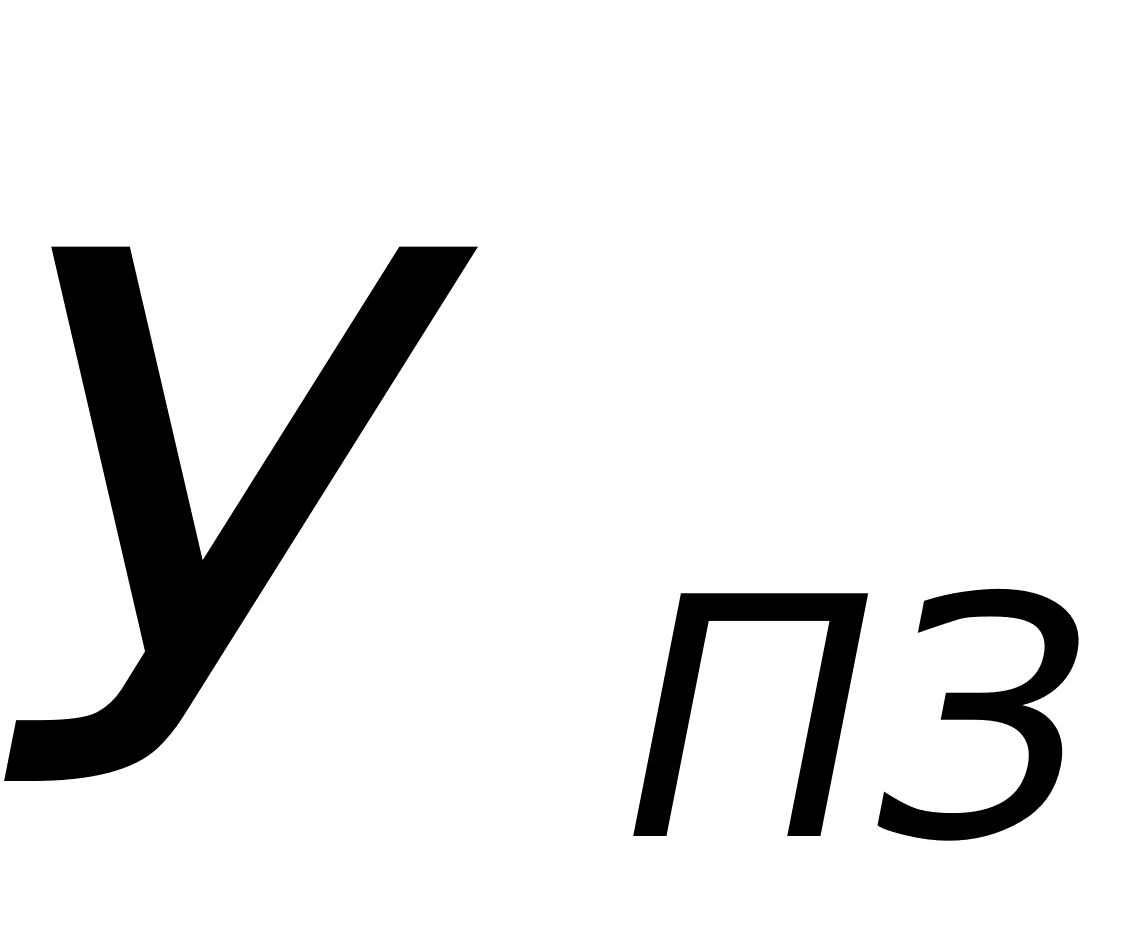
=123312
млн.
руб.
10,5%/100%=12947,76
млн. руб.
7. Затраты
на производство
СМР по элементу
“Амортизация
основных фондов”
определяются
исходя из
среднегодовой
стоимости
основных фондов
(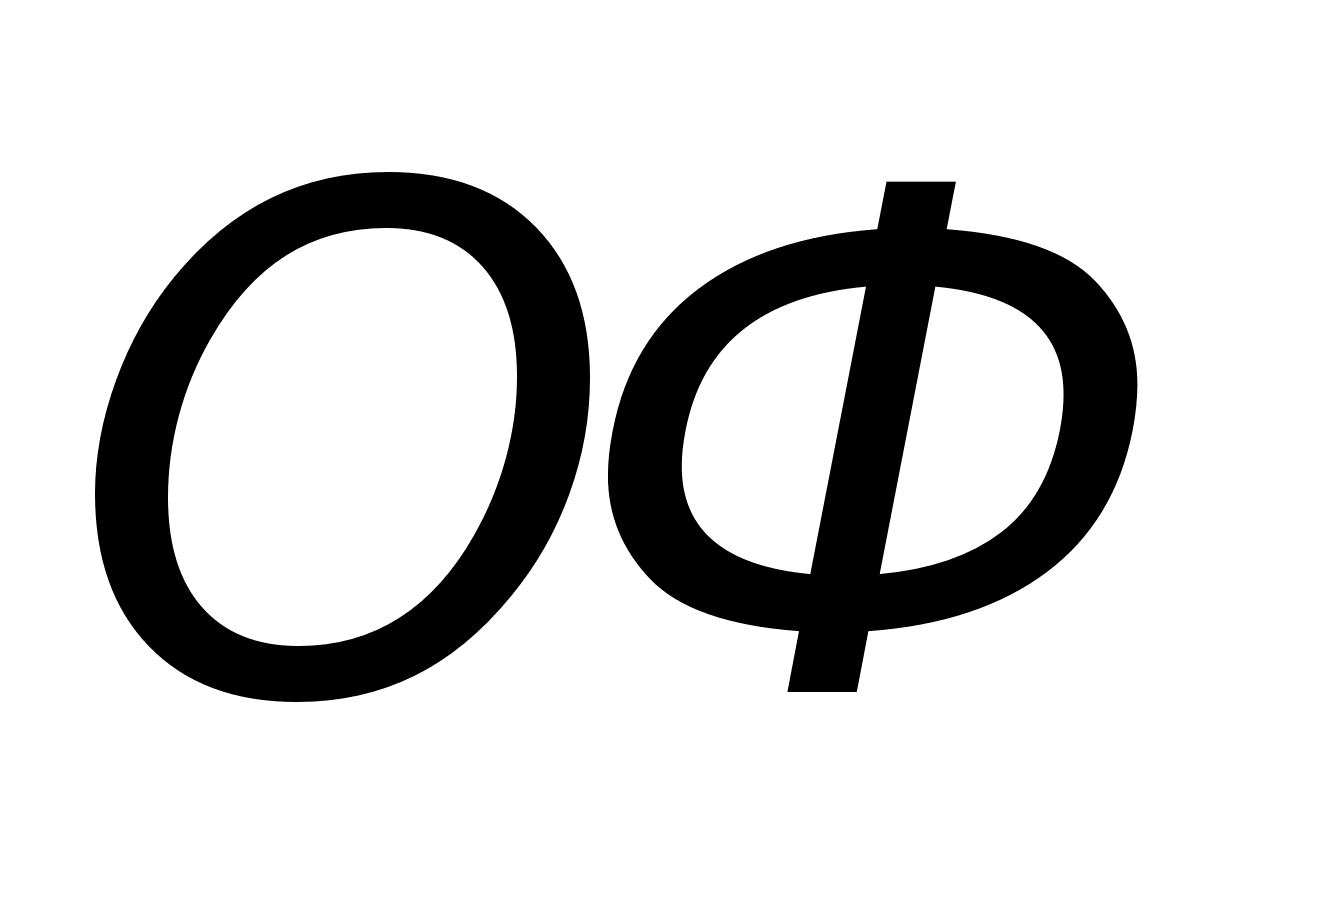 )
в планируемом
году, на которые
начисляется
амортизация,
и средней нормы
амортизационных
отчислений.
Последняя
рассчитывается
исходя из плановой
структуры ОФ
и утвержденных
норм амортизации
по отдельным
группам ОФ
(принимается
условно равной
12,5 %).
| № |
Наименование показателей |
Сумма, млн. руб. |
|
1 |
Стоимость основных производственных фондов (ОПФ) на начало планируемого года |
36600 |
|
из них в консервации |
560 |
|
|
2 |
Планируемое выбытие ОПФ |
1120 |
|
3 |
Поступление ОПФ в течение планируемого года |
3320 |
|
4 |
Стоимость ОПФ на конец планируемого года (стр.1-стр.1.1-стр.2+стр.3) (36600млн.руб.-560млн.руб.-1120млн.руб.+3320млн.руб.) |
38240 |
|
5 |
Среднегодовая стоимость ОПФ в планируемом году (стр.1-стр1.1+стр.4) (36600млн.руб.-560млн.руб+38240млн.руб.)/2 |
37140 |
|
6 |
Средняя норма амортизационных отчислений по строительной организации |
12,5% |
|
7 |
Амортизационные отчисления на реновацию ОФ в планируемом году (стр.5 (37140млн.руб. |
4642,5 |
Далее определяется себестоимость СМР, выполненных в отчетном году, в следующей последовательности:
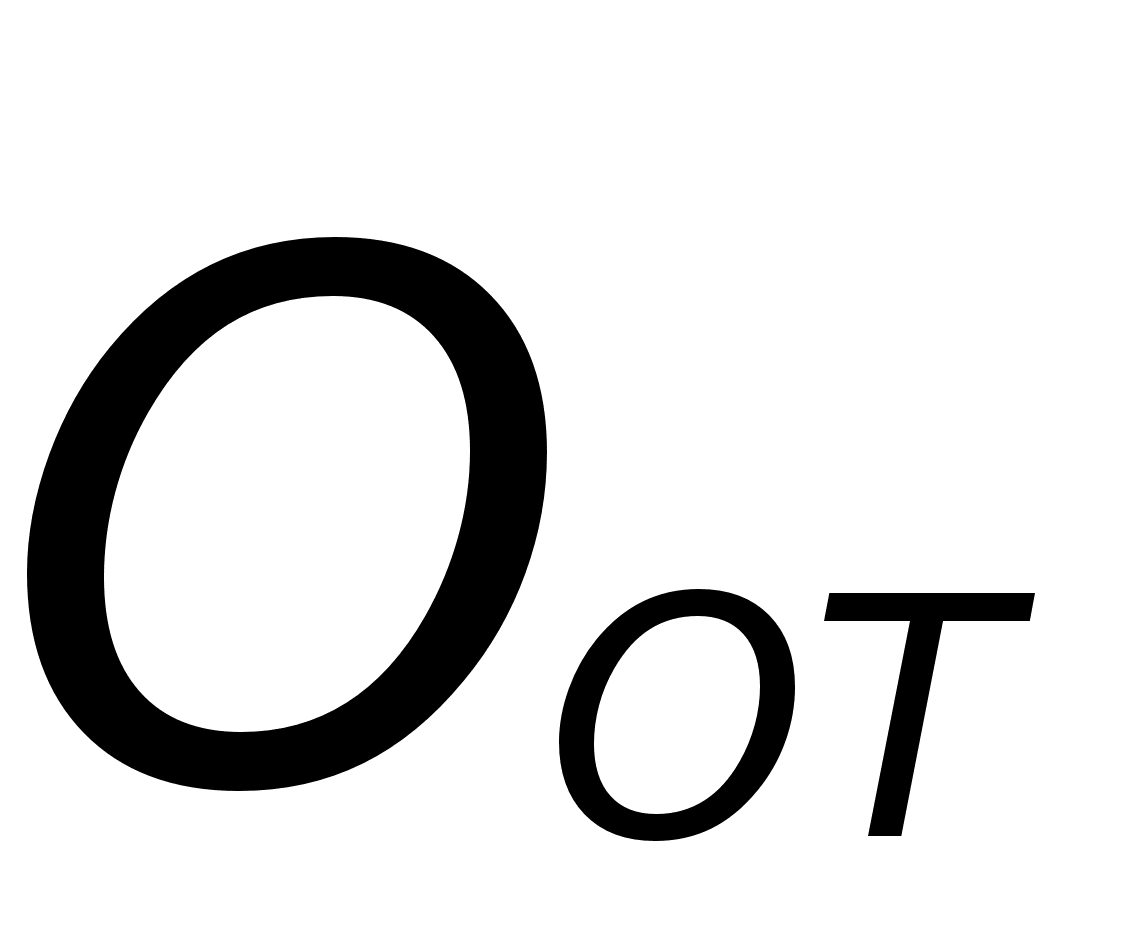
1. Определяются
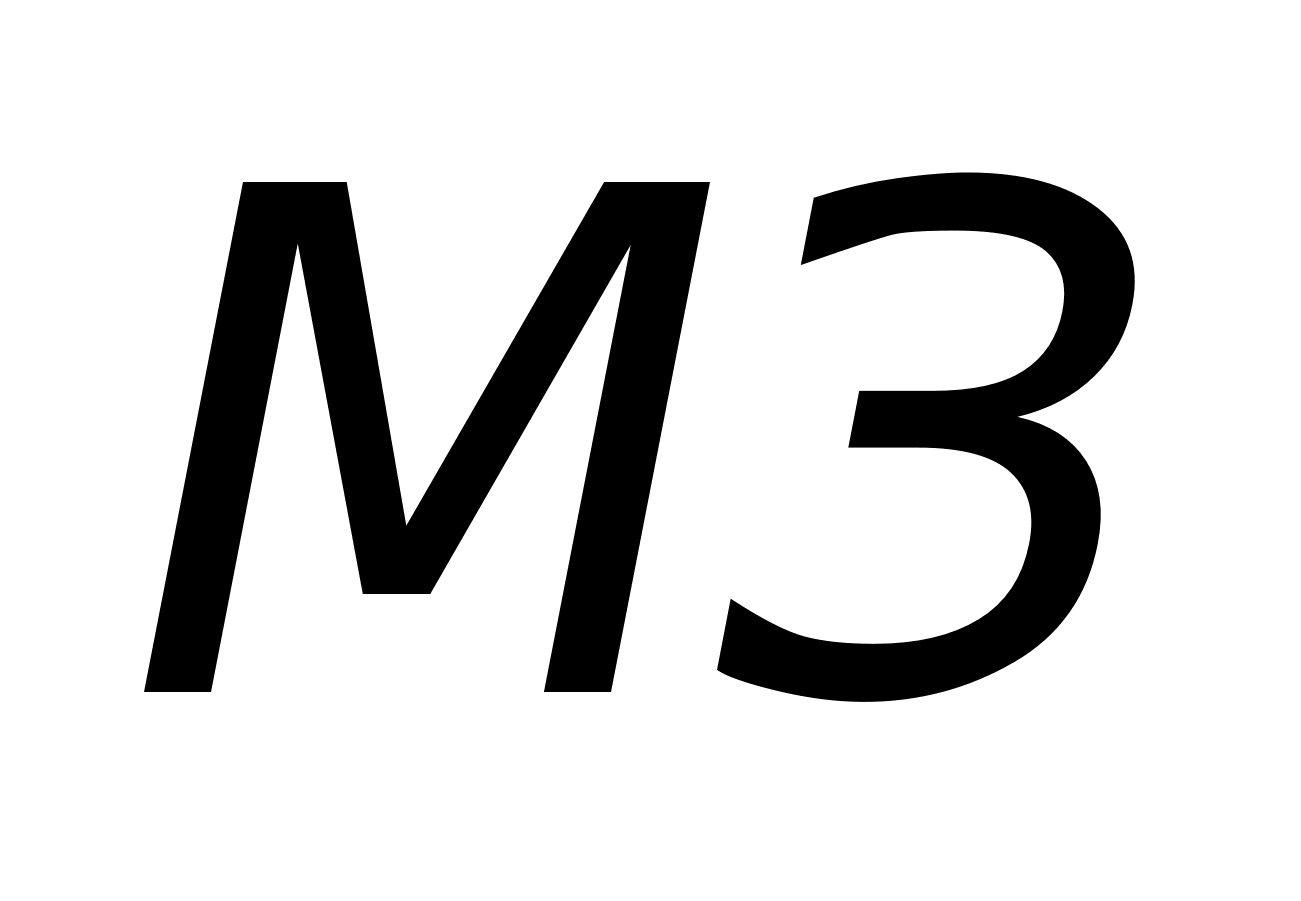 путем
умножения
объема СМР в
договорных
ценах, выполненного
в отчетном
году, на долю
в
объеме отчетного
года.
=
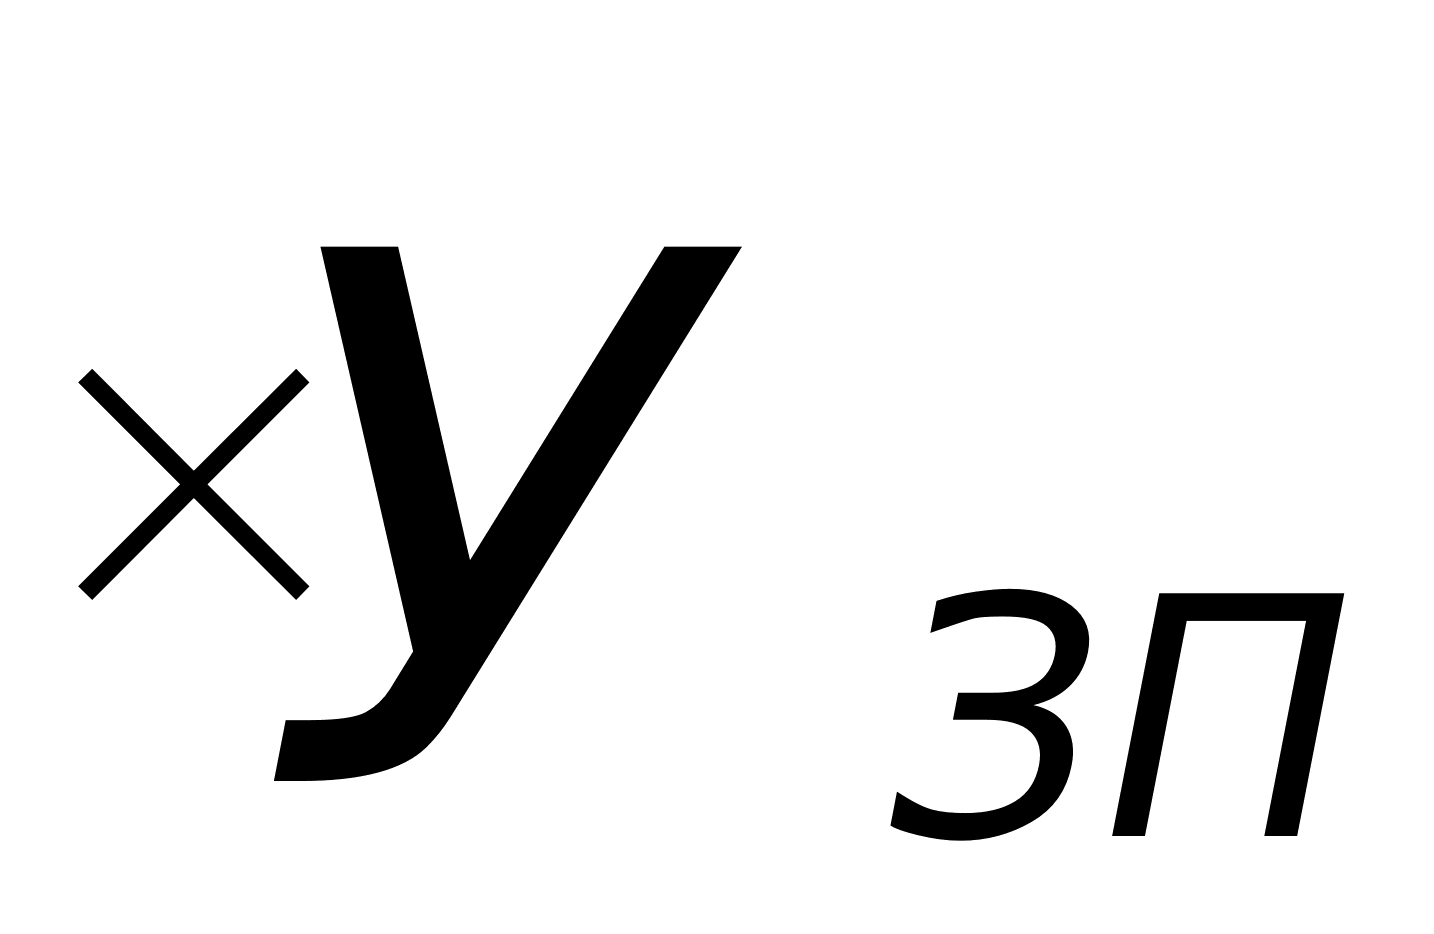
=112000
млн.
руб.
40,8%/100%=45696
млн. руб.
2.
 принимаются
равными сумме
выплат по
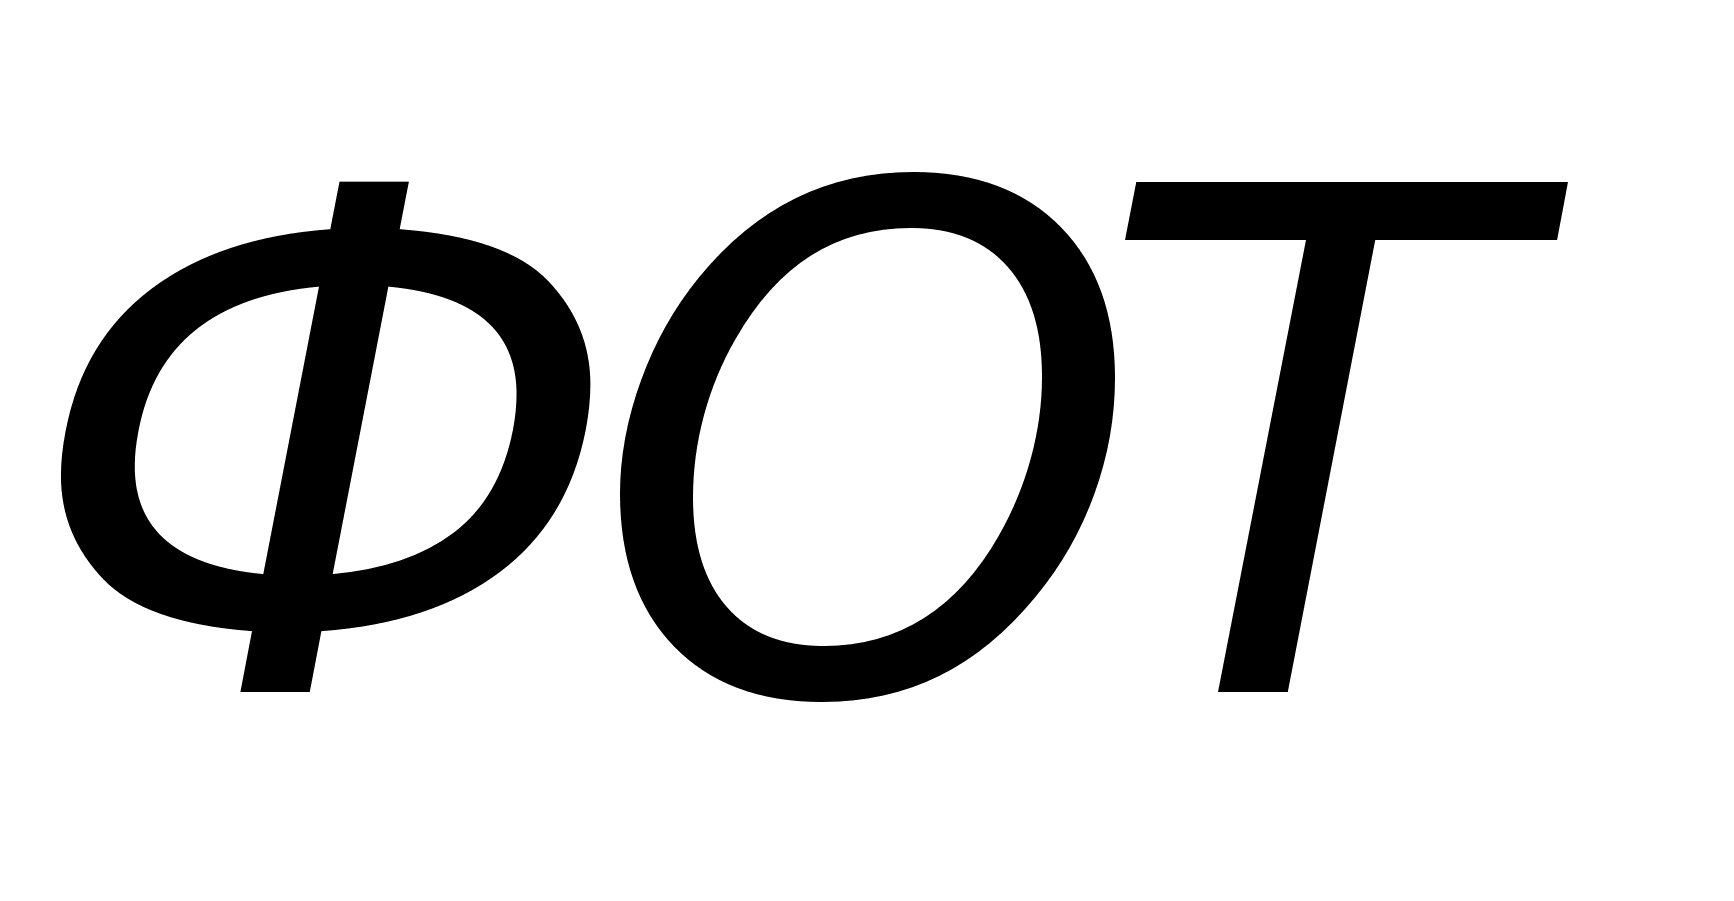 ,
произведенных
всем работникам
СПП в отчетном
году(
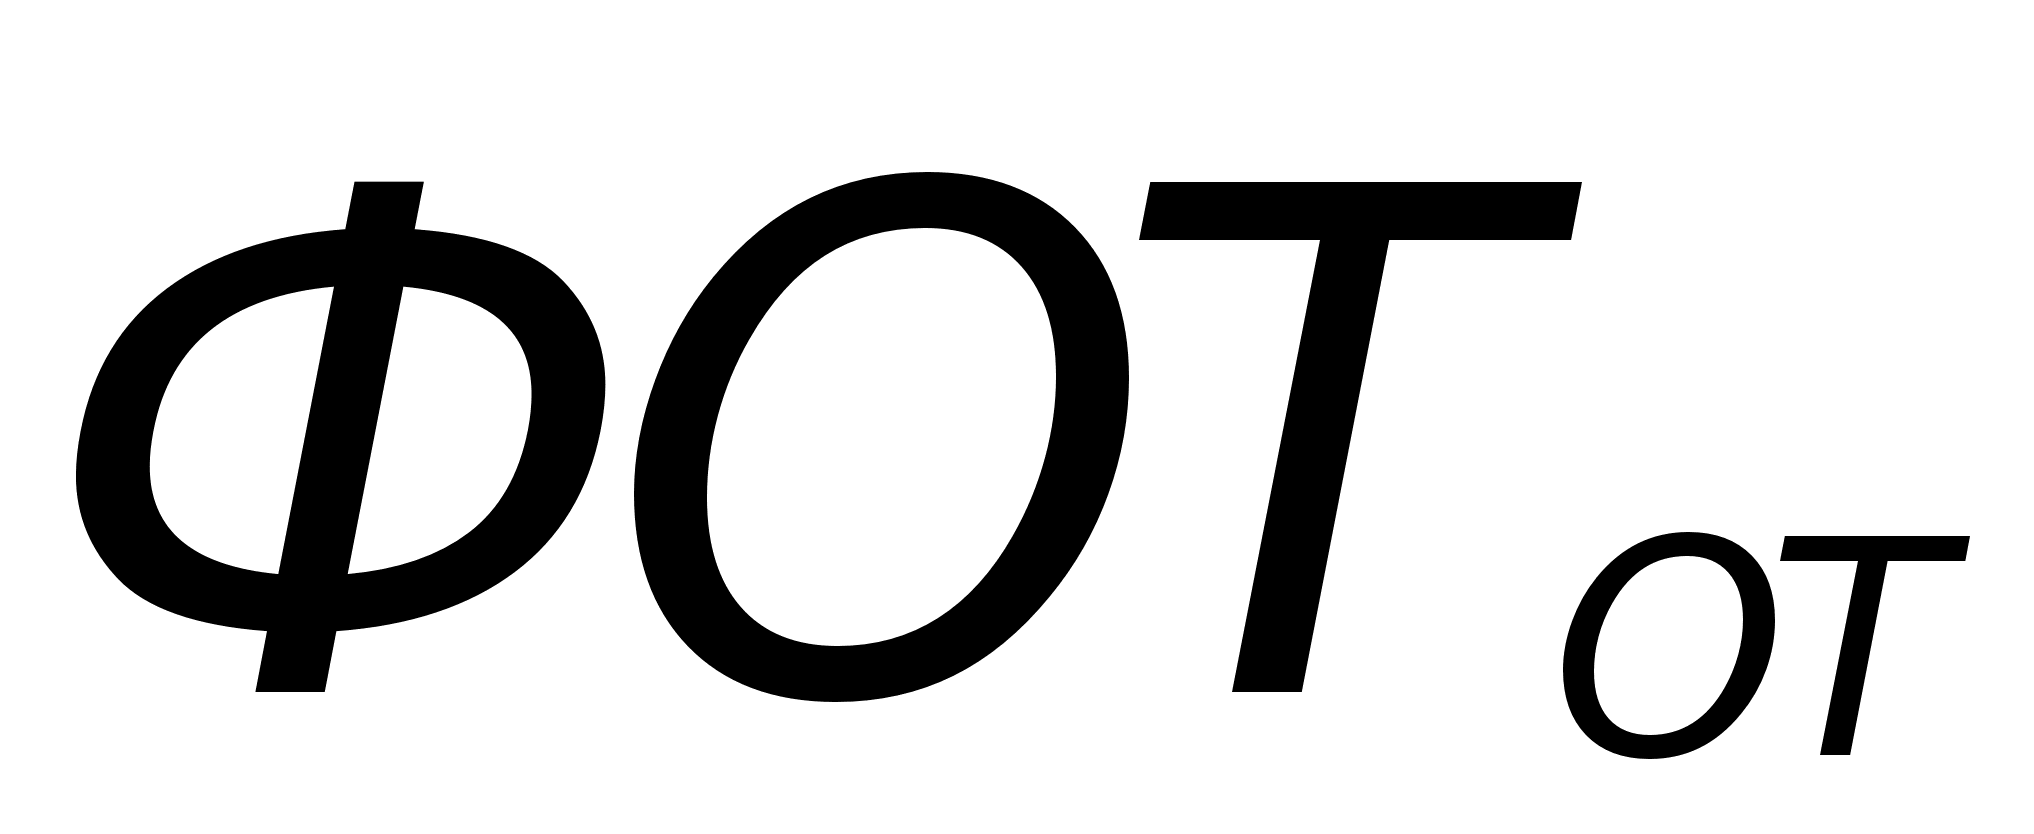 ).
=16820
млн. руб.
3.
Определяются:
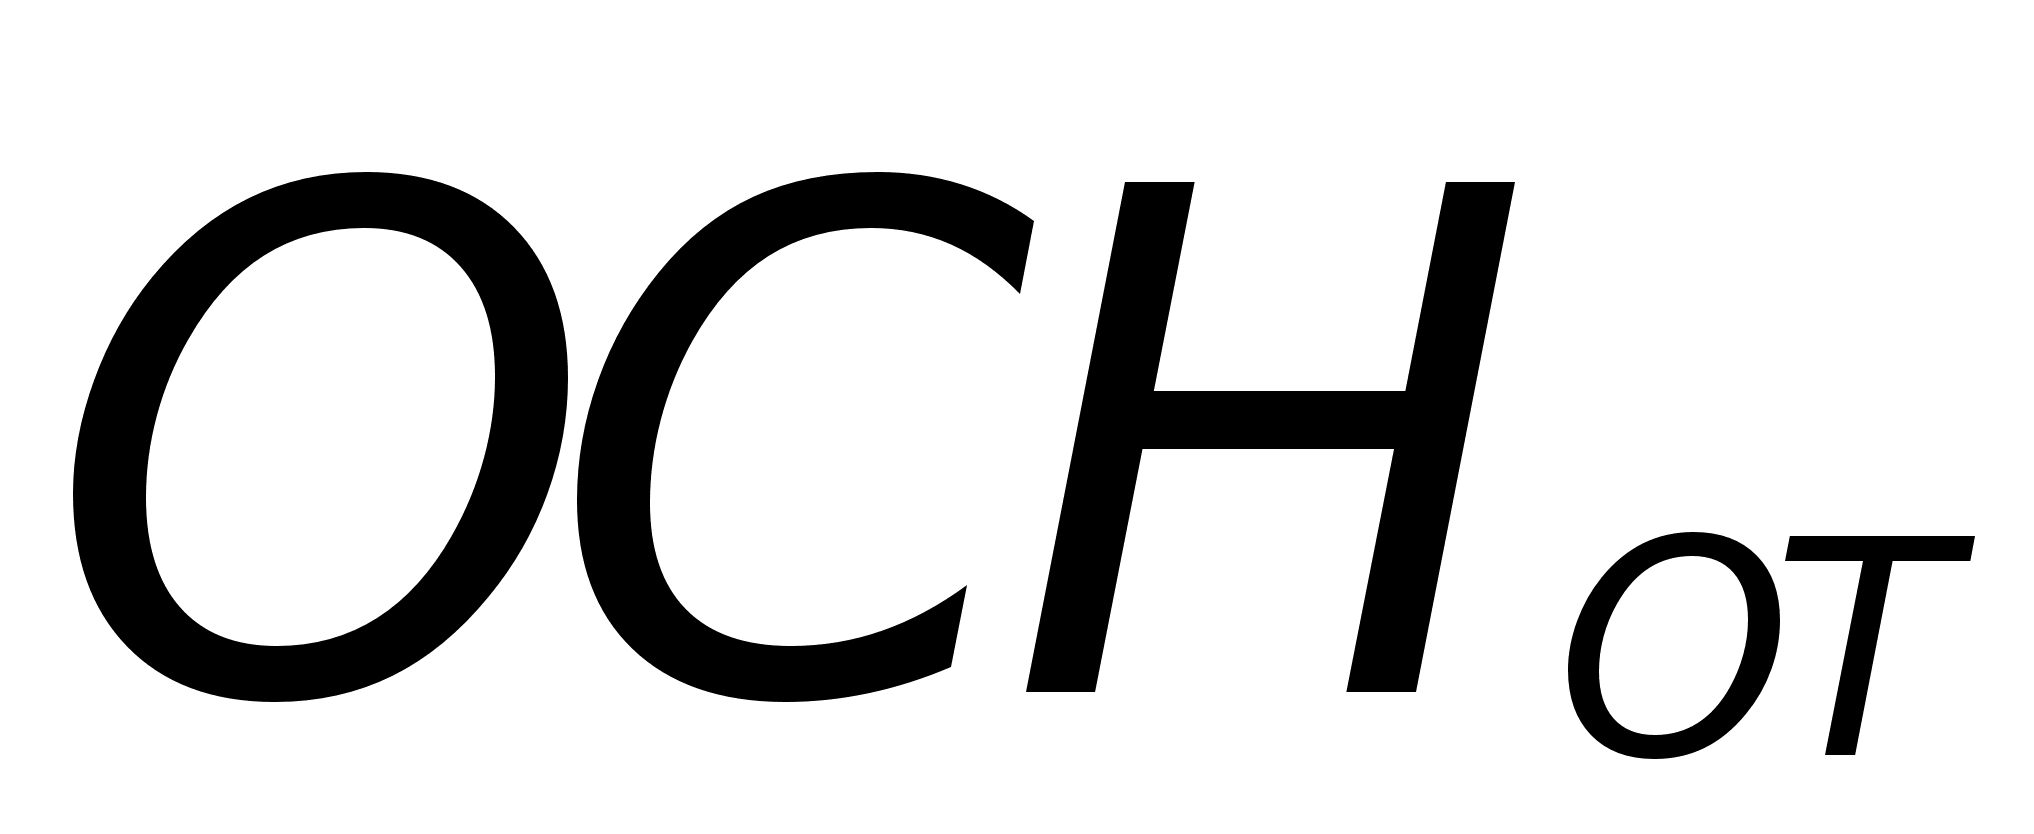 =
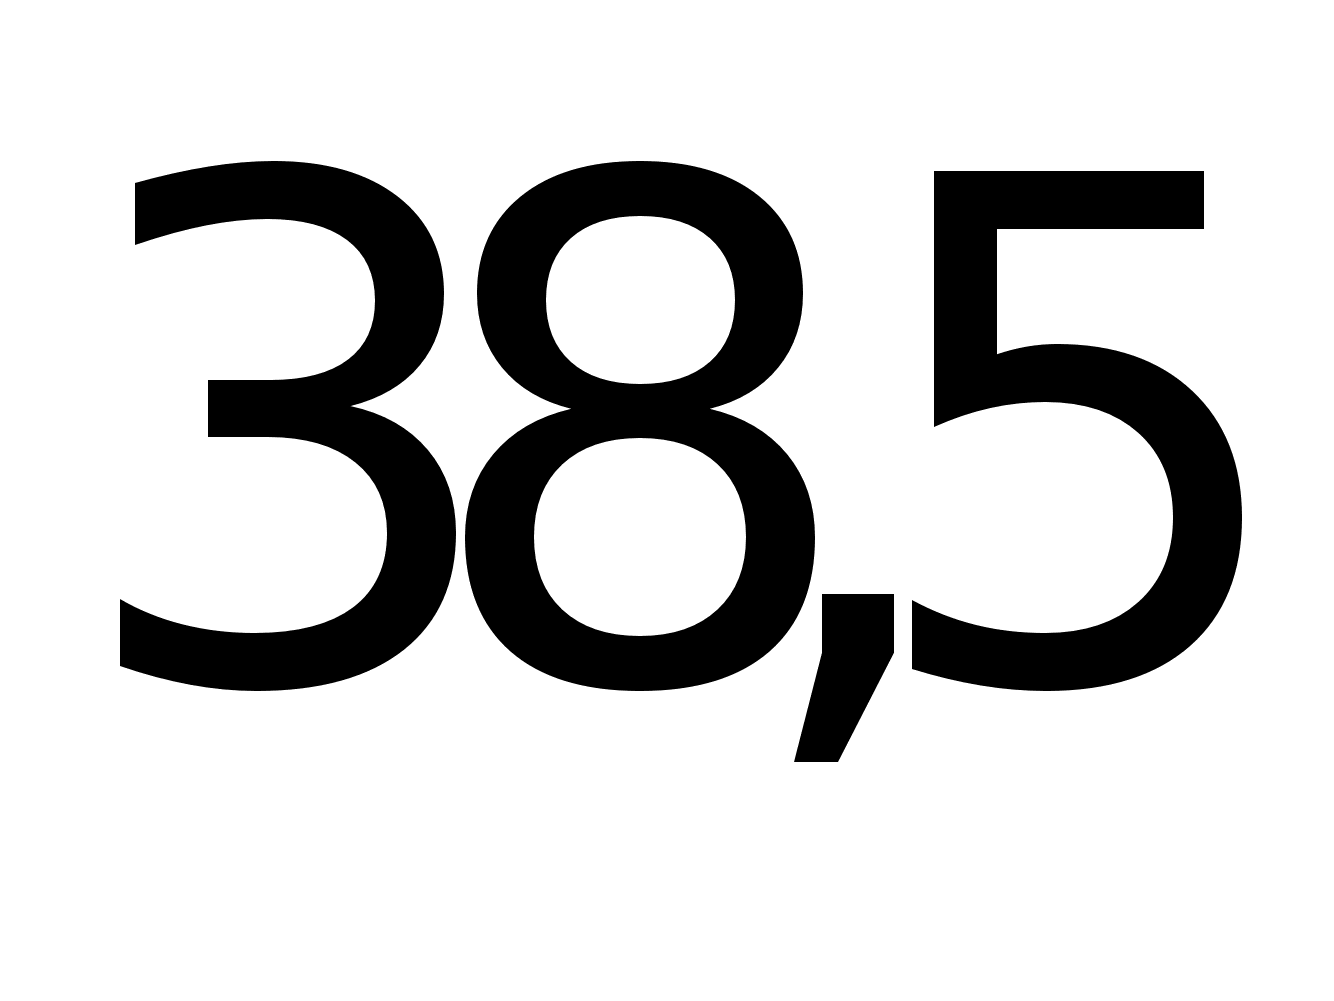 /
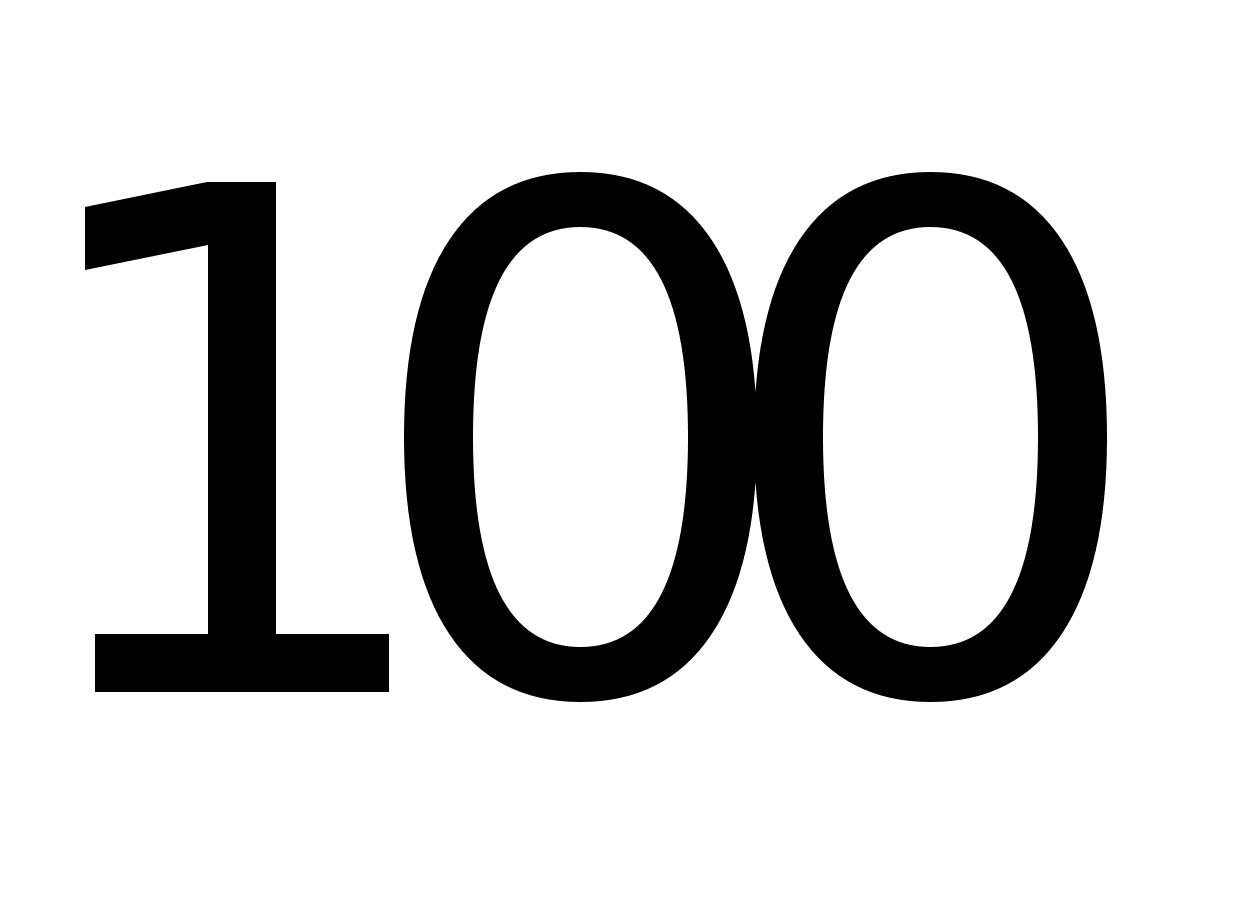 (34)
=16820
млн. руб.
38,5%/100%=6475,7
млн. руб.
4.
Определяются
затраты по
элементу “Амортизация
ОФ” (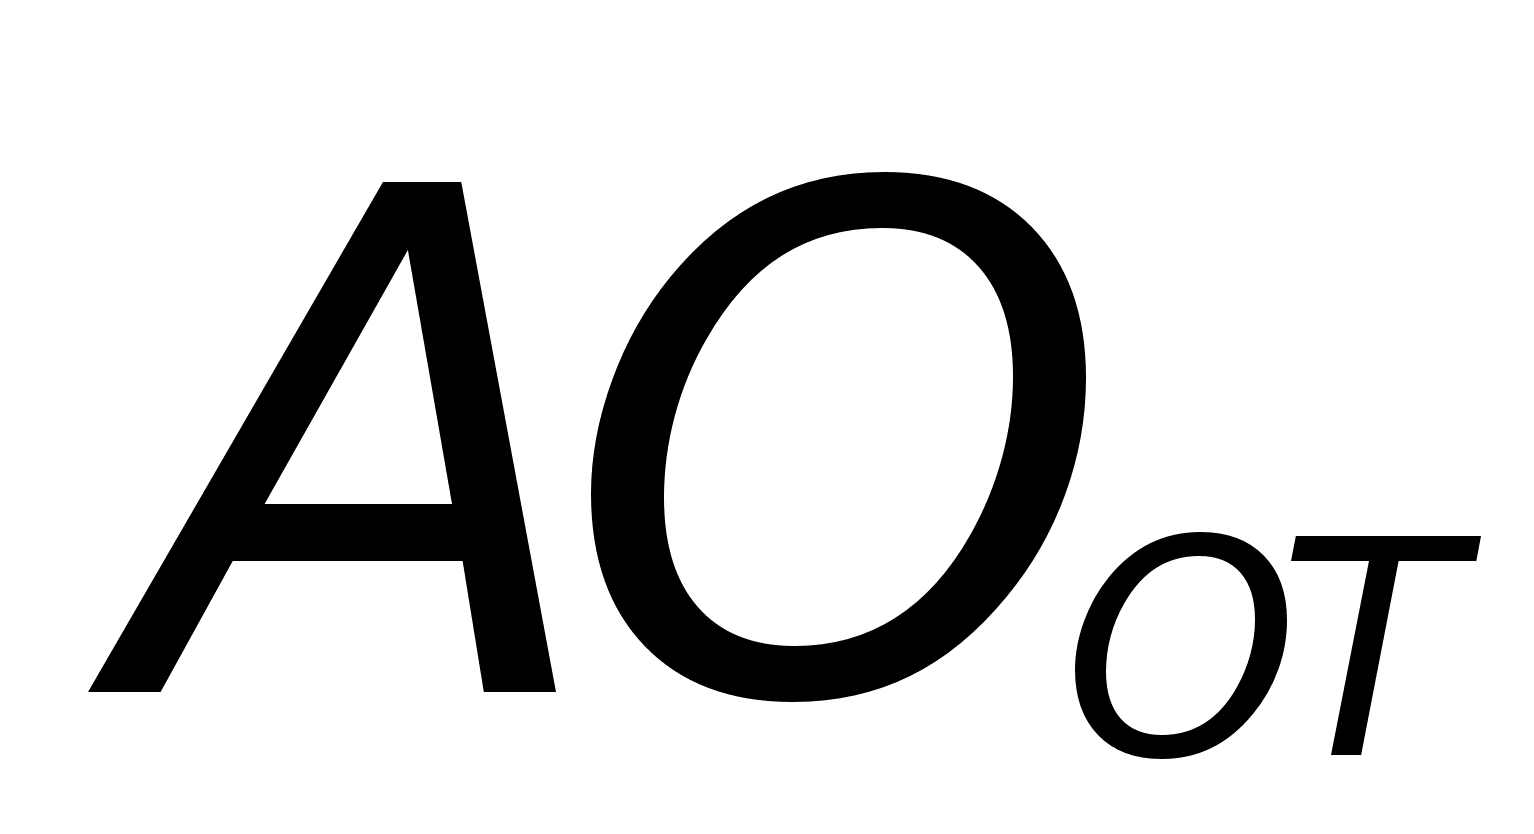 ):
=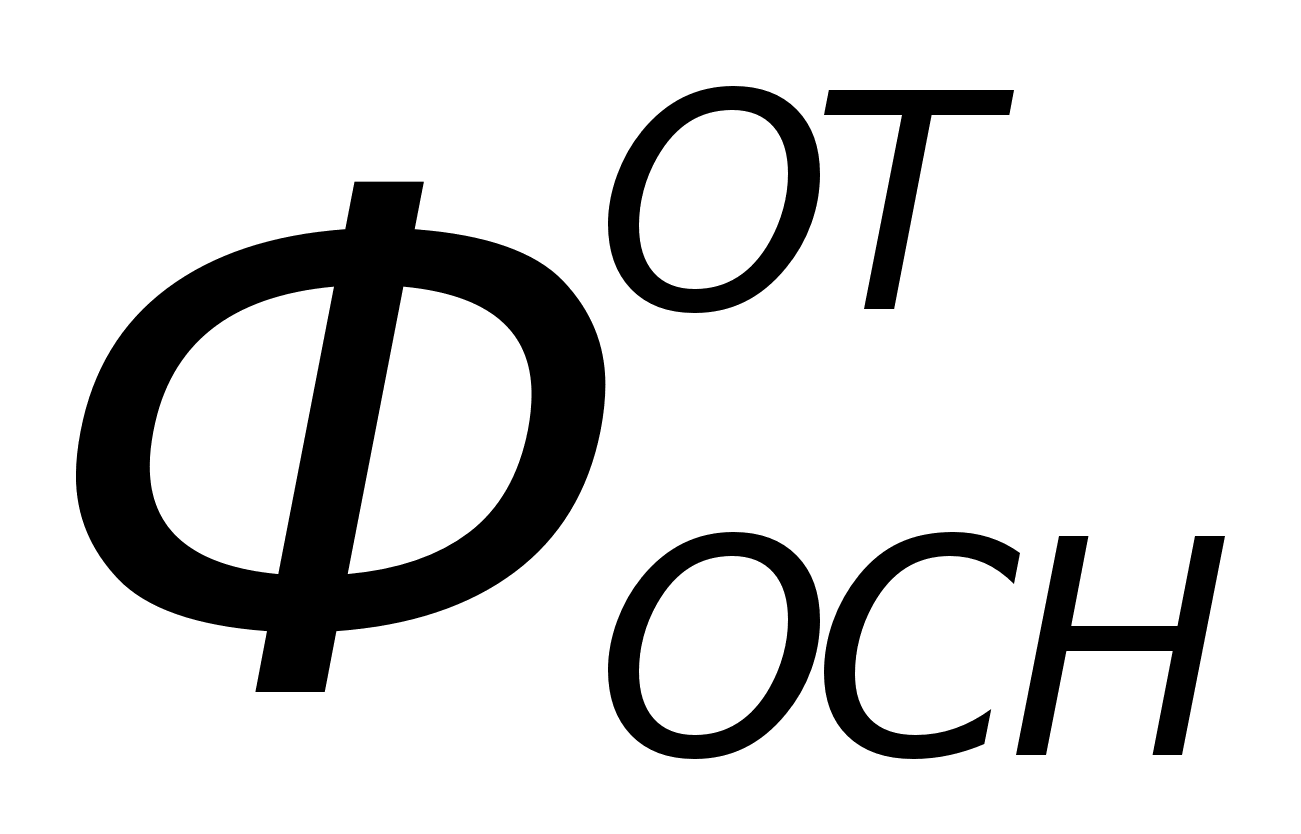
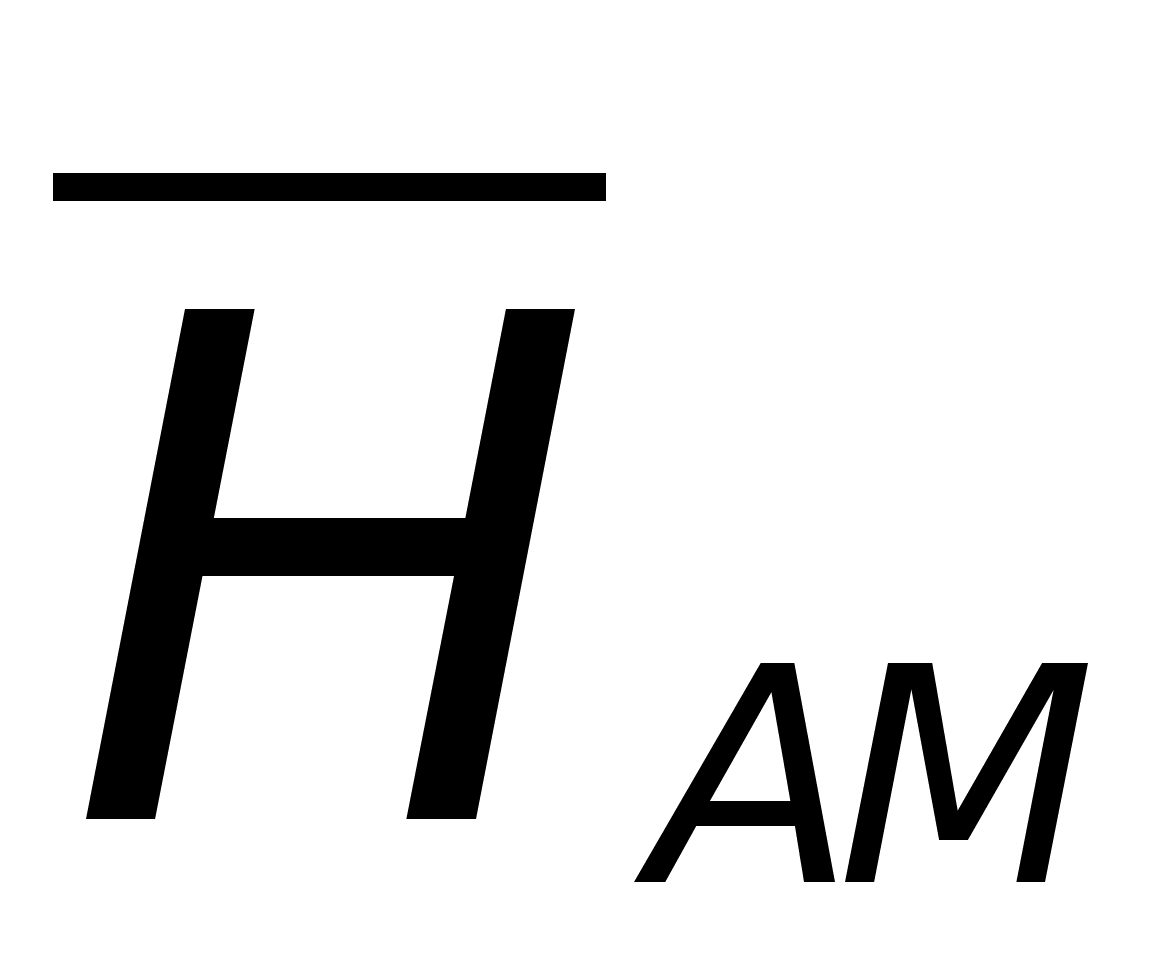 (35)
где:
-средняя
норма амортизационных
отчислений
по строительной
организации
(для отчетного
года принимается
равной
12,0 %).
=36550
млн. руб.
12%/100%=4386
млн. руб.
5.
Определяются
путем
умножения
объема СМР в
договорных
ценах, выполненного
в отчетном
году, на долю
в
объеме СМР
отчетного года.
=112000
млн. руб.
10,5%/100%=11760
млн. руб.
Себестоимость выполняемых СМР
|
Показатели |
Отчетный год |
Планируемый год |
||
|
млн. руб. |
% к итогу |
млн. руб. |
% к итогу |
|
|
Себестоимость СМР, всего |
85137,7 |
100 |
93466,26 |
100 |
|
в том числе: - материальные затраты |
45696 |
53,67 |
50311,29 |
53,82 |
|
- затраты на оплату труда |
16820 |
19,75 |
18458,28 |
19,74 |
|
- отчисления на социальные нужды |
6475,7 |
7,6 |
7106,43 |
7,6 |
|
- амортизация основных фондов |
4386 |
5,17 |
4642,5 |
4,99 |
|
- прочие затраты |
11760 |
13,81 |
12947,76 |
13,85 |
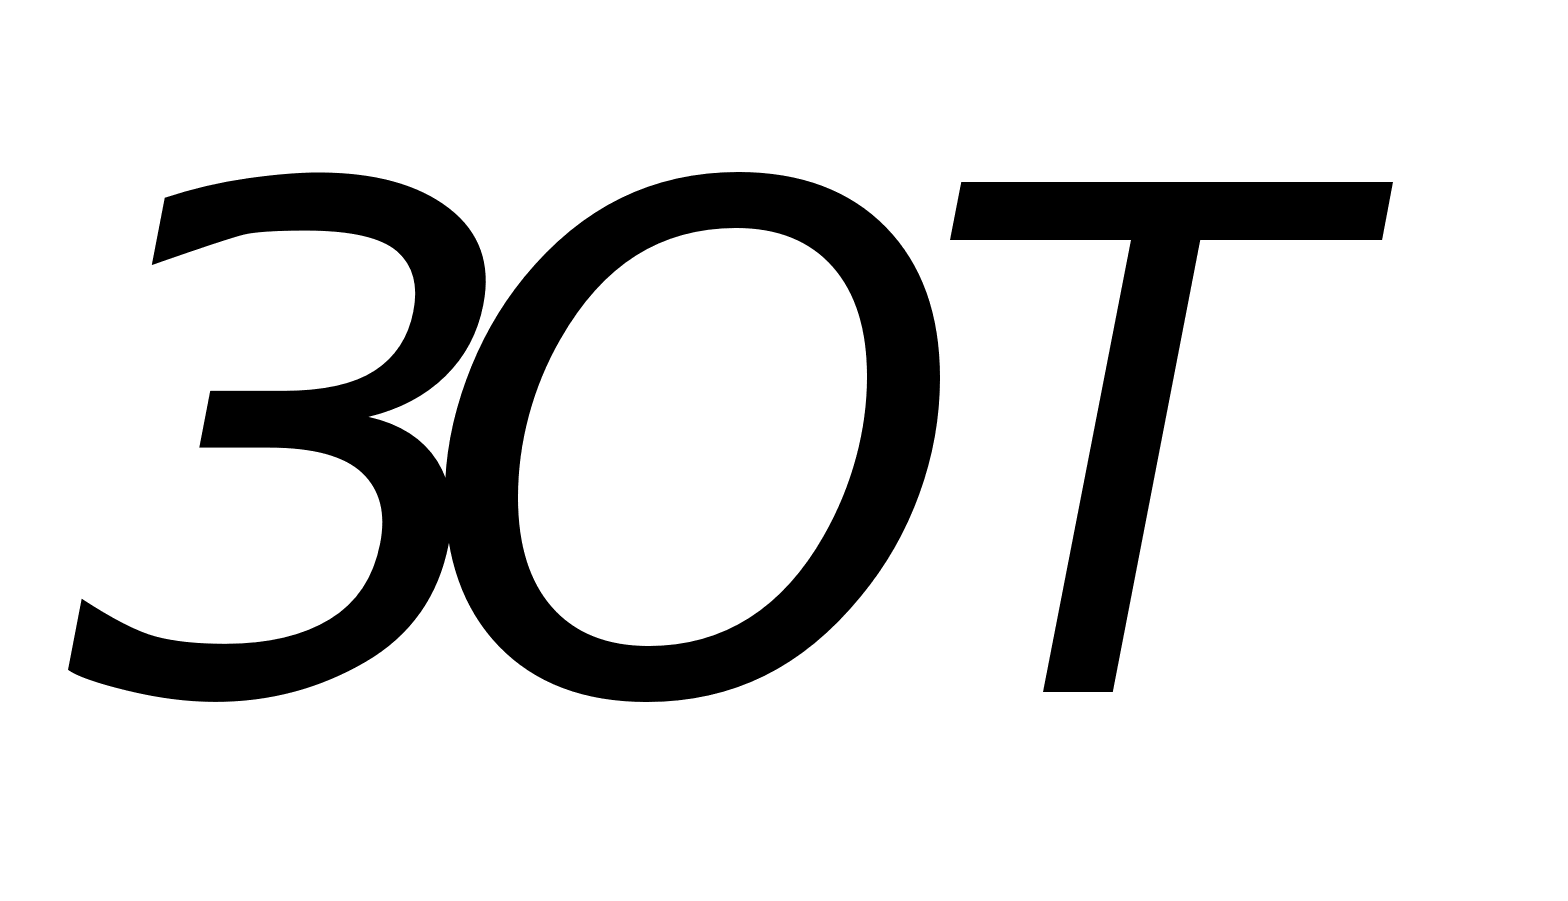
Из полученных результатов видно, что себестоимость продукции в планируемом году по сравнению с отчетным годом увеличилась. МЗ, ПЗ имеют тенденцию к увеличению. ЗОТ, АОФ наоборот уменьшаются. ОСН остается прежним.
Часть VII. Расчет прибыли, остающейся в распоряжении организации
Для
определения
прибыли, остающейся
в распоряжении
организации
(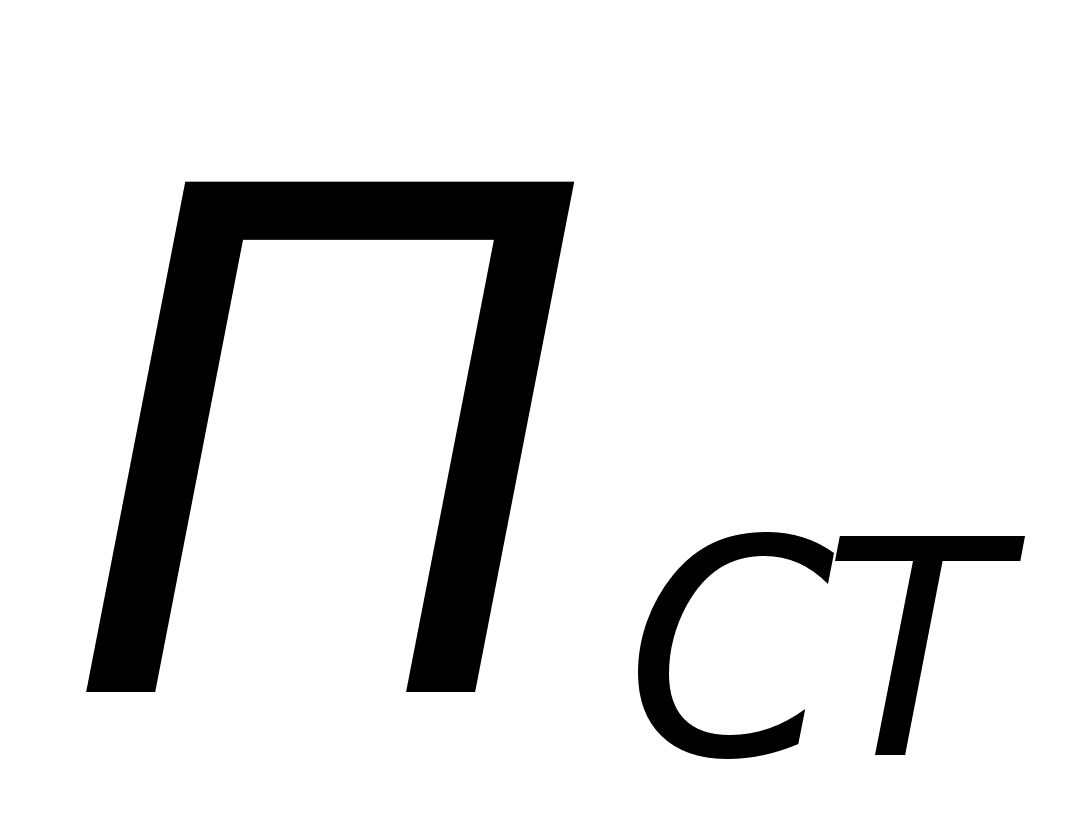 ),
необходимо
рассчитывать
облагаемую
налогом прибыль,
которая определяется
исходя из валовой
прибыли (
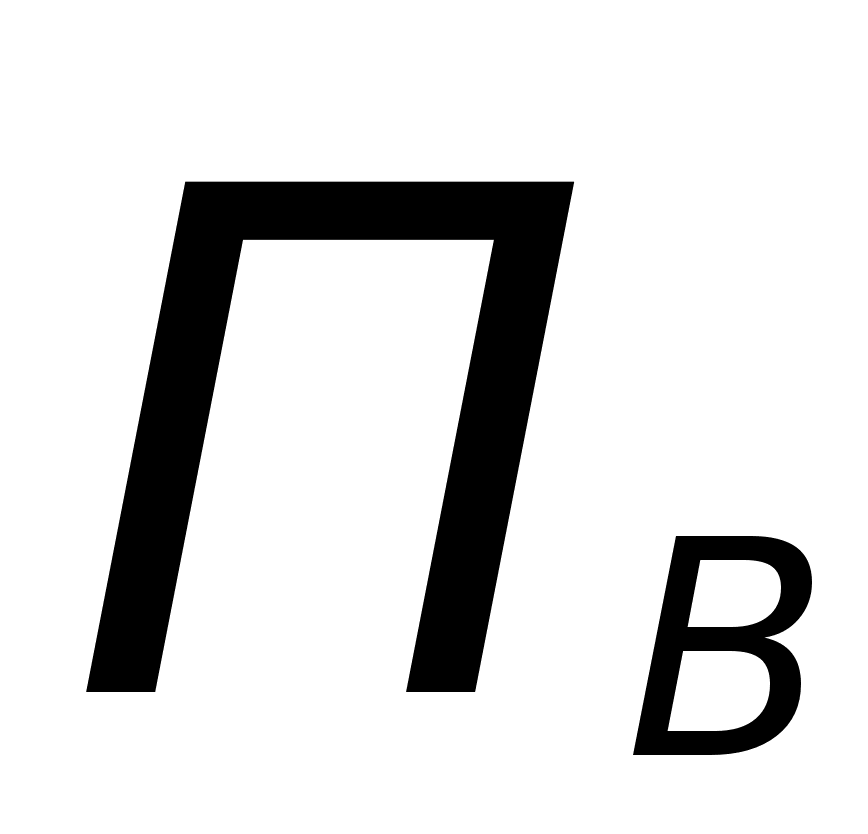 ).
()
рассчитывается
по формуле:
=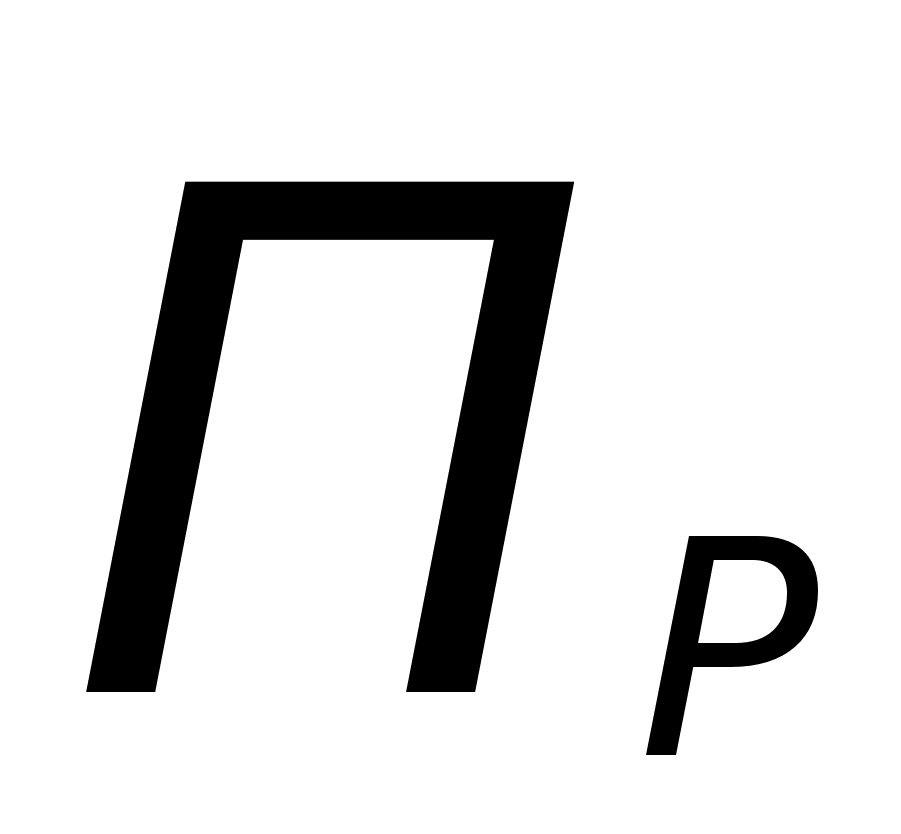 +
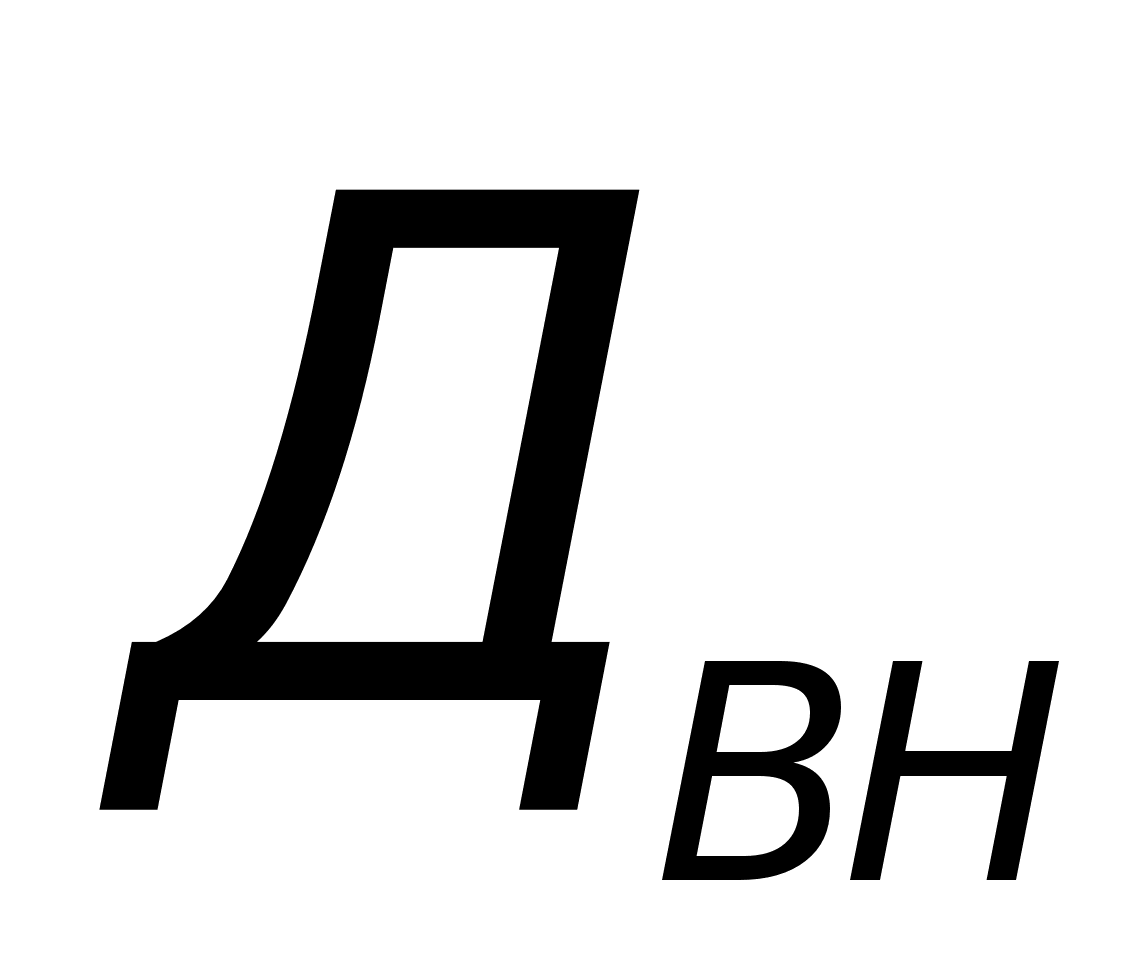 -
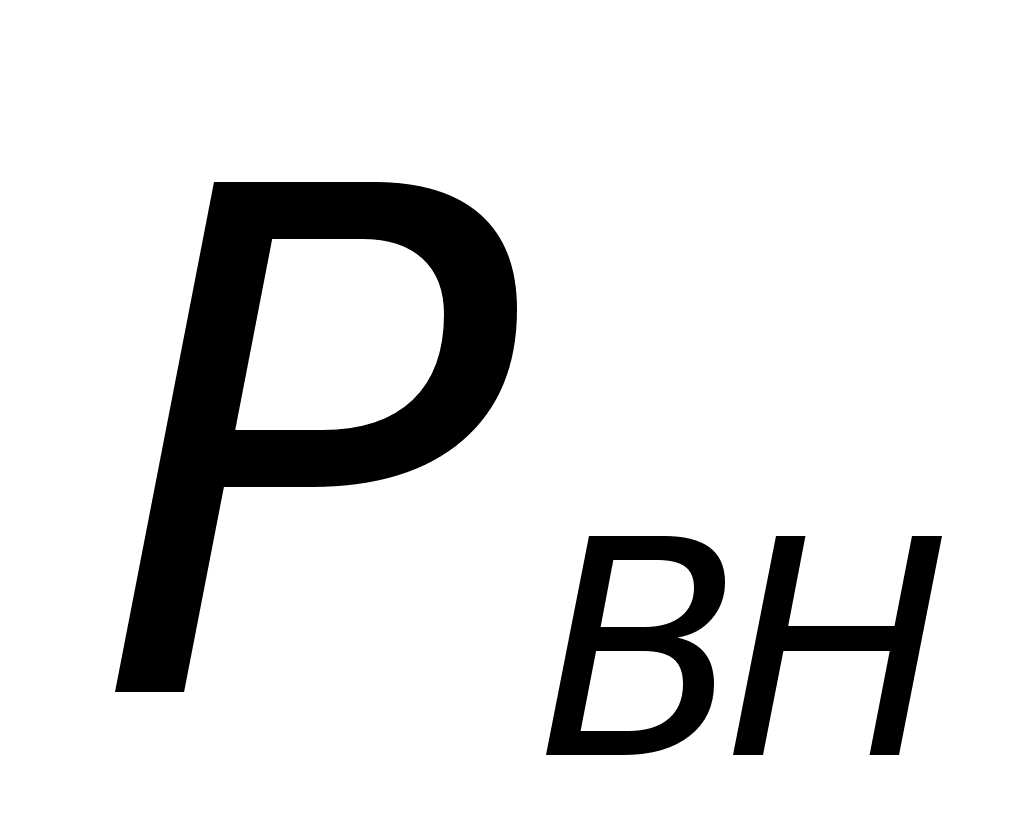 (36)
где:
-
прибыль от
реализации
продукции
(работ, услуг),
основных фондов,
иного имущества
строительной
организации;
-
доходы от
внереализационных
операций;
-
расходы по
внереализационным
операциям. При
этом прибыль
от реализации
продукции ()
определяются
по формуле:
=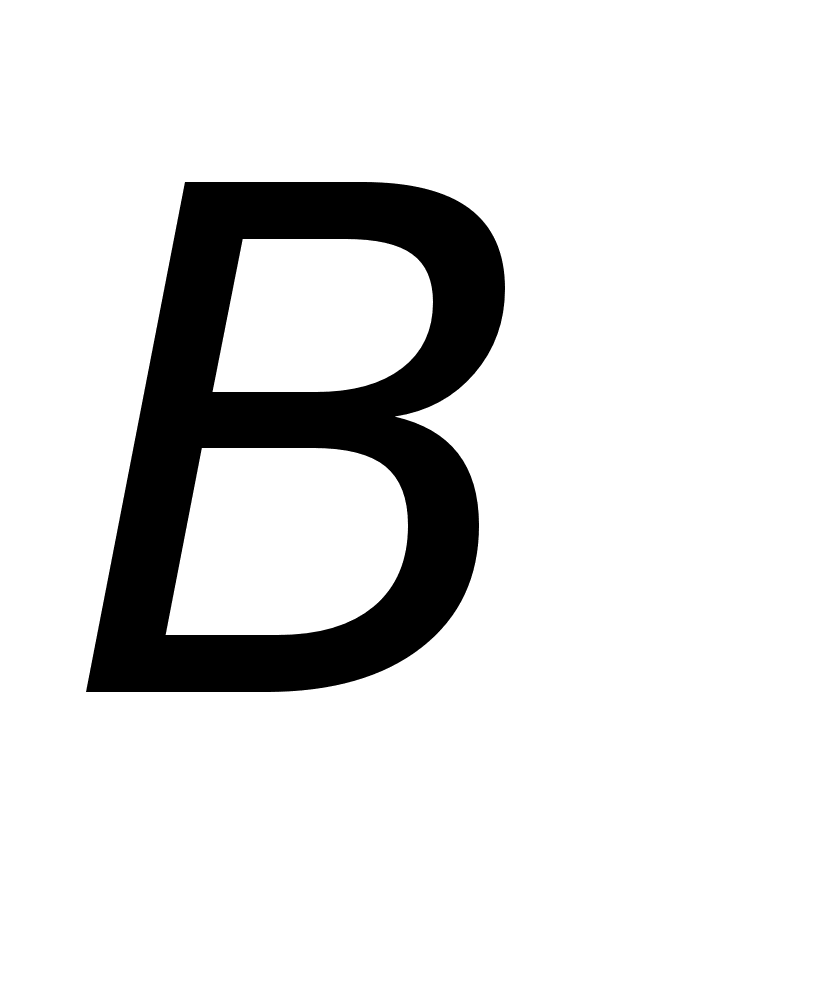 -
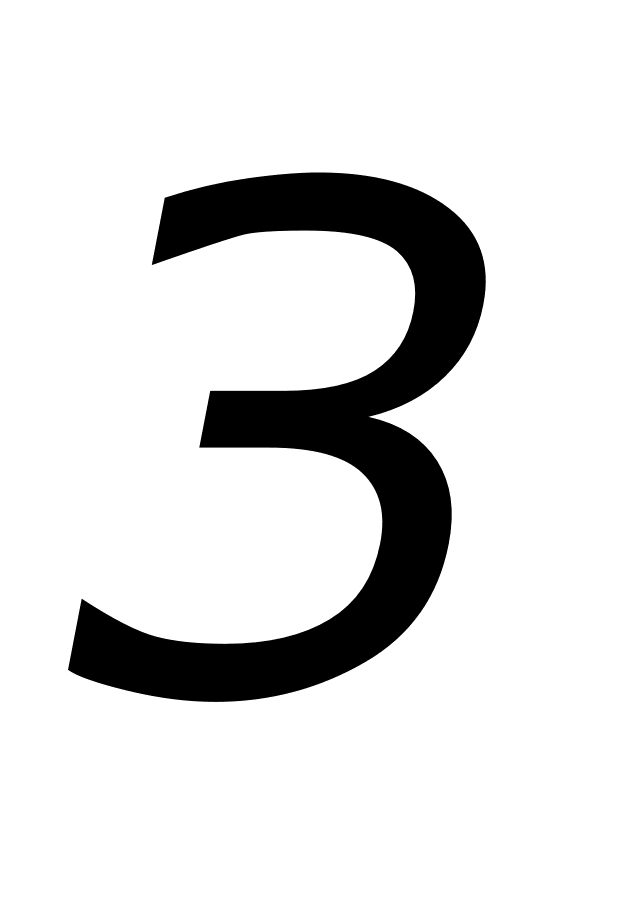 (37)
где:
-
выручка от
реализации
продукции
(работ, услуг)
без налога на
добавленную
стоимость и
акцизов (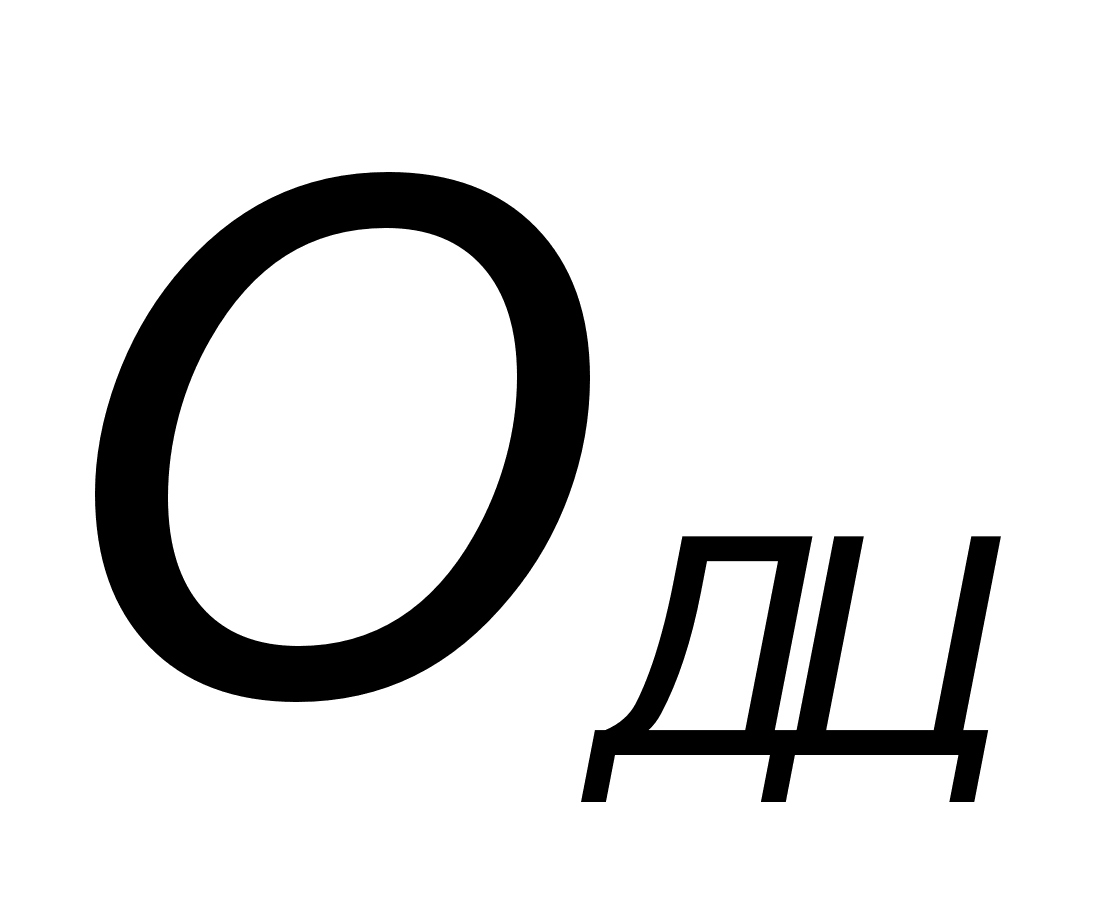 );
-
затраты на
производство
и реализацию,
включаемые
в себестоимость
продукции
(работ, услуг).
=123312
млн. руб. - 93466,26 млн.
руб. =29845,74 млн. руб.
=29845,74
млн. руб.+980 млн.
руб.-890 млн. руб.
=29935,74 млн. руб.
Далее
определяется
налогооблагаемая
прибыль (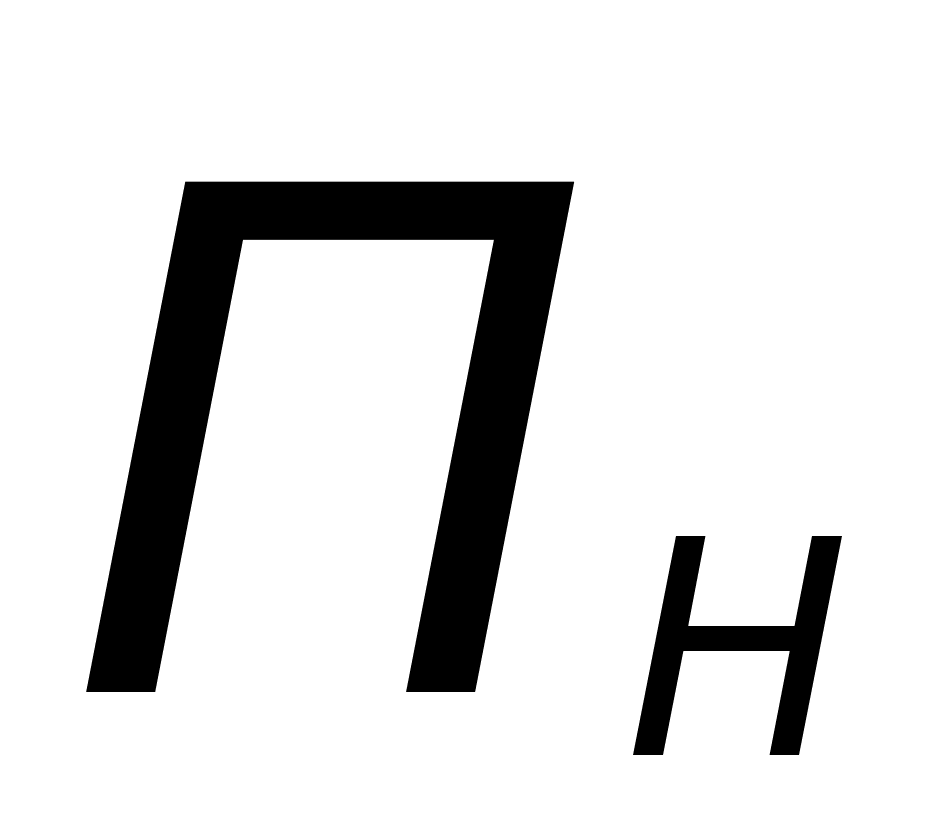 ):
=
-
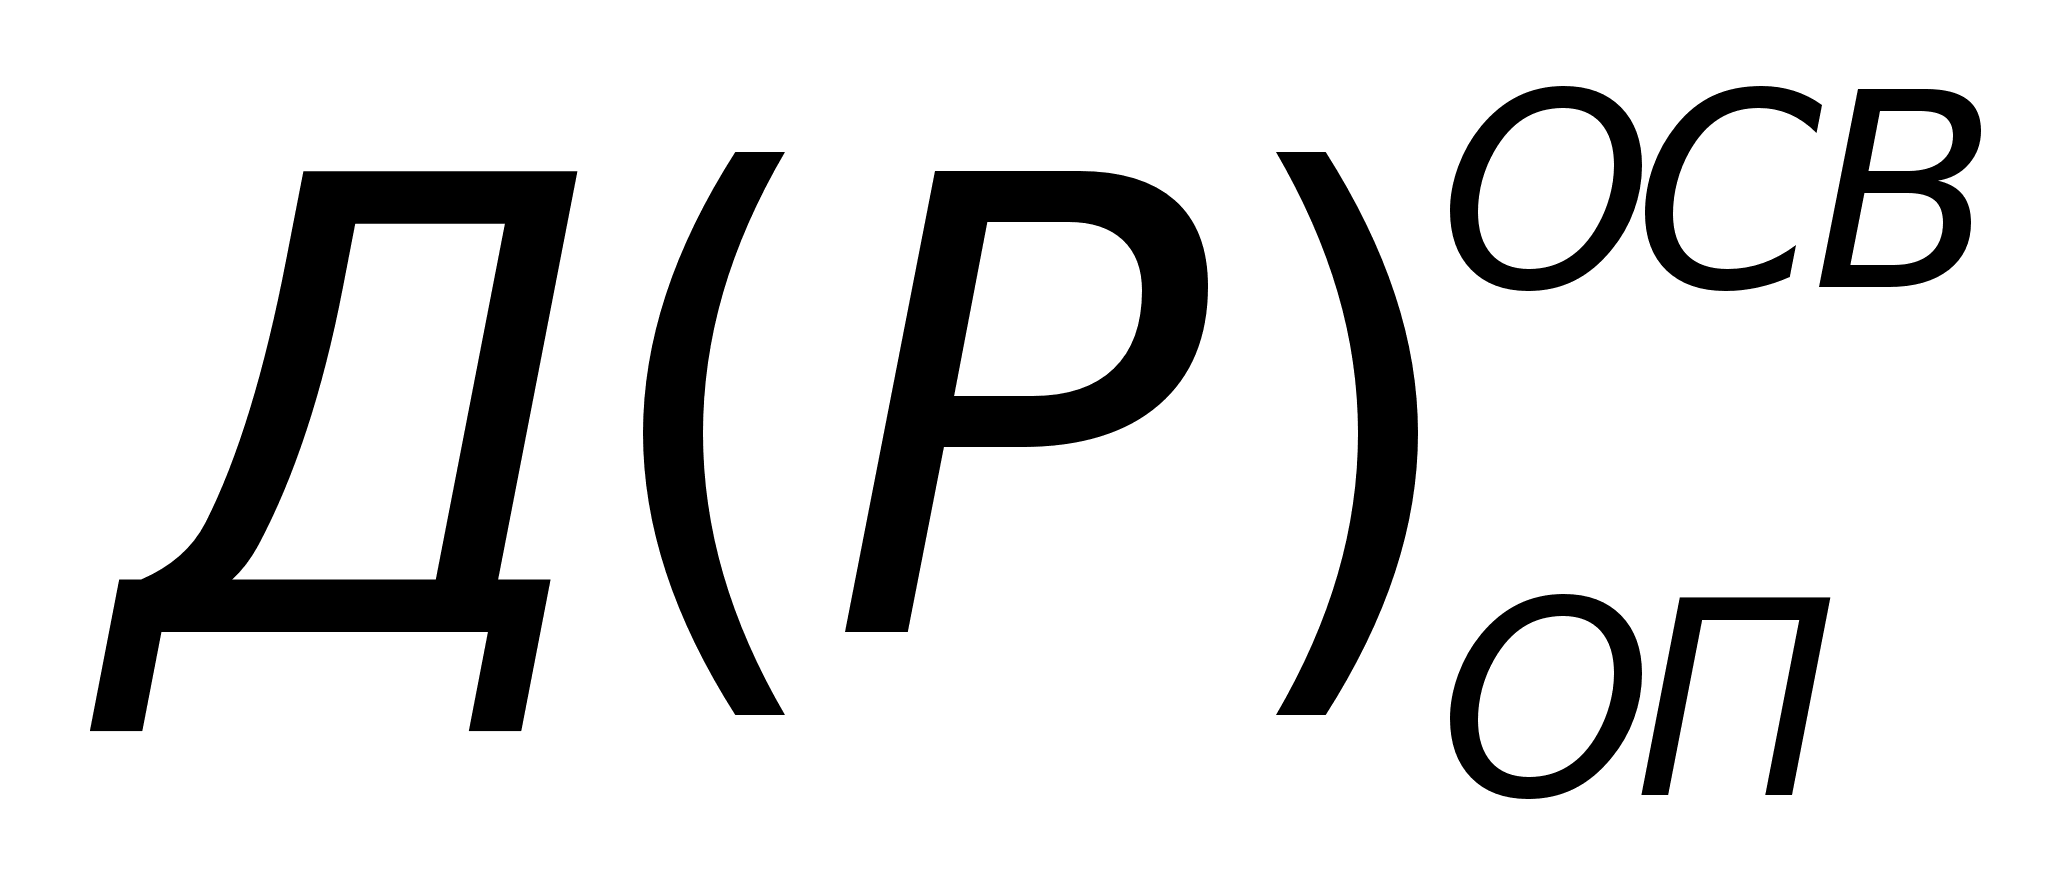 +
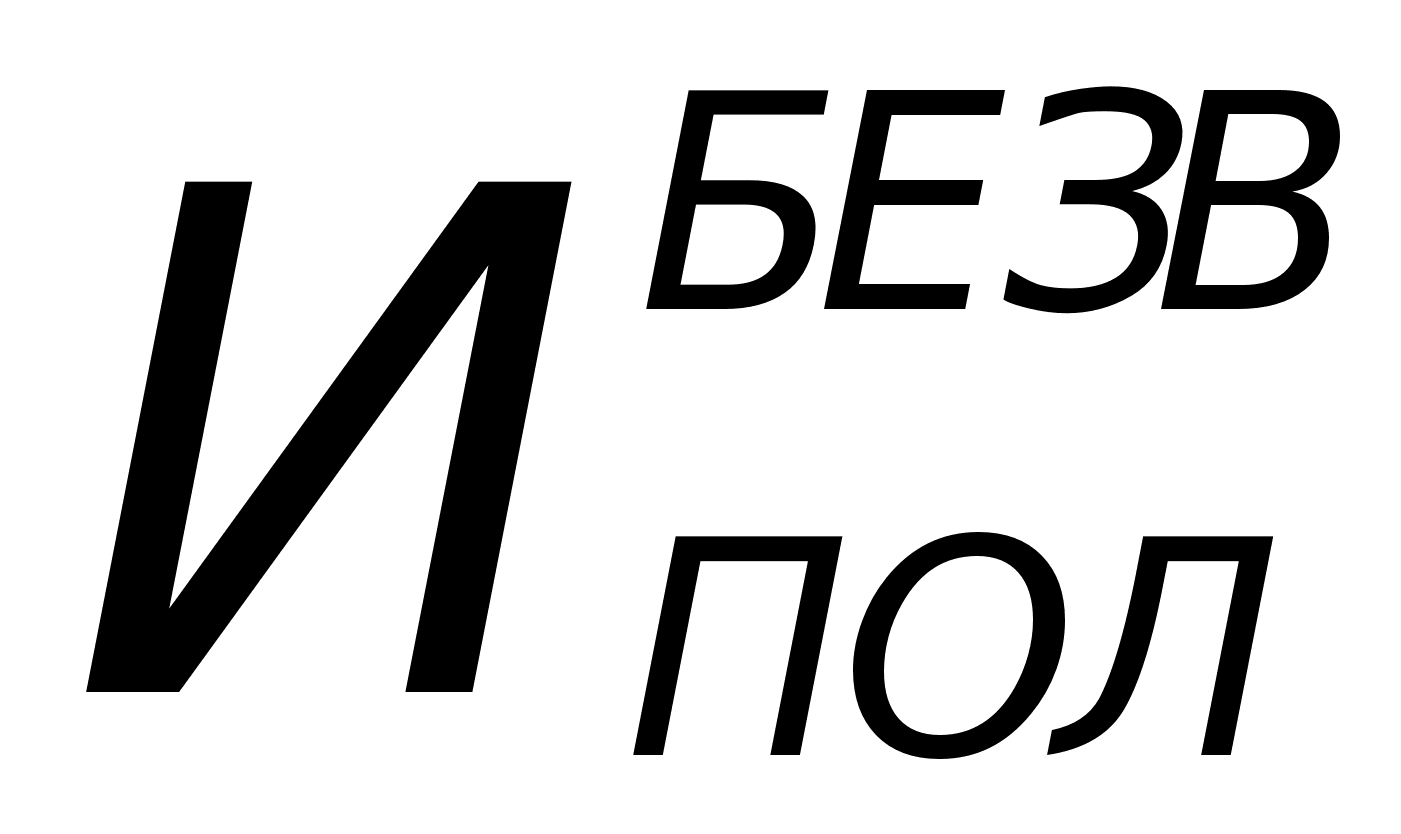 (38)
где:
-доходы
(расходы) по
видам деятельности,
освобожденные
от налогообложения
или облагаемые
в особом порядке;
к
относятся:
сумма пошлин, не подлежащая налогообложению в соответствии с действующими налоговыми льготами;
рентные платежи (например, налог на имущество организации);
доходы полученные по ценным бумагам, принадлежащим СМО;
доходы от долевого участия в других предприятиях, созданных на территории Российской Федерации;
другие доходы от операций, не связанных непосредственно с производством продукции и ее реализацией, и облагаемые в особом порядке.
-стоимость
основных фондов,
товаров и другого
имущества,
безвозмездно
полученных
от других
предприятий.=7783,28
млн. руб.=29935,74
млн. руб. - 7783,28 млн.
руб.=22152,46 млн. руб.Тогда прибыль, остающаяся в распоряжении СМО (
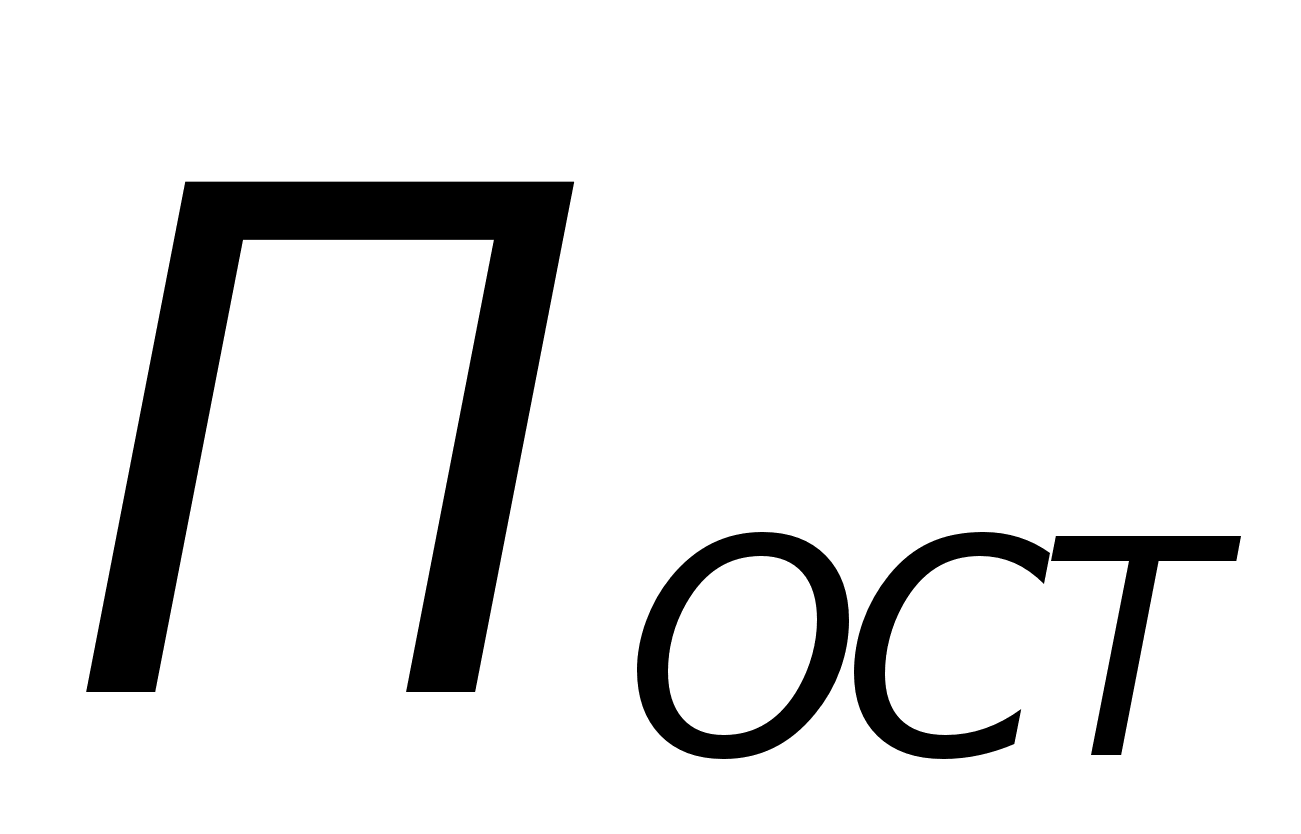 ),
определится
следующим
образом:=-
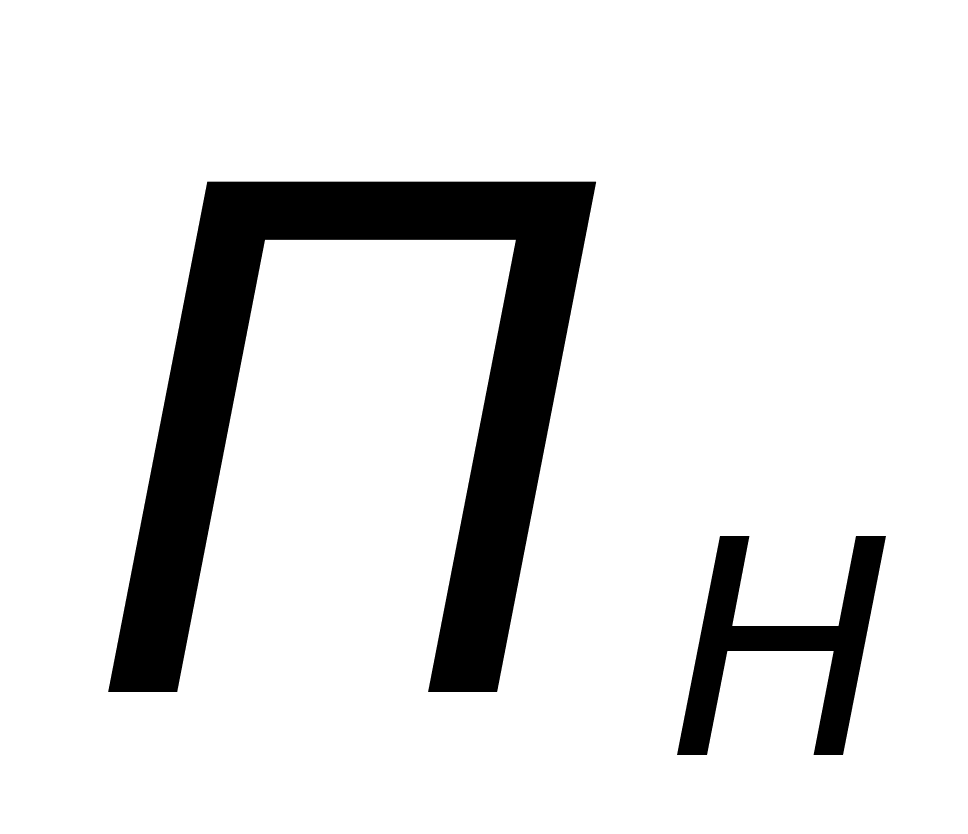
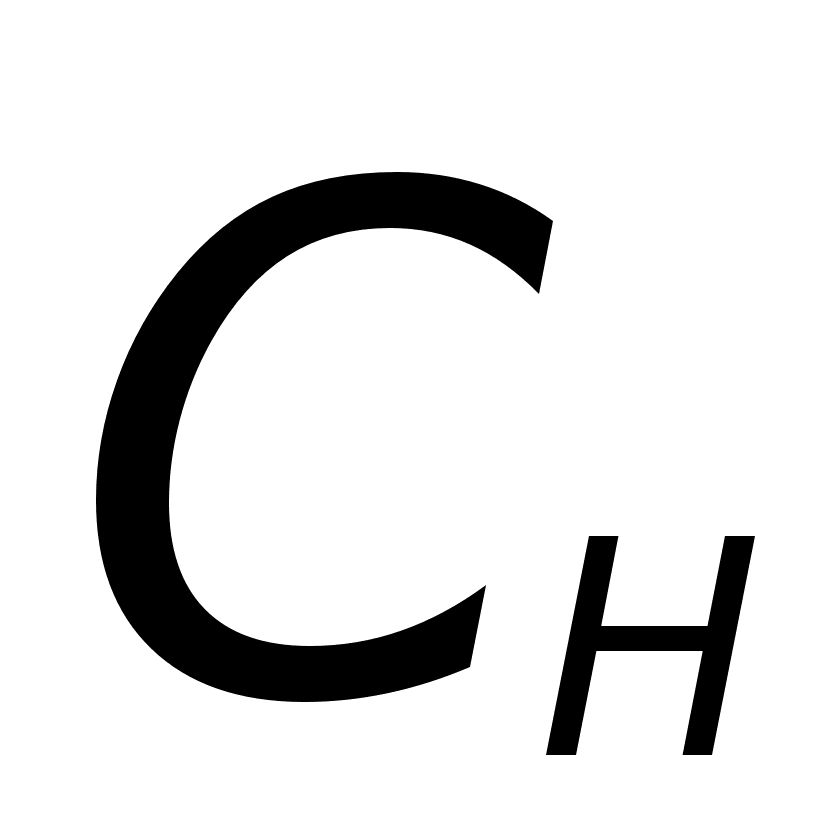 / (39)
где:
-
ставка налога
на прибыль,
равная
35 %.=29935,74
млн. руб. - (22002,78млн.
руб.
35%/100%)=22234,77млн. руб.
| № |
Показатели |
ВСЕГО по плану на год, млн. руб. |
|
1. |
Валовая прибыль, всего |
29935,74 |
|
1.1. |
в том числе: прибыль, не подлежащая налогообложению в соответствии с действующими налоговыми льготами. Условно принимается равной 8,5% от валовой прибыли |
2544,53 |
|
1.2. |
доходы, полученные по ценным бумагам, принадлежащих СМО. Условно принимаются равными 7% от валовой прибыли |
2095,50 |
|
1.3. |
Доходы от долевого участия в других предприятиях, созданных на территории РФ. Условно принимается равным 11% от валовой прибыли |
3292,93 |
|
2. |
Налогооблагаемая прибыль (стр.1-стр.1.1.-стр.1.2.-стр.1.3.) |
22002,78 |
|
3. |
Ставка налога на прибыль, % |
35 |
|
4. |
Налог на прибыль, % (стр.2 |
7700,97 |
|
5. |
Прибыль, остающаяся в распоряжении СМО (стр.1.-стр.4.) |
22234,77 |
Часть VIII. Количественная оценка факторов, влияющих на величину прибыли от реализации продукции
Основными факторами, влияющими на размер прибыли от реализации продукции, являются:
объем выручки от реализации продукции;
уровень себестоимости продукции.
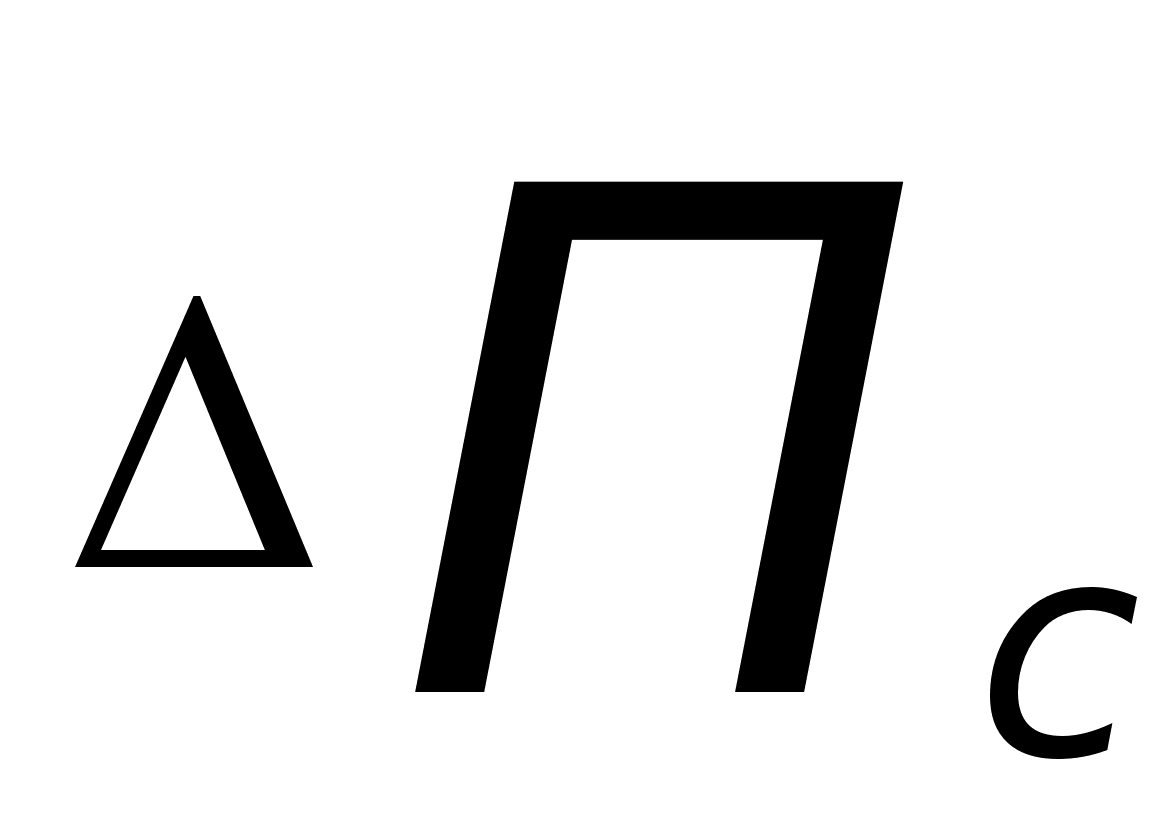
Прибыль может возрасти (уменьшиться) в результате увеличения (уменьшения) объема производства продукции (работ, услуг).
Прирост
прибыли за счет
увеличения
объема производства
(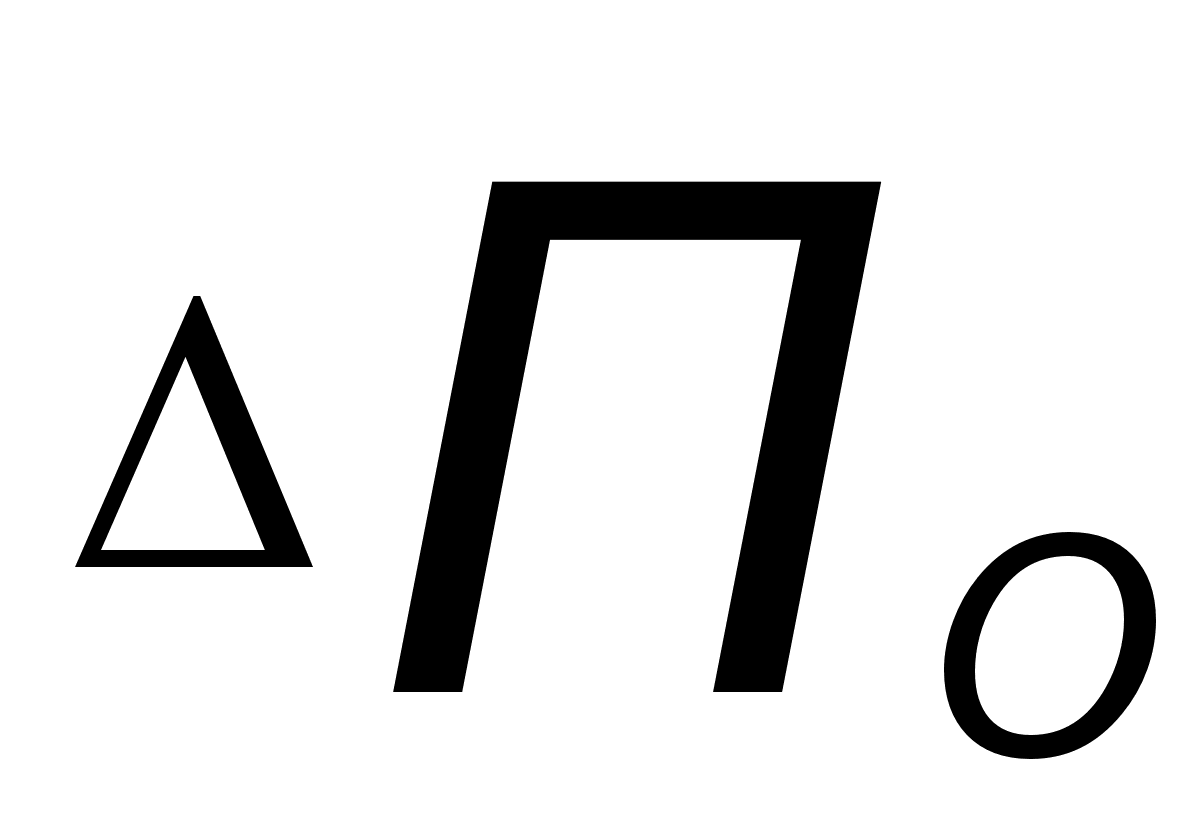 )
можно рассчитать
по формуле:
=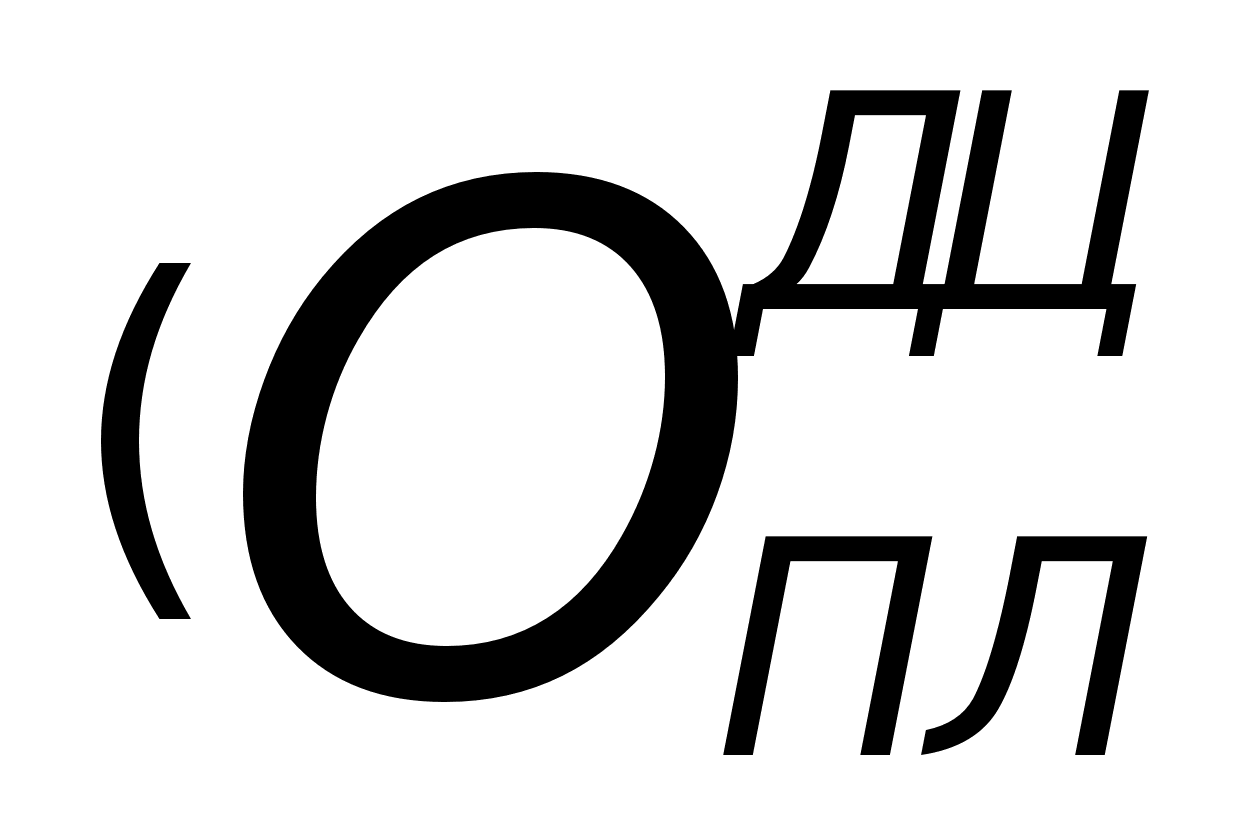 -
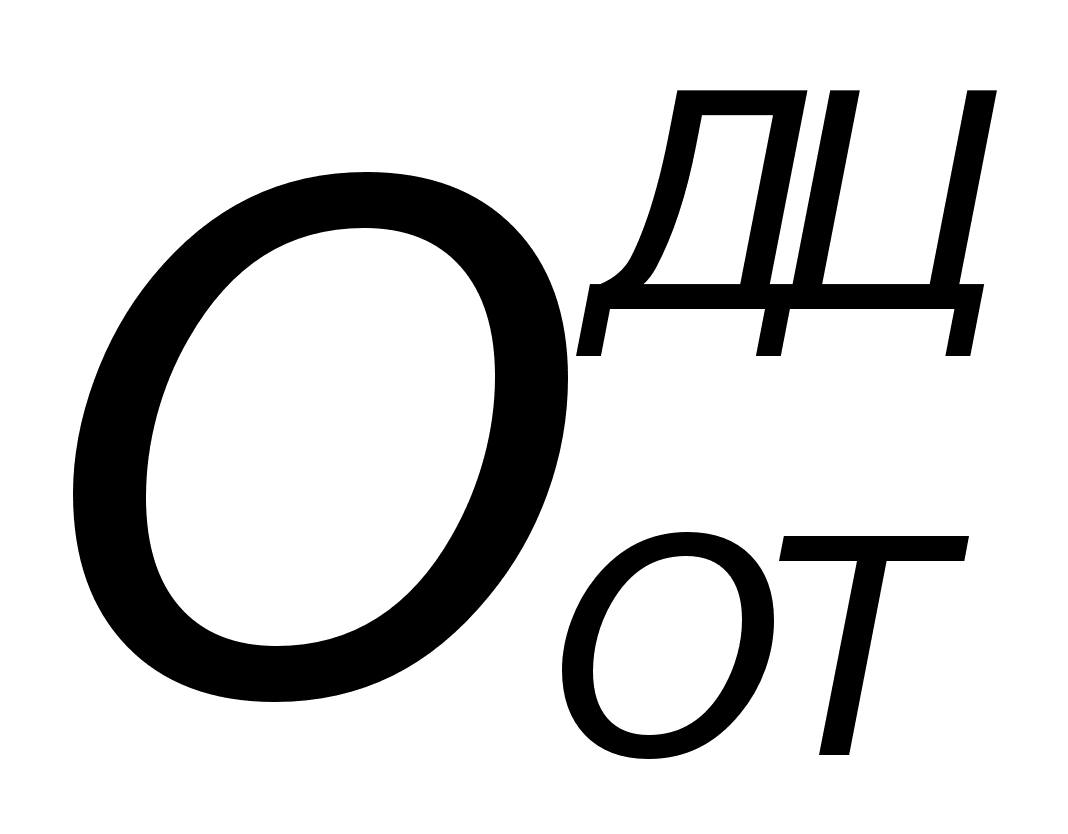 )
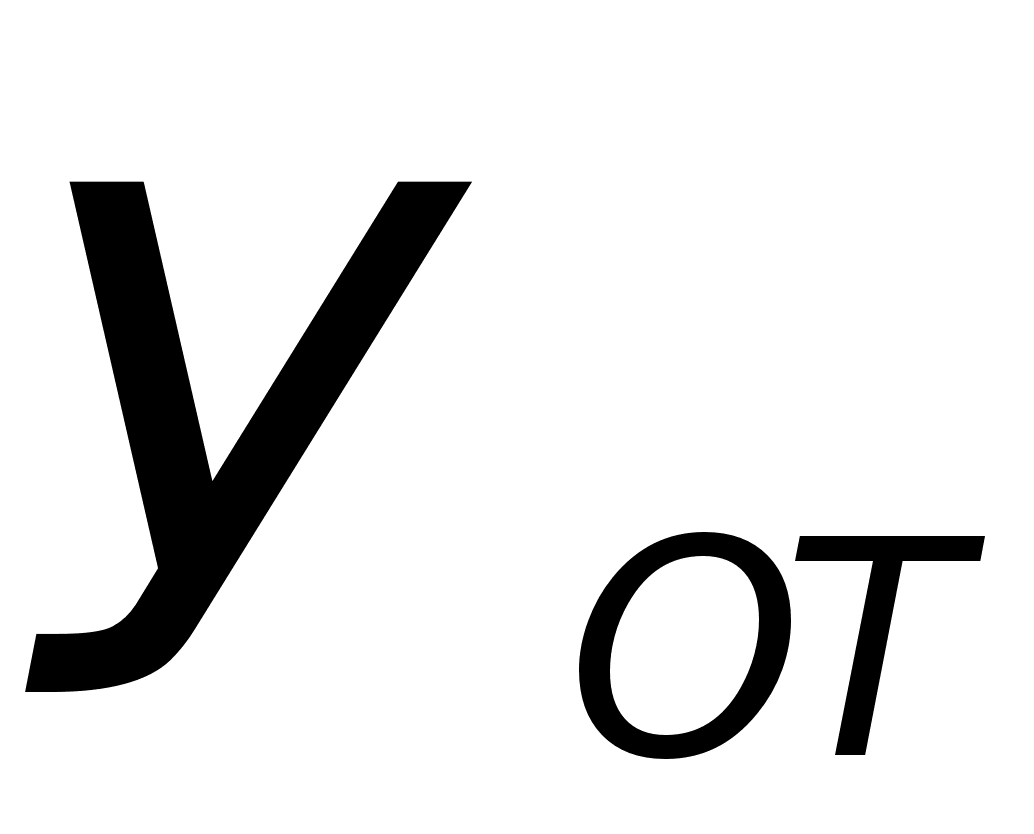 / (40)
где:
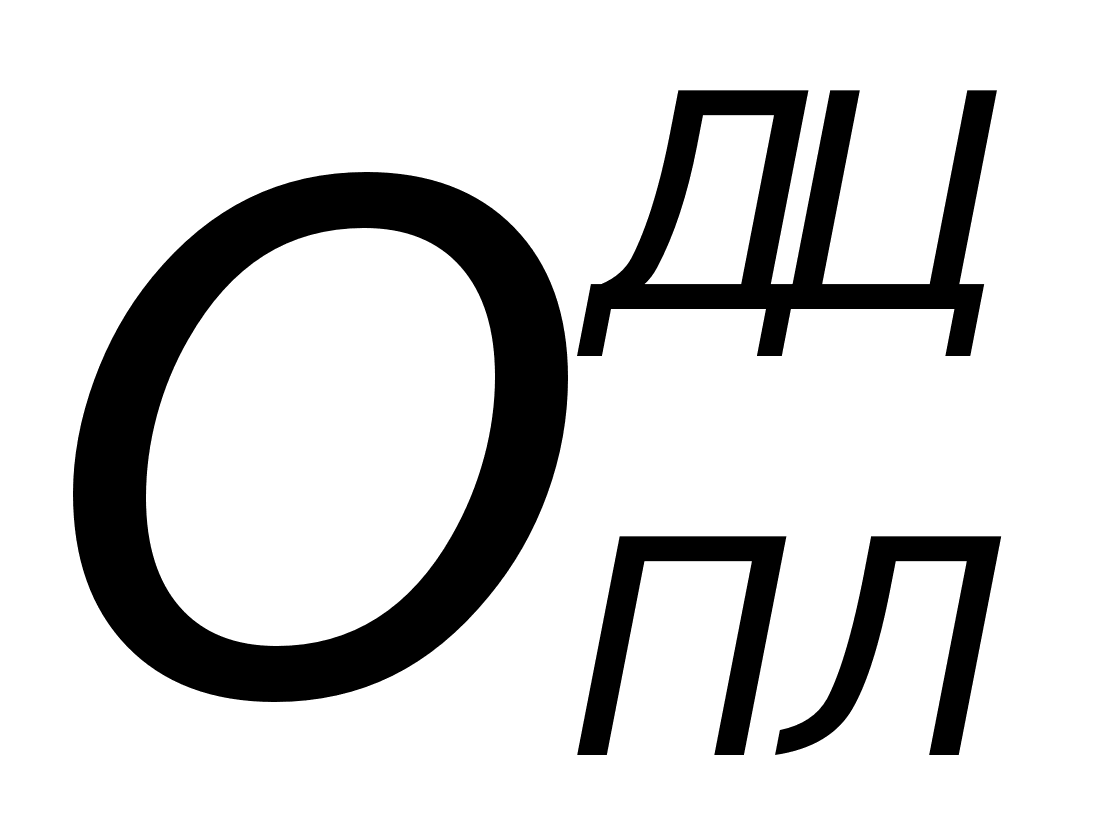 ,
-выручка
от реализации
СМР, выполняемых
собственными
силами, соответственно
в планируемом
и отчетном
годах;
-
удельный вес
(доля) прибыли
от реализации
продукции в
величине выручки
от реализации
продукции в
отчетном году,
%.
=26862,3млн.
руб.100/112000
млн. руб.=24%
=(123312
млн. руб. - 112000 млн.
руб.)
24%/100%=2714,88млн.
руб.
Из расчетов видно, что прибыль имеет тенденцию к увеличению. Это происходит в следствии увеличения объема СМР.
Среди всего многообразия причин, влияющих на прирост прибыли, ведущая роль принадлежит снижению себестоимости продукции. Прирост прибыли в результате снижения себестоимости продукции может быть определен по формуле:
=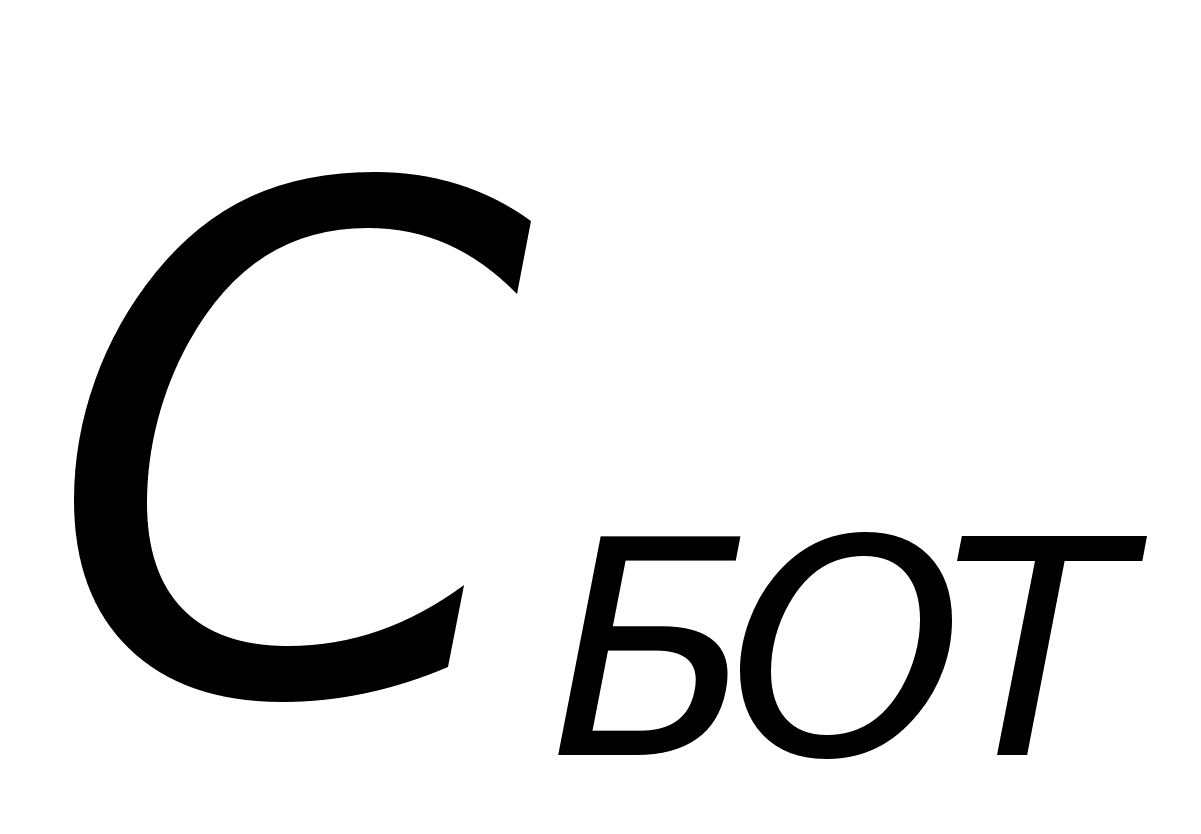 /-
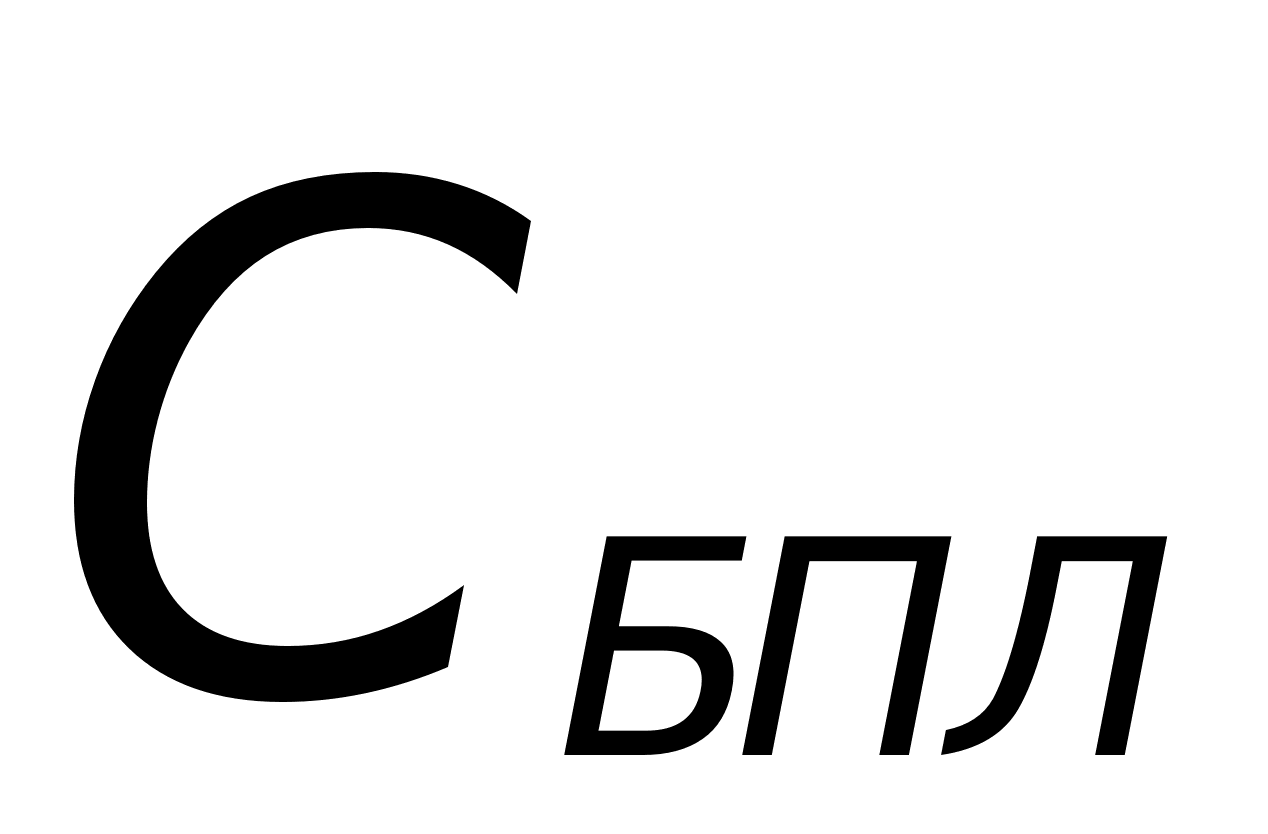 (41)
где:
,
-себестоимость
продукции
соответственно
в отчетном и
планируемом
годах.
=
85137,7 млн. руб. 123312
млн. руб./112000 млн.
руб.-93466,26 млн. руб.=270
млн. руб.
Общий
прирост прибыли
от реализации
продукции (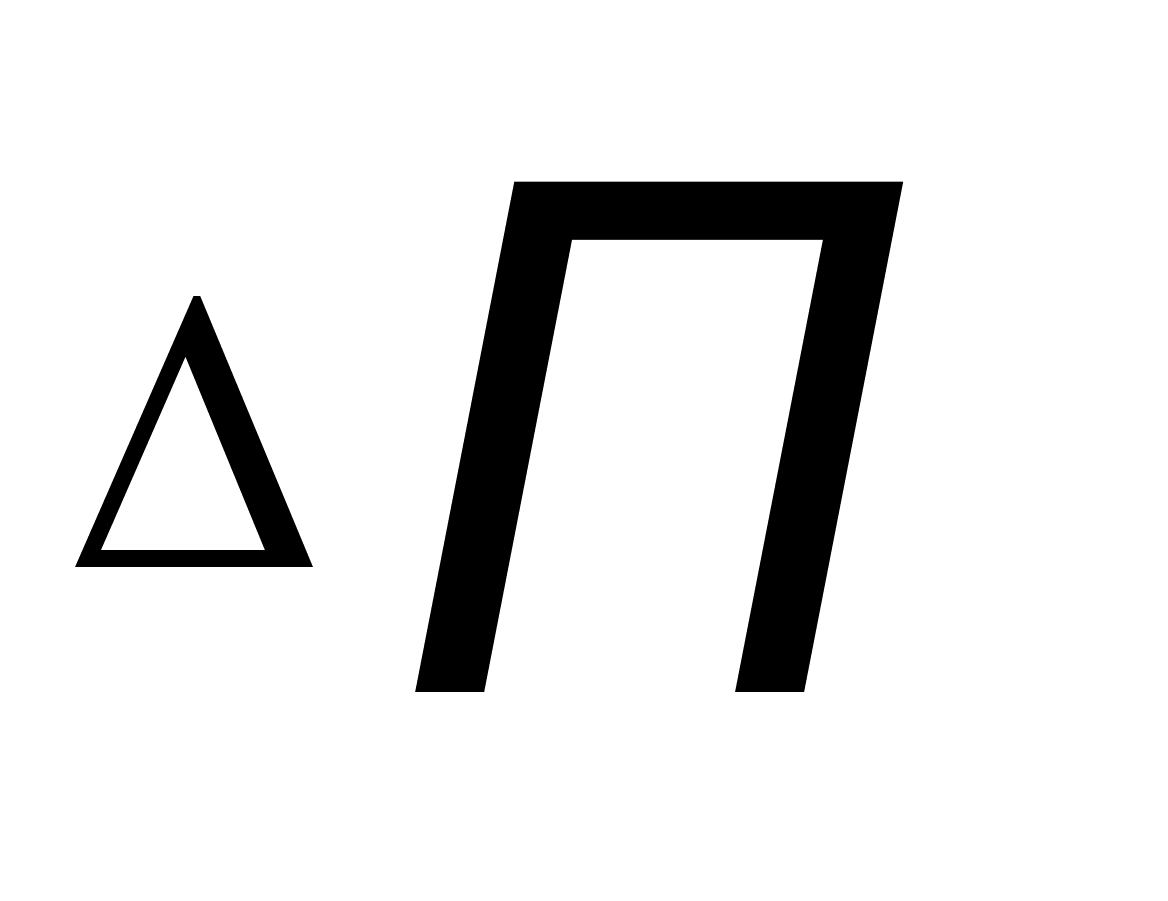 )
рассчитывают
как сумму прироста
по каждому
фактору:
=+
(42)
=2714,88млн.
руб. + 270 млн. руб.
=2984 млн. руб.
В планируемом году наблюдается общий рост связанный с ростом объема выручки от реализации и уровня себестоимости продукции.
| № |
Показатели |
Обозначение |
Отчетный год |
Планируемый год |
|
1. |
Объем выполняемых собственными силами СМР в ДЦ., млн. руб. |
|
112000 |
123312 |
|
2. |
Себестоимость продукции, млн. руб. |
|
85137,7 |
93466,26 |
|
3. |
Прибыль от реализации продукции, млн. руб. |
|
26862,3 |
29845,74 |
|
4. |
Удельный вес(доля) прибыли от реализации продукции в выручке от реализации продукции, % |
|
24 |
х |
|
5. |
Прирост(уменьшение) прибыли, всего, млн. руб. |
|
х |
2984 |
|
5.1 |
в т.ч. за счет: увеличения (уменьшения)объема производства, млн. руб. |
|
х |
2714,88 |
|
5.2 |
снижение (увеличения) себестоимости продукции, млн. руб. |
|
х |
270 |


Из расчетов видно, что за счет увеличения объема выручки от реализации продукции в планируемом году по сравнению с отчетным прибыль соответственно возрастает. Себестоимость продукции увеличивается, за счет нее прибыль возрастает, но в меньших количествах.
Часть IX. Исчисление уровня рентабельности производства и капитала.
Рентабельность - показатель эффективности производства, отражающий конечные результаты хозяйственной деятельности предприятия, организации. Определяется путем сопоставления результата производства с затраченными ресурсами (основной и оборотный капитал).
Для отчетного и планируемого годов рассчитываются следующие показатели рентабельности:
1.Рентабельность
продукции по
отношению к
объему производства
(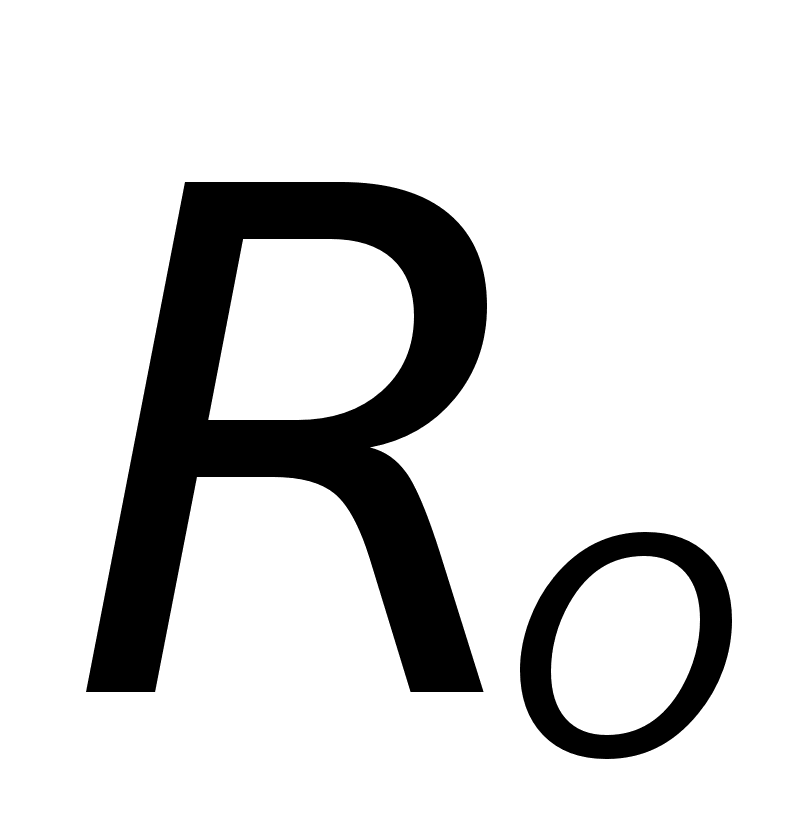 ):
=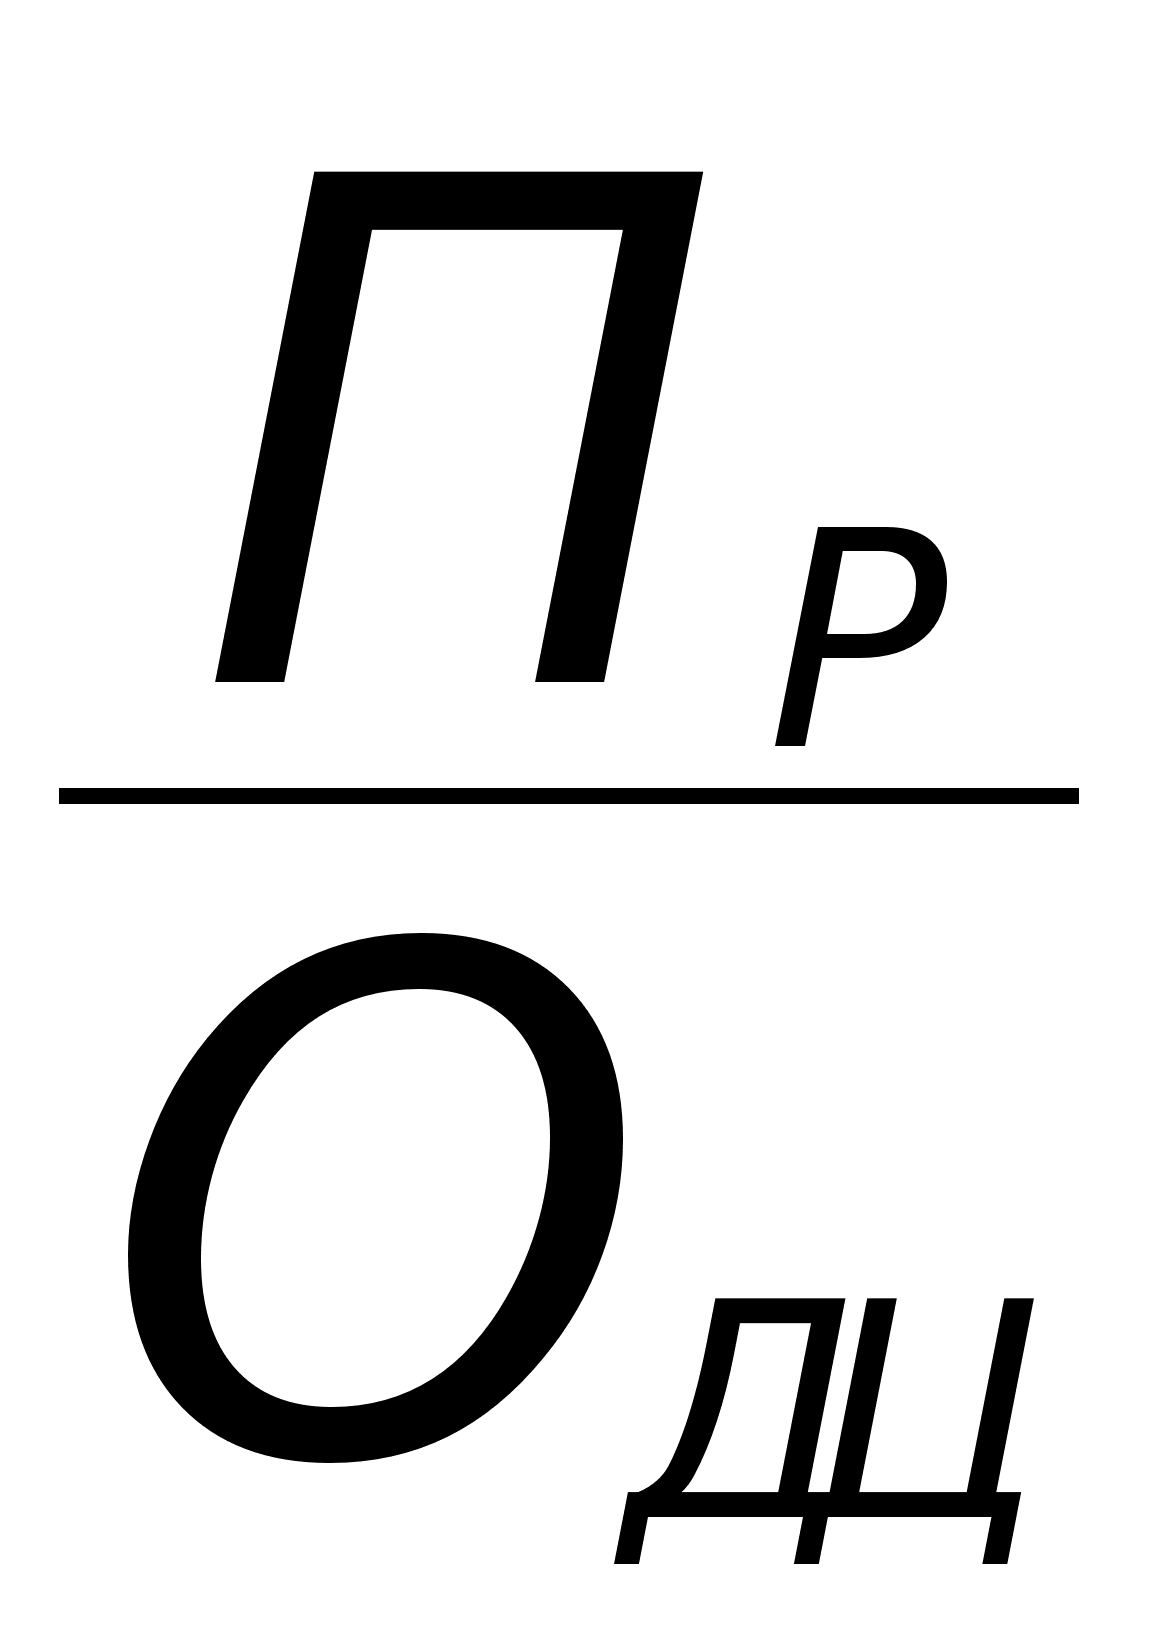 (43)
Рентабельность продукции по отношению к объему производства в отчетном году:
=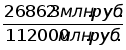
 =23,9%
Рентабельность продукции по отношению к объему производства в плановом году:
=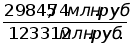 =24,2%
2.
Рентабельность
продукции по
отношению к
себестоимости
продукции (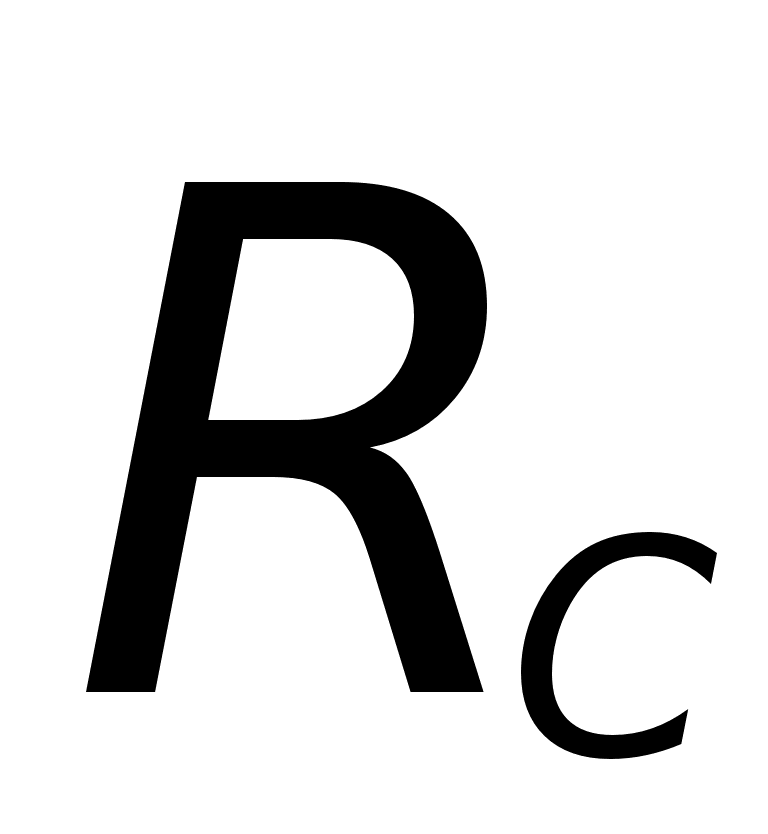 )
=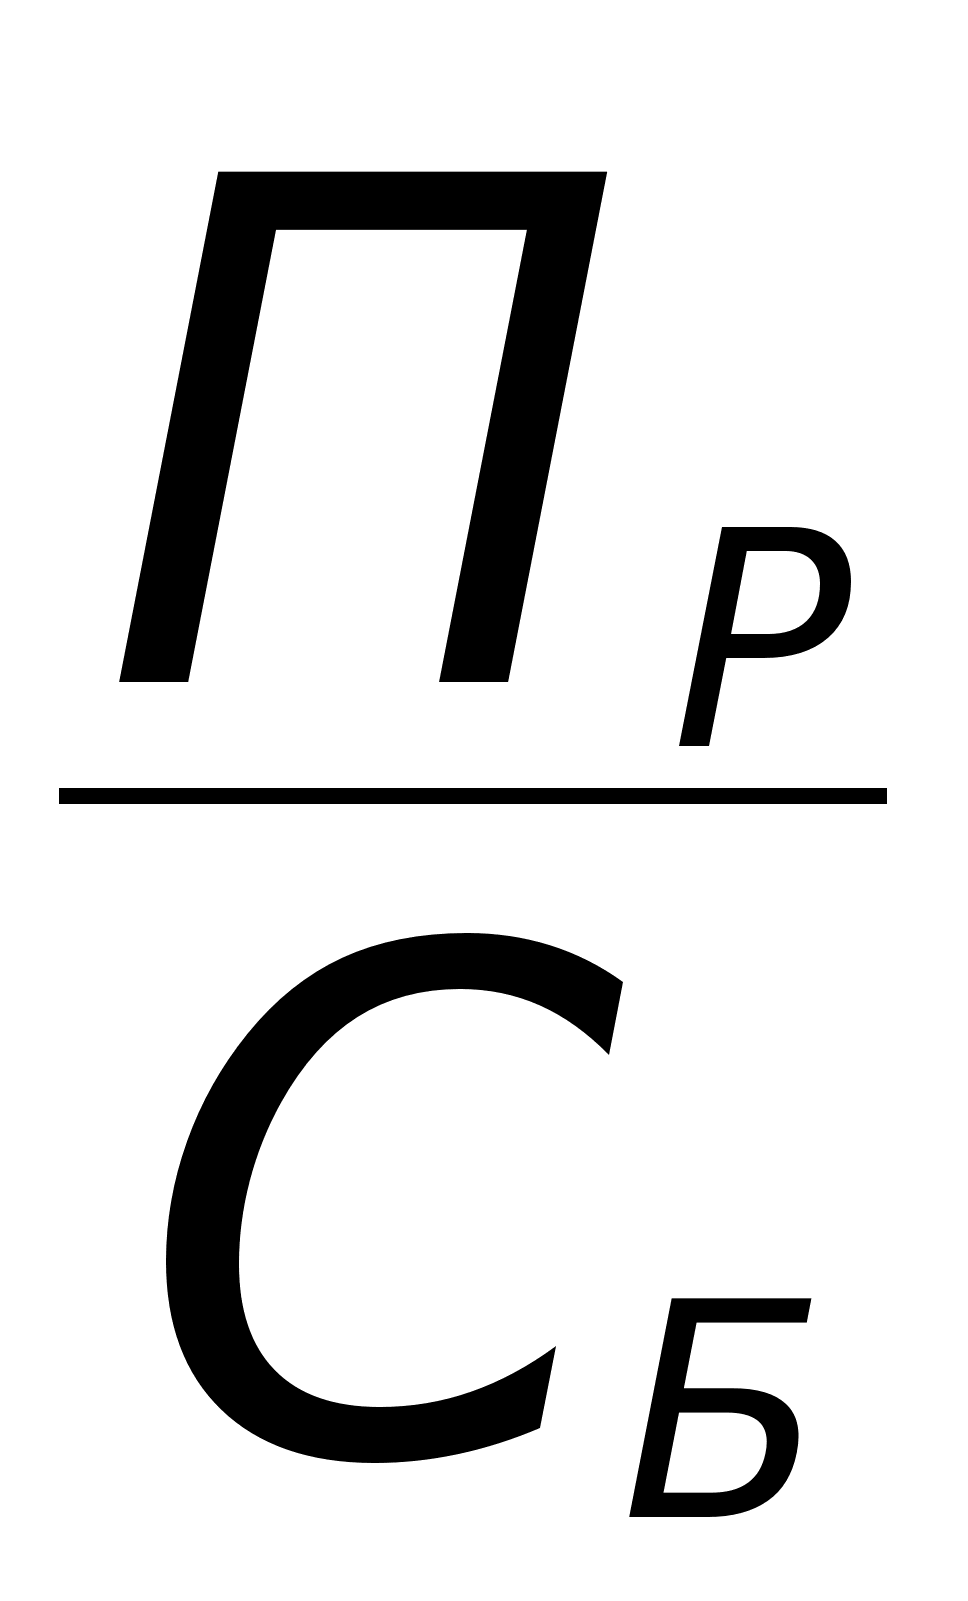 (44)
Рентабельность продукции по отношению к себестоимости продукции в отчетном году:
=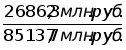 100%=31,5%
Рентабельность продукции по отношению к себестоимости продукции в плановом году:
=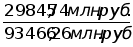 100%=31,9%
3.
Рентабельность
фондов (капитала)(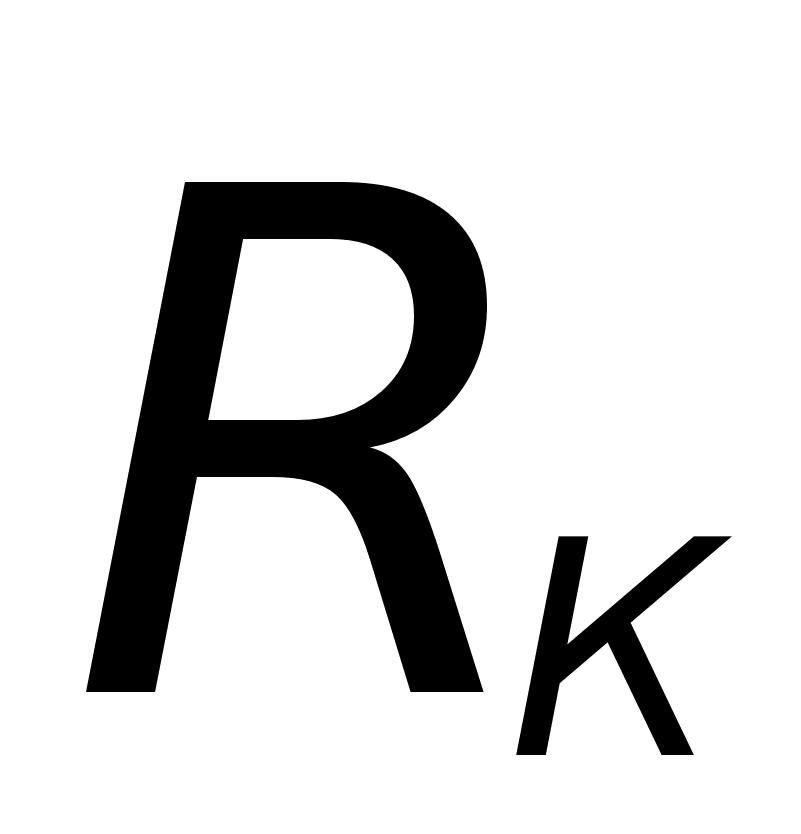 ):
=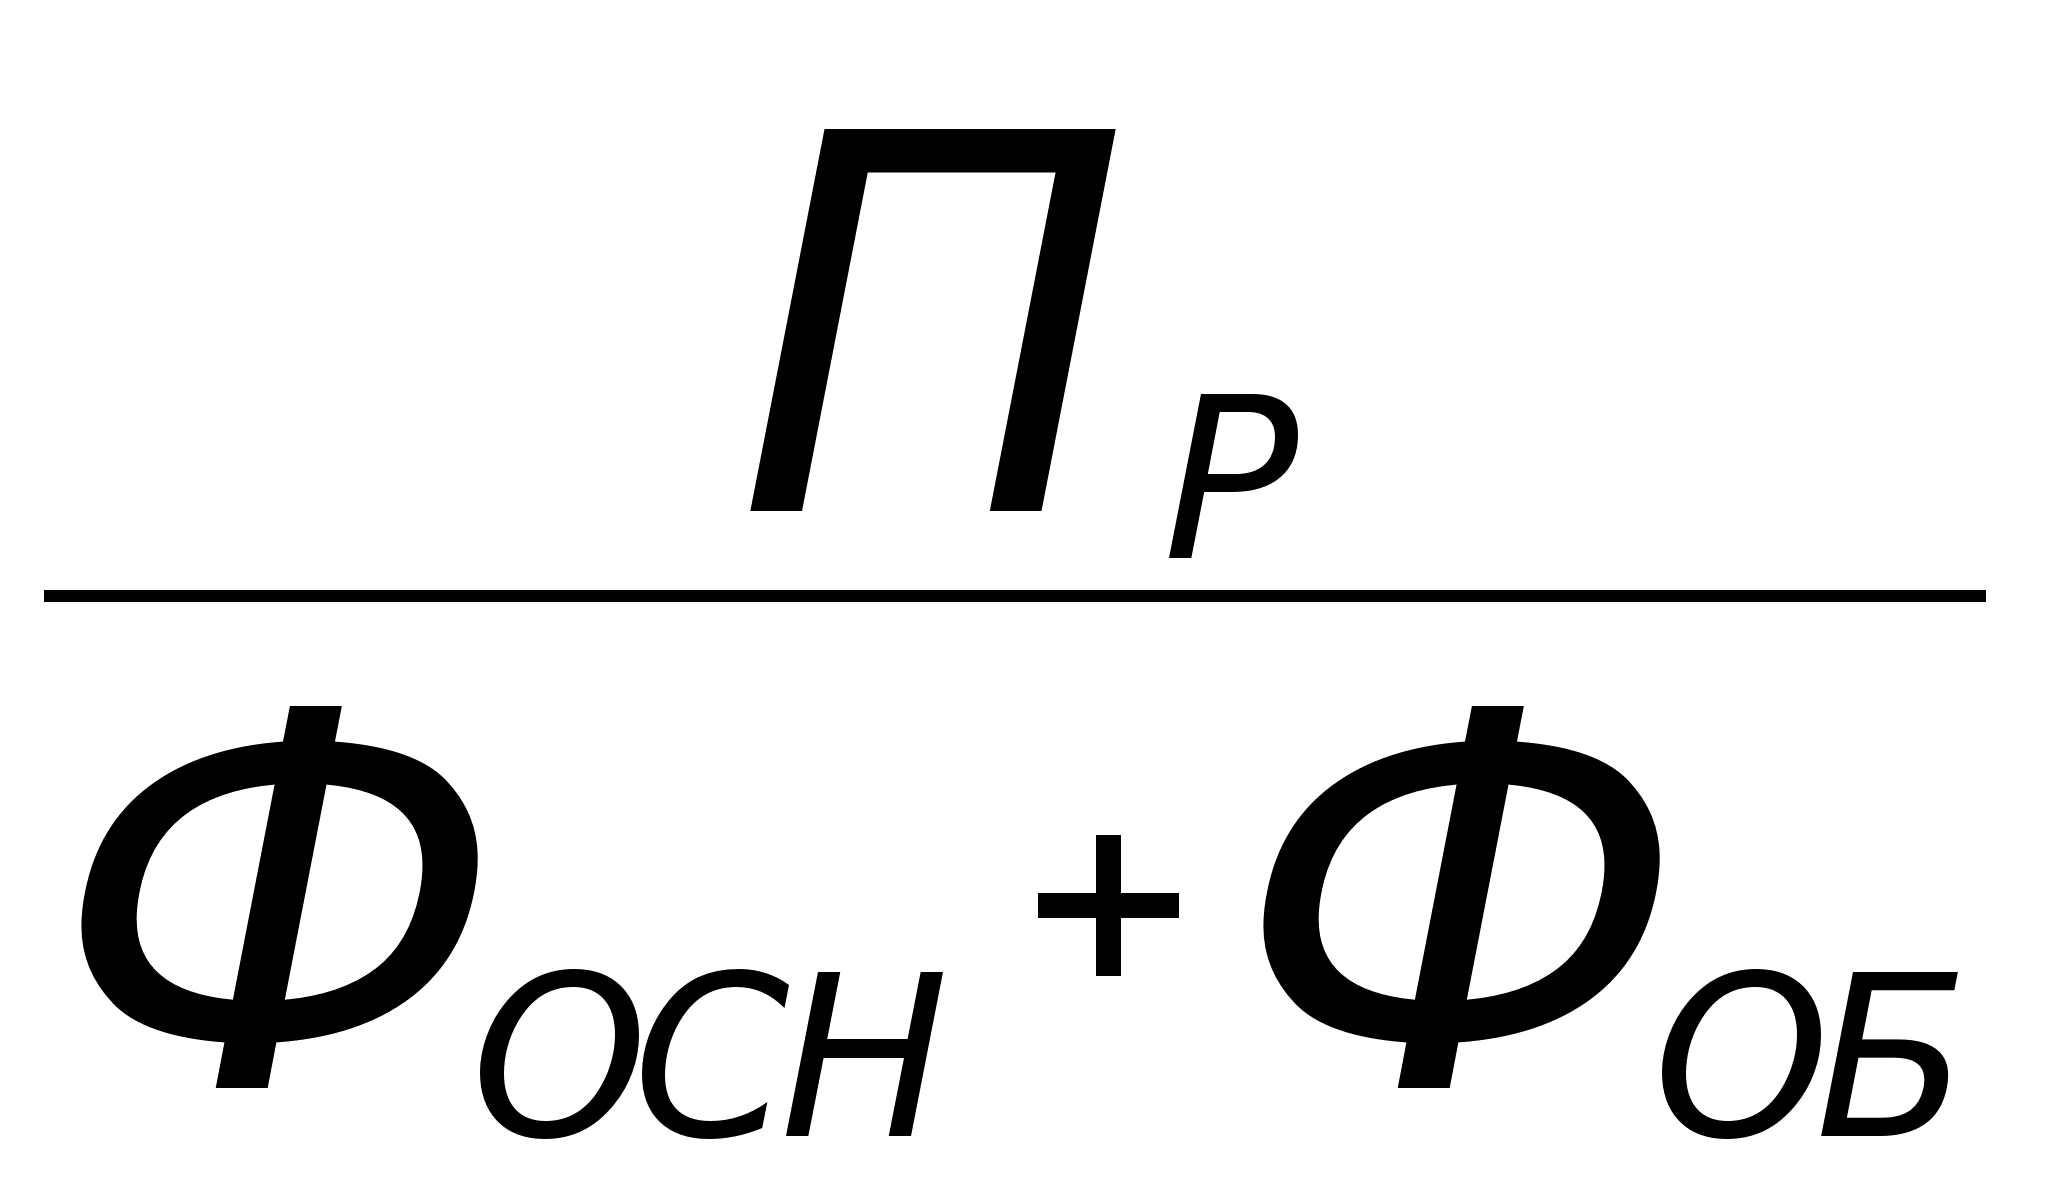 (45)
где:
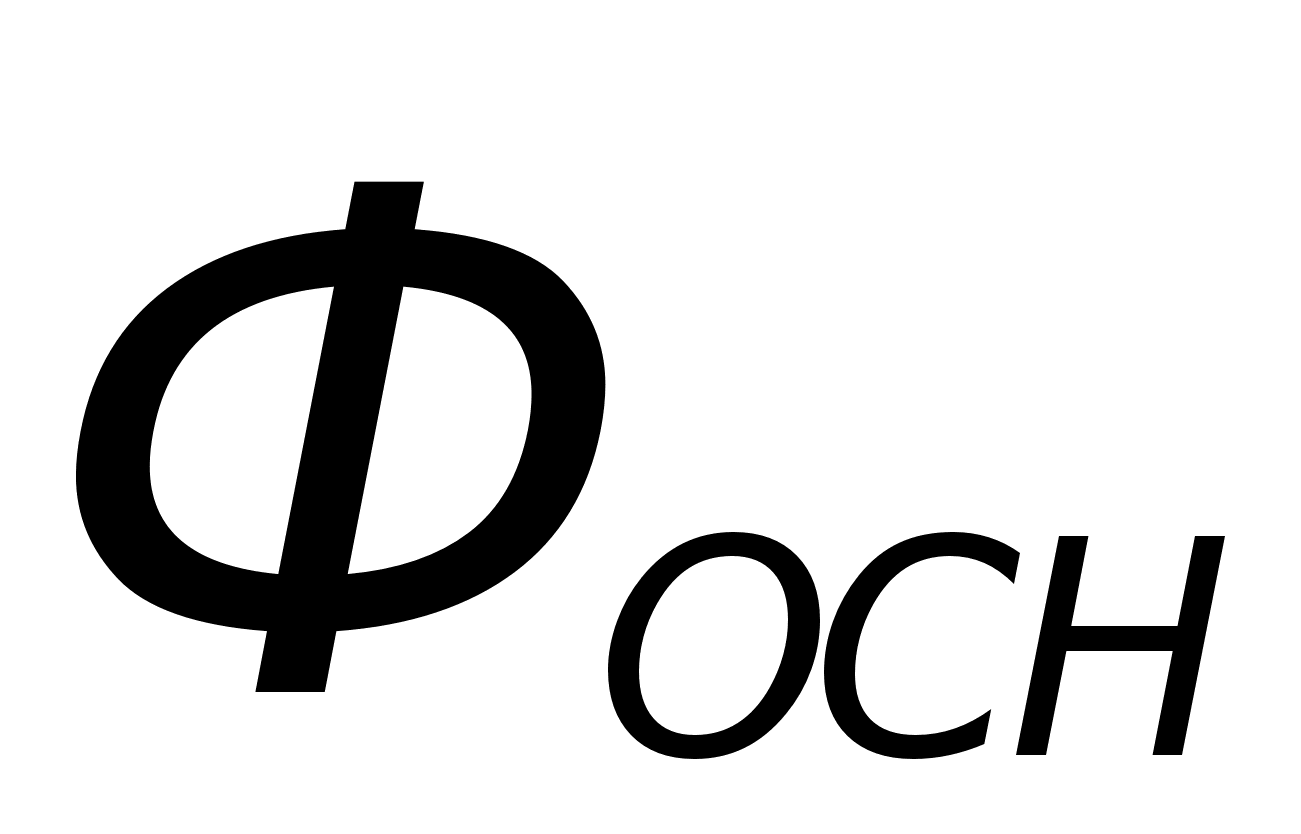 ,
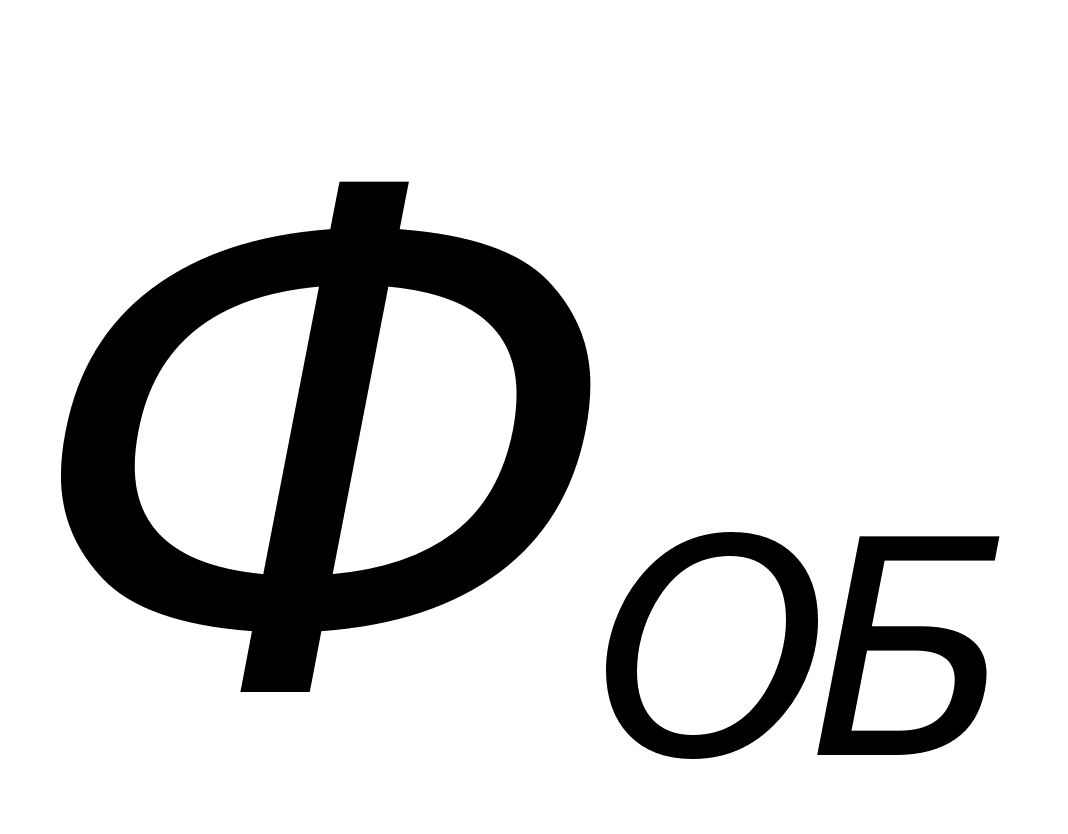 -
среднегодовая
стоимость
соответственно
ОПФ и оборотных
средств.
Рентабельность фондов (капитала) в отчетном году:
=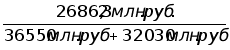 100%=39,16%
Рентабельность фондов (капитала) в планируемом году:
=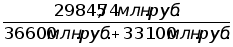 100%=42,9%
| № |
Показатели |
Обозна-чения |
Отчетный период |
Планируемый год |
|
1. |
Рентабельность продукции по отношению к объему производства |
|
23,9% |
24,2% |
|
2. |
Рентабельность продукции по отношению к себестоимости продукции |
|
31,5% |
31,9% |
|
3. |
Среднегодовая стоимость ОПФ (основного капитала) |
|
36550 |
36600 |
|
4. |
Средний размер оборотных средств |
|
32030 |
33100 |
|
5. |
Общая сумма капитала |
|
68580 |
69700 |
|
6. |
Рентабельность фондов(капитала) |
|
39,16% |
42,9% |


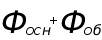

Строительная
организация,
в целом является
рентабельной.
Видно,