Технико-экономическое обоснование решения по созданию нового предприятия
Нормы оборотных средств будут определяться условиями работы предприятия, а именно: длительностью производственного цикла; временем подготовки материалов к производству; порядком переработки и использования отходов; территориальным размещением поставщиков; частотой, равномерностью поставок; размером поставляемых партий материалов и продукции; системой и формой расчетов и другими условиями снабжения и сбыта. Норматив оборотных средств определяется исходя из следующих показателей: объема производства и реализации продукции; затрат на производство; норм оборотных средств по видам товарно – материальных ценностей, выраженных в днях.
Эти факторы определяют одну сторону потребности предприятия в оборотных средствах – внутренние потребности предприятия – покупателя сырья и материалов. Но есть и другая сторона – внешняя, зависящая от работы поставщиков и транспорта, что заставляет рассчитывать норму оборотных средств в днях.
Нормирование оборотных средств производится по трем основным позициям:
Нормирование оборотных средств на сырье, материалы, покупные изделия;
Нормирование оборотных средств на незавершенное производство;
Нормирование оборотных средств на готовую продукцию.
Норма оборотных средств на сырье и материалы складывается из:
Времени прибивания оплаченных предприятием материальных ценностей в пути (транспортный запас);
Времени, необходимого для выгрузки;
Время для подготовки материалов к производству;
Время пребывания материалов в составе текущего и страхового запасов.
Первый элемент оборотных средств на сырье, основные материалы и изделия – транспортный запас включает в себя пребывание материалов в пути с момента оплаты счета поставщика до прибытия груза на склад потребителя.
В течение определенного времени материальные ценности изъяты из сферы производства, поставщик отправил их потребителю и уже не может ими воспользоваться, а покупатель еще не получил их и, соответственно, не имеет возможности их потреблять. Именно на время отвлечения материальных ценностей из сферы производства требуются оборотные средства и для поставщика, и для потребителя. Для поставщика – на время от отгрузки до оплаты покупателем, для потребителя – с момента оплаты до поступления материалов на склад покупателя.
Отгрузка продукции поставщиком приводит к одновременному движению материальн7ых ценностей различными видами транспорта « материало оборот» и платежных документов « документооборот», причем движение материальных ценностей и платежных документов по времени может не совпадать и чаще всего не совпадает.
Второй элемент нормы оборотных средств по сырью, основным материалом – время, необходимое для приемки, разгрузки, сортировки и складирования материалов.
Как правило, это время определяется путем технического нормирования этих операций или путем хронометража. Указанная норма зависит от ряда факторов: особенностей материально – технического обеспечения, организации погрузочно – разгрузочных работ и т. Д. В тоже время большое влияние оказывает вид материалов и особенности их оформления.
Наиболее сложен и трудоемок как правило, расчет текущих запасов сырья и материалов.
Текущий запас является основной частью нормы оборотных средств. Текущий запас это постоянный запас материалов полностью подготовленных к запуску в производство, его назначение обеспечивать бесперебойную производственную деятельность предприятия, а величина его зависит от частоты поставок данного вида сырья и материалов.
Еще одним элементом нормы оборотных средств является резервный или страховой запас, который должен нейтрализовать влияние случайных факторов на оборот средств. Он предназначен для того, чтобы при нарушении срока поставок, установленного объема поставок или при поступлении некомплектных материалов, несоответствующих нормативным документам, гарантировать бесперебойную работу предприятия.
К незавершенному производству относится продукция, находящаяся на различных стадиях обработки. Незавершенное производство определяется величиной авансированных денежных средств, вложенных в затраты на сырье, основные и вспомогательные материалы, топливо, электроэнергию, амортизационные отчисления и прочие расходы. Все эти затраты по каждому изделию нарастают по мере движения по цепочке технологического процесса.
Последним элементом нормы оборотных средств является норма оборотных средств на готовую продукцию, к которой относятся изделия для которых производственный цикл закончился, они приняты отделом технического контроля и сданы на склад готовой продукции. Норма оборотных средств на готовую продукцию определяется временем с момента приема продукции на склад до ее оплаты заказчиком и зависит от ряда фактов:
Порядка отгрузки и времени, необходимого для приемки готовых изделий из цехов;
Времени необходимого для комплектования и подбора изделий до величины отгружаемой партии и в ассортименте соответственно заказам, нарядам, договорам;
Времени необходимого для упаковки маркировки продукции;
Времени необходимого для доставки продукции со склада до пункта дальнейшей транспортировки;
Времени погрузки продукции в транспортные средства;
Времени хранения продукции на складе.
Затраты на годовой выпуск продукции,тыс. руб.
| Элементы затрат | Освоение | Полное использование мощности | ||||
| Всего | В том числе | Всего | В том числе | |||
| Условн.-перем. | Условн.-пост. | Услов.-перем. | Услов.-пост. | |||
| 1. Материальные затраты всего в том числе | 306,258 | 283,2891 | 22,969 | 731,19249 | 708,22349 | 22,969 |
| 1.1 Сырье, материалы, комплектующие изделия, покупные полуфабрикаты | 260,32 | 260,32 | 650,8 | 650,8 | ||
| 1.2 Вспомогательные материалы | 15,313 | 4,5939 | 10,7191 | 22,20379 | 11,48469 | 10,7191 |
| 1.3 Топливо, энергия со стороны | 30,625 | 18,375 | 12,25 | 58,18882 | 45,93882 | 12,25 |
| 2. Оплата труда всего в том числе | 999,7652 | 679,8428 | 319,9224 | 2039,1224 | 1719,2 | 319,9224 |
| 2.1 Основных рабочих | 679,84 | 679,84 | 1719,2 | 1719,2 | ||
| 2.2 Вспомогательных | 79,9806 | 79,9806 | 79,9806 | 79,9806 | ||
| 2.3 Руководителей | 99,97652 | 99,97652 | 99,97652 | 99,97652 | ||
| 2.4 Специалистов | 99,97652 | 99,97652 | 99,97652 | 99,97652 | ||
| 2.5Служащих | 29,991195 | 29,991195 | 29,991195 | 29,991195 | ||
| 2.6 Прочего персонала | 9,997652 | 9,997652 | 9,997652 | 9,997652 | ||
| 3. Отчисления на социальные нужды | 259,93895 | 176,759128 | 83,1798 | 530,1718 | 446,992 | 83,1798 |
| 4.Амортизационные отчисления | 642,915 | 642,915 | 642,915 | 642,915 | ||
| 5. Прочие затраты | 128,55899 | 128,5589877 | 128,5589877 | 128,5589877 | ||
| Всего затрат: | 2337,4361 | 1139,888228 | 1197,545188 | 4071,960678 | 2874,41549 | 1197,545188 |
Затраты на единицу продукции, р/ед.
| Элементы затрат | Освоение | Полное использование мощности | ||||
| Всего | В том числе | Всего | В том числе | |||
| Услов.-перем. | Услов.-пост. | Услов.-перем. | Услов.-пост. | |||
| 1.Материальные затраты | 765,645 | 708,22275 | 57,4225 | 731,19249 | 708,22349 | 22,969 |
| 2.Оплата труда | 2499,413 | 1699,607 | 799,806 | 2039,1224 | 1719,2 | 319,9224 |
| 3.Отчисления на социальные нужды | 649,84738 | 441,89782 | 207,9495 | 530,1718 | 446,992 | 83,1798 |
| 4.Амортизационные отчисления | 1607,2875 | 1607,2875 | 642,915 | 642,915 | ||
| 5.Прочие затраты | 321,39748 | 321,39747 | 128,5589877 | 128,5589877 | ||
| Всего: | 5843,5904 | 2849,72757 | 2993,86297 | 4071,96068 | 2848,4155 | 1197,545188 |
Потребность в оборотных средствах для создания запасов определим по нормативу производственных запасов:
Нпз = Qсут ( Nтз + Nпз + Nстрз) = QсутNз ,
где Qсут – среднесуточное потребление материалов;
Nтз - норма текущего запаса, дни;
Nпз - норма подготовительного запаса, дни;
Nстрз - норма страхового запаса, дни;
Nз - норма запаса, дни.
Количество дней работы предприятия в году примем исходя из 5 дневной рабочей недели (т.е. 260 дней в год).
Расчет потребности в оборотных средствах в составе производственных запасов.
(две таблицы для периодов освоения и полного использования мощности)
Период освоения
| Наименование составляющих в составе запасов |
Годовой расход, тыс. р. |
Среднесуточ-ный расход, тыс. р./сутки | Норма запаса, дн | Потребность, тыс. р. |
| 1 | 2 | 3 | 4 | 5 |
| 1 Основные материалы | 260,32 | 1,00123 | 30 | 30,0369 |
| 2 Вспомогательные материалы | 15,313 | 0,058896 | 60 | 3,53376 |
| 3 Топливо, энергия со стороны | 30,625 | 0,117788 | 60 | 7,06728 |
| Всего | 306,258 | 1,1779 | 40,638 |
Период полного использования мощности
| Наименование составляющих в составе запасов |
Годовой расход, тыс. р. |
Среднесуточ-ный расход, тыс. р./сутки | Норма запаса, дн | Потребность, тыс. р. |
| 1 | 2 | 3 | 4 | 5 |
| 1 Основные материалы | 650,8 | 2,50307 | 30 | 75,0921 |
| 2 Вспомогательные материалы | 22,20379 | 0,085 | 60 | 5,12 |
| 3 Топливо, энергия со стороны | 58,18882 | 0,223 | 60 | 13,42 |
| Всего | 731,192 |
2,811 |
93,561 |
Для расчета считаем, что продолжительность оборота по составляющим оборотных средств равна:
- незавершенное производство 45 дней
- готовая продукция на складах 10 дней
- дебиторская задолженность* 30 дней
Резерв денежных средств (в виде наличности в кассе или на банковских счетах) может достигать 5 % от оборотного капитала.
_______________
* Предполагается, что 70% продукции предприятие будет реализовывать на условиях тридцатидневного кредита, а 30% - без предоставления кредита. Продолжительность нахождения документов в расчетах - 2 дня.
Норматив оборотных средств в незавершенном производстве в рассчитывается по формуле
Qнзп = Cсут * Тц * kнзп,
где Ссут- среднесуточные затраты на производство продукции, р.;
Тц - длительность производственного цикла в днях;
kнзп- коэффициент нарастания затрат.
Нормирование оборотных средств в запасах ГП
Обычно готовая продукцию реализуют на предприятиях в определенных ассортименте и количестве. Поэтому на складах предприятия образуются запасы готовой продукции.
Норматив оборотных средств в запасах готовой продукции на складе предприятия определятся по формуле:
Qгп = Ссут.гп * Тгп,
где Ссут.гп - среднесуточный выпуск готовой продукции по производственной себестоимости, р.;
Тгп - норма запаса готовой продукции в днях.
Определение размера дебиторской задолженности.
Расчет дебиторской задолженности производится на основе расчета стоимости продукции, реализуемой в кредит и сроков погашения кредитов.
В*(Тк +Тд) В*0,7*( Тк +Тд) +В*0,3* Тд
Qдз = ---------------- = ----------------------------------------------,
90
Ц*Q
В = ----------
4
где Qдз – предполагаемый размер дебиторской задолженности, р.;
В – квартальная стоимость продукции, р.;
Тк – срок предоставления кредита, дни;
Тд – продолжительность нахождения документов в расчетах, дни.
Расчет потребности в оборотных средствах
| Составляющие оборотных средств | Потребность,тыс.руб. | |
| Освоение | Полная мощность | |
| 1.Производственные запасы | 40,63794 | 93,561 |
| 2.Незавершенное производство | 271,053 | 420442,95 |
| 3.Расходы будущих периодов | 30,599 | 56,045 |
| 4.Готовая продукция на склад | 89,90139 | 156,613 |
| 5.Дебиторская задолженность | 149,336 | 338,194 |
| 6.Денежные средства | 30,599 | 56045 |
| Итого: | 611,99437 | 1120,9 |
Коэффициент оборачиваемости оборотных средств (Коб) показывает, сколько оборотов совершили оборотные средства за анализируемый период ( квартал, полугодие, год).
Коб = Объем реализованной продукции за год
Средний остаток оборотных средств за период
Продолжительность одного оборота (Д):
Д= Число дней в отчетном году
Коб
Расчет цены на выпускаемую продукцию выполняют исходя из 20-80 % уровня рентабельности продукции. Цена предприятия рассчитывается по формуле:
Основные технико-экономические показатели работы предприятия
Расчет цены на выпускаемую продукцию выполняют исходя из 20-80 % уровня рентабельности продукции. Цена предприятия рассчитывается по формуле:
Цпред = С + Рс . С / 100%
где С – себестоимость единицы продукции, р.;
Рс – рентабельность продукции, %.
Выручка от реализации рассчитывается без учета косвенных налогов.
Отчет о чистых доходах, р.
| Показатели | Освоение | Полная мощность |
| 1.Выручка от реализации продукции без НДС и акцизов | 3038,667 | 5293,548 |
| 2.Себестоимость реализованной продукции | 2337,43614 | 4071,96 |
| 3.Прибыль от реализации | 701,23086 | 1221,588 |
| 4.Налог на прибыль, 24% | 168,2954 | 293,181 |
| 5.Чистая прибыль | 532,93545 | 928,40688 |
Денежные потоки
| Показатели | Строительство | Освоение | Полная мощность | |||
| год 1 - % от полной мощности | год 2 | год 3 | год 4 | год 5 | ||
| А.Приток наличностей | - | 3038,667 | 5293,548 | 5293,548 | 5293,548 | 7224,8098 |
| 1.Доход от продаж | - | 3038,667 | 5293,548 | 5293,548 | 5293,548 | 5293,548 |
| 2.Остаточная стоимость предприятия* | - | - | - | - | - | 880,425 |
| Б.Отток наличностей | -4095 | -3117,726 | -4874,047 | -4365,141 | -4365,141 | -4365,141 |
| 1.Инвестиции в основной капитал (-) | -4095 | - | - | - | - | - |
| 2.Вложения в оборотный капитал (-) | - | -611,99437 | -508,906 | - | - | - |
| 3.Произв-бытовые издержки (-) | - | -2337,43614 | -4071,960678 | -4071,960678 | -4071,960678 | -4071,960678 |
| В.том числе амортизация | - | 642,915 | 642,915 | 642,915 | 642,915 | 642,915 |
| 4.Налоги(-) | - | -168,2954 | -293,181 | -293,181 | -293,181 | - 293,181 |
| В.Чистый денежный поток | -4095 | -79,726 |
419,501 | 928,407 | 928,407 | 1808,832 |
| Г.Чистый денежный поток с нарастающим итогом | -4095 | -4015,274 |
-3595,773 | -2667,366 | -1738,959 |
69,873 |
Основные технико-экономические показатели
| Показатели, ед. измерения | Освоение | Полная мощность |
| 1.Объем реализации продукции, шт. | 400 | 1000 |
| 2.Объем реализации продукции в стоимостном измерении, руб. | 3038,667 | 5293,548 |
|
3. Себестоимость единицы продукции В том числе: услов.-перем. расходы услов.-пост. расходы |
5843,5904 2849,72757 2993,86297 |
4071,96068 2848,4155 1197,545188 |
| 4.Среднегодовая стоимость основных производственных фондов | 4095 | 4095 |
| 5.Среднегодовой остаток оборотных средств | 611,99437 | 1120,9 |
| 6.Среднесписочная численность ППП, В том числе: по категориям |
16 5 |
16 5 |
| 7.Фонд оплаты труда персонала | 999,7652 | 2039,1224 |
| 8.Амортизационные отчисления | 642,915 | 642,915 |
| 9.Стоимость ежегодно потребляемых в производстве сырья, материалов, топлива, энергии |
306,258 |
731,19249 |
| 10.Выработка на одного рабочего | 36,4 | 90,9 |
| 11.Фондоотдача основных производственных фондов | 0,742 | 1,292 |
| 12.Фондоемкость | 1,347 | 0,77 |
| 13.Рентабельность производства,% | 20,1 | 32 |
| 14.Рентабельность продукции,% | 30 | 30 |
| 15.Рентабельность продаж,% | 23 | 23 |
| 16.Коэффициент оборачиваемости оборотных средств | 4,965 | 4,725 |
| 17.Период оборота оборотных средств | 72,5 | 76,19 |
| 18.Срок возврата вложенных средств | 3,5 | |
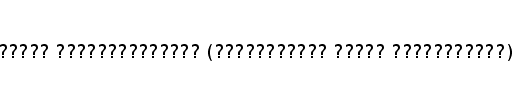
Расчет точки безубыточности или объем производства продукции, при котором предприятие только возмещает расходы на ее производство и реализацию.

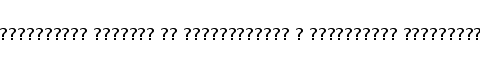
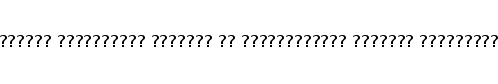
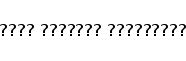 =
-
Точка безубыточностипредприятия (освоение) = 195 штук
Точка безубыточности предприятия (полная загр.)= 490 штук
Отклонение объема продаж, планируемого в проекте предприятия от точки безубыточности (в процентах к планируемому объему продаж), покажет предел безопасности: на сколько процентов можно снизить объем продаж, не получая убытков.
Расчет точки безубыточности проиллюстрируем графиком:
Заключение
Учитывая условность работы, можно сделать вывод о том, что задачи поставленные в начале работы были выполнены. Были произведены расчет потребности в материальных ресурсах, потребности в основных средствах и сумму амортизационных отчислений, потребности в трудовых ресурсах и средствах на оплату труда, текущих издержек на производство и реализацию продукции и выполнение работ, потребности в оборотных средствах, а также рассчитать основные технико-экономические показатели. Что позволило спрогнозировать изменение затрат с ростом объемов выпуска. Расчет технико-экономических показателей позволил оценить размер выгоды связанный с ростом объемов производства. В работе были приняты некоторые условности, которые позволили сократить объем расчетов.
Для полного анализа деятельности предприятия необходимо знать условия в которых оно осуществляет свою производственную деятельность, а также сравнить однотипные характеристики аналогичных предприятий работающих на этом рынке. Так, к примеру, оценивая эффективность ценовой политики предприятия нужно учитывать вид рынка на котором предприятие осуществляет свою производственную деятельность, т. к. цена монополиста устанавливается им самим, а цена предприятия работающего на конкурентном рынке определяется в результате взаимодействия спроса и предложения, но учитывая принцип построения курсовой работы сделать это невозможно. Так же возможным является рассмотрение таких пунктов анализа хозяйственной деятельности предприятия как анализ чувствительности и расчет интегральных показателей эффективности.
Список литературы
Учебник «Экономика предприятия» под редакцией О. И. Волкова
Учебник “Экономика предприятия” под редакцией А.М.Магомедов
Учебник “Экономика и социология труда” под редакцией В.В. Адамчук
Учебник “Микроэкономика” под редакцией Л.Г.Симкина
Лекции “Экономика предприятия” Д.А.Корнилов
37