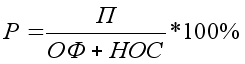Повышение рентабельности продукции на основе снижения переменных затрат в цехе холодной прокатки нержавеющей ленты ОАО ММЗ "Серп и молот"
Классификация затрат по местам их возникновения.
Под местом возникновения затрат следует понимать производственные подразделения, участки, выделяемые по следующим признакам: степень однородности определенной совокупности затрат и результатов; единство роли структурных подразделений по отношению к профилю предприятия; уровень аналитичности учетной информации для управления по подразделениям;
обеспечение достоверного калькулирования фактической индивидуальной себестоимости продукции.
Места возникновения затрат целесообразно обособить в учете таким образом, чтобы обеспечить необходимый минимум информации для проведения межзаводского сравнительного анализа затрат и осуществления режима экономии в отдельных подразделениях предприятия. [10]
4.1.3 Принципы деления затрат на постоянный и переменные
Издержки делятся на не зависящие и зависящие от объема производимой продукции.
Постоянные издержки не зависят от величины производства, существуют и при нулевом объеме производства. Это предшествующие обязательства предприятия (проценты по займам и др.), налоги, амортизационные отчисления, плата охраны, арендная плата, расходы на обслуживание оборудования при нулевом объеме производства, зарплата управленческого персонала и т.д.
Постоянные издержки присутствуют всегда, независимо от уровня производства.
Они не могут быть за относительно короткий промежуток времени ни увеличены, ни уменьшены (с целью увеличения объема выпуска продукции).
Переменные издержки зависят от количества производимой продукции, складываются из затрат на сырье, материалы, зарплату рабочим и т.д. В расчете на единицу продукции эти издержки обычно остаются неизменными. А переменными их называют потому, что их общая сумма меняется в зависимости от числа произведенных единиц товара.
Сырье, энергия, почасовая оплата труда - вот примеры переменных издержек большинства фирм. От конкретной ситуации зависит, какие затраты являются постоянными, а какие переменными.
Лучше всего это видно на примере: Почасовую оплату относят к переменным издержкам производства. В тех случаях, когда падает спрос на продукцию фирмы, почасовых рабочих обычно увольняют, поскольку фирма переориентируется на более низкий уровень производства.
Однако в соответствии с коллективными договорами, которые отдельные фирмы заключают со своими профсоюзами, почасовая оплата (по крайней мере в некоторой своей части) относится не к переменным, а к постоянным издержкам. Речь идет о коллективном договоре крупных сталелитейных фирм с Объединенным профсоюзом рабочих сталелитейной промышленности. Договор предполагает выплату пенсий, страхование здоровья и жизни, наличие пособий по безработице, а также выплату выходных пособий на случай закрытия завода. Общая сумма выплат может доходить до 70000 долларов на одного рабочего.
Если издержки на оплату труда остаются постоянными, то в случае закрытия предприятия возможна ситуация, в которой дальнейшее использование производственных мощностей целесообразно даже при наличии прямых убытков стоимостной оценки.
Например, в 1980 году дирекция фирмы "Кайзер Стал" проголосовала за то, чтобы оставить на работе 11000 человек, поскольку закрытие предприятия обошлось бы фирме более чем в 350 миллионов долларов в виде пособий. В другом случае необходимость оперировать с расходами на оплату труда как с постоянными издержками потребовала от одной из фирм принятие нестандартных решений в целях недопущения убыточных операций. В 1981 году компания "Нышнл Стил" пришла к выводу о невозможности дальнейшего финансирования своего отделения в Вейртоне, Западная Вирджиния. Закрытие завода обошлось бы компании в 320 миллионов долларов, которые пошли бы на пособия квалифицированным рабочим. Чтобы снять с себя это бремя, "Нышнл Стил" продала право управления заводом в Вейртоне трудовому коллективу. Насчитывающему 10000 рабочих и служащих. Они же не прекратили работу завода в надежде на то, что некоторое снижение заработной платы и общий рост производительности вновь сделает предприятие прибыльным.
Как видно из примера, затраты являющиеся для одних фирм переменными, вполне могут для других фирм относится к категории постоянных. Так, издержки, связанные с обеспечение переменных затрат, называются переменными издержками.
В западных странах используется вышеописанное деление затрат (издержек) на постоянные и переменные, причем прямые и часть косвенных затрат относятся к переменным, а оставшаяся часть косвенных затрат (не зависящих от объема производства) - к постоянным, нередко первая из вышеуказанных частей косвенных затрат выделяется в отдельную группу -частично переменные затраты, поскольку эти затраты изменяются по своей величине не в прямо пропорциональной зависимости от изменения объема производимой продукции. Деление затрат на прямые и переменные позволяет получить показатель - добавленную стоимость, определяемую вычитанием из общего дохода (выручки) предприятия переменных затрат. Добавленная стоимость состоит, таким образом, из постоянных затрат и чистой прибыли. Этот показатель позволяет оценить общую эффективность производства и реализации вне зависимости от прямо зависящих от величины объема производства переменных расходов.
В СНГ деление затрат на условно-постоянные и условно-переменные, рассчитываемые по экономическим элементам, применяется при расчете экономии от влияния технико-экономических факторов. Подобные расчеты выполняются для определения будущей плановой себестоимости продукции на основе имеющейся фактической себестоимости. Такого рода расчеты не всегда целесообразны, поскольку позволяют всего лишь определить увеличение затрат в случае, если бы условно-постоянные расходы возрастали прямо пропорционально росту объема производимой продукции (практически невозможная ситуация).
Сумма постоянных и переменных издержек образует валовые издержки - сумму денежных расходов на производство определенного вида продукции при каждом конкретном уровне производства. Руководство стремится взимать за товар такую цену, которая как минимум покрывала бы все валовые издержки производства. Для измерения издержек на производство единицы продукции используются категории средних, средних постоянных и средних переменных издержек.
Издержки «средние» - издержки в расчете на единицу продукции. Средние издержки равны частному от деления валовых издержек на количество произведенной продукции.
Средние постоянные издержки определяются делением постоянных издержек на количество произведенной продукции. Поскольку постоянные издержки независимы от объема производства, их средние значения будут уменьшаться по мере роста количества выпускаемой продукции.
Средние переменные издержки образуются делением переменных издержек на количество произведенной продукции. Средние переменные издержки также вначале имеют тенденцию к сокращению, однако затем, в соответствии с законом убывающей отдачи начинают возрастать.
Средние общие издержки, повторяя в целом динамику переменных, принимают минимальные значения при большем объеме производства, чем это требуется для минимальных средних переменных. «Семейство» средних издержек, их значение и динамика образуют основу разработки экономических моделей поведения фирм на различных рынках.
Отметим еще некоторую условность отнесения издержек к постоянным и переменным и самого названия «постоянные издержки». Во-первых, постоянные издержки в определенной мере зависят от объема производства, особенно в долговременном периоде. Более того, если значительно увеличить объем производства, пытаясь сохранить неизменными постоянные издержки, то увеличиваются переменные, так как в этом случае возникают диспропорции, приводящие к росту и переменных и общих, валовых издержек на производство единицы продукции (вступает в действие закон предельных затрат). Так что постоянные затраты поневоле становятся переменными.
Из всех оснований, на которых базируется классификация затрат, наиболее важным, по мнению А.Яруговой, является принцип эластичности наличия зависимости затрат производства, то есть явление эластичности, определяет деление затрат по степени их регулирования на изменение масштабов производства на переменные и постоянные. Такие затраты могут быть представлены следующим образом (рис.4.1).
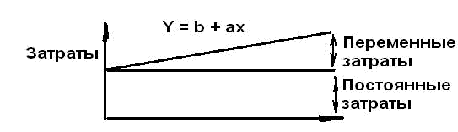
Рис. 4.1 Виды затрат на производство
а - коэффициент переменных затрат на единицу продукта;
b - сумма постоянных затрат за определенный период;
х - объем производства продукции;
у - общая величина затрат на производство.
Существует три вида зависимости переменных затрат от объемов производства.
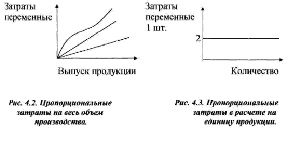
Пропорциональная зависимость:

Поведение пропорциональных затрат на рис.4.2. и 4.3.
Дегрессивная зависимость:
Как только пропорциональные затраты превысят величину "b", их сумма будет нарастать, но в меньшей пропорции, чем объем производства. Например, если коэффициент эластичности затрат от объемов использования топлива составляет 0,2, то это означает, что общая сумма затрат на топливо состоит из переменных на 20% и на 80% из постоянных затрат. Поэтому дегрессивные затраты часто называют смешанными, (рис.4.4, рис.4.5)
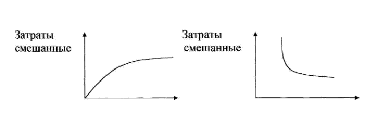
Рис. 4.4. Дегрессивные затраты Рис. 4.5. Дегрессивные затраты на весь объем производства. на единицу продукции
Прогрессивная зависимость:

Как только пропорциональные затраты превысят величину "b", их сумма будет нарастать в большей пропорции, чем объем производства. Например, если расценки за выработанную продукцию постоянно увеличиваются, то затраты на заработную плату будут расти быстрее объемов производства. (рис.4.6, рис.4.7)
Для постоянных затрат характерно отсутствие зависимости:

то есть между приростом объема производства и изменением постоянных расходов нет никакой связи, (рис.4.8, рис.4.9)
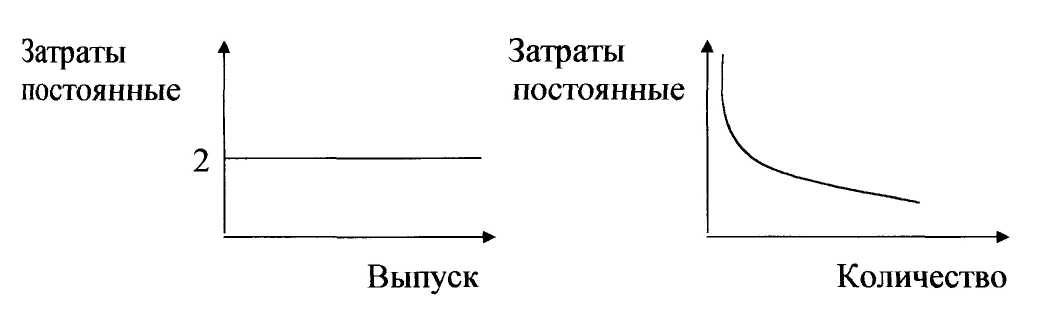
Рис. 4.8. Постоянные затраты Рис. 4.9. Постоянные затраты на весь объем производства. на единицу продукции.
Постоянные затраты обусловлены производственно-экономическим потенциалом предприятия. Чем полнее используется потенциал, тем больше отдача от израсходованных средств, тем быстрее окупаются постоянные затраты.
Неиспользованный потенциал увеличивает неэффективность постоянных затрат, средства расходуются без пользы, а значит затраты можно квалифицировать как бесполезные.(рис.4.10)
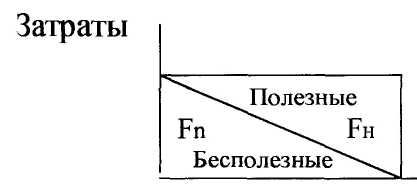
Производственные мощности (х)
Рис. 4.10. Разделение постоянных расходов на полезные и бесполезные
Бесполезные (Fn) и полезные (FH) затраты можно рассчитать следующим образом:
Fn (х) = (0-х)*F/O;
FH (х) = х*F/O; где
F - общая величина постоянных затрат;
О - оптимальное использование производственных мощностей;
X - плановый уровень использования производственных мощностей.
Данное деление затрат позволяет выявить неиспользованное оборудование и приняв меры по его устранению снизить постоянные расходы.
Подразделение затрат на постоянные и переменные незначительно использовалось до сих пор в отечественной учетной практике. Однако она имеет большое значение, так как является основой создания систем учета затрат, которые целесообразно использовать в настоящее время.
4.1.4 Характеристика различных систем учета затрат.
Развитие отечественного производственного учета, приближение его к международным стандартам предлагает изучение и анализ опыта организации учета затрат в странах с развитой рыночной экономикой.
В данной работе предложены к рассмотрению следующие системы учета затрат:
1 .абзорпшен-костинг (Absorption costing);
2.система ABC (Activity - Boscol - Costing);
З.директ-костинг (Direct - Costing - Sistem).
1. абзорпшен-костинг (absorption costing)
Система абзорпшен-костинг предназначена для исчисления полных затрат. Она предполагает распределение всех затрат между реализованной продукцией и остатками продукции. При этом расходы подразделяются в зависимости от их функциональной роли на производственные, реализованные и административные.
Расчет финансового результата при этом методе выглядит следующим образом:
Выручка
Вычитаются производственные затраты на реализованную продукцию (включая постоянные производственные расходы).
Валовая прибыль или валовая маржа
Вычитается коммерческие и административные расходы.
Чистая прибыль
Метод абзорпшен-костинг имеет несколько вариантов, сравнительная характеристика которых представлена в таблице 4.1.
Таблица 4.1
Сравнение вариантов абзорпшен-костинга (absorption costing)
| Статьи затрат | Фактический Абзорпшен-костинг (normal absorption Costing) | Нормальный абзорпшен-костинг (normal absorption costing) | Стандарт абзорпшен Костинг (standart Absorption costing) |
| Основные материалы |
Фактическое потребление * фактическая цена |
Фактическое потребление * фактическая цена |
Расходы по норме * фактический выпуск * нормативная цена |
| Заработная плата |
Фактически затрачено * факт, расценка |
Фактически затрачено * факт, расценка |
Расход по норме * фактический выпуск * норм. расценка |
| Переменные общепроизводственные расходы (ОПР) |
Фактическое потребление * Факт. Коэф-т (ОПР) |
Фактическое потребление * план, коэф-т (ОПР) |
Расход по норме * фактический выпуск * план, коэф-т (ОПР) |
| Постоянные ОПР |
Фактическое потребление * Факт. Коэф-т (ОПР) |
Фактическое потребление * план, коэф-т (ОПР) |
Расход по норме * фактический выпуск * план.коэф-т (ОПР) |
При варианте абзорпшен-стандарт-костинг основное производство включает затраты, которые должны быть отнесены на продукт, а не те, которые на самом деле имели место.
При нормальном калькулировании коэффициент распределения ОПР умножается на фактический объем. При стандарт-костинг бюджетный коэффициент ОПР умножается на норматив, рассчитанный как произведение фактического объема на норму, например, трудовых затрат. При нормальном калькулировании собираются данные только о фактических затратах труда. При стандарт-костинг генерируются как фактические, так и нормативные данные.
Стандарт-костинг схож с отечественной системой нормативного учета и позволяет учитывать затраты с выделением отношений от норм с указанием их причин возникновения.
2. Система ABC (Activity-Boscol-Costing)
В общей системе управления затратами важное место занимает система учета затрат, основанная на деятельности, или калькулировании на основе деятельности.
Суть данного подхода такова:
Эффективным направлением снижения издержек является управление ресурсопотребляющей деятельностью с помощью ее побудителей (причин). Управление издержками должно обеспечить реальное сокращение затрат путем сокращения деятельности, не создающей добавленную стоимость, и совершенствование деятельности, ее создающей, то есть повышающей ценность изделия.
Коротко методологию системы ABC можно определить следующим образом:
определение основных видов деятельности предприятия: основные (фондоемкие, трудоемкие) и вспомогательные (заказы материалов, их получение, переработка, административные расходы и др.);
определение факторов себестоимости по конкретным видам деятельности (например, если плановые затраты на производство собираются по сериям составляющих элементов какой-либо установки, то основным фактором оказывающим влияние, будет количество этих серий;
создание центров ответственности по каждому виду деятельности;
перенесение затрат с видов деятельности на создание продуктов. В качестве базы распределения принимаются спрос на продукцию. Как измеритель процесса здесь выступают факторы себестоимости, оказывающие влияние по конкретному виду деятельности.
Метод калькуляции себестоимости по операциям обычно анализируется с точки зрения управленческого учета по таким параметрам, как: оценка запасов; принятие решения; контроль. Основной особенностью системы ABC является выделение затрат, относимых на производство единицы продукции, партии изделий, общепроизводственные расходы и общехозяйственные расходы.
Данный метод имеет ряд достоинств:
Он позволяет подробно анализировать накладные расходы, что имеет большое значение для управленческого учета.
Метод ABC дает возможность более точно определить затраты на неиспользуемые мощности для периодического их списания на счет прибылей и убытков. Стоимость единицы продукции, оцененная с помощью данного метода, является наилучшей финансовой оценкой потребленных ресурсов, так как учитывает сложные альтернативные способы определения связей между продукцией и использованием ресурсов.
Метод ABC позволяет косвенным образом оценить уровень производительности труда: отклонение от количества потребленных ресурсов, а следовательно, от выпуска или сравнения фактического уровня распределения затрат с тем объемом, который мог бы быть возможным при реальном обеспечении ресурсами.
Метод ABC не только доставляет новую информацию о затратах, но и генерируют ряд показателей нефинансового характера, в основном измерителей объема производства и определение производственных мощностей предпрития.
Затраты по отдельным операциям и количество объектов распределения затрат представляют индивидуальные измерители производительности; в совокупности они могут дать коэффициенты распределения затрат, которые могут служить в качестве измерителей производительности каждого вида деятельности, контроля со стороны руководящего персонала.
Внедрение системы ABC в практику работы, на наш взгляд обеспечило бы достоверное исчисление себестоимости конкретных изделий, что значительно повысит объективность оценки рентабельности продукции.
3. Система "директ-костинг"
В зарубежной теории и практике учета в настоящее время самой точной считается калькуляция, в которую включены только затраты, непосредственно связанные с выпуском данной продукции, а не калькуляция, которая после многочисленных расчетов и распределений включает в себя все виды расходов предприятия.
Поэтому в целях совершенствования методики принятие управленческих решений был разработан учет переменных затрат (директ-костинг).
При системе директ-костинг определяется ограниченная себестоимость, включающая в себя только сумму переменных затрат. Этот показатель сравнивается с выручкой за период и определяется маржинальный доход за отчетный период (брутто прибыль, сумма покрытия). Нетто-прибыль предприятия представляет собой разницу между полученной величиной и суммой постоянных затрат, которые не распределяются между изделиями, а списываются общей суммой на финансовые результаты отчетного периода (одноступенчатый учет сумм покрытия).
Блок постоянных расходов может подразделяться на ряд сегментов: место возникновения затрат; общее количество произведенной продукции конкретного вида; группа изделий; центр ответственности; предприятие в целом.
Доходы.
Переменные индивидуальные затраты
Результат-брутто 1
Постоянные затраты, относимые на конкретные виды готовой продукции. Результат-брутто 2
Постоянные затраты группы изделий.
Результат-брутто 3
Постоянные затраты по местам возникновения.
Результат-брутто 4
Постоянные затраты центров ответственности.
Результат-брутто 5.
Постоянные затраты предприятия как единого комплекса.
Результат отчетного периода.
Многоступенчатый учет маржинального дохода дает необходимую информацию для принятия решений при формировании и выборе ассортимента продукции, целесообразности принятия новых заказов, снятии с производства устаревшей и подготовке производств новой продукции.
Важным достоинством системы директ-костинг является возможность детального и качественного изучения зависимости между объемом производства, затратами, маржинальным доходом и прибылью. Наглядно это можно представить с помощью графика, (рис.4.11)
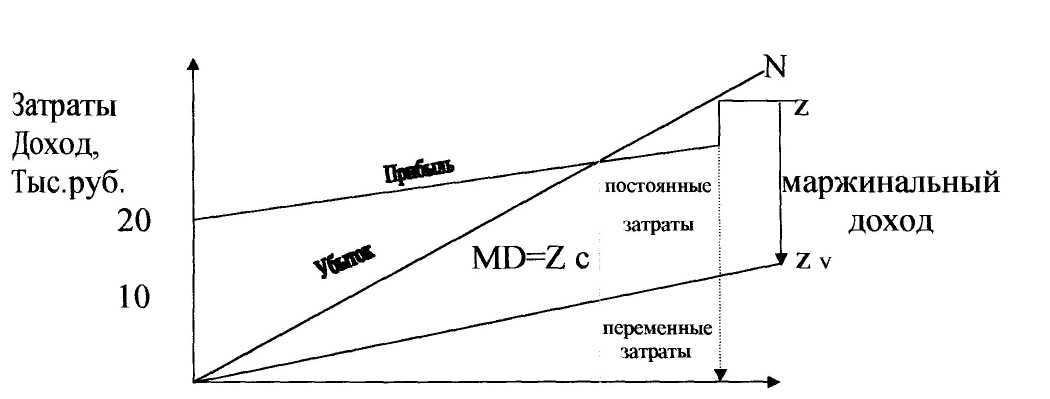
10 20 30 40 50 К Объем продукции тыс. штук
Рис. 4.11.
N - объем производства в стоимостном выражении;
Z - полная себестоимость продукции;
Z v - переменные затраты;
Z е - постоянные затраты;
MD - маржинальный доход;
К - точка критического объема производства.
Точка критического объема производства (точка безубыточности) показывает тот объем производства, при котором величина выручки от реализации продукции равна ее полной себестоимости. Данная зависимость и возможность ее изучения позволяют выявить изделие с большей рентабельностью, обеспечивают получение информации, позволяющей быстро переориентировать производство в ответ на изменение условий рынка.
Если выручку представить как произведение цены продаж единицы изделия (Р) и количества проданных единиц (Q), а затраты пересчитать на единицу изделия, то получим уравнение.
P*q = Zc + Zv*q + Il;
П- прибыль
При условии, что выручка равна полной себестоимости, уравнение примет вид:
P*q = Zc + Zv*q;
Это уравнение является основным для получения необходимых оценок.
1. Расчет критического объема производства.
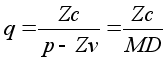
Критический объем производства можно изобразить еще двумя способами (рис.4.11."а" и 4.12.)
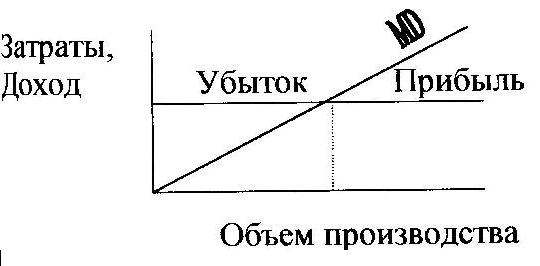
Рис.4.11. "а" Критический объем производства.
Маржинальный доход является функцией Y1 проданных изделий:
Yl = MD - q
Результат (прибыль и убытки)
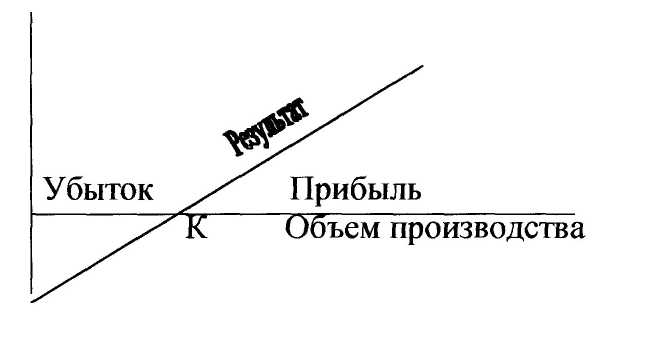
Рис. 4.12 Критический объем производства
Результат представляет функцию Y2
Y2 = MD * q - Zс
2. Расчет критического объема выручки
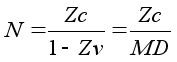
Для расчета критического объема реализации при условии снижения
цены на изделие и сохранения прежней величины маржинального дохода используется следующее соотношение:
MD0*Q0=MD1*Q1; Ql = MD0*Q0 /MD1
0 - показатели предшествующего периода;
1 - показатели отчетного периода.
3. Отчет критического уровня постоянных затрат:
Zc = N-Zvaz = p*q-Zv*q = q*(p-Zv) = q* MD
Zvaz = Общие переменные затраты;
Эта формула позволяет определить величину постоянных расходов, если задан уровень маржинального дохода в процентах к цене изделия, или в процентах к объему реализации.
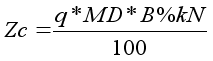
4. Расчет критической цены реализации
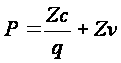
5. Расчет уровня минимального маржинального дохода (в процентах от выручки):
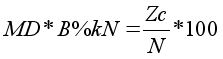
6. Расчет планового объема для заданной суммы ожидаемой прибыли:
где
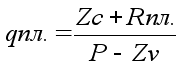
Rпл. - плановый объем прибыли.
В условиях рыночной экономики директ-костинг дает информацию о возможности использования в конкурентной борьбе демпинга- продажи товаров по заведомо заниженным ценам, что связано с установлением нижнего предела цены.
Этот прием применяется в периоды временного сокращения спроса на продукцию для завоевания рынков сбыта.
Таким образом, благодаря "директ-костингу" расширяются аналитические возможности учета, причем наблюдается процесс тесной интеграции учета и анализа.
Организация производственного учета по системе "директ-костинг" связана с рядом проблем, которые вытекают из особенностей, присущих этой системе.
Возникают трудности при разделении расходов на постоянные и переменные, поскольку чисто постоянных или чисто переменных расходов не так уж много.
"Директ-костинг" не дает ответа на вопросы, какова полная себестоимость продукта. Поэтому требуется дополнительное распределение
условнопостоянных расходов, когда необходимо знать полную себестоимость готовой продукции.
Для решения первой проблемы можно использовать, например, метод корреляции или метод наименьших квадратов.
При использовании метода корреляции берутся данные о выпуске продукции и о затратах за исследуемый период. Все точки наносятся на график, заполняется корреляционное поле. Затем визуально проводится линия совокупных затрат, которая, пересекается с осью ординат, показывает величину постоянных расходов в общей сумме затрат (рис. 4.13.).
2 4 6 8 10 12
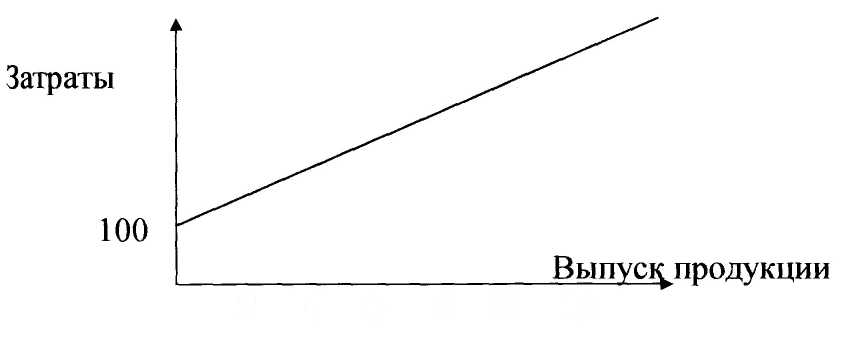
Рис. 4.13. Метод корреляции.
Метод наименьших квадратов позволяет наиболее точно определить состав общих затрат и содержание в них постоянной и переменной составляющих.
Рассчитывают коэффициенты а и а0 в управлении прямой
у = а0 + а*х; таким образом, что квадрат расстояний от всех точек совокупности до теоретической линии регрессии минимальный.
а0 - показывает величину постоянных затрат, а коэффициент а - долго переменных затрат в расчете на единицу продукции.
Вторая проблема также может быть решена путем периодического расчета полной себестоимости внесистемно (в зависимости от целей управления). [9]
Таким образом, данная система позволяет анализировать затраты и результаты деятельности, дает возможность управлять величиной прибыли, которая является важнейшим показателем деятельности предприятий в условиях рыночной экономики.
4.1.5 Анализ безубыточности производства. Задачи анализа безубыточности
Анализ безубыточности базируется на зависимости между выручкой от реализации, издержками и прибылью в течении краткосрочного периода, когда производство продукции ограничено определенными производственными мощностями, увеличение или уменьшение которых за короткий отрезок времени невозможно. Однако привлечение дополнительных трудовых или материальных ресурсов в течении короткого промежутка времени вполне реально.
В основе анализа безубыточности лежит деление совокупности затрат по снабжению, производству и реализации продукции на постоянные и переменные.
Задачи анализа безубыточности:
определение точки безубыточности;
определение количества единиц продукции, которая надо реализовать для получения запланированной прибыли;
установление цены продукции, позволяющей обеспечить спрос и прибыль на запланированном уровне;
выбор наиболее эффективных технологий производства;
принятие оптимального производственного плана.
Отсюда совершенно очевидно, что анализ безубыточности является одним из методов анализа спроса в условиях рыночной экономики.
Рассмотрим экономический подход к анализу безубыточности.
Для увеличения объема реализованной продукции предприятие должно снизить цену единицы продукции. Это причина того, что выручка от реализации не возрастает пропорционально общему объему продаж. Более того, в какой-то момент положительный эффект от увеличения объема продаж окажется ниже отрицательного влияния снижения цен. Экономическая модель поведения затрат, объема производства и прибыли графически выглядит так, то линия совокупного дохода (ОЕ), возрастающая в начале, постепенно замедляет подъем, а затем опускается вниз, (рис.4.14)
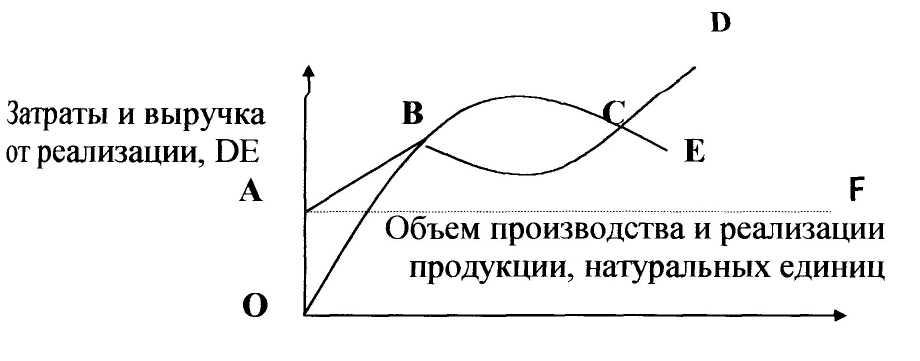
Рис. 4.14. экономическая модель поведения затрат и выручки от реализации
AD - поведение совокупных затрат;
АВ - на начальном этапе производство и совокупные затраты резко возрастают. Это происходит за счет "давления" большей массы постоянных затрат на незначительный объем производства;
ВС - крутизна линии совокупных затрат уменьшается, поскольку постоянные затраты в составе совокупных при росте объема производства занимают меньший удельный вес. В это период оборудование эксплуатируется на уровне проектной мощности, используется преимущества организации труда: непрерывные графики основного производства, специализация, массовый или серийный выпуск продукции.
В точка С и D линия совокупных затрат опять круто возрастает. Это происходит потому, что при эксплуатации оборудования выше проектного уровня возникают его непредвиденные обстановки. Одновременно усложняются графики работы основного производства, возникают сбои в материально-техническом снабжении и нехватка ресурсов и, как следствие всего того, кризисные ситуации. В результате увеличиваются удельные затраты на единицу продукции и линия совокупных затрат стремится вверх.
Линия AF отражает поведение суммарных постоянных затрат предприятия.
4.2 Рентабельность предприятия
Сумма прибыли не показывает уровень эффективности работы предприятия, поэтому используют ее относительный показатель, который выражается в процентах и называется рентабельностью.
Если прибыль выражается в абсолютной сумме, то рентабельность - это относительный показатель интенсивности производства. Он отражает уровень прибыльности относительно определенной базы.
Предприятие рентабельно, если суммы выручки от реализации продукции достаточны не только для покрытия затрат на производство и реализацию, но и для образования прибыли.
Рентабельность может исчисляться по-разному. На протяжении последних 25 лет широко применялся показатель рентабельности, исчисляемый как отношение прибыли к сумме производственных фондов (основных производственных фондов и материальных оборотных средств). Учитывая, что данный показатель в прежних условиях хозяйствования был плановым, предполагалось, что он должен был воздействовать на увеличение выпуска продукции с наименьшей суммой производственных фондов, т.е. стимулировать улучшение использования последних.
Однако, как показал прошедший период, поставленная цель не была достигнута. Тем не менее, данный показатель рентабельности, исчисляемый как отношение прибыли к стоимости производственных фондов, продолжает применяться в практике предпринимательской деятельности для обобщенной оценки уровня прибыльности, доходности предприятия. При этом рассуждают так, что поскольку в процессе производства принимают участие как средства труда, так и предметы труда, постольку чем больше «съем» прибыли с каждого рубля производственных фондов, тем лучше и эффективнее работает предприятие и наоборот.
Данный показатель рентабельности исчисляется по формуле: