Повышение рентабельности продукции на основе снижения переменных затрат в цехе холодной прокатки нержавеющей ленты ОАО ММЗ "Серп и молот"
Р - уровень рентабельности производства, %;
П - сумма валовой прибыли, руб.;
ОФ - среднегодовая стоимость основных производственных фондов, руб;
НОС - среднегодовая стоимость нормируемых оборотных средств (материальных оборотных средств), руб.
Высокий уровень рентабельности можно объяснить ростом объема производства продукции, а главным образом инфляционным ростом цен на реализуемую продукцию, что и обусловило получение больших сумм прибыли при относительно невысоких размерах основных производственных фондов и материальных оборотных средств.
Кроме рентабельности производства в процессе анализа предпринимательской деятельности предприятий широко используется показатель рентабельности продукции, исчисляемый как отношение прибыли от реализации продукции к полной себестоимости этой продукции.
Применение этого показателя рентабельности наиболее рационально при внутрихозяйственных аналитических расчетах, при контроле за прибыльностью (убыточностью) отдельных видов изделий, внедрении в производство новых видов продукции и снятии с производства неэффективных изделий.
Учитывая, что прибыль связана как с себестоимостью изделия, так и с ценой, по которой оно реализуется, рентабельность продукции может быть исчислена как отношение прибыли к стоимости реализованной продукции по свободным или регулируемым ценам.
Эти показатели рентабельности продукции взаимосвязаны и характеризуют изменение текущих затрат на производство и реализацию как всей продукции, так и отдельных ее видов. В связи с этим при планировании ассортимента производимой продукции учитывается, насколько рентабельность отдельных видов продукции будет влиять на рентабельность всей продукции. Поэтому весьма важно сформировать структуру продукции в зависимости от изменения удельных весов изделий с большей или меньшей рентабельностью с тем, чтобы в целом повысить эффективность производства и получить дополнительный возможности увеличения прибыли.
Рентабельность продукции в двух ее разновидностях исчисляется по формулам:
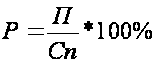 и
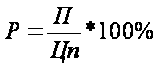
Р - рентабельность продукции, %;
П - валовая прибыль предприятия, руб.;
Сп - полная себестоимость реализованной продукции, руб.;
Цп - объем реализованной продукции в соответствующих ценах ( за минусом НДС и акцизов), руб.
Факторы роста любого показателя рентабельности зависят от единых экономических явлений и процессов. Это прежде всего:
совершенствование системы управления производством в условиях рыночной экономики на основе преодоления кризиса в финансово-кредитной и денежной системах;
повышение эффективности использования ресурсов предприятиями на основе стабилизации взаимных расчетов и системы расчетно-платежных отношений;
индексация оборотных средств и четкое определение источников их формирования.
Важным фактором роста рентабельности в нынешних условиях является работа предприятий по ресурсосбережению, что ведет к снижению себестоимости, а следовательно, - росту прибыли. Дело в том, что развитие производства за счет экономии ресурсов на данном этапе намного дешевле, чем разработка новых месторождений и вовлечение в производство новых ресурсов. Снижение себестоимости должно стать главным условием роста прибыльности и рентабельности производства.
Показатели рентабельности более полно, чем прибыль, характеризуют окончательные результаты хозяйствования, потому что их величина показывает соотношение эффекта с наличными или использованными ресурсами. Их применяют для оценки деятельности предприятия и как инструмент инвестиционной политике и ценообразовании.
Показатели рентабельности можно объединить в несколько групп:
показатели, характеризующие рентабельность (окупаемость) издержек производства и инвестиционных проектов;
показатели, характеризующие рентабельность продаж;
показатели, характеризующие доходность капитала и его частей.
Все эти показатели могут рассчитываться на основе балансовой прибыли, прибыли от реализации продукции и чистой прибыли.
Рентабельность производственной деятельности (окупаемость издержек) исчисляется путем отношения балансовой или чистой прибыли к сумме затрат по реализованной или произведенной продукции:
Она показывает, сколько предприятие имеет прибыли с каждого рубля, затраченного на производство и реализацию продукции. Может рассчитываться в целом по предприятию, отдельным его подразделениям и видам продукции.
Рентабельность продаж рассчитывается делением прибыли от реализации продукции, работ и услуг или чистой прибыли на сумму полученной выручки.
Характеризует эффективность предпринимательской деятельности: сколько прибыли имеет предприятие с рубля продаж. Широкое применение этот показатель получил в рыночной экономике. Рассчитывается в целом по предприятию и отдельным видам продукции.
Рентабельность (доходность) капитала исчисляется отношением балансовой (чистой) прибыли к среднегодовой стоимости всего инвестированного капитала или отдельных его слагаемых: собственного (акционерного), заемного, основного, оборотного, производственного капитала и т.д.
В процессе анализа следует изучить динамику перечисленных показателей рентабельности, выполнение плана по их уровню и провести межхозяйственные сравнения с предприятиями-конкурентами.
Уровень рентабельности производственной деятельности (окупаемость затрат), исчисленный в целом по предприятию, зависит от трех основных факторов первого порядка: изменения структуры реализованной продукции, ее себестоимости и средних цен реализации.
Расчет влияния факторов первого порядка на изменение уровня рентабельности в целом по предприятию можно выполнить способом цепных подстановок.
Затем следует сделать факторный анализ рентабельности по каждому виду продукции. Уровень рентабельности отдельных видов продукции зависит от изменения средних реализационных цен и себестоимости единицы продукции. [10]
Таким же образом производится факторный анализ рентабельности продаж. Уровень рентабельности продаж отдельных видов продукции зависит от среднего уровня цены и себестоимости изделия.
Аналогично осуществляется факторный анализ рентабельности инвестированного капитала. Балансовая сумма прибыли зависит от объема реализованной продукции, ее структуры, себестоимости, среднего уровня цен и финансовых результатов от прочих видов деятельности, не связанных с реализацией продукции и услуг.
Среднегодовая сумма основного и оборотного капитала зависит от объема продаж и скорости оборота капитала (коэффициента оборачиваемости), который определяется отношением суммы оборота к среднегодовой сумме основного и оборотного капитала.
Чем быстрее оборачивается капитал на предприятии, тем меньше его требуется для обеспечения запланированного объема продаж.
И наоборот, замедление оборачиваемости капитала требует дополнительного привлечения средств для обеспечения того же объема производства и реализации продукции. Таким образом, объем продаж сам по себе не оказывает влияния на уровень рентабельности, т.к. с его изменением пропорционально увеличиваются или уменьшаются сумма прибыли и сумма основного и оборотного капитала при условии неизменности остальных факторов.
Резервы увеличения суммы прибыли определяются по каждому виду товарной продукции. Основными их источниками является увеличение объема реализации продукции, снижение ее себестоимости, повышение качества товарной продукции, реализация ее на более выгодных рынках сбыта и т.д.
4.3. Анализ производственной программы
Для анализа производственной программы цеха необходимо рассмотреть выполнение плана производства в натуральном выражении. Показатели производственной программы являются основными показателями работы цеха, так как хозяйственная деятельность измеряется, в конечном счете, количеством выпущенной продукции. В зависимости от выполнения плана по производству находятся показатели выполнения плановых заданий по производительности труда, заработной плате, себестоимости продукции, прибыли, рентабельности и др.
Таким образом, степень выполнения производственной программы оказывает существенное влияние на все технико-экономические показатели работы цеха.
Таблица 4.2.
Выполнение плана производства в натуральном выражении, тонн
| Показатели | По отчету 2005 год | По плану 2006 год | По отчету 2006 | Отклонение от плана | Отклонение от 2005 года | ||
| Тыс. руб. | % | Тыс. руб. | % | ||||
| Выпуск продукции, тонн | 1731 | 1770 | 827 | -943 | 46,7 | -904 | 47,8 |
Анализ выполнения плана в натуральном выражении показывает, что план в отчетном 2005 году недовыполнен на 53,3%, что составляет 943 тонны.
Против прошлого 2004 года производство ленты сократилось на 904 тонн, что составило 47,8%.
4.4. Оценка выполнения плана по товарной и реализованной продукции
Товарная продукция характеризует в денежном выражении объем промышленной продукции, отпущенной в отчетном периоде в народнохозяйственный оборот для производственного и личного потребления.
Оценка продукции в денежном измерении позволяет определить общий объем ее производства. В объем товарной продукции на предприятиях черной металлургии включается продукция, законченная производством и предназначенная на реализацию на сторону, а также работы и услуги промышленного характера, выполненные для своего капитального строительства и непромышленного хозяйства. Продукция, предназначенная для дальнейшей переработки, например, продукция, используемая внутри предприятия (внутризаводской оборот), в выпуск товарной продукции не включается.
Главной задачей анализа является выявление резервов увеличения объема необходимой продукции на основе лучшего использования имеющихся мощностей (повышение производительности оборудования и коэффициента сменности), трудовых и материальных ресурсов.
Оценка выполнения плана по товарной продукции:
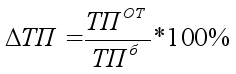
∆ТП=127548/201533*100% = 60.6%
Таблица 4.3.
Выполнение плана по выпуску товарной продукции, тыс. руб.
| Показатели | По отчету 2005 год | По плану 2006 год | По отчету 2006 | Отклонение от плана | Отклонение от 2005 года | ||
| Тыс. руб. | % | Тыс. руб. | % | ||||
| Объем товарной продукции, тыс. руб. | 210533 | 282872 | 127548 | -155324 | 45,1 | -82985 | 60,6 |
Данный анализ свидетельствует о том, что выпуск товарной продукции в отчетном 2006 году снизилась по сравнению с предыдущим 2005 годом на 82985 тыс. руб. или на 60,6%, но в тоже время план по выпуску товарной продукции недовыполнен на 54,9% или на 155324 тыс. руб.
Таблица 4.4.
Динамика выпуска товарной продукции
| Показатели | 2001 год | 2002 год | 2003 год | 2004 год | 2005 год |
| Товарная продукция, тыс. руб. | 210111 | 241667 | 259567 | 210533 | 127548 |
| Абсолютный прирост, тыс. руб. | - | 31556 | 17900 | -49034 | -82985 |
| Темп роста, Т, % | - | 115,0 | 107,4 | 81,1 | 60,6 |
| Темп прирост, Т = Т% - 100 | - | 15,0 | 7,4 | -18,9 | -39,4 |
Таблица динамики выпуска товарной продукции показывает, что объем производства товарной продукции в период с 2001 года по 2003 год увеличивается, а с 2003 г. по 2005г. заметно снизился, темп роста товарной продукции снижается, в отчетном 2005 году по сравнению с предшествующим 2004 годом он снизился незначительно (на 20,5%), тогда как в 2004 году по сравнению с 2003 годом он снизился на 26,3%, в 2002 году по сравнению с 2001 годом - на 7,6%.
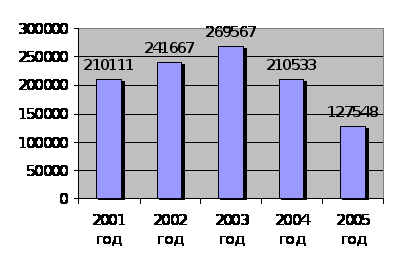
Рис. 4.15. Динамика выпуска товарной продукции, тыс. руб.
4.5. Анализ движения и использования основных производственных фондов
Основные фонды в металлургии - это средства труда, участвующие во многих производственных циклах, сохраняющие при этом свою форму и переносящие свою стоимость на изготовленный продукт частями по мере изнашивания.
Основные производственные фонды - это орудия труда, посредством которых воздействуют на предмет труда. Важным условием правильной организации учета основных производственных фондов является их научно-обоснованная классификация по важнейшим экономическим и техническим признакам. В соответствии с действующей единой классификацией основные фонды по своей роли в производственном процессе подразделяются на следующие группы:
здания и сооружения;
передаточные устройства;
инструмент и хозяйственный инвентарь;
транспортные средства;
машины и оборудование;
измерительные приборы и вычислительная техника.
Каждый элемент основных фондов по-разному влияет на производство продукции и производительность труда. Так активными основными свойствами основных фондов, непосредственно влияющих на уровень технической вооруженности труда, являются силовые машины и оборудование, рабочие машины, транспортные средства и инструменты, т.е. орудия производства, а пассивными - здания и сооружения.
Обобщающим показателем, характеризующим эффективность использования основных фондов является фондоотдача, которая определяется по формуле:
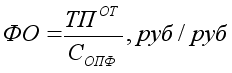
ТПОТ - объем товарной продукции за отчетный период, тыс. руб.
СОПФ - стоимость основных производственных фондов, тыс. руб.
Обратный показатель фондоотдачи - фондоемкость, характеризующая величину стоимости основных фондов, необходимых для выпуска единицы продукции.
Фондоотдача
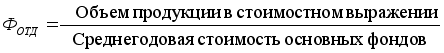
Используя таблицу 4.5 найдем среднегодовую стоимость основных средств:
Таблица 4.5
Основные средства отчетного периода
| Основные средства | Стоимость (руб) | Сумма износа (руб) | Остаточная стоимость (руб) |
| на начало отчетного периода | 212 681 403 | 162 070 747 | 50 610 656 |
| на конец отчетного периода | 212 880 843 | 162 675 957 | 50 204 886 |
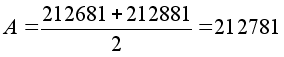
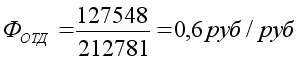
Фондоемкость
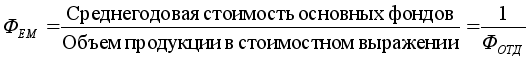
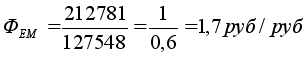
Фондовооруженность
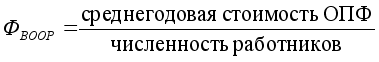
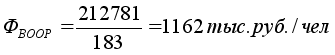
Фондорентабельность
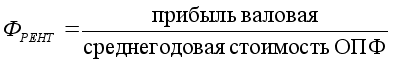
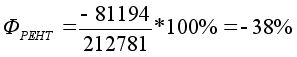
Изменение показателей использования основных производственных фондов по сравнению с прошлым годом определится как прирост (коэффициента роста) соответствующего показателя за планируемый год.
Таблица 4.6.
Расчет показателей фондоотдачи, фондоемкости,фондовооружённости, фондорентабельности.
| Показатели | 2005 год | 2006 год | Абсолютный прирост +, - | Темп роста, процент | Темп прироста процент |
| Исходные данные | |||||
| 1 .Среднегодовая стоимость основных фондов, тыс. руб. | 212 477 | 212 781 | 304 | 100.14 | 0,14 |
| 2. Среднегодовая численность работников, человек | 208 | 183 | -25 | 88 | -12 |
| 3. Объем выпускаемой продукции, тыс. руб. | 210 532 | 127 548 | - 82 984 | 60,6 | -39,4 |
| Расчетные данные | |||||
| 1. Фондовооруженность, рубль / человек | 1 021 | 1 162 | 141 | 113,8 | 13,8 |
| 2. Фондоотдача, рубль / рубль | 1 | 0,60 | -0,40 | 60 | -40 |
| 3. Фондоемкость, рубль / рубль | 1 | 1,70 | 0,70 | 170 | 70 |
| 4. Фондорентабел., % | -20 | -38 | - | - | - |
По данным таблицы 4.6 видно, что в ЦХПНЛ на каждый рубль вложенный в основные средства в 2005 году было получено 1,01 рублей, а в 2006 году 0,60 рублей прибыли.
В 2006 году 1,70 рублей затрат в основные фонды содержатся в каждом рубле товарной продукции, а в прошлом году 1 рубль.
Фондовооруженность в 2006 году уменьшилась на 141 рубль и составила 1162 рубля на человека.
На каждый рубль вложенный в основные средства в 2005 году приходилось 20 %, а в 2006 году 38 % убытка. Таким образом, можно сделать вывод, что основные фонды на предприятии используются не эффективно.
При расчёте фондоотдачи исходные данные приводят в сопоставимый вид: объем продукции необходимо скорректировать на изменение цен, а основные фонды на их переоценку.
Анализ численности трудящихся
Определяем индекс изменения объема производства:
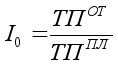
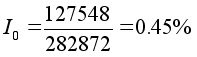
2. Рассчитываем абсолютное отклонение в численности промышленно-производственного персонала:
∆Ча= Чот - Чб
∆Ча= 183-208 = -25 чел.
3. Расчет процента абсолютного отклонения численности промышленно-производственного персонала:
α = ∆Ча/Чб*100%
α = -25/208*100% = -12,02%
4. Расчет относительного отклонения численности промышленно-производственного персонала:
∆Ч0 = Чот – Чб*I0
∆Ч0 = 183-208*0,45 = 89,4
Таким образом, среднесписочная численность промышленно-производственного персонала в отчетном 2006 году по сравнению с 2005 годом сократилась на 25 человек, что составляет 12,02% от всей численности.
4.7. Анализ производительности труда
Производительность труда характеризует эффективность использования живого труда и показывает, какое количество продукции, работ и услуг производится одним работником в единицу рабочего времени.
Производительность труда является важным фактором выполнения плана по выпуску продукции, снижению ее себестоимости и повышения абсолютного размера прибыли, т.е. во многом определяет эффективность работы цеха.
На изменение производительности труда влияют следующие факторы:
Технические - автоматизация производства, механизация вспомогательного оборудования, введение новой технологии, внедрение нового оборудования, модернизация;
Организационные - маркетинг, ритмичность, снижение брака, повышение уровня обслуживания;
природные - содержание полезного компонента, наличие попутного сырья;
стимулирование труда - факторы, которые стимулировали бы повышение производительности труда.
При планировании производительности труда могут использоваться как стоимостные, так и натуральные показатели объема производства.
Производительность труда можно рассчитать следующим образом:
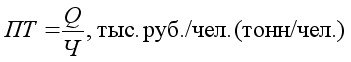
где Q - количество продукции, выработанной за определенный период;
Ч - численность работников за указанный период.
Рост производительности труда имеет большое значение для выполнения плана по выпуску продукции.
Расчет производительности труда:
по базе:
ПТб = 210533/208 = 1012,17 тыс. руб./чел.
ПТб = 1731/208 = 8,32 тонн/чел
по факту:
ПТОТ = 127548/183 = 696,98 тыс. руб./чел
ПТОТ = 827/183 = 4,51 тонн/чел
Таблица 4.7.
Динамика производительности труда
| Показатели | По отчетному 2005 году | По плану 2006 года | По отчету 2006 года | Отклонение то плана | Отклонение от 2005 года | ||
| тыс. руб. | % | тыс. руб. | % | ||||
|
Объем товарной продукции тыс. руб., тонн |
210533 1731 |
282872 1770 |
127548 827 |
-155324 -943 |
45,1 46,7 |
-82985 -904 |
60,6 47,8 |
| Численность персонала цеха, чел. | 208 | 0 | 183 | - | - | -25 | 87,9 |
|
Выработка продукции на 1 работника в год, тыс. руб./чел. тонн/чел. |
1012,17 8,32 |
- - |
696,98 4,51 |
- - |
- - |
-315,19 -3,81 |
68,86 54,21 |
Из проведенного анализа можно сделать следующие выводы:
производительность труда в отчетном 2006 году составила 696,98 тыс. руб./чел. или 4,51 тонн/чел.
по сравнению с предшествующим 2005 годом производительность труда в отчетном периоде снизилась на 315,19 тыс. руб./чел. в год или на 31,1%, при этом, если в анализе использовать объем продукции в натуральном выражении, то она снизилась на 3,81 тонны/чел, в год или на 45,8%.
сравнить с планом мы не можем, т.к.численность персонала цеха не была предварительно запланировано.
4.8. Анализ себестоимости продукции
Себестоимость продукции является одним из важнейших показателей деятельности цеха и предприятия в целом и представляет собой затраты, связанные с производством и реализацией продукции выраженные в денежной форме.
Важную роль играет себестоимость в мобилизации внутрипроизводственных резервов, в достижении лучших показателей наименьшими затратами.
Снижение себестоимости является важнейшим источником роста прибыли.
Если себестоимость - это затраты, и этот экономический показатель служит основой для соизмерения расходов и доходов.
На себестоимость влияют условия производства:
изменение технического уровня производства (технология);
изменение организации производства, труда и управления;
изменение объема (через условно-постоянные затраты) и структуры (изменение материалоемкости) продукции;
природные условия (качество сырья);
законодательство.
Выявление резервов снижения себестоимости предполагает решение задач:
анализ структуры затрат по элементам, по статьям, по операциям.
анализ динамики изменения себестоимости за ряд периодов.
выявление факторов, влияющих на изменение себестоимости в конкретных условиях.
выявление резерва снижения затрат за счет:
структурных изменений;
организационных изменений;
технологических изменений.
5. Качественная оценка резервов снижения себестоимости продукции и производства по предполагаемым мероприятиям.
Планирование себестоимости по прокатному производству увязывает с показателями плана по себестоимости продукции предприятия, к которым относятся затраты на рубль себестоимости товарной продукции, относительное снижение затрат на рубль себестоимости товарной продукции в сравнении с предшествующим годом и затраты на производство всей продукции по элементам.
Основные затраты можно разделить на два вида: затраты продуктов прошлого овеществленного труда и заработную плату.
Первый вид затрат включает предметы и орудия труда.
Для погашения стоимости многократно используемых орудий труда в затраты на производство переносят амортизационные отчисления.
Цель анализа себестоимости - выявить возможность улучшения использования всех производственных ресурсов, оценка выполнения плана по себестоимости.
4.8.1. Анализ себестоимости всей товарной продукции.
Эффективность использования материальных и трудовых ресурсов с наибольшей полнотой раскрывается при изучении себестоимости товарной продукции.
Постатейная форма отражения расходов при калькулировании себестоимости повышает аналитические возможности этого показателя и делает сам анализ действенным и целенаправленным, позволяет анализировать затраты по месту их возникновения и, тем самым, выявлять изменение их уровня по различным подразделениям предприятия и даже по отдельным рабочим местам.
Анализ выполнения плана по себестоимости товарной продукции проведем по показателям таблицы 4.8.
Таблица 4.8.
Выполнение плана по себестоимости фактически выпущенной продукции, тыс. руб.
| Статья затрат | 2005 год факт | :2006 год факт | Отклонение от 2005 года | |
| тыс. руб. | % | |||
| Полуфабрикаты собственные | 151425,9 | 116633.8 | -35859,1 | 77.0 |
| Полуфабрикаты привозные | 22841,4 | 2055,4 | -20786,0 | 8.9 |
| Отходы и брак | 16565,6 | 11260,6 | -5305,0 | 67.9 |
| Вспомогательные материалы | 8486,8 | 6013,7 | -2473,1 | 70,8 |
| Газ природный | 3322.2 | 3513,6 | 191,4 | 105,8 |
| Азот | 6314,3 | 5088,5 | -1225,8 | 80,6 |
| Водород | 8906,8 | 10503,9 | 1597.1 | 117,9 |
| Энергия | 4234.0 | 2957.9 | -1276.1 | 69,8 |
| Пар | 4895.8 | 4162,7 | -733,1 | 85,0 |
| Сжатый воздух | 4859,9 | 5750,9 | 891,0 | 118,3 |
| Вода курьяновская | 313,7 | 172.4 | -141,3 | 54,9 |
| Вода горяча | 3168,9 | 3832,2 | 663,3 | 120.9 |
| Вода городская | 480.1 | 2129,2 | 1649,1 | 443.6 |
| Вода оборотная | 959,8 | 5,0 | -954,8 | 0,5 |
| Жидкий кислород | 6,5 | 0,2 | -6,3 | 3,1 |
| Основная заработная плата | 6663,2 | 6313,3 | 600,3 | 94.7 |
| Амортизация | 814,5 | 813,5 | -1,0 | 99,8 |
| Сменное оборудование, инвентарь | 538,3 | -79.7 | -618,0 | -14,8 |
| Текущий ремонт и содержание ОС | 26469,6 | 28545,6 | 2076,0 | 107,8 |
| По работам транспортных цехов | 1000,4 | 741,5 | -258,9 | 74,1 |
| Дополнительная заработная плата | 1478.7 | 1588,4 | 109.7 | 107,4 |
| Начисления на заработную плату | 2905,9 | 2250,8 | -655,1 | 77,4 |
| По прочим расходам цеха | 11336,3 | 10465,9 | -870,4 | 92,3 |
| Общезаводские расходы | 2785,1 | 2601,9 | -183,2 | 93.4 |
| Всего затрат на сдачу | 253001,2 | 202878,5 | -50122,7 | 80,2 |
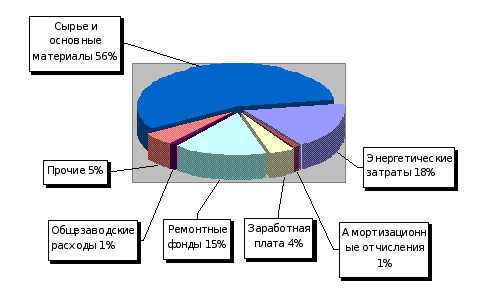
Рис. 4.16. Структура себестоимости нержавеющей ленты
Анализ себестоимости продукции ЦХПНЛ показал, что фактическая себестоимость нержавеющей ленты в отчетном 2005 году по сравнению с предшествующим 2005 годом снизилась на 50122,7 тыс. руб. При этом сократилось количество собственных полуфабрикатов на 35859,1тыс. руб. или на 23%, так же, как и количество привозных полуфабрикатов на 20786 тыс. руб. или на 91,1%. Значительно снизились отходы и брак на 32,1%. Заметно уменьшились расходы по работам транспортных цехов на 25,9%. Остальные статьи себестоимости нержавеющей ленты изменились тоже изменены.
Из анализа структуры себестоимости нержавеющей ленты видно, что наибольшую долю в структуре себестоимости (≈56%) составляют сырье и основные материалы, что позволяет сделать вывод, что производство нержавеющей ленты - процесс материалоемкий.
4.8.2. Анализ затрат на рубль товарной продукции
Затраты на рубль товарной продукции - это обобщенный удельный показатель себестоимости.
Показатель затрат на 1 руб. товарной продукции представляет собой отношение полной себестоимости товарной продукции к ее объему в оптовых ценах.
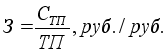 Затраты
на рубль товарной
продукции
вычисляются
по следующей
формуле:
где: З - затраты на 1 руб. товарной продукции;
СТП - себестоимость товарной продукции;
ТП - объем товарной продукции.
Затраты на один рубль товарной продукции изменяются под влиянием следующих факторов:
уровня себестоимости товарной продукции;
структурных сдвигов в товарной продукции;
изменения оптовых цен на продукцию.
Выполнение плана по затратам на рубль товарной продукции рассмотрим на основании данных, представленных в таблице 4.9.
Таблица 4.9.
Выполнение плана по снижению себестоимости товарной продукции и затрат за 2006 год.
| Показатели | Расчет |
|
1. Себестоимость фактически выпущенной продукции: - по плановой себестоимости, тыс. руб. - по фактической себестоимости, тыс. руб. |
112684,3 202878,5 |
|
2. Товарная продукция в оптовых ценах предприятия: - по плану, тыс. руб. - фактически в ценах, действовавших в отчетном году, тыс. руб. |
282872,0 127548,0 |
|
3. Затраты на рубль ТП, фактически выпущенной: - по плану, пересчитанному на фактический выпуск и ассортимент, руб. - фактически в ценах, действовавших в отчетном году, руб. |
0,88 1,59 |
Общее отклонение от затрат на рубль товарной продукции от плана:
1,59 - 0,88 = 0,71 руб., т.е. затраты на рубль товарной продукции повысились по сравнению с утвержденным планом.
Таким образом решающим фактором повышения фактических затрат на 1 рубль товарной продукции против плана являются сверхплановые затраты, а наличие структурных сдвигов в производстве как бы компенсируется изменением цен на товарную продукцию.
4.9. Анализ прибыли и рентабельности
Задача каждого подразделения и предприятия в целом состоит в ежегодном увеличении прибыли, являющейся источником образования фондов экономического стимулирования, идущих на производство, социальное развитие, повышение реальной заработной платы и другие нужды коллектива. Рентабельность является одним из важнейших обобщающих показателей экономической эффективности производства. Рост рентабельности должен обеспечиваться прежде всего за счет роста прибыли в результате снижения себестоимости, роста объема продукции и снижения фондоемкости.
Рентабельность отдельных видов продукции определяется следующим образом:
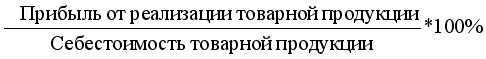

Таблица 4.10.
Расчет прибыли (убытка) от производства продукции и рентабельности продукции
| Показатели | По отчету 2005 г. | По отчету 2006 г. | Отклонение от 2005 г. тыс. руб. |
| Объем товарной продукции, тыс. руб | 210533 | 127548 | -82985 |
| Себестоимость
товарной
продукции,
тыс.
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |